

Dimensioni e quota di mercato del trattamento della fascite necrotizzante
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
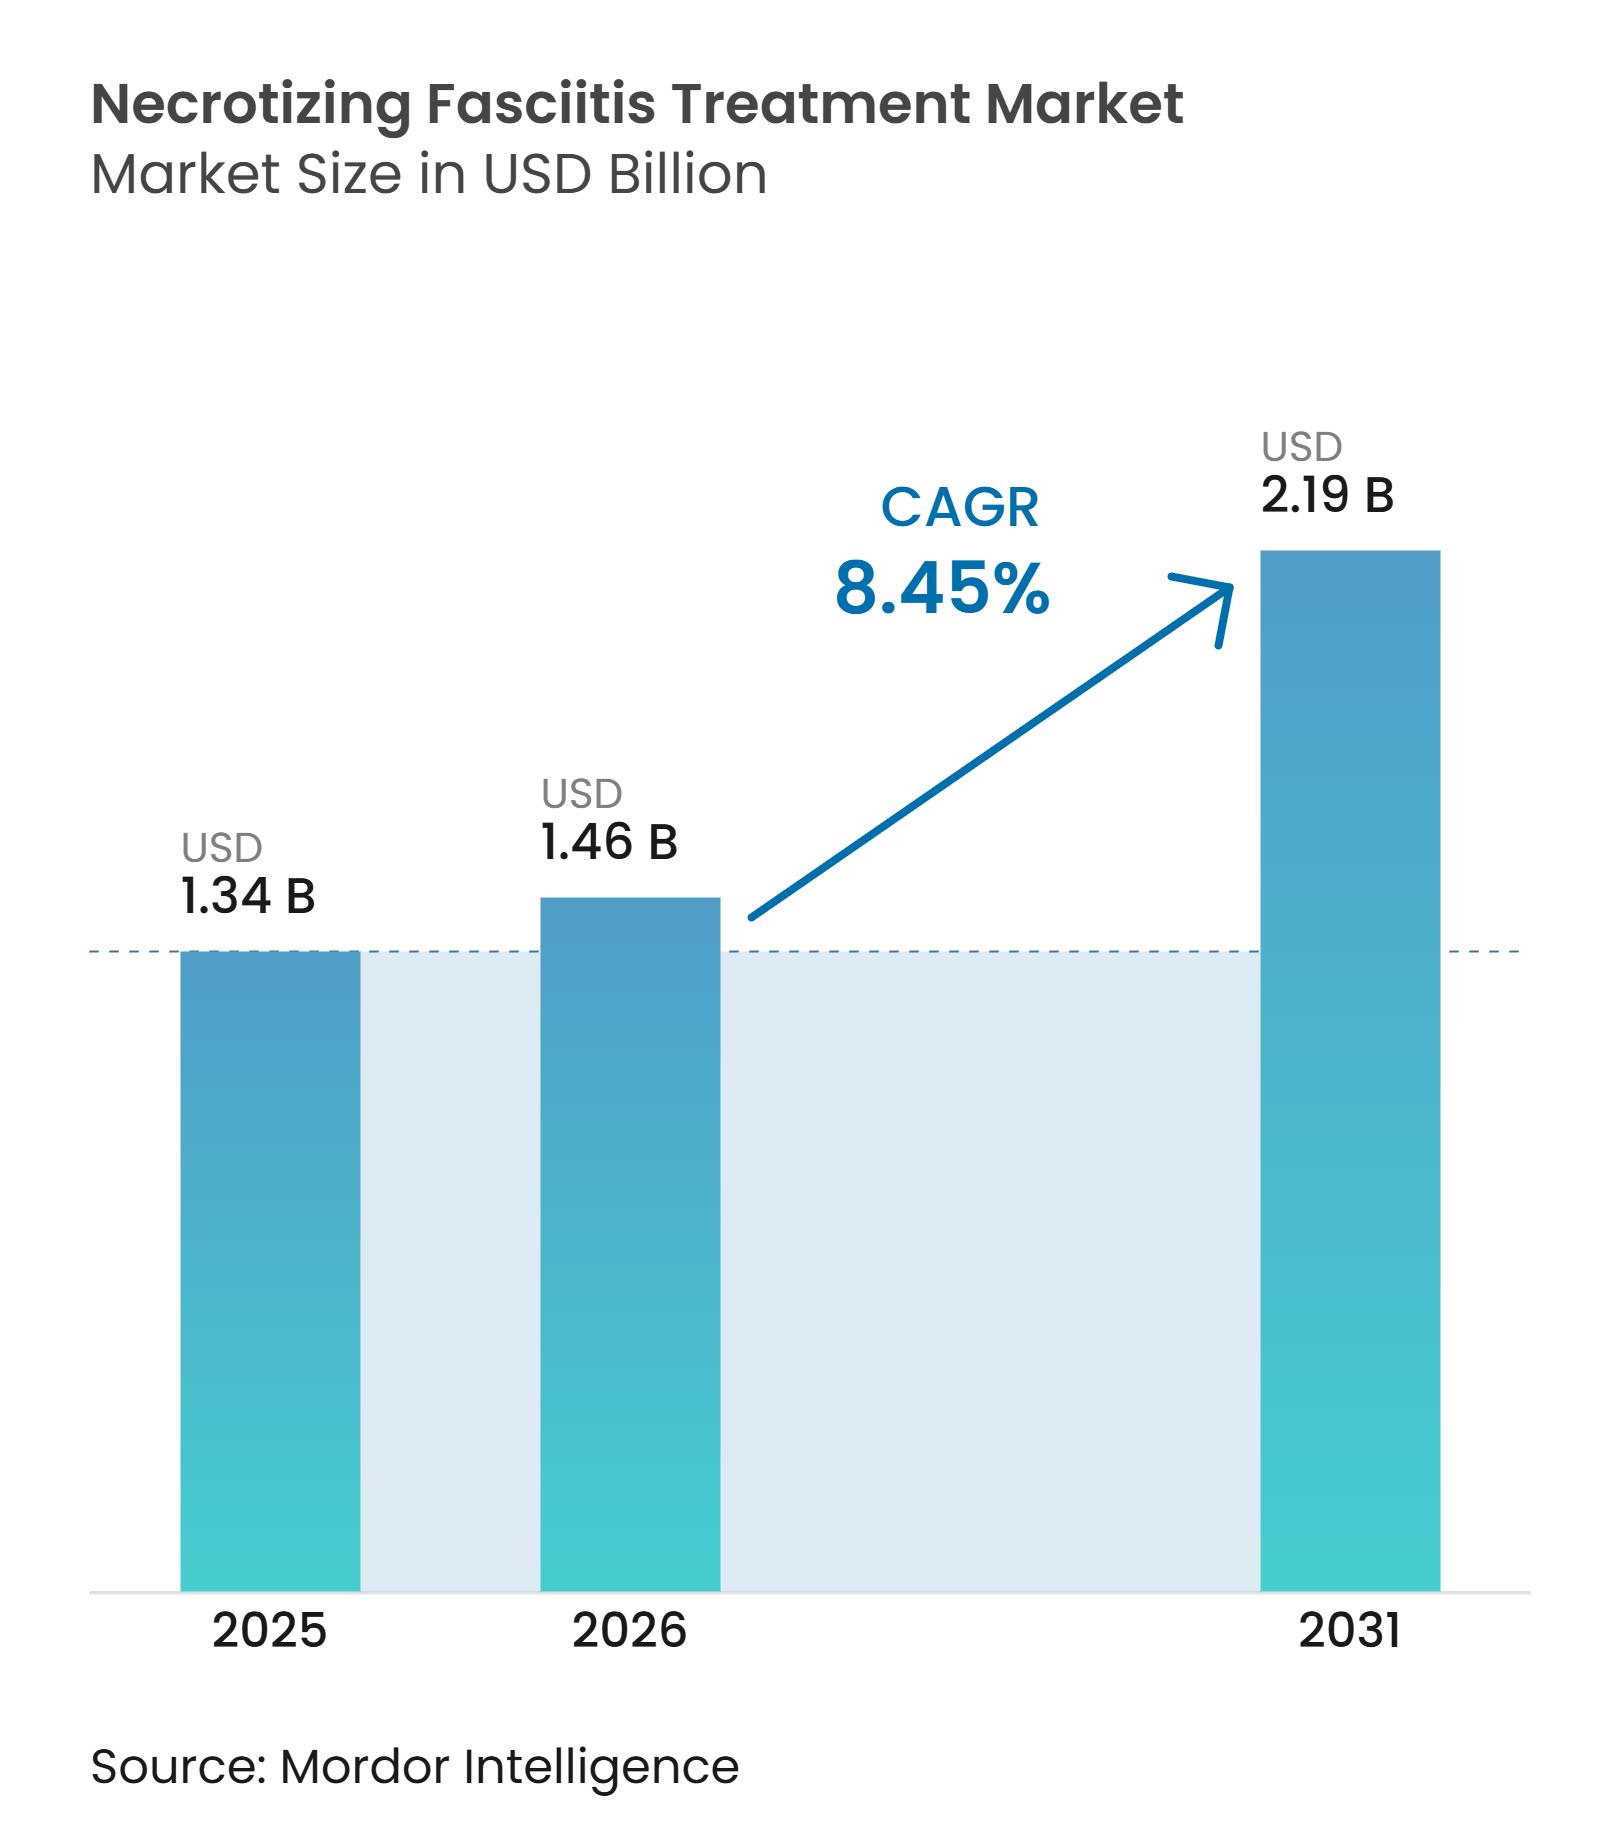
| Dimensione del mercato (2026) | 1.46 miliardo di dollari |
| Dimensione del mercato (2031) | 2.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sul trattamento della fascite necrotizzante a cura di Mordor Intelligence
Si prevede che il mercato dei trattamenti per la fascite necrotizzante raggiungerà un valore di 1.34 miliardi di dollari nel 2025, 1.46 miliardi di dollari nel 2026 e 2.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.45% dal 2026 al 2031.
Il mercato si sta sviluppando più rapidamente rispetto a molte altre nicchie nella cura delle infezioni, poiché il gruppo di pazienti a più alto rischio ora include un numero maggiore di persone con diabete, obesità grave, immunosoppressione correlata al trapianto, esposizione a trattamenti oncologici e uso cronico di steroidi nei principali sistemi sanitari. Il diabete è rimasto la comorbilità più evidente nelle coorti pubblicate, comparendo nel 47-62% dei casi in Asia, Nord America ed Europa, e questo dato è rilevante perché questi pazienti spesso necessitano di un maggior numero di debridement, di una degenza più lunga in terapia intensiva e di un uso più ampio di terapie aggiuntive per la gestione delle ferite dopo l'intervento chirurgico. Di conseguenza, la crescita deriva sia dall'incidenza dei casi sia da un pacchetto di trattamenti più ampio per ricovero, il che supporta la spesa per chirurgia, antibiotici, cura delle ferite e terapia intensiva di supporto. La concorrenza rimane ancora distribuita tra nicchie di prodotto piuttosto che piattaforme integrate per la malattia, il che lascia spazio alle aziende in grado di consolidare la propria posizione nella terapia a pressione negativa (NPWT), negli antinfettivi soppressori di tossine, nel debridement biologico o nei programmi di sviluppo specifici per la neurofibromatosi. Allo stesso tempo, il mercato deve ancora affrontare i limiti derivanti dai ritardi nell'invio dei pazienti al di fuori dei centri di terzo livello e dai rimborsi prudenti per le immunoglobuline endovenose (IVIG) e l'ossigenoterapia iperbarica (HBOT), il che fa sì che parte delle opportunità sfruttabili rimangano legate alla generazione di evidenze scientifiche e a migliori percorsi di accesso.
Punti chiave del rapporto
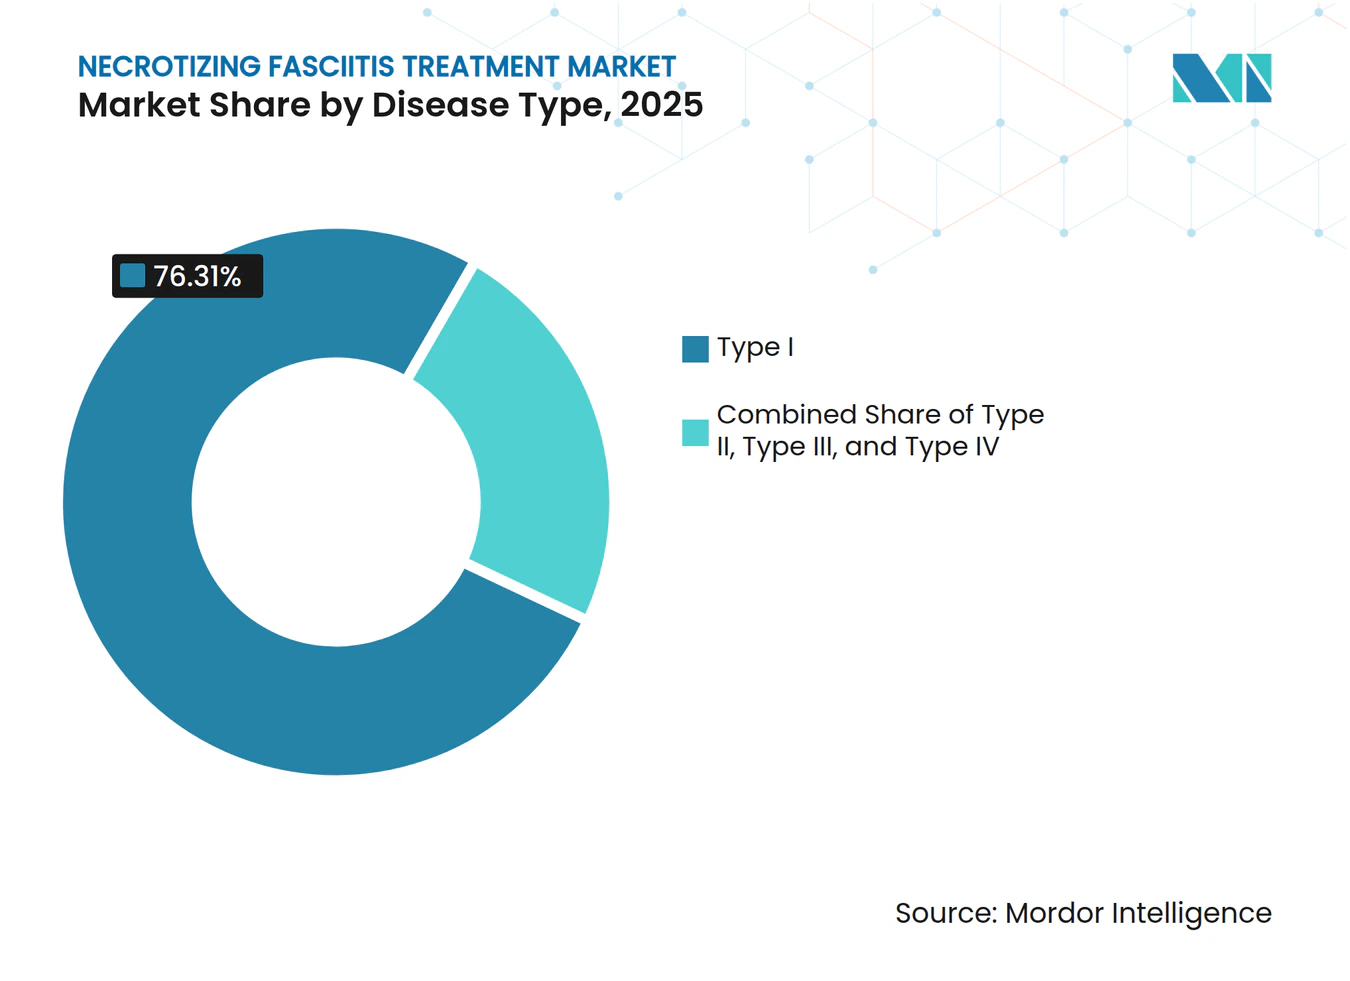
- Per tipologia di malattia, la fascite necrotizzante polimicrobica di tipo I deteneva il 76.3% della quota di mercato nel trattamento della fascite necrotizzante nel 2025, mentre si prevede che la fascite necrotizzante monomicrobica di tipo II crescerà a un tasso annuo composto del 9.4% fino al 2031.
- Per modalità di trattamento, l'intervento chirurgico ha rappresentato il 22.2% del mercato dei trattamenti per la fascite necrotizzante nel 2025, mentre si prevede che la terapia antibiotica crescerà a un tasso annuo composto del 9.5% fino al 2031.
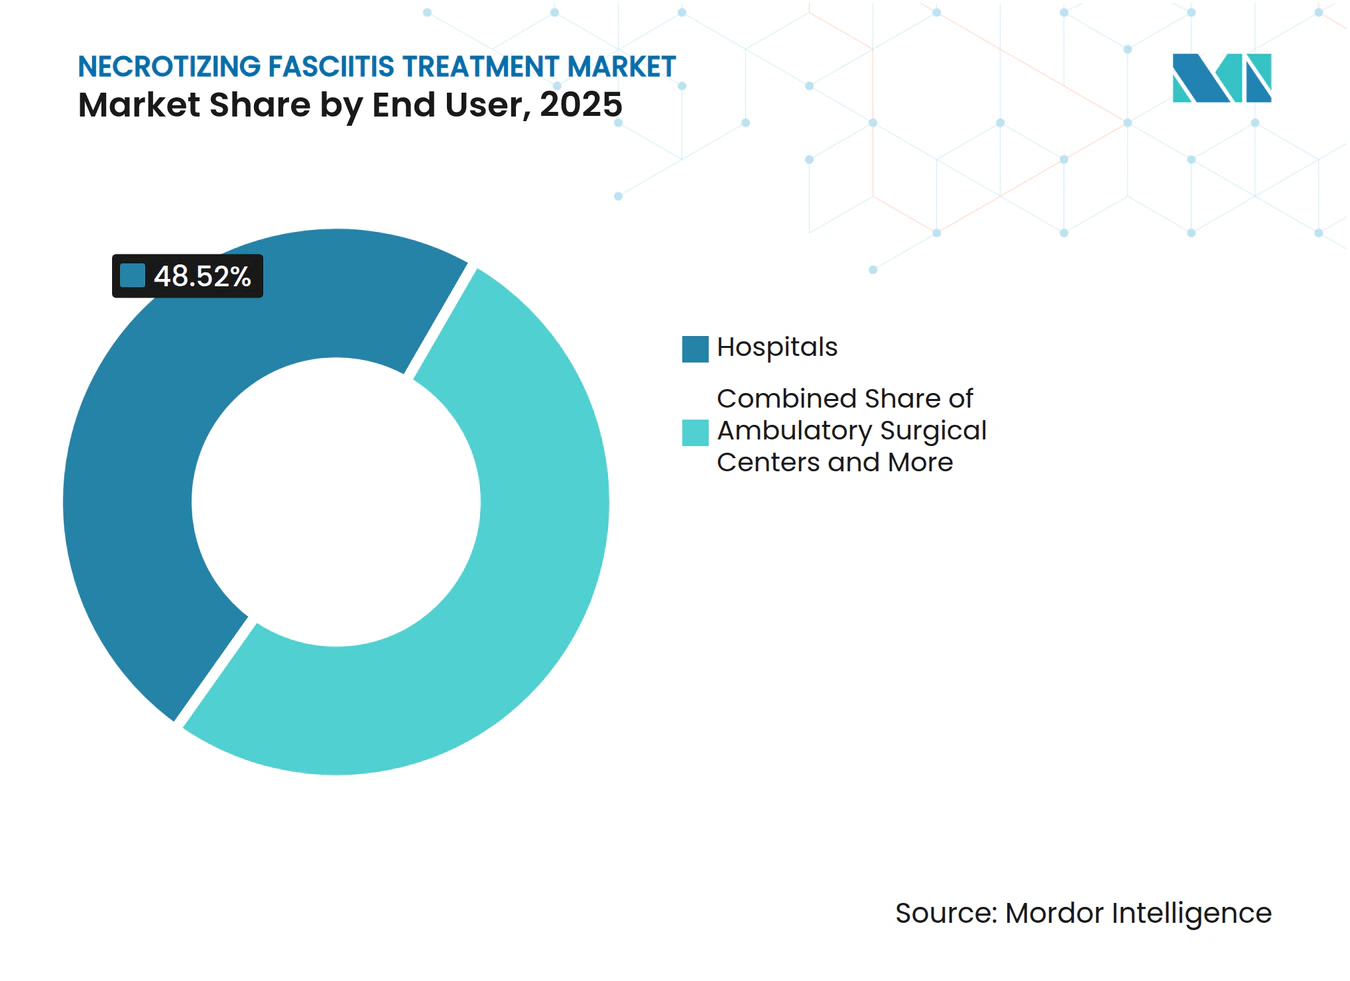
- Per quanto riguarda gli utenti finali, gli ospedali detenevano il 48.5% del mercato nel 2025, mentre si prevede che i centri di chirurgia ambulatoriale registreranno il CAGR più elevato, pari al 9.3% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 39.2% della quota di mercato per il trattamento della fascite necrotizzante, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento della fascite necrotizzante
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei casi di diabete, obesità e pazienti immunocompromessi. | + 2.2% | Presente a livello globale, con una presenza maggiore in Nord America, Asia meridionale e Asia orientale. | A lungo termine (≥ 4 anni) |
| Riconoscimento più rapido delle emergenze e triage supportato dalla TC. | + 1.3% | Nord America, Europa occidentale, regione Asia-Pacifico ad alto reddito | Medio termine (2-4 anni) |
| Maggiore utilizzo della terapia a pressione negativa (NPWT) e di flussi di lavoro avanzati per la chiusura delle ferite. | + 1.5% | A livello globale, con la maggiore diffusione in Nord America ed Europa. | Medio termine (2-4 anni) |
| Maggiore accesso degli ospedali agli antinfettivi ad ampio spettro | + 0.9% | A livello globale, soprattutto nei mercati emergenti, si assiste a un'espansione dei prontuari farmaceutici. | Medio termine (2-4 anni) |
| Aumento del carico di neurofibromatosi da batteri Gram-negativi in Asia e Africa | + 0.8% | Centro operativo nella regione APAC, con ripercussioni sull'Africa subsahariana e sul Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Ripresa dello streptococco di gruppo A invasivo post-pandemia | + 0.7% | Paesi ad alto reddito a livello globale, centri pediatrici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei casi di diabete, obesità e pazienti immunocompromessi.
Il mercato del trattamento della fascite necrotizzante è fortemente sostenuto dal crescente numero di pazienti i cui deficit metabolici o immunitari rendono la fascite necrotizzante più probabile e più difficile da controllare. Il diabete è rimasto la principale comorbilità nelle principali coorti pubblicate, comparendo nel 47-62% dei casi, e uno scarso controllo glicemico è stato associato a un maggiore coinvolgimento dei tessuti, a una maggiore necessità di sbrigliamento ripetuto e a degenze più lunghe in terapia intensiva. Questo andamento incide sui ricavi perché i casi di fascite necrotizzante nei pazienti diabetici solitamente richiedono più antibiotici, più cure per le ferite e più risorse di terapia intensiva per ricovero, anziché limitarsi ad aumentare il volume dei casi. Anche i regimi immunosoppressivi per le malattie autoimmuni, i trapianti e l'oncologia stanno ampliando una seconda coorte ad alto rischio che non rientra nel gruppo dei diabetici e che necessita comunque di un'aggressiva sorveglianza delle infezioni e di un supporto terapeutico. Con l'aumento parallelo di queste comorbilità, gli ospedali si trovano a gestire una popolazione di pazienti più anziana, più complessa e con costi di gestione più elevati, il che mantiene la domanda diffusa lungo tutto il percorso di cura.
Riconoscimento più rapido delle emergenze e triage supportato dalla TC.
Anche il mercato del trattamento della fascite necrotizzante beneficia di una diagnosi più rapida, poiché la tempestività dell'intervento chirurgico influisce sia sulla sopravvivenza che sull'utilizzo dei trattamenti successivi. Uno studio multicentrico olandese ha riportato che l'uso diretto della TC ha identificato gas clinicamente occulto nel 52% dei casi positivi al gas e ha ridotto l'ambiguità diagnostica nel 31% dei pazienti sottoposti a imaging, pur sottolineando che l'imaging non dovrebbe mai ritardare l'intervento chirurgico quando il sospetto è già elevato. Il consenso cinese del 2025 ha inserito la TC nel ruolo di screening di emergenza di prima scelta e ha affiancato l'ecografia point-of-care come strumento di triage rapido per i centri di terzo livello. Un riconoscimento migliore significa che un maggior numero di pazienti affetti da fascite necrotizzante raggiunge la gestione chirurgica entro la finestra temporale critica iniziale, il che aumenta l'utilizzo di materiali di consumo per la sala operatoria, dispositivi per la cura delle ferite e assistenza post-operatoria, anziché perdere questi casi prima del trattamento definitivo. Questo cambiamento supporta maggiori ricavi per caso confermato nell'intero mercato del trattamento della fascite necrotizzante.
Maggiore utilizzo della terapia a pressione negativa (NPWT) e di flussi di lavoro avanzati per la chiusura delle ferite.
Il mercato del trattamento della fascite necrotizzante sta beneficiando anche del più ampio utilizzo della terapia a pressione negativa per le ferite dopo il debridement. Una revisione del 2025 sulla fascite necrotizzante degli arti superiori ha riportato che la pressione subatmosferica controllata a -125 mmHg dopo un'adeguata pulizia chirurgica è stata associata a una riduzione del 30% del tempo di guarigione rispetto alle medicazioni convenzionali e ha descritto la crescente importanza dei sistemi NPWT con instillazione e tempo di permanenza per la gestione antibatterica del letto della ferita. Questo è importante perché la NPWT non è più considerata un'opzione aggiuntiva in molti centri avanzati ed è ora parte del flusso di lavoro di routine per la cura delle ferite dopo il controllo della fonte. Smith+Nephew ha dichiarato che il suo segmento Advanced Wound Devices ha registrato una crescita sottostante del 20.6% nel quarto trimestre del 2024, con la piattaforma NPWT monouso PICO che funge da principale motore commerciale [1] Smith+Nephew, “Investor Presentation February–April 2025,” Smith+Nephew, smith-nephew.stylelabs.cloud . È in corso uno studio randomizzato che confronta l'irrigazione con la terapia a pressione negativa tradizionale (NPWT) nelle infezioni necrotizzanti dei tessuti molli, i cui risultati sono attesi per il 2026. Questo studio potrebbe ulteriormente rafforzare l'adozione di approcci basati sull'evidenza scientifica nel mercato del trattamento della fascite necrotizzante.
Maggiore accesso degli ospedali agli antinfettivi ad ampio spettro
Il mercato del trattamento della fascite necrotizzante sta beneficiando di un maggiore accesso ospedaliero agli anti-infettivi, poiché la terapia empirica è diventata più complessa e intensiva dal punto di vista farmacologico. Lo studio SURFAST, condotto nell'area metropolitana di Parigi, ha evidenziato che oltre il 50% dei pazienti affetti da fascite necrotizzante si presenta in shock settico, una condizione che può triplicare il volume di distribuzione degli antibiotici idrofili, spingendo i medici verso dosi di carico elevate, infusioni prolungate e monitoraggio terapeutico per ottenere un'adeguata esposizione tissutale. Questa realtà terapeutica sta ampliando i prontuari terapeutici, andando oltre i vecchi schemi di monoterapia e supportando la disponibilità di routine di carbapenemi, combinazioni di beta-lattamici e inibitori delle beta-lattamasi, linezolid, vancomicina e altre opzioni ad ampio spettro. Nei contesti con risorse limitate, la combinazione di piperacillina-tazobactam e levofloxacina si sta affermando come un regime a basso costo in grado di garantire un'adeguata copertura empirica laddove l'accesso ai carbapenemi rimane limitato. Il risultato è un pacchetto di antibiotici di maggior valore per ogni ricovero ospedaliero, il che mantiene questo segmento del mercato del trattamento della fascite necrotizzante su un forte percorso di crescita anche quando l'incidenza nella popolazione rimane bassa in termini assoluti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati per terapia intensiva, interventi chirurgici e degenze prolungate | -1.8% | A livello globale, il problema è più acuto nelle popolazioni non assicurate o con copertura assicurativa insufficiente. | A lungo termine (≥ 4 anni) |
| Prove limitate derivanti da studi randomizzati sull'efficacia di IVIG e HBOT. | -0.9% | A livello globale, il controllo da parte degli enti pagatori è più intenso in Nord America e in Europa. | Medio termine (2-4 anni) |
| Ritardi nell'invio dei pazienti al di fuori dei centri chirurgici di terzo livello | -0.7% | APAC, Africa subsahariana, Nord America rurale, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Logistica di accesso e trasferimento alla camera HBOT | -0.5% | Globale, ad eccezione dei mercati concentrati ad alto reddito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati per terapia intensiva, interventi chirurgici e degenze prolungate.
Il mercato del trattamento della fascite necrotizzante si trova a fronteggiare un freno diretto dovuto agli elevati costi di ospedalizzazione, poiché la fascite necrotizzante richiede interventi chirurgici, terapia intensiva, ripetute medicazioni e lunghi periodi di recupero. Un'analisi del National Inpatient Sample statunitense ha rilevato che i casi di gangrena di Fournier comportavano costi ospedalieri per ricovero superiori di 37,809 dollari rispetto alle infezioni necrotizzanti dei tessuti molli non perineali ed erano associati a una degenza media più lunga di quasi 2 giorni. In una coorte cinese con risorse limitate, il costo mediano del trattamento ha raggiunto i 70,230 CNY (10,325 dollari), con una degenza media di 30 giorni. Questi costi sono rilevanti perché rendono più probabili la diagnosi tardiva, l'interruzione del trattamento e una minore adesione alla terapia a pressione negativa (NPWT) a più sedute o alle terapie adiuvanti in contesti con risorse finanziarie limitate. Poiché il profilo dei pazienti si sta spostando verso casi più anziani e con maggiori comorbilità, la pressione sui costi rimane un vincolo significativo per il mercato del trattamento della fascite necrotizzante.
Prove limitate derivanti da studi randomizzati sull'efficacia di IVIG e HBOT.
Anche il mercato dei trattamenti per la fascite necrotizzante incontra resistenza da parte degli enti pagatori, poiché le immunoglobuline endovenose (IVIG) e l'ossigenoterapia iperbarica (HBOT) mancano ancora di un'ampia base di evidenze randomizzate che solitamente giustifichi un rimborso generalizzato. Uno studio prospettico randomizzato sull'HBOT, che coinvolge 160 pazienti affetti da fascite necrotizzante, è attualmente in fase di reclutamento e si prevede che i risultati preliminari saranno disponibili nel 2026, ma la necessità di questo studio riflette già la scarsità di evidenze scientifiche attualmente disponibili. I dati osservazionali sull'HBOT sono difficili da interpretare perché spesso i pazienti più stabili vengono selezionati per il trasferimento e il trattamento, il che può far apparire i risultati migliori di quanto non sarebbero in una popolazione randomizzata in modo uniforme. Le IVIG presentano un problema simile, poiché molti set di dati a supporto sono retrospettivi e i medici le riservano ancora principalmente ai casi gravi di shock tossico da streptococco di gruppo A o a casi selezionati con cura. Finché studi più solidi non colmeranno questa lacuna di evidenze, il mercato dei trattamenti per la fascite necrotizzante continuerà a registrare un utilizzo più limitato di queste terapie adiuvanti rispetto a quanto suggerirebbero i soli dati biologici.
Analisi del segmento
Per tipo di malattia: la prevalenza polimicrobica sostiene il mercato, la ripresa dello streptococco accelera il tipo II
Nel 2025, la fascite necrotizzante polimicrobica di tipo I deteneva il 76.3% del mercato del trattamento della fascite necrotizzante. Tale posizione riflette il fatto che la malattia di tipo I rappresenta dal 70% al 90% dei casi confermati nella maggior parte delle coorti pubblicate e di solito richiede antibiotici empirici multi-agente, debridement seriali ogni 12-24 ore e una gestione prolungata in terapia intensiva [2] Silvia Tedesco, “Necrotizing Soft Tissue Infections, A Surgical Narrative Review,” Updates in Surgery, doi.org . Nell'industria del trattamento della fascite necrotizzante, questo segmento genera domanda in quasi tutti i livelli di trattamento perché un tipico ricovero polimicrobico utilizza chirurgia, antibiotici, dispositivi per ferite, medicazioni e, successivamente, supporto ricostruttivo. La malattia di tipo III e di tipo IV rimane molto più piccola in termini di fatturato perché le infezioni marine Gram-negative e la fascite necrotizzante fungina sono ancora concentrate in contesti clinici più ristretti.
Si prevede che la fascite necrotizzante di tipo II crescerà a un tasso annuo composto (CAGR) del 9.4% dal 2026 al 2031, diventando il sottotipo di malattia in più rapida crescita. Tale aumento è legato all'incremento post-pandemico delle infezioni invasive da streptococco di gruppo A (GAS) e alla diffusione della virulenza associata al gene M1UK, che ha mantenuto la terapia di soppressione delle tossine e la terapia intensiva clinicamente importanti. Questo segmento del mercato del trattamento della fascite necrotizzante è ancora più piccolo in termini di valore assoluto rispetto al tipo I, ma il suo tasso di crescita dimostra che gli acquisti stanno iniziando a riflettere più chiaramente i modelli di malattia guidati dalle tossine. Nel settore del trattamento della fascite necrotizzante, questa tendenza privilegia la clindamicina, le immunoglobuline endovenose (IVIG) in casi selezionati di shock tossico e la terapia di supporto a livello di terapia intensiva, piuttosto che la semplice crescita dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di trattamento: la chirurgia rappresenta il principale fattore di crescita dei ricavi, mentre la complessità degli antibiotici ne stimola la crescita.
Nel 2025, l'intervento chirurgico rappresentava il 22.2% del mercato dei trattamenti per la fascite necrotizzante, risultando la modalità di trattamento più diffusa. La chirurgia rimane il fulcro della cura, poiché le revisioni pubblicate continuano a dimostrare che un intervento chirurgico precoce influisce sulla sopravvivenza: una revisione chirurgica del 2025 riportava un odds ratio di mortalità di 0.43 quando l'intervento veniva eseguito entro 6 ore dal ricovero rispetto a un intervento tardivo. In termini pratici, ogni paziente necessita spesso di 3 o 4 interventi chirurgici, seguiti da innesti cutanei, lembi o persino amputazioni in alcuni casi di arti, il che mantiene elevati i costi chirurgici. Questa struttura clinica garantisce che la chirurgia rimanga il principale motore di fatturato del mercato dei trattamenti per la fascite necrotizzante, anche se altre modalità di trattamento stanno crescendo.
Si prevede che la terapia antibiotica crescerà a un tasso annuo composto (CAGR) del 9.5% dal 2026 al 2031, diventando così la modalità terapeutica in più rapida crescita. Questa crescita è legata meno al volume dei casi e più all'intensità del regime terapeutico, poiché gli ospedali utilizzano ormai combinazioni strutturate come carbapenemi o piperacillina-tazobactam, in aggiunta a vancomicina o un altro agente resistente ai batteri Gram-positivi, e clindamicina per la soppressione delle tossine. Il consenso nazionale cinese del 2025 ha inoltre formalizzato schemi terapeutici empirici paralleli basati su meropenem, imipenem-cilastatina, piperacillina-tazobactam o ceftriaxone, ciascuno in combinazione con vancomicina e clindamicina. Tale complessità del trattamento fa aumentare la spesa farmaceutica per ricovero e conferisce a questo segmento del mercato del trattamento della fascite necrotizzante un netto vantaggio in termini di crescita rispetto a modalità terapeutiche più consolidate.
Per utente finale: gli ospedali dominano, i centri chirurgici ambulatoriali guadagnano terreno grazie alla migrazione post-stabilizzazione
Nel 2025, gli ospedali detenevano il 48.5% del fatturato e si confermavano il principale canale di utilizzo finale nel mercato del trattamento della fascite necrotizzante. Tale quota rispecchia la biologia della malattia, poiché i pazienti necessitano di rianimazione immediata, posti letto in terapia intensiva, accesso chirurgico d'urgenza, tomografia computerizzata (TC), supporto microbiologico e revisione istologica durante la prima fase di cura. Gli ospedali di terzo livello e universitari gestiscono una quota sproporzionata di casi complessi di fascite necrotizzante, in quanto possono passare più rapidamente dalla diagnosi all'intervento chirurgico e proseguire con il debridement seriale senza ritardi dovuti ai trasferimenti. I centri e le cliniche specializzate per la cura delle ferite rimangono comunque importanti, poiché si occupano dei cambi di medicazione, del monitoraggio degli innesti e del follow-up della terapia a pressione negativa (NPWT), attività che altrimenti prolungherebbero la degenza ospedaliera.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) del 9.3% dal 2026 al 2031. Questo cambiamento non riflette un allontanamento dagli ospedali per il trattamento acuto della fascite necrotizzante, ma dimostra che la revisione delle ferite, le procedure di innesto, la modifica dei lembi e la sostituzione dei dispositivi si stanno gradualmente spostando in contesti a minore complessità una volta controllata la sepsi. I dispositivi NPWT monouso rendono questa transizione più pratica perché supportano la gestione ambulatoriale delle ferite dopo la stabilizzazione. Con il miglioramento della sopravvivenza e il passaggio di un numero maggiore di pazienti alla ricostruzione in più fasi, questo canale dovrebbe continuare ad assumere un ruolo sempre più importante nel mercato del trattamento della fascite necrotizzante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano per il trattamento della fascite necrotizzante
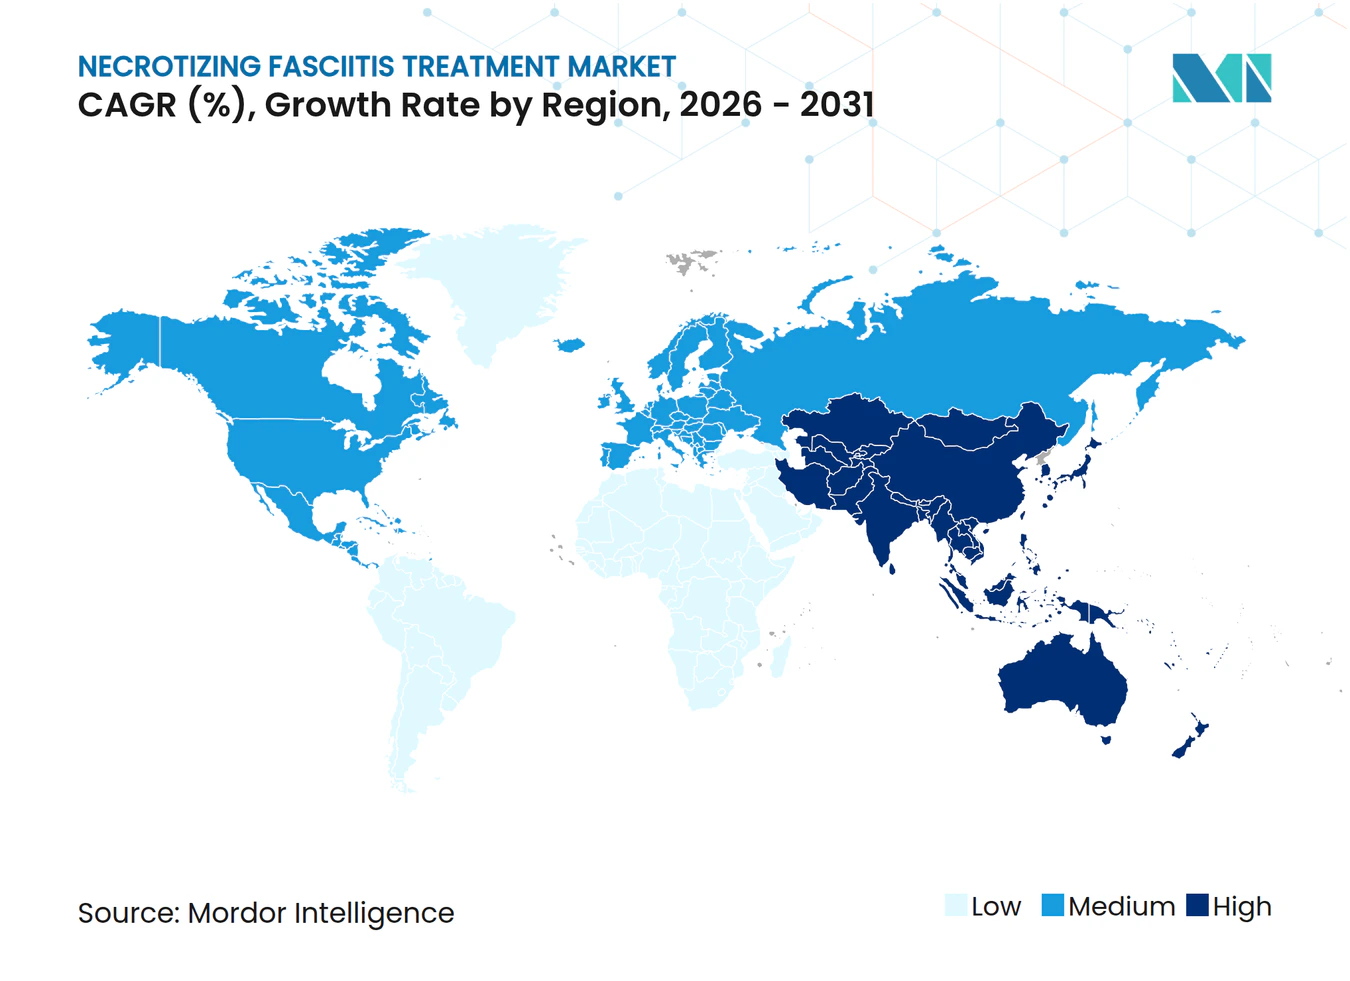
Nel 2025, il Nord America rappresentava il 39.2% del mercato del trattamento della fascite necrotizzante. La regione è leader perché combina un'incidenza relativamente elevata di fascite necrotizzante, un forte rimborso per le cure chirurgiche complesse e un ampio utilizzo di gestione avanzata delle ferite e terapie adiuvanti. Gli Stati Uniti dettano legge per il mercato del trattamento della fascite necrotizzante in questa regione perché la diagnosi basata su linee guida, l'elevato utilizzo delle unità di terapia intensiva e l'ampio accesso ai prontuari ospedalieri supportano una maggiore intensità di trattamento per caso [3] "Clinical Guidance for Type II Necrotizing Fasciitis", Centers for Disease Control and Prevention, cdc.gov . Il Canada contribuisce con un approvvigionamento costante attraverso un modello di assistenza incentrato sull'ospedale, mentre il Messico aggiunge un'esposizione alla crescita a causa dell'aumento del rischio legato al diabete e all'obesità. Le prestazioni regionali sono ancora frenate dall'accesso disomogeneo al di fuori dei centri avanzati, soprattutto quando i pazienti si presentano inizialmente in ospedali più piccoli e perdono tempo prima dell'intervento chirurgico definitivo.
Mercato europeo del trattamento della fascite necrotizzante
L'Europa si conferma la seconda area geografica per importanza nel mercato del trattamento della fascite necrotizzante. Germania, Regno Unito, Francia, Italia e Spagna trainano la domanda regionale grazie alla combinazione di un'elevata capacità di assistenza terziaria con sistemi di riferimento più solidi e reti specialistiche organizzate. Il progetto francese SURFAST sulla farmacocinetica degli antibiotici nella fascite necrotizzante da shock settico sta influenzando le pratiche di dosaggio e infusione in tutta la regione, favorendo un approvvigionamento più strutturato di farmaci anti-infettivi in ambito ospedaliero. Anche la Scandinavia si distingue, poiché gli studi osservazionali multicentrici sull'ossigenoterapia iperbarica (HBOT) provengono da ospedali operanti all'interno di una struttura di riferimento coordinata, il che contribuisce a mantenere l'Europa un profilo clinicamente avanzato nel mercato del trattamento della fascite necrotizzante.
Mercato del trattamento della fascite necrotizzante in APAC, Sud America e Medio Oriente e Africa
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.8% dal 2026 al 2031, rappresentando il blocco regionale in più rapida crescita nel mercato del trattamento della fascite necrotizzante. La Cina è fondamentale per questa crescita, poiché il consenso nazionale del 2025 ha standardizzato gli antibiotici empirici, il triage basato sulla TC e i criteri di applicazione della terapia a pressione negativa (NPWT) negli ospedali di terzo livello, creando un quadro di approvvigionamento molto più chiaro. La coorte del Guangxi ha inoltre mostrato una composizione strutturalmente caratterizzata da batteri Gram-negativi, in particolare E. coli e Klebsiella pneumoniae, il che supporta una maggiore domanda di carbapenemi e piperacillina-tazobactam rispetto a molti contesti occidentali. L'India rimane importante perché la pratica a livello ospedaliero si basa ancora sulla piperacillina-tazobactam più clindamicina come terapia empirica di base, mentre il Giappone continua a supportare percorsi diagnostici e chirurgici specializzati attraverso linee guida cliniche aggiornate. Il Sud America, il Medio Oriente e l'Africa hanno un valore inferiore, ma il mercato del trattamento della fascite necrotizzante in queste regioni è comunque in espansione, poiché il diabete, la coinfezione da HIV e lo sviluppo di ospedali di terzo livello stanno modificando il profilo dei pazienti e il percorso terapeutico.
Panorama competitivo
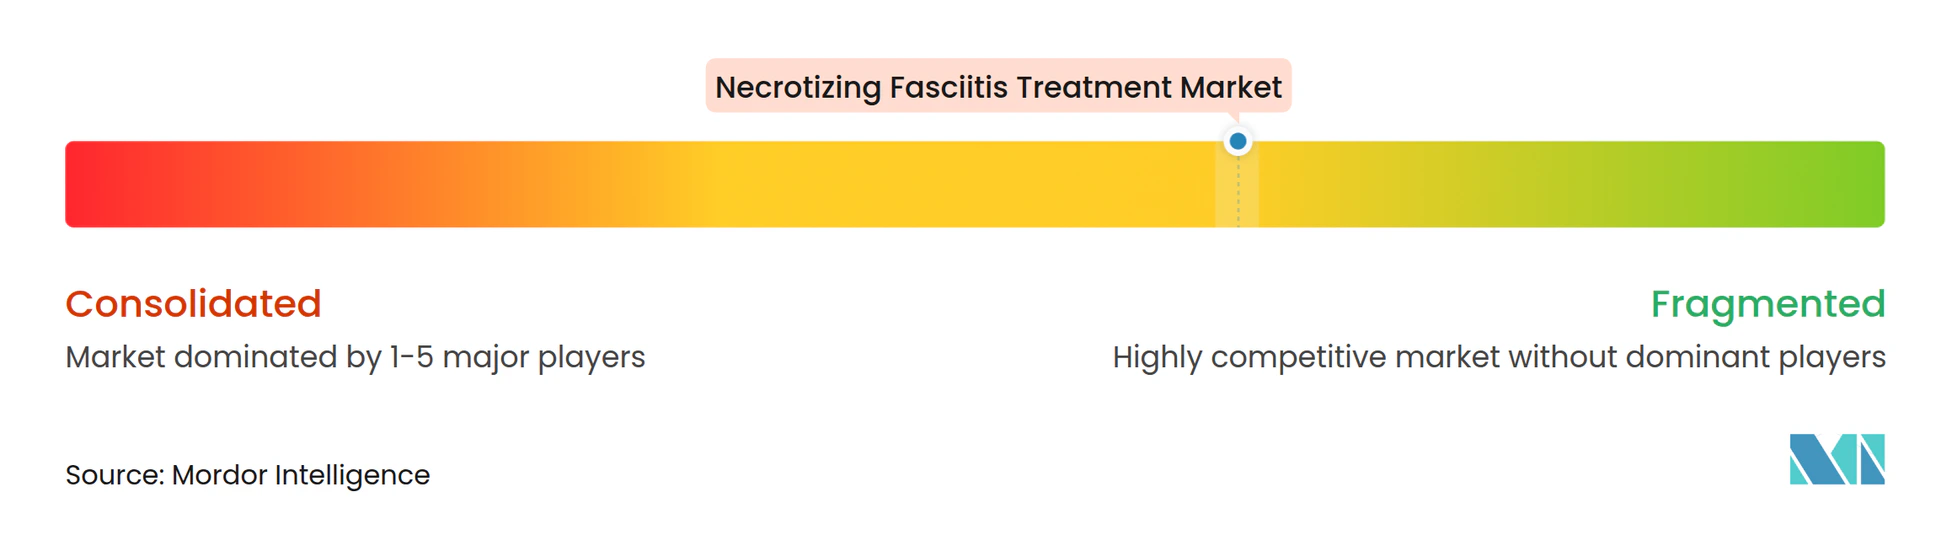
Il mercato del trattamento della fascite necrotizzante è moderatamente frammentato perché nessuna azienda controlla l'intero percorso di cura, dalla diagnosi all'intervento chirurgico, alla terapia antibiotica, alla chiusura della ferita e al supporto immunitario. La concorrenza è invece organizzata per specializzazione di prodotto, con fornitori di antibiotici, produttori di immunoglobuline per via endovenosa (IVIG) e aziende specializzate nella gestione delle ferite che esercitano influenza su segmenti specifici della domanda di trattamento. Nel settore degli antibiotici, aziende come Pfizer, Merck & Co., Astellas Pharma, GSK, Hikma e Teva competono principalmente sulla presenza nei prontuari ospedalieri, sulla continuità delle forniture e sulla disciplina dei prezzi, piuttosto che sul branding specifico per la malattia. Nel campo della terapia a pressione negativa (NPWT) e della cura avanzata delle ferite, Solventum, Smith+Nephew, Mölnlycke e Convatec presentano una maggiore differenziazione, poiché le evidenze scientifiche relative ai dispositivi, il posizionamento contrattuale e la facilità d'uso in regime ambulatoriale possono influenzare le preferenze a livello di singolo cliente. Questa struttura mantiene il mercato del trattamento della fascite necrotizzante attivo ma frammentato, limitando la possibilità che un singolo fornitore possa dettare il ritmo in tutte le modalità di trattamento.
Smith+Nephew offre uno degli esempi strategici più chiari degli ultimi tempi nel mercato del trattamento della fascite necrotizzante, avendo registrato una crescita sottostante del 20.6% nel settore dei dispositivi avanzati per la cura delle ferite nel quarto trimestre del 2024 e identificato l'espansione della terapia a pressione negativa (NPWT) come priorità per il 2025, supportata dalla piattaforma monouso PICO. Questo è importante perché la NPWT portatile supporta direttamente il passaggio della cura delle ferite e della gestione dei dispositivi in contesti ambulatoriali e post-acuti. CSL Behring, Grifols, Octapharma e Takeda rimangono rilevanti nel settore delle immunoglobuline endovenose (IVIG), ma questo segmento rimane più ristretto poiché l'utilizzo dipende ancora da casi gravi di shock tossico da streptococco di gruppo A e da una copertura assicurativa prudente. L'equilibrio competitivo, pertanto, continua a favorire le aziende in grado di allinearsi ai protocolli ospedalieri piuttosto che quelle che attendono una grande opportunità di terapia aggiuntiva autonoma.
La principale opportunità strategica nel mercato del trattamento della fascite necrotizzante risiede nella presenza di nuovi farmaci in fase di sviluppo, poiché attualmente non esiste una terapia specificamente approvata per questa patologia e la maggior parte dei trattamenti si basa ancora su un utilizzo off-label all'interno di protocolli che privilegiano l'intervento chirurgico. Questa lacuna lascia spazio alle aziende che puntano a strumenti di debridement più efficaci, nuovi antinfettivi o a una solida base di evidenze scientifiche a supporto delle terapie adiuvanti. Inoltre, un'azienda in grado di ottenere un'approvazione specifica per la fascite necrotizzante potrebbe beneficiare di una maggiore visibilità nei prontuari terapeutici e di un accesso al mercato più ampio rispetto agli attuali fornitori, che si affidano a portafogli più ampi di antinfettivi o per la cura delle ferite. Fino a quando ciò non accadrà, il mercato del trattamento della fascite necrotizzante dovrebbe rimanere un mercato multi-fornitore, dove il valore viene creato attraverso la leadership di nicchia piuttosto che attraverso il controllo end-to-end della piattaforma.
Leader del settore nel trattamento della fascite necrotizzante
Pfizer Inc.
Merck & Co., Inc.
GSK plc
CSL Behring
Grifols, SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: EurekAlert ha condiviso alcune informazioni tratte da un articolo pubblicato nel dicembre 2025 su Impact Journals LLC, che trattava della fascite necrotizzante (FN) della testa e del collo. Sebbene rara, questa infezione progredisce rapidamente e può essere potenzialmente letale, rappresentando quindi un'emergenza chirurgica critica.
- Gennaio 2025: Recce Pharmaceuticals ha completato la somministrazione del farmaco a tutti i 30 pazienti arruolati nello studio di Fase II per RECCE 327 Gel Topico, in particolare per le infezioni cutanee e dei tessuti molli acquisite in comunità (ABSSSI). Lo studio ha mostrato un tasso di efficacia primaria del 93%, senza segnalazioni di eventi avversi gravi. L'azienda si sta preparando per uno studio registrativo di Fase III in Australia nella prima metà del 2025, insieme a un altro studio di Fase III per le infezioni del piede diabetico in Indonesia. Questi sforzi mirano a posizionare R327G per le future richieste di autorizzazione all'immissione in commercio presso la FDA e la TGA, inclusa la copertura per la fascite necrotizzante (NF).
Ambito del rapporto sul mercato globale del trattamento della fascite necrotizzante
Secondo quanto riportato nel documento, la fascite necrotizzante è una grave infezione batterica che distrugge rapidamente la fascia, il tessuto connettivo che circonda muscoli, vasi sanguigni e nervi. Viene spesso definita "malattia mangia-carne" a causa dell'esteso danno tissutale che provoca. La condizione richiede un trattamento medico tempestivo, che include antibiotici e spesso la rimozione chirurgica del tessuto necrotico, per prevenire la necrosi tissutale diffusa e le complicazioni sistemiche.
Il mercato del trattamento della fascite necrotizzante è segmentato per tipo di malattia in tipo I, tipo II, tipo III e tipo IV. Per modalità di trattamento, il mercato è suddiviso in terapia antibiotica, intervento chirurgico, terapie adiuvanti e terapia intensiva di supporto. In base all'utente finale, il mercato è suddiviso in ospedali, cliniche specializzate e centri per la cura delle ferite, centri di chirurgia ambulatoriale e contesti di assistenza domiciliare e riabilitativa. Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| tipo I |
| tipo II |
| tipo III |
| Tipo IV |
| Terapia antibiotica |
| Intervento chirurgico |
| Terapie aggiuntive |
| Terapia intensiva di supporto |
| Ospedali |
| Cliniche specialistiche e centri per la cura delle ferite |
| Centri chirurgici ambulatoriali |
| Strutture domiciliari e di riabilitazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di malattia | tipo I | |
| tipo II | ||
| tipo III | ||
| Tipo IV | ||
| Per modalità di trattamento | Terapia antibiotica | |
| Intervento chirurgico | ||
| Terapie aggiuntive | ||
| Terapia intensiva di supporto | ||
| Per utente finale | Ospedali | |
| Cliniche specialistiche e centri per la cura delle ferite | ||
| Centri chirurgici ambulatoriali | ||
| Strutture domiciliari e di riabilitazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita previste per il mercato del trattamento della fascite necrotizzante fino al 2031?
Si prevede che il mercato dei trattamenti per la fascite necrotizzante passerà da 1.46 miliardi di dollari nel 2026 a 2.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.45%.
Quale sottotipo di malattia genera il maggior fatturato nella cura della fascite necrotizzante?
Nel 2025, la fascite necrotizzante polimicrobica di tipo I ha rappresentato il 76.3% del fatturato, in quanto è la forma più comune e solitamente richiede una terapia multi-farmaco, interventi chirurgici ripetuti e una degenza più lunga in terapia intensiva.
Perché la terapia antibiotica si sta diffondendo più rapidamente rispetto ad altre modalità di trattamento?
Si prevede che la terapia antibiotica crescerà a un tasso annuo composto del 9.5% perché gli ospedali utilizzano combinazioni empiriche più complesse per coprire le malattie polimicrobiche, gli organismi resistenti e i patogeni produttori di tossine.
Perché gli ospedali rimangono il principale contesto di utilizzo finale per il trattamento della fascite necrotizzante?
Nel 2025, gli ospedali detenevano il 48.5% delle entrate perché i pazienti necessitano di interventi chirurgici d'urgenza, supporto in terapia intensiva, diagnostica per immagini, microbiologia e sbrigliamento seriale durante la fase acuta.
Quale regione sta registrando la crescita più rapida nel trattamento della fascite necrotizzante?
La regione Asia-Pacifico si sta espandendo a un tasso di crescita annuo composto (CAGR) del 9.8% fino al 2031, grazie all'espansione degli ospedali di terzo livello, alla standardizzazione dei protocolli di trattamento in Cina e al crescente numero di casi di infezioni da batteri Gram-negativi.
Quali fattori limitano un utilizzo più ampio di terapie adiuvanti come le immunoglobuline per via endovenosa (IVIG) e l'ossigenoterapia iperbarica (HBOT)?
Una maggiore diffusione è ostacolata dalla scarsità di studi randomizzati, dal controllo da parte degli enti pagatori, dalle difficoltà di trasporto e dalla concentrazione della capacità di ossigenoterapia iperbarica in alcuni centri ad alto reddito.


