

Dimensioni e quota di mercato dei nebulizzatori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
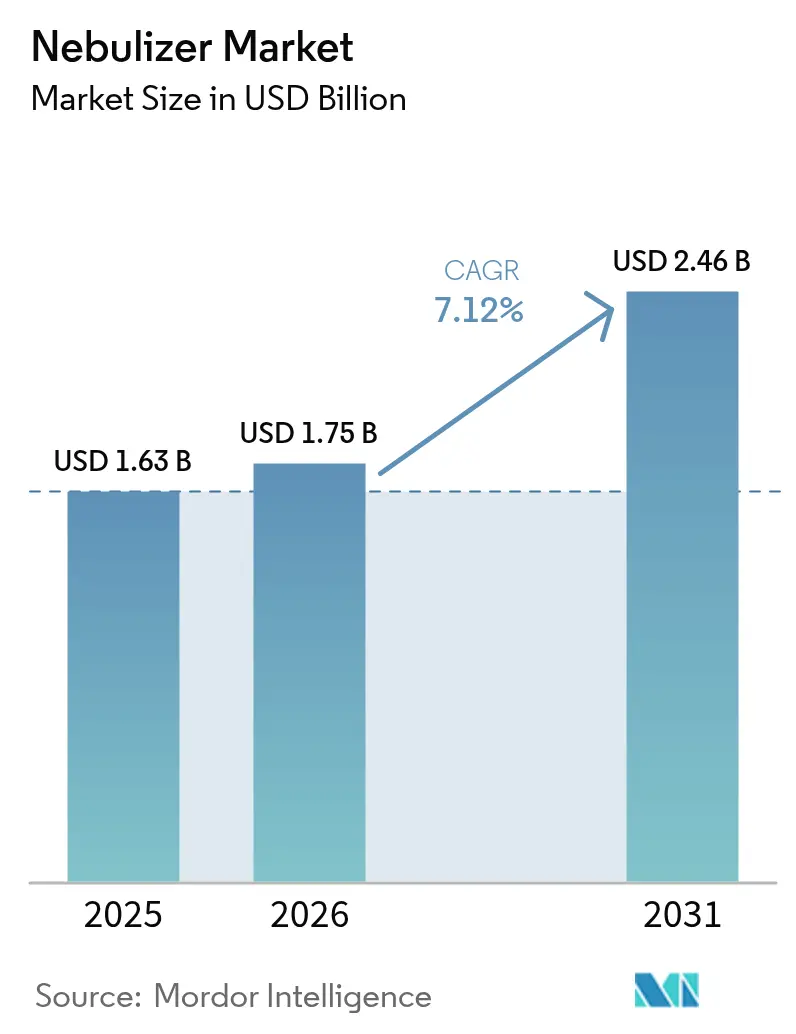
| Dimensione del mercato (2026) | 1.75 miliardo di dollari |
| Dimensione del mercato (2031) | 2.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
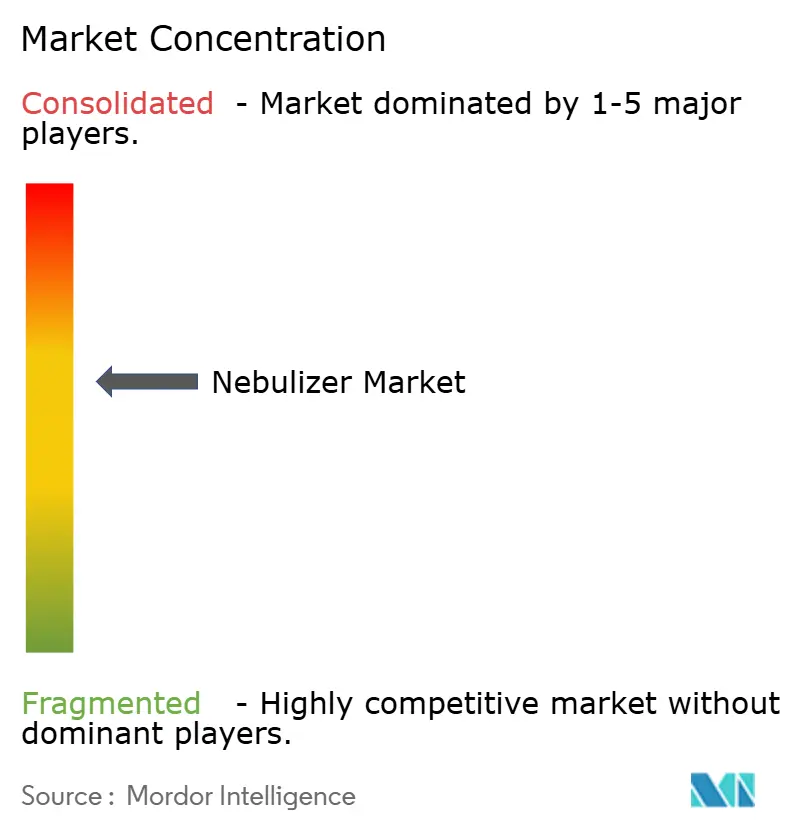
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei nebulizzatori di Mordor Intelligence
Il mercato dei nebulizzatori è stato valutato a 1.63 miliardi di dollari nel 2025 e si stima che crescerà da 1.75 miliardi di dollari nel 2026 a 2.46 miliardi di dollari entro il 2031, con un CAGR del 7.12% durante il periodo di previsione (2026-2031). La robusta domanda deriva dal costante aumento dei casi respiratori cronici, dalla rapida diffusione dei dispositivi respiratori per l'assistenza domiciliare e dai continui progressi nella tecnologia mesh che riduce lo spreco di farmaci e accelera i cicli di trattamento. I produttori stanno ampliando le offerte di assistenza connessa che abbinano i nebulizzatori a dashboard cloud, fornendo ai fornitori dati sull'aderenza in tempo reale che contribuiscono a ridurre i costosi ricoveri ospedalieri. L'intensità competitiva è in aumento poiché i produttori di dispositivi si affrettano ad assicurarsi brevetti sulle piastre mesh basate su MEMS, ma il mercato premia le aziende che integrano prestazioni di somministrazione dei farmaci affidabili in fattori di forma portatili e di facile utilizzo. Dal punto di vista geografico, il Nord America è il principale produttore di fatturato, mentre l'area Asia-Pacifico registra la crescita incrementale più forte, grazie all'incidenza delle malattie causate dall'inquinamento e agli investimenti governativi nelle infrastrutture per l'assistenza primaria.
Punti chiave del rapporto
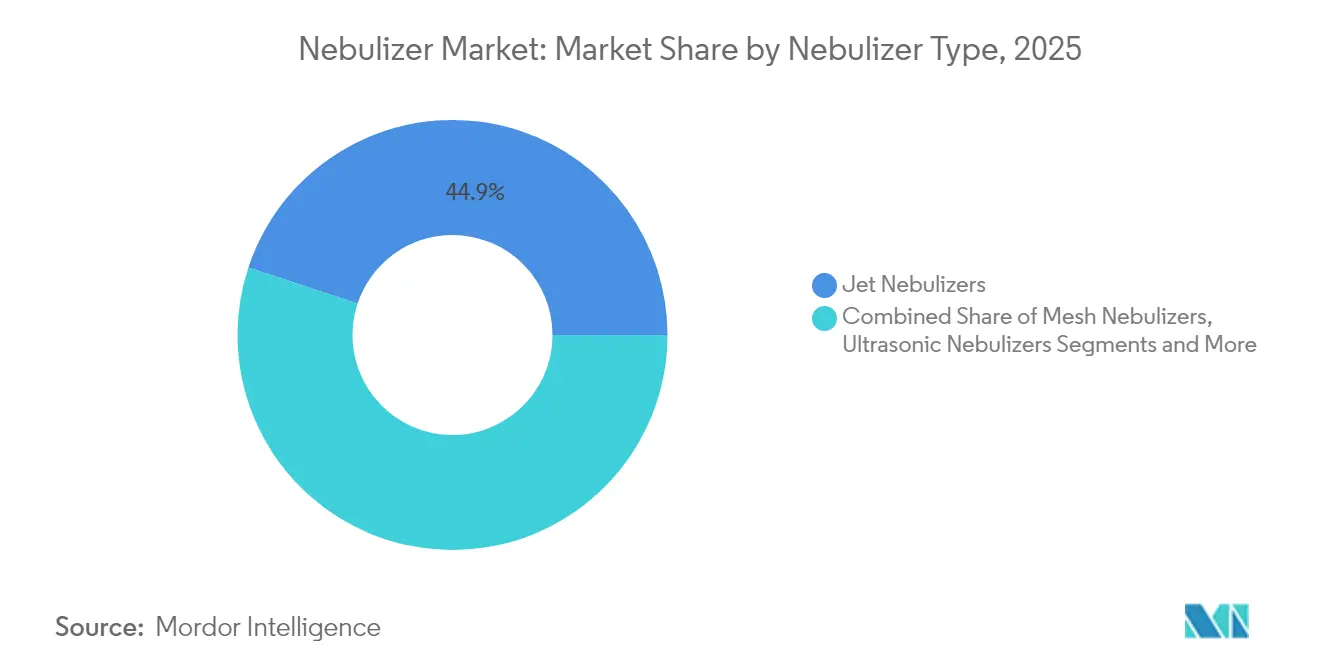
- In base al tipo di nebulizzatore, i nebulizzatori a getto hanno dominato il mercato con il 44.92% nel 2025, mentre si prevede che i nebulizzatori a rete cresceranno a un CAGR dell'11.02% entro il 2031.
- In termini di portabilità, nel 2025 le unità da tavolo hanno rappresentato il 50.84% del mercato dei nebulizzatori, mentre i modelli portatili e palmari stanno crescendo a un CAGR del 10.56%.
- Per canale di vendita, gli acquisti istituzionali diretti hanno rappresentato il 47.05% delle dimensioni del mercato dei nebulizzatori nel 2025; la vendita al dettaglio online registra il CAGR più elevato previsto, pari al 9.62% fino al 2031.
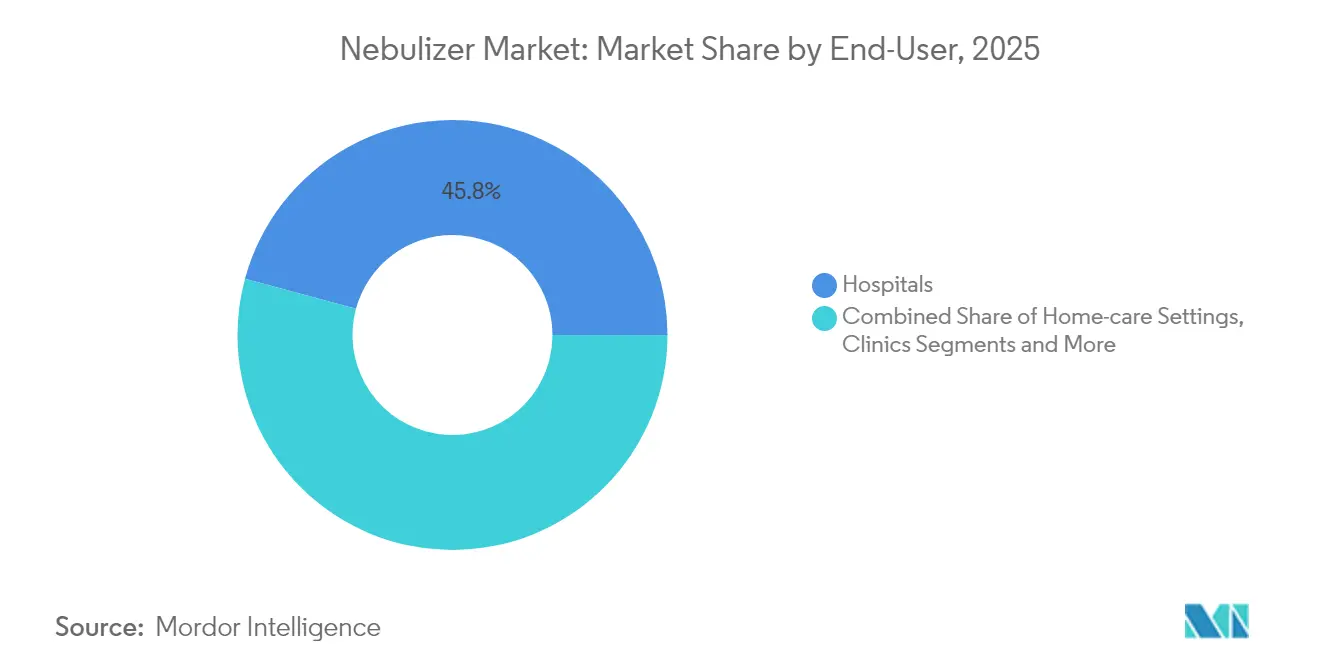
- In base all'utente finale, nel 2025 gli ospedali detenevano il 45.78% della quota di mercato dei nebulizzatori e si prevede che le strutture di assistenza domiciliare cresceranno a un CAGR del 10.29% fino al 2031.
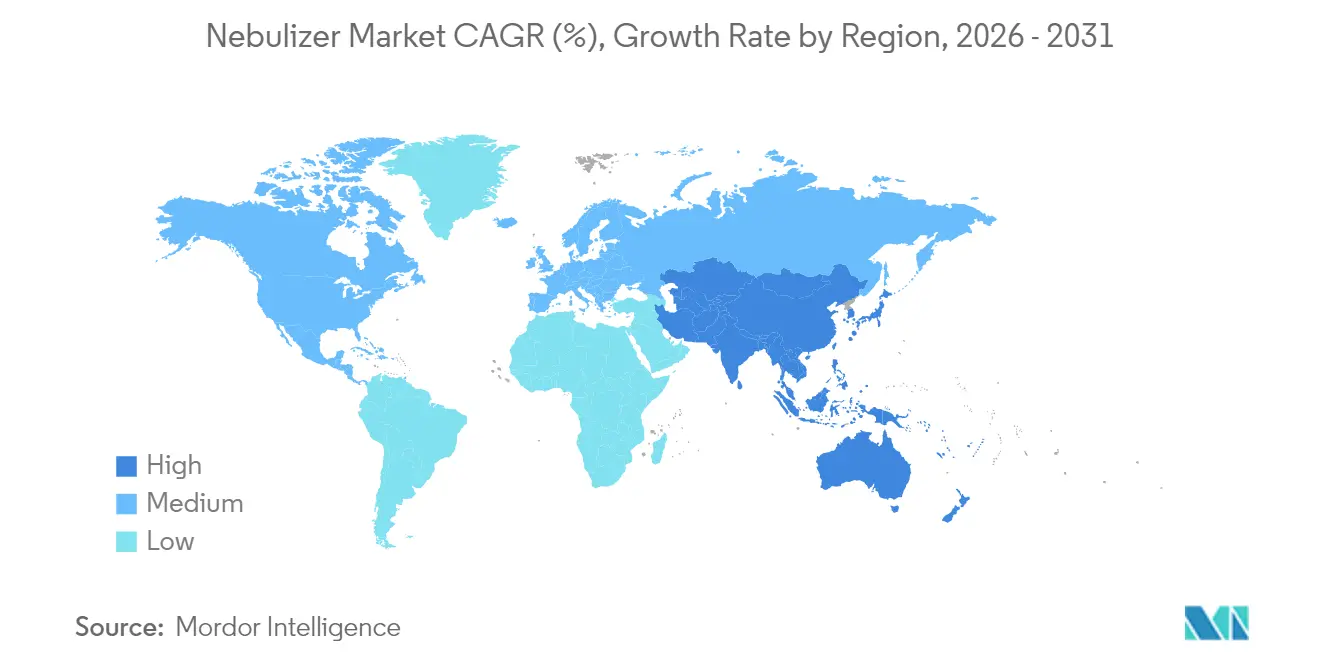
- In termini geografici, il Nord America ha conquistato il 38.11% della quota di mercato dei nebulizzatori nel 2025, mentre l'area Asia-Pacifico è destinata a registrare un CAGR del 9.51%, il più rapido a livello mondiale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei nebulizzatori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza delle malattie respiratorie croniche | + 2.1% | Globale con focus sui cluster urbani dell'APAC | Medio termine (2-4 anni) |
| Crescente domanda di dispositivi per l'assistenza sanitaria domiciliare | + 1.8% | Nord America ed Europa, espansione nell'APAC | A breve termine (≤ 2 anni) |
| Aumento della base della popolazione geriatrica | + 1.4% | Globale, in particolare Giappone, Germania, Italia | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei nebulizzatori a rete | + 1.2% | Nord America ed Europa con adozione emergente nell'APAC | Medio termine (2-4 anni) |
| Integrazione con piattaforme di monitoraggio remoto dei pazienti | + 0.9% | Nord America, mercati europei selezionati | A breve termine (≤ 2 anni) |
| Adozione di farmaci biologici/liposomiali per inalazione | + 0.7% | Nord America ed Europa con penetrazione APAC limitata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza delle malattie respiratorie croniche
Nel 2024, 392 milioni di persone in tutto il mondo sono state colpite dalla broncopneumopatia cronica ostruttiva (BPCO) e la sua prevalenza continua ad aumentare nelle città con elevati livelli di inquinamento da particolato [1] Organizzazione Mondiale della Sanità, “Global Health Observatory Data Repository”, WHO, who.int . Il crescente carico sintomatico spinge i pazienti a cercare una terapia quotidiana che eroghi particelle di aerosol fini in modo efficiente, un requisito clinico che privilegia i nebulizzatori a rete e a getto rispetto agli inalatori tra gli anziani con bassa forza inspiratoria. Nelle megalopoli dell'Asia-Pacifico, le unità di pneumologia ospedaliera segnalano un esordio più precoce della BPCO moderata, il che spinge le campagne di salute pubblica a sovvenzionare i kit respiratori per l'assistenza domiciliare. La persistente tendenza epidemiologica è alla base della visibilità della domanda a lungo termine, incoraggiando i produttori di dispositivi ad aumentare la capacità produttiva nei centri di produzione in Cina e Malesia. I ministeri della salute in India e Indonesia hanno già individuato i dispositivi respiratori come importazioni prioritarie all'interno dei piani di approvvigionamento nazionali che enfatizzano la gestione della malattia a livello comunitario.
Crescente domanda di dispositivi per l'assistenza sanitaria domiciliare
I pagatori nordamericani ed europei hanno intensificato gli sforzi per spostare l'assistenza cronica fuori dagli ospedali, un cambiamento consolidato quando i Centers for Medicare & Medicaid Services hanno ampliato il rimborso per le apparecchiature respiratorie durevoli nel 2024 [2] Centers for Medicare & Medicaid Services, “Coverage Guidelines Update,” CMS, cms.gov . Le norme aggiornate classificano i nebulizzatori come strumenti essenziali per l'uso domestico, il che sta contribuendo a ridurre le visite al pronto soccorso fino al 23% nelle coorti di pazienti con BPCO. I fornitori di dispositivi hanno risposto con modelli abilitati Bluetooth che caricano i registri di dosaggio sulle dashboard dei fornitori, una funzionalità in linea con i contratti di pagamento basati sul valore. Le agenzie di assistenza domiciliare ora abbinano i nebulizzatori ai servizi di tele-infermieristica, creando entrate di tipo annuo legate al monitoraggio remoto. Programmi simili stanno comparendo in Corea del Sud e a Singapore, il che suggerisce che il modello si diffonderà nei mercati ad alto reddito dell'APAC nei prossimi due anni.
Aumento della base della popolazione geriatrica
La popolazione mondiale di età pari o superiore a 65 anni sta aumentando del 3% annuo e si prevede che la coorte raggiungerà 1 miliardo entro il 2030, con forti concentrazioni in Giappone, Germania e Italia. Gli anziani vivono con una ridotta capacità polmonare, che li rende suscettibili al broncospasmo e alle infezioni delle vie aeree inferiori che richiedono l'uso di broncodilatatori per aerosol. Gli ospedali in Italia hanno registrato un aumento del 17% delle prescrizioni ambulatoriali di nebulizzatori nel 2024, mentre le assicurazioni giapponesi hanno lanciato programmi di incentivazione che rimborsano le unità portatili per ridurre i ricoveri ripetuti. L'ergonomia dei dispositivi ora presenta pulsanti più grandi, segnali acustici e spegnimento automatico per soddisfare le esigenze degli anziani che potrebbero avere difficoltà di destrezza o declino cognitivo. L'aumento demografico innesca quindi una crescita a lungo termine per il mercato dei nebulizzatori, ampliando la base di pazienti idonei alla terapia.
Progressi tecnologici nei nebulizzatori a rete
La FDA statunitense ha autorizzato tre piattaforme MEMS-mesh nel 2024, ciascuna delle quali produce goccioline da 1-5 micron con una perdita di farmaco fino al 40% inferiore rispetto ai sistemi a getto tradizionali. Omron e Philips hanno rapidamente ottenuto la licenza per i modelli MEMS, riducendo le finestre di trattamento a meno di quattro minuti per dosi di albuterolo da 2.5 ml. La riduzione degli sprechi è fondamentale nell'inalazione di farmaci biologici, dove una fiala può costare più di 1,000 dollari, spingendo gli ospedali a condurre analisi farmacoeconomiche che favoriscono in modo schiacciante la somministrazione tramite mesh. I rendimenti di produzione stanno migliorando man mano che i fornitori perfezionano la deposizione per sputtering delle mesh in acciaio inossidabile, riducendo il costo unitario del 12% nell'ultimo anno. Con l'aumento delle economie di scala, gli analisti prevedono che i dispositivi mesh sottrarranno quote di mercato incrementali ai modelli a ultrasuoni in Nord America e in Europa occidentale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Perdita di farmaco durante la somministrazione di aerosol | -1.3% | Globale, acuto nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| Concorrenza di MDI e DPI | -1.1% | Globale, più forte nelle economie sviluppate | A breve termine (≤ 2 anni) |
| Costi elevati di QA/QC per le piastre a rete basate su MEMS | -0.8% | Centri di produzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Rimborso limitato per i nebulizzatori intelligenti | -0.6% | Regioni in via di sviluppo e mercati sviluppati selettivi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Perdita di farmaco durante la somministrazione di aerosol
I dispositivi a getto tradizionali disperdono tra il 60% e l'80% del farmaco nell'ambiente circostante, un'inefficienza segnalata dall'Agenzia europea per i medicinali (EMA) nelle sue linee guida del 2024 sui prodotti per inalazione [3] Agenzia europea per i medicinali, "Linee guida sui prodotti per inalazione", EMA, ema.europa.eu . Gli enti pagatori in America Latina e in alcune parti del Sud-est asiatico considerano tale spreco economicamente insostenibile quando si trattano anticorpi monoclonali costosi. Gli ospedali, pertanto, limitano l'uso dei nebulizzatori a soluzioni di fluticasone e broncodilatatori con un costo per dose inferiore, frenando le vendite unitarie. I produttori stanno affrontando il problema con maschere con valvola e sensori di flusso attivati dal respiro, ma devono ancora dimostrare che questi accessori riducono gli sprechi senza gonfiare il prezzo di acquisto oltre i limiti accettabili per gli enti pagatori. Finché non saranno dimostrati vantaggi quantificabili, i comitati di rimborso continueranno a esaminare attentamente l'efficienza dei dispositivi, limitandone una più ampia diffusione.
Concorrenza di MDI e DPI
Le principali case farmaceutiche hanno lanciato formulazioni in polvere secca di molecole precedentemente nebulizzate alla fine del 2024, vantando una praticità tascabile che piace ai pazienti attivi. I DPI erogano dosi dosate con un'uniformità di contenuto pressoché perfetta, una qualità apprezzata dagli pneumologi che apprezzano la precisione del dosaggio per i farmaci biologici. Insieme all'assenza di routine di pulizia, gli inalatori conquistano il favore dei pazienti più giovani con BPCO e degli asmatici, sottraendo potenziali vendite al mercato dei nebulizzatori. I produttori di dispositivi a getto e a ultrasuoni cercano di contrastare la tendenza sottolineandone l'efficacia nei pazienti con flusso inspiratorio compromesso, ma questo messaggio clinico si scontra con l'incessante marketing dei DPI da parte dei consumatori. La conseguente rivalità tra i prodotti modererà i tassi di adozione dei nebulizzatori nelle economie più ricche nei prossimi due anni.
Analisi del segmento
Per tipo di nebulizzatore: la tecnologia Mesh determina un cambiamento di qualità superiore
I modelli Jet hanno mantenuto il 44.92% della quota di mercato dei nebulizzatori nel 2025, ma le unità mesh stanno registrando la crescita più rapida, spingendo il segmento a un CAGR dell'11.02% fino al 2031. Questo cambiamento riflette la disponibilità dei contribuenti a pagare di più per dispositivi che riducono gli sprechi di farmaci e accorciano le sessioni di trattamento. Le piastre mesh realizzate in nichel elettroformato offrono tolleranze submicroniche, garantendo un'uniformità di distribuzione del farmaco che ne aumenta il valore terapeutico. Gli ospedali utilizzano piattaforme mesh per somministrare antibiotici e farmaci biologici il cui profilo di costo elevato amplifica il vantaggio economico derivante dal minor spreco di farmaci. L'ampliamento del menu clinico e l'incremento della durata della batteria segnalano una trazione sostenuta per le tecnologie mesh in ambito di terapia intensiva, ambulatoriale e domiciliare.
I dispositivi a ultrasuoni svolgono ruoli di nicchia in cui la silenziosità è importante, come nei reparti neonatali, ma la loro quota globale si sta stabilizzando, poiché la produzione di kit a getto rimane conveniente per le gare d'appalto su larga scala nei mercati emergenti. Gli analisti di mercato prevedono che il calo dei costi dei componenti mesh spingerà i sistemi mesh verso fasce di prezzo medie entro il 2027, consolidandone il ruolo di tecnologia di riferimento per la terapia cronica. I brevetti depositati presso l'Ufficio Brevetti e Marchi degli Stati Uniti indicano un'attiva attività di ricerca e sviluppo, con aziende che stanno perfezionando la geometria dell'apertura delle mesh per accogliere sospensioni liposomiali senza intasamenti. Questi miglioramenti iterativi rafforzano la competitività delle mesh nel mercato dei nebulizzatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla portabilità: le soluzioni mobili guadagnano terreno
I dispositivi da tavolo hanno rappresentato il 50.84% del fatturato globale nel 2025, grazie all'utilizzo dominante nei reparti di degenza, ma le apparecchiature portatili e palmari stanno crescendo a un CAGR del 10.56%. Gli adulti in età lavorativa danno priorità ai trattamenti che si adattano alle routine di viaggio e agli spostamenti, un comportamento che spinge i responsabili degli acquisti verso design leggeri e alimentati a batteria. I produttori integrano la ricarica USB-C e alloggiamenti in polimero antimicrobico per soddisfare le aspettative di mobilità e igiene. Gli ospedali si affidano ancora a compressori alimentati dalla rete elettrica per le terapie di broncodilatazione continua, ma i team di pianificazione delle dimissioni ora raccomandano alternative portatili per ridurre al minimo il rischio di riammissione.
Si prevede che il mercato dei nebulizzatori portatili raggiungerà 1.11 miliardi di dollari entro il 2031, pari a quasi il 45.12% del fatturato globale, grazie a moduli mesh sempre più sottili ed efficienti dal punto di vista energetico. Questa convergenza sfuma le distinzioni storiche tra dispositivi domestici e clinici, creando un ecosistema in cui i pazienti possono passare da un ambiente di cura all'altro senza dover ricorrere a hardware separato. Di conseguenza, i partner di canale, tra cui farmacie e rivenditori online, stanno riprogettando i processi di evasione degli ordini per le spedizioni ricorrenti di accessori legate alla crescente base installata di sistemi portatili.
Per canale di vendita: la trasformazione digitale rimodella la distribuzione
Gli ordini istituzionali diretti hanno rappresentato il 47.05% del mercato dei nebulizzatori nel 2025 e rimangono cruciali per l'adozione precoce di dispositivi avanzati. Le organizzazioni di acquisto collettive ospedaliere negoziano contratti triennali che abbinano l'acquisizione dei dispositivi con accordi di manutenzione, garantendo flussi di entrate prevedibili agli operatori storici. Ciononostante, le piattaforme di e-commerce hanno registrato un CAGR del 9.62%, poiché i consumatori hanno acquisito fiducia nell'acquisto online di apparecchiature mediche durevoli. I tassi di clic sono aumentati in seguito all'espansione della telemedicina durante la pandemia, spingendo i marchi a investire in vetrine digitali dirette al consumatore.
Il canale online ora consolida la fidelizzazione attraverso programmi di spedizione automatica per tappi e filtri a rete di ricambio, una leva di redditività assente nei tradizionali contratti istituzionali. Le catene di farmacie preservano la rilevanza integrando il ritiro a bordo strada e la consulenza del farmacista, allineandosi ai pazienti che apprezzano la consulenza di persona. La trasformazione del canale di vendita mette in luce l'analisi dei dati come strumento competitivo, poiché la cronologia degli ordini aiuta i fornitori ad anticipare la domanda di materiali di consumo e a ottimizzare i flussi di lavoro della supply chain.
Per utente finale: il segmento dell'assistenza domiciliare guida la crescita
Gli ospedali rappresentavano il 45.78% del fatturato totale nel 2025, ma l'adozione dell'assistenza domiciliare sta accelerando a un CAGR del 10.29%, poiché i pagatori si stanno orientando verso strutture di assistenza a basso costo. I fornitori di apparecchiature durevoli ora spediscono kit pronti all'uso che abbinano i nebulizzatori alla connettività Wi-Fi, consentendo ai medici di adattare la terapia da remoto. Questo modello è in linea con i nuovi codici di rimborso che premiano il monitoraggio continuo piuttosto che gli interventi episodici. Cliniche e centri chirurgici ambulatoriali continuano a svolgere un ruolo di collegamento avviando protocolli terapeutici prima del rientro a casa dei pazienti.
Si prevede che la quota di mercato dei nebulizzatori per uso domestico raggiungerà il 31.84% entro il 2031, grazie al miglioramento della facilità d'uso dei dispositivi. Le linee guida ISO 13485, aggiornate nel 2024, enfatizzano la mitigazione del rischio per gli utenti non professionisti, spingendo i produttori a riprogettare le interfacce con simboli intuitivi e istruzioni di pulizia automatiche. Le linee di assistenza tecnica da remoto riducono ulteriormente le barriere, garantendo agli operatori sanitari che potrebbero non avere una formazione clinica di poter risolvere problemi minori senza dover tornare in ospedale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei nebulizzatori in Nord America
Il Nord America ha dominato con una quota di fatturato del 38.11% nel 2025, supportata da una solida copertura assicurativa e dall'adozione precoce di piattaforme sanitarie connesse. Il percorso più chiaro della FDA per i moduli software-as-a-medical-device ha accelerato le autorizzazioni per i dispositivi mesh, consentendo ai fornitori di integrare l'hardware terapeutico con dashboard di aderenza digitale. Le grandi reti di erogazione integrate ora integrano i feed di dati dei nebulizzatori nelle cartelle cliniche elettroniche, facilitando l'analisi a livello di popolazione che identifica i pazienti non aderenti.
Mercato europeo dei nebulizzatori
L'Europa segue con una crescita stabile a una cifra media, ancorata in Germania, Francia e Regno Unito, dove i sistemi ospedalieri apprezzano la tecnologia mesh per le popolazioni pediatriche e geriatriche. Il Regolamento sui dispositivi medici dell'Unione Europea richiede la dimostrazione dell'efficacia clinica e la sorveglianza post-commercializzazione, favorendo le aziende consolidate che possiedono un portafoglio di evidenze consistente. L'Europa meridionale opta per dispositivi a getto a costi contenuti, ma sta introducendo progetti pilota che testano unità mesh portatili nei programmi di ossigenoterapia domiciliare.
Mercato dei nebulizzatori nella regione Asia-Pacifico
La regione Asia-Pacifico si distingue con un CAGR del 9.51%, favorito dallo smog urbano e dalla prevalenza del fumo che aumentano i casi di malattie respiratorie. La National Medical Products Administration cinese ha approvato 12 nuovi modelli di nebulizzatori nel 2024, sottolineando il sostegno delle autorità di regolamentazione ai produttori nazionali. I sussidi previsti dal progetto Healthy China 2030 incentivano le cliniche di comunità, alimentando la domanda di kit a getto a basso costo, oltre alle esportazioni di mesh di alta qualità. Giappone e Corea del Sud si concentrano su linee portatili che si rivolgono alle fasce di età più anziane che richiedono una terapia in movimento, ampliando così la base installata di materiali di consumo. Le economie emergenti del Sud-Est asiatico rimangono sensibili ai prezzi, ma rappresentano un potenziale di crescita latente una volta che i sistemi di rimborso saranno maturi.
Panorama normativo
I nebulizzatori venduti per l'interfaccia diretta con il paziente negli Stati Uniti sono soggetti alle normative FDA sui dispositivi medici e sono generalmente classificati come dispositivi di Classe II (21 CFR 868.5630), il che comporta requisiti 510(k) in termini di test di prestazione, etichettatura e controlli di progettazione. Parallelamente, alcuni nebulizzatori medicinali non ventilatori (atomizzatori) sono classificati come dispositivi di Classe I e possono essere esentati dalla notifica pre-commercializzazione ai sensi del 21 CFR 868.5640, influenzando la pianificazione dell'immissione sul mercato e la completezza della documentazione per le diverse linee di prodotto.
Nelle principali regioni, la conformità è sempre più ancorata a standard armonizzati e linee guida formali per la classificazione. La FDA riconosce la norma ISO 27427:2023 per i test di sicurezza e prestazioni dei sistemi di nebulizzazione per uso generale (inclusi i modelli a nebulizzazione continua e ad azionamento respiratorio), che supporta pacchetti di verifica standardizzati per le richieste di autorizzazione a livello globale. In Europa, i nebulizzatori e i dispositivi per la somministrazione per inalazione devono essere conformi al Regolamento UE sui dispositivi medici (MDR 2017/745), con la MDCG 2021-24 utilizzata come riferimento applicato per la classificazione ai sensi dell'Allegato VIII e per definire le aspettative in merito alle evidenze cliniche e alla sorveglianza post-commercializzazione.
Panorama competitivo
Il mercato dei nebulizzatori mostra una moderata frammentazione, con i primi cinque fornitori che rappresentano vendite globali significative. Philips basa la propria scala sulla sua solida base brevettuale sull'atomizzazione mesh, mentre Omron sfrutta il valore del marchio consumer per ampliare la propria presenza al dettaglio. Entrambe le aziende puntano su strategie di ecosistema, integrando i dispositivi con servizi cloud e abbonamenti a materiali di consumo. Operatori di secondo livello come PARI Pharma innovano nei sistemi attivati dal respiro adatti agli antibiotici per la fibrosi cistica, guadagnando terreno nei reparti ospedalieri specializzati.
L'attività di acquisizione si è intensificata nel biennio 2024-2025, con le multinazionali alla ricerca di competenze di nicchia. Philips ha integrato le risorse di monitoraggio remoto BioTelemetry per migliorare gli interventi basati sui dati, e Molex si è espansa nelle piattaforme di inalazione combinata acquisendo la tecnologia di Vectura nel gennaio 2025. Nel frattempo, i produttori cinesi Hong Ke e Mindray investono in linee di assemblaggio automatizzate che riducono i costi dei compressori, con l'obiettivo di competere con i marchi occidentali nelle gare d'appalto in Africa e America Latina. Nonostante la concorrenza sui costi, i dispositivi mesh premium difendono i margini attraverso l'evidenza delle prestazioni cliniche e la differenziazione del software, caratteristiche che trovano riscontro negli ospedali con contratti di pagamento basati sui risultati. Nel complesso, il successo dipende dalla padronanza sia dell'affidabilità hardware sia dei servizi di accompagnamento digitali che motivano il coinvolgimento a lungo termine dei pazienti.
Leader del settore dei nebulizzatori
Società Omron
Koninklijke Philips NV
DeVilbiss Healthcare LLC
PARI Pharma GmbH
Vyaire Medical, Inc. (Asahi Kasei Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: DeVilbiss Healthcare ha annunciato il lancio commerciale del concentratore di ossigeno compatto 555, caratterizzato da dimensioni più ridotte e un minore consumo energetico rispetto al modello precedente. Pur non essendo un nebulizzatore, rafforza la posizione di DeVilbiss by Drive nel settore delle apparecchiature per l'assistenza respiratoria domiciliare, dove le offerte integrate e la presenza sul mercato possono influenzare la diffusione dei nebulizzatori e l'accesso ai dispositivi medici presso i fornitori di apparecchiature sanitarie.
- Novembre 2025: OMRON Healthcare ha annunciato che le vendite globali cumulative dei suoi nebulizzatori hanno superato i 50 milioni di unità. Questo traguardo rafforza il vantaggio di OMRON in termini di base installata e offre una leva per i canali di vendita al dettaglio, farmaceutici e online, dove i cicli ripetuti di materiali di consumo e sostituzione supportano la quota di mercato a lungo termine.
- Marzo 2024: Medline ha presentato il nebulizzatore a piccolo volume Hudson RCI TurboMist, progettato per completare la somministrazione del farmaco in soli tre minuti. Cicli di trattamento più rapidi migliorano la produttività negli ambienti clinici e rappresentano un elemento distintivo per gli acquisti istituzionali, dove la durata della terapia e l'integrazione nel flusso di lavoro possono essere importanti quanto il costo di acquisizione del dispositivo.
Ambito del rapporto sul mercato globale dei nebulizzatori
Secondo lo scopo del rapporto, un nebulizzatore è un dispositivo medico che converte il farmaco in nebbia e lo rilascia direttamente nei polmoni. La tecnica di nebulizzazione è comunemente usata per trattare malattie respiratorie, tra cui asma, fibrosi cistica e BPCO. Esistono vari dispositivi che possono essere utilizzati per la nebulizzazione. Alcuni dispositivi sono ricaricabili e quelli alimentati elettricamente sono i più utilizzati. Il mercato del nebulizzatore è segmentato per tipo (nebulizzatore a getto, nebulizzatore a ultrasuoni e nebulizzatore a rete), portabilità (nebulizzatore da tavolo e nebulizzatore portatile), canale di vendita (acquisto diretto e acquisto online) e geografia (Nord America, Europa, Asia-Pacifico). , Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni globali. Il rapporto offre il valore (milioni di dollari) per i segmenti di cui sopra.
| Nebulizzatori a getto |
| Nebulizzatori ad ultrasuoni |
| Nebulizzatori a rete |
| Nebulizzatori intelligenti/connessi |
| Tavolo |
| Portatile/a mano |
| Acquisto diretto/istituzionale |
| Vendita al dettaglio online |
| Farmacie e negozi di droga |
| Ospedali |
| Cliniche |
| Impostazioni di assistenza domiciliare |
| Centri chirurgici ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di nebulizzatore | Nebulizzatori a getto | |
| Nebulizzatori ad ultrasuoni | ||
| Nebulizzatori a rete | ||
| Nebulizzatori intelligenti/connessi | ||
| Per portabilità | Tavolo | |
| Portatile/a mano | ||
| Per canale di vendita | Acquisto diretto/istituzionale | |
| Vendita al dettaglio online | ||
| Farmacie e negozi di droga | ||
| Per utente finale | Ospedali | |
| Cliniche | ||
| Impostazioni di assistenza domiciliare | ||
| Centri chirurgici ambulatoriali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale delle vendite di nebulizzatori nel 2026?
Il fatturato raggiungerà 1.75 miliardi di dollari nel 2026.
Quale tecnologia di dispositivi si espanderà più rapidamente entro il 2031?
I nebulizzatori a rete sono in testa, con un CAGR dell'11.02%.
Con quale rapidità cresce la domanda nella regione Asia-Pacifico?
Si prevede che le vendite nella regione aumenteranno a un CAGR del 9.51%.
Perché i fornitori privilegiano i dispositivi a rete per le terapie biologiche?
Le piattaforme mesh riducono gli sprechi di farmaci fino al 40% e accorciano i tempi di consegna, migliorando il rapporto costo-efficacia dei farmaci biologici costosi.
Quale canale di distribuzione sta registrando la crescita più rapida dopo la pandemia?
La vendita al dettaglio online sta crescendo a un CAGR del 9.62%, poiché i pazienti si stanno spostando sull'e-commerce per attrezzature e materiali di consumo.
In che modo l'aumento dell'assistenza domiciliare sta influenzando le priorità nella progettazione dei nebulizzatori?
I produttori si concentrano su unità portatili e intuitive, dotate di funzionalità di monitoraggio remoto, che soddisfano gli standard di sicurezza ISO 13485 per gli utenti non professionisti.


