

Dimensioni e quota del mercato dei sistemi di combattimento navali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
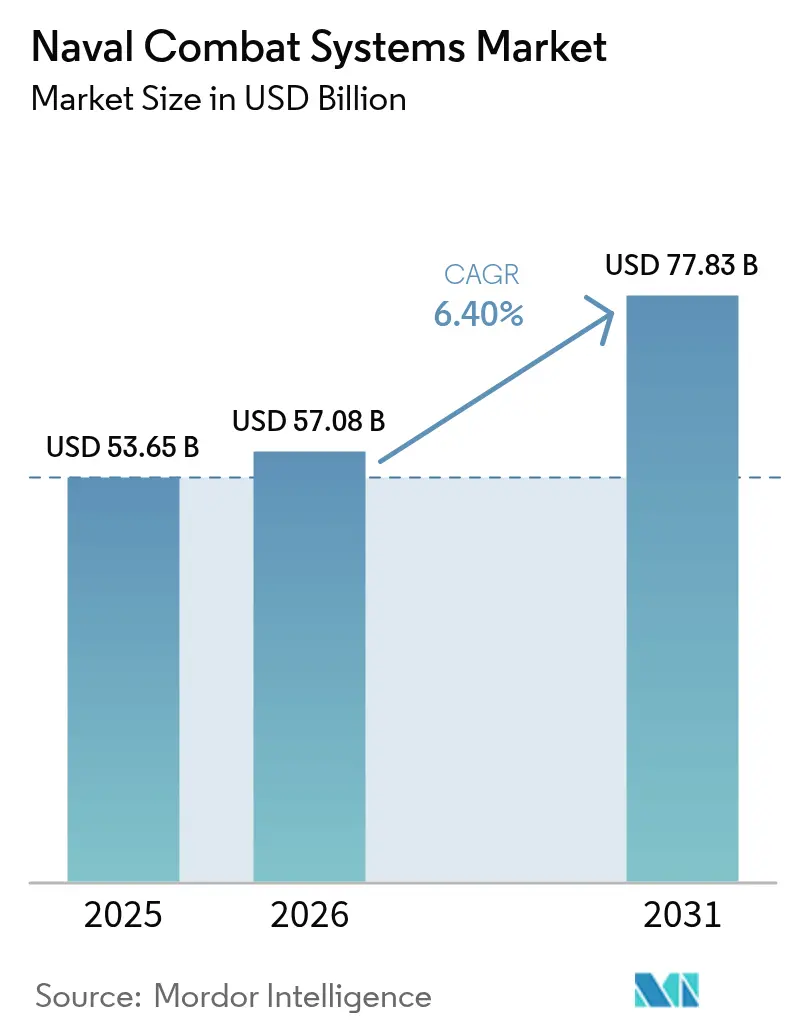
| Dimensione del mercato (2026) | 57.08 miliardo di dollari |
| Dimensione del mercato (2031) | 77.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.40% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di combattimento navali di Mordor Intelligence
Si stima che il mercato dei sistemi di combattimento navale nel 2026 raggiungerà i 57.08 miliardi di dollari, in crescita rispetto ai 53.65 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 77.83 miliardi di dollari, con un CAGR del 6.40% nel periodo 2026-2031. L'attuale espansione è alimentata da programmi di modernizzazione simultanea della flotta, da tecnologie di energia diretta in rapida evoluzione e dal rapido passaggio ad architetture navali distribuite e senza pilota che rimodellano i concetti di missione e i modelli di equipaggio. I crescenti investimenti in suite integrate di gestione del combattimento, la crescente domanda di capacità di guerra elettronica e C4ISR e il costante progresso nelle pipeline DevSecOps rafforzano lo slancio di spesa a lungo termine. Nel frattempo, l'acquisizione accelerata di veicoli di superficie e subacquei senza pilota ridefinisce la struttura della forza navale, consentendo missioni ISR persistenti e missioni di attacco a basso rischio in mari contesi. Il predominio nordamericano è sostenuto dall'ampio budget di modernizzazione della Marina statunitense. Tuttavia, la crescita dell'area Asia-Pacifico supera quella di tutte le altre regioni, poiché la terza portaerei cinese e le contromosse regionali di India, Giappone, Corea del Sud e Australia stimolano cicli di approvvigionamento paralleli.
Punti chiave del rapporto
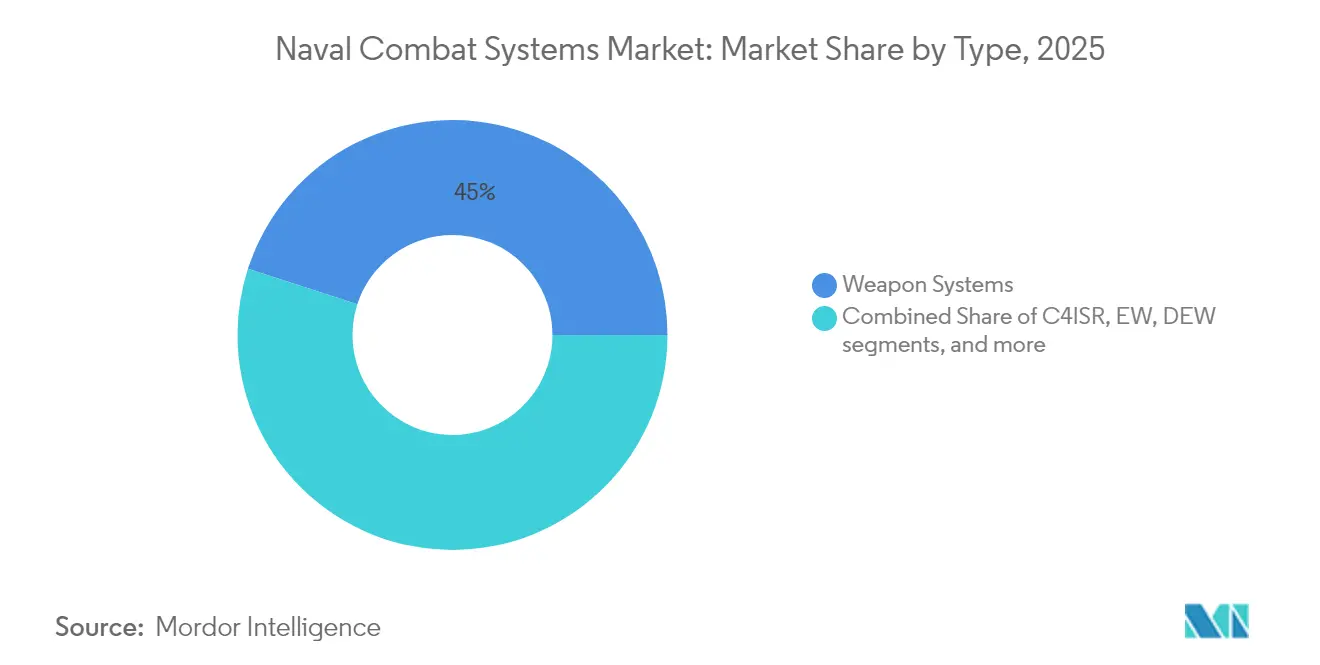
- Per tipologia, i sistemi d'arma hanno dominato il mercato dei sistemi di combattimento navale con il 45.02% nel 2025, mentre si prevede che le armi ad energia diretta cresceranno a un CAGR del 9.44% entro il 2031.
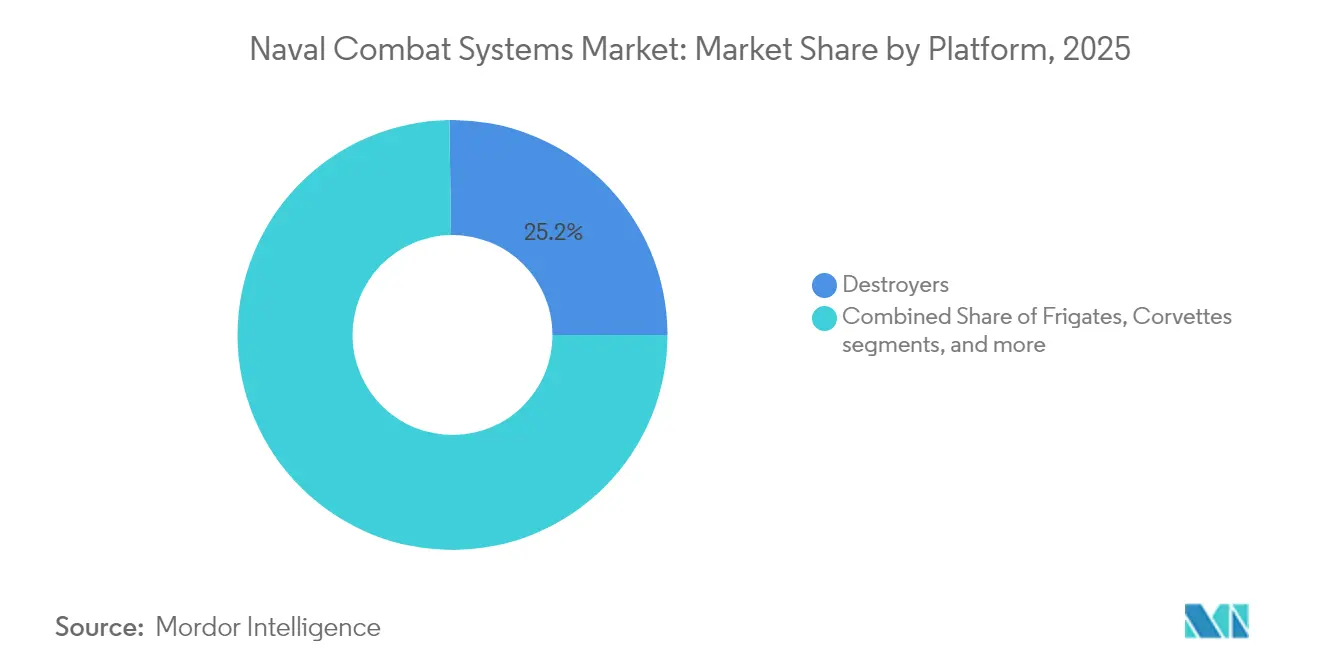
- Per piattaforma, nel 25.23 i cacciatorpediniere rappresentavano il 2025% del mercato dei sistemi di combattimento navali; si prevede che le navi di superficie senza pilota cresceranno a un CAGR dell'8.18% fino al 2031.
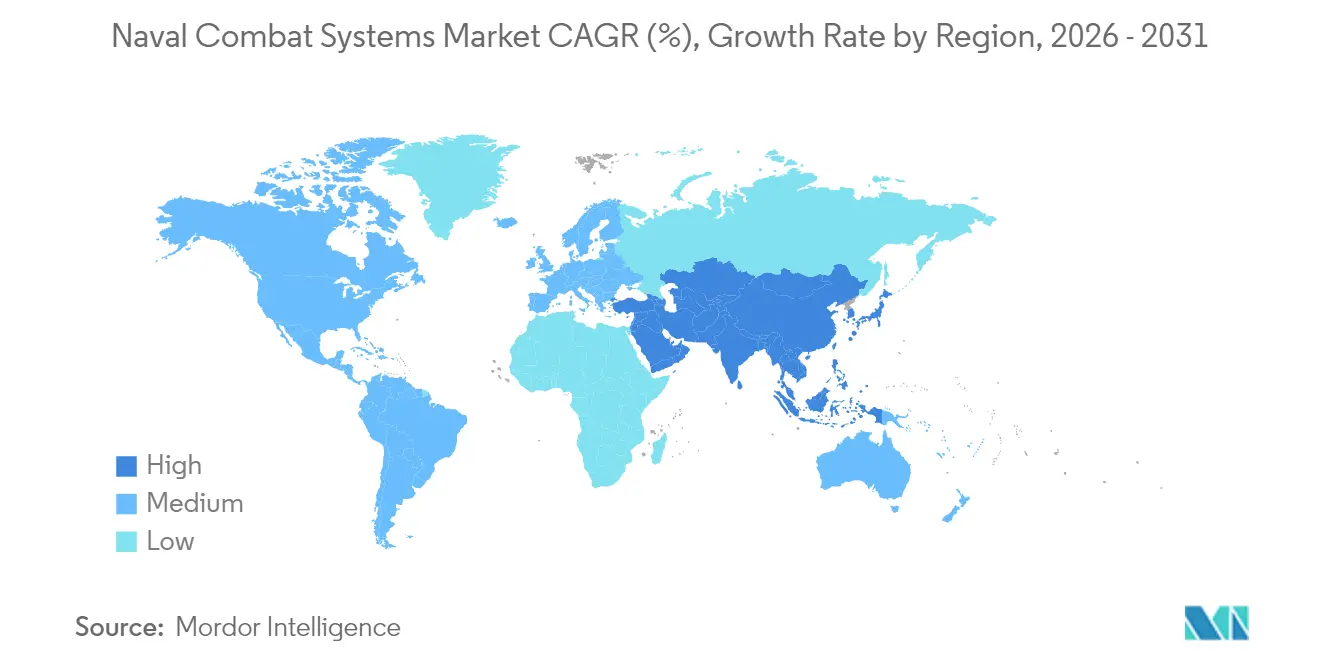
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 37.44% nel 2025, ma l'area Asia-Pacifico registra il CAGR previsto più elevato, pari al 6.58% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di combattimento navale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di modernizzazione della flotta nelle principali marine militari | + 1.8% | Nord America, Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Crescenti tensioni geopolitiche nell’Indo-Pacifico | + 1.5% | Asia-Pacifico, con ricadute su Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rapida adozione di suite integrate di gestione del combattimento | + 1.2% | Global | Medio termine (2-4 anni) |
| Espansione della domanda di guerra elettronica navale (EW) e C4ISR | + 1.0% | Domini marittimi contesi a livello globale | A lungo termine (≥ 4 anni) |
| Passaggio a flotte distribuite di superficie/sottomarine senza pilota | + 0.9% | Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Architetture di “aggiornamento continuo” basate su DevSecOps | + 0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di modernizzazione della flotta nelle principali marine militari
Le iniziative globali di rinnovamento della flotta si stanno allontanando dai cicli di sostituzione dello scafo e si stanno orientando verso acquisti incentrati sulle capacità che richiedono suite di combattimento plug-and-play. Gray Flag 2024 ha convalidato le basi software congiunte che consentono alle navi da guerra alleate di condividere i dati di puntamento in minuti anziché in ore. [1] Kyle Mizokami, “Gray Flag 24 Demonstrates Joint Maritime Integration,” navy.mil L'impegno dell'Australia a più che raddoppiare la sua forza di superficie entro il 2034 determina un passaggio da strutture incentrate sulle fregate a formazioni distribuite che richiedono una fusione avanzata dei sensori. [2] Mike Yeo, “Australia's New Surface Fleet Plan,” defensenews.com Il piano tedesco per il 2035 enfatizza i pacchetti di missione modulari, confermando che gli scafi futuri sopravvivranno al loro primo sistema di combattimento installato. Lo sviluppo congiunto di fregate di nuova generazione da parte del Giappone con l'Australia mostra come i partner mettano in comune la ricerca e lo sviluppo per accelerare l'entrata in servizio. Insieme, queste azioni convogliano finanziamenti costanti nel mercato dei sistemi di combattimento navale e garantiscono una domanda di supporto pluridecennale.
Crescenti tensioni geopolitiche indo-pacifiche
Il dispiegamento della portaerei Fujian da parte di Pechino ha compresso i tempi di acquisizione in tutta l'Asia-Pacifico, spingendo le marine a schierare l'hardware prima del previsto. [3] Jackson Kwok, “Fujian Carrier Readies for Sea Trials,” scmp.com Le pattuglie multilaterali nel Mar Cinese Meridionale illustrano come le coalizioni operative impongano scambi di capacità in tempo reale piuttosto che aggiornamenti cartacei. La capacità anfibia è in forte aumento mentre gli stati regionali si preparano per operazioni distribuite, aumentando la domanda di pacchetti integrati di difesa aerea e attacco. L'impiego di due portaerei giapponesi durante il RIMPAC sottolinea un ritmo di sortite elevato che mette alla prova la resilienza dei sistemi di combattimento in dispiegamenti prolungati. Nuovi forum bilaterali sulla cooperazione industriale della difesa istituzionalizzano i trasferimenti tecnologici che espandono l'impronta del mercato dei sistemi di combattimento navale.
Rapida adozione di suite integrate di gestione del combattimento
La prima certificazione a bordo di una baseline Aegis virtualizzata segna un passaggio decisivo verso il combattimento software-defined. La pipeline DevSecOps classificata di NAVWAR consente il rilascio di codice in tempo reale, aggirando i ritardi di certificazione di diversi mesi. Il mandato "Compilazione per il combattimento in 24 ore" ora definisce le milestone di acquisizione, costringendo i prime a riprogettare le suite legacy per la distribuzione continua. Gli agenti decisionali basati sull'intelligenza artificiale di Saab puntano a console future in cui gli operatori umani supervisionano anziché dirigere gli scontri. Di conseguenza, l'agilità del software, anziché il tonnellaggio di dislocamento, è diventata il principale driver di valore nel mercato dei sistemi di combattimento navali.
Espansione della domanda di guerra elettronica navale e C4ISR
Le moderne operazioni marittime si combattono nello spettro elettromagnetico. I traguardi raggiunti da L3Harris nell'aggiornamento dell'F/A-18 migliorano la letalità dei jammer aerei. Il jammer di nuova generazione ha raggiunto la fase operativa operativa (IOC) nel 2024 ed è in grado di evolvere le minacce attraverso patch software. I moduli radar GaN di Northrop Grumman aumentano la densità di potenza, ma dipendono da una fragile catena di approvvigionamento minerario. Le navi da pattugliamento francesi ora vengono fornite con kit anti-UAS come base di partenza, a dimostrazione di come il C4I della Marina si estenda all'ingaggio dei droni. I contratti di installazione a livello di flotta assegnati a HII confermano che ogni scafo, non solo le ammiraglie, richiede ora robusti nodi di guerra elettronica.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti di bilancio ritardano l'approvvigionamento di aerei da combattimento di superficie | -0.8% | Europa, mercati secondari | A breve termine (≤ 2 anni) |
| Cicli estesi di certificazione dell'integrazione delle armi | -0.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Vulnerabilità informatica delle navi da guerra incentrate sulla rete | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella catena di fornitura dei chip radar GaN | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I limiti di bilancio ritardano l'approvvigionamento di aerei da combattimento di superficie
I limiti ristretti hanno posticipato di due anni la fregata Constellation, con ripercussioni sugli slot di coproduzione alleati e mettendo a dura prova i profili di flusso di cassa dei fornitori. [4] Government Accountability Office, “2025 Weapon Systems Annual Assessment,” gao.gov I pianificatori francesi si trovano di fronte a difficili compromessi tra il mantenimento della flotta attuale e il finanziamento del rinnovo dei cacciatorpediniere Horizon. L'imponente piano di costruzione navale di Canberra deve bilanciare la produzione dei cantieri nazionali con i sottosistemi importati, rischiando una discrepanza nei tempi. Quando i budget sono in ritardo, i cantieri faticano a mantenere flussi di manodopera qualificata, aumentando il costo per tonnellata e rinviando gli acquisti di sistemi di combattimento che alimentano il mercato dei sistemi di combattimento navale.
Cicli estesi di certificazione per l'integrazione delle armi
Le finestre di certificazione medie di 38 mesi ostacolano il rapido passaggio di consegne per il controllo del fuoco su nuovi missili e sensori. L'integrazione del sistema LRASM sull'F-35 rivela come ogni nuova coppia di armi moltiplichi i punti di test di laboratorio, di poligono e di sicurezza informatica. I report del DOT&E mostrano che i test CVN 78 si estendono fino all'anno fiscale 27, a dimostrazione del fatto che le autorizzazioni per armi di grandi dimensioni possono estendersi su diversi cicli di bilancio. A meno che non si maturino percorsi basati sul rischio, questi ritardi freneranno la velocità con cui nuove capacità confluiscono nel mercato dei sistemi di combattimento navali.
Analisi del segmento
Per tipo: i sistemi energetici diretti accelerano la transizione
Le armi a energia diretta hanno registrato la traiettoria più rapida con una previsione di CAGR del 9.44%, supportata dal successo delle prove HELIOS a bordo dei cacciatorpediniere classe Burke che hanno convalidato la stabilità del controllo del raggio in mare. I sistemi d'arma detengono ancora una quota del 45.02% del mercato dei sistemi di combattimento navale per il 2025, riflettendo una domanda persistente di attacco cinetico ma riconoscendo una flessione verso le armi a energia. Le suite per la guerra elettronica hanno ottenuto aumenti di finanziamento pluriennali perché la negazione elettromagnetica domina i conflitti nelle fasi iniziali. I pacchetti C4ISR cavalcano la stessa onda, guidati da una dottrina congiunta multi-dominio che collega sensori spaziali, aerei e di superficie. Il software di combattimento integrato è alla base di ogni pacchetto, consentendo alle marine di distribuire aggiornamenti tra le pattuglie e proteggendo il vantaggio dimensionale del mercato dei sistemi di combattimento navale per i primi in grado di scalare pipeline agili. Le baie di carico dei sistemi navali senza pilota vengono precablate per torrette a energia diretta, garantendo la retrocompatibilità con i futuri moduli ad alta potenza. Gli investimenti in addestramento e simulazione tengono il passo, come dimostra il contratto da 563 milioni di dollari stipulato con JF Taylor, senza il quale gli equipaggi non potrebbero mettere alla prova complesse kill chain multi-dominio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: le navi di superficie senza pilota ridefiniscono la progettazione della forza
I cacciatorpediniere dominano i budget di integrazione di fascia alta, detenendo il 25.23% della spesa per il 2025, ma condividendo la scena con le navi di superficie senza equipaggio, che crescono a un CAGR dell'8.18%. La Jack H. Lucas (DDG 125) ha consegnato unità con SPY-6 e stack Aegis virtualizzati, consolidando i cacciatorpediniere come banchi di prova di prim'ordine per le suite di nuova generazione. Le fregate stanno riprendendo il loro ruolo di asset multi-missione a costi contenuti; l'Australia sta valutando la classe Mogami del Giappone per coprire il rischio di consegna. Le corvette mantengono ruoli di deterrenza regionale, ma si affidano a suite di combattimento esportabili piuttosto che a configurazioni su misura. I sottomarini rimangono strategici, come confermato dal contratto di ammodernamento di mezza vita della classe Ula della Norvegia. Le portaerei hanno il peso maggiore in termini di integrazione e devono affrontare lunghi periodi di certificazione, come dimostrato dai lunghi test della USS Gerald R. Ford. Le navi da combattimento litorali si stanno convertendo alla contromisura mine, mentre i dibattiti sulla sopravvivenza erodono le missioni in mare aperto. I veicoli sottomarini senza pilota si uniscono ai droni di superficie per fornire letalità distribuita. Insieme, questi modelli migliorano la portabilità del software, garantendo che qualsiasi scafo, con o senza pilota, possa gestire kernel di sistemi di combattimento comuni, sostenendo l'espansione a lungo termine del mercato dei sistemi di combattimento navali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei sistemi di combattimento navale del Nord America
Il Nord America ha mantenuto il 37.44% dei ricavi del 2025, posizionandosi come il maggiore contributore al mercato regionale dei sistemi di combattimento navale. Il fatturato della Marina statunitense per l'anno fiscale 25 ha preservato linee di finanziamento multimiliardarie per Aegis, Next Generation Jammer e il programma di droni di superficie a lungo raggio, che ha aggiunto 49 scafi nel 2024. Il contratto ombrello da 3 miliardi di dollari di HII amplifica l'effetto di attrazione della regione sui fornitori di sottosistemi. Allo stesso tempo, le partnership con i cantieri sudcoreani suggeriscono un modello di produzione misto che esternalizza la capacità agli alleati. La fregata CSC canadese e la modernizzazione dell'OPV messicano ampliano la base clienti, sebbene ancora modesta in termini di dollari. In tutta la regione, i primer danno priorità a pipeline DevSecOps sicure per conformarsi alle direttive "zero trust" e proteggere un mercato dei sistemi di combattimento navale in espansione.
Mercato dei sistemi di combattimento navale nella regione Asia-Pacifico
L'Asia-Pacifico è il teatro in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.58% al 2031. Le prove in mare del Fujian hanno innescato un'accelerazione dei rinnovi delle flotte giapponese, indiana e coreana; ciascuna di esse ora integra suite di combattimento ad architettura aperta per garantire la connettività alleata durante le missioni della coalizione. La decisione dell'Australia di raddoppiare la sua flotta di superficie apre un'opportunità da 10 miliardi di dollari, attivamente corteggiata dai cantieri giapponesi che offrono la classe Mogami. L'Hudson Institute riporta che il Giappone potrebbe colmare le lacune di capacità degli Stati Uniti esportando navi da combattimento chiavi in mano, uno scenario che moltiplica gli ordini di sottosistemi radicati nel mercato dei sistemi di combattimento navali. L'adozione da parte dell'India delle suite logistiche KONGSBERG per cinque navi amplia la portata dei fornitori scandinavi.
Mercato europeo dei sistemi di combattimento navale
L'Europa mostra una crescita costante, guidata dalle politiche. Il piano navale di Berlino per il 2035 finanzia suite di combattimento modulari per le fregate F126, dando priorità all'aggiornamento del software rispetto al numero di scafi. Parigi cofinanzia con Roma gli aggiornamenti del cacciatorpediniere Horizon, rafforzando le catene radar e missilistiche franco-italiane. Il progetto Type 83 di Londra promuove un nucleo incentrato sul software, ma si scontra con la necessità di accelerare il passo contro obiettivi di cyber-hardening. Madrid e Oslo aggiornano il tonnellaggio esistente attraverso ristrutturazioni del CMS tramite gara d'appalto. Mentre i bilanci europei aggregati sono inferiori alle spese statunitensi, la ricerca e sviluppo congiunta e le interfacce standardizzate sostengono un mercato dei sistemi di combattimento navale solido e orientato all'esportazione.
Panorama normativo
L'acquisizione e la modernizzazione dei sistemi di combattimento navale sono condizionate da norme di aeronavigabilità, sicurezza e qualificazione specifiche per la difesa, che incidono sui tempi e sui costi di integrazione. Negli Stati Uniti, le modifiche ai sistemi di combattimento di bordo devono essere conformi ai requisiti dell'autorità tecnica della Marina e ai regimi di qualificazione come OPNAVINST 9072.2B (aggiornato al 2024), che disciplina la dimostrazione e la verifica della resistenza agli urti per i sistemi di bordo nuovi e modernizzati, interessando radar, console, lanciatori e armadi per i sistemi di missione.
L'interoperabilità e le operazioni di coalizione aggiungono un ulteriore livello di conformità attraverso la standardizzazione NATO. Gli standard e i profili di interoperabilità NATO (NISP) e i requisiti di interfaccia basati sullo STANAG influenzano i sistemi di comando e controllo (C2), i collegamenti dati e le linee di base del software di gestione del combattimento, spingendo i fornitori a dimostrare la conformità in tutte le flotte alleate. In Europa, le azioni di sicurezza e difesa a livello UE (ad esempio, i meccanismi di finanziamento degli appalti legati al SAFE e le decisioni del Consiglio relative alle operazioni di sicurezza marittima) rafforzano la domanda di sistemi conformi e interoperabili e possono influire sulle tempistiche di approvvigionamento per gli Stati membri che effettuano acquisti urgenti.
Analisi della catena del valore
La catena del valore dei sistemi di combattimento navale si estende dalla ricerca e sviluppo (sensori, guerra elettronica, software di gestione del combattimento, interfacce per armi e protezione informatica) attraverso la stipula di contratti governativi e la selezione delle piattaforme, per poi passare alla produzione nei cantieri navali e all'integrazione dei sistemi di combattimento, seguita dal supporto a lungo termine, dagli aggiornamenti e dalle modernizzazioni di mezza vita. I principali costruttori navali e gli integratori di sistemi di combattimento coordinano architetture multi-vendor (inclusi i modelli di integrazione guidati da Aegis), mentre gli specialisti di sottosistemi forniscono radar, sonar, suite di guerra elettronica, lanciatori e sistemi di calcolo per le missioni, che devono essere qualificati come sistema navale integrato.
L'integrazione e la manutenzione rappresentano una quota significativa del valore a vita del prodotto, poiché le flotte si stanno orientando verso modelli di aggiornamento software continuo (DevSecOps) e aggiornamenti modulari, anziché verso installazioni hardware una tantum. I vincoli a monte rimangono influenti, in particolare per quanto riguarda la microelettronica e i materiali strategici per i radar basati su GaN, nonché le fusioni/forgiature, le munizioni e i componenti per l'accumulo di energia. Le recenti scelte di governance nel settore della costruzione navale, tra cui l'adozione da parte della Marina statunitense di un approccio di gestione della costruzione navale per il programma Medium Landing Ship, illustrano inoltre come le marine militari stiano ampliando la base industriale e modificando i modelli di esecuzione, con conseguenti ripercussioni sulla qualificazione dei fornitori, sulle interfacce e sui flussi di lavoro di test/accettazione per le apparecchiature dei sistemi di combattimento.
Panorama competitivo
La concentrazione del mercato rimane moderata, poiché i primi sfruttano i precedenti di integrazione, mentre i nuovi entranti puntano a micro-nicchie. Lockheed Martin ha virtualizzato Aegis per ridurre le finestre di aggiornamento da mesi a ore, preservando la posizione dominante sui programmi statunitensi e alleati. BAE Systems sfrutta le sinergie tra sistemi di combattimento aereo per promuovere cloud di dati di missione cross-domain. RTX raddoppia i monopoli dei radar al nitruro di gallio, ma copre il rischio di fornitura cofinanziando linee di fabbricazione di wafer alternative. HII abbina la costruzione navale alla proprietà intellettuale dei sistemi autonomi, come dimostra la consegna del Lionfish SUUV, pietra miliare. Saab e Babcock formano coalizioni di medio livello per puntare su velivoli da combattimento di superficie esportabili che incrementino la quota di mercato europea.
L'energia competitiva si sposta verso l'agilità del software. Le piccole aziende che offrono agenti di difesa cibernetica containerizzati si aggiudicano quote di mercato negli aggiornamenti delle flotte obsolete. I componenti aggiuntivi per il controllo del fuoco abilitati dall'IA, esemplificati dall'agente BVR di Saab, minacciano di sostituire i principali operatori più grandi nelle soluzioni puntuali. [5] Gareth Jennings, "Saab AI Agent Advances", flightglobal.com La resilienza della catena di approvvigionamento è ora un grande fattore discriminante; i fornitori con fonti sicure di gallio e terre rare ottengono punteggi più alti nelle valutazioni del rischio. Le joint venture internazionali proliferano, allineando i pool di costi di R&S con le strategie di difesa dell'alleanza e ampliando l'accesso al mercato dei sistemi di combattimento navale.
I Prime rispondono integrando DevSecOps nelle operazioni di controllo operativo (CONOP). I framework di Continuous Authority to Operate consentono ai comandanti di flotta di applicare patch durante i pattugliamenti, erodendo le precedenti barriere in cui i Prime hardware dominavano il supporto post-consegna. La gara ora si concentra su chi può dimostrare di poter eseguire test di integrazione a velocità macchina senza compromettere la sicurezza. Nell'orizzonte temporale previsto, si prevedono collaborazioni verticali più strette tra fonderie di chip, software house e costruttori navali per difendere la posizione nel mercato in espansione dei sistemi di combattimento navale.
Leader del settore dei sistemi di combattimento navali
Lockheed Martin Corporation
Società RTX
Gruppo Thales
BAE Systems plc
Northrop Grumman Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Lockheed Martin ha ricevuto un contratto da 1.38 miliardi di dollari dalla Marina degli Stati Uniti per i servizi di supporto all'integrazione e al collaudo del sistema Aegis a bordo delle navi. L'aggiudicazione rafforza il ruolo di Aegis come framework di integrazione fondamentale per diverse classi di navi e sostiene la domanda di servizi di certificazione, test di laboratorio e integrazione software e hardware per l'intera flotta.
- Giugno 2026: RTX (Raytheon) si è aggiudicata un contratto da 515 milioni di dollari con la Marina degli Stati Uniti per la famiglia di radar SPY-6, che comprende attività di produzione e aggiornamento per tutte le varianti. Il contratto supporta la modernizzazione dei sistemi di difesa aerea e missilistica di fascia alta e costituisce il fulcro di una catena di fornitura di radar che include array, processori e integrazione a bordo delle navi.
- Dicembre 2024: RTX (Raytheon) si è aggiudicata un contratto di produzione da 590 milioni di dollari per il sistema di disturbo a banda media di nuova generazione per la Marina degli Stati Uniti e la Royal Australian Air Force. L'impiego multinazionale di un sistema avanzato di guerra elettronica rafforza la base installata per gli aggiornamenti dei sistemi di attacco elettronico e la relativa integrazione con i sistemi di missione sulle ali aeree delle portaerei e sulle piattaforme alleate.
Ambito e metodologia
Il mercato dei sistemi di combattimento navale comprende gli aspetti tradizionali della categorizzazione delle forze di difesa, compresi i piani di approvvigionamento, aggiornamento e modernizzazione delle risorse navali per migliorare l'abilità delle forze armate globali. Lo studio assimila i dati dalle assegnazioni annuali del bilancio della difesa di vari paesi per sviluppare una panoramica dettagliata e completa delle attuali capacità di difesa navale dei paesi. Il mercato dei sistemi di combattimento navale è segmentato in base a tipo, piattaforma e area geografica. Per tipo, il mercato è segmentato in sistemi d'arma, guerra elettronica e C4ISR. Per piattaforma, il mercato è segmentato in portaerei, cacciatorpediniere, fregate, corvette, sottomarini e altre piattaforme. Altre piattaforme includono navi di supporto, motovedette e navi anfibie. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nei principali paesi in diverse regioni. Le dimensioni e le previsioni del mercato sono state fornite in valore (miliardi di dollari).
| Sistemi d'arma |
| Guerra elettronica (EW) |
| C4ISR |
| Armi ad energia diretta (DEW) |
| Sistemi di combattimento integrati |
| Sistemi marini senza equipaggio |
| Sistemi di simulazione e addestramento |
| Software di gestione del combattimento |
| Portaerei |
| Destroyers |
| fregate |
| corvette |
| sottomarini |
| Navi da combattimento litorali (LCS) |
| Navi di superficie senza pilota (USV) |
| Veicoli subacquei senza equipaggio (UUV) |
| Altre piattaforme |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Sud Africa | ||
| Resto d'Africa | ||
| Per tipo | Sistemi d'arma | ||
| Guerra elettronica (EW) | |||
| C4ISR | |||
| Armi ad energia diretta (DEW) | |||
| Sistemi di combattimento integrati | |||
| Sistemi marini senza equipaggio | |||
| Sistemi di simulazione e addestramento | |||
| Software di gestione del combattimento | |||
| Per piattaforma | Portaerei | ||
| Destroyers | |||
| fregate | |||
| corvette | |||
| sottomarini | |||
| Navi da combattimento litorali (LCS) | |||
| Navi di superficie senza pilota (USV) | |||
| Veicoli subacquei senza equipaggio (UUV) | |||
| Altre piattaforme | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Egitto | ||
| Sud Africa | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di combattimento navali?
Il mercato dei sistemi di combattimento navali è valutato a 57.08 miliardi di dollari nel 2026.
Quanto velocemente crescerà il mercato dei sistemi di combattimento navali entro il 2031?
Si prevede che crescerà a un CAGR del 6.40%, raggiungendo i 77.83 miliardi di USD.
Quale segmento della piattaforma sta crescendo più rapidamente?
Le imbarcazioni di superficie senza equipaggio (USV) registrano l'incremento più rapido, con un CAGR dell'8.18% fino al 2031.
Quale tendenza tecnologica sta rimodellando le decisioni in materia di approvvigionamento?
Molte strategie di acquisizione sono ora guidate da suite di gestione del combattimento virtualizzate e definite dal software, in grado di ricevere aggiornamenti notturni.
Perché i chip al nitruro di gallio rappresentano un problema per il mercato?
Le restrizioni all'esportazione di composti chiave del gallio minacciano i programmi di produzione dei radar, rallentando a breve termine i tempi di implementazione.
Quale regione vedrà la maggiore accelerazione della domanda?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.58%, sostenuta dall'intensificarsi delle tensioni geopolitiche e dai grandi programmi di espansione della flotta.


