

Dimensioni e quota di mercato della vitamina E naturale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
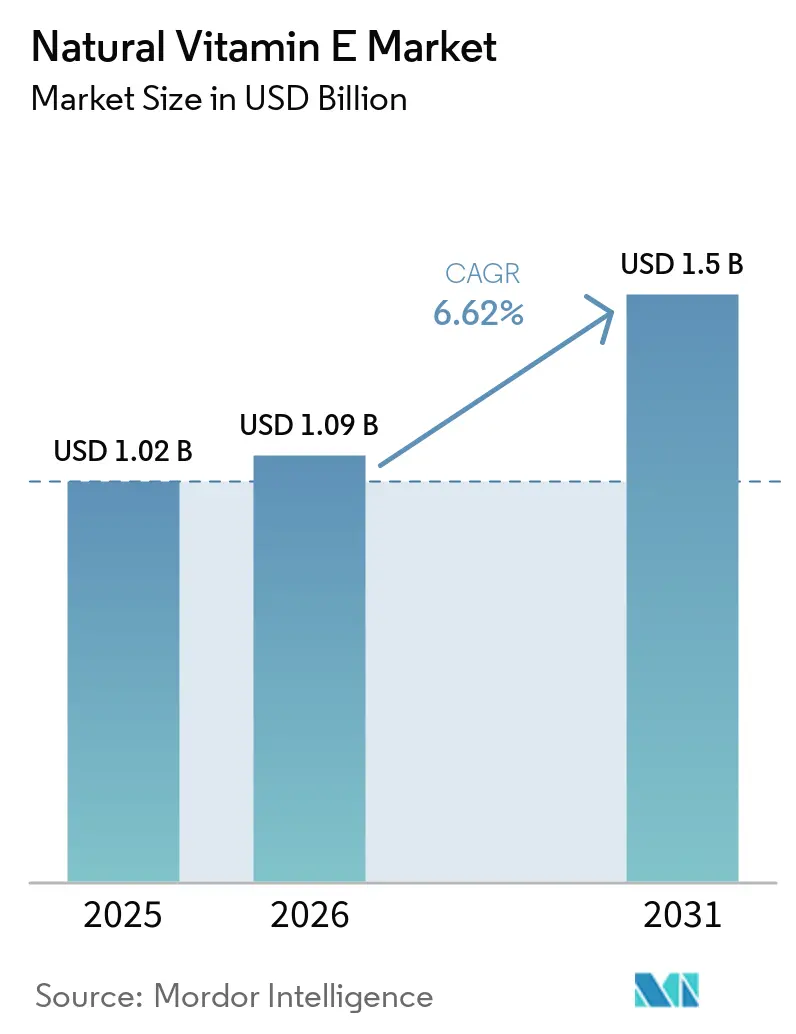
| Dimensione del mercato (2026) | 1.09 miliardo di dollari |
| Dimensione del mercato (2031) | 1.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della vitamina E naturale di Mordor Intelligence
Si prevede che il mercato della vitamina E naturale crescerà da 1.02 miliardi di dollari nel 2025 a 1.09 miliardi di dollari nel 2026 e raggiungerà 1.5 miliardi di dollari entro il 2031, con un CAGR del 6.62% nel periodo 2026-2031. Questa traiettoria sottolinea la solida resilienza della domanda durante i recenti shock della catena di approvvigionamento, in particolare l'interruzione di produzione di BASF Ludwigshafen, e rispecchia la crescente preferenza per le etichette pulite nelle categorie alimentare, degli integratori e dei prodotti di bellezza. Una maggiore convalida normativa, come l'indicazione sulla salute antiossidante dell'Autorità europea per la sicurezza alimentare e le conferme GRAS della FDA statunitense, continua a supportare l'adozione del prodotto.[1]Fonte: EFSA, "Parere scientifico sul livello massimo tollerabile di assunzione di vitamina E", efsa.europa.euIl mercato della vitamina E naturale trae ulteriore vantaggio dalla convergenza tra la prevalenza delle malattie legate allo stile di vita e un più ampio programma di alimenti funzionali, mentre gli operatori regionali accelerano gli investimenti in materie prime diversificate per compensare la volatilità dei prezzi delle materie prime. Il posizionamento competitivo è plasmato dalla differenziazione tecnologica nelle rese di estrazione e nei sistemi di stabilizzazione, nonché dalla ridondanza della catena di approvvigionamento a seguito dell'evento di forza maggiore del 2024.
Punti chiave del rapporto
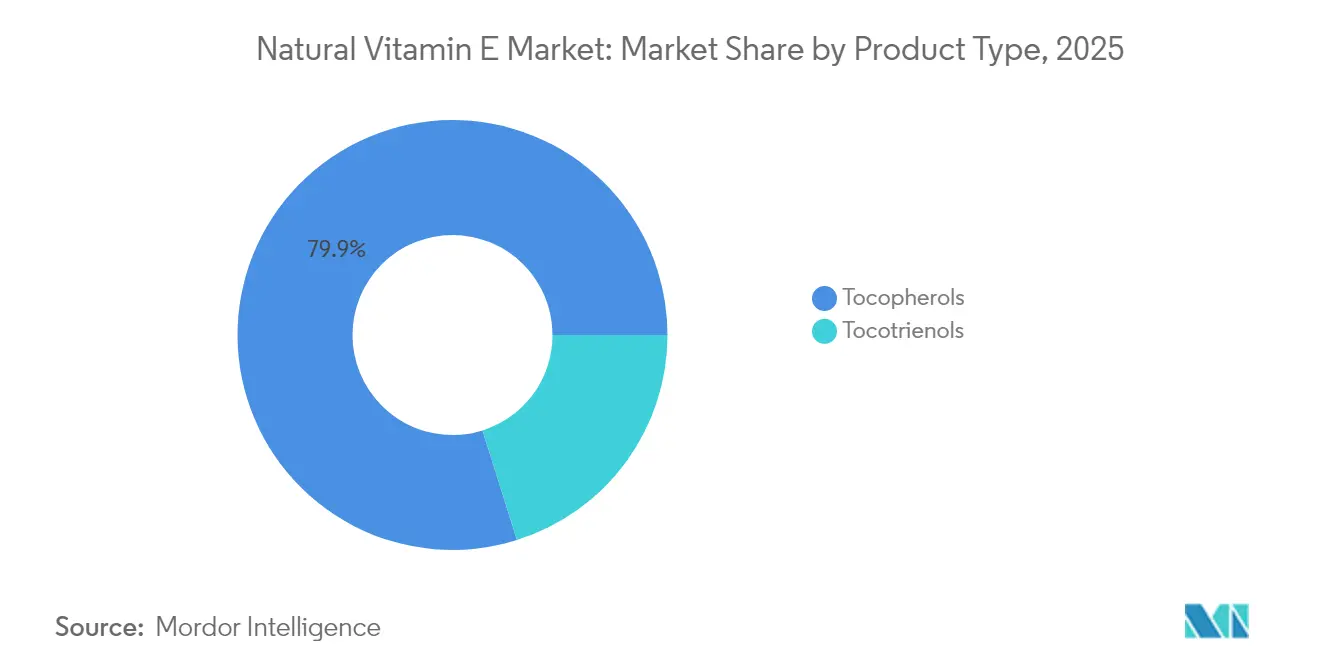
- Per tipologia di prodotto, i tocoferoli hanno dominato il mercato della vitamina E naturale con una quota di mercato pari all'79.85% nel 2025, mentre si prevede che i tocotrienoli avranno il tasso di crescita più rapido, pari all'8.64%, fino al 2031.
- In base alla fonte, nel 46.25 l'olio di soia ha rappresentato il 2025% del mercato della vitamina E naturale, mentre si prevede che l'olio di girasole crescerà a un CAGR del 7.4% entro il 2031, sostenuto dal suo posizionamento non OGM.
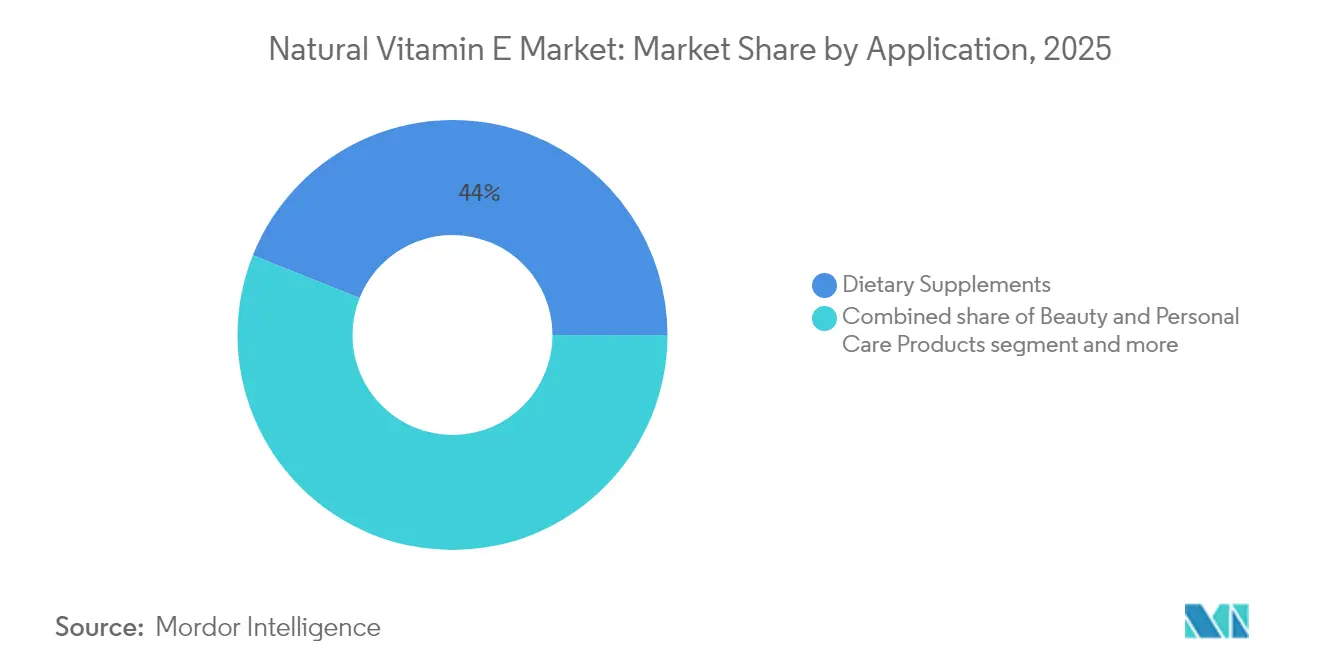
- Per applicazione, nel 2025 gli integratori alimentari rappresentavano il 43.95% del mercato della vitamina E naturale; nel frattempo, si prevede che i prodotti di bellezza e per la cura della persona cresceranno a un vigoroso CAGR del 9.28% nel periodo 2026-2031.
- In termini geografici, la regione Asia-Pacifico ha conquistato una quota di fatturato del 34.75% nel 2025 e si prevede che aumenterà con un CAGR del 7.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della vitamina E naturale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di antiossidanti naturali negli alimenti funzionali | + 1.8% | Globale, con leadership centrale nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di etichette pulite per ingredienti naturali negli integratori alimentari | + 1.5% | Nord America ed Europa, con ricadute sull’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente adozione della vitamina E nei cosmetici e nella cura della persona | + 1.2% | Globale, con la leadership normativa europea | Medio termine (2-4 anni) |
| Crescente incidenza delle malattie legate allo stile di vita | + 1.0% | Globale, con priorità ai mercati sviluppati | A lungo termine (≥ 4 anni) |
| Via libera normativo per una maggiore inclusione di E naturale nei mangimi per animali | + 0.8% | Europa, Nord America, con adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Passare a fonti non OGM e sensibili agli allergeni | + 0.6% | Nucleo del Nord America, secondario dell'Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di antiossidanti naturali negli alimenti funzionali
La formulazione di alimenti funzionali privilegia sempre più gli antiossidanti naturali rispetto alle alternative sintetiche, alimentando una domanda sostenuta di vitamina E naturale in diverse categorie alimentari. Lo status di "Generally Recognized as Safe" (GRAS) della FDA per l'α-tocoferolo acetato derivato da frutta e verdura commestibili, confermato nel dicembre 2018, convalida l'uso della vitamina E naturale come sostituto delle forme sintetiche senza aumentarne l'assunzione con la dieta. Questa approvazione normativa è in linea con il passaggio dei produttori a sistemi di conservazione naturali negli alimenti trasformati, dove la vitamina E svolge una duplice funzione: fortificazione dei nutrienti e miglioramento della stabilità ossidativa. Le preferenze dei consumatori rafforzano questa tendenza della domanda. Secondo un rapporto di Glanbia Nutritionals, il 72% dei consumatori ha preferito bevande funzionali con benefici aggiuntivi per la salute, mentre il 44% ha cercato attivamente prodotti contenenti ingredienti naturali nel 2023/24.[2]Fonte: Glanbia Nutritionals, "Bevande funzionali per supportare il benessere", glanbianutritionals.comQueste statistiche dimostrano la correlazione tra le aspettative di etichetta pulita e il crescente utilizzo di vitamina E naturale nelle bevande funzionali, negli snack fortificati e nei nutraceutici.
Domanda di etichette pulite per ingredienti naturali negli integratori alimentari
La crescente preferenza dell'industria alimentare per gli antiossidanti naturali rispetto alle alternative sintetiche determina una domanda costante di vitamina E naturale in tutte le categorie alimentari. Lo status di Generally Recognized as Safe (GRAS) della FDA per l'α-tocoferolo acetato da frutta e verdura commestibili, confermato nel dicembre 2018, convalida la vitamina E naturale come sostituto delle forme sintetiche senza aumentarne l'assunzione con la dieta. Questa approvazione normativa è in linea con l'adozione da parte dei produttori di sistemi di conservazione naturali negli alimenti trasformati, dove la vitamina E svolge una duplice funzione, tra cui l'arricchimento dei nutrienti e il miglioramento della stabilità ossidativa. Le preferenze dei consumatori supportano ulteriormente questo cambiamento; ad esempio, il rapporto 2024 dell'International Food Information Council indica che il 36% dei consumatori statunitensi associa l'etichettatura naturale o pulita a una maggiore sicurezza del prodotto, dimostrando l'influenza del posizionamento con etichetta pulita sulla fiducia dei consumatori e sulle decisioni di acquisto. [3]Fonte: International Food Information Council, "2024 IFIC Food & Health SURVEY", ific.orgLe linee guida della FDA confermano che la vitamina E naturale fornisce circa il doppio dell'attività biologica delle forme sintetiche grazie al suo maggiore contenuto di RRR-α-tocoferolo. Questi fattori, insieme alla crescente domanda di approvvigionamento con identità preservata e di catene di approvvigionamento trasparenti, affermano la vitamina E naturale sia come componente nutrizionale che come elemento "clean-label" in alimenti funzionali, integratori e bevande fortificate.
Crescente adozione della vitamina E nei cosmetici e nella cura della persona
L'industria cosmetica utilizza sempre più la vitamina E naturale per i suoi benefici funzionali e l'attrattiva per i consumatori. Il Modernization of Cosmetics Regulation Act della FDA, implementato tramite Cosmetics Direct, richiede la registrazione dei prodotti cosmetici contenenti vitamina E, migliorando la trasparenza nella catena di approvvigionamento. Le normative europee si concentrano sulla sostenibilità e sull'approvvigionamento etico, con la Direttiva sulla Due Diligence sulla Sostenibilità Aziendale che impone la verifica della catena di approvvigionamento per le fonti naturali di vitamina E. I progressi nelle tecniche di stabilizzazione della vitamina E, come i complessi di inclusione di ciclodestrina, migliorano la durata di conservazione del prodotto mantenendone al contempo le proprietà antiossidanti. Questo quadro normativo avvantaggia i fornitori che possono gestire efficacemente sia i requisiti degli ingredienti cosmetici che degli integratori alimentari per i prodotti a base di vitamina E naturale.
Crescente incidenza delle malattie legate allo stile di vita
La crescente prevalenza di malattie croniche ha portato a strategie nutrizionali preventive che incorporano la vitamina E naturale come ingrediente chiave in diverse aree terapeutiche. La consultazione congiunta di esperti OMS/FAO ha identificato i cambiamenti nelle abitudini alimentari e negli stili di vita sedentari come fattori di rischio significativi per le malattie croniche, evidenziando il ruolo centrale della nutrizione nelle politiche di sanità pubblica. Questo contesto sanitario supporta l'inclusione della vitamina E negli alimenti funzionali e negli integratori mirati alla salute cardiovascolare, alle funzioni cognitive e ai disturbi metabolici. Il quadro normativo giapponese per gli alimenti funzionali, che include gli alimenti per usi sanitari specifici (FOSHU) e gli alimenti con indicazioni funzionali, stabilisce percorsi chiari per le indicazioni sulla salute della vitamina E. Altri mercati stanno adottando approcci simili. L'attenzione alle prove cliniche avvantaggia i fornitori di vitamina E naturale che possono fornire dati sulla biodisponibilità e sull'efficacia a supporto delle indicazioni sulla salute. Le tendenze di mercato mostrano che le applicazioni per il sollievo dallo stress, il supporto cardiovascolare e le proprietà anti-invecchiamento consentono di ottenere prezzi più elevati per ingredienti a base di vitamina E naturale clinicamente validati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dei distillati di soia, colza e palma | -1.5% | Globale, con concentrazione dell'offerta nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Filiere di fornitura limitate di materie prime certificate non OGM | -1.2% | Centri di domanda del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Controllo degli allergeni e della sostenibilità nei flussi derivati dalla soia | -0.8% | Leadership normativa in Europa, adozione in Nord America | Medio termine (2-4 anni) |
| Concorrenza delle alternative sintetiche | -0.6% | Globale, con segmenti sensibili al prezzo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei distillati di soia, colza e palma
La volatilità dei prezzi delle materie prime crea pressioni sui margini e difficoltà nella pianificazione dell'offerta che limitano la crescita del mercato, in particolare in un momento in cui i mercati dei semi oleosi subiscono perturbazioni legate alle condizioni meteorologiche e tensioni geopolitiche. I dati dell'USDA Economic Research Service indicano scorte finali di soia negli Stati Uniti pari a 455.0 milioni di bushel per la campagna di commercializzazione 2024/25, mentre la produzione globale di colza è diminuita di 1.3 milioni di tonnellate a causa delle ridotte rese nell'UE e in Australia.[4]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Le previsioni di fornitura di soia negli Stati Uniti per il 2025/26 diminuiscono a causa delle scorte iniziali e della produzione inferiori", usda.govQuesto squilibrio tra domanda e offerta influisce sulla disponibilità di distillati deodoranti (DOD), la principale materia prima per l'estrazione naturale di vitamina E. I produttori di vitamina E naturale sono esposti in modo significativo a queste fluttuazioni, poiché i DOD sono sottoprodotti dell'industria di raffinazione degli oli commestibili, rendendo i volumi di fornitura dipendenti dalle tendenze generali di lavorazione degli oli commestibili. La ridotta capacità di frantumazione di soia o colza dovuta a raccolti scarsi, restrizioni commerciali o diversione dei biocarburanti riduce la disponibilità di materia prima e aumenta i costi. I distillati di olio di palma subiscono una volatilità simile, con ulteriore incertezza derivante dalle normative sulla sostenibilità legate alla deforestazione e dalle restrizioni all'esportazione nei principali paesi produttori come Indonesia e Malesia.
Filiere di fornitura limitate di materie prime certificate non OGM
I severi requisiti per la certificazione Non-OGM creano colli di bottiglia nella catena di approvvigionamento che limitano la crescita del mercato, poiché i sistemi di approvvigionamento basati sulla preservazione dell'identità non sono in grado di soddisfare la crescente domanda di ingredienti naturali verificati. Il processo di verifica del Progetto Non-OGM richiede una documentazione dettagliata delle fonti di materie prime, dei protocolli di segregazione e dei metodi di lavorazione, che molti fornitori delle filiere della soia, della colza e della palma faticano a soddisfare in modo coerente. Di conseguenza, gli ingredienti naturali certificati a base di vitamina E non-OGM hanno prezzi più elevati, limitandone l'utilizzo in applicazioni sensibili al prezzo. La concentrazione geografica delle materie prime intensifica queste sfide. Stati Uniti, Brasile e Argentina producono una parte significativa della soia mondiale e queste regioni coltivano prevalentemente colture geneticamente modificate. Ciò si traduce in una disponibilità limitata di distillati di soia non-OGM, creando una forte concorrenza tra i produttori di alimenti, nutraceutici e integratori per gli ingredienti verificati. Il requisito di una rigorosa preservazione dell'identità lungo tutta la catena di approvvigionamento, inclusa la segregazione durante la coltivazione, il trasporto, la frantumazione e la raffinazione, aumenta ulteriormente la complessità operativa e i costi.
Analisi del segmento
Per tipo di prodotto: i tocotrienoli guidano l'innovazione nonostante il predominio del tocoferolo
Nel 2025, i tocoferoli detengono una quota di mercato del 79.85%, grazie al loro consolidato status normativo e all'ampia applicazione in formulazioni alimentari, integratori e cosmetiche. I tocotrienoli registrano la crescita più rapida, con un CAGR dell'8.64% fino al 2031, supportati da nuove ricerche cliniche e specifiche applicazioni nel settore sanitario. Nel mercato della vitamina E naturale, i tocoferoli mantengono la loro posizione di tipologia di prodotto principale grazie al loro utilizzo consolidato in nutraceutici, alimenti fortificati e bevande funzionali. Le loro proprietà antiossidanti, la facile estrazione da fonti oleose e il chiaro status normativo li rendono la scelta standard per i produttori.
I tocotrienoli, sebbene meno comuni ma più biologicamente attivi, stanno guadagnando importanza nei segmenti di mercato premium. I loro specifici benefici per la salute includono proprietà neuroprotettive, ipocolesterolemizzanti e antinfiammatorie, che attraggono i consumatori attenti alla salute. La ricerca scientifica continua a convalidare la loro maggiore bioattività rispetto ai tocoferoli, in particolare nelle applicazioni per la salute cardiovascolare e cognitiva, supportandone la crescente adozione sul mercato nonostante il prezzo elevato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: L'olio di girasole guadagna terreno grazie al predominio della soia
L'olio di soia detiene una quota di mercato del 46.25% nel 2025 come materia prima primaria per l'estrazione naturale di vitamina E, supportata da infrastrutture di lavorazione consolidate e dalla conformità normativa. L'olio di girasole registra il tasso di crescita più elevato, con un CAGR del 7.4% fino al 2031, beneficiando del suo status di prodotto non OGM e delle caratteristiche di assenza di allergeni che soddisfano i requisiti di etichettatura pulita. La resistenza alla siccità e il ridotto fabbisogno di fertilizzanti dei girasoli ne rafforzano la posizione di mercato nelle regioni attente all'ambiente.
L'olio di colza/canola e l'olio di mais mantengono posizioni di mercato stabili, mentre i distillati deodoranti di olio di palma affrontano preoccupazioni ambientali nonostante la loro efficienza nell'estrazione dei tocotrienoli. La crusca di riso e altre fonti speciali servono segmenti di mercato specifici con profili di tocoferolo distinti. La nuova valutazione dei tocoferoli come additivi alimentari da parte dell'Autorità europea per la sicurezza alimentare ha convalidato la sicurezza di tutte le principali fonti di materie prime, supportando la continua diversificazione del mercato.
Per applicazione: la bellezza e la cura della persona vanno oltre gli integratori alimentari
Gli integratori alimentari detengono la quota di mercato maggiore, con il 43.95% nel 2025, poiché la vitamina E continua a essere essenziale nelle formulazioni antiossidanti e di supporto immunitario a livello globale. Il segmento della bellezza e della cura della persona sta registrando il tasso di crescita più elevato, con un CAGR del 9.28% fino al 2031, sostenuto dalla crescente domanda di nutricosmetici e prodotti antiossidanti topici. Le applicazioni di alimenti e bevande fortificati e funzionali continuano a crescere costantemente, supportate da aggiornamenti normativi come la revisione degli standard GB 14880 in Cina, che modifica i livelli di fortificazione della vitamina E in tutte le categorie alimentari.
Il Modernization of Cosmetics Regulation Act della FDA ha introdotto una supervisione sistematica, a vantaggio dei fornitori di vitamina E naturale, che possono contare su una documentazione completa. Mentre le applicazioni farmaceutiche mantengono una domanda stabile in segmenti specializzati, i mangimi per animali rappresentano un volume significativo nonostante i prezzi unitari più bassi. Il mercato si trova ad affrontare sfide normative, in particolare per i prodotti di bellezza "da interno" che possono essere classificati come farmaci, il che richiede un'attenta gestione delle dichiarazioni sui prodotti nelle diverse applicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
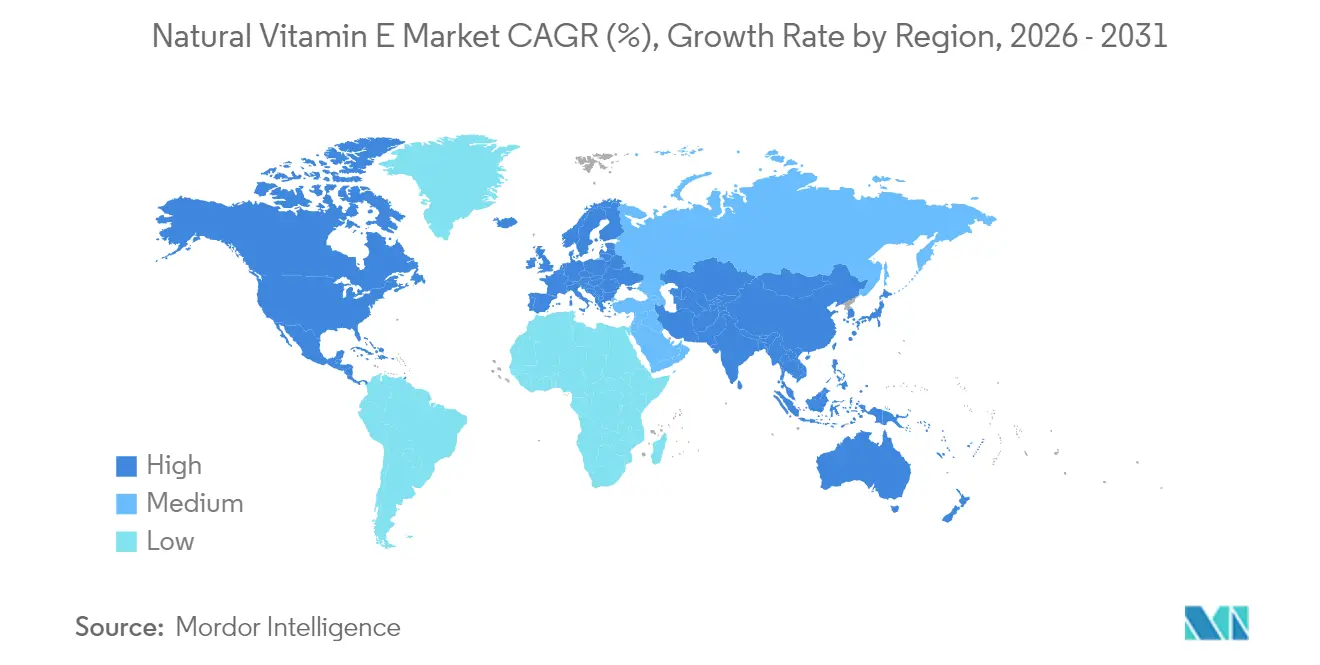
L'area Asia-Pacifico detiene una quota del 34.75% del mercato della vitamina E naturale nel 2025 e si prevede che crescerà a un CAGR del 7.12% fino al 2031. Questa crescita deriva dall'aumento della popolazione della classe media, dall'urbanizzazione e dalle iniziative governative a sostegno degli alimenti funzionali. Il quadro normativo aggiornato della Cina, che include standard rivisti per gli ingredienti alimentari e cataloghi di alimenti salutari, offre percorsi chiari per l'espansione del mercato, garantendo al contempo gli standard di sicurezza. La base produttiva della regione, concentrata in Malesia, Cina e India, offre vantaggi in termini di supply chain, ma presenta anche rischi di concentrazione. Le normative vietnamite sugli integratori alimentari, che impongono la certificazione GMP e l'etichettatura in lingua vietnamita, dimostrano l'evoluzione normativa a supporto dello sviluppo del mercato degli ingredienti naturali.
Il Nord America mantiene una posizione di mercato stabile, con normative consolidate e una preferenza dei consumatori per gli ingredienti naturali, nonostante una crescita più lenta rispetto all'Asia-Pacifico. Le designazioni GRAS della FDA per le fonti naturali di vitamina E e le verifiche del Progetto Non-OGM consentono una differenziazione del mercato basata sulla qualità. I mercati europei danno priorità alla sostenibilità, con la Direttiva sulla Due Diligence per la Sostenibilità Aziendale che richiede la verifica della catena di approvvigionamento, a vantaggio dei fornitori di vitamina E naturale con pratiche di approvvigionamento trasparenti.
Sud America, Medio Oriente e Africa offrono opportunità di crescita, trainate dalla crescente consapevolezza sanitaria e dall'espansione della classe media. Sebbene i loro quadri normativi siano ancora in fase di sviluppo rispetto ai mercati consolidati, queste regioni stanno adottando standard e certificazioni internazionali, creando opportunità per i fornitori con solidi sistemi di conformità normativa e gestione della qualità.
Panorama normativo
La vitamina E naturale utilizzata negli alimenti e negli integratori è regolamentata da norme relative agli additivi, all'arricchimento e all'etichettatura, che variano a seconda della regione, ma convergono su un rigoroso controllo delle forme consentite e dei limiti di assunzione. Nell'Unione Europea, l'aggiunta di vitamina E è regolamentata dal Regolamento (CE) n. 1925/2006 (vitamine e minerali autorizzati per l'arricchimento) e il suo utilizzo come additivo alimentare è disciplinato dal Regolamento (CE) n. 1333/2008, che sancisce la conformità alle specifiche forme di vitamina E e alle condizioni d'uso stabilite dalla legislazione UE.
Negli Stati Uniti, i derivati dell'alfa-tocoferolo rilevanti per questa categoria sono gestiti attraverso le procedure FDA per gli additivi alimentari e la classificazione GRAS (Generally Recognized As Safe), tra cui la Parte 172 del Titolo 21 del Codice dei Regolamenti Federali (21 CFR Part 172) per gli additivi alimentari diretti e le registrazioni GRAS per alcune forme di tocoferolo. Come punto di riferimento amministrativo per gli operatori del mercato che monitorano le sostanze autorizzate, la voce dell'inventario FDA delle sostanze aggiunte agli alimenti (FDA Substances Added to Food) per l'acetato di alfa-tocoferolo mostra una data di aggiornamento del 21 aprile 2026. Nel Regno Unito, il documento di discussione del Comitato sulla Tossicità, preparato per la riunione del 14 luglio 2026, ha ripreso in esame le considerazioni sull'eccessiva esposizione alla vitamina E, ribadendo la necessità per i formulisti di gestire le porzioni e le dichiarazioni in base ai valori limite di assunzione tollerabile quando si posizionano sul mercato prodotti ad alto dosaggio.
Analisi della catena del valore
L'approvvigionamento naturale di vitamina E inizia con la produzione di materie prime derivanti dalla raffinazione degli oli alimentari, dove i distillati deodorizzanti (DOD) di oli vegetali di soia, girasole, colza/canola e mais costituiscono la principale fonte di materia prima. Questi distillati vengono lavorati da aziende specializzate per concentrare e purificare tocoferoli e tocotrienoli mediante distillazione molecolare e fasi successive come cristallizzazione, esterificazione e cromatografia, prima di essere formulati in concentrati o granuli standardizzati per integratori alimentari, alimenti e bevande fortificati e cosmetici.
La lavorazione intermedia è ad alta intensità di capitale, con la distillazione molecolare e le linee di estrazione avanzate che richiedono investimenti significativi, ed è sensibile alla disponibilità delle materie prime e ai requisiti di specifica (lotti con identità preservata, non OGM e con gestione degli allergeni). I colli di bottiglia riflettono anche la concorrenza per il distillato deodorizzante di alta qualità con altri usi a valle, tra cui il biodiesel e gli oleochimici, e i tempi di certificazione che rallentano il rapido cambio di fornitore. La distribuzione avviene in genere tramite distributori e miscelatori di ingredienti per poi raggiungere i proprietari dei marchi e i produttori a contratto, una struttura che favorisce i fornitori in grado di fornire pacchetti di documentazione che coprono la conformità alimentare, degli integratori e dei cosmetici, mantenendo al contempo la ridondanza dopo interruzioni come quella dello stabilimento BASF di Ludwigshafen.
Panorama competitivo
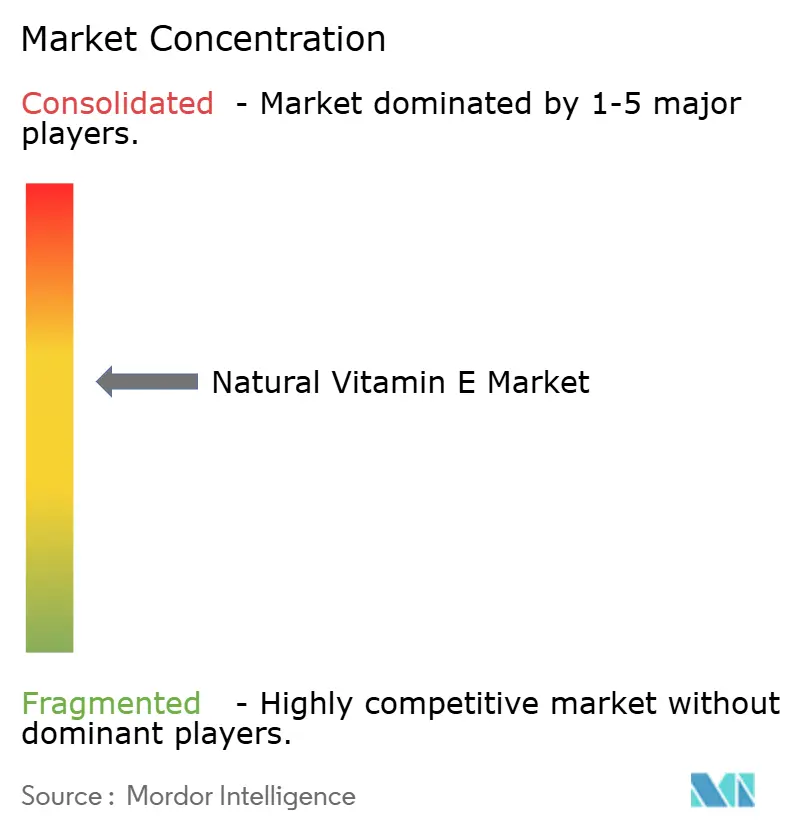
Il mercato della vitamina E naturale presenta una moderata concentrazione, che riflette un equilibrio competitivo tra fornitori multinazionali affermati e aziende specializzate in ingredienti. La resilienza della catena di fornitura è diventata un fattore competitivo cruciale in seguito all'esplosione del 2024 nello stabilimento BASF di Ludwigshafen, che ha portato a dichiarazioni di forza maggiore e ha evidenziato i rischi associati alla produzione concentrata. Le aziende con impianti di produzione diversificati e capacità di utilizzare materie prime alternative hanno ottenuto vantaggi durante le interruzioni di fornitura.
La differenziazione tecnologica sul mercato si concentra sull'efficienza di estrazione, sui metodi di stabilizzazione e sulle capacità analitiche che garantiscono la conformità normativa e la garanzia della qualità. DSM-Firmenich mantiene la sua posizione di unico fornitore occidentale di vitamina E, utilizzando la tecnologia proprietaria "beadlet" e un supporto normativo completo, che consente strategie di prezzo premium.
Esistono opportunità di mercato in applicazioni specializzate come la nutricosmesi e i tessuti funzionali, dove le innovazioni nei sistemi di somministrazione e il miglioramento della biodisponibilità creano nuovi segmenti di mercato. L'esenzione di tolleranza dell'EPA per i composti della vitamina E come ingredienti inerti nelle formulazioni di pesticidi ha aperto percorsi normativi per applicazioni che vanno oltre i tradizionali mercati della nutrizione.
Leader del settore della vitamina E naturale
-
BASF SE
-
Archer Daniels Midland Company
-
Brenntag AG
-
Merck KGaA
-
dsm firmenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Cargill ha interrotto la produzione di tocoferoli completamente naturali, in seguito a un piano precedentemente annunciato di uscita dal settore. Questo cambiamento modifica le strategie di approvvigionamento per gli utilizzatori a valle che facevano affidamento sulla sua produzione e aumenta la necessità di qualificare fornitori e distributori alternativi con specifiche equivalenti.
- Agosto 2025: BASF ha revocato la clausola di forza maggiore su diversi prodotti vitaminici, tra cui DL-alfa-tocoferolo e vitamina E acetato al 98%, a seguito di precedenti interruzioni di fornitura. Tale modifica ha favorito una più ampia normalizzazione dell'offerta e ha modificato le dinamiche di approvvigionamento per i formulisti, che si trovano a dover bilanciare l'utilizzo di vitamina E naturale e sintetica in un mercato in difficoltà.
- Aprile 2024: Kensing ha lanciato Sun E, un ingrediente di vitamina E naturale, non OGM e ottenuto da materiali riciclati, derivato dai sottoprodotti dei semi di girasole, ampliando così il proprio portafoglio di vitamine E naturali dopo l'acquisizione di Advanced Organic Materials. Il lancio ha rafforzato la tendenza verso materie prime alternative e tracciabili e ha offerto ai proprietari dei marchi un'opzione di approvvigionamento orientata alla sostenibilità, in linea con il posizionamento "clean label".
Ambito e metodologia
La vitamina E è un antiossidante liposolubile che essenzialmente protegge la membrana cellulare dalle specie reattive dell'ossigeno. È tipicamente presente in un'ampia varietà di ingredienti alimentari, tra cui cereali, olio vegetale, carne, uova di pollame, frutta, verdura e olio di germe di grano.
Il mercato globale della vitamina E naturale è segmentato in base al tipo di prodotto, all'applicazione e alla geografia. In base al tipo di prodotto, il mercato è segmentato in tocoferoli e tocotrienoli. In base all'applicazione, il mercato è segmentato in integratori alimentari, alimenti e bevande fortificati/funzionali, prodotti di bellezza e per la cura della persona, prodotti farmaceutici e mangimi per animali. Il rapporto analizza ulteriormente lo scenario di mercato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono offerte in base ai termini di valore (USD).
| tocoferoli |
| tocotrienoli |
| Olio di semi di soia |
| Olio di colza/canola |
| Olio di semi di girasole |
| Olio di mais |
| Distillati deodoranti all'olio di palma |
| Altri (crusca di riso, ecc.) |
| Integratori alimentari |
| Alimenti e bevande fortificati/funzionali |
| Prodotti di bellezza e cura personale |
| Eccipienti farmaceutici |
| Altri (mangimi per animali ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Spagna |
| Regno Unito | |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | tocoferoli | |
| tocotrienoli | ||
| Per fonte | Olio di semi di soia | |
| Olio di colza/canola | ||
| Olio di semi di girasole | ||
| Olio di mais | ||
| Distillati deodoranti all'olio di palma | ||
| Altri (crusca di riso, ecc.) | ||
| Applicazione | Integratori alimentari | |
| Alimenti e bevande fortificati/funzionali | ||
| Prodotti di bellezza e cura personale | ||
| Eccipienti farmaceutici | ||
| Altri (mangimi per animali ecc.) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Spagna | |
| Regno Unito | ||
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della vitamina E naturale nel 2026?
Il mercato della vitamina E naturale raggiungerà quota 1.09 miliardi di dollari nel 2026, con una previsione di CAGR del 6.62% entro il 2031.
Quale regione contribuisce maggiormente alle entrate?
L'area Asia-Pacifico è in testa con una quota del 34.75% nel 2025 e si prevede che supererà le altre regioni con un CAGR del 7.12%.
Quale segmento cresce più velocemente in base all'applicazione?
I prodotti di bellezza e per la cura della persona registrano il CAGR più alto, pari al 9.28%, fino al 2031, superando gli integratori.
Perché i tocoferoli derivati dai semi di girasole stanno guadagnando terreno?
L'olio di girasole offre vantaggi non OGM e senza allergeni, supportando un CAGR del 7.4% nella crescita a livello di fonte.


