

Dimensioni e quota di mercato del gas naturale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
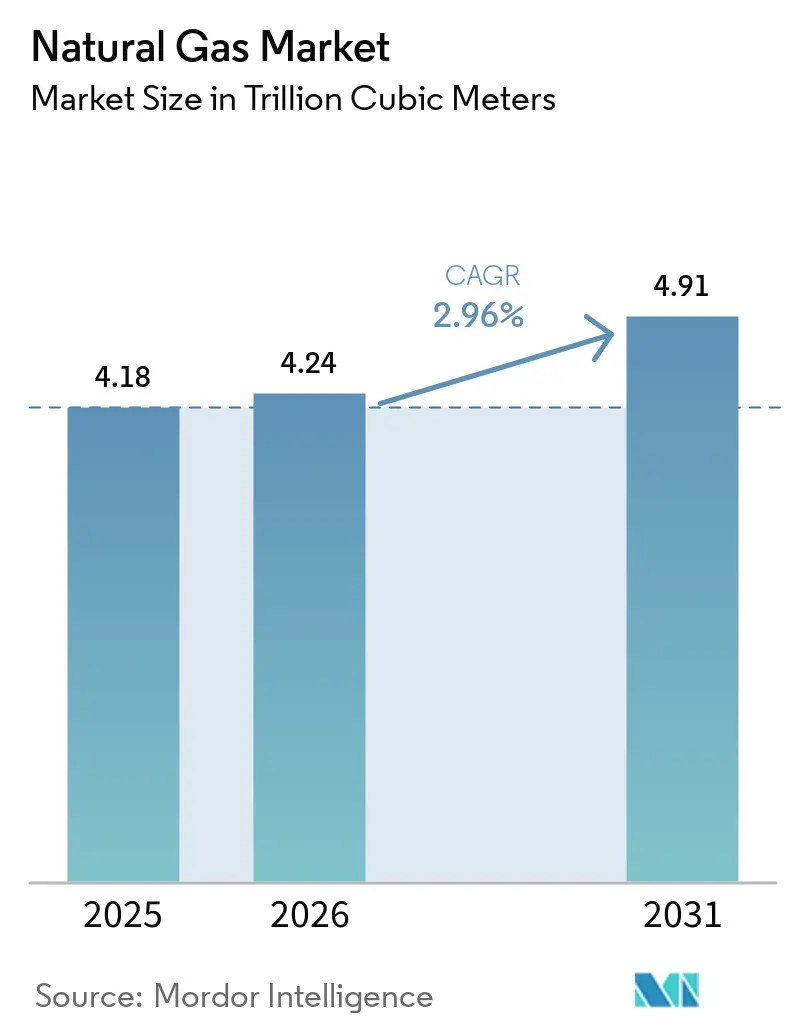
| Volume di mercato (2026) | 4.24 trilioni di metri cubi |
| Volume di mercato (2031) | 4.91 trilioni di metri cubi |
| Tasso di crescita (2026 - 2031) | 2.96% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
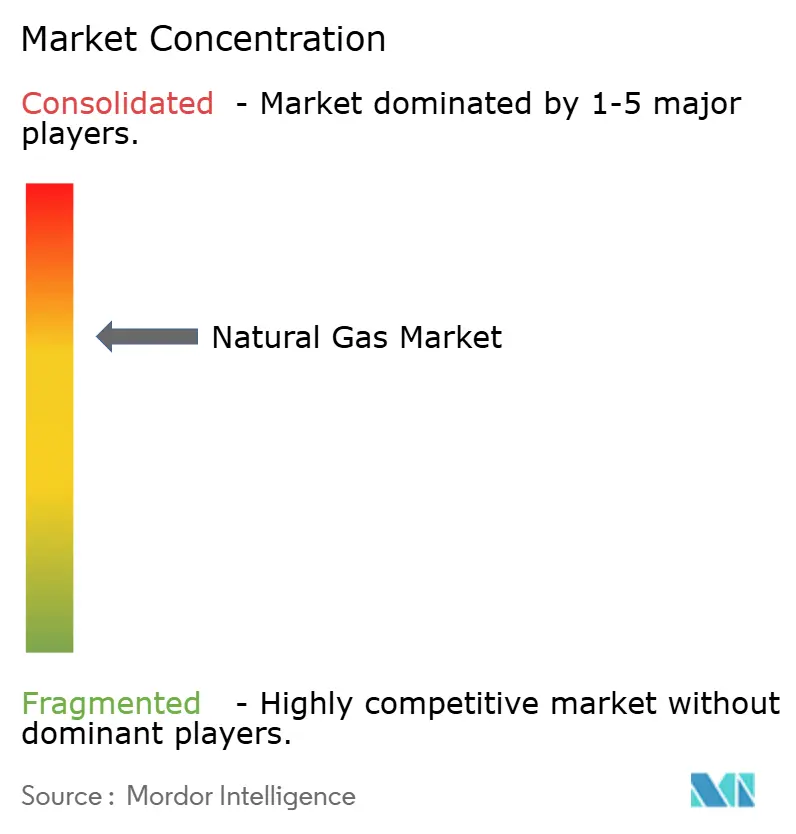
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gas naturale a cura di Mordor Intelligence
Si prevede che il mercato del gas naturale si espanderà da 4.18 trilioni di metri cubi nel 2025 e 4.24 trilioni di metri cubi nel 2026 a 4.91 trilioni di metri cubi entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.96% tra il 2026 e il 2031. L'aumento della capacità di generazione a gas sta supportando le reti con una maggiore produzione da fonti rinnovabili, mentre il commercio di GNL è in crescita poiché gli acquirenti diversificano le forniture dopo le interruzioni di approvvigionamento. L'industrializzazione nell'Asia meridionale e sudorientale sta inoltre incrementando l'uso del gas nei sistemi manifatturieri e di produzione di energia. La diffusione delle energie rinnovabili e lo stoccaggio stanno creando una maggiore pressione di sostituzione in Europa e Nord America, differenziando i modelli di domanda nelle economie mature da quelli delle economie emergenti. Il mercato del gas naturale è quindi sostenuto dalla domanda industriale, dalle infrastrutture per il GNL e dalle esigenze di bilanciamento della rete, sebbene il suo tasso di crescita sia moderato dagli investimenti in elettrificazione e stoccaggio. La concorrenza si basa sempre più sulle condizioni contrattuali del GNL, sull'affidabilità dell'approvvigionamento, sulle prestazioni del metano e sulla capacità di fornire capacità rapidamente.
Punti chiave del rapporto
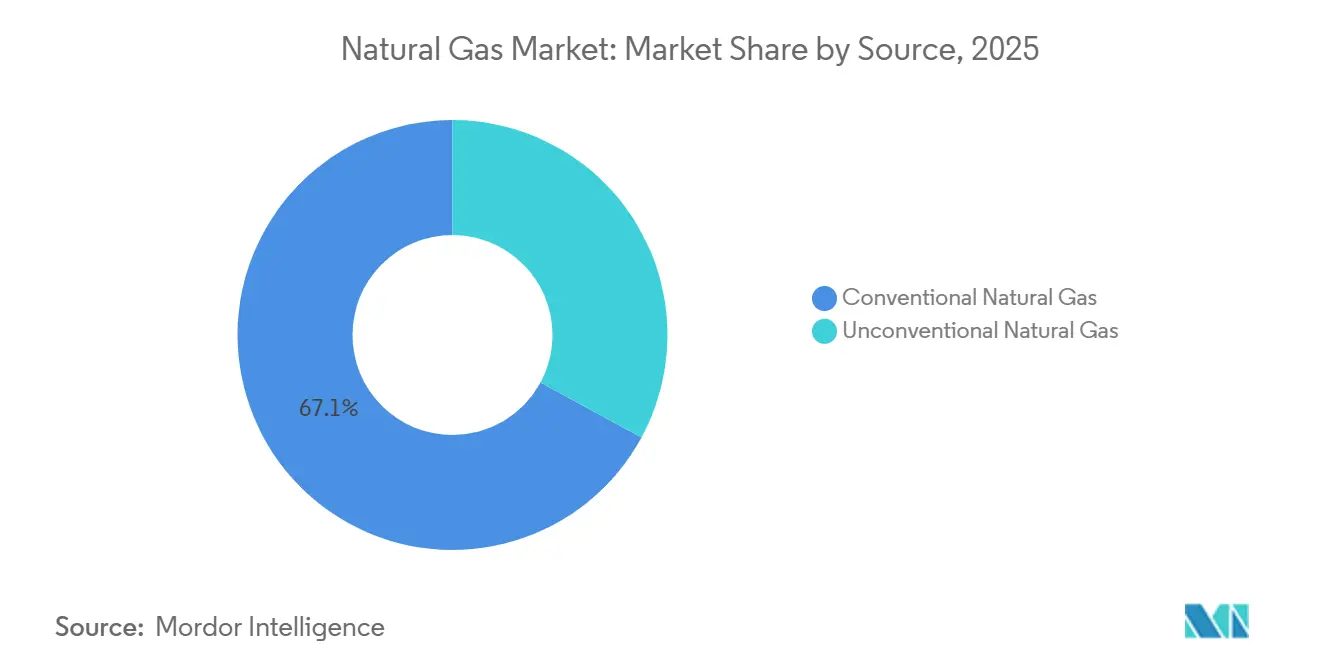
- Per tipologia di fonte, nel 2025 il gas convenzionale deteneva il 67.1% della quota di mercato del gas naturale, mentre si prevede che il gas non convenzionale crescerà a un tasso annuo composto del 3.2% fino al 2031.
- Per quanto riguarda gli utenti finali, la produzione di energia elettrica deteneva il 37.3% della quota di mercato del gas naturale nel 2025, mentre si prevede che il settore dei trasporti crescerà a un tasso annuo composto del 5.3% fino al 2031.
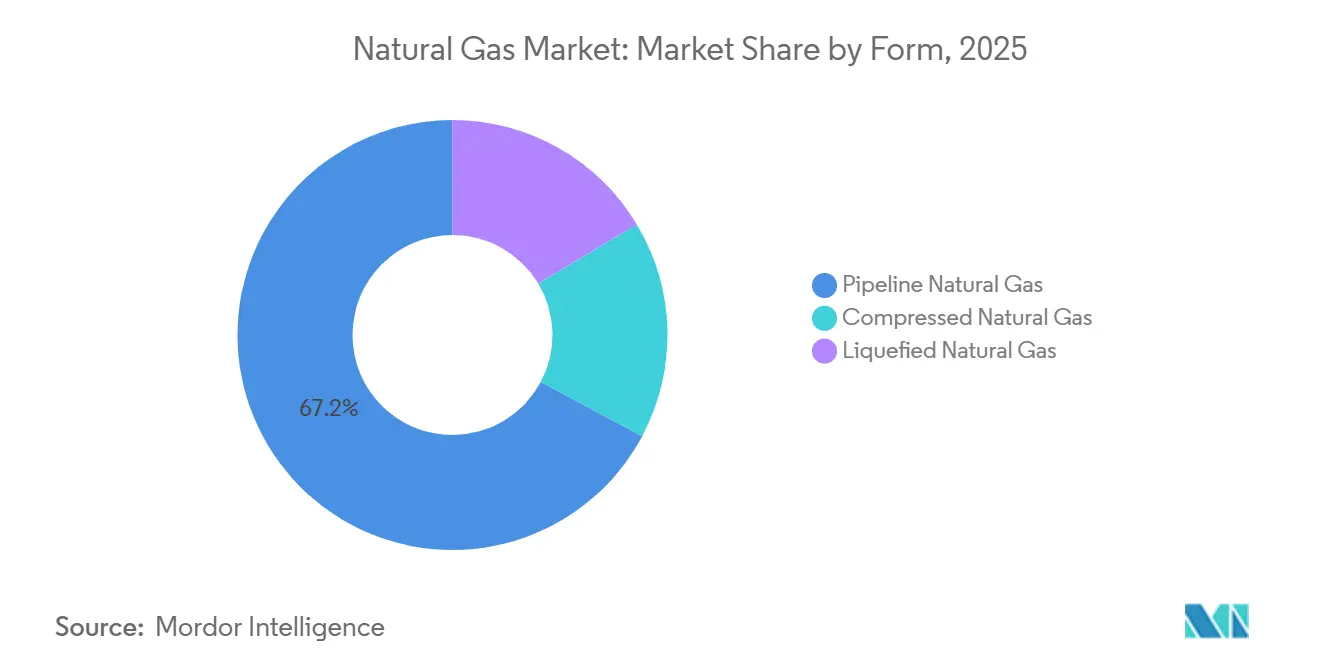
- Nel 2025, il gas trasportato tramite gasdotto deteneva il 67.2% della quota di mercato del gas naturale, mentre si prevede che il GNL crescerà a un tasso annuo composto del 3.3% fino al 2031.
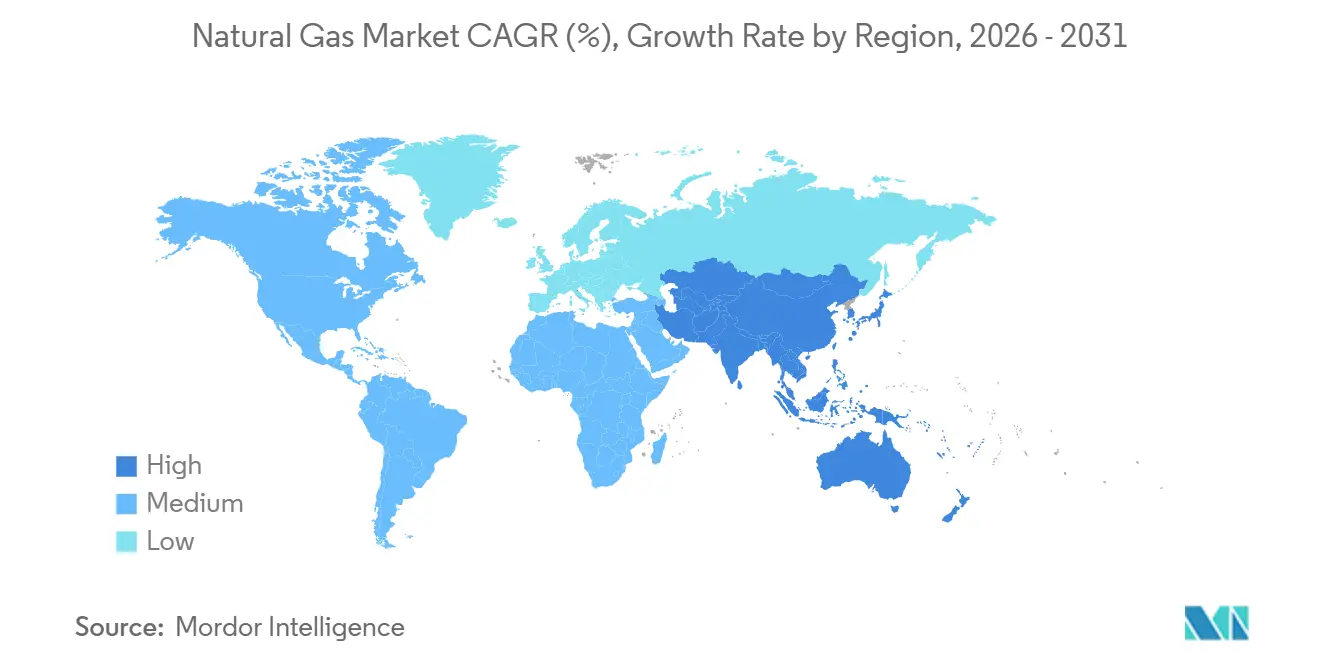
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 27.4% della quota di mercato del gas naturale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 4.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del gas naturale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle infrastrutture di importazione di GNL nella regione Asia-Pacifico | + 0.50% | Area geografica principale dell'APAC (Cina, India, Vietnam, Thailandia, Malesia, Singapore) | A breve termine (≤ 2 anni) |
| Flessibilità offerta dal gas per reti elettriche ad alta intensità di energie rinnovabili. | + 0.40% | A livello globale, con la massima intensità in Nord America e nell'UE. | Medio termine (2–4 anni) |
| Fabbisogno energetico dei data center e dell'intelligenza artificiale | + 0.40% | Principalmente in Nord America, con ripercussioni in APAC e MEA | Medio termine (2–4 anni) |
| Contratti GNL flessibili a destinazione | + 0.20% | Rotte commerciali globali del GNL; deviazione del percorso dall'Atlantico al Pacifico | A breve termine (≤ 2 anni) |
| Passaggio dal petrolio al gas in Medio Oriente | + 0.20% | Medio Oriente e Africa; ambito nazionale, con particolare attenzione ad Arabia Saudita ed Emirati Arabi Uniti. | A lungo termine (≥ 4 anni) |
| Differenziazione delle prestazioni del metano nell'approvvigionamento di gas | + 0.10% | Importatori UE, esportatori nordamericani; impatto secondario nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture di importazione di GNL nella regione Asia-Pacifico: la corsa alla capacità plasma la domanda regionale
L'infrastruttura di importazione di GNL nella regione Asia-Pacifico sta ampliando la base per il consumo regionale di gas. Nel 2025, 20 progetti di importazione di GNL sono entrati in servizio in 13 mercati e l'Asia ha rappresentato 22.2 milioni di tonnellate all'anno di nuova capacità di rigassificazione [1] International Gas Union, “World LNG Report 2026,” International Gas Union, igu.org. . La Cina ha aggiunto 15.1 mtpa di capacità, mentre l'India ha raggiunto 52.5 mtpa ed è diventata il quarto mercato di rigassificazione di GNL più grande. Gas Malaysia, Tokyo Gas e VTTI hanno firmato un accordo di sviluppo nel giugno 2026 per un'unità galleggiante di stoccaggio e rigassificazione da 6 mtpa a Kedah, in Malesia [2] Gas Malaysia Berhad, “Gas Malaysia Advances Strategic LNG Infrastructure in Northern Peninsular with Tokyo Gas and VTTI,” Gas Malaysia Berhad, gasmalaysia.com. . Questi terminali incoraggiano un flusso minimo perché gli impianti di rigassificazione comportano costi fissi e richiedono accordi di fornitura a lungo termine. Il mercato del gas naturale acquisisce una base di domanda di GNL più stabile quando le aziende di servizi pubblici aumentano la capacità di importazione e negoziano forniture certificate per un utilizzo a lungo termine.
Flessibilità del gas per reti a forte impiego di energie rinnovabili: dal carico di base all'ancoraggio della rete
La generazione a gas viene sempre più utilizzata per il supporto della rete piuttosto che solo per la fornitura di base. La capacità a gas in fase di sviluppo o pianificata negli Stati Uniti è più che triplicata nel 2025, raggiungendo i 252 GW, in quanto i sistemi energetici si preparavano alla dismissione delle centrali a carbone e all'aumento della produzione da fonti rinnovabili. GE Vernova ha dimostrato una configurazione di condensatore sincrono per turbine a gas che fornisce stabilità alla rete senza produrre elettricità [3] GE Vernova, “Synchronicity: In Sunbelt States, Gas Turbines and Solar Power Are Being Used Together in an Entirely Original Way,” GE Vernova News, gevernova.com. . L'impianto a motore a gas di Tornion Voima ha avviato l'attività commerciale in Finlandia nell'aprile 2026 come capacità di bilanciamento a risposta rapida per una rete fortemente orientata alle energie rinnovabili. Siemens Energy ha stanziato 1 miliardo di dollari nel 2026 per espandere la capacità produttiva di turbine a gas negli Stati Uniti, a dimostrazione della continua domanda di apparecchiature di generazione flessibili. Questo ruolo supporta il mercato del gas naturale, dove le energie rinnovabili richiedono risorse in grado di rispondere rapidamente alle mutevoli condizioni di carico e generazione.
Domanda di energia per data center e intelligenza artificiale: il gas distribuito dietro il contatore crea una nuova categoria di consumo.
La crescita dei data center sta creando una nuova fonte di domanda di gas per l'alimentazione elettrica in loco. Oltre un terzo della crescita dello sviluppo di centrali a gas negli Stati Uniti nel 2025 era legato all'alimentazione dei data center. Cleanview ha identificato progetti "behind-the-meter" per un totale di 50 GW, e il 90% di questi progetti è stato annunciato nel 2025. Il Berkeley Lab prevede che la domanda di elettricità dei data center aumenterà di 74 GW, raggiungendo i 132 GW entro il 2029 e arrivando a rappresentare fino al 12% del consumo statunitense. Le lunghe liste d'attesa per gli allacciamenti alla rete elettrica stanno spingendo gli operatori a perseguire la generazione diretta piuttosto che attendere nuove connessioni alla rete. Il mercato del gas naturale potrebbe trovarsi ad affrontare una minore domanda di gas di alimentazione nelle regioni produttrici degli Stati Uniti se le strutture dei data center, destinate a durare a lungo, dipendessero dalla generazione a gas.
Contratti GNL a destinazione flessibile: il trading spot riorganizza la formazione dei prezzi
I contratti GNL a destinazione flessibile stanno cambiando il modo in cui gli acquirenti reagiscono alle interruzioni dell'offerta. I contratti senza destinazione fissa rappresentano quasi la metà dei volumi di GNL contrattualizzati, supportati dagli accordi collegati all'Henry Hub statunitense. Durante l'interruzione di Hormuz all'inizio del 2026, il 40% dei volumi globali di GNL è stato movimentato sul mercato spot per limitare l'impatto immediato sui prezzi. Le esportazioni di GNL statunitensi hanno raggiunto 32.15 milioni di tonnellate nella prima metà del 2026, con un aumento del 28% rispetto all'anno precedente. I portafogli flessibili possono combinare acquisti a breve termine con accordi a lungo termine e reindirizzare i carichi dove sono necessari. Il mercato del gas naturale sta diventando più reattivo alle interruzioni, sebbene gli acquirenti rimangano esposti a prezzi spot più elevati quando l'offerta è concentrata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Energia rinnovabile, stoccaggio e sostituzione dell'energia idroelettrica | -0.40% | Europa come obiettivo primario, Nord America come obiettivo secondario, Asia-Pacifico come area emergente. | Medio termine (2–4 anni) |
| Volatilità dei prezzi del GNL e vincoli di accessibilità economica | -0.30% | Importatori globali di GNL; massima esposizione nel Sud e nel Sud-Est asiatico. | A breve termine (≤ 2 anni) |
| Colli di bottiglia nelle condotte, nello stoccaggio e nella rigassificazione | -0.20% | Nord America (Permiano, Nord-est), con ripercussioni sulla fornitura globale di GNL. | Medio termine (2–4 anni) |
| Concorrenza nel mercato del gas naturale liquefatto tra esportazioni di GNL e consumo di energia elettrica nazionale. | -0.10% | Costa del Golfo degli Stati Uniti, Qatar, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Energia rinnovabile, accumulo e sostituzione dell'energia idroelettrica: in competizione per il fabbisogno di carico di base.
Le energie rinnovabili, lo stoccaggio e l'energia idroelettrica stanno riducendo la domanda di gas in modo più evidente nei sistemi energetici maturi. Si prevede che la capacità installata di energia rinnovabile negli Stati Uniti supererà la capacità di energia prodotta da centrali a gas naturale entro aprile 2027, mentre il solare su larga scala è cresciuto del 23.9% su base annua nel primo trimestre del 2026 [4] International Energy Agency, “Gas Market Report, Q1-2026,” International Energy Agency, iea.org. . La capacità globale di stoccaggio di energia a lungo termine è aumentata del 49% nel 2025, intensificando la concorrenza per la gestione dei picchi di domanda e il bilanciamento della domanda. L'AIE prevede che la domanda di gas in Europa diminuirà del 2% nel 2026, grazie al continuo incremento delle energie rinnovabili e alle misure di efficienza. I sistemi di batterie competono con le centrali a gas perché entrambi svolgono un ruolo di flessibilità e di gestione dei picchi di carico. Questa limitazione restringe il mercato del gas naturale nei settori energetici dell'OCSE, anche se la domanda continua a crescere nelle economie emergenti.
Volatilità dei prezzi del GNL e vincoli di accessibilità economica: gli shock del mercato spot spostano la domanda sensibile al prezzo
La volatilità dei prezzi del GNL può limitare l'utilizzo del gas da parte degli acquirenti sensibili al prezzo. Il prezzo spot del JKM ha raggiunto i 18 dollari/MMBtu nell'aprile 2026 a seguito di un'interruzione delle forniture in Medio Oriente. La Cina ha ridotto le importazioni di GNL del 10.6% nel 2025, mentre la produzione interna di gas è aumentata di 15 miliardi di metri cubi e le importazioni tramite gasdotto si sono ampliate. Prezzi del GNL più elevati possono incoraggiare la sostituzione del carbone e del petrolio nell'Asia meridionale e sudorientale e posticipare la prevista conversione dal carbone al gas. I vincoli relativi a gasdotti, stoccaggio e rigassificazione possono aggravare questo effetto, limitando le consegne anche quando l'offerta è disponibile. Il mercato del gas naturale rimane vulnerabile quando gli importatori non riescono ad assorbire i prezzi spot elevati o a garantire rapidamente una fornitura alternativa.
Analisi del segmento
Fonte: La crescita non convenzionale ridefinisce la mappa dell'offerta
Nel 2025, il gas convenzionale ha rappresentato il 67.1% dei volumi di produzione, mantenendo la maggiore quota di mercato del gas naturale grazie ai giacimenti consolidati nel Golfo Persico, nel Mare del Nord e in Siberia. Si prevede che il gas non convenzionale crescerà a un tasso annuo composto (CAGR) del 3.2% dal 2026 al 2031, superiore al tasso complessivo. La produzione di gas commercializzato negli Stati Uniti dovrebbe raggiungere i 122.5 miliardi di piedi cubi al giorno (Bcfd) nel 2026, superando il record di 118.5 Bcfd registrato nel 2025. Si prevede che il bacino del Permiano e lo scisto di Haynesville forniranno la maggior parte dell'incremento della produzione statunitense. La produzione di Haynesville è aumentata del 7% su base annua nella prima metà del 2026, grazie all'accesso ai terminali GNL della costa del Golfo. L'aumento della liquefazione di GNL crea segnali di domanda che possono incentivare le trivellazioni anche quando i prezzi interni sono deboli.
La Cina ha aggiunto 15 miliardi di metri cubi di produzione non convenzionale nel 2025, riducendo marginalmente la dipendenza dalle importazioni. Il progetto di sviluppo di Jafurah in Arabia Saudita mira a sostituire fino a 350,000 barili al giorno di greggio utilizzati nella produzione di energia elettrica nazionale entro il 2030. Il Regolamento UE sulle emissioni di metano sta aumentando l'importanza delle prestazioni in termini di metano negli appalti di approvvigionamento. La certificazione MiQ ha coperto oltre il 5% dell'offerta globale e oltre il 20% della produzione statunitense nel 2026, il che supporta condizioni di approvvigionamento differenziate. L'offerta a basso contenuto di metano può ricevere maggiore considerazione da parte degli acquirenti soggetti agli standard di importazione. Queste condizioni pongono la produzione non convenzionale al centro della crescita dell'offerta e dei requisiti di prestazione ambientale nel settore del gas naturale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aree geografiche definiscono quali utenti finali sono leader
Nel 2025, la produzione di energia elettrica ha rappresentato il 37.3% del consumo finale di gas naturale, conquistando la quota maggiore del mercato del gas naturale per utente finale. Il settore dei trasporti è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.3% fino al 2031. Nel 2026, i veicoli a metano (CNG) hanno rappresentato il 71% delle vendite globali di veicoli a gas naturale, mentre il GNL sta guadagnando terreno nel trasporto merci su lunghe distanze, dove la densità del carburante è un fattore determinante. In India, la distribuzione del gas nelle città, sostenuta dal governo, sta favorendo l'adozione di veicoli a metano. Anche i corridoi GNL in Europa e Cina stanno supportando le applicazioni per il trasporto pesante. Questi fattori rendono il settore dei trasporti una fonte di domanda di gas più piccola ma in più rapida crescita.
L'uso industriale rappresenta la seconda categoria di utenti finali per importanza ed è strettamente legato alla produzione ad alta intensità di gas in Medio Oriente e Asia. Le attività industriali e di produzione di fertilizzanti rappresentano dal 20% al 25% del consumo nazionale di gas in Egitto, e il Paese si è assicurato da 15 a 18 carichi di GNL al mese attraverso accordi di fornitura pluriennali. La domanda residenziale e commerciale rimane significativa in Europa e Nord America, poiché gli impianti di riscaldamento sono già installati. Le normative sull'efficienza energetica e le politiche relative alle pompe di calore stanno riducendo progressivamente la domanda in questi mercati maturi. L'AIE prevede che la domanda di gas in Medio Oriente e Africa aumenterà del 3.5% nel 2026, trainata dalla produzione di energia elettrica e dall'uso industriale. La crescita della domanda si sta quindi spostando verso le regioni in via di industrializzazione, mentre la domanda degli edifici maturi è soggetta a pressioni di sostituzione.
Per tipologia: il gasdotto mantiene la base, il GNL si muove sul margine
Nel 2025, il gas trasportato tramite gasdotto rappresentava il 67.2% dei volumi, conquistando la quota dominante del mercato del gas naturale in termini di tipologia. Si prevede che il GNL crescerà a un tasso annuo composto del 3.3% fino al 2031, grazie all'espansione della capacità di importazione in Asia e all'aumento degli scambi internazionali. L'AIE prevede che la produzione globale di GNL aumenterà di oltre 40 miliardi di metri cubi nel 2026, con il Nord America che fornirà oltre l'85% dell'offerta incrementale. L'Europa ha riorientato il proprio fabbisogno di approvvigionamento verso il GNL, poiché i flussi di gasdotti russi rimangono limitati. Questo cambiamento supporta una base strutturale per il commercio globale di GNL. I sistemi di gasdotti rimangono essenziali laddove le infrastrutture a percorso fisso collegano le regioni produttrici e consumatrici.
La domanda di GNC è concentrata nei trasporti e nelle reti di distribuzione del gas urbano, soprattutto in Asia. Il GNL viene utilizzato per il trasporto su strada a lunga distanza e per il rifornimento di navi, grazie alla sua maggiore densità energetica. Anche la produzione di energia elettrica nei data center sta creando nuova domanda di gas, tramite gasdotto o compresso, presso i siti industriali. Gli standard di interconnessione statunitensi e le riforme del mercato del gas europeo influenzeranno le rotte di approvvigionamento e le decisioni di investimento. La capacità di rigassificazione offre flessibilità ai paesi importatori, mentre i gasdotti garantiscono una consegna a percorso fisso a costi inferiori. Queste forme di gas si adattano a diverse applicazioni, pertanto il mercato del gas naturale dipende sia da infrastrutture permanenti che da un commercio flessibile di GNL.
Analisi geografica
Nel 2025, il Nord America deteneva il 27.4% del consumo globale, rappresentando la maggiore quota di mercato regionale del gas naturale. Gli Stati Uniti hanno esportato 32.15 milioni di tonnellate di GNL nella prima metà del 2026, il 28% in più rispetto allo stesso periodo del 2025. Si prevede che la produzione commercializzata negli Stati Uniti si attesterà in media a 122.5 miliardi di piedi cubi al giorno (Bcfd) nel 2026. Cheniere, Venture Global e Woodside stanno portando avanti progetti di ampliamento della capacità produttiva che aumenteranno il fabbisogno di gas di alimentazione lungo la costa del Golfo del Messico. La Fondazione INGAA stima che i sistemi del gas statunitensi e canadesi richiederanno oltre 1 miliardi di dollari di investimenti nel settore midstream entro il 2052, inclusi almeno 37,000 miglia di gasdotti di trasmissione. La crescita delle energie rinnovabili compensa in parte la domanda derivante dalle esportazioni e dai data center, lasciando il consumo regionale sostanzialmente stabile nel 2026.
L'Europa dipende maggiormente dalle importazioni di GNL a seguito della riduzione delle forniture tramite gasdotto dalla Russia. Le importazioni di GNL nell'UE sono aumentate del 30%, ovvero di 32 miliardi di metri cubi, nel 2025, raggiungendo il livello record di 140 miliardi di metri cubi. L'AIE prevede che la domanda europea di gas diminuirà del 2% nel 2026, a causa dell'espansione delle energie rinnovabili e delle misure di efficienza energetica. La capacità di rigassificazione galleggiante della Germania non è stata pienamente utilizzata alla fine del 2025, a dimostrazione del fatto che l'espansione delle infrastrutture può superare la domanda ai prezzi attuali. Equinor e i suoi partner hanno investito oltre 4 miliardi di corone norvegesi nello sviluppo del giacimento di Troll, che potrebbe entrare in produzione nel 2028. Il pacchetto gas dell'UE e il quadro "Fit for 55" limitano la sostenibilità a lungo termine degli impianti fissi per il gas fossile.
La regione Asia-Pacifico è il mercato regionale del gas naturale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.9% fino al 2031. L'AIE prevede che la domanda regionale di gas aumenterà del 4% nel 2026 e rappresenterà quasi la metà della crescita della domanda globale. La Cina ha incrementato la produzione interna di 15 miliardi di metri cubi nel 2025 e ha aumentato le importazioni di energia dalla Siberia del 10.1%, mentre le importazioni di GNL sono diminuite del 10.6%. CNOOC ha firmato un accordo quinquennale per il GNL con ADNOC a partire dal 2026, diversificando così le fonti di approvvigionamento. IndianOil ha ottenuto l'autorizzazione ad ampliare il terminale GNL di Ennore a 10 milioni di tonnellate all'anno, a dimostrazione del continuo investimento nella capacità di importazione. L'espansione industriale, la domanda di energia e gli investimenti nella rigassificazione supportano il ruolo della regione come principale fonte di domanda incrementale.
Panorama competitivo
Il mercato del gas naturale è caratterizzato da una concentrazione della proprietà delle principali riserve e da un gruppo più diversificato di operatori commerciali di GNL, fornitori di portafoglio e società di servizi pubblici nazionali. L'espansione del North Field di QatarEnergy punta a una capacità di GNL di 142 milioni di tonnellate all'anno una volta completato il North Field West. Qatar, Russia, Iran e Stati Uniti controllano volumi esportabili considerevoli, mentre le aziende competono più attivamente attraverso contratti e logistica. Venture Global, Cheniere, Woodside e ADNOC Gas stanno portando avanti l'ampliamento della capacità di GNL entro il 2030. Venture Global ha preso una decisione di investimento finale di 8.6 miliardi di dollari per la Fase 2 del CP2 nel marzo 2026. Cheniere ha avviato i primi lavori di ingegneria per il Train 7 a Sabine Pass, con la decisione di investimento finale per la Fase 1 prevista per l'inizio del 2027.
Le prestazioni del metano, la flessibilità contrattuale e la velocità di consegna sono elementi cruciali per la differenziazione competitiva. I requisiti di importazione di metano dell'UE privilegiano le forniture con prestazioni credibili in termini di emissioni. Venture Global ha raggiunto la capacità produttiva prevista per la Fase 1 dell'impianto Plaquemines LNG in 7 mesi e successivamente ha aumentato la capacità al 140% del progetto originale. Il processo Optimized Cascade di ConocoPhillips è stato selezionato per l'impianto da 26 milioni di tonnellate all'anno di Monkey Island LNG, a dimostrazione del ruolo fondamentale della tecnologia di liquefazione nell'economia del progetto. ExxonMobil e i suoi partner hanno assegnato contratti a lungo termine per attrezzature per un valore di 1.1 miliardi di dollari per la Fase 1 dell'impianto Rovuma LNG in Mozambico. Queste azioni dimostrano che capacità, tecnologia ed esecuzione del progetto sono tutti fattori determinanti per la posizione competitiva.
L'Asia meridionale e sudorientale offrono opportunità ai fornitori in grado di proporre accordi a breve termine e flessibilità di destinazione. La capacità di rigassificazione in costruzione in questi mercati sta progredendo più rapidamente rispetto alla stipula di contratti di fornitura a lungo termine. Le aziende statali mantengono un ruolo importante in quanto controllano le riserve, i sistemi nazionali e i programmi strategici di importazione. Le aziende integrate occidentali conservano la loro forza nella liquefazione, nel trasporto marittimo e nel commercio globale. Le utility nazionali cercano un mix di accordi a lungo termine e volumi flessibili per ridurre il rischio di approvvigionamento. La concorrenza è quindi concentrata nelle risorse a monte, ma più diversificata lungo l'intera catena del valore del GNL.
Leader del settore del gas naturale
QatarEnergia
Exxon Mobil Corporation
shell plc
Chenière Energy, Inc.
Energie Totali SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: ADNOC ha approvato la decisione finale di investimento di 6.2 miliardi di dollari per il giacimento di gas Umm Shaif Gas Cap. Si prevede che il giacimento produrrà oltre 600 milioni di piedi cubi standard al giorno entro il 2030.
- Giugno 2026: Gas Malaysia ha firmato un accordo di sviluppo congiunto con Tokyo Gas e VTTI per un'unità galleggiante di stoccaggio e rigassificazione (GST) da 6 milioni di tonnellate all'anno (MTPA) a Yan, nello stato di Kedah.
- Marzo 2026: Venture Global ha ricevuto la decisione finale di investimento di 8.6 miliardi di dollari per la seconda fase del suo progetto di esportazione di GNL CP2 in Louisiana. Il progetto ha lo scopo di ampliare la capacità di esportazione di Venture Global negli Stati Uniti.
- Febbraio 2026: QatarEnergy si aggiudica il contratto EPC per l'espansione del giacimento North Field West da 16 milioni di tonnellate all'anno. Il progetto rappresenta la fase finale del programma di QatarEnergy per raggiungere una capacità produttiva di 142 milioni di tonnellate all'anno, con le prime esportazioni previste entro la fine del 2031.
Ambito del rapporto sul mercato globale del gas naturale
Il mercato del gas naturale comprende l'ecosistema economico globale coinvolto nell'esplorazione, produzione, lavorazione, trasporto, stoccaggio, commercializzazione, distribuzione e consumo di gas naturale. Include l'offerta e la domanda di gas naturale nei principali settori di utilizzo finale, tra cui la produzione di energia elettrica, l'industria, il settore residenziale, il settore commerciale e i trasporti.
Il rapporto sul mercato globale del gas naturale è segmentato per fonte, utente finale, forma e area geografica. Per fonte, il mercato è segmentato in gas naturale convenzionale e gas naturale non convenzionale. Per utente finale, il mercato è segmentato in produzione di energia, industria, residenziale, commerciale e trasporti. Per forma, il mercato è segmentato in gas naturale compresso (GNC), gas naturale liquefatto (GNL) e gas naturale trasportato tramite gasdotto. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del gas in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite sulla base del volume (migliaia di miliardi di metri cubi).
| Gas naturale convenzionale |
| Gas naturale non convenzionale |
| Produzione di energia |
| Industriale |
| Residenziale |
| Commerciale |
| Trasporti |
| Gas naturale compresso |
| Gas Naturale Liquefatto |
| Gasdotto |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Gas naturale convenzionale | |
| Gas naturale non convenzionale | ||
| Per utente finale | Produzione di energia | |
| Industriale | ||
| Residenziale | ||
| Commerciale | ||
| Trasporti | ||
| Per modulo | Gas naturale compresso | |
| Gas Naturale Liquefatto | ||
| Gasdotto | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il gas naturale fino al 2031?
Si prevede che il mercato del gas naturale crescerà a un tasso annuo composto del 2.96% dal 2026 al 2031, raggiungendo i 4.91 trilioni di metri cubi.
Quale fonte di gas naturale sta crescendo più rapidamente?
Si prevede che il gas non convenzionale crescerà a un tasso annuo composto del 3.2% fino al 2031, trainato dalla produzione di gas di scisto negli Stati Uniti.
Quale segmento di utenti finali sta crescendo più rapidamente?
Si prevede che il settore dei trasporti crescerà a un tasso annuo composto del 5.3% fino al 2031, grazie all'utilizzo di veicoli a GNC e GNL.
Perché la domanda di GNL è in aumento nella regione Asia-Pacifico?
La nuova capacità di rigassificazione, l'espansione industriale e la domanda di energia elettrica stanno sostenendo l'utilizzo del gas a livello regionale.
In che modo le energie rinnovabili influiscono sulla domanda di gas?
Le energie rinnovabili e lo stoccaggio a lungo termine stanno riducendo la domanda di gas nei sistemi energetici consolidati, in particolare in Europa e Nord America.
Quali sono i principali fattori competitivi nel settore del GNL?
L'affidabilità dell'approvvigionamento, le prestazioni del metano, la flessibilità contrattuale, la velocità di consegna e la capacità di liquefazione sono fattori centrali.


