

Dimensioni e quota del mercato degli aromi alimentari naturali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.81 miliardo di dollari |
| Dimensione del mercato (2031) | 9.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.93% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
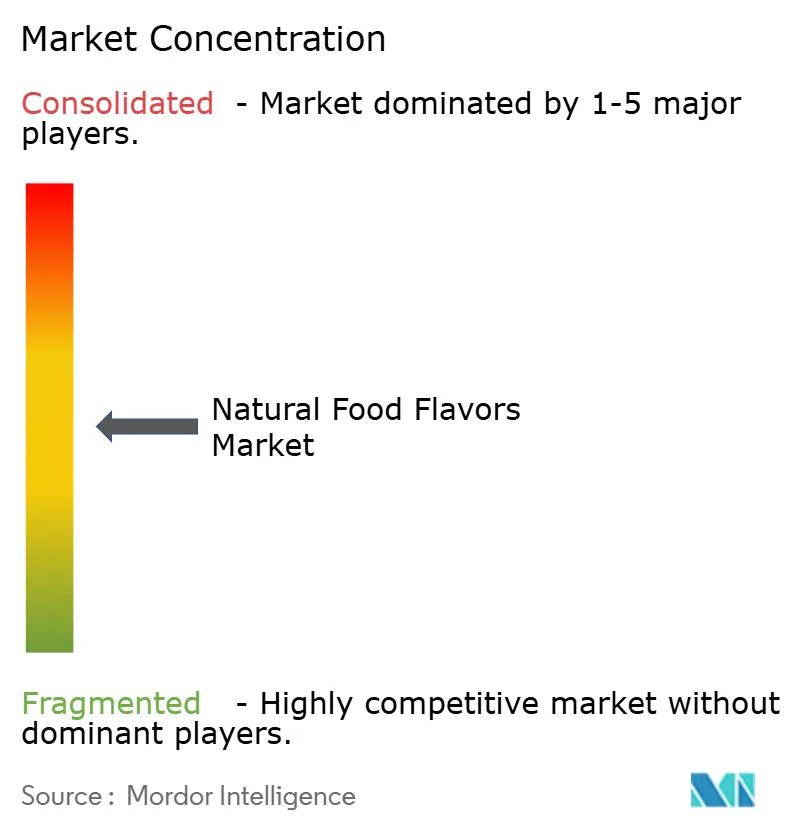
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli aromi alimentari naturali di Mordor Intelligence
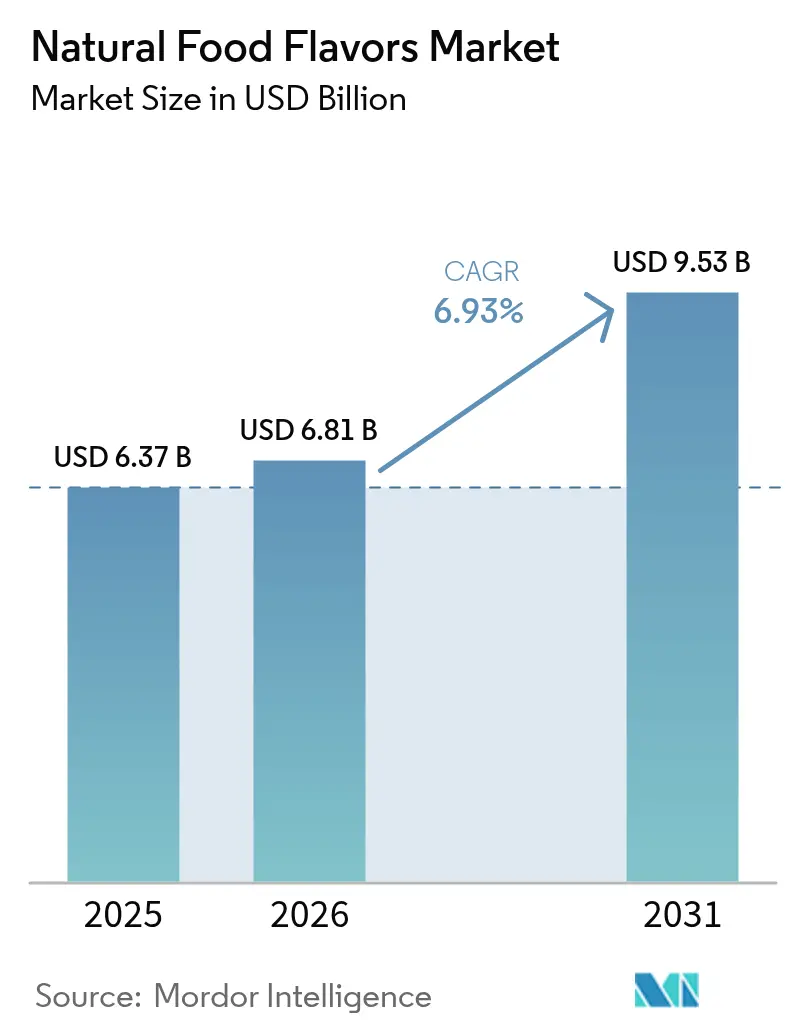
Si prevede che il mercato degli aromi alimentari naturali crescerà da 6.37 miliardi di dollari nel 2025 a 6.81 miliardi di dollari nel 2026, per poi raggiungere i 9.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.93% nel periodo 2026-2031. Questa crescita è trainata dalla crescente preferenza dei consumatori per i prodotti con etichetta pulita e dalla transizione dell'industria alimentare dalle alternative sintetiche, dovuta a normative globali più severe. L'espansione del mercato è ulteriormente supportata dalla domanda dei consumatori di ingredienti naturali, dai requisiti normativi e dalle considerazioni relative alla catena di approvvigionamento. Le aziende stanno adottando tecnologie di fermentazione, bioconversione ed estrazione avanzata per mantenere la qualità del prodotto, minimizzare i rischi agricoli e garantire la conformità alle normative sugli ingredienti naturali nelle diverse regioni. La combinazione di consumatori attenti alla salute, requisiti normativi e considerazioni relative alla catena di approvvigionamento ha reso il progresso tecnologico un fattore chiave nella competizione di mercato. Per soddisfare gli standard di classificazione "naturale" e al contempo ridurre la dipendenza dall'agricoltura, le aziende stanno investendo in processi di produzione basati sulla fermentazione e sulla bioconversione in diversi contesti normativi.
Punti chiave del rapporto
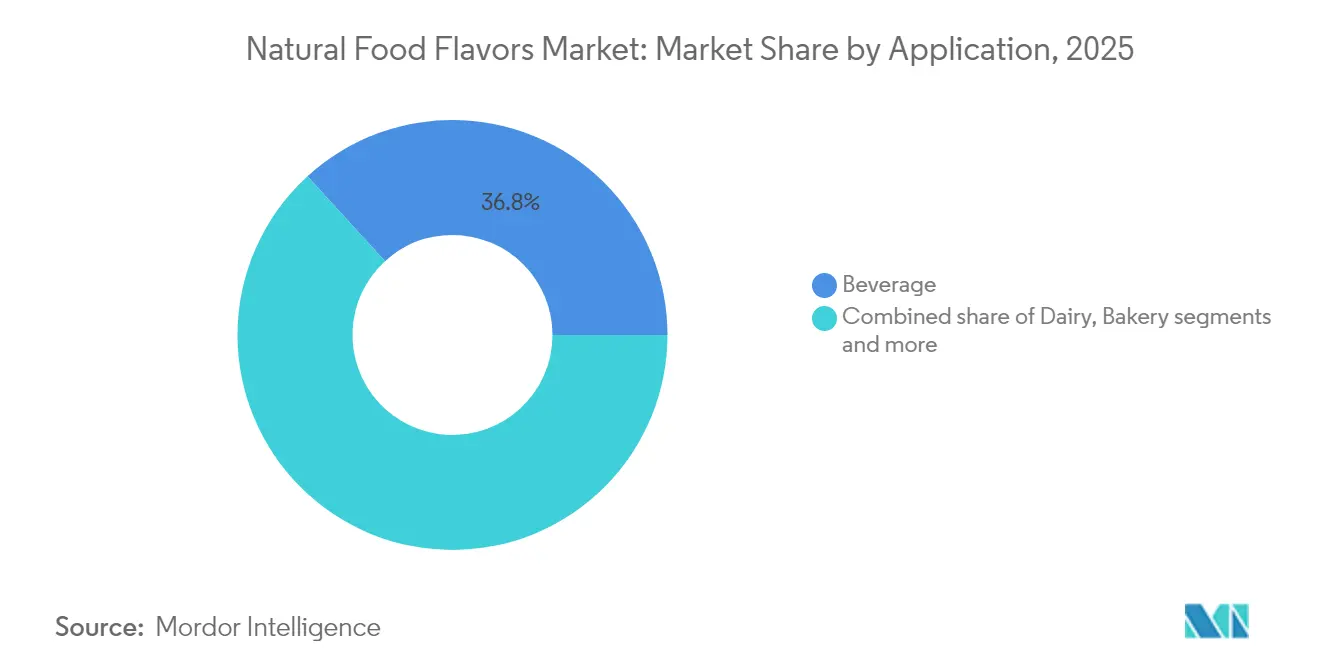
- Per applicazione, nel 36.78 le bevande hanno detenuto una quota di mercato del 2025% tra gli aromi naturali per alimenti e si prevede che cresceranno a un CAGR del 7.31% fino al 2031.
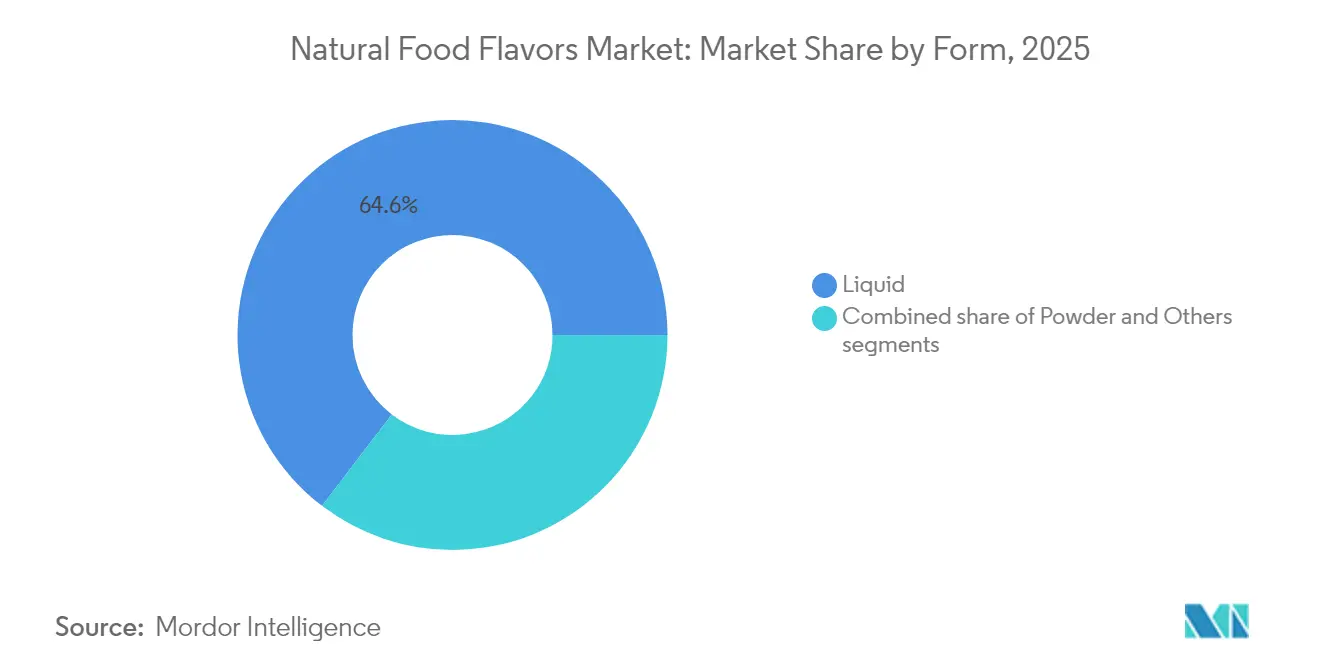
- In base alla forma, nel 64.62 i liquidi hanno rappresentato il 2025% del mercato degli aromi naturali per alimenti, mentre si prevede che le polveri cresceranno al ritmo più rapido, con un CAGR del 7.44% nel periodo 2026-2031.
- In termini geografici, nel 32.11 la regione Asia-Pacifico rappresentava il 2025% della quota di mercato degli aromi naturali per alimenti e si prevede che aumenterà a un CAGR del 7.62% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aromi naturali per alimenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi nelle tecniche di stabilizzazione che migliorano la durata di conservazione degli aromi naturali | + 1.2% | Globale, con adozione anticipata in Nord America e Unione Europea | Medio termine (2-4 anni) |
| Aumentare la disponibilità di diverse fonti naturali attraverso l'approvvigionamento e la coltivazione globali | + 0.8% | Nucleo Asia-Pacifico, con ricadute sull'America Latina | A lungo termine (≥ 4 anni) |
| Inclinazione dei consumatori verso prodotti a etichetta pulita per incrementare il mercato | + 1.5% | Globale, più forte in Nord America e nell'Unione Europea | A breve termine (≤ 2 anni) |
| La crescente domanda di aromi vegetali stimolerà la crescita del mercato | + 1.1% | Globale, con crescita dei premi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione nelle tecnologie di estrazione degli aromi | + 0.9% | Globale, concentrato nei centri di ricerca e sviluppo | A lungo termine (≥ 4 anni) |
| Domanda crescente da parte dell'industria delle bevande e della panetteria | + 1.3% | Globale, accelerato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inclinazione dei consumatori verso prodotti a etichetta pulita per incrementare il mercato
Le normative sull'etichettatura pulita stanno rimodellando le formulazioni dei prodotti in tutte le categorie alimentari, poiché i produttori si concentrano sulla trasparenza degli ingredienti e sui componenti naturali. Le modifiche apportate dall'Unione Europea alla normativa sugli aromi hanno eliminato le opzioni di aroma di fumo sintetico, obbligando le aziende a utilizzare alternative naturali che costano da 3 a 5 volte di più rispetto alle versioni sintetiche [1] Fonte: Commissione europea, "Aggiornamenti sulla normativa sugli aromi", food.ec.europa.eu . Questa modifica normativa crea un requisito di conformità obbligatorio, rendendo essenziale la transizione agli aromi naturali nei mercati europei. L'impatto si estende oltre l'Europa, poiché i marchi globali allineano le loro formulazioni per evitare di operare con sistemi di produzione separati e mantenere la coerenza tra le regioni. L'accettazione da parte dei consumatori di prezzi più elevati per i prodotti naturali si è evoluta in modo significativo, rendendo la conformità all'etichettatura pulita un requisito fondamentale per l'ingresso nel mercato piuttosto che un vantaggio competitivo. Questo cambiamento ha spinto i produttori a investire massicciamente in ricerca e sviluppo per identificare alternative naturali economicamente vantaggiose, mantenendo al contempo la qualità e i profili di gusto del prodotto.
La crescente domanda di aromi vegetali stimolerà la crescita del mercato
Lo sviluppo di aromi vegetali ha raggiunto progressi tecnologici che superano i precedenti limiti prestazionali e ampliano le applicazioni in diverse categorie di alimenti e bevande. I processi di fermentazione che utilizzano il Bacillus subtilis producono aromi naturali di frutta con maggiori proprietà antiossidanti, consentendo ai produttori di creare profili di gusto più autentici. Questo metodo biotecnologico riduce i rischi della catena di approvvigionamento associati all'approvvigionamento agricolo, mantenendo al contempo la classificazione naturale secondo le normative, garantendo una produzione di aromi costante durante tutto l'anno. La crescita degli alimenti vegetali e l'innovazione degli aromi hanno creato mercati in cui i profili di gusto convenzionali vengono riqualificati attraverso metodi di estrazione botanica, offrendo una maggiore stabilità e caratteristiche sensoriali migliorate. Le aziende stanno investendo in metodi di estrazione avanzati e piattaforme biotecnologiche per ottenere profili di gusto autentici, mantenendo al contempo le dichiarazioni sugli ingredienti naturali. Il mercato si è diviso tra prodotti vegetali di largo consumo ed estratti botanici premium, con gli estratti premium che hanno prezzi più elevati nonostante l'offerta limitata. Questa differenziazione di prezzo riflette sia le sofisticate tecnologie di lavorazione richieste sia la crescente preferenza dei consumatori per ingredienti naturali e di provenienza sostenibile.
Innovazione nelle tecnologie di estrazione degli aromi
I metodi di estrazione biotecnologici migliorano la produzione di aromi naturali fornendo profili qualitativi costanti e riducendo la dipendenza dalle fonti agricole. Questi metodi affrontano le sfide della standardizzazione degli aromi naturali attraverso ambienti di produzione controllati che riducono al minimo le variazioni stagionali e le incoerenze qualitative. Tecniche di fermentazione avanzate e applicazioni enzimatiche di precisione consentono ai produttori di mantenere profili aromatici uniformi durante tutto l'anno. Il panorama dei brevetti mostra un crescente investimento in sistemi di conversione basati su enzimi e nell'ottimizzazione della fermentazione, indicando una transizione verso una produzione basata sulle biotecnologie. Gli sforzi di ricerca e sviluppo si concentrano sul miglioramento dell'efficienza di estrazione e sullo sviluppo di nuovi percorsi di bioconversione. Le aziende che utilizzano queste tecnologie beneficiano di una maggiore stabilità della catena di approvvigionamento e di una scalabilità produttiva indipendente dalle limitazioni agricole. L'implementazione di metodi basati sulle biotecnologie supporta inoltre pratiche sostenibili ottimizzando l'utilizzo delle risorse e riducendo la produzione di rifiuti nei processi di produzione degli aromi.
Domanda crescente da parte dell'industria delle bevande e dei prodotti da forno
I produttori di bevande stanno promuovendo l'adozione di aromi naturali attraverso iniziative di riformulazione volte a ridurre la dipendenza da ingredienti sintetici, pur mantenendo l'attrattiva sensoriale. L'attenzione del settore verso le bevande funzionali e il posizionamento salutistico crea domanda di aromi naturali che integrino le indicazioni nutrizionali senza compromettere il profilo gustativo. Secondo i dati dell'Australian Bureau of Statistics del 2024, il consumo pro capite di bevande analcoliche in Australia era di 164.8 millilitri. [2]Fonte: Australian Bureau of Statistics, "Consumo pro capite di bevande analcoliche in Australia", abs.gov.auInoltre, le applicazioni in panetteria presentano sfide tecniche uniche, in cui gli aromi naturali devono resistere alla lavorazione ad alte temperature, offrendo al contempo esperienze sensoriali costanti in tutti i lotti di produzione. La convergenza tra i requisiti di etichettatura pulita e le tendenze degli alimenti funzionali sta espandendo il mercato degli aromi naturali oltre le applicazioni tradizionali, estendendolo alle categorie nutraceutiche e degli integratori alimentari. Le preferenze regionali per profili aromatici specifici stanno creando opportunità per lo sviluppo di aromi naturali localizzati, in particolare nei mercati dell'Asia-Pacifico, dove gli ingredienti botanici tradizionali sono in linea con le aspettative dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamento del panorama normativo | -0.7% | Globale, con diverse interpretazioni regionali | A breve termine (≤ 2 anni) |
| Le prestazioni incoerenti del sapore influiscono sulla crescita del mercato | -0.5% | Globale, acuto nelle applicazioni sensibili alla temperatura | Medio termine (2-4 anni) |
| Costi più elevati associati al sapore naturale degli alimenti | -1.1% | Globale, più pronunciato nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Sfide nella standardizzazione del profilo del gusto e dell'aroma | -0.6% | Globale, fondamentale nella produzione alimentare industriale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi più elevati associati al sapore naturale degli alimenti
Gli aromi naturali comportano sovrapprezzi di prezzo da 3 a 7 volte superiori rispetto alle loro controparti sintetiche, creando una significativa pressione sui margini in tutte le categorie alimentari. Questa differenza di costo colpisce in particolare i segmenti di mercato sensibili al prezzo, dove i consumatori sono poco propensi a pagare prezzi più elevati. I produttori alimentari si trovano ad affrontare la sfida di bilanciare la qualità del prodotto con le considerazioni di costo, soprattutto in categorie come bevande, snack e latticini. In risposta, i produttori ottimizzano le loro formulazioni attraverso la sostituzione degli ingredienti e il miglioramento dei processi oppure accettano margini inferiori per mantenere la quota di mercato. Le aziende stanno perseguendo strategie di integrazione verticale, come l'acquisizione di fornitori di ingredienti naturali e lo sviluppo di capacità produttive interne. Inoltre, stanno investendo in metodi di produzione basati sulle biotecnologie, tra cui tecnologie di fermentazione ed enzimi, per ridurre i costi mantenendo al contempo la classificazione naturale dei loro aromi. Queste iniziative mirano a raggiungere la parità di costo con le alternative sintetiche senza compromettere l'appeal "clean label" richiesto dai consumatori.
Sfide nella standardizzazione del profilo del gusto e dell'aroma
La standardizzazione degli aromi naturali si trova ad affrontare sfide significative a causa delle variazioni intrinseche delle fonti botaniche, che incidono direttamente sui processi di controllo qualità nella produzione alimentare industriale. Fattori agricoli come la composizione del suolo, la disponibilità di nutrienti, le caratteristiche climatiche stagionali e la precisa tempistica del raccolto creano notevoli incongruenze tra i lotti di produzione, che i metodi di produzione sintetica evitano attraverso processi chimici rigorosamente controllati. Gli aromi naturali devono mantenere una stabilità costante in diverse matrici alimentari e in diverse condizioni di lavorazione, offrendo al contempo profili sensoriali uniformi per soddisfare le aspettative dei consumatori. Le moderne tecnologie di estrazione e purificazione, tra cui tecniche avanzate di cromatografia e distillazione molecolare, contribuiscono a ottenere una migliore standardizzazione nella produzione di aromi naturali. Tuttavia, queste sofisticate soluzioni tecnologiche aumentano sostanzialmente i costi di produzione e la complessità operativa rispetto alle alternative sintetiche, ponendo i produttori di fronte a importanti considerazioni sul rapporto costi-benefici.
Analisi del segmento
Per applicazione: il segmento delle bevande guida la trasformazione delle etichette pulite
Il settore delle bevande ha registrato una quota di mercato del 36.78% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto per il 7.31-2026, che manterrà la propria posizione di leadership. I principali produttori di bevande stanno riformulando i prodotti per eliminare gli aromi sintetici, spinti dalla consapevolezza dei consumatori e dalle pressioni normative nei mercati chiave. Le applicazioni lattiero-casearie rappresentano il secondo segmento più grande, beneficiando della tendenza all'etichetta pulita per yogurt, bevande a base di latte e prodotti caseari, dove gli aromi naturali esaltano l'appeal sensoriale senza compromettere il posizionamento nutrizionale.
Le applicazioni per la panificazione stanno vivendo una forte crescita, poiché i produttori cercano alternative naturali che resistano alla lavorazione ad alte temperature, offrendo al contempo profili aromatici costanti in tutti i lotti di produzione. I segmenti dolciari si trovano ad affrontare sfide specifiche, in cui gli aromi naturali devono offrire intense esperienze sensoriali tradizionalmente ottenute con composti sintetici, promuovendo l'innovazione nelle tecniche di concentrazione e nei sistemi di distribuzione degli aromi. Le applicazioni per gli snack salati si stanno affermando come un'opportunità di forte crescita, in cui gli aromi naturali si allineano al posizionamento premium e alle preferenze dei consumatori attenti alla salute. Le applicazioni per la carne, sebbene di volume inferiore, rappresentano un segmento specializzato in cui gli aromi naturali valorizzano i prodotti a base di carne lavorata e le alternative vegetali, con il portafoglio brevetti di Beyond Meat che dimostra la complessità tecnica di ottenere profili sensoriali simili a quelli della carne attraverso ingredienti naturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il dominio dei liquidi affronta la sfida dell'innovazione delle polveri
Le formulazioni liquide hanno mantenuto una quota di mercato del 64.62% nel 2025, a dimostrazione della loro versatilità nelle applicazioni delle bevande e della facilità di integrazione nei processi di produzione alimentare industriale. Tuttavia, le formulazioni in polvere stanno registrando una crescita accelerata, con un CAGR del 7.44% fino al 2031, trainata dai vantaggi in termini di stabilità di stoccaggio, efficienza di spedizione e flessibilità applicativa nei prodotti alimentari secchi. Il passaggio alle formulazioni in polvere riflette i progressi tecnologici nelle tecnologie di essiccazione a spruzzo e incapsulamento, che preservano l'integrità del sapore, prolungando al contempo la durata di conservazione e riducendo i costi di trasporto.
Le innovazioni nell'incapsulamento consentono alle formulazioni in polvere di competere con le alternative liquide in applicazioni precedentemente complesse, con l'espansione della capacità di incapsulamento di Givaudan in Messico che ha raddoppiato la sua capacità produttiva globale per soddisfare la crescente domanda. Altre categorie di formulazioni, tra cui paste ed emulsioni, servono applicazioni specializzate che richiedono specifiche caratteristiche di consistenza e rilascio. La scelta della forma dipende sempre più dai requisiti dell'applicazione finale, con le formulazioni liquide preferite per le bevande e le forme in polvere che guadagnano terreno nelle applicazioni di panetteria, pasticceria e alimenti trasformati, dove il controllo dell'umidità e una maggiore durata di conservazione sono fattori critici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli aromi alimentari naturali nella regione Asia-Pacifico
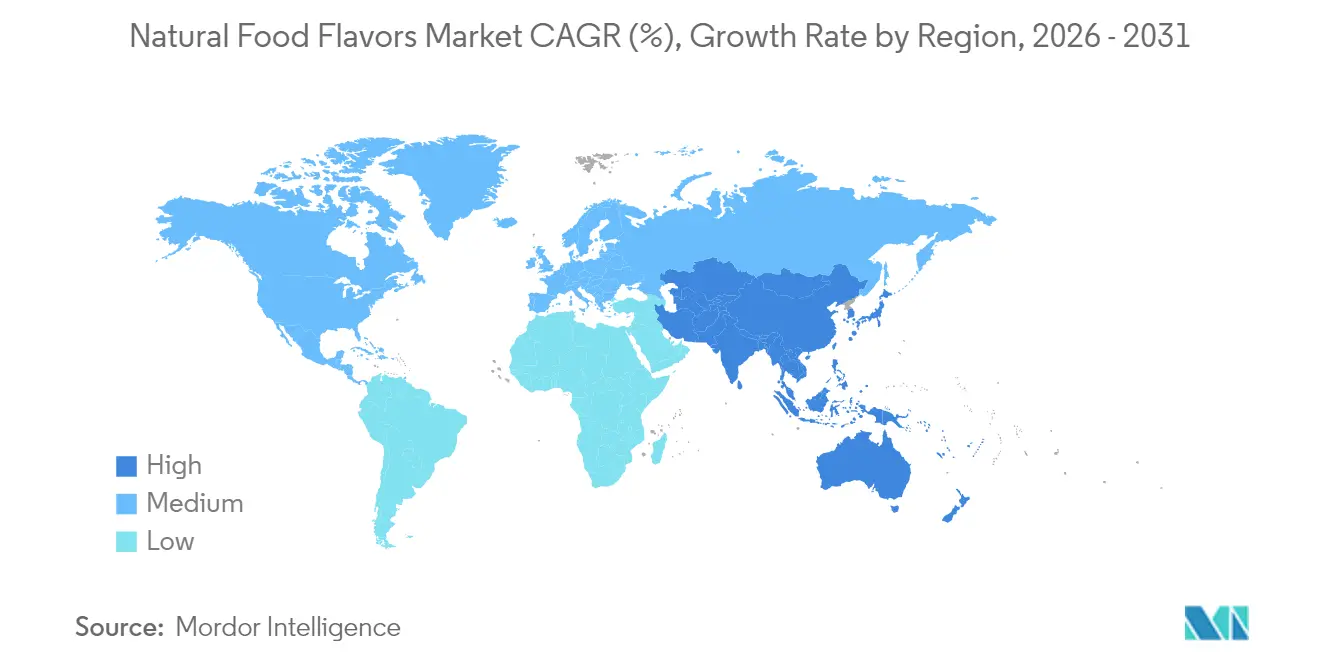
L'area Asia-Pacifico detiene una quota di mercato del 32.11% nel 2025 e si prevede una crescita del 7.62% di CAGR fino al 2031, fungendo sia da principale consumatore che da fornitore di aromi naturali. L'implementazione dello standard GB 2760-2024 in Cina ha migliorato il contesto normativo, fornendo linee guida più chiare per l'approvazione dei prodotti e l'accesso al mercato. La crescita è ulteriormente supportata dall'espansione dell'industria di trasformazione alimentare indiana e dal mercato di consumo premium giapponese, con entrambi i Paesi che allineano le proprie normative agli standard internazionali sugli ingredienti naturali. Sebbene la diversità botanica della regione offra vantaggi in termini di approvvigionamento, le aziende devono gestire catene di approvvigionamento complesse in più giurisdizioni. L'investimento di 37.5 milioni di dollari di Givaudan in uno stabilimento indonesiano nell'ottobre 2024 evidenzia l'importanza della presenza produttiva regionale per soddisfare la domanda locale.
Mercato degli aromi alimentari naturali in Nord America ed Europa
Il Nord America e l'Europa mantengono una crescita costante del mercato grazie a quadri normativi consolidati e a un'elevata accettazione da parte dei consumatori. La definizione di aroma naturale della FDA statunitense, ai sensi del 21 CFR 101.22, fornisce una base solida per gli investimenti del settore, mentre i mercati europei operano secondo requisiti più rigorosi che avvantaggiano le aziende con metodi di estrazione sofisticati. Il Citrus Innovation Center di IFF, di 2.800 metri quadrati (30,000 piedi quadrati), in Florida, che aprirà nell'aprile 2025, dimostra l'impegno del settore nella ricerca botanica e nella produzione sostenibile. Inoltre, l'indagine del 2024 dell'International Food Information Council ha indicato che l'11% degli intervistati negli Stati Uniti aderisce a pratiche alimentari "clean-label". Questo segmento di consumatori stimola la domanda di trasparenza e semplicità degli ingredienti, contribuendo ad aumentare le vendite di aromi alimentari naturali ottenuti da estratti botanici e oli essenziali anziché da ingredienti sintetici.
Mercato degli aromi alimentari naturali in Sud America e Medio Oriente e Africa
Sud America, Medio Oriente e Africa mostrano un potenziale di mercato in crescita, trainato dalla crescita economica e dall'urbanizzazione. Queste regioni si trovano attualmente ad affrontare sfide quali infrastrutture di estrazione limitate, dipendenza dalle importazioni di aromi e sensibilità al prezzo che influenza l'adozione di prodotti premium. Con lo spostamento delle preferenze dei consumatori verso ingredienti naturali e l'evoluzione dei quadri normativi, questi mercati offrono significative opportunità di crescita. Gli operatori di mercato devono sviluppare soluzioni economicamente vantaggiose, creando al contempo reti di filiere locali per soddisfare in modo efficiente la crescente domanda.
Panorama normativo
La conformità alle normative sull'etichettatura degli aromi alimentari naturali si basa su definizioni specifiche per regione e su elenchi positivi che stabiliscono come può essere rivendicato il termine "naturale" e quali sostanze possono essere utilizzate. Negli Stati Uniti, le norme di etichettatura della FDA, ai sensi del 21 CFR 101.22, definiscono gli "aroma naturali" in base alla fonte e al processo (inclusi oli essenziali, oleoresine, distillati e prodotti di tostatura, riscaldamento o enzimolisi derivati da materiali vegetali o animali). Le sostanze aromatizzanti utilizzate negli alimenti sono gestite secondo le normative FDA, come il 21 CFR 172.510, con buone pratiche di fabbricazione e percorsi GRAS (Generally Recognized As Safe) ove applicabili.
Nell'Unione europea, il regolamento (CE) n. 1334/2008 disciplina gli aromi e stabilisce le condizioni per l'uso e l'etichettatura, comprese le limitazioni all'uso del termine "naturale" e un elenco dell'Unione delle sostanze aromatizzanti consentite. Tale elenco viene aggiornato periodicamente; il regolamento (UE) 2024/234 della Commissione ha modificato l'allegato I del regolamento (CE) n. 1334/2008 e ha rimosso alcune sostanze dall'elenco dell'Unione con effetto dal gennaio 2024. L'EFSA continua a supportare le autorizzazioni attraverso le sue valutazioni sugli aromi e sta sperimentando un nuovo modello di dati per la raccolta di dati a livello di utilizzo sugli aromi alimentari nel corso del 2025 e del 2026, indicando aspettative più rigorose e basate sui dati in materia di valutazione dell'esposizione per i fornitori e i proprietari di marchi attivi nell'UE.
Analisi della catena del valore
La catena del valore degli aromi alimentari naturali inizia con materie prime agricole e marine (frutta, estratti vegetali, spezie, derivati lattiero-caseari e della carne) fornite da agricoltori, piantagioni, cooperative e aggregatori di ingredienti. Queste materie prime vengono sottoposte a processi di lavorazione primaria come essiccazione, pressatura, distillazione ed estrazione con solventi o idroalcolici. I produttori di aromi eseguono quindi fasi di miscelazione e formulazione, tra cui miscelazione, emulsificazione, essiccazione a spruzzo e incapsulamento, supportate da verifiche analitiche per soddisfare le specifiche del cliente in termini di stabilità e uniformità per bevande, prodotti da forno, latticini e applicazioni salate. I requisiti normativi nei principali mercati, tra cui il quadro normativo UE ai sensi del Regolamento (CE) n. 1334/2008 e le norme FDA statunitensi come la 21 CFR 172.510, impongono la documentazione, la tracciabilità e i punti di controllo della qualità dall'approvvigionamento fino al rilascio dell'aroma finito.
La distribuzione avviene in genere tramite vendite dirette da parte delle principali aziende produttrici di aromi a produttori multinazionali di alimenti e bevande, integrate da miscelatori e distributori regionali che adattano le formulazioni ai gusti locali e ai requisiti di etichettatura. La filiera è sempre più supportata da programmi di integrazione a monte e di origine controllata per stabilizzare l'offerta e la qualità di ingredienti botanici delicati come agrumi e vaniglia, mentre la produzione localizzata riduce il rischio logistico e accelera lo sviluppo delle applicazioni per i clienti. I recenti investimenti in capacità produttiva e competenze riflettono questi cambiamenti, tra cui l'inaugurazione da parte di Givaudan di uno stabilimento di 24,000 metri quadrati a Cikarang, in Indonesia (luglio 2026), focalizzato sulle polveri aromatiche, e l'espansione da parte di Dohler delle capacità di estrazione idroalcolica di ingredienti botanici e di reazione chimica presso il suo sito di Cartersville, in Georgia (giugno 2026).
Panorama competitivo
Il mercato degli aromi naturali per alimenti presenta una moderata frammentazione, che indica una significativa intensità competitiva tra gli operatori consolidati, creando al contempo opportunità per i fornitori di tecnologia specializzati e i fornitori regionali. I leader di mercato, tra cui Givaudan, DSM-Firmenich e IFF, stanno perseguendo strategie differenziate che combinano vantaggi di scala con innovazione tecnologica. Il panorama competitivo è caratterizzato da iniziative di integrazione verticale, investimenti nella produzione biotecnologica e acquisizioni strategiche che consolidano le capacità estrattive ed espandono la portata geografica.
Inoltre, le aziende stanno investendo in ricerca e sviluppo per produrre aromi naturali che eguaglino le prestazioni degli additivi artificiali, nel rispetto degli standard di etichetta pulita e sostenibilità. I metodi di produzione incorporano tecniche di estrazione, processi enzimatici e sistemi di fermentazione che preservano la qualità dell'aroma e riducono al minimo l'impatto ambientale. Le aziende che implementano misure di conformità normativa e tracciabilità della catena di approvvigionamento aumentano la fiducia dei consumatori e il vantaggio competitivo. Questa strategia consente loro di rispondere alla crescente domanda di snack biologici, bevande naturali e alimenti confezionati più sani.
L'adozione della tecnologia sta diventando il principale fattore di differenziazione competitiva, poiché le aziende investono in metodi di produzione basati sulla fermentazione, tecniche di estrazione avanzate e sistemi di verifica analitica per ottenere una qualità costante, riducendo al contempo la dipendenza dall'agricoltura. I portafogli brevettuali nella biosintesi della vanillina, nei sistemi di conversione basati su enzimi e nelle tecnologie di incapsulamento creano un fossato competitivo che consente di ottenere prezzi premium e di proteggere la quota di mercato. Esistono opportunità in spazi vuoti nei metodi di produzione biotecnologici, nello sviluppo di applicazioni specializzate e nella penetrazione del mercato regionale, dove le conoscenze botaniche locali e le relazioni con la catena di fornitura offrono vantaggi competitivi rispetto agli operatori globali.
Leader del settore degli aromi alimentari naturali
-
Givaudan SA
-
Symris AG
-
DSM-Firmenich
-
Takasago International Corp.
-
International Flavours & Fragrances Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Givaudan ha inaugurato un nuovo stabilimento di produzione di 24,000 metri quadrati a Cikarang, in Indonesia, per la produzione di aromi in polvere per alimenti salati, dolci e snack. L'ampliamento dello stabilimento supporta la fornitura locale ai clienti dell'area Asia-Pacifico e rafforza la capacità dell'azienda di scalare la produzione di formati in polvere e incapsulati utilizzati nelle attività di riformulazione dei prodotti con etichetta pulita.
- Maggio 2026: IFF ha inaugurato un Centro di Innovazione per la Vaniglia di 650 metri quadrati a Toamasina, in Madagascar, a supporto dell'approvvigionamento, dell'estrazione e dello sviluppo di aromi basati sull'origine. L'apertura rafforza il legame verticale dell'azienda con una materia prima naturale fondamentale e consolida la tracciabilità e la resilienza dei portafogli di aromi che dipendono dalla vaniglia.
- Giugno 2024: Tate and Lyle ha annunciato la decisione di acquisire CP Kelco per 1.8 miliardi di dollari al fine di costruire una piattaforma più ampia di soluzioni per alimenti e bevande speciali. L'unione amplia la gamma di strumenti di formulazione utilizzabili insieme agli aromi naturali (ad esempio, sistemi per migliorare la sensazione al palato) e aumenta il potenziale di vendita incrociata nei programmi di riformulazione.
Ambito del rapporto sul mercato globale degli aromi naturali per alimenti
Gli aromi e gli esaltatori di sapidità migliorano notevolmente il sapore e l'aroma dei cibi, rendendoli più attraenti e appetibili.
Il mercato globale degli aromi e delle fragranze alimentari è segmentato per tipologia di prodotto, tipo, applicazione, forma e area geografica. Per tipologia di prodotto, il mercato è segmentato in aromi e esaltatori di sapidità. Per tipologia, il mercato è segmentato in naturali, sintetici e identici a quelli naturali. Per applicazione, il mercato è segmentato in latticini, prodotti da forno, dolciumi, snack salati, carne, bevande e altre applicazioni. Il mercato è segmentato per forma in polvere, liquido e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Prodotti lattiero-caseari |
| Prodotti da forno |
| Confetteria |
| Spuntino salato |
| La carne |
| Bevande |
| Altre applicazioni |
| Pastello |
| Liquido |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Polonia | |
| Olanda | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Turchia | |
| Marocco | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Prodotti lattiero-caseari | |
| Prodotti da forno | ||
| Confetteria | ||
| Spuntino salato | ||
| La carne | ||
| Bevande | ||
| Altre applicazioni | ||
| Per modulo | Pastello | |
| Liquido | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Polonia | ||
| Olanda | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Marocco | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli aromi naturali per alimenti?
Il mercato degli aromi naturali per alimenti ha raggiunto i 6.81 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 9.53 miliardi di dollari entro il 2031, con un CAGR del 6.93%.
Quale applicazione contiene la quota maggiore di aromi alimentari naturali?
Le bevande hanno rappresentato il 36.78% del fatturato del 2025 e sono sulla buona strada per un CAGR del 7.31% nel periodo 2026-2031.
In quale regione si registra la crescita più rapida per quanto riguarda gli aromi naturali per alimenti?
L'area Asia-Pacifico detiene la quota più alta, pari al 32.11%, ed è anche la regione in più rapida crescita, con un CAGR previsto del 7.62% entro il 2031.
Come stanno le aziende mitigando la volatilità dell'offerta di aromi naturali?
Le aziende leader investono nella produzione basata sulla fermentazione, nell'integrazione verticale delle colture chiave e nelle tecnologie di incapsulamento che stabilizzano l'offerta e riducono la dipendenza dai raccolti stagionali.


