

Dimensioni e quota del mercato della grafite naturale in scaglie
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
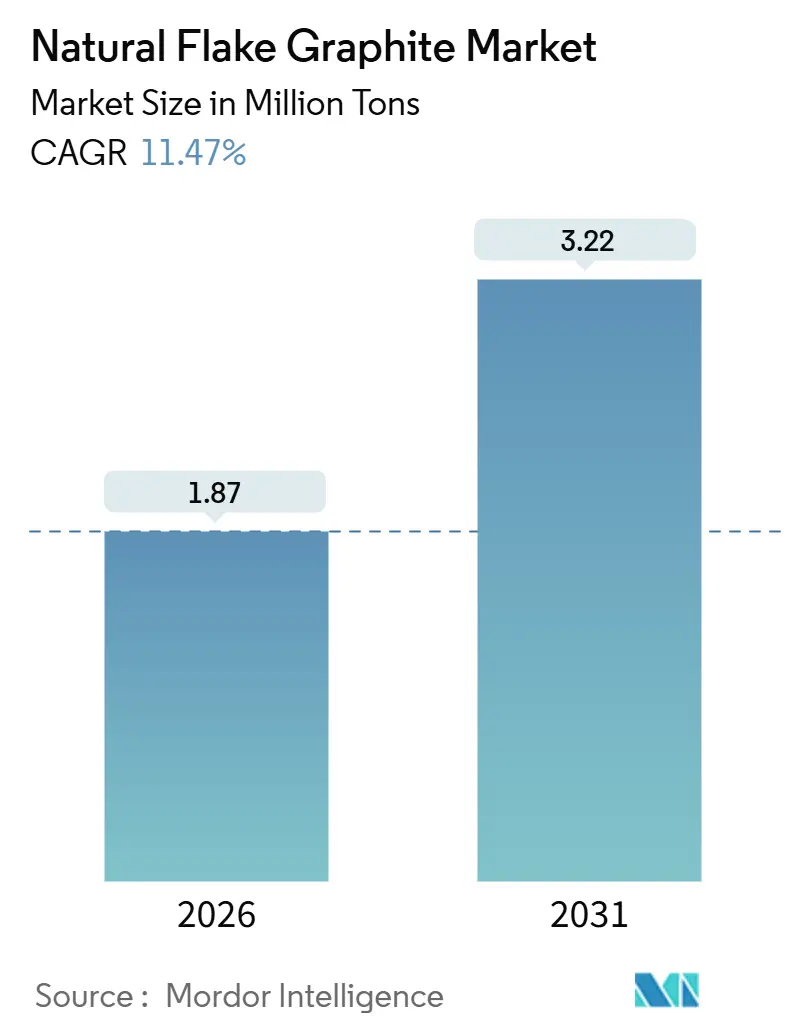
| Volume di mercato (2026) | 1.87 milioni di tonnellate |
| Volume di mercato (2031) | 3.22 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 11.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della grafite naturale in scaglie di Mordor Intelligence
Si stima che il mercato della grafite naturale in scaglie raggiunga i 1.87 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 3.22 milioni di tonnellate entro il 2031, con un CAGR dell'11.47% durante il periodo di previsione (2026-2031). La domanda di anodi per batterie sta accelerando più rapidamente di qualsiasi altro mercato, tuttavia la sicurezza dell'approvvigionamento dipende ora più dal luogo in cui avviene la purificazione e la sferonizzazione che dal solo tonnellaggio grezzo. La Cina domina ancora con la maggior parte della produzione estratta nel 2024 e oltre il 90% della capacità di lavorazione a valle, creando un collo di bottiglia strutturale per i produttori di celle occidentali. La sospensione temporanea dei controlli sulle esportazioni cinesi nel novembre 2025 ha offerto un sollievo sui prezzi a breve termine, ma ha rafforzato il rischio politico che influenza le strategie di approvvigionamento a lungo termine. Gli incentivi alla lavorazione già impegnati negli Stati Uniti stanno catalizzando nuovi impianti che promettono di allentare la morsa della Cina, sebbene volumi significativi non arriveranno prima del 2027.
Punti chiave del rapporto
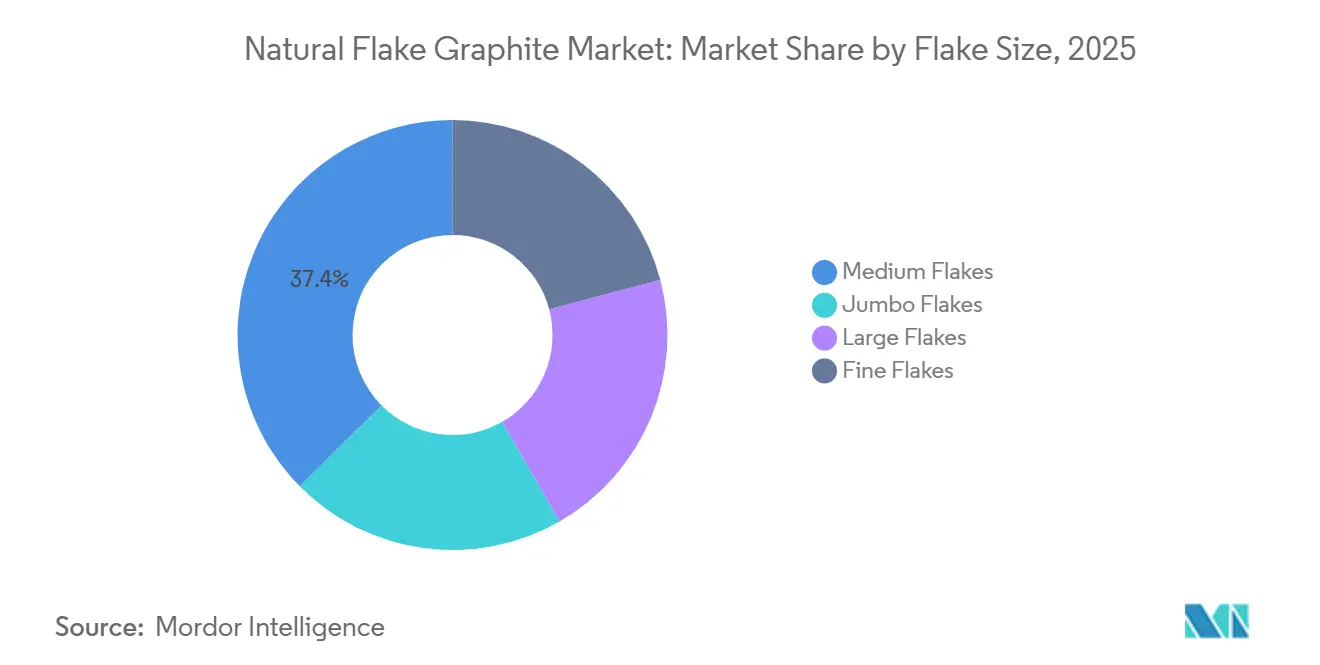
- In base alle dimensioni delle scaglie, le scaglie medie hanno conquistato il 37.43% della quota di mercato della grafite naturale in scaglie nel 2025 e si prevede che cresceranno a un CAGR del 12.11% fino al 2031.
- In termini di purezza, i materiali ad alto tenore di carbonio con un grado compreso tra il 94% e meno del 99% rappresentavano il 37.95% delle dimensioni del mercato della grafite naturale in scaglie nel 2025 e si prevede che cresceranno a un CAGR del 12.22% entro il 2031.
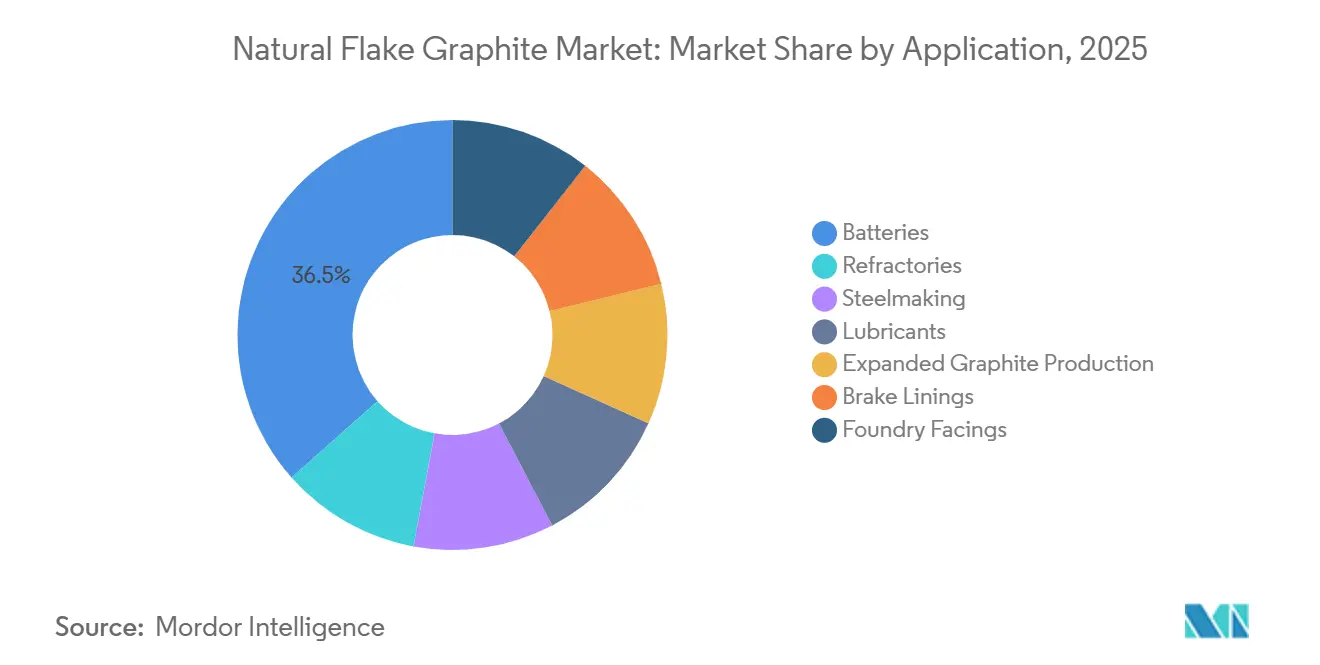
- Per applicazione, nel 2025 le batterie rappresentavano il 36.52% del mercato della grafite naturale in scaglie e si stanno espandendo a un CAGR del 18.93%, il più rapido tra tutte le applicazioni.
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva l'87.11% della quota di mercato della grafite naturale in scaglie e si prevede che la regione crescerà a un CAGR del 12.20% nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della grafite naturale in scaglie
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di anodi per batterie agli ioni di litio per veicoli elettrici | + 5.2% | Globale, con concentrazione in Cina, Corea del Sud e capacità emergenti in Nord America e UE | Medio termine (2-4 anni) |
| Espansione della capacità downstream cinese e restrizioni all'esportazione | + 2.1% | Catene di approvvigionamento globali, più acute in Nord America, UE e centri di produzione di batterie nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Vantaggio in termini di costi e minori emissioni nel ciclo di vita rispetto alla grafite sintetica | + 1.8% | A livello globale, in particolare in Nord America e nell'UE, dove le normative sull'intensità del carbonio favoriscono le materie prime naturali | A lungo termine (≥ 4 anni) |
| Commercializzazione della tecnologia di purificazione e sferonizzazione a basso HF | + 1.3% | Progetti in Nord America, UE e Asia-Pacifico selezionati (Australia, India) | Medio termine (2-4 anni) |
| Incentivi alla lavorazione americani e dell'UE che stimolano l'approvvigionamento locale | + 1.1% | Nord America (Stati Uniti, Canada) e UE (Germania, Francia, Svezia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di anodi per batterie agli ioni di litio per veicoli elettrici
Nel 2025, le vendite globali di veicoli elettrici (EV) hanno registrato un'impennata significativa. Questa impennata si traduce in una domanda stimata di grafite naturale di grado anodico, soprattutto se si considerano i veicoli commerciali e gli impianti di stoccaggio stazionari. Ogni autovettura elettrica a batteria richiede tra i 50 e i 70 kg di materiale attivo anodico. Inoltre, con i cicli di qualificazione OEM che garantiscono accordi di prelievo fino a 24 mesi, il mercato spot si è notevolmente ristretto. In particolare, Panasonic e LG Energy Solution hanno ottenuto il via libera per concentrato proveniente sia dal Mozambico che dal Madagascar. Questa approvazione sottolinea la capacità dei fornitori non cinesi di soddisfare le rigorose specifiche del 99.95% di carbonio. Tuttavia, le sfide persistono: attualmente, meno di una dozzina di impianti al di fuori della Cina possiedono la capacità di sferonizzare e purificare commercialmente la grafite lamellare. Di conseguenza, molte miniere emergenti si trovano a dipendere dai servizi di pedaggio cinesi. Di conseguenza, il mercato della grafite naturale in scaglie rimane fortemente sintonizzato sulle traiettorie di crescita del settore delle batterie e sull'aumento delle gigafactory sia negli Stati Uniti che in Europa.
Espansione della capacità downstream cinese e restrizioni all'esportazione
La Cina detiene una quota dominante della capacità di sferonizzazione mondiale, il che garantisce a Pechino un'influenza sostanziale sul mercato globale della grafite naturale in scaglie. Nell'ottobre 2025, il Ministero del Commercio cinese ha accennato all'imposizione di nuovi controlli sulle esportazioni di anodi di grafite sia naturale che sintetica. Tuttavia, appena un giorno prima dell'entrata in vigore di tali controlli, questi sono stati bruscamente sospesi. Questa inaspettata inversione di tendenza ha portato a un rapido calo dei prezzi della grafite media in scaglie nel giro di due settimane, con gli operatori che si affrettavano a riaggiustare le proprie posizioni. Nonostante questa scossa di mercato, nel 2025 è entrata in funzione una capacità aggiuntiva di anodi cinese, la maggior parte della quale destinata a importanti operatori come CATL e BYD. Mentre incombe lo spettro di nuove restrizioni all'esportazione, ciò sta stimolando un'impennata degli investimenti nella lavorazione in Occidente. Tuttavia, le fabbriche in Louisiana e Alabama si trovano ad affrontare una sfida: dovranno fare affidamento sui concentrati importati finché le loro miniere nazionali non potranno raggiungere livelli commerciali, un traguardo previsto dopo il 2028.
Vantaggio in termini di costi e minori emissioni nel ciclo di vita rispetto alla grafite sintetica
La grafite naturale in scaglie ha un prezzo inferiore rispetto alla grafite sintetica, derivata dal coke di petrolio, che ha un prezzo più elevato. Se purificata con HF, la materia prima naturale ha emissioni di carbonio nel ciclo di vita inferiori rispetto ai metodi di produzione sintetica [1] Nature Sustainability, “Lifecycle Carbon Emissions of Natural vs Synthetic Graphite,” nature.com . In base al Regolamento europeo sulle batterie, che entrerà in vigore nel 2024, saranno obbligatorie le dichiarazioni sull'impronta di carbonio, con soglie massime introdotte entro il 2027. Questa misura impone di fatto una tassa sugli anodi ad alte emissioni. Di conseguenza, le case automobilistiche stanno guardando sempre più al mercato della grafite naturale in scaglie come strumento fondamentale per raggiungere i loro obiettivi Scope-3, portando a un calo della domanda di grafite sintetica. Con il calo dei prezzi delle celle, la marcata differenza di costo e i vantaggi in termini di emissioni sottolineano il valore strategico dell'offerta naturale.
Commercializzazione della tecnologia di purificazione e sferonizzazione a basso contenuto di HF
Sebbene l'acido fluoridrico sia da tempo la soluzione ideale per la rimozione dei silicati, la sua tossicità intrinseca e le catene di approvvigionamento concentrate in Cina stanno stimolando l'innovazione nei metodi di lavorazione. L'impianto dimostrativo di Kwinana di EcoGraf, nell'Australia Occidentale, ha presentato un innovativo diagramma di flusso privo di HF, che raggiunge un'elevata purezza del carbonio. Nel frattempo, i ricercatori dell'Università del Queensland hanno ottenuto la licenza per una tecnica di elettrolisi pulsata, riducendo significativamente l'utilizzo di acido e le spese in conto capitale. Inoltre, sono in corso sperimentazioni di tostatura alcalina in Ontario e Madagascar, sebbene si basino ancora sulla soda caustica, un altro materiale di origine prevalentemente cinese. Se questi metodi alternativi riuscissero a essere applicati su larga scala, promettono di diversificare le catene di approvvigionamento chimiche, alleviando una sfida significativa per le iniziative di purificazione occidentali. Tuttavia, ogni processo emergente deve soddisfare rigorose qualifiche in ambito automobilistico, il che ne allunga il percorso verso la commercializzazione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli ambientali per l'ottenimento dei permessi nelle nuove miniere | -1.4% | Nord America (Stati Uniti, Canada), UE (Scandinavia) e alcune giurisdizioni africane (Tanzania, Mozambico) | Medio termine (2-4 anni) |
| Dipendenza dalla filiera cinese di HF e soda caustica | -0.9% | Globale, più acuto per gli impianti di lavorazione non cinesi in Nord America, UE e Australia | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi è guidata dagli interventi politici cinesi | -0.7% | Globale, con effetti di ricaduta più pronunciati nei mercati spot e nei volumi non contrattuali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli ambientali per l'ottenimento dei permessi nelle nuove miniere
In Nord America e in Europa, ottenere le autorizzazioni per le miniere può richiedere diversi anni, ostacolando gli sforzi per diversificare le materie prime. Nel 2024, il Quebec ha sospeso i finanziamenti per un progetto con un TGC basso, a dimostrazione delle preoccupazioni della comunità riguardo agli sterili. Il giacimento di Graphite Creek in Alaska sta ancora seguendo il programma FAST-41, con un Record of Decision previsto per settembre 2026. Nel frattempo, i progetti in Africa sono alle prese con le negoziazioni sull'uso delle acque e sui diritti di superficie, posticipando i tempi di sviluppo fino a due anni. A causa di queste battute d'arresto, il mercato della grafite naturale in scaglie rimarrà strettamente legato alle fonti in Cina e Mozambico per il prossimo futuro.
Dipendenza dalla catena di fornitura cinese di HF e soda caustica
L'acido fluoridrico e la soda caustica rappresentano una quota quasi significativa delle spese operative (opex) di purificazione, con la Cina che domina la scena, fornendo la maggior parte della produzione mondiale di acido fluoridrico (HF). In Asia, i prezzi spot dell'HF sono aumentati significativamente nel 2024, in gran parte a causa degli audit ambientali che hanno portato alla chiusura degli impianti dello Shandong. Nel frattempo, i fornitori alternativi in Messico e Sudafrica stanno imponendo un sovrapprezzo, il che sta riducendo i margini di profitto dei trasformatori. Poiché le capacità chimiche nazionali richiedono tempo per essere scalate, i progetti di purificazione occidentali si trovano ancora vulnerabili agli stessi rischi politici che cercavano di eludere, ostacolando una rapida espansione del mercato della grafite naturale in scaglie.
Analisi del segmento
Per dimensione dei fiocchi: fiocchi medi, batteria di ancoraggio, anodi, materia prima
Nel 2025, le scaglie di medie dimensioni rappresentavano il 37.43% del mercato della grafite naturale in scaglie e si prevede che cresceranno a un CAGR del 12.11% fino al 2031. Il loro profilo da 80 a 150 mesh non solo ottimizza l'efficienza di arrotondamento durante la sferonizzazione, ma svolge anche un ruolo fondamentale nel minimizzare sia le perdite di resa che il consumo di energia. Mentre le scaglie grandi e jumbo spuntano prezzi elevati nei refrattari e nei film per la gestione termica, presentano un inconveniente: questi gradi necessitano di una macinazione aggiuntiva prima dell'integrazione nelle linee anodiche, con conseguente aumento dei costi di lavorazione [2] Syrah Resources, “Investor Presentation Q3 2025,” syrahresources.com.au . Le scaglie fini, un tempo elemento essenziale nei lubrificanti, hanno visto la loro quota di mercato erosa dai sostituti sintetici, con conseguente notevole calo dei prezzi. Con una svolta strategica, le società minerarie stanno ricalibrando i circuiti di flottazione per migliorare il recupero della frazione da 100 a 120 mesh, preferita dagli impianti di produzione di anodi, evidenziando la crescente influenza del settore delle batterie sul mercato della grafite naturale in scaglie.
La miniera Balama di Syrah, con la sua significativa resa di scaglie grandi e jumbo, posiziona strategicamente l'azienda per acquisire margini in nicchie di mercato specializzate. Tuttavia, questo vantaggio si accompagna alla sfida di richiedere un'ulteriore frantumazione per il suo impianto di Vidalia, in Louisiana. Il progetto Molo di NextSource orienta la sua distribuzione produttiva verso scaglie di media qualità, raggiungendo un equilibrio tra la riduzione dei costi a valle e la limitazione dell'accesso ai mercati dei refrattari di alta qualità. Il giacimento Lindi Jumbo di Walkabout Resources, con un'elevata percentuale di scaglie di media qualità, ha suscitato l'interesse dei produttori cinesi di anodi desiderosi di diversificare le proprie fonti di approvvigionamento. Con la domanda di batterie in crescita, le scaglie di media qualità sono destinate a rimanere la pietra angolare dell'industria della grafite naturale in scaglie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per purezza: la grafite ad alto tenore di carbonio bilancia i costi e la flessibilità di lavorazione
I materiali con un tenore di carbonio grafitico totale (TGC) compreso tra il 94% e meno del 99% detenevano una quota del 37.95% del mercato della grafite naturale in scaglie e cresceranno a un CAGR del 12.22% entro il 2031. I concentrati in questo intervallo di TGC aggirano gli impianti HF in loco, consentendo ai minatori di inviare i loro prodotti a purificatori specializzati. Questi purificatori elevano il TGC a un grado di grafite per batterie premium del 99.95%, ottenendo prezzi elevati per tonnellata. L'impianto di Vatomina di Tirupati, che produce costantemente il 96-97% di TGC, è strategicamente posizionato per una rapida qualificazione presso i clienti di anodi. Nel frattempo, lo stabilimento di Lac des Iles di Northern Graphite ha raggiunto un'eccellente purezza del carbonio attraverso la flottazione e l'upgrading termico. Ora stanno sperimentando tecniche di tostatura alcalina, puntando all'ambita purezza del 99.5%, il tutto senza l'uso di HF.
La grafite a medio tenore di carbonio, con un tenore compreso tra il 90% e meno del 94%, rimane un elemento fondamentale nelle guarnizioni dei freni e nei refrattari di base. Al contrario, i gradi a basso tenore di carbonio, con un tenore compreso tra il 50% e l'80%, hanno registrato una stagnazione nelle loro applicazioni tradizionali, come i rivestimenti per fonderia e le matite. I produttori di celle OEM (Original Equipment Manufacturer) impongono una rigorosa specifica di purezza del 99.95% per evitare problemi di placcatura al litio. Questo requisito spinge gli impianti di purificazione a perseguire soglie di impurità sempre più severe. Con la continua evoluzione delle tecnologie prive di HF, i concentrati ad alto tenore di carbonio potrebbero beneficiare di margini di profitto più elevati, a sottolineare il loro ruolo fondamentale nel mercato della grafite lamellare naturale.
Per applicazione: le batterie superano i refrattari come uso finale dominante
Le batterie hanno assorbito il 36.52% del mercato della grafite naturale in scaglie nel 2025 e stanno crescendo a un CAGR del 18.93%. Mentre la domanda di refrattari, strettamente legata alla produzione di acciaio, registra una crescita modesta, il passaggio della Cina ai forni ad arco elettrico sta frenando l'uso di grafite per tonnellata di acciaio. Sebbene gli elettrodi di grafite rappresentino una quota considerevole dell'offerta nella produzione di acciaio, i produttori stanno sempre più miscelando la grafite naturale in scaglie con il coke aghiforme per contenere i costi. La grafite espansa, utilizzata nei pannelli ignifughi e nei materiali di interfaccia termica, sta registrando una crescita annuale costante. Questa impennata è sostenuta dalle sue applicazioni nella sigillatura dei pacchi batteria dei veicoli elettrici e nel raffreddamento dei data center.
Lubrificanti e guarnizioni dei freni, che insieme rappresentano una piccola quota del volume, subiscono la pressione delle crescenti alternative sintetiche. In un cambiamento significativo, LG Energy Solution e Samsung SDI hanno prequalificato un concentrato non cinese, a dimostrazione della loro fiducia in una filiera diversificata. A ulteriore conferma di questa tendenza, CATL ha firmato un memorandum per valutare le materie prime dell'Australia Occidentale, evidenziando che anche i colossi del settore riconoscono il vantaggio strategico dell'approvvigionamento esterno. Date queste dinamiche, la domanda di batterie è destinata a diventare il principale motore di crescita per il mercato della grafite naturale in scaglie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
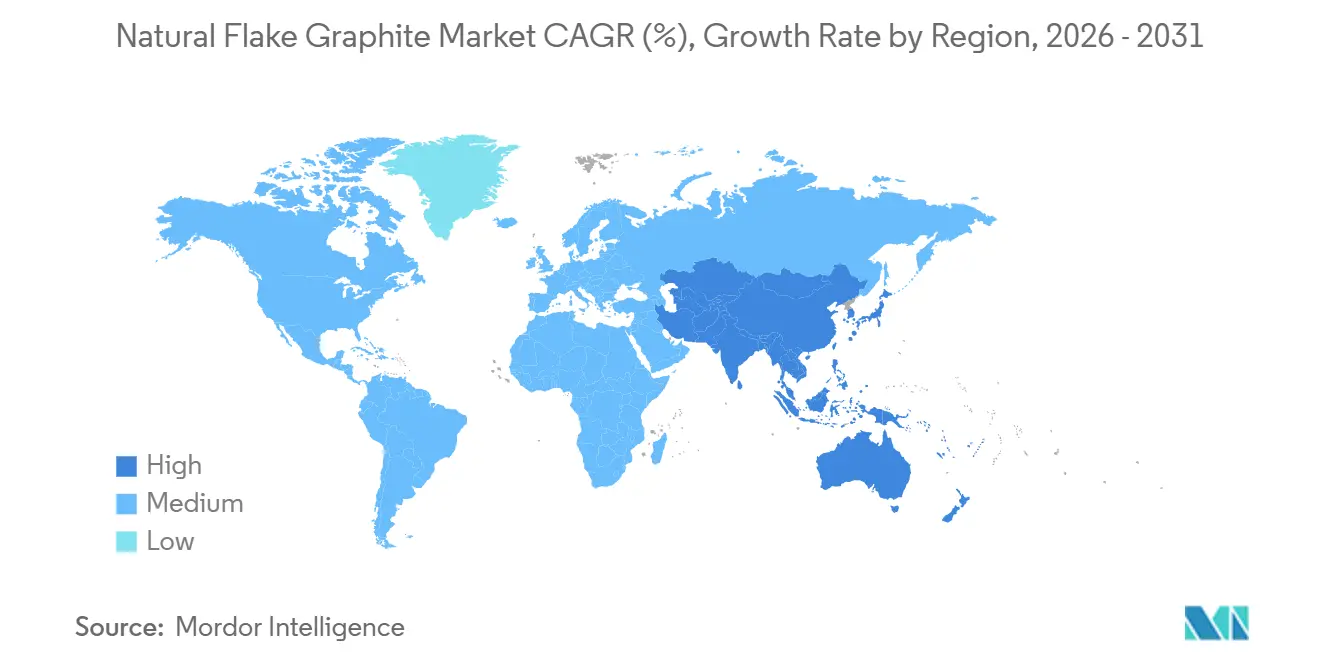
L'area Asia-Pacifico ha dominato il mercato della grafite naturale in scaglie nel 2025, con l'87.11% del volume, e si prevede che crescerà a un CAGR del 12.20% fino al 2031. Le province cinesi di Heilongjiang e Shandong costituiscono la spina dorsale della catena di approvvigionamento globale, con la sola città di Jixi che ne produce una notevole quantità all'anno. Nel frattempo, l'India, che ha prodotto grafite nel 2024, sta mettendo in funzione un impianto di purificazione nel Tamil Nadu nell'ambito del suo programma di incentivi legati alla produzione. Il Giappone, interamente dipendente dalle importazioni, si rifornisce principalmente di grafite da Cina e Madagascar. Tuttavia, Panasonic ha compiuto una mossa strategica, approvando il concentrato mozambicano per i suoi impianti di celle situati in Nevada e Wakayama.
Il Nord America, che ha contribuito con una piccola parte del tonnellaggio estratto nel 2025, si sta preparando a processare la grafite annualmente entro il 2028, grazie agli impianti di espansione in Louisiana e Alabama. La miniera canadese di Lac des Iles è sulla buona strada per aumentare la sua capacità produttiva entro il 2026, e il nuovo asset acquisito da Northern Graphite in Namibia ha il potenziale per aggiungerne altri entro il 2028. Tuttavia, la produzione artigianale del Messico rimane limitata e non adatta alle applicazioni per batterie. Il mercato è ulteriormente sostenuto dal sostegno politico, in particolare dall'allettante credito di 10 dollari al kg previsto dall'Inflation Reduction Act.
La presenza dell'Europa nel panorama minerario era minima nel 2025. Mentre la norvegese Skaland è riuscita a fornire grafite mirata a nicchie di elevata purezza, la tedesca Graphit Kropfmühl ha raggiunto un'encomiabile purezza del carbonio nella sua produzione. Il Critical Raw Materials Act, che enfatizza l'autosufficienza, impone che entro il 2030 una parte significativa della domanda annuale di materiali per batterie del blocco venga lavorata in Europa. Ciò ha catalizzato i piani per un'espansione in Baviera, sostenuta dalle garanzie di KfW. L'importanza dell'Africa è in aumento, con Mozambico, Madagascar e Tanzania che esportano collettivamente grafite nel 2025 e ottengono la prequalificazione con gli OEM a un ritmo accelerato. Il Sud America, guidato dalle miniere brasiliane di Minas Gerais, continua a puntare sui mercati dei refrattari a purezza inferiore.
Panorama competitivo
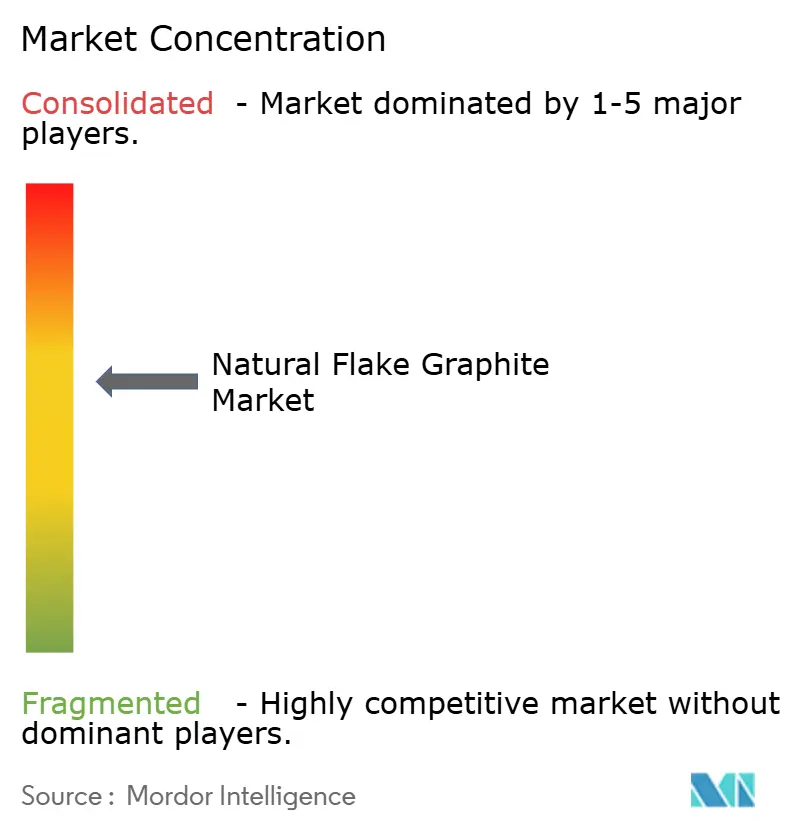
Il mercato della grafite naturale in scaglie è moderatamente consolidato. La joint venture di POSCO con Mineral Commodities convoglierà il concentrato dell'Australia Occidentale a Gwangyang, riflettendo l'interesse delle case automobilistiche per una fornitura diversificata di anodi. L'offerta estratta da miniere non cinesi nel mercato della grafite naturale in scaglie è aumentata nel 2025. Il ritmo di espansione dipende dalle tempistiche di rilascio dei permessi e dai cicli di qualificazione dei clienti che si estendono fino a tre anni, il che suggerisce spostamenti incrementali piuttosto che dirompenti delle quote di mercato. Il panorama competitivo, quindi, dipende da quali operatori riusciranno ad abbinare il minerale alla purificazione e al rivestimento locali in giurisdizioni politicamente stabili.
Leader del settore della grafite naturale in scaglie
Risorse Syrah limitate
HAIDA GRAFITE
Nazionale di Grafite
Qingdao Jinhui grafite Co., Ltd.
China Graphite Group Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Northern Graphite ha lanciato USE-G, un programma di ricerca e sviluppo triennale finanziato dal Ministero federale tedesco per gli affari economici e l'energia, per sviluppare percorsi di purificazione e riciclaggio privi di HF interamente in Europa.
- Gennaio 2026: Titan Mining ha iniziato a produrre concentrato di grafite lamellare nel suo impianto dimostrativo di Kilbourne a New York, dando il via alla prima catena di fornitura nazionale degli Stati Uniti in oltre sette decenni.
Ambito del rapporto sul mercato globale della grafite naturale in scaglie
La grafite naturale in scaglie è definita come una forma di carbonio ad alta cristallinità che si trova naturalmente nelle rocce metamorfiche. È caratterizzata dalla sua struttura a scaglie di pesce ed è un minerale morbido, di colore grigio-nero, con elevata conduttività termica ed elettrica, proprietà lubrificanti e resistenza al calore. È ampiamente utilizzata in applicazioni come batterie agli ioni di litio e materiali refrattari.
Il mercato della grafite è segmentato in base a dimensione delle scaglie, purezza e applicazione. In base alla dimensione delle scaglie, il mercato è suddiviso in scaglie jumbo, scaglie grandi, scaglie medie e scaglie fini. In base alla purezza, il mercato è suddiviso in 99.9% (grafite ad alta purezza), dal 94% a meno del 99% (grafite ad alto tenore di carbonio), dal 90% a meno del 94% (grafite a medio tenore di carbonio), dall'80% a meno del 90% (grafite a basso e medio tenore di carbonio) e dal 50% a meno dell'80% (grafite a basso tenore di carbonio). In base all'applicazione, il mercato è segmentato in refrattari, siderurgia, batterie, lubrificanti, produzione di grafite espansa, guarnizioni per freni e rivestimenti per fonderia. Il rapporto copre anche le dimensioni e le previsioni del mercato in 15 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al volume (tonnellate).
| Jumbo Flakes |
| Grandi fiocchi |
| Fiocchi medi |
| Fiocchi fini |
| 99.9% (grafite ad alta purezza) |
| Dal 94% a meno del 99% (grafite ad alto tenore di carbonio) |
| Dal 90% a meno del 94% (grafite a medio tenore di carbonio) |
| Dall'80% a meno del 90% (grafite a basso-medio tenore di carbonio) |
| Dal 50% a meno dell'80% (grafite a basso tenore di carbonio) |
| Refrattari |
| siderurgia |
| Batterie |
| Lubrificanti |
| Produzione di grafite espansa |
| Guarnizioni dei freni |
| Rivestimenti per fonderia |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per dimensione del fiocco | Jumbo Flakes | |
| Grandi fiocchi | ||
| Fiocchi medi | ||
| Fiocchi fini | ||
| Per purezza | 99.9% (grafite ad alta purezza) | |
| Dal 94% a meno del 99% (grafite ad alto tenore di carbonio) | ||
| Dal 90% a meno del 94% (grafite a medio tenore di carbonio) | ||
| Dall'80% a meno del 90% (grafite a basso-medio tenore di carbonio) | ||
| Dal 50% a meno dell'80% (grafite a basso tenore di carbonio) | ||
| Per Applicazione | Refrattari | |
| siderurgia | ||
| Batterie | ||
| Lubrificanti | ||
| Produzione di grafite espansa | ||
| Guarnizioni dei freni | ||
| Rivestimenti per fonderia | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda di materiale anodico naturale?
Le applicazioni delle batterie stanno crescendo a un CAGR del 18.93%, il che le rende il mercato in più rapida crescita nel settore della grafite naturale in scaglie.
Quale dimensione di scaglie è preferibile per le batterie dei veicoli elettrici?
I fiocchi medi (80–150 mesh) sono quelli che prevalgono perché la loro forma garantisce un'elevata efficienza di arrotondamento e nel 2025 hanno conquistato una quota del 37.43%.
Quando la capacità di elaborazione degli Stati Uniti aumenterà in modo significativo?
Vidalia, Louisiana, e Kellyton, Alabama, dovrebbero aumentare la capacità entro il 2028, riducendo la dipendenza dal pedaggio cinese.
Quale livello di purezza richiedono le case automobilistiche?
I produttori di celle solitamente richiedono il 99.95% di carbonio, che si ottiene purificando il 94%, ovvero meno del 99%, del concentrato tramite processi chimici o termici.
Qual è l'attuale dimensione del mercato della grafite naturale in scaglie?
Si stima che il mercato della grafite naturale in scaglie raggiunga 1.87 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 3.22 milioni di tonnellate entro il 2031, con un CAGR dell'11.47% nel periodo di previsione (2026-2031).


