

Dimensioni e quota di mercato delle mascherine protettive mediche di grado N95
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.35 miliardo di dollari |
| Dimensione del mercato (2031) | 6.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.11% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle mascherine protettive mediche di grado N95 a cura di Mordor Intelligence
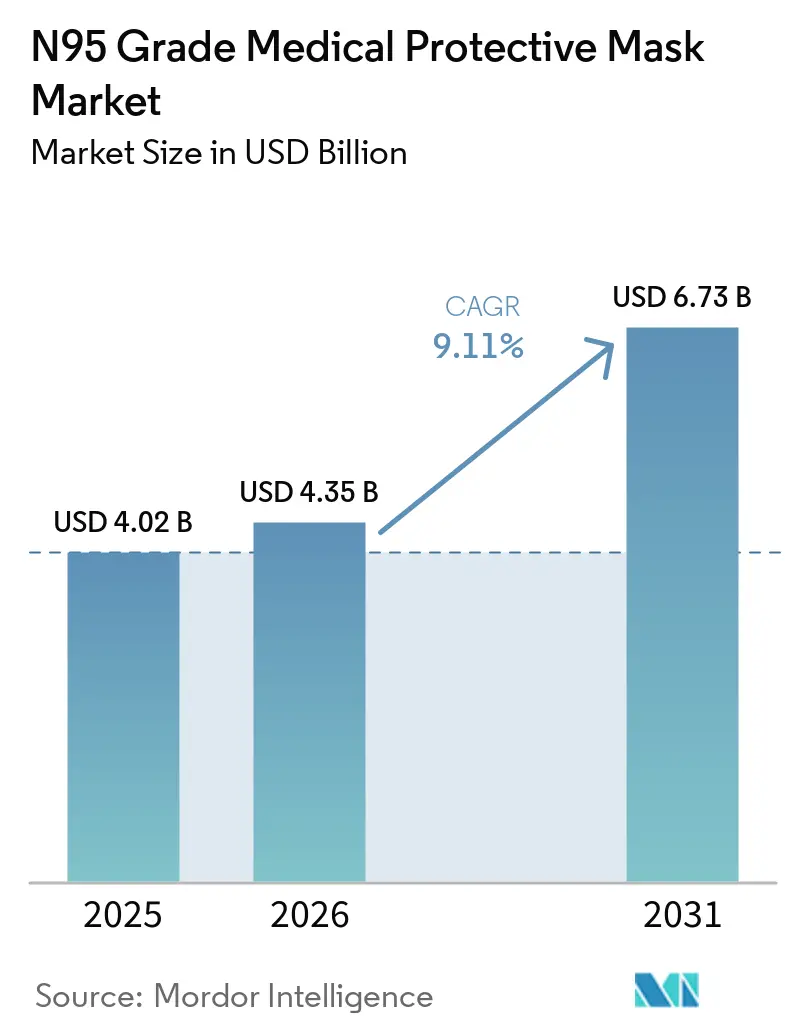
Si prevede che il mercato delle mascherine protettive mediche di grado N95 raggiungerà un valore di 4.02 miliardi di dollari nel 2025, 4.35 miliardi di dollari nel 2026 e 6.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.11% dal 2026 al 2031.
La domanda nel mercato delle mascherine protettive mediche di grado N95 è sostenuta da una tendenza duratura verso le scorte ospedaliere e da un'applicazione più rigorosa delle norme sulla protezione respiratoria negli ambienti di lavoro ad alto rischio. Nel mercato delle mascherine protettive mediche di grado N95, gli acquisti si stanno spostando dagli acquisti dettati dalle emergenze verso accordi pluriennali con i fornitori che richiedono certificazione, tracciabilità dei lotti e predisposizione agli audit. Questo cambiamento rende i flussi di entrate più prevedibili per i produttori certificati, aumentando al contempo le sanzioni per i venditori che non sono in grado di dimostrare la conformità nei canali ospedalieri e industriali. La pressione sui margini rimane un problema fondamentale, poiché i costi del polipropilene soffiato a fusione sono aumentati bruscamente all'inizio del 2026, penalizzando i produttori privi di una catena di approvvigionamento integrata. La diffusione di prodotti contraffatti nei canali online e la sovrapposizione di normative tra NIOSH, CE, FDA e le autorità locali continuano ad aumentare i costi di verifica e a rallentare alcune decisioni di acquisto transfrontaliere nel mercato delle mascherine protettive mediche di grado N95.
Punti chiave del rapporto
- In base alla tipologia di utilizzo, i respiratori N95 monouso detenevano la quota maggiore del 58.12% nel 2025, mentre si prevede che i respiratori riutilizzabili cresceranno a un tasso di crescita annuo composto (CAGR) del 12.62% fino al 2031.
- In base alle caratteristiche di progettazione, i respiratori N95 senza valvola detenevano una quota di mercato del 71.73% nel 2025, mentre si prevede che i respiratori N95 con valvola cresceranno a un tasso annuo composto (CAGR) dell'11.17% fino al 2031.
- Grazie ai miglioramenti funzionali, le mascherine con filtrazione avanzata hanno rappresentato il 55.07% del mercato nel 2025, mentre le mascherine antiappannamento stanno crescendo a un tasso annuo composto del 13.57% fino al 2031.
- Nel 2025, le mascherine certificate NIOSH detenevano una quota di mercato del 61.82%, mentre nel materiale fornito non è stato indicato un sottosegmento di certificazione in più rapida crescita in termini di CAGR (tasso di crescita annuale composto) a livello di certificazione.
- Per canale di distribuzione, i fornitori ospedalieri detenevano una quota del 39.87% nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un tasso annuo composto del 13.57% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 37.23%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle mascherine protettive mediche di grado N95.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle scorte ospedaliere in previsione di interventi respiratori. | + 1.8% | Il nucleo del Nord America e dell'Europa, con ricadute sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Protocolli di controllo delle infezioni più rigorosi negli ambienti di cura ad alto rischio | + 1.5% | Globale, in accelerazione in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Applicazione più rigorosa delle norme di sicurezza sul lavoro nelle professioni ad alto rischio. | + 1.2% | Nord America, Giappone, Unione Europea | Medio termine (2-4 anni) |
| Passaggio a procedure di approvvigionamento certificate e accordi di fornitura tracciabili | + 0.9% | Global | Medio termine (2-4 anni) |
| Crescente richiesta di migliore vestibilità, comfort e tenuta | + 0.8% | Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Espansione della capacità produttiva secondaria certificata al di fuori della Cina | + 0.7% | India, Vietnam, ASEAN, esportazioni verso il Nord America e l'Unione Europea. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle scorte ospedaliere in previsione di interventi respiratori.
La preparazione respiratoria degli ospedali si sta trasformando in una politica di approvvigionamento permanente piuttosto che in una pianificazione di emergenza episodica nel mercato delle maschere protettive mediche di grado N95. L'avviso preliminare del CMS di gennaio 2026 ha proposto una designazione di "Forniture mediche americane sicure" e adeguamenti dei pagamenti per gli ospedali che acquistano respiratori chirurgici N95 approvati dal NIOSH e prodotti negli Stati Uniti, il che dimostra che la resilienza dell'approvvigionamento è ora collegata più direttamente alla politica di rimborso. [1] Centers for Medicare & Medicaid Services, “Medicare Program, Ensuring Safety Through Domestic Security With Made in America Personal Protective Equipment (PPE) and Essential Medicine Procurement by Medicare Participating Hospitals,” Federal Register, federalregister.gov Lo stesso avviso ha affermato che meno di 100 ospedali statunitensi hanno segnalato dati per l'attuale adeguamento dei pagamenti N95 per l'anno fiscale 2024, il che significa che anche una modesta semplificazione potrebbe ampliare la partecipazione e aumentare la domanda di unità certificate. Tale orientamento politico incoraggia gli acquirenti a consolidare rapporti di fornitura verificabili invece di alternarsi con fornitori a basso costo a breve termine. Inoltre, conferisce ai produttori nazionali e in possesso di tutta la documentazione necessaria una posizione più forte nei rinnovi dei contratti nel mercato delle mascherine protettive mediche di grado N95. Il risultato è un ciclo di approvvigionamento più regolare che favorisce la visibilità nella pianificazione della produzione, nell'allocazione delle scorte e nella fidelizzazione dei clienti.
Protocolli di controllo delle infezioni più rigorosi negli ambienti di cura ad alto rischio
Gli standard clinici per il controllo delle infezioni stanno estendendo l'uso delle N95 oltre la risposta alle epidemie, includendo anche gli ambienti di cura di routine che comportano un rischio persistente di esposizione agli aerosol. Nell'aprile 2026, l'Agenzia esecutiva europea per la salute e il digitale (HaDEA) ha pubblicato un avviso di preinformazione nell'ambito del programma EU FAB+ per i contratti di prenotazione di capacità relativi ai respiratori FFP2, segnalando che la protezione respiratoria viene trattata come una categoria di riserva strategica in Europa. [2] Agenzia esecutiva europea per la salute e il digitale (HaDEA), "Avviso di preinformazione, EU FAB+ Capacity Reservation for Personal Protective Equipment", HaDEA, hadea.ec.europa.eu. Questo è importante perché la capacità produttiva riservata e i requisiti di gestione delle scorte da parte del fornitore favoriscono i produttori in grado di dimostrare la qualità della documentazione e la produzione costante. Nel mercato delle maschere protettive mediche di grado N95, ciò restringe il campo ai fornitori in grado di soddisfare regole di qualificazione più rigorose nell'ambito delle gare d'appalto ospedaliere e dei programmi di appalto pubblico. La marcatura CE, la conformità alla norma EN 149 e i sistemi di qualità basati su ISO stanno diventando meno un elemento di differenziazione e più un requisito di base negli ambienti di acquisto regolamentati. Con la diffusione di questi requisiti, il mercato delle mascherine protettive mediche di grado N95 dovrebbe vedere una riduzione dello spazio per la sostituzione con dispositivi non certificati negli ambienti di cura ad alto rischio.
Applicazione più rigorosa delle norme di sicurezza sul lavoro nelle professioni ad alto rischio.
La domanda industriale si sta rafforzando perché la protezione respiratoria viene applicata con maggiore efficacia nei luoghi di lavoro con elevata esposizione a polveri, fumi e agenti inquinanti aerodispersi. Lo standard OSHA per la protezione respiratoria si è classificato al quinto posto nella lista delle violazioni più citate dell'agenzia per l'anno fiscale 2025, con 1,953 violazioni registrate, il che dimostra che le lacune in materia di conformità rimangono sufficientemente ampie da mantenere elevata la pressione per l'applicazione delle norme. [3] American National Standards Institute, “OSHA 2025 Top 10 Violations,” ANSI Blog, ansi.org Quando le violazioni persistono a tale livello, è più probabile che i datori di lavoro passino dall'acquisto discrezionale a programmi formali di respiratori con prodotti approvati e test di adattamento documentati. Lo stesso schema è visibile in alcune parti dell'Asia, dove obblighi più ampi di test di adattamento stanno rendendo la sostituzione annuale dei respiratori più prevedibile negli ambienti industriali. Nel mercato delle maschere protettive mediche di grado N95, ciò crea un flusso di domanda duraturo che non è legato solo agli ospedali o ai cicli delle malattie infettive. Favorisce inoltre i fornitori in grado di servire sia gli acquirenti istituzionali del settore sanitario sia i canali della sicurezza sul lavoro con la stessa disciplina in materia di conformità.
Passaggio a procedure di approvvigionamento certificate e accordi di fornitura tracciabili
Nel mercato delle mascherine protettive mediche di grado N95, le preferenze degli acquirenti si stanno orientando verso certificazioni verificabili, tracciabilità dei lotti e canali di vendita approvati. Il NIOSH ha pubblicato nell'aprile 2025 una scheda informativa sui respiratori contraffatti e con dichiarazioni ingannevoli per chiarire che la sola ispezione visiva non è sufficiente a confermare l'autenticità e che la verifica del numero di approvazione TC rimane essenziale. L'azione intrapresa dalla FTC nell'aprile 2024 contro Razer ha inoltre dimostrato che false dichiarazioni di conformità al grado N95 possono comportare sanzioni finanziarie dirette quando il prodotto non ha soddisfatto o non è nemmeno entrato nel processo di certificazione NIOSH. Tale caso ha aumentato i costi legali e reputazionali delle dichiarazioni di certificazione superficiali sia per i marchi che per i venditori. I team di approvvigionamento stanno rispondendo integrando la verifica del numero TC, l'approvvigionamento autorizzato e la documentazione di audit negli standard di qualificazione dei fornitori. Nel mercato delle mascherine protettive mediche di grado N95, questo riduce lo spazio per gli intermediari del mercato grigio e sposta il valore verso i produttori primari con registri di produzione tracciabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza dalla materia prima polipropilene soffiato a fusione | -1.4% | Globale, acuto in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Diffusione di prodotti contraffatti e non certificati nei canali online | -1.1% | Globale, specializzata nel commercio al dettaglio online. | Medio termine (2-4 anni) |
| Frammentazione normativa tra NIOSH, CE, FDA e normative locali. | -0.9% | Mercati degli appalti transfrontalieri a livello globale | A lungo termine (≥ 4 anni) |
| Pressione dovuta all'obsolescenza delle scorte e alla gestione della durata di conservazione | -0.7% | Approvvigionamento ospedaliero in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza dalla materia prima polipropilene soffiato a fusione
Il mercato delle mascherine protettive mediche di grado N95 rimane esposto al polipropilene meltblown, poiché questo materiale rappresenta ancora il fattore chiave per le prestazioni di filtrazione nella maggior parte dei prodotti certificati. All'inizio del 2026, i prezzi delle materie prime per i tessuti non tessuti sono aumentati bruscamente a causa delle interruzioni di approvvigionamento in Medio Oriente, che si sono propagate lungo le catene di fornitura petrolchimiche, con pressioni regionali segnalate in Asia-Pacifico, Nord America ed Europa. Ciò crea un difficile squilibrio di prezzo, poiché i grandi contratti con ospedali e enti governativi spesso bloccano i prezzi dei prodotti finiti per 12-24 mesi, mentre i costi delle resine e dei materiali filtranti possono variare molto più rapidamente. I produttori più piccoli, privi di capacità produttiva interna di meltblown o di accordi di fornitura garantiti, assorbono quindi una quota maggiore dell'impatto sui margini. La pressione è particolarmente disomogenea perché non tutta la capacità produttiva generata dalla pandemia è adatta alla produzione di materiali filtranti elettretici di alta qualità. Nel mercato delle mascherine protettive mediche di grado N95, il prossimo picco dei prezzi delle materie prime potrebbe nuovamente spostare le quote di mercato verso i produttori che controllano la propria fornitura di materiali filtranti o che mantengono contratti più solidi con i fornitori.
Diffusione di prodotti contraffatti e non certificati nei canali online
Le vendite online si stanno espandendo rapidamente, ma questo stesso canale presenta il rischio di autenticità più elevato nel mercato delle mascherine protettive mediche di grado N95. Il NIOSH ha affermato nelle sue linee guida del 2025 sui respiratori contraffatti che lavoratori e datori di lavoro non possono fare affidamento sull'aspetto del prodotto per distinguere le unità autentiche da quelle contraffatte. L'azione della FTC contro Razer ha dimostrato come un marchio ben curato e affermazioni tecniche convincenti possano comunque trarre in inganno gli acquirenti in assenza di una certificazione formale. Gli operatori dei marketplace che non verificano i numeri di approvazione TC in fase di inserzione lasciano spazio alla presenza congiunta di prodotti conformi e non conformi. Ogni intervento delle autorità indebolisce la fiducia non solo nel venditore coinvolto, ma anche nell'intero canale di distribuzione. Questa attrito all'interno del canale rallenta le conversioni per i fornitori legittimi e mantiene elevati i costi di verifica nell'intero mercato delle mascherine protettive mediche di grado N95.
Analisi del segmento
In base alla tipologia di utilizzo: i prodotti monouso mantengono la leadership, mentre i riutilizzabili si affermano nelle istituzioni.
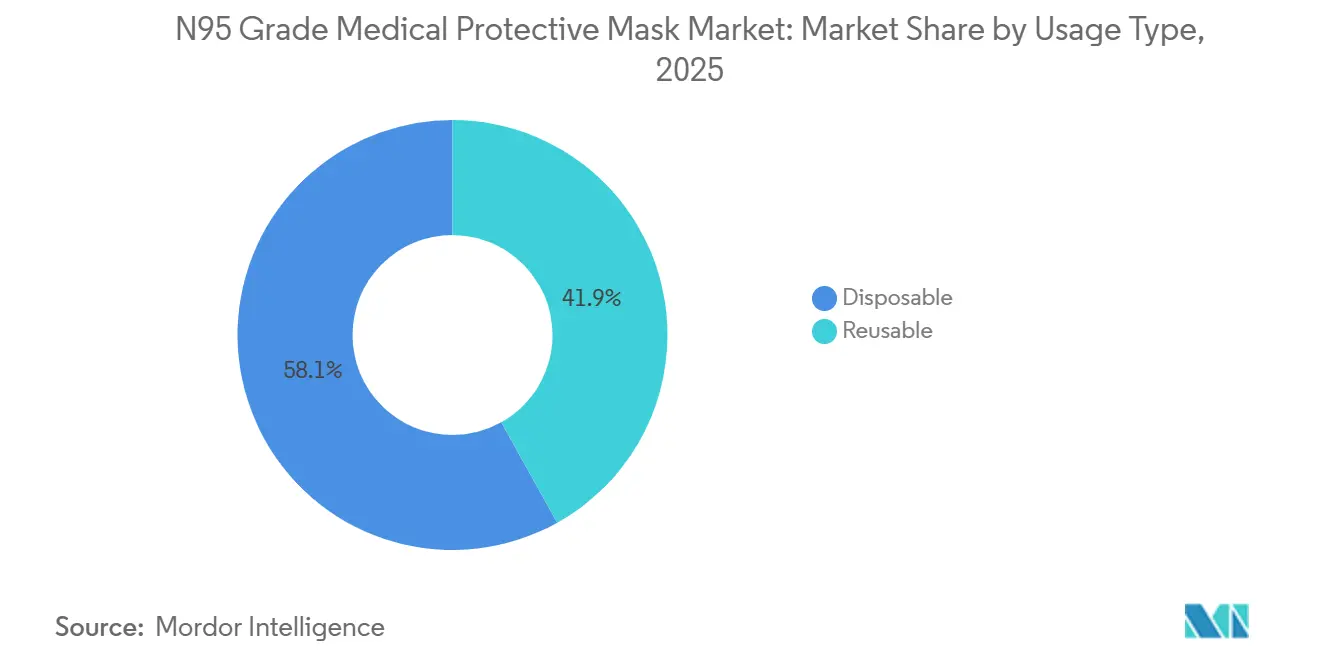
Nel 2025, le maschere respiratorie monouso N95 detenevano una quota di mercato del 58.12%, mantenendo la leadership in tutte le categorie di utilizzo. Questa posizione riflette la forte compatibilità tra le maschere monouso e le procedure di controllo delle infezioni ospedaliere, dove i rischi di contaminazione rendono difficile l'utilizzo ripetuto. Il mercato delle maschere protettive mediche di grado N95 continua a prediligere i modelli monouso, poiché i team addetti agli acquisti apprezzano la semplicità di distribuzione, smaltimento e le ridotte procedure di pulizia e stoccaggio. Questi prodotti si integrano bene anche nei piani di emergenza, in quanto gli ospedali possono inserirli nelle pratiche di gestione delle scorte esistenti senza modificare i flussi di lavoro del personale. In ambito industriale, i modelli monouso rimangono utili laddove le esposizioni sono intermittenti, il turnover del personale è elevato o i responsabili preferiscono una procedura di conformità semplice.
Si prevede che i respiratori riutilizzabili cresceranno a un tasso annuo composto (CAGR) del 12.62% fino al 2031, risultando la componente in più rapida espansione di questo segmento. Tale crescita dimostra che il settore delle mascherine protettive mediche di grado N95 sta aprendo nuove opportunità per casi d'uso specifici, in cui l'utilizzo ripetuto può ridurre il consumo totale di unità nel tempo. Le grandi istituzioni e gli operatori industriali sono più propensi a valutare le opzioni riutilizzabili quando la durata dell'esposizione è prolungata e i costi annuali di sostituzione sono rilevanti. Ciononostante, è improbabile che il mercato delle mascherine protettive mediche di grado N95 abbandoni completamente i modelli monouso, poiché le strutture sanitarie continuano a privilegiare la semplicità del controllo delle infezioni rispetto al risparmio sul ciclo di vita. Il segmento indica quindi una base stabile per la domanda di mascherine monouso e un ruolo crescente, ma ancora più selettivo, per i modelli riutilizzabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Caratteristiche di progettazione: l'adozione delle valvole aumenta man mano che le esigenze di durata prolungata diventano più importanti
Nel 2025, le maschere respiratorie N95 senza valvola detenevano una quota di mercato del 71.73%, affermandosi come leader indiscusso in termini di caratteristiche progettuali. Il loro predominio derivava dagli ambienti sanitari e chirurgici, dove l'espirazione non filtrata nell'ambiente circostante non è accettabile. Il mercato delle maschere protettive mediche di grado N95 continua quindi a privilegiare i modelli senza valvola nell'uso clinico, dove il controllo della fonte di contagio e la protezione dell'utilizzatore devono agire in sinergia. Le maschere senza valvola si allineano inoltre più facilmente alle prassi di approvvigionamento ospedaliere, in quanto soddisfano gli standard di prevenzione delle infezioni esistenti senza necessità di interpretazioni aggiuntive. Ciò le mantiene saldamente in posizione nei contratti con le grandi istituzioni, anche se altri modelli stanno guadagnando terreno in contesti non clinici.
Si prevede che i respiratori N95 con valvola cresceranno a un tasso annuo composto (CAGR) dell'11.17% fino al 2031, diventando il sottosegmento di progettazione in più rapida crescita. Questo aumento riflette le condizioni riscontrate in laboratori, siti produttivi e sul campo, dove i lunghi tempi di utilizzo possono rendere più evidenti l'accumulo di calore e la resistenza all'espirazione. Makrite ha evidenziato questa tendenza di prodotto nel 2026 con il suo modello 9600NV, descritto come in grado di ridurre la resistenza all'espirazione rispetto ai tradizionali modelli con valvola rotonda (MAKRITE.COM). Questo esempio dimostra come il comfort stia diventando un fattore di acquisto determinante, piuttosto che un beneficio secondario, nel mercato delle mascherine protettive mediche di grado N95. Poiché gli acquirenti confrontano la conformità dei lavoratori, la durata del turno e il comfort termico, è probabile che i prodotti con valvola conquistino una maggiore domanda discrezionale al di fuori dell'ambito clinico.
Grazie ai miglioramenti funzionali: la richiesta di sistemi antiappannamento si estende oltre le priorità di filtrazione standard.
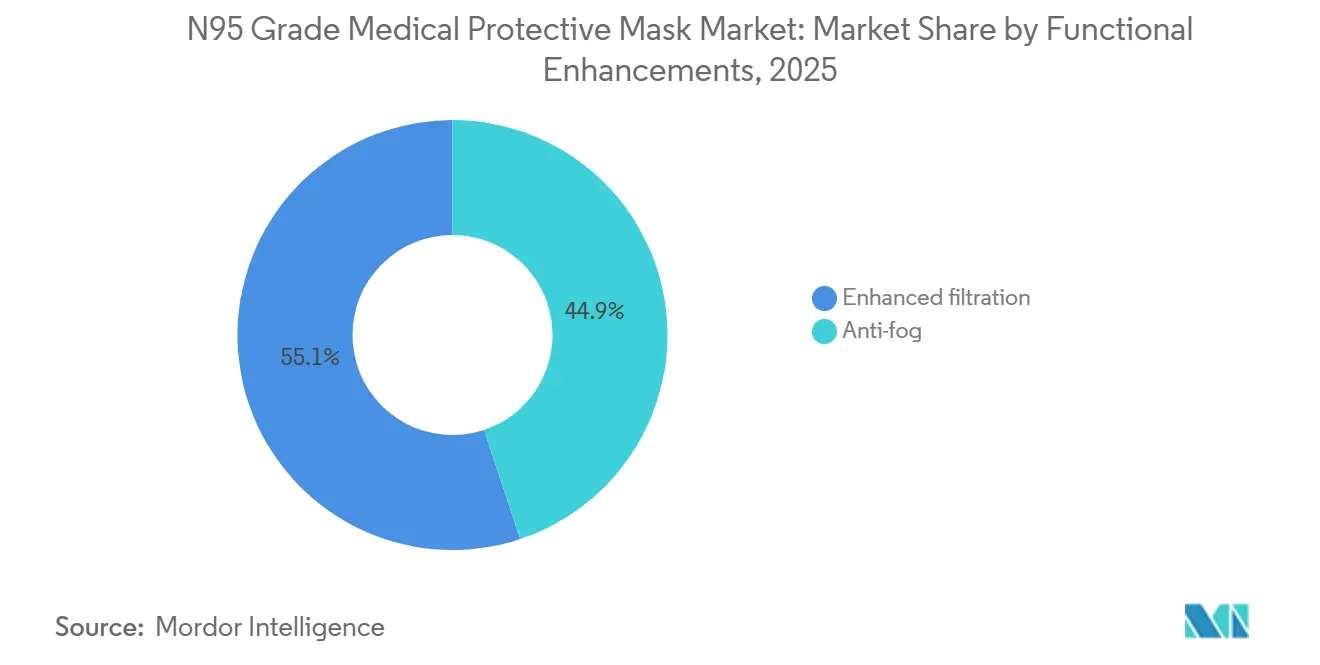
Nel 2025, le mascherine con filtrazione avanzata detenevano una quota di mercato del 55.07%, confermandosi come la categoria di miglioramento funzionale più diffusa. Questa posizione di leadership rispecchia il modo in cui molti acquirenti istituzionali valutano i prodotti, poiché l'efficienza di filtrazione e le certificazioni riconosciute rimangono i primi criteri di selezione nella maggior parte delle decisioni di acquisto. Il mercato delle mascherine mediche protettive di grado N95 continua a premiare le caratteristiche prestazionali chiaramente definite, e la filtrazione avanzata si avvicina maggiormente a questo requisito di base. Questa categoria beneficia inoltre della facilità di giustificazione in fase di gara e di audit, poiché gli acquirenti possono collegarla direttamente al controllo del rischio. Per questo motivo, la filtrazione avanzata rimane la scelta predefinita quando i comitati richiedono criteri tecnici semplici e verificabili.
Si prevede che il mercato delle mascherine antiappannamento crescerà a un tasso annuo composto del 13.57% fino al 2031, diventando così il sottosegmento di miglioramento funzionale in più rapida crescita. Questa traiettoria dimostra che il mercato delle mascherine protettive mediche di grado N95 sta rispondendo alle problematiche legate all'uso quotidiano che i parametri di filtrazione standard non riescono a cogliere appieno. Medici, tecnici e personale di laboratorio che indossano occhiali protettivi per periodi prolungati necessitano di una visibilità ottimale, e l'appannamento può diventare un problema operativo più immediato rispetto alle differenze nominali nelle prestazioni di filtrazione. Lo sviluppo di prodotti in questo settore si sta orientando verso caratteristiche di comfort ingegnerizzate, il che suggerisce che le prestazioni antiappannamento stanno diventando più facili da specificare e confrontare. Di conseguenza, è probabile che il mercato delle mascherine protettive mediche di grado N95 veda un aumento delle clausole contrattuali che considerano il supporto alla visibilità come un requisito funzionale piuttosto che come una semplice caratteristica di comfort.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per quanto riguarda la certificazione: NIOSH rimane il punto di riferimento principale, mentre gli standard transfrontalieri restano rilevanti.
Nel 2025, le mascherine certificate NIOSH detenevano una quota di mercato del 61.82%, rappresentando quindi il segmento più concentrato nel mercato dei materiali forniti. In questo segmento, le mascherine certificate NIOSH detenevano il 61.82% della quota di mercato delle mascherine protettive mediche di grado N95 nel 2025, poiché l'uso professionale negli Stati Uniti richiede l'approvazione secondo il quadro normativo NIOSH e le sanzioni OSHA rendono costosa la non conformità. Il mercato delle mascherine protettive mediche di grado N95 conferisce inoltre alla certificazione NIOSH un'influenza anche al di fuori degli Stati Uniti, in quanto i team di approvvigionamento di altri Paesi utilizzano spesso l'elenco delle apparecchiature certificate come riferimento di qualità. Ciò trasforma la certificazione da una semplice etichetta normativa locale a un vero e proprio segnale di acquisto transfrontaliero. Inoltre, favorisce i fornitori in grado di difendere con chiarezza il proprio status di certificazione nelle gare d'appalto istituzionali.
I prodotti medicali con marchio CE e conformi alle normative FDA sono ancora importanti perché le strutture normative regionali e le condizioni di utilizzo clinico non sono identiche. Il settore delle mascherine protettive medicali di grado N95 deve quindi operare in diversi regimi di approvazione, anche se il NIOSH rimane il punto di riferimento più noto. In Europa, la valutazione della conformità secondo i quadri normativi collegati al Regolamento sui dispositivi medici (MDR) e le linee guida locali mantengono una chiara soglia di qualità per gli acquisti formali di dispositivi medici. In Germania, il BfArM ha inoltre riconosciuto che le mascherine N95 possono fornire una protezione paragonabile alle mascherine FFP2 in base a specifiche disposizioni, il che favorisce il riconoscimento incrociato in contesti limitati. Questo equilibrio tra il valore di riferimento globale e i dettagli di conformità regionali manterrà la strategia di certificazione centrale nel mercato delle mascherine protettive medicali di grado N95.
Per canale di distribuzione: i fornitori ospedalieri sono in testa, mentre il commercio al dettaglio online si espande più rapidamente.
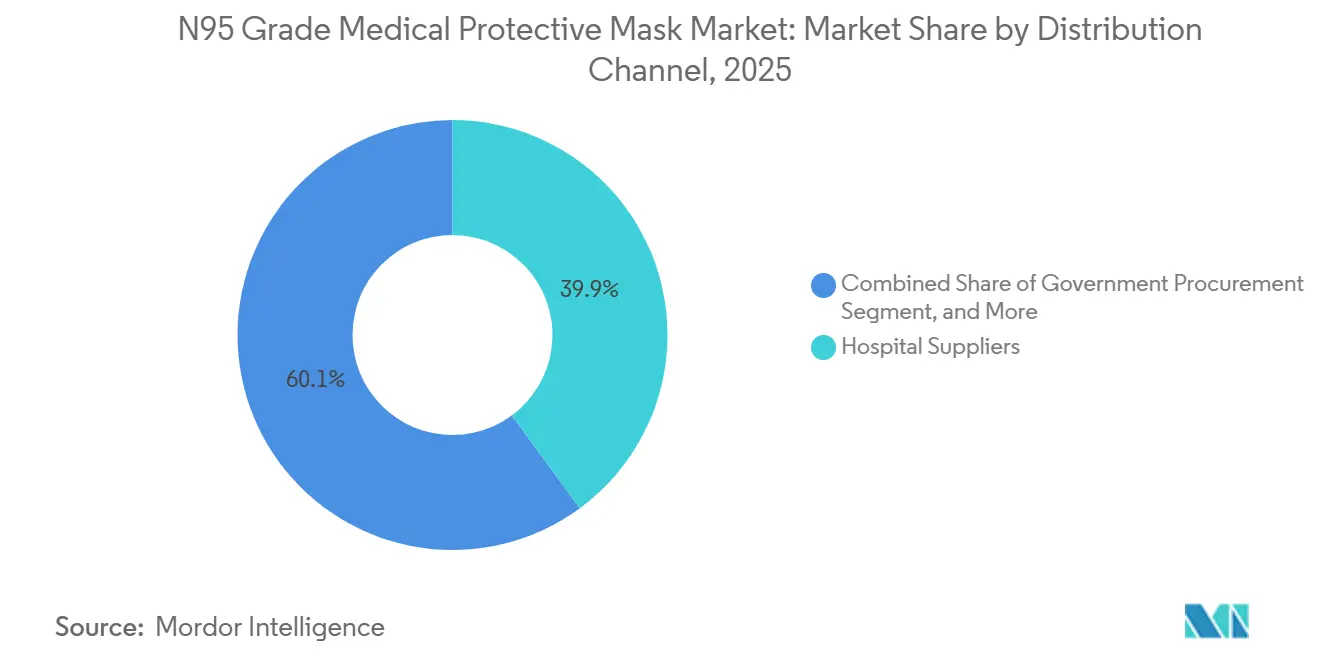
Nel 2025, i fornitori ospedalieri detenevano una quota di mercato del 39.87%, posizionandosi in testa alla classifica dei principali canali di distribuzione. Questa posizione di leadership riflette la loro capacità di aggregare prodotti certificati, supportare le esigenze di test di adattamento e fornire la documentazione richiesta da ospedali e altre istituzioni durante gli audit. Il mercato delle mascherine protettive mediche di grado N95 dipende ancora fortemente da questi canali strutturati, poiché i grandi acquirenti prediligono fornitori in grado di combinare l'accesso ai prodotti con il supporto per la conformità normativa. I fornitori ospedalieri si integrano inoltre meglio con i sistemi di acquisto basati su contratti e con i sistemi di approvvigionamento organizzati rispetto ai canali di mercato aperti. Ciò ne mantiene l'importanza anche in un momento in cui gli acquirenti stanno sperimentando nuove vie di approvvigionamento per velocità e visibilità dei prezzi.
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) del 13.57% fino al 2031, registrando il tasso di espansione più rapido tra tutti i canali. Questo segmento del mercato delle mascherine protettive mediche di grado N95 sta guadagnando terreno tra i singoli professionisti, le piccole cliniche e le piccole e medie imprese che desiderano ordini più rapidi e prezzi unitari più chiari. Allo stesso tempo, il rischio di canale rimane elevato perché le inserzioni contraffatte e le approvazioni falsate possono minare la fiducia se la verifica è debole. Strumenti come la NIOSH Certified Equipment List contribuiscono a ridurre tale rischio consentendo agli acquirenti di verificare gli identificativi di approvazione prima dell'acquisto. Il risultato è un mix di canali in cui i fornitori ospedalieri difendono le economie di scala, mentre il commercio al dettaglio online cresce soddisfacendo una domanda sensibile alla velocità e al prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle mascherine protettive mediche di grado N95
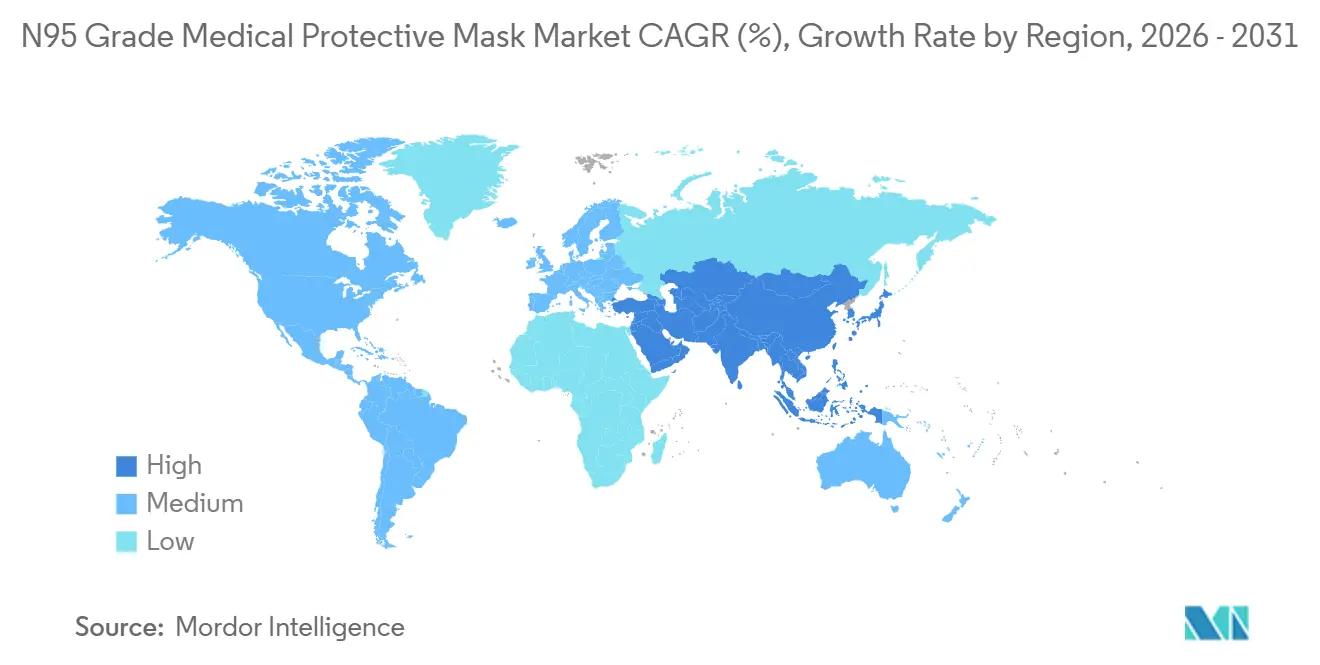
Nel 2025, il Nord America deteneva il 37.23% della quota di mercato delle mascherine protettive mediche di grado N95, mantenendo la regione in testa in termini di fatturato. La base di clienti regionali è costituita da sistemi ospedalieri, agenzie di pronto intervento, imprese edili e acquirenti del settore manifatturiero che operano già nel rispetto delle normative vigenti in materia di protezione respiratoria. La proposta del CMS (Centers for Medicare & Medicaid Services) del gennaio 2026 relativa alle differenze di pagamento Medicare legate ai respiratori chirurgici N95 di produzione nazionale approvati dal NIOSH (National Institute of Occupational Safety and Health) dimostra che la politica statunitense continua a incentivare la tracciabilità delle forniture locali. L'aumento dei dazi doganali imposto nel settembre 2024 ai sensi della Sezione 301 sulle mascherine e sui respiratori cinesi ha inoltre spinto molti team di approvvigionamento a orientarsi verso opzioni nazionali o di paesi vicini. Nel complesso, questi fattori mantengono il Nord America al centro della stabilità dei ricavi nel mercato delle mascherine protettive mediche di grado N95, anche dopo la normalizzazione degli acquisti dovuti al picco pandemico.
Mercato delle mascherine protettive mediche di grado N95 nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 10.65% fino al 2031, diventando così l'area a più rapida espansione nel mercato delle mascherine protettive mediche di grado N95. La crescita è sostenuta dall'aumento della capacità produttiva nel settore sanitario, da normative più stringenti in materia di sicurezza sul lavoro e dall'espansione della produzione certificata al di fuori della Cina. India, Vietnam e Malesia stanno acquisendo maggiore importanza poiché la nuova capacità produttiva certificata di mascherine meltblown e respiratori supporta sia l'approvvigionamento interno che il potenziale di esportazione. I requisiti più stringenti del Giappone in materia di test di tenuta stanno inoltre legando più strettamente l'uso dei respiratori industriali ai cicli di conformità, il che supporta la domanda di sostituzione ricorrente negli ambienti di lavoro ad alta esposizione. La Cina detiene ancora la maggiore presenza produttiva nella regione, ma le condizioni per l'esportazione sono diventate più difficili a causa del miglioramento dell'autosufficienza in Europa e dell'aumento dei costi di importazione dovuto alle barriere commerciali negli Stati Uniti.
Mercato delle mascherine protettive mediche di grado N95 in EMEA e Sud America
L'Europa rimane un importante centro di consumo nel mercato delle mascherine protettive mediche di grado N95, poiché sia gli acquisti degli ospedali pubblici che la domanda di sicurezza industriale dipendono dalla conformità formale. Il programma FAB+ dell'UE ha dimostrato nell'aprile 2026 che la prenotazione di capacità FFP2 si sta spostando verso la pianificazione a lungo termine della sicurezza sanitaria piuttosto che verso la gestione temporanea delle crisi. Germania, Regno Unito e Francia sono i pilastri della domanda regionale, mentre Italia e Spagna offrono margini di recupero grazie al miglioramento dei controlli in materia di sicurezza sul lavoro. Il Medio Oriente e l'Africa stanno emergendo grazie agli investimenti nelle infrastrutture ospedaliere e all'espansione dei programmi di sicurezza sul lavoro, soprattutto negli appalti dei Paesi del Consiglio di Cooperazione del Golfo (CCG) che richiedono sempre più certificazioni riconosciute a livello internazionale. Il Sud America, guidato dalla grande base industriale del Brasile, continua ad aumentare la domanda, poiché i datori di lavoro del settore minerario e manifatturiero devono allineare gli acquisti di respiratori ai requisiti di conformità formali.
Panorama competitivo
Il mercato delle mascherine protettive mediche di grado N95 rimane moderatamente concentrato, con un piccolo gruppo di aziende certificate che detengono posizioni di rilievo negli appalti ospedalieri e governativi. 3M continua a detenere la posizione competitiva più ampia grazie al suo vasto portafoglio di prodotti certificati, alla consolidata base produttiva negli Stati Uniti e alle relazioni istituzionali di lunga data. La concorrenza è ora guidata meno dalla capacità produttiva nominale e più dalla profondità delle certificazioni, dalla tracciabilità e dall'accesso privilegiato ai grandi clienti. La decisione di Honeywell di uscire dalla partecipazione diretta ha cambiato il settore quando ha accettato di vendere la sua divisione DPI, incluso il marchio di respiratori North, a Protective Industrial Products, segnalando una significativa ridistribuzione della forza del canale di distribuzione. Questo cambiamento ha conferito a PIP una posizione più forte nel settore della protezione respiratoria industriale e ha ridotto il numero di grandi aziende storiche che competono in modo indipendente nel mercato delle mascherine protettive mediche di grado N95.
Nel marzo 2026, 3M ha stipulato un accordo definitivo con Bain Capital per la creazione di una joint venture che unisce Scott Safety e Madison Fire & Rescue in un'operazione da 1.95 miliardi di dollari. Questa mossa ha dimostrato che i principali operatori del settore stanno ampliando il proprio portafoglio di prodotti per la sicurezza respiratoria, anziché competere esclusivamente sulle specifiche delle mascherine. Anche Prestige Ameritech ha rafforzato la propria posizione istituzionale dopo che Premier ha ceduto S2S Global in cambio di una partecipazione complessiva del 24.2%, migliorando così l'accesso di Prestige ai canali di acquisto del settore sanitario. Le piccole aziende specializzate e certificate continuano a prevalere laddove la produzione nazionale, la rapidità di risposta o la focalizzazione su un prodotto specifico contano più dell'ampiezza del marchio. Il mercato delle mascherine protettive mediche di grado N95 continua quindi a premiare le aziende in grado di coniugare la disciplina in materia di conformità con l'affidabilità dei canali di distribuzione.
Nel mercato delle mascherine protettive mediche di grado N95 si sta delineando un nuovo livello di competitività incentrato su vestibilità, comfort e prestazioni abilitate dalla tecnologia. I leader tradizionali nel settore dei DPI controllano ancora i formati monouso tradizionali, ma non detengono lo stesso primato in termini di strumenti di personalizzazione, sistemi di monitoraggio della vestibilità o concetti multimediali avanzati. Una ricerca pubblicata nel 2025 ha dimostrato che la modellazione della morfologia del viso e l'analisi della pressione possono supportare una vestibilità più personalizzata dei respiratori, il che indica una futura differenziazione che andrà oltre la sola filtrazione. Ciò lascia spazio a nuovi materiali e operatori nel settore della salute digitale per influenzare il mercato delle mascherine protettive mediche di grado N95 senza eguagliare la scala produttiva dei leader del settore. Con l'inasprirsi degli standard di approvvigionamento, le aziende meglio posizionate per difendere la propria quota di mercato saranno quelle che abbineranno una fornitura certificata a un chiaro miglioramento delle prestazioni e a una documentazione più solida.
Leader del settore delle mascherine protettive mediche di grado N95
3M
Salute cardinale, Inc.
Drägerwerk AG e Co. KGaA
Dinarex Corporation
Teleflex Incorporated
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: l'Agenzia esecutiva europea per la salute e il digitale ha pubblicato un avviso di preinformazione nell'ambito del programma FAB+ dell'UE per la prenotazione della capacità produttiva e le scorte di maschere respiratorie FFP2 gestite dai fornitori, segnando la prima iniziativa strategica della Commissione europea per la riserva produttiva di DPI al di fuori del settore farmaceutico.
- Marzo 2026: 3M ha stipulato un accordo definitivo con Bain Capital per la creazione di una joint venture che unisca l'attività di Scott Safety con quella acquisita di Madison Fire & Rescue, in un'operazione del valore di 1.95 miliardi di dollari. In base ai termini dell'accordo, 3M conferisce Scott Safety, riceve 700 milioni di dollari in contanti al momento della chiusura e mantiene il 50.1% della nuova entità. L'operazione rafforza l'impegno di 3M verso una gamma diversificata di dispositivi di protezione, inclusi i dispositivi di respirazione, accelerando al contempo l'integrazione con le linee di prodotti per la risposta alle emergenze.
- Gennaio 2026: I Centers for Medicare & Medicaid Services hanno pubblicato sul Federal Register un avviso preliminare di proposta di regolamentazione che propone la designazione di "Forniture mediche americane sicure" e incentivi di pagamento Medicare per gli ospedali che acquistano respiratori chirurgici N95 approvati dal NIOSH e prodotti negli Stati Uniti, citando le interruzioni della catena di approvvigionamento dovute al COVID-19 come motivazione principale della politica.
- Maggio 2025: Honeywell ha completato la cessione della sua divisione Dispositivi di Protezione Individuale (DPI), incluso il marchio di protezione respiratoria North con l'intera gamma di respiratori N95, a Protective Industrial Products per 1.325 miliardi di dollari in una transazione interamente in contanti. L'acquisizione espande la presenza globale di PIP nel settore dei DPI a 50 paesi e unisce due reti di distribuzione precedentemente concorrenti sotto un'unica struttura proprietaria.
Ambito del rapporto sul mercato globale delle maschere protettive mediche di grado N95
Il mercato delle mascherine protettive mediche di grado N95 comprende l'industria globale coinvolta nella produzione, distribuzione e vendita di dispositivi di protezione respiratoria ad alta efficienza. Questi dispositivi sono progettati per garantire una perfetta aderenza al viso e filtrare almeno il 95% delle particelle sospese nell'aria.
Il mercato delle mascherine protettive mediche di grado N95 è segmentato in base a diverse dimensioni chiave. Per tipologia di utilizzo, si distingue tra mascherine monouso e riutilizzabili. Per caratteristiche di design, il mercato comprende opzioni con e senza valvola. In base ai miglioramenti funzionali, i prodotti sono classificati in antiappannamento e con filtrazione avanzata. Per quanto riguarda le certificazioni, le mascherine sono classificate in base a NIOSH, CE e FDA-Aligned Medical Grade. Per canale di distribuzione, il mercato è segmentato in fornitori ospedalieri, appalti governativi, distributori industriali, farmacie al dettaglio e vendita al dettaglio online.
Dal punto di vista geografico, il mercato si estende al Nord America (Stati Uniti, Canada, Messico), all'Europa (Germania, Regno Unito, Francia, Italia, Spagna, resto d'Europa), all'Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud, resto dell'Asia-Pacifico), al Medio Oriente e all'Africa (Paesi del CCG, Sudafrica, resto del Medio Oriente e dell'Africa) e al Sud America (Brasile, Argentina, resto del Sud America).
| Monouso |
| Riutilizzabile |
| Valve |
| Senza valvola |
| Anti nebbia |
| Filtrazione migliorata |
| NIOSH |
| CE |
| Grado medico conforme alle normative FDA |
| Fornitori ospedalieri |
| Procura del governo |
| Distributori industriali |
| Farmacie al dettaglio |
| Vendita al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di utilizzo | Monouso | |
| Riutilizzabile | ||
| Caratteristiche di progettazione | Valve | |
| Senza valvola | ||
| Grazie ai miglioramenti funzionali | Anti nebbia | |
| Filtrazione migliorata | ||
| Per certificazione | NIOSH | |
| CE | ||
| Grado medico conforme alle normative FDA | ||
| Per canale di distribuzione | Fornitori ospedalieri | |
| Procura del governo | ||
| Distributori industriali | ||
| Farmacie al dettaglio | ||
| Vendita al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle mascherine protettive mediche di grado N95 entro il 2031?
Si prevede che il mercato delle mascherine protettive mediche di grado N95 raggiungerà i 6.73 miliardi di dollari entro il 2031, rispetto ai 4.35 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 9.1% nel periodo 2026-2031.
Quale regione è leader nella domanda di mascherine protettive mediche di grado N95?
Nel 2025, il Nord America si è posizionato al vertice con una quota del 37.23%, grazie a strutture consolidate in materia di certificazione, appalti sanitari e conformità sul luogo di lavoro.
Quale regione sta registrando la crescita più rapida nella domanda di mascherine protettive mediche di grado N95?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.65% fino al 2031, sostenuto dall'espansione della produzione e dalla diversificazione delle fonti di approvvigionamento.
Perché le maschere respiratorie N95 monouso sono ancora più diffuse rispetto ai modelli riutilizzabili?
Nel 2025, le mascherine monouso detenevano una quota di mercato del 58.12%, poiché ospedali e molti datori di lavoro preferiscono procedure di controllo delle infezioni e di conformità più semplici, nonostante i modelli riutilizzabili stiano crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 12.62%.
Quale canale di distribuzione sta crescendo più rapidamente per le vendite di mascherine N95?
Il commercio al dettaglio online è il canale in più rapida crescita, con un CAGR del 13.57% fino al 2031, trainato dai piccoli acquirenti che cercano velocità e visibilità sui prezzi, sebbene il rischio di contraffazione rimanga una sfida.
Qual è il principale tema competitivo in questo settore al momento?
La concorrenza si concentra sulla credibilità delle certificazioni, sulla garanzia di fornitura, sull'adeguatezza del canale di distribuzione e sulla geografia produttiva, come dimostrano la vendita di DPI da parte di Honeywell a PIP e il posizionamento di Makrite in termini di fornitura con sede in Thailandia.


