

Dimensioni e quota del mercato della miomectomia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.74 miliardo di dollari |
| Dimensione del mercato (2031) | 1.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.58% CAGR |
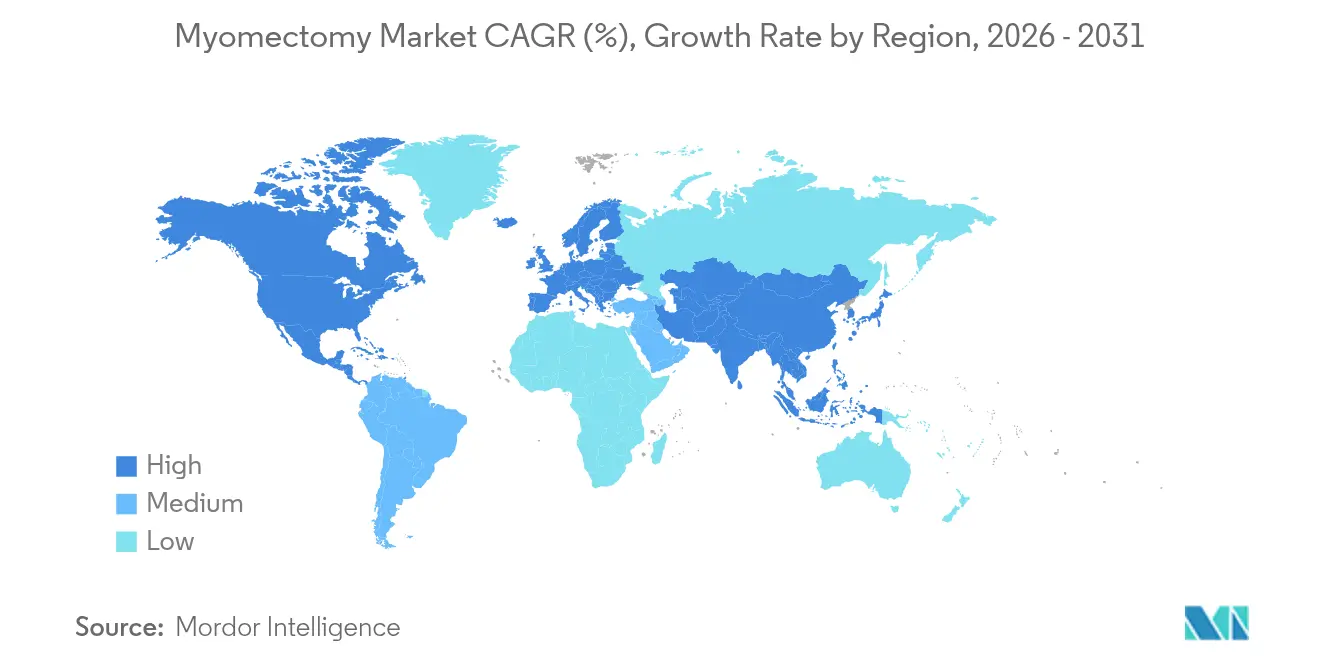
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
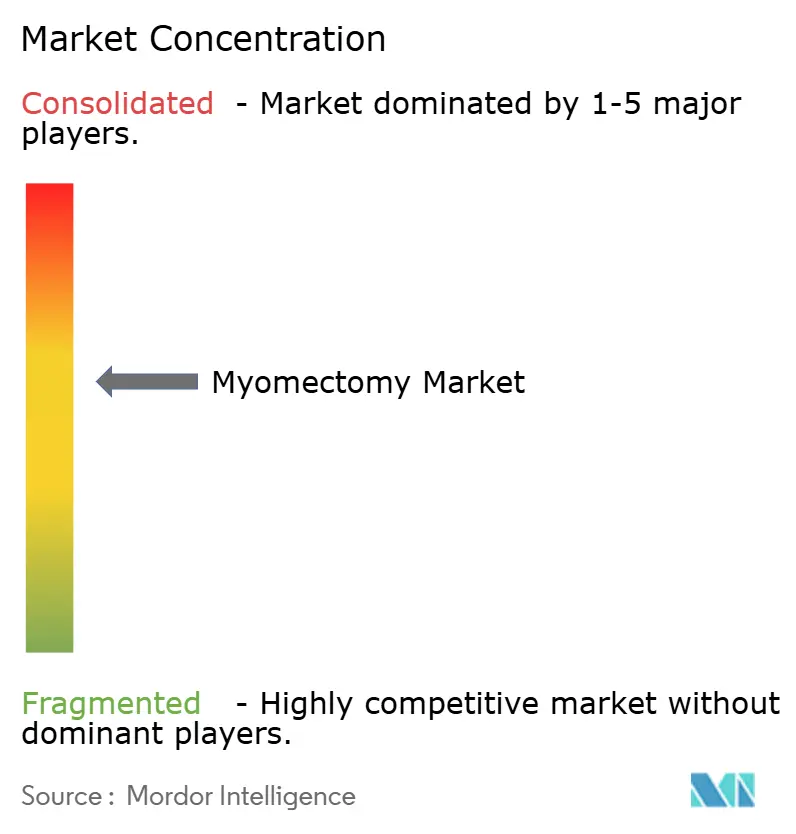
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della miomectomia di Mordor Intelligence
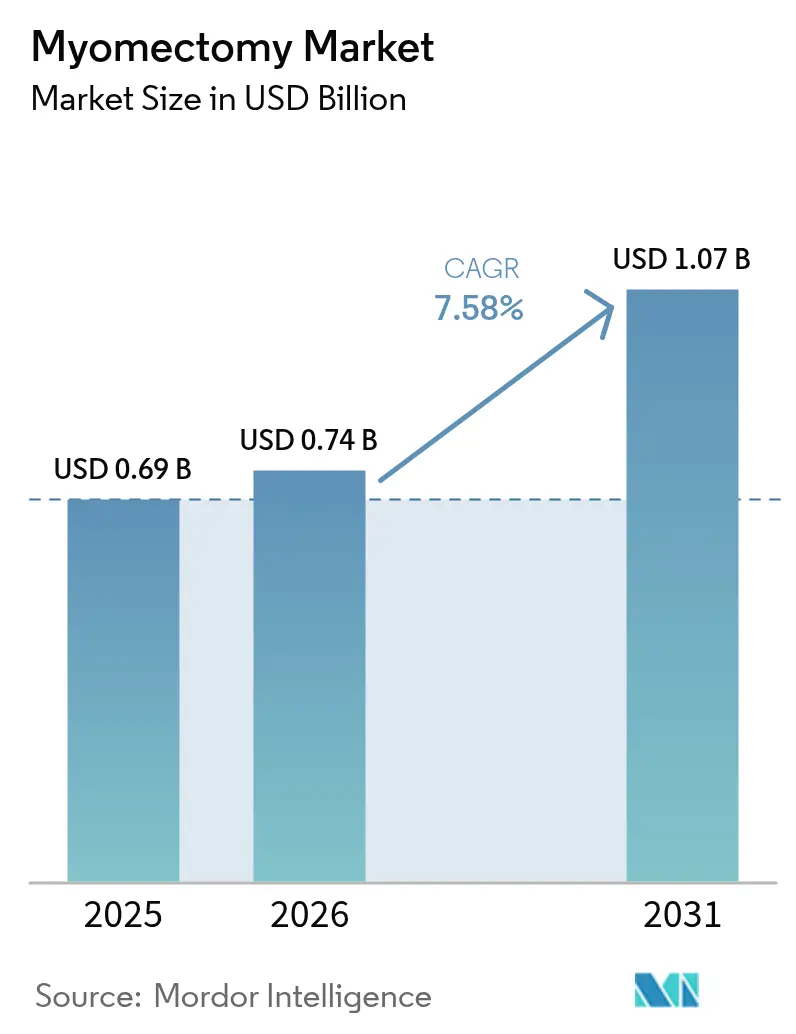
Si stima che il mercato della miomectomia nel 2026 raggiungerà i 742.3 milioni di dollari, in crescita rispetto al valore del 2025 di 0.69 miliardi di dollari, con proiezioni per il 2031 che indicano 1.07 miliardi di dollari, con un CAGR del 7.58% nel periodo 2026-2031. La domanda sostenuta deriva dalle donne che rimandano il parto tra i 30 e i 40 anni, quando l'incidenza dei fibromi raggiunge il picco, e che quindi preferiscono la chirurgia conservativa dell'utero rispetto all'isterectomia. Le tecniche laparoscopiche sono ancora dominanti, ma devono affrontare la crescente concorrenza delle piattaforme robotiche che offrono precisione con force feedback e una migliore ergonomia. L'approvazione normativa dei sistemi di morcellazione confinata sta orientando la progettazione del prodotto verso la sicurezza senza sacrificare l'accesso mininvasivo. A livello di erogazione dell'assistenza, il rimborso ambulatoriale per i centri chirurgici ambulatoriali (ASC) è in espansione, incoraggiando la migrazione delle procedure fuori dagli ospedali. I modelli di crescita geografica sono divisi: il Nord America conserva la sua quota di mercato grazie a infrastrutture consolidate, mentre la regione Asia-Pacifico (APAC) registra i guadagni più rapidi, poiché i governi investono nella capacità chirurgica.
Punti chiave del rapporto
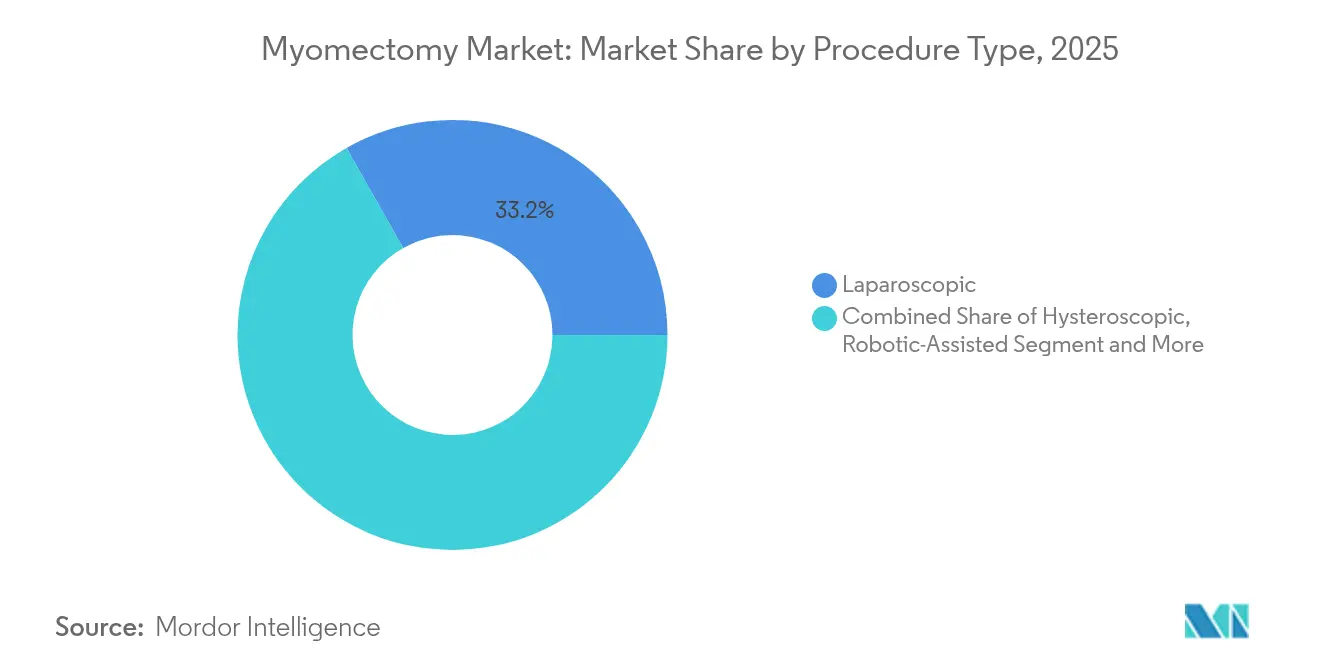
- Per tipologia di procedura, nel 33.20 la chirurgia laparoscopica deteneva il 2025% della quota di mercato della miomectomia; si prevede che le tecniche robotiche cresceranno a un CAGR del 9.46% entro il 2031.
- Nel 21.10, i morcellatori laparoscopici di potenza rappresentavano il 2025% del mercato della miomectomia, mentre i sistemi di rimozione dei tessuti stanno avanzando a un CAGR del 9.92% fino al 2031.
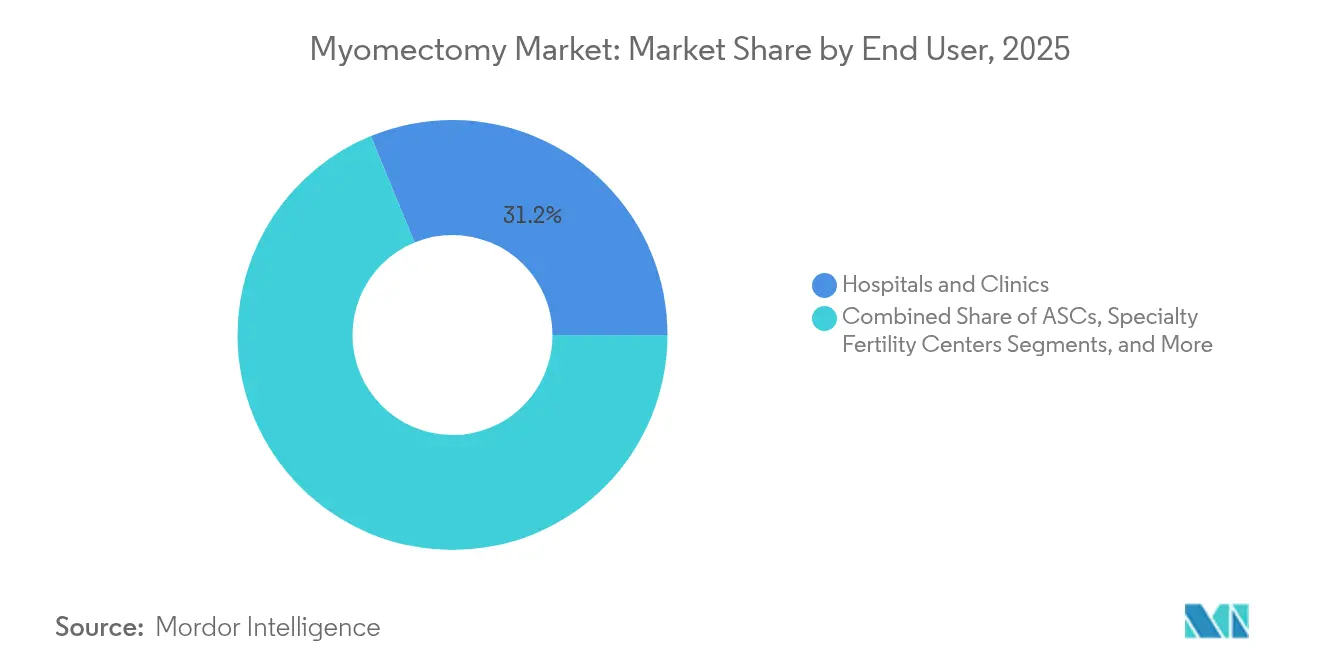
- In base all'utente finale, ospedali e cliniche hanno registrato una quota di fatturato del 31.20% nel 2025; gli ASC mostrano il CAGR previsto più elevato, pari al 6.85% fino al 2031.
- In termini geografici, nel 31.40 il Nord America controllava il 2025% della quota di mercato della miomectomia, mentre si prevede che l'area APAC aumenterà a un CAGR dell'8.52% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della miomectomia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente incidenza di fibromi uterini tra le donne in età riproduttiva | + 1.80% | Globale, con una prevalenza maggiore in Nord America e nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Crescente adozione di interventi chirurgici mininvasivi e robotici | + 2.10% | Nord America ed Europa in testa, APAC in recupero | Medio termine (2-4 anni) |
| Aumentare la preferenza per la preservazione della fertilità ritardando l'isterectomia | + 1.50% | Globale, in particolare nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Emersione di modelli di rimborso ambulatoriale per le procedure ASC | + 1.20% | Principalmente Nord America, con espansione in Europa | A breve termine (≤ 2 anni) |
| Approvazione FDA per i morcellatori a potenza contenuta e nuovi codici CPT | + 0.90% | Nord America, con ricadute normative su altre regioni | Medio termine (2-4 anni) |
| Aumento delle tecnologie aggiuntive che salvaguardano l'utero | + 1.00% | Globale, con centri di innovazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente incidenza di fibromi uterini tra le donne in età riproduttiva
I fibromi uterini colpiscono ormai fino al 70-80% delle donne entro i 50 anni, ma il peso è più acuto per le donne di età compresa tra i 25 e i 44 anni, la principale finestra di fertilità. La sorveglianza globale ha registrato 9.6 milioni di nuovi casi diagnosticati nel 2024. [1] Y. Zhang et al., “Global Trends in Uterine Fibroids Incidence,” cmj.org L'ascendenza africana raddoppia o triplica il rischio, costringendo i sistemi sanitari a dare priorità alle opzioni di conservazione dell'utero. I pagatori statunitensi spendono già 34.4 miliardi di dollari all'anno per la cura dei fibromi, rafforzando la domanda chirurgica. Poiché le tendenze al parto ritardato si intersecano con una maggiore prevalenza di fibromi, il mercato della miomectomia continua ad espandersi.
Crescente adozione di interventi chirurgici mininvasivi e robotici
Dal 2013 al 2019, le procedure robotiche sono cresciute dal 16.3% al 30.3% del totale degli interventi chirurgici negli Stati Uniti; la ginecologia ha rappresentato una quota sostanziale. [2] A. Reynolds et al., “Robotic Surgical Volumes 2013-2019,” ajog.org La piattaforma da Vinci 5 aggiunge un feedback tattile che riduce il trauma tissutale del 43%, affrontando le preoccupazioni relative all'accuratezza dell'annodamento e allo sforzo ergonomico. Tuttavia, le spese in conto capitale superano i 2 milioni di dollari per unità e i chirurghi hanno bisogno di 20-40 casi per raggiungere la competenza, rallentando l'adozione in contesti con risorse limitate. I vantaggi tecnici, tuttavia, stanno gradualmente superando l'esitazione sui costi, alimentando una crescita a doppia cifra del segmento.
Aumentare la preferenza per la preservazione della fertilità ritardando l'isterectomia
Le coorti prospettiche rivelano risultati simili in termini di qualità della vita per miomectomia e isterectomia a 12 mesi, mentre i tassi di gravidanza superano l'80% dopo miomectomia minimamente invasiva. [3] M. Bedient et al., “Risultati di fertilità dopo miomectomia”, fertstert.org Questi progressi clinici si allineano con i cambiamenti sociali verso una maternità più tardiva, rafforzando la miomectomia come opzione chirurgica di prima linea anche per fibromi di grandi dimensioni o multipli. I punteggi relativi all'immagine corporea e alla funzione sessuale orientano ulteriormente la scelta della paziente verso la conservazione dell'utero, aumentando i volumi delle procedure.
Emersione di modelli di rimborso ambulatoriale per le procedure ASC
Il sistema di pagamento prospettico ambulatoriale di Medicare del 2025 ha introdotto scale di pagamento separate per la miomectomia laparoscopica e robotica, riducendo il divario di parità tra ospedale e ASC. Le assicurazioni private rimborsano in genere il 200% di Medicare, consentendo agli ASC di coprire in modo efficiente i costi di capitale e personale. I dati clinici confermano l'equivalenza in termini di sicurezza: la perdita di sangue è in media di 192 ml e la dimissione avviene entro 23 ore. La preferenza dei pazienti in epoca di pandemia per i soggiorni brevi contribuisce ulteriormente alla quota di ASC.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei sistemi laparoscopici e robotici avanzati | -1.40% | Globale, colpisce in particolare i mercati emergenti | A lungo termine (≥ 4 anni) |
| Preoccupazioni per la sicurezza in merito alla diffusione di tumori maligni correlati alla morcellazione | -0.80% | Globale, con le normative più severe in Nord America | Medio termine (2-4 anni) |
| Lacuna di competenze nella chirurgia ginecologica mininvasiva nei mercati emergenti | -1.10% | APAC, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Disparità socio-razziali che limitano l'accesso alle cure mininvasive | -0.60% | Globale, con il maggiore impatto in Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei sistemi laparoscopici e robotici avanzati
Gli ospedali devono affrontare costi iniziali di 2 milioni di dollari, più la manutenzione, per adottare piattaforme robotiche, mettendo a dura prova i budget di investimento. Anche con la condivisione dei volumi, il raggiungimento del pareggio economico richiede 150-200 casi all'anno. I mercati emergenti, dove il rimborso è ancora agli albori, ritardano gli approvvigionamenti e si affidano alla laparoscopia convenzionale, limitandone la diffusione globale.
Preoccupazioni per la sicurezza in merito alla diffusione di tumori maligni correlati alla morcellazione
Le raccomandazioni della FDA sulla morcellazione elettrica hanno ridotto i tassi di utilizzo fino a quando le sacche, come la PneumoLiner, non sono state contenute e autorizzate. Gli studi clinici registrano cali significativi nella disseminazione delle cellule peritoneali quando si utilizza il contenimento. Tuttavia, il costo aggiuntivo del dispositivo e i tempi operativi più lunghi ne limitano l'adozione, in particolare nei centri con risorse inferiori.
Analisi del segmento
Per tipo di procedura: la precisione robotica sfida il dominio laparoscopico
La chirurgia laparoscopica ha mantenuto una quota di mercato del 33.20% per la miomectomia nel 2025, grazie alla familiarità dei chirurghi e all'ampia disponibilità. Le procedure robotiche, con un CAGR del 9.46%, stanno erodendo questo primato offrendo una visione tridimensionale e strumenti articolati che semplificano la sutura in spazi pelvici ristretti. La miomectomia addominale aperta persiste per i fibromi molto grandi o numerosi, ma è in costante calo con l'aumento della competenza mininvasiva. La resezione isteroscopica mantiene la sua efficacia per i fibromi sottomucosi, grazie anche a shaver monouso migliorati che riducono il rischio di sovraccarico di liquidi. Gli approcci vaginali rimangono di nicchia, riservati a tumori selezionati della parete posteriore.
Il progresso tecnologico rafforza questo cambiamento: i sensori force-feedback nei robot di nuova generazione riducono la deformazione involontaria dei tessuti, mentre la laparoscopia a porta singola migliora l'estetica in casi selezionati. Le iniziative di formazione delle società professionali stanno accelerando l'offerta di manodopera qualificata, il che a sua volta amplia l'accesso dei pazienti alle cure mini-invasive nei centri di terzo livello. Questo impatto combinato consolida i robot come futura modalità di intervento principale nel mercato della miomectomia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto: la morcellazione contenuta stimola l'innovazione
Nel 2025, i morcellatori di potenza laparoscopici hanno rappresentato il 21.10% del fatturato, ma sono oggetto di un controllo più rigoroso. I sistemi di rimozione dei tessuti confinati stanno crescendo a un CAGR del 9.92%, poiché i chirurghi adottano dispositivi bag-in-bag conformi alle normative. Le piattaforme di energia e sigillatura, come i generatori bipolari o ultrasonici avanzati, offrono un controllo termico preciso, migliorando l'emostasi e riducendo la durata dell'intervento. Le suture a barbiglio senza nodi accelerano la chiusura, mentre gli stack di visualizzazione avanzati integrano l'imaging nel vicino infrarosso per delineare la vascolarizzazione.
Le pipeline di prodotti mettono al primo posto la sicurezza: i morcellatori insacchettati riducono l'impianto di tessuti parassiti e i dispositivi di energia modulari minimizzano la diffusione termica collaterale. Le telecamere con fattore di forma più piccolo e risoluzione 4K favoriscono la percezione della profondità. I materiali monouso accessori, sebbene a basso prezzo unitario, generano flussi di entrate ripetibili e incentivano i fornitori a raggruppare kit procedurali completi, plasmando le dinamiche di approvvigionamento nel mercato della miomectomia.
Per utente finale: gli ASC sfidano il predominio ospedaliero
Nel 31.20, ospedali e cliniche hanno rappresentato il 2025% delle procedure, beneficiando di un'infrastruttura perioperatoria completa e di una capacità di formazione per gli specializzandi. Gli ASC stanno guadagnando terreno con un tasso di crescita annuo composto (CAGR) del 6.85%, sostenuto da tempi di attesa più brevi, costi operativi prevedibili e modelli di proprietà dei medici che allineano gli incentivi. I centri specializzati per la fertilità si stanno ritagliando un sottosegmento in crescita, integrando servizi di endocrinologia riproduttiva con interventi chirurgici per la preservazione della fertilità, per offrire un percorso integrato al paziente.
I dati sugli esiti favoriscono l'assistenza ambulatoriale quando i protocolli di selezione dei pazienti vengono rigorosamente rispettati; il passaggio a regime di ricovero rimane inferiore al 2%. I sistemi di pagamento a prestazione rimborsano sempre più episodi in bundle, premiando l'efficienza e bassi tassi di complicanze. Di conseguenza, gli ASC continueranno a sottrarre casi di miomectomia elettiva a bassa acuità ai reparti di ricovero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della miomectomia in Nord America
Il Nord America ha guidato il mercato della miomectomia con una quota del 31.40% nel 2025, grazie a una solida copertura assicurativa e alla più alta concentrazione mondiale di sistemi robotici, con oltre 6,000 unità installate. L'adozione precoce di dispositivi di contenimento approvati dalla FDA sostiene lo slancio della tecnica mininvasiva nonostante i maggiori controlli sulla morcellazione. Tuttavia, la disparità di accesso persiste; le donne di colore hanno il 30% di probabilità in meno rispetto alle loro coetanee di sottoporsi a miomectomia laparoscopica, anche quando clinicamente idonee. Programmi federali e statali stanno finanziando borse di studio per la formazione di chirurghi per colmare questo divario.
Mercato della miomectomia nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più rapido, pari all'8.52% entro il 2031, trainata dall'espansione dell'assicurazione sanitaria nazionale, dalle crescenti aspettative della classe media e dalla produzione localizzata di dispositivi medici. I produttori di robot cinesi stanno presentando domanda di autorizzazione alla National Medical Products Administration (NMA), con l'obiettivo di ridurre i costi unitari fino al 35% rispetto ai sistemi importati. Giappone e Corea del Sud mantengono volumi di procedure paragonabili a quelli dei paesi occidentali, mentre India e Indonesia danno priorità allo sviluppo di capacità con piattaforme laparoscopiche first who.int. Scambi professionali, moduli di simulazione online e borse di studio itineranti stanno innalzando il livello delle competenze chirurgiche.
Mercato europeo della miomectomia
L'Europa mantiene una crescita costante grazie al Regolamento armonizzato sui dispositivi medici, che garantisce elevati standard di sicurezza. I sistemi sanitari pubblici rimborsano ampiamente la ginecologia mini-invasiva, sebbene le politiche di austerità limitino i budget destinati agli investimenti in robotica in alcuni mercati.
Mercato della miomectomia in Medio Oriente e America Latina
Medio Oriente e Africa sono regioni nascenti ma promettenti; ospedali di punta in Arabia Saudita e Sudafrica hanno adottato programmi robotici, spesso attraverso partnership pubblico-private. L'America Latina mostra una moderata espansione; nel settore pubblico messicano solo il 16.5% delle procedure per i fibromi viene effettuato tramite laparoscopia, mentre gli istituti privati in Brasile hanno introdotto centri completi per la miomectomia che fungono anche da centri di formazione regionali.
Panorama normativo
I percorsi normativi per i dispositivi che consentono la miomectomia variano a seconda dell'area geografica. Negli Stati Uniti, i dispositivi seguono le procedure FDA CDRH con notifica pre-commercializzazione (510(k)) o PMA, unitamente alla registrazione e all'inserimento in elenco dello stabilimento e alla conformità del sistema di qualità ai sensi del Regolamento FDA sul Sistema di Gestione della Qualità (QMSR). Un punto di riferimento fondamentale è la posizione della FDA sui morcellatori laparoscopici, rafforzata da comunicazioni e linee guida sulla sicurezza che indirizzano l'uso verso la morcellazione in ambiente chiuso e test di prestazione validati, ove applicabile, che a loro volta influenzano l'etichettatura e la strategia di contenimento. In Europa, l'accesso al mercato è regolato dal Regolamento UE sui dispositivi medici (MDR) 2017/745 e dalla valutazione di conformità da parte dell'organismo notificato, con le tecnologie a rischio più elevato che richiedono dati clinici e sorveglianza post-commercializzazione. Anche gli standard ISO, come ISO 13485, e i requisiti di sterilizzazione influenzano i controlli di progettazione e la documentazione nelle diverse regioni.
Analisi della catena del valore
La catena del valore inizia con i fornitori di materiali di grado chirurgico come acciai inossidabili, polimeri e ottiche di precisione, insieme a componenti specializzati utilizzati in generatori di energia, sistemi di telecamere e accessori robotici. Prosegue poi con i produttori di apparecchiature originali (OEM) che integrano sistemi e materiali di consumo utilizzati nella miomectomia laparoscopica, isteroscopica e robot-assistita. Tra i principali OEM di questo ecosistema figurano Intuitive Surgical (sistemi robotici), Medtronic (sviluppo di piattaforme energetiche e robotiche), Hologic (gamma ginecologica che include soluzioni per la rimozione di tessuti e fibromi) e CooperSurgical (dispositivi e materiali di consumo per la ginecologia). La produzione e l'assemblaggio finale si basano su processi validati, inclusi i controlli di sterilizzazione e confezionamento per i materiali di consumo sterili. Gli accordi di qualità e i controlli sui fornitori rivestono un'importanza fondamentale, poiché molti kit combinano apparecchiature riutilizzabili con componenti monouso.
La commercializzazione si articola tra vendite dirette alle strutture sanitarie e distribuzione tramite canali indiretti. I contratti con le organizzazioni di acquisto di gruppo e la standardizzazione ospedaliera influenzano le decisioni di acquisto, mentre i ricavi ricorrenti sono supportati da materiali di consumo specifici per le procedure, tra cui sacche di contenimento, rasoi, suture e manipoli energetici. I principali colli di bottiglia includono la dipendenza da un unico fornitore per i sensori di imaging avanzati e i ritardi nell'assistenza o nella disponibilità di pezzi di ricambio per i sottosistemi di visualizzazione e robotica, che possono influire sui tempi di operatività negli ospedali e nei centri di chirurgia ambulatoriale.
Panorama competitivo
Il mercato della miomectomia è moderatamente frammentato, con Intuitive Surgical che presidia la nicchia robotica, Medtronic e Stryker che forniscono strumenti multispecialistici per l'energia e la visualizzazione, e Hologic leader nelle soluzioni per l'estrazione isteroscopica dei tessuti. La quota di mercato complessiva dei primi cinque fornitori ha raggiunto il 42% nel 2024, lasciando spazio a nuovi operatori specializzati focalizzati sulla morcellazione confinata o sull'analisi delle immagini guidata dall'intelligenza artificiale.
Il consolidamento strategico sta accelerando. Hologic ha finalizzato l'acquisizione di Gynesonics per 350 milioni di dollari nel gennaio 2025, aggiungendo l'ablazione a radiofrequenza al suo portfolio di prodotti per fibromi e ampliando le opportunità di cross-selling nell'ambito della chirurgia ginecologica. Medtronic ha ampliato la diffusione del suo robot Hugo firmando accordi di approvvigionamento pluriennali con le principali catene ospedaliere statunitensi. Intuitive Surgical, nel frattempo, ha lanciato il da Vinci 5 con 150 miglioramenti, in particolare l'aptica force-feedback e l'ottica 3D migliorata.
Le aziende emergenti stanno rivoluzionando le strutture di costo. I produttori asiatici nazionali mirano a fornire piattaforme robotiche con un valore inferiore a 1 milione di dollari, e startup come Anovo hanno dimostrato un'equivalenza prestazionale del 97.6% rispetto agli strumenti elettrochirurgici consolidati, offrendo al contempo margini di sicurezza termica migliorati. La differenziazione del portafoglio ora si basa sull'orchestrazione del flusso di lavoro basata sull'intelligenza artificiale, sull'economicità della strumentazione riutilizzabile rispetto a quella monouso e su servizi di formazione post-vendita completi. Si prevede che l'intensità competitiva aumenterà con la scadenza dei brevetti proprietari e con il conseguimento da parte degli operatori regionali della marcatura CE e dell'autorizzazione FDA.
Leader del settore della miomectomia
PLC Medtronic
Intuitive Surgical Inc.
Johnson & Johnson
Stryker Corporation
Karl Storz SE & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Medtronic ha presentato alla FDA statunitense la documentazione 510(k) per estendere l'utilizzo del sistema di chirurgia robotica Hugo alle specialità ginecologiche, oltre alle indicazioni per la chirurgia generale. La presentazione rafforza la posizione di Medtronic nel mercato competitivo delle procedure ginecologiche minimamente invasive, dove la sutura robotica e l'ergonomia rappresentano fattori chiave di differenziazione per i casi complessi.
- Aprile 2026: Distalmotion ha reso nota la presentazione di una richiesta alla FDA per ampliare le indicazioni negli Stati Uniti per il sistema di chirurgia robotica DEXTER e ha segnalato l'ottenimento di un'autorizzazione IDE per una sperimentazione clinica sulla miomectomia negli Stati Uniti. Questa iniziativa segnala la volontà di ampliare l'utilizzo della robotica di dimensioni ridotte e di accelerare la formazione e l'offerta di servizi integrati per i percorsi ambulatoriali.
- Giugno 2024: Il Gruppo europeo di coordinamento dei dispositivi medici (EMCDCG) ha esteso le disposizioni transitorie del Regolamento sui dispositivi medici (MDR), contribuendo a mantenere la continuità delle certificazioni dei dispositivi preesistenti durante il passaggio al MDR. Ciò ha ridotto il rischio di interruzione a breve termine della fornitura di strumenti e accessori ginecologici minimamente invasivi venduti con marcatura CE, mentre i produttori completano le valutazioni di conformità al MDR.
Ambito del rapporto sul mercato globale della miomectomia
La miomectomia è una procedura chirurgica per rimuovere i fibromi dall'utero. Permette di lasciare l'utero in sede. È per le donne che desiderano rimanere incinte dopo aver ricevuto un trattamento per i loro fibromi. Questa procedura è considerata lo standard di cura per rimuovere i fibromi e preservare l’utero.
Il mercato miomectomia è segmentato per tipo, prodotto, utente finale e area geografica. Per tipologia, il mercato è segmentato in addominale, laparoscopico, isteroscopico e robotico. Per prodotto, il mercato è segmentato in morcellatori elettrici laparoscopici, bisturi armonici, sigillatori laparoscopici e altri. Per utente finale, il mercato è segmentato in cliniche/ospedali e centri chirurgici ambulatoriali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (USD) per tutti i segmenti sopra menzionati.
| Miomectomia addominale (aperta) |
| Miomectomia laparoscopica |
| Miomectomia isteroscopica |
| Miomectomia robotica assistita |
| Miomectomia vaginale |
| Morcellatori di potenza laparoscopici |
| Sistemi di rimozione dei tessuti (morcellatori isteroscopici) |
| Dispositivi energetici e di tenuta |
| Dispositivi di sutura e chiusura |
| Sistemi di imaging e navigazione |
| Strumenti ausiliari e materiali di consumo |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Centri specializzati per la fertilità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di procedura | Miomectomia addominale (aperta) | |
| Miomectomia laparoscopica | ||
| Miomectomia isteroscopica | ||
| Miomectomia robotica assistita | ||
| Miomectomia vaginale | ||
| Per prodotto | Morcellatori di potenza laparoscopici | |
| Sistemi di rimozione dei tessuti (morcellatori isteroscopici) | ||
| Dispositivi energetici e di tenuta | ||
| Dispositivi di sutura e chiusura | ||
| Sistemi di imaging e navigazione | ||
| Strumenti ausiliari e materiali di consumo | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Centri specializzati per la fertilità | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della miomectomia?
Nel 2026 il mercato della miomectomia avrebbe raggiunto i 742.3 milioni di dollari e si prevede che raggiungerà 1.07 miliardi di dollari entro il 2031.
Quale tipologia di procedura sta crescendo più velocemente?
La miomectomia robotica assistita si sta espandendo a un CAGR del 9.46%, superando le tecniche laparoscopiche e aperte.
Perché i centri chirurgici ambulatoriali sono importanti per la miomectomia?
Il miglioramento dei rimborsi e la preferenza dei pazienti per le cure ambulatoriali consentono agli ASC di crescere a un CAGR del 6.85%, garantendo al contempo risultati di sicurezza comparabili.
Quali sono le regioni con le maggiori opportunità di crescita?
L'area Asia-Pacifico è in testa con una previsione di CAGR dell'8.52%, trainata dai crescenti investimenti nel settore sanitario e dalla localizzazione della tecnologia.
In che modo le linee guida della FDA influenzano i prodotti morcellati?
Gli obblighi di contenimento hanno stimolato l'innovazione nei sistemi di estrazione dei tessuti, spostando la domanda verso dispositivi conformi.


