

Dimensioni e quota di mercato dell'ischemia miocardica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.13 miliardo di dollari |
| Dimensione del mercato (2031) | 6.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.76% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
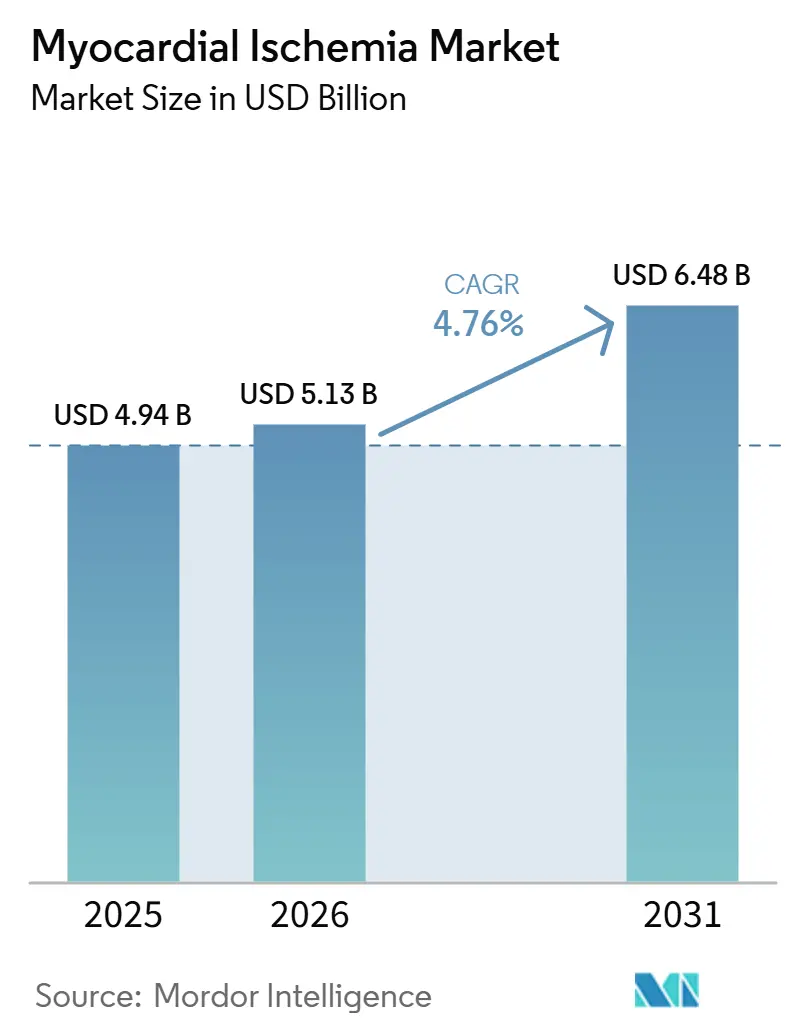
Analisi di mercato sull'ischemia miocardica a cura di Mordor Intelligence
Si prevede che il mercato dell'ischemia miocardica si espanderà da 4.94 miliardi di dollari nel 2025 e 5.13 miliardi di dollari nel 2026 a 6.48 miliardi di dollari entro il 2031, registrando un CAGR del 4.76% tra il 2026 e il 2031. Il mercato dell'ischemia miocardica è sostenuto dal continuo aumento del carico di malattie cardiovascolari, con uno studio di modellizzazione del 2025 che prevede un aumento del numero totale di decessi cardiovascolari da 20.5 milioni nel 2025 a 35.6 milioni entro il 2050. Il mercato dell'ischemia miocardica beneficia anche di un maggiore supporto clinico per una diagnosi precoce e più precisa, poiché le linee guida ACC e AHA del 2025 hanno rafforzato la stratificazione del rischio individualizzata e i test funzionali nella gestione della sindrome coronarica acuta. Anche i percorsi di trattamento stanno diventando più efficienti grazie all'angioplastica coronarica percutanea (PCI) con stent a rilascio di farmaco e all'imaging intracoronarico, che estendono il ruolo delle cure cardiache meno invasive a una più ampia platea di pazienti. La concorrenza nel mercato dell'ischemia miocardica rimane strutturalmente complessa perché le aziende operano sia nel settore dei dispositivi interventistici che in quello della farmacoterapia a lungo termine, il che aumenta il valore dei portafogli di assistenza integrata. La crescita è ancora soggetta a pressioni dovute all'accessibilità economica delle procedure e alla disomogeneità nell'accesso a diagnostica per immagini avanzata e a sale di cateterizzazione cardiaca, soprattutto al di fuori dei sistemi sanitari dei paesi ad alto reddito.
Punti chiave del rapporto
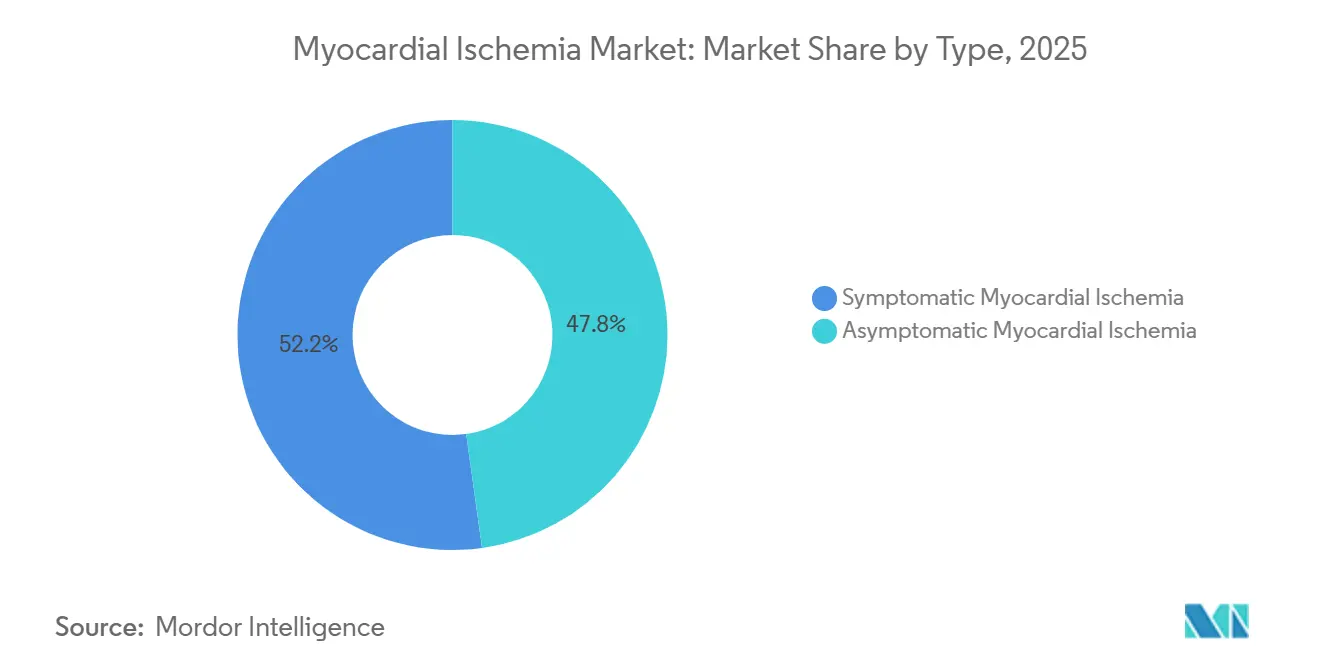
- Per tipologia, l'ischemia miocardica sintomatica ha rappresentato la quota maggiore, pari al 52.22%, nel 2025, mentre si prevede che l'ischemia miocardica asintomatica crescerà a un tasso annuo composto del 5.42% fino al 2031.
- Nel 2025, la diagnosi rappresentava una quota del 57.62% del mercato, mentre si prevede che il trattamento crescerà a un tasso annuo composto del 6.17% fino al 2031.
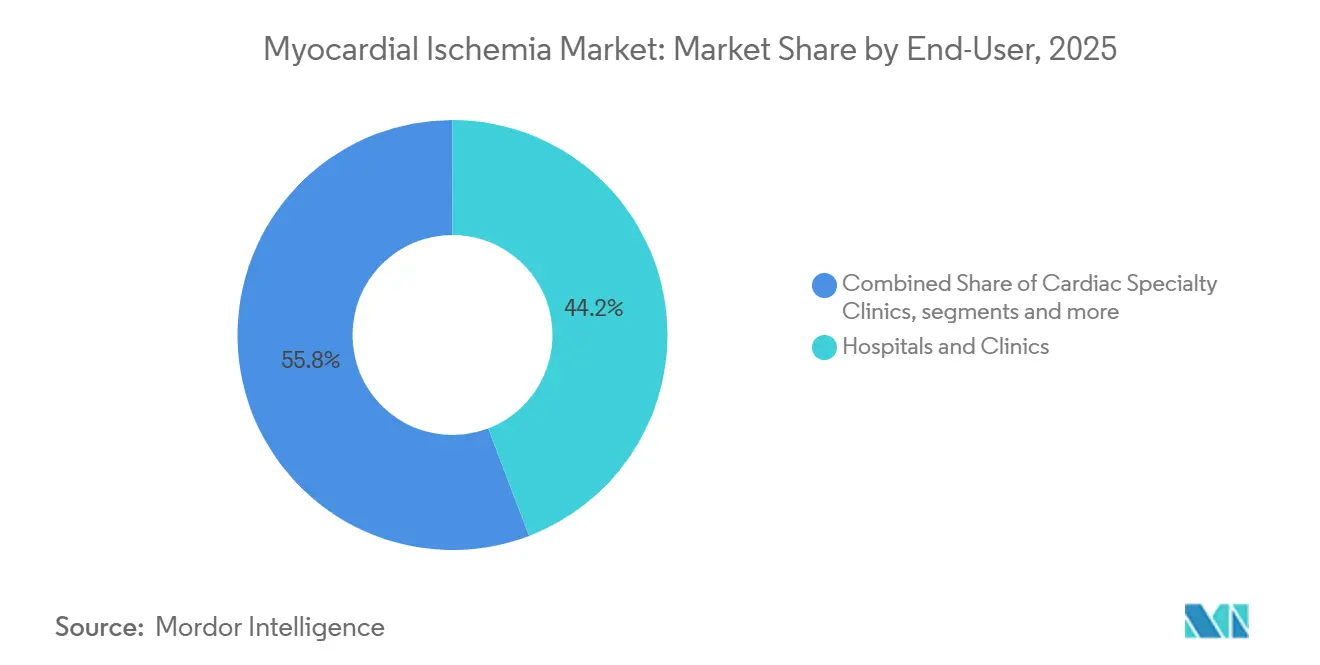
- Per quanto riguarda gli utenti finali, nel 2025 ospedali e cliniche detenevano una quota del 44.24%, mentre si prevede che le cliniche specializzate in cardiologia cresceranno a un tasso annuo composto del 6.76% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 47.35% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.13% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ischemia miocardica
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico globale delle malattie cardiovascolari | + 1.3% | Global | A lungo termine (≥ 4 anni) |
| Ampliare l'adozione della diagnosi precoce e dello screening | + 0.9% | Nord America ed Europa, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Passaggio alla rivascolarizzazione minimamente invasiva e all'imaging di precisione | + 0.7% | Nord America, Europa, APAC core | Medio termine (2-4 anni) |
| Adozione di dispositivi indossabili per il monitoraggio e il triage cardiaco a distanza | + 0.5% | Nord America ed Europa, primi guadagni nella regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sottodiagnosi di ischemia silente nei pazienti ad alto rischio | + 0.4% | Coorti di pazienti diabetici ad alto rischio a livello globale, concentrate in Asia e Medio Oriente e Nord Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico globale delle malattie cardiovascolari
Il mercato dell'ischemia miocardica continua a trarre vantaggio dal persistente onere globale delle malattie cardiache ischemiche. Uno studio di modellizzazione del 2025 pubblicato su JACC ha previsto che il numero totale di decessi per malattie cardiovascolari aumenterà da 20.5 milioni nel 2025 a 35.6 milioni entro il 2050. [1] Chong B et al., “Global Burden of Cardiovascular Diseases, Projections From 2025 to 2050,” JACC via PubMed, pubmed.ncbi.nlm.nih.gov Un altro studio del 2025 pubblicato su BMC Cardiovascular Disorders ha inoltre confermato che le malattie cardiache ischemiche rimangono la principale causa di anni di vita persi a causa di disabilità a livello mondiale. [2] BMC Cardiovascular Disorders, “Global, Regional, and National Burden of Cardiovascular Diseases and Risk Factors, 1990-2021,” BMC Cardiovascular Disorders, link.springer.com Ciò mantiene il mercato dell'ischemia miocardica legato al bisogno strutturale dei pazienti piuttosto che alle fluttuazioni a breve termine dei volumi delle procedure. L'invecchiamento della popolazione, l'aumento dell'indice di massa corporea e il persistente rischio cardiometabolico stanno ampliando il bacino di trattamento sia nei sistemi sanitari sviluppati che in quelli in via di sviluppo. Tale domanda supporta un uso costante di imaging, farmaci e rivascolarizzazione nel mercato dell'ischemia miocardica.
Ampliare l'adozione della diagnosi precoce e dello screening
Il mercato dell'ischemia miocardica sta beneficiando anche della maggiore accettazione di una diagnosi precoce nei pazienti a rischio. Le linee guida ACC, AHA, ACEP, NAEMSP e SCAI del 2025 hanno rafforzato la stratificazione del rischio individualizzata e i test diagnostici di precisione nella gestione della sindrome coronarica acuta. [3] Sandeep V. Rao et al., “2025 ACC/AHA/ACEP/NAEMSP/SCAI Guideline for the Management of Patients With Acute Coronary Syndromes,” Circulation, ahajournals.org Tale orientamento clinico supporta un maggiore utilizzo di ECG, ecocardiografia, test da sforzo, TC coronarica e imaging funzionale nei percorsi di cura di routine. Anche la giustificazione economica di questo cambiamento sta migliorando, poiché lo studio randomizzato PRECISE ha dimostrato che un percorso diagnostico di precisione per il dolore toracico stabile ha ridotto i costi diagnostici medi a 45 giorni di 249 dollari per paziente rispetto ai test usuali. Ciò rende più facile giustificare uno screening più ampio nei sistemi di assistenza basati sul valore, dove il controllo dei costi è importante tanto quanto il rendimento clinico. Inoltre, rafforza il lato diagnostico del mercato dell'ischemia miocardica, poiché consente di identificare un maggior numero di pazienti prima che si verifichino eventi gravi.
Passaggio alla rivascolarizzazione minimamente invasiva e all'imaging di precisione
Un ulteriore fattore di supporto per il mercato dell'ischemia miocardica è rappresentato dal passaggio a trattamenti meno invasivi e a una guida per immagini più precisa. Una revisione del 2026 pubblicata su Frontiers in Medicine ha evidenziato che l'angioplastica coronarica percutanea (PCI) con impianto di stent a rilascio di farmaco è diventata la strategia di rivascolarizzazione preferita per la maggior parte dei pazienti con sindromi coronariche acute, con risultati migliori supportati da tecniche di imaging intracoronarico come IVUS e OCT. Un'analisi del 2025 del PMC ha inoltre dimostrato che lo spostamento dell'angiografia coronarica e della PCI verso centri di chirurgia ambulatoriale può generare risparmi per Medicare e i beneficiari, favorendo una più ampia migrazione verso diverse sedi di cura. Questa tendenza rafforza il mercato dell'ischemia miocardica ampliando la gamma di contesti in cui è possibile effettuare l'intervento.
Adozione di dispositivi indossabili per il monitoraggio e il triage cardiaco a distanza
Anche il mercato dell'ischemia miocardica sta beneficiando a breve termine del monitoraggio indossabile e degli strumenti di triage cardiaco a distanza. Una revisione del 2025 pubblicata su Sensors ha evidenziato come i monitor ECG indossabili e i registratori di eventi impiantabili possano rilevare alterazioni transitorie del segmento ST associate a episodi ischemici silenti che altrimenti non verrebbero individuati. Questo è importante perché uno studio trasversale del 2025 ha riscontrato prove oggettive di ischemia miocardica silente nel 37.7% dei pazienti asintomatici con diabete di tipo 2. Il monitoraggio a distanza, pertanto, migliora l'individuazione dei casi nei gruppi ad alto rischio che non presentano sintomi tipici. Inoltre, conferisce al mercato dell'ischemia miocardica una solida base digitale che supporta sia la diagnosi che il follow-up del trattamento a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei percorsi di cura diagnostica e interventistica. | -0.6% | A livello globale, la situazione è più grave nelle regioni Asia-Pacifico, Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Eventi avversi e mancata aderenza alla terapia farmacologica a lungo termine | -0.4% | Global | Medio termine (2-4 anni) |
| Accesso limitato alle sale di cateterizzazione cardiaca e alle tecniche di diagnostica per immagini avanzate in contesti con risorse limitate. | -0.3% | MEA, Sud America, APAC rurale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei percorsi di cura diagnostica e interventistica.
Il mercato dell'ischemia miocardica si trova ancora ad affrontare un evidente ostacolo economico nella diagnosi e nell'intervento. La guida ai rimborsi del 2025 di Boston Scientific ha mostrato che i pagamenti medi nazionali di Medicare per l'angioplastica coronarica percutanea (PCI) con dispositivo intraluminale variavano da 12,911 a 30,397 dollari, a seconda della presenza di complicanze. L'accesso limitato ai laboratori di cateterizzazione e alle tecniche di imaging avanzate in contesti con risorse limitate aggiunge un ulteriore elemento di ritardo, soprattutto al di fuori dei grandi ospedali urbani. Il risultato non è una mancanza di necessità, ma una più lenta penetrazione del mercato dell'ischemia miocardica in alcune aree dell'Asia-Pacifico, del Medio Oriente, dell'Africa e del Sud America.
Eventi avversi e mancata aderenza alla terapia farmacologica a lungo termine
La persistenza a lungo termine delle terapie farmacologiche rappresenta un ulteriore limite per il mercato dell'ischemia miocardica. Uno studio di coorte svedese del 2025 ha rilevato che il 91-92% dei pazienti post-infarto miocardico continuava ad assumere una terapia di prevenzione secondaria a un anno, ma solo il 74-79% la manteneva a 12 anni. Le principali perdite sono derivate dall'interruzione di statine, beta-bloccanti, aspirina e inibitori del sistema renina-angiotensina-aldosterone (RAAS), il che indebolisce la stabilità delle prescrizioni nella gestione delle patologie croniche. Ciò limita il pieno potenziale di fatturato del mercato dell'ischemia miocardica nella terapia farmacologica a lungo termine.
Analisi del segmento
Per tipologia: Rilevamento asintomatico: ridefinizione della mappa della malattia
Nel 2025, l'ischemia miocardica sintomatica deteneva il 52.22% della quota di mercato dell'ischemia miocardica, a testimonianza dell'elevato numero di pazienti che si rivolgevano al sistema sanitario a seguito di dolore toracico, test da sforzo, angiografia e percorsi di intervento standard. Si prevede tuttavia che il segmento asintomatico crescerà a un tasso annuo composto del 5.24% fino al 2031, risultando la componente a più rapida crescita del mercato dell'ischemia miocardica per tipologia. Questo cambiamento è trainato da una maggiore diffusione dello screening in gruppi ad alto rischio, come le persone con diabete e malattia renale cronica, dove la patologia silente è frequente.
Il monitoraggio tramite dispositivi indossabili è ora la principale forza strutturale alla base di questo cambiamento nel mercato dell'ischemia miocardica. Le linee guida rimangono selettive piuttosto che universali, il che mantiene l'attenzione sui gruppi a più alto rischio e riduce la possibilità di un eccesso di test diagnostici. Una revisione del 2024 pubblicata su Biomedicines ha dimostrato che l'ischemia miocardica silente continua a rappresentare una sfida clinica significativa, soprattutto quando la sintomatologia è lieve o assente. Questo equilibrio fa sì che il mercato dell'ischemia miocardica si muova verso una diagnosi più mirata piuttosto che verso uno screening di massa.
A cura della direzione: l'andamento positivo del trattamento determina un cambiamento a lungo termine nella composizione del mix.
Nel 2025, la diagnosi rappresentava il 57.62% del segmento gestionale, costituendo il livello operativo più importante nel mercato dell'ischemia miocardica. ECG, ecocardiografia, test da sforzo, angiografia coronarica e TC o risonanza magnetica costituiscono ancora il punto di accesso a quasi tutti i percorsi di cura. Questo segmento di mercato beneficia del supporto delle linee guida, degli elevati volumi di procedure e di un costo unitario inferiore rispetto agli interventi complessi. Anche la qualità tecnica della diagnostica sta migliorando, grazie al ruolo sempre più importante che i nuovi strumenti di imaging assumono nella valutazione coronarica.
Il trattamento, pur avendo una quota di mercato attualmente inferiore, mostra la crescita più rapida prevista nel settore dell'ischemia miocardica, con una crescita annua composta (CAGR) stimata del 6.17% fino al 2031. Ciò riflette la continua domanda di PCI e di terapie farmacologiche che riducono i futuri eventi cardiovascolari nei pazienti ad alto rischio. Una migliore guida per immagini migliora anche l'esecuzione del trattamento, aiutando i medici a pianificare e ottimizzare l'intervento con maggiore sicurezza. Questo mantiene il mercato dell'ischemia miocardica in evoluzione verso un modello a lungo termine in cui la terapia acquisisce una quota maggiore di valore aggiunto, oltre la diagnosi iniziale.
Dal punto di vista dell'utente finale: le cliniche specialistiche si affermano come il luogo di cura in più rapida crescita.
Nel 2025, ospedali e cliniche detenevano una quota del 44.24% del segmento degli utenti finali, mantenendosi al centro del mercato dell'ischemia miocardica. Rimanevano il contesto principale per la diagnosi acuta, l'angioplastica coronarica complessa, il bypass aortocoronarico e l'avvio di terapie farmacologiche intensive. Le loro dimensioni riflettono anche la necessità di un'assistenza multidisciplinare nei casi instabili o clinicamente complessi.
Si prevede che le cliniche specializzate in cardiologia cresceranno a un tasso di crescita annuo composto (CAGR) del 6.76% fino al 2031, il tasso di crescita più elevato a livello di segmento nell'intero mercato dell'ischemia miocardica. La loro crescita riflette una tendenza più ampia verso un'assistenza cardiovascolare mirata in contesti a costi inferiori e con un controllo più rigoroso dei flussi di lavoro. Con la standardizzazione dei percorsi procedurali e il miglioramento della guida per immagini, è probabile che queste strutture specializzate conquistino una quota maggiore del volume di interventi di routine. Questo cambiamento non esclude gli ospedali dal percorso di cura, ma modifica il luogo in cui viene erogata una quota crescente del mercato dell'ischemia miocardica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
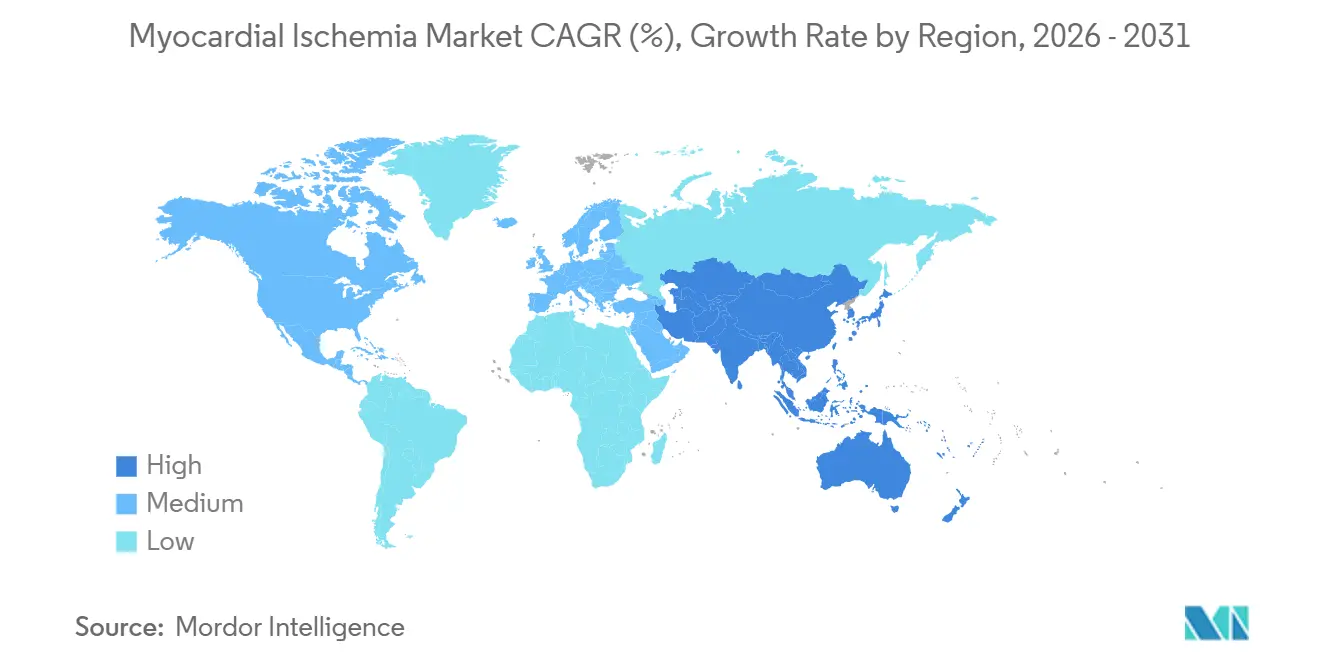
Nel 2025, il Nord America deteneva il 47.35% della quota di mercato dell'ischemia miocardica, confermandosi leader regionale indiscusso. La regione beneficia di un'infrastruttura di laboratori di cateterizzazione cardiaca ben sviluppata, di un ampio supporto in termini di rimborsi e di un'elevata adozione di piattaforme di imaging avanzate. Gli Stati Uniti rimangono il principale centro di domanda, poiché la gestione della sindrome coronarica acuta basata su linee guida garantisce un volume stabile di diagnosi e trattamento in ospedali e programmi interventistici. Canada e Messico contribuiscono con volumi aggiuntivi, ma il primato del Nord America si fonda principalmente sulle dimensioni e sulla solidità del sistema di rimborso statunitense.
L'Europa rimane il secondo blocco regionale più grande nel mercato dell'ischemia miocardica, con Germania, Regno Unito, Francia, Italia e Spagna che sostengono la maggior parte della domanda continentale di procedure e farmaci. La Germania si distingue perché il suo percorso di rimborso per la sanità digitale crea un percorso più chiaro per gli strumenti di gestione cardiovascolare a lungo termine nella pratica clinica di routine. L'accesso a dispositivi e farmaci in Europa è inoltre influenzato da sistemi normativi consolidati, tra cui i processi di revisione dell'EMA e il quadro normativo UE sui dispositivi medici (MDR) per i dispositivi cardiaci. I paesi dell'Europa orientale offrono un'opportunità a medio termine nel mercato dell'ischemia miocardica, poiché l'incidenza della malattia rimane elevata, mentre la capacità interventistica è ancora inferiore a quella dell'Europa occidentale.
La regione Asia-Pacifico mostra la più rapida espansione prevista del mercato dell'ischemia miocardica, con un CAGR previsto del 7.13% dal 2026 al 2031. Cina e India sono in testa alla crescita regionale in termini di volume, grazie all'ampliamento dell'accesso alle cure cardiache per un numero maggiore di pazienti. Il Giappone contribuisce con una solida base di innovazione, mentre Corea del Sud e Australia apportano tecnologie avanzate di imaging e interventistiche. Il Medio Oriente e l'Africa, insieme al Sud America, rimangono più piccoli in termini di dimensioni complessive, ma il mercato dell'ischemia miocardica è comunque in crescita in queste regioni, grazie all'espansione della capacità cardiologica nei principali centri urbani, sebbene la limitata disponibilità di laboratori di cateterismo cardiaco e di diagnostica per immagini continui a rallentare la penetrazione nelle aree rurali e con risorse limitate.
Panorama competitivo
Il mercato dell'ischemia miocardica presenta una duplice struttura competitiva: le principali aziende di tecnologie mediche dominano il settore dei dispositivi interventistici e dell'imaging, mentre le grandi aziende farmaceutiche sono leader nella farmacoterapia a lungo termine. Ciò crea un mercato più complesso rispetto a quello di un singolo prodotto, poiché le quote di mercato possono variare all'interno dei dispositivi, dei farmaci o tra i diversi modelli di assistenza integrata. Le aziende competono quindi sulla profondità tecnologica, sull'adeguatezza al percorso di cura e sulla capacità di collegare diagnosi, trattamento e follow-up. Il mercato dell'ischemia miocardica si sta orientando verso portafogli integrati, poiché le posizioni di singoli dispositivi o farmaci sono meno tutelate quando i pagatori richiedono un valore più chiaro in termini di risultati clinici.
GE HealthCare illustra questa direzione nel mercato dell'ischemia miocardica attraverso la sua strategia di espansione del portfolio cardiologico per il 2026. Nel marzo 2026, l'azienda ha annunciato l'ottenimento dell'autorizzazione FDA 510(k) per Photonova Spectra, ampliandone il ruolo nell'imaging cardiaco e nella valutazione della placca. Queste mosse dimostrano che il vantaggio competitivo nel mercato dell'ischemia miocardica dipende sempre più dalla capacità di imaging e intervento integrati, piuttosto che da un singolo prodotto autonomo.
Anche la concorrenza nel settore farmaceutico si sta intensificando, poiché le aziende puntano a una maggiore riduzione degli eventi nei pazienti ad alto rischio e a nuovi meccanismi in grado di migliorare i risultati della prevenzione. Amgen ha rafforzato la propria posizione quando Repatha ha dimostrato una riduzione relativa del 25% degli eventi cardiovascolari avversi maggiori e una riduzione del 36% del rischio di infarto miocardico nello studio VESALIUS-CV, i cui risultati sono stati pubblicati nel novembre 2025. Allo stesso tempo, le aspettative più rigorose in termini di regolamentazione, qualità e assistenza post-commercializzazione continuano a favorire le aziende già consolidate che vantano solide relazioni cliniche e le risorse necessarie per supportare la diagnostica per immagini avanzata, gli interventi e le terapie a lungo termine nel mercato dell'ischemia miocardica.
Leader del settore dell'ischemia miocardica
Medtronic plc
Abbott Laboratories
Boston Scientific Corporation
Bayer AG
Novartis AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Boston Scientific Corporation ha annunciato che lo studio FRACTURE IDE sul suo catetere per litotrissia intravascolare coronarica SEISMIQ 4CE ha raggiunto gli endpoint primari di sicurezza ed efficacia, ottenendo una libertà da eventi cardiaci avversi maggiori del 93.3% a 30 giorni. I risultati, presentati a EuroPCR 2026, posizionano il dispositivo come uno strumento chiave per il trattamento della malattia coronarica gravemente calcificata, un'indicazione che rimane difficile da affrontare con le tecniche PCI convenzionali.
- Aprile 2026: Bayer ha ottenuto la procedura di revisione prioritaria da parte della FDA per asundexian, il suo inibitore sperimentale del fattore XIa per la prevenzione secondaria dell'ictus, in seguito alla pubblicazione dei risultati dello studio cardine di fase 3 OCEANIC-STROKE sul New England Journal of Medicine, che hanno mostrato una sostanziale riduzione dell'ictus ischemico rispetto al placebo. Il meccanismo d'azione del farmaco, che agisce sulla via della coagulazione senza un effetto antiaggregante diretto, potrebbe ridurre le complicanze emorragiche rispetto alla doppia terapia antiaggregante (DAPT) nei pazienti predisposti all'ischemia.
- Marzo 2026: GE HealthCare ha annunciato all'ACC.26 l'ottenimento dell'autorizzazione FDA 510(k) per il suo sistema di tomografia computerizzata a conteggio di fotoni Photonova Spectra, una piattaforma di imaging cardiaco basata sull'intelligenza artificiale che consente la visualizzazione ad altissima definizione dell'anatomia coronarica, la caratterizzazione delle placche e l'imaging cardiaco a dose controllata per la valutazione dell'ischemia.
Ambito del rapporto sul mercato globale dell'ischemia miocardica
Secondo quanto riportato nel documento, il mercato dell'ischemia miocardica comprende strumenti diagnostici, soluzioni terapeutiche e servizi sanitari utilizzati per l'individuazione, il trattamento e la gestione dell'ischemia miocardica, una condizione causata da una riduzione del flusso sanguigno e dell'apporto di ossigeno al muscolo cardiaco. Il mercato include tecnologie di diagnostica per immagini, dispositivi di monitoraggio cardiaco, farmaci, procedure interventistiche e terapie di supporto volte a migliorare la funzione cardiaca e a ridurre il rischio di complicanze come gli infarti.
Il mercato dell'ischemia miocardica è segmentato per tipologia, gestione, utente finale e area geografica. Per tipologia, il mercato è segmentato in ischemia miocardica sintomatica e ischemia miocardica asintomatica. Per gestione, il mercato è segmentato in diagnosi e trattamento. Il segmento diagnostico è ulteriormente suddiviso in elettrocardiogramma, ecocardiografia, test da sforzo, angiografia coronarica e tomografia computerizzata (TC) e risonanza magnetica (RM). Il segmento terapeutico è ulteriormente suddiviso in terapia farmacologica, intervento coronarico percutaneo (PCI), bypass aortocoronarico (ABO) e gestione dello stile di vita e riabilitazione. Per utente finale, il mercato è segmentato in ospedali e cliniche, cliniche specializzate in cardiologia, centri diagnostici, centri di chirurgia ambulatoriale e istituti di ricerca e accademici. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (USD) per tutti i segmenti sopra menzionati.
| Ischemia miocardica sintomatica |
| Ischemia miocardica asintomatica |
| Diagnosi | Elettrocardiogramma |
| Ecocardiografia | |
| Test di stress | |
| Angiografia coronarica | |
| Immagini TC e RM | |
| Trattamento | Terapia farmacologica |
| Intervento coronarico percutaneo | |
| Bypass con innesto dell'arteria coronaria | |
| Gestione dello stile di vita e riabilitazione |
| Ospedali e cliniche |
| Cliniche specialistiche cardiache |
| Centri diagnostici |
| Centri chirurgici ambulatoriali |
| Istituti di ricerca e accademici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Ischemia miocardica sintomatica | |
| Ischemia miocardica asintomatica | ||
| A cura della Direzione | Diagnosi | Elettrocardiogramma |
| Ecocardiografia | ||
| Test di stress | ||
| Angiografia coronarica | ||
| Immagini TC e RM | ||
| Trattamento | Terapia farmacologica | |
| Intervento coronarico percutaneo | ||
| Bypass con innesto dell'arteria coronaria | ||
| Gestione dello stile di vita e riabilitazione | ||
| Per utente finale | Ospedali e cliniche | |
| Cliniche specialistiche cardiache | ||
| Centri diagnostici | ||
| Centri chirurgici ambulatoriali | ||
| Istituti di ricerca e accademici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'ischemia miocardica entro il 2031?
Si prevede che il mercato dell'ischemia miocardica raggiungerà i 6.48 miliardi di dollari entro il 2031, passando da 4.94 miliardi di dollari nel 2025 a 5.31 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) del 4.76%.
Quale regione sta registrando la più rapida espansione nell'ambito della cura dell'ischemia miocardica?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7.13% fino al 2031, grazie all'aumento dell'incidenza delle malattie cardiovascolari e a un maggiore accesso alle cure cardiache.
Perché l'ischemia miocardica asintomatica sta acquisendo sempre maggiore importanza?
Si prevede che il segmento dell'ischemia miocardica asintomatica crescerà a un tasso annuo composto del 5.24% fino al 2031 e sta attirando l'attenzione perché la malattia silente rimane spesso sottodiagnosticata.
Quale ramo della gestione clinica sta crescendo più rapidamente, la diagnosi o il trattamento?
Il trattamento è il segmento di gestione in più rapida crescita, con un CAGR previsto del 6.2% fino al 2031, nonostante la diagnosi sia rimasta più rilevante nel 2025.


