

Dimensioni e quota di mercato dell'olio di senape
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 32.45 miliardo di dollari |
| Dimensione del mercato (2031) | 38.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
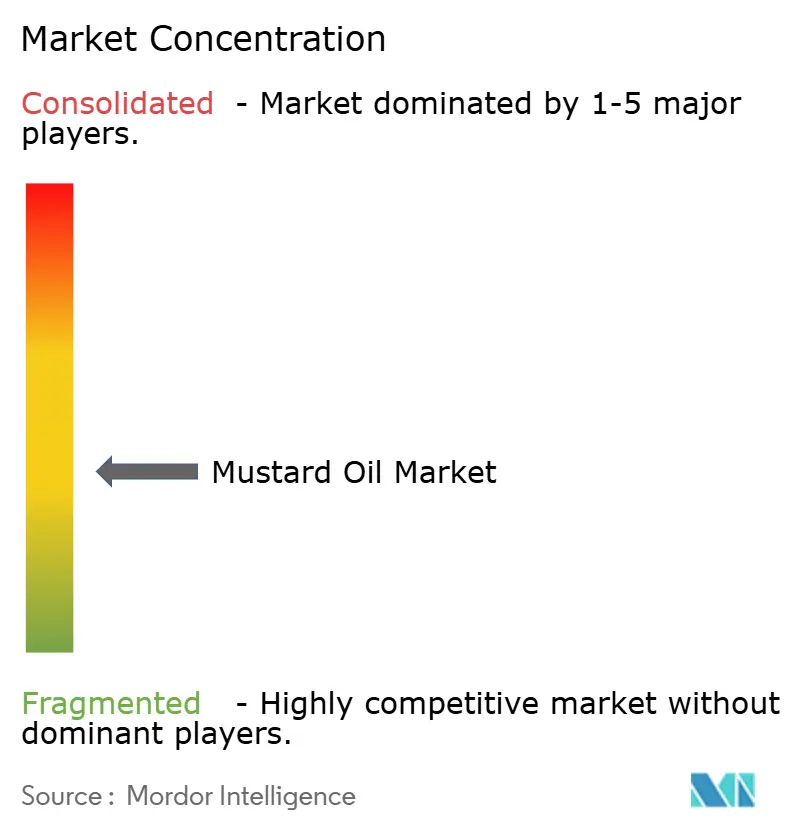
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'olio di senape a cura di Mordor Intelligence
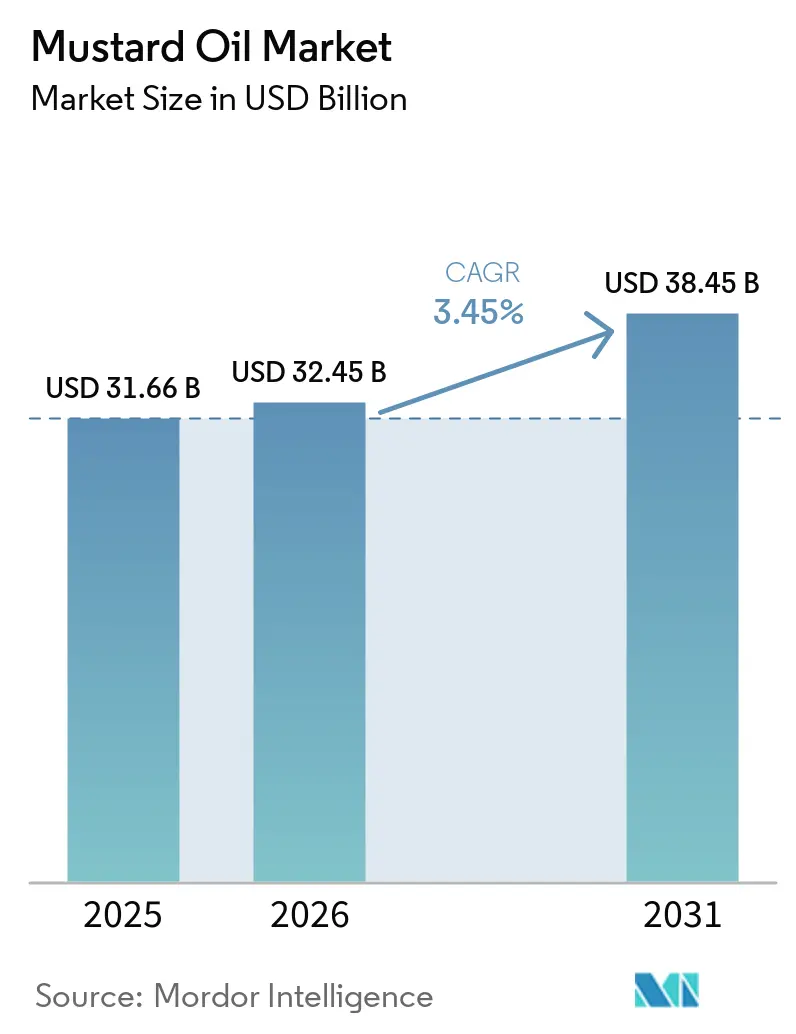
Il mercato globale dell'olio di senape valeva 31.66 miliardi di dollari nel 2025 e si stima che raggiungerà i 32.45 miliardi di dollari nel 2026, per poi crescere fino a 38.45 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.45% durante il periodo di previsione. La crescita del mercato è trainata dalla crescente preferenza dei consumatori per oli alimentari tradizionali, minimamente lavorati e con proprietà nutrizionali naturali. La crescente consapevolezza della composizione favorevole degli acidi grassi dell'olio di senape, insieme alla crescente domanda di oli da cucina spremuti a freddo e privi di sostanze chimiche, sta sostenendo la domanda sia nei mercati consolidati che in quelli emergenti. Inoltre, la globalizzazione della cucina sud-asiatica, l'espansione della vendita al dettaglio di alimenti etnici e la crescente disponibilità di varianti di olio di senape premium e biologico stanno ampliando la base di consumatori del prodotto al di là delle regioni di consumo tradizionali.
Punti chiave del rapporto
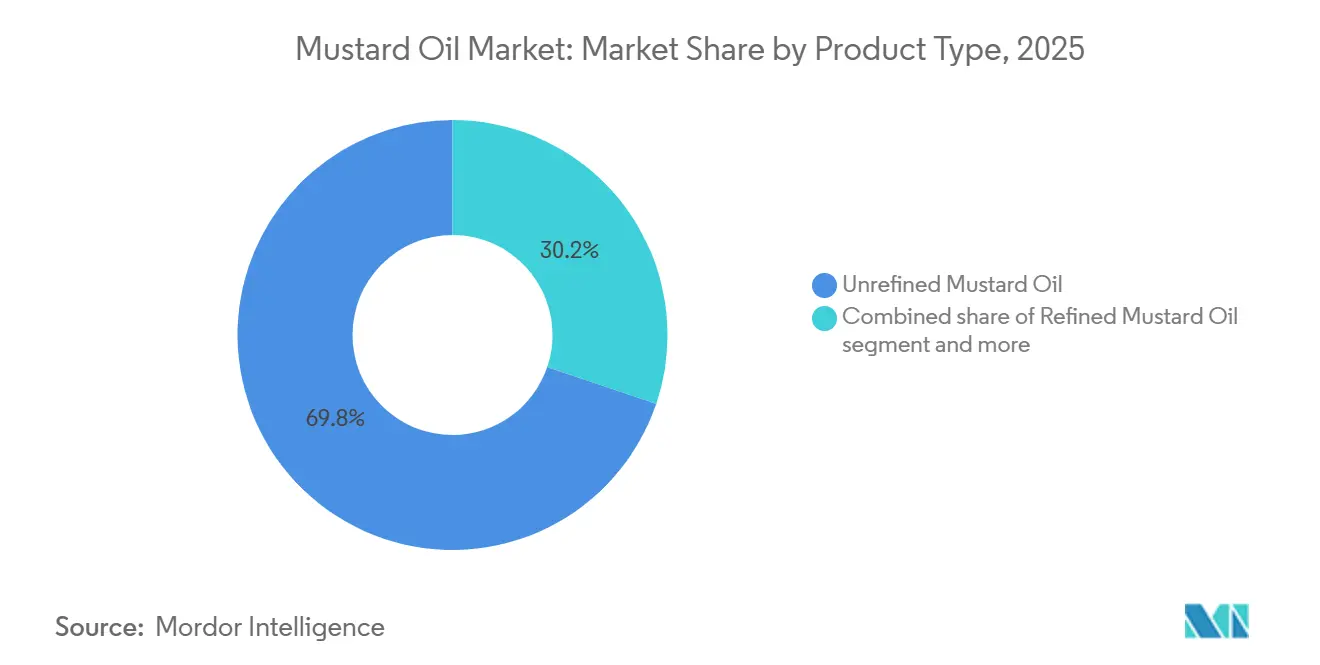
- Per tipologia di prodotto, l'olio di senape non raffinato deteneva il 69.81% della quota di mercato dell'olio di senape nel 2025, mentre si prevede che l'olio di senape raffinato crescerà a un tasso annuo composto del 4.87% fino al 2031.
- Per quanto riguarda gli imballaggi, la plastica e il PET rappresentavano il 57.23% della quota di mercato dell'olio di senape nel 2025, mentre si prevede che le buste cresceranno a un tasso annuo composto del 4.78% fino al 2031.
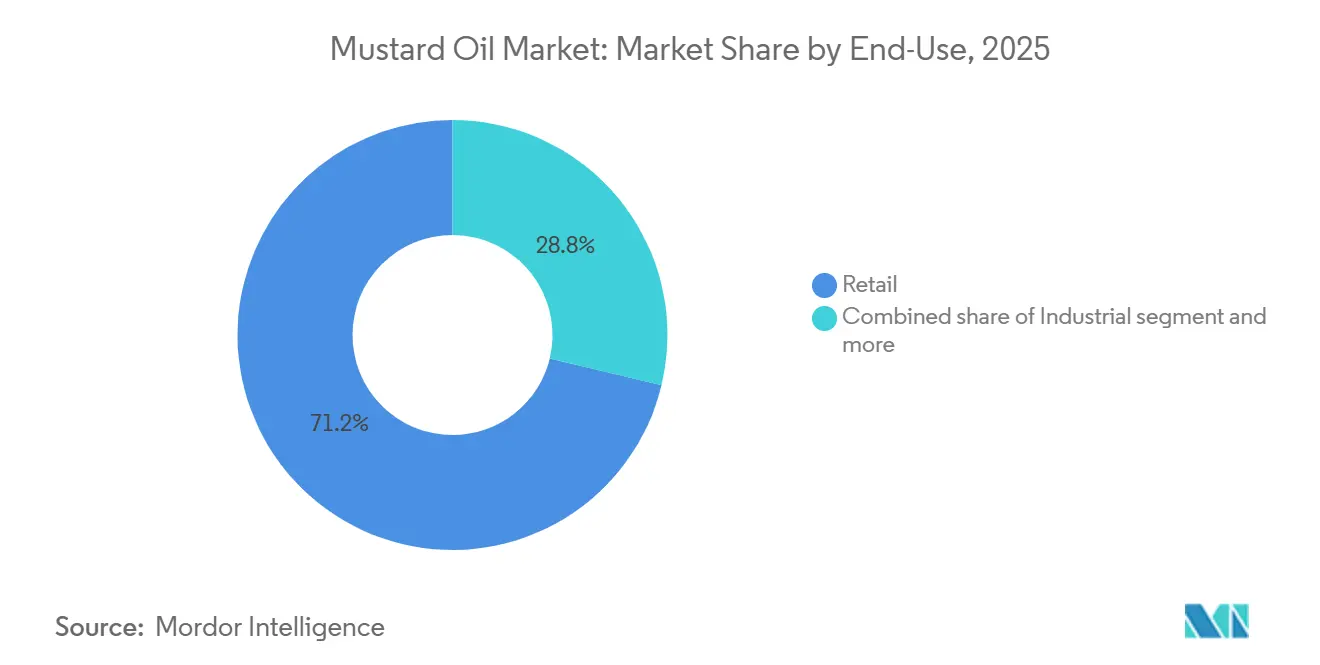
- Per quanto riguarda gli usi finali, nel 2025 il settore della vendita al dettaglio deteneva il 71.24% della quota di mercato dell'olio di senape, mentre si prevede che l'uso industriale registrerà il CAGR più elevato, pari al 3.78%, fino al 2031.
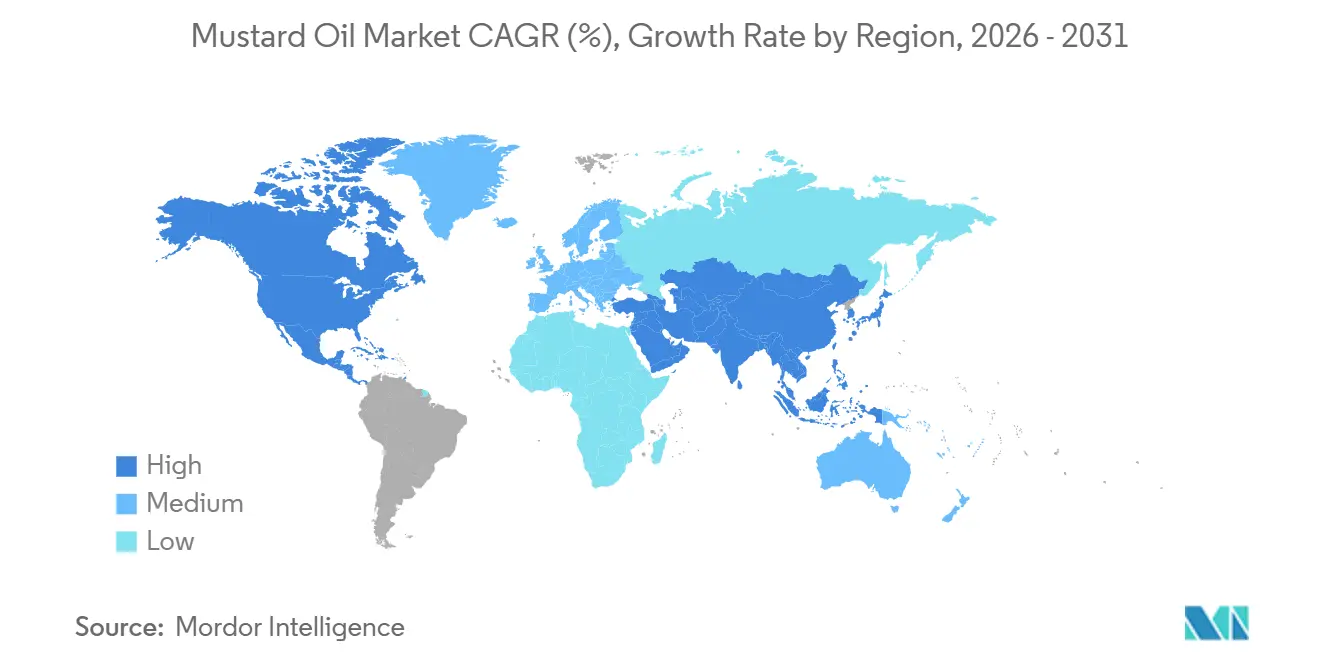
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 45.67% del mercato globale dell'olio di senape nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 5.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'olio di senape
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza dei consumatori per gli oli alimentari tradizionali e spremuti a freddo | + 0.8% | Nucleo centrale dell'Asia-Pacifico; sacche di diaspora in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Cresce la consapevolezza dei benefici dell'olio di senape per la salute del cuore. | + 0.7% | Principalmente in Asia meridionale; in crescita nei segmenti di popolazione attenti alla salute in Nord America ed Europa. | Medio termine (2–4 anni) |
| L'uso crescente dell'olio di senape nelle cucine regionali ed etniche. | + 0.5% | Nord America, Europa, Medio Oriente e Africa (guidati dalla diaspora) | Medio termine (2–4 anni) |
| Domanda di oli da cucina minimamente lavorati e privi di sostanze chimiche | + 0.6% | Globale, con l'Asia-Pacifico come principale motore dei volumi; il Nord America genera la premiumizzazione. | A breve termine (≤ 2 anni) |
| Crescita delle tendenze alimentari biologiche e con etichetta pulita | + 0.4% | Nord America, Europa occidentale, Asia-Pacifico urbana | Medio termine (2–4 anni) |
| Preferenza per oli alimentari di provenienza locale e tracciabili. | + 0.3% | India, Bangladesh e alcuni Stati membri dell'Unione Europea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza dei consumatori per gli oli alimentari tradizionali e spremuti a freddo
La preferenza dei consumatori per gli oli alimentari tradizionali e spremuti a freddo sta trainando il mercato dell'olio di senape, poiché le decisioni di acquisto si orientano sempre più verso prodotti minimamente lavorati che conservano le loro proprietà nutrizionali naturali, il sapore pungente e le caratteristiche sensoriali. L'olio di senape spremuto a freddo, comunemente noto come Kachi Ghani, è passato dall'essere un olio da cucina prevalentemente rurale e regionale a un olio alimentare premium ampiamente accettato nei mercati urbani. Questo cambiamento è supportato dalla crescente fiducia dei consumatori nei metodi di estrazione tradizionali che evitano la raffinazione chimica e la lavorazione ad alta temperatura. Di conseguenza, i produttori stanno ampliando la loro gamma con varianti di olio di senape spremuto a freddo, spremuto a legna, biologico e monorigine, posizionandoli come offerte premium con una maggiore qualità percepita e tracciabilità.
Cresce la consapevolezza dei benefici dell'olio di senape per la salute del cuore.
La crescente consapevolezza dei benefici dell'olio di senape per la salute cardiovascolare sta trainando la crescita del mercato, poiché i consumatori ricercano sempre più oli commestibili con profili di acidi grassi favorevoli e composti bioattivi naturali. L'olio di senape contiene elevate quantità di acidi grassi monoinsaturi e polinsaturi, inclusi gli acidi grassi omega-3 e omega-6, pur rimanendo relativamente povero di grassi saturi, il che lo rende un'opzione interessante per i consumatori che adottano abitudini alimentari attente alla salute del cuore. La crescente prevalenza delle malattie cardiovascolari ha ulteriormente accelerato questo cambiamento. Secondo i Centri per il controllo e la prevenzione delle malattie (CDC) degli Stati Uniti, il 3% degli adulti negli Stati Uniti ha subito un infarto nel 2024, evidenziando la crescente importanza delle scelte alimentari preventive. [1]Fonte: Centri per il controllo e la prevenzione delle malattie (CDC), "Percentuale di adulti che hanno avuto un attacco di cuore/infarto miocardico negli Stati Uniti", cdc.govQuesta crescente consapevolezza in materia di salute ha incoraggiato i consumatori a sostituire gli oli da cucina convenzionali con alternative ritenute più adatte a supportare la salute cardiovascolare.
L'uso crescente dell'olio di senape nelle cucine regionali ed etniche.
Il crescente utilizzo dell'olio di senape nelle cucine regionali ed etniche sta trainando la domanda nel mercato globale, in concomitanza con il crescente interesse internazionale per ingredienti culinari autentici. L'olio di senape rimane un ingrediente essenziale in molti piatti dell'Asia meridionale, dove il suo sapore e la sua piccantezza caratteristici sono parte integrante delle ricette tradizionali, delle conserve, delle marinate e dell'insaporimento delle spezie. La globalizzazione delle cucine regionali, l'aumento delle migrazioni e l'espansione della vendita al dettaglio di prodotti alimentari etnici hanno rafforzato la domanda al di là dei mercati di consumo tradizionali. Questa tendenza si riflette nei flussi commerciali internazionali. Secondo il World Integrated Trade Solution (WITS), nel 2024 l'India ha esportato olio di colza e senape grezzo per un valore di 3.71 milioni di dollari negli Stati Uniti e di 3.51 milioni di dollari in Canada, a testimonianza della crescente domanda estera di olio di senape nei mercati con ecosistemi di vendita al dettaglio di prodotti alimentari etnici in espansione.
Domanda di oli da cucina minimamente lavorati e privi di sostanze chimiche
La domanda di oli da cucina minimamente lavorati e privi di sostanze chimiche è in aumento, con una preferenza dei consumatori sempre più orientata verso oli prodotti con metodi di estrazione meccanica che evitano solventi chimici, agenti sbiancanti e raffinazione intensiva. Questo cambiamento riflette il più ampio movimento "clean label" (etichetta pulita) nel settore alimentare. Di conseguenza, i produttori stanno ampliando la loro gamma di prodotti includendo varianti di olio di senape spremuto a freddo, spremuto a freddo, vergine e estratto naturalmente, ponendo l'accento sulla lavorazione senza solventi e sulla trasparenza della produzione. La crescente adozione di sistemi di tracciabilità, certificazioni biologiche ed etichette di garanzia della qualità ha ulteriormente rafforzato la fiducia dei consumatori nei prodotti a base di olio di senape minimamente lavorato. Poiché l'acquisto di prodotti "clean label" sta diventando un criterio sempre più importante nei canali di vendita al dettaglio, la domanda di olio di senape estratto naturalmente continua a crescere, sostenendo una crescita sostenuta del mercato e incoraggiando ulteriori investimenti nelle tecnologie di estrazione tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte di oli alimentari alternativi | -1.2% | Asia meridionale (mercati sensibili ai prezzi); globale attraverso la sostituzione delle importazioni | A breve termine (≤ 2 anni) |
| Restrizioni normative relative al contenuto di acido erucico | -0.9% | Nord America, Europa, Australia e Nuova Zelanda | A lungo termine (≥ 4 anni) |
| Scarsa consapevolezza dei consumatori nei mercati non tradizionali | -0.5% | Europa occidentale, Nord America (segmenti non appartenenti alla diaspora), America Latina | Medio termine (2–4 anni) |
| Rischio di adulterazione del prodotto con oli alimentari a basso costo | -0.4% | India e Bangladesh, e più in generale tutta l'Asia meridionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte di oli alimentari alternativi
La forte concorrenza di oli alimentari alternativi sta frenando la crescita del mercato dell'olio di senape. I consumatori hanno accesso a una vasta gamma di oli da cucina con profili nutrizionali, caratteristiche aromatiche e proprietà funzionali differenti. Oli come quello di girasole, soia, colza, oliva, crusca di riso, arachidi e avocado vengono sempre più spesso proposti come opzioni di cottura salutari per il cuore, dal sapore neutro o multifunzionali, consentendo ai consumatori di scegliere i prodotti più adatti alle proprie preferenze culinarie. L'innovazione di prodotto, le formulazioni arricchite, i marchi premium e le intense campagne di marketing dei principali produttori di oli alimentari hanno ulteriormente intensificato la concorrenza, limitando la capacità dell'olio di senape di espandersi oltre la sua tradizionale base di consumo. L'ampia disponibilità di oli alternativi nei supermercati, nei minimarket e sulle piattaforme di vendita online offre ai consumatori una maggiore varietà di prodotti, rendendo più difficile l'espansione del mercato per i produttori di olio di senape, soprattutto nelle regioni in cui l'olio di senape non è un olio da cucina convenzionale nelle famiglie.
Restrizioni normative relative al contenuto di acido erucico
Le restrizioni normative relative al contenuto di acido erucico stanno limitando la crescita del mercato dell'olio di senape. L'olio di senape convenzionale contiene naturalmente livelli di acido erucico più elevati rispetto a molti altri oli commestibili, il che ha spinto le autorità per la sicurezza alimentare di diverse regioni a stabilire limiti massimi consentiti o a imporre restrizioni sul suo utilizzo in applicazioni alimentari. Di conseguenza, i produttori che esportano olio di senape devono investire in rigorosi test di qualità, certificazione dei lotti, sistemi di tracciabilità e conformità normativa per soddisfare gli standard dei paesi di destinazione. Questi requisiti aumentano la complessità della produzione e possono limitare la commercializzazione internazionale delle varietà tradizionali di olio di senape. Inoltre, le differenze nelle normative sull'acido erucico tra i vari paesi creano barriere al commercio transfrontaliero, obbligando i produttori a sviluppare formulazioni e pratiche di etichettatura specifiche per ciascun mercato, aumentando così i costi operativi e rallentando l'espansione nei mercati internazionali regolamentati.
Analisi del segmento
Per tipologia di prodotto: le varianti non raffinate mantengono i volumi, mentre la raffinazione aumenta la quota di mercato.
Nel 2025, l'olio di senape non raffinato rappresentava il 69.81% del mercato globale dell'olio di senape, principalmente perché richiede una lavorazione minima, consentendo ai produttori di conservare i glucosinolati, gli antiossidanti, i tocoferoli e i composti pungenti caratteristici che lo distinguono dagli oli alimentari raffinati. Questa differenziazione del prodotto ha permesso ai produttori di posizionare l'olio di senape non raffinato come un olio tradizionale di alta qualità, piuttosto che come un semplice olio da cucina. Il segmento è inoltre sostenuto dalla diffusa preferenza per l'estrazione "Kachi Ghani", in cui la spremitura meccanica preserva il profilo sensoriale originale dell'olio senza raffinazione chimica. La crescente diffusione di marchi regionali premium, il marketing basato sull'identità geografica e i frantoi artigianali hanno ulteriormente rafforzato la preferenza dei consumatori per le varietà non raffinate autentiche.
Si prevede che l'olio di senape raffinato registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.87%, fino al 2031, grazie ai continui miglioramenti nelle tecnologie di raffinazione che riducono la piccantezza, l'intensità del colore e le impurità, mantenendo al contempo la stabilità e la consistenza del prodotto. La variante raffinata offre un profilo sensoriale più neutro e una maggiore durata di conservazione, facilitando ai produttori il raggiungimento di una qualità standardizzata su grandi volumi di produzione. I crescenti investimenti in processi avanzati di filtrazione, deodorizzazione e controllo qualità hanno ulteriormente migliorato l'uniformità del prodotto, consentendo all'olio di senape raffinato di soddisfare rigorose specifiche di qualità alimentare. La crescente disponibilità in formati di confezionamento standardizzati, unita a una maggiore conformità agli standard internazionali per gli oli alimentari e ai requisiti di esportazione, ne sta ampliando l'accettazione nei mercati regolamentati e ne supporta la crescita a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di imballaggio: predominano i formati in PET rigido, ma le buste stanno guadagnando terreno.
Nel 2025, gli imballaggi in plastica e PET rappresentavano il 57.23% del segmento degli imballaggi, grazie al loro equilibrio tra protezione del prodotto, efficienza produttiva e prestazioni della catena di approvvigionamento. I contenitori in PET offrono elevata resistenza agli urti, proprietà di barriera all'umidità e all'ossigeno e stabilità dimensionale, consentendo all'olio di senape di mantenere la sua qualità durante lo stoccaggio e la distribuzione. La loro compatibilità con sistemi di stampaggio a soffiaggio ad alta velocità, riempimento, tappatura, etichettatura e pallettizzazione automatizzata permette ai produttori di raggiungere una produzione su larga scala con tempi di inattività operativi minimi. Le bottiglie in PET offrono inoltre flessibilità di progettazione grazie a forme personalizzate, chiusure antimanomissione e imballaggi trasparenti che migliorano la visibilità del prodotto e la differenziazione del marchio al dettaglio.
Si prevede che le buste registreranno il tasso di crescita annuale composto (CAGR) più elevato, pari al 4.78%, entro il 2031, grazie ai progressi nei materiali per imballaggi flessibili e alla transizione del settore verso soluzioni di imballaggio più efficienti in termini di risorse. Le moderne strutture laminate multistrato offrono resistenza all'ossigeno, all'umidità e alla luce, prolungando la stabilità del prodotto e utilizzando meno materiale di imballaggio rispetto ai contenitori rigidi. Il loro formato compatto consente una maggiore densità di imballaggio durante il trasporto e lo stoccaggio, riducendo le esigenze logistiche lungo tutta la catena del valore. I produttori stanno adottando sempre più spesso i formati di buste stand-up e ricaricabili perché richiedono un minore consumo di resina, occupano meno spazio sugli scaffali e in magazzino e si integrano efficacemente con le linee di produzione automatizzate di formatura, riempimento e sigillatura.
Per tipologia di utilizzo finale: il commercio al dettaglio è in testa per volume, mentre i canali industriali segnalano una struttura della domanda più ampia.
Nel 2025, il settore della vendita al dettaglio ha rappresentato il 71.24% del segmento di utilizzo finale, a testimonianza della forte penetrazione dell'olio di senape nelle reti di vendita al dettaglio organizzate e della rapida espansione del commercio alimentare digitale. La crescente integrazione di supermercati, ipermercati, minimarket e piattaforme di spesa online ha migliorato significativamente la visibilità del prodotto e la sua disponibilità durante tutto l'anno sia nei mercati urbani che semi-urbani. Secondo l'Unione Internazionale delle Telecomunicazioni (ITU), nel 2025 il 74% della popolazione mondiale utilizzava internet, rispetto al 71% del 2024, accelerando il coinvolgimento del commercio al dettaglio digitale e consentendo ai consumatori di accedere a una gamma più ampia di prodotti a base di olio di senape di marca, premium, biologico e spremuto a freddo attraverso le piattaforme di e-commerce. [2]Fonte: Unione Internazionale delle Telecomunicazioni (ITU), "Utilizzo di Internet", itu.intParallelamente, i produttori hanno rafforzato le strategie di distribuzione omnicanale introducendo referenze (SKU) esclusive online, modelli di rifornimento basati su abbonamento e vendite dirette al consumatore, consolidando ulteriormente il predominio del commercio al dettaglio nel panorama degli utilizzi finali.
Si prevede che il segmento industriale registrerà il CAGR più elevato, pari al 3.78%, fino al 2031, grazie alla crescente standardizzazione dell'olio di senape come materia prima nelle linee di produzione industriale. I produttori alimentari ne stanno ampliando l'utilizzo negli alimenti trasformati che richiedono profili aromatici costanti e specifiche standardizzate degli ingredienti, mentre i produttori di prodotti per la cura della persona stanno incorporando l'olio di senape in formulazioni a valore aggiunto grazie alla sua composizione naturale di acidi grassi e alla sua origine vegetale. I crescenti investimenti nella lavorazione automatizzata degli alimenti, nella produzione conto terzi, nella produzione a marchio del distributore e nell'approvvigionamento di ingredienti su larga scala stanno incoraggiando l'acquisto all'ingrosso di olio di senape in formati di confezionamento industriale. Inoltre, la crescente attenzione alla tracciabilità dell'approvvigionamento, alla certificazione di qualità e alla coerenza delle formulazioni sta rafforzando gli acquisti a lungo termine da parte degli acquirenti industriali, rendendo questo il segmento di utilizzo finale in più rapida crescita nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 45.67% del mercato globale dell'olio di senape, grazie al suo consolidato ecosistema di coltivazione di colza e senape e alla catena del valore integrata degli oli commestibili. La regione beneficia di un'ampia infrastruttura di trasformazione interna, di una forte capacità di frantumazione dei semi e di una rete ben sviluppata di oleifici che garantiscono una disponibilità costante di materia prima durante tutto l'anno. Secondo la Solvent Extractors' Association of India (SEA), la produzione indiana di colza e senape per la stagione Rabi 2025-26 è stimata in 119.4 lakh di tonnellate, con un aumento del 3.5% rispetto alla stagione precedente. [3]Fonte: Solvent Extractors' Association of India (SEA), "Esportazione di olio di senape dall'India:", tradologie.comCiò rafforza la disponibilità di materie prime per i produttori di olio di senape e supporta volumi di lavorazione più elevati. La combinazione di una produzione di semi oleosi in espansione, continui investimenti in impianti di frantumazione e reti di distribuzione efficienti ha consolidato la posizione dell'Asia-Pacifico nel mercato globale dell'olio di senape.
Si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.23%, fino al 2031, trainato principalmente dai cambiamenti demografici e dalla crescente commercializzazione di prodotti alimentari etnici. La costante espansione delle comunità dell'Asia meridionale ha sostenuto una domanda continua di olio di senape attraverso i principali rivenditori di generi alimentari, i grandi magazzini e le piattaforme di spesa online, ampliando la distribuzione del prodotto oltre i canali di nicchia etnici, fino alla vendita al dettaglio di oli alimentari specializzati. Parallelamente, i rivenditori stanno ampliando i loro assortimenti di prodotti alimentari internazionali, mentre i produttori continuano a rafforzare le partnership di importazione e le capacità di distribuzione locale, migliorando la disponibilità dei prodotti nei canali di vendita al dettaglio tradizionali. Il crescente interesse dei consumatori per gli oli speciali minimamente lavorati e per le cucine internazionali di alta qualità contribuisce ulteriormente alla crescita della regione.
L'Europa si sta affermando come un mercato in costante crescita, sostenuto dalla crescente disponibilità di prodotti alimentari etnici attraverso le principali catene di distribuzione e i negozi di alimentari specializzati, in particolare nei paesi con consistenti comunità di origine sud-asiatica. Il Sud America rimane un mercato emergente, la cui crescita è favorita dall'espansione delle reti di distribuzione alimentare internazionale, dalla crescente diffusione di oli alimentari speciali attraverso l'e-commerce e i punti vendita di prodotti gourmet, e dalla maggiore familiarità dei consumatori con le cucine internazionali. Il Medio Oriente e l'Africa continuano a registrare una domanda stabile grazie alla numerosa popolazione di espatriati e all'espansione delle moderne infrastrutture di vendita al dettaglio, che migliorano l'accesso ai marchi di olio di senape importati nei paesi del Golfo.
Panorama competitivo
Il mercato globale dell'olio di senape è frammentato, con numerose multinazionali del settore, produttori regionali, cooperative di trasformazione e frantoi locali che competono tra le categorie di prodotti tradizionali e premium. I principali operatori, tra cui AWL Agri Business Limited, Emami Group, Patanjali Foods Limited, Dabur India Limited e Marico Limited, competono attraverso ampi portafogli di marchi, reti di distribuzione diversificate e una forte presenza sul mercato regionale, piuttosto che attraverso la concentrazione del mercato. La concorrenza è caratterizzata da una continua espansione del portafoglio prodotti, che comprende varianti di olio di senape spremuto a freddo, raffinato, biologico e premium, consentendo ai produttori di rispondere alle mutevoli preferenze dei consumatori e di differenziare la propria offerta in termini di qualità, purezza e metodi di estrazione tradizionali.
I produttori stanno rafforzando sempre più l'integrazione verticale, estendendo il controllo lungo tutta la catena del valore, dall'approvvigionamento e dalla frantumazione dei semi di colza all'estrazione dell'olio, alla raffinazione, al confezionamento, al branding e alla distribuzione a livello nazionale. Questo modello operativo integrato consente alle aziende di migliorare la tracciabilità delle materie prime, mantenere una qualità del prodotto costante, ottimizzare i costi di produzione e rafforzare la resilienza della catena di approvvigionamento in presenza di fluttuazioni nella disponibilità di semi di senape. Gli investimenti in moderni impianti di frantumazione, impianti di raffinazione automatizzati e infrastrutture di confezionamento avanzate contribuiscono ulteriormente all'efficienza operativa, garantendo al contempo la conformità a standard di qualità e sicurezza alimentare sempre più rigorosi.
L'innovazione rimane un fattore chiave di differenziazione competitiva, con aziende che introducono varianti di olio di senape spremuto a freddo (Kachi Ghani), spremuto a legna, biologico e minimamente lavorato per soddisfare la crescente domanda di oli alimentari tradizionali e con etichetta pulita. I produttori stanno inoltre investendo in soluzioni di imballaggio sostenibili, bottiglie in PET riciclabili e leggere, buste di ricarica e iniziative di approvvigionamento responsabile per allinearsi alle mutevoli aspettative ambientali. La crescente enfasi sulle certificazioni di qualità, sui sistemi di tracciabilità e sulle pratiche di produzione ecocompatibili sta rafforzando la credibilità del marchio e supportando il posizionamento competitivo a lungo termine sia sul mercato interno che su quello estero.
Leader del settore dell'olio di senape
-
AWL Agri Business Limited
-
Gruppo Emami
-
Patanjali Alimenti Limited
-
Dabur India limitata
-
Marico limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Fortune Kachi Ghani Mustard Oil ha lanciato la quarta edizione della sua campagna stagionale, "Achaar Ka Perfect Jodidaar". L'iniziativa celebra la tradizione indiana della preparazione casalinga di sottaceti attraverso attivazioni a 360 gradi, che includono contenuti digitali ed esperienze coinvolgenti.
- Aprile 2026: Nutrica ha ampliato la sua gamma di prodotti "clean label" lanciando un nuovo olio di senape gialla. Pensato per i consumatori attenti alla salute e per chi cucina in casa, quest'olio non raffinato conserva i suoi antiossidanti naturali e gli acidi grassi Omega-3 e Omega-6, ed è arricchito con vitamine A, D ed E.
- Luglio 2025: Marico Limited entra nel mercato degli oli spremuti a freddo con il lancio della gamma di oli spremuti a freddo Saffola. La gamma combina il valore nutrizionale di varietà di semi selezionate ed è pensata per la cucina di tutti i giorni.
Ambito del rapporto sul mercato globale dell'olio di senape
L'olio di senape è un olio vegetale pungente, di colore rosso-ambrato, ottenuto dalla spremitura o dall'estrazione dei semi di senape. Il mercato dell'olio di senape è segmentato per tipologia di prodotto, confezionamento, utilizzo finale e area geografica. In base alla tipologia di prodotto, il mercato è suddiviso in olio di senape raffinato, olio di senape non raffinato e altri. In base al confezionamento, il mercato è segmentato in plastica e PET, buste, lattine/fusti sfusi e altri. In base all'utilizzo finale, il mercato è segmentato in HoReCa/ristorazione, industria e vendita al dettaglio. Il segmento industriale è ulteriormente suddiviso in alimenti e bevande, cura della persona e cosmetici e altri, mentre il segmento della vendita al dettaglio è ulteriormente suddiviso in supermercati/ipermercati, minimarket e negozi di alimentari, negozi online e altri canali di distribuzione. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato e le previsioni sia in valore (USD) che in volume (litri) per tutti i segmenti menzionati.
| Olio di senape raffinato |
| Olio di senape non raffinato |
| Altro |
| Plastica e PET |
| Pochette |
| Lattine/fusti sfusi |
| Altro |
| HoReCa/Ristorazione | |
| Industriale | Cibo e bevande |
| Cura personale e cosmetici | |
| Altro | |
| Settore Retail | Supermercati / Ipermercati |
| Negozi di alimentari e di convenienza | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Bangladesh | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Olio di senape raffinato | |
| Olio di senape non raffinato | ||
| Altro | ||
| Per imballaggio | Plastica e PET | |
| Pochette | ||
| Lattine/fusti sfusi | ||
| Altro | ||
| Per uso finale | HoReCa/Ristorazione | |
| Industriale | Cibo e bevande | |
| Cura personale e cosmetici | ||
| Altro | ||
| Settore Retail | Supermercati / Ipermercati | |
| Negozi di alimentari e di convenienza | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Bangladesh | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dell'olio di senape entro il 2031?
Si prevede che il mercato dell'olio di senape crescerà da 32.45 miliardi di dollari nel 2026 a 38.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.45%.
Quale tipologia di prodotto è la principale fonte di consumo di olio di senape?
Nel 2025, l'olio di senape non raffinato ha dominato la domanda di prodotti con una quota del 69.81%. La sua posizione è rafforzata dal suo utilizzo consolidato nella cucina del Sud Asia e dalla domanda di oli tradizionali e minimamente lavorati.
Perché l'olio di senape raffinato sta crescendo più velocemente rispetto alle varianti non raffinate?
Si prevede che l'olio di senape raffinato crescerà a un tasso annuo composto del 4.87% fino al 2031, poiché la sua minore piccantezza e il ridotto contenuto di acido erucico lo rendono adatto all'industria alimentare, alla cura della persona e alle applicazioni orientate all'esportazione.
Quale formato di confezionamento ha il ruolo più importante nelle vendite di olio di senape?
Nel 2025, gli imballaggi in plastica e PET rappresentavano il 57.23% delle vendite. Sigilli antimanomissione, visibilità del prodotto e minori costi di distribuzione ne favoriscono il continuo utilizzo nei canali di vendita al dettaglio.


