

Dimensioni e quota di mercato dei sistemi LiDAR multispettrali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
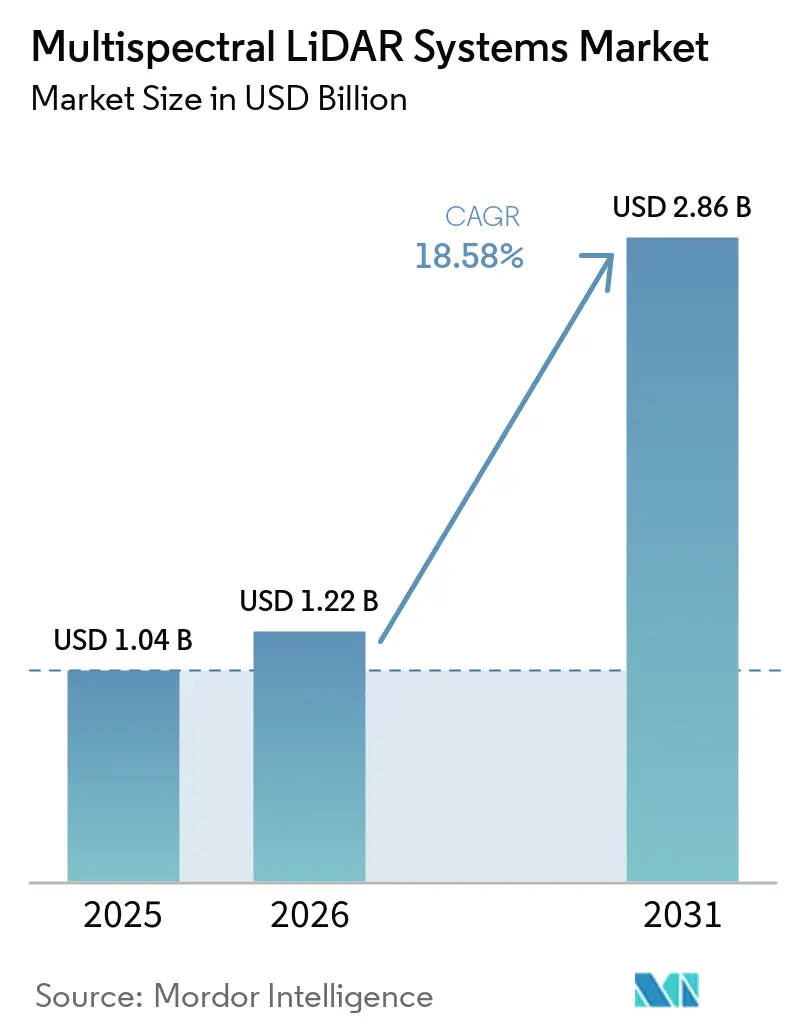
| Dimensione del mercato (2026) | 1.22 miliardo di dollari |
| Dimensione del mercato (2031) | 2.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.58% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi LiDAR multispettrali a cura di Mordor Intelligence
Si prevede che il mercato dei sistemi LiDAR multispettrali crescerà da 1.04 miliardi di dollari nel 2025 a 1.22 miliardi di dollari nel 2026 e a 2.86 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 18.58% tra il 2026 e il 2031. La domanda riflette la necessità di acquisire sia la geometria 3D precisa che la riflettanza dei materiali in un'unica rilevazione. Questo approccio elimina la necessità di strumenti separati, finestre di volo e allineamento manuale per molteplici incarichi. Le decisioni di acquisto tengono sempre più conto dei minori requisiti di mobilitazione e del minor numero di missioni ripetute. La mappatura costiera, il monitoraggio forestale, l'automazione e le indagini infrastrutturali supportano una base di domanda più ampia per il mercato dei sistemi LiDAR multispettrali. I costi, i requisiti di calibrazione e la limitata disponibilità di dati di formazione pubblici rimangono degli ostacoli, soprattutto per gli operatori più piccoli.
Punti chiave del rapporto
- Per tipologia di prodotto, i sistemi aerei detenevano il 48.63% della quota di mercato dei sistemi LiDAR multispettrali nel 2025, mentre si prevede che i sistemi montati su droni cresceranno a un tasso annuo composto del 19.83% fino al 2031.
- In base alla configurazione della lunghezza d'onda, i sistemi verdi e NIR detenevano una quota di fatturato del 39.47% nel 2025, mentre si prevede che i sistemi NIR e SWIR cresceranno a un CAGR del 19.67% fino al 2031.
- Per tipologia di piattaforma, gli aeromobili ad ala fissa detenevano una quota di fatturato del 42.83% nel mercato dei sistemi LiDAR multispettrali nel 2025, mentre si prevede che i droni cresceranno a un tasso di crescita annuo composto (CAGR) del 19.43% fino al 2031.
- Per settore di utilizzo finale, le agenzie governative e di difesa detenevano una quota di fatturato del 24.73% nel 2025, mentre si prevede che il settore automobilistico crescerà a un tasso annuo composto del 18.93% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 34.67% nel mercato dei sistemi LiDAR multispettrali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 19.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi LiDAR multispettrali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Classificazione simultanea della struttura 3D e dello spettro | + 4.1% | Global | Medio termine (2-4 anni) |
| Cartografia costiera, delle acque interne e topobatimetrica | + 3.2% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Silvicoltura di precisione e monitoraggio delle risorse naturali | + 2.6% | Europa, Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fusione dati in un unico volo | + 2.4% | Global | A breve termine (≤ 2 anni) |
| Automazione basata sulla conoscenza dei materiali nelle attività minerarie, nelle cave e nella movimentazione delle biomasse | + 2.0% | Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Domanda di addestramento dell'IA per nuvole di punti co-registrate | + 2.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Richiesta di classificazione simultanea della struttura 3D e dello spettro
Le immagini passive e il LiDAR a singola lunghezza d'onda possono avere difficoltà a distinguere oggetti con forme simili ma materiali diversi. Asfalto, terreno umido ed erba possono avere profili geometrici comparabili pur mostrando una diversa riflettanza NIR e SWIR. I sistemi multispettrali catturano questi segnali strutturali e spettrali nello stesso passaggio. Uno studio del 2025 ha riportato un miglioramento nella classificazione delle scene urbane da nuvole di punti multispettrali co-registrate rispetto alle linee di base a banda singola. [1] P. Li et al., “Masking Graph Cross-Convolution Network for Multispectral Point Cloud Classification,” IEEE Transactions on Geoscience and Remote Sensing, ieee.org Questa capacità supporta l'uso di etichette dei materiali nei flussi di lavoro di robotica e smistamento a valle. Il mercato dei sistemi LiDAR multispettrali trae vantaggio quando le esigenze di classificazione sono importanti quanto la misurazione spaziale, in particolare quando gli operatori necessitano di risultati da un singolo processo di raccolta coordinato.
Crescita della cartografia costiera, delle acque interne e topobatimetrica
I programmi di mappatura nazionali forniscono una fonte costante di domanda per i sistemi topobatimetrici. Questi programmi utilizzano generalmente cicli di approvvigionamento pluriennali, che possono ridurre la sensibilità ai budget di rilevamento commerciali a breve termine. Teledyne Geospatial ha introdotto Fathom nel febbraio 2025 con un canale topografico da 2,000,000 di punti/sec, un canale batimetrico verde e una telecamera RGB e NIR da 120 MP. [2] Teledyne Optech, “Teledyne Geospatial Announces Fathom,” Teledyne Optech, teledyneoptech.com Leica Geosystems ha introdotto CoastalMapper nel febbraio 2025, in grado di raccogliere 1 milione di punti batimetrici e 2 milioni di punti topografici/secondo, coprendo 360 km²/ora. Queste uscite hanno reso i sistemi di mappatura costiera integrati più accessibili come prodotti standard all'interno del mercato dei sistemi LiDAR multispettrali. Il programma di dati topobatimetrici costieri della NOAA e il Corpo degli Ingegneri dell'Esercito degli Stati Uniti continuano a supportare la domanda di configurazioni verdi e NIR. [3] Leica Geosystems, “Il nuovo sensore LiDAR Leica CoastalMapper accelera significativamente la mappatura batimetrica aerea”, Leica Geosystems, leica-geosystems.com
Espansione della silvicoltura di precisione e del monitoraggio delle risorse naturali.
Una revisione del 2024 ha rilevato che il settore forestale rappresentava il 42.7% della ricerca pubblicata sui sistemi LiDAR multispettrali. L'adozione commerciale è rimasta indietro rispetto alla ricerca, ma le agenzie forestali necessitano sempre più di classificazione delle specie, rilevamento del marciume radicale e stime della biomassa. Uno studio del 2025 ha identificato differenze spettrali e strutturali tra abeti rossi sani e infetti da marciume radicale, analizzando 110 alberi classificati. Il dataset ForestSemantic-MS, rilasciato nel dicembre 2025, ha fornito nuvole di punti forestali annotate in 6 componenti per lavori di segmentazione semantica. Una maggiore quantità di dati di addestramento utilizzabili può ridurre i costi di analisi per gli operatori forestali e per le attività di verifica dei crediti di carbonio. Queste condizioni ampliano la rilevanza del mercato dei sistemi LiDAR multispettrali oltre i servizi forestali pubblici e consentono agli operatori commerciali di valutare la vegetazione a livello di popolamento.
Fusione dei dati in un unico volo per ridurre le missioni ripetute e gli errori di registrazione.
L'acquisizione in un unico passaggio aiuta i fornitori di servizi commerciali a ridurre la necessità di voli ripetuti e i tempi di mobilitazione. Evita inoltre gli errori di allineamento che possono verificarsi quando le immagini e il LiDAR vengono raccolti separatamente. Tali errori possono influire sulla classificazione ai bordi della chioma, alle coste e ad altri confini degli oggetti. Il sistema Stratus di Teledyne Optech, abbinato a un payload a 4 bande Phase One, acquisisce simultaneamente dati LiDAR e multispettrali fino a 2 milioni di punti/sec. Uno studio del 2026 ha convalidato un sistema a zaino che combinava dati LiDAR e multispettrali a 4 bande in una scena 3D georeferenziata senza una fase di calibrazione separata. [4] C. Sothe et al., "Integrating Multispectral Imagery with Lidar Enhances 3D Mobile Mapping of Vegetation Condition", PFG - Journal of Photogrammetry, Remote Sensing and Geoinformation Science, springer.com Il mercato dei sistemi LiDAR multispettrali può applicare questo vantaggio operativo sia al lavoro mobile che a quello aereo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione, calibrazione ed elaborazione. | -2.9% | A livello globale, con particolare gravità in Sud America, Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Set di dati di riferimento limitati e dati reali | -1.8% | Global | Medio termine (2-4 anni) |
| Registrazione congiunta tra le due sponde del Canale della Manica e deriva radiometrica nelle flotte operative. | -1.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Blocco della selezione della banda spettrale e frammentazione del flusso di lavoro | -1.0% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione, calibrazione ed elaborazione.
I sistemi LiDAR multispettrali richiedono design ottici proprietari, rivelatori multicanale e calibrazione specifica per lunghezza d'onda. Queste caratteristiche ne aumentano il costo di acquisizione rispetto alle piattaforme a singola lunghezza d'onda. I responsabili di progetto potrebbero avere difficoltà a ripartire tale costo tra le attività che non richiedono la classificazione dei materiali. L'elaborazione richiede inoltre maggiore capacità di calcolo e competenze specializzate, poiché le nuvole di punti contengono più canali registrati. I flussi di lavoro di correzione radiometrica non standard possono aumentare la complessità operativa. Tale limitazione è particolarmente forte in Sud America, Medio Oriente e Africa, dove i dazi di importazione e la limitata capacità di calibrazione possono incrementare il costo totale di proprietà per gli operatori del mercato dei sistemi LiDAR multispettrali.
Set di dati di riferimento limitati e dati reali
I dataset annotati disponibili pubblicamente per le applicazioni LiDAR multispettrali rimangono limitati. Il dataset FGI-EMIT include 1,561 alberi annotati manualmente su 3 lunghezze d'onda, mentre il dataset RIEGL-ISPRS Loosdorf-Melk si occupa di 25 classi di classificazione urbana. Lo sviluppo dei dataset non ha tenuto il passo con lo sviluppo dei modelli. I fornitori potrebbero dover creare dati di training proprietari, aumentando i budget di progetto e le tempistiche contrattuali. EuroSDR e ISPRS hanno coordinato le attività di benchmarking, ma la scala e la diversità spettrale rimangono limitate. Ciò limita l'adozione dei sistemi LiDAR multispettrali da parte dei fornitori di servizi che non dispongono di risorse dedicate allo sviluppo dei dati.
Analisi del segmento
Per tipologia di prodotto: i sistemi aerei sono in testa, mentre le piattaforme UAV ampliano l'accesso.
Nel 2025, i sistemi aviotrasportati rappresentavano il 48.63% del segmento di prodotto. La loro posizione riflette il raggio d'azione, la capacità di carico utile e una lunga storia di approvvigionamento. Gli aerei ad ala fissa e gli elicotteri rimangono adatti per i rilievi costieri e per le grandi operazioni forestali. Queste missioni traggono vantaggio dall'autonomia e dalla capacità di trasportare numerosi sensori.
Si prevede che i sistemi montati su droni cresceranno a un tasso di crescita annuo composto (CAGR) del 19.83% dal 2026 al 2031. Un peso del carico utile inferiore può ridurre il costo per ettaro per i team forestali e minerari. RIEGL ha presentato il miniVUX-4UAV all'INTERGEO 2026, caratterizzato da una frequenza operativa fino a 400 kHz e una precisione di 12 mm su una piattaforma di peso inferiore a 1 kg. I sistemi terrestri rimangono focalizzati su affioramenti geologici e cumuli industriali, mentre i sistemi mobili supportano applicazioni autostradali e portuali. Il settore dei sistemi LiDAR multispettrali continua a presentare un divario di prodotto tra i prototipi mobili accademici e i cataloghi commerciali standard, lasciando un'opportunità nel mercato dei sistemi LiDAR multispettrali.
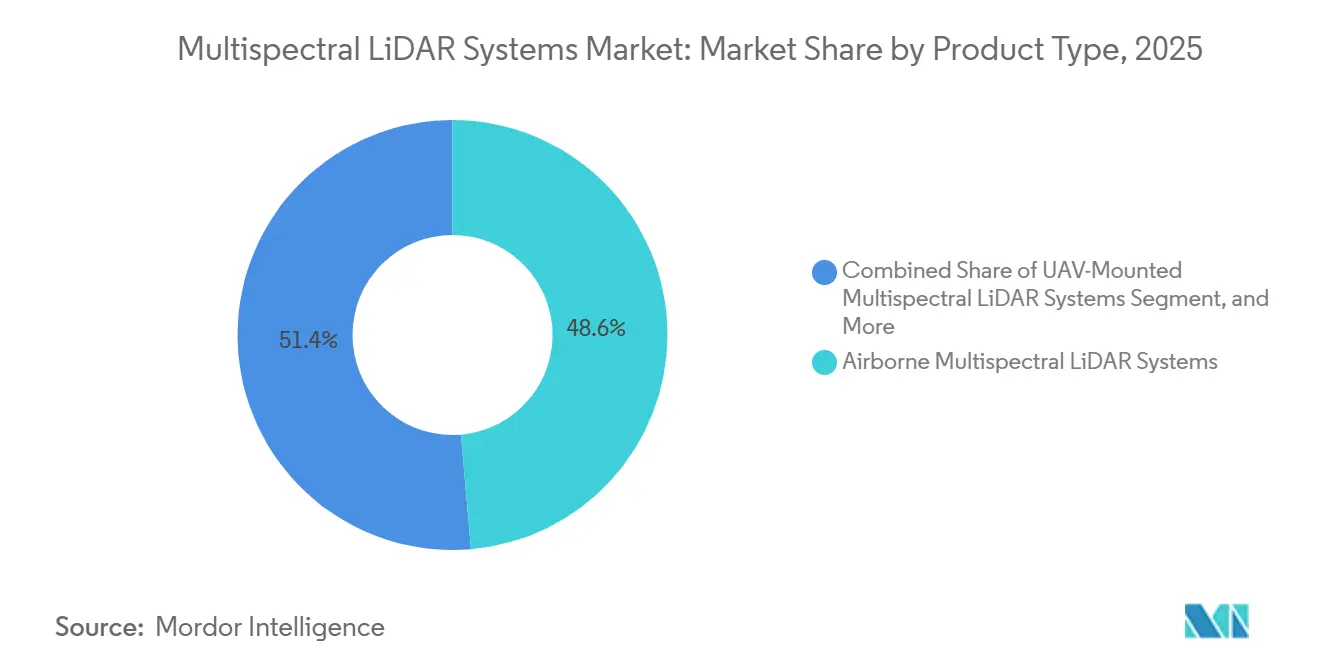
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per configurazione della lunghezza d'onda: mappatura del supporto verde e NIR mentre il guadagno NIR e SWIR utilizza
Nel 2025, le configurazioni verde e NIR rappresentavano il 39.47% del mercato dei sistemi LiDAR multispettrali. La combinazione di verde a 532 nm e NIR a 1,064 nm supporta la batimetria e il contrasto di intensità topografica. Questa combinazione rimane fondamentale per la mappatura costiera e della vegetazione. I programmi idrografici nazionali continuano a privilegiare questa configurazione per i rilievi idrografici e topografici.
Si prevede che le configurazioni NIR e SWIR cresceranno a un tasso di crescita annuo composto (CAGR) del 19.67% fino al 2031. La percezione nel settore automobilistico e la selezione dei minerali beneficiano della loro maggiore specificità per i materiali. I requisiti di sicurezza oculare della norma IEC 60825-1 influenzano inoltre l'uso di lunghezze d'onda maggiori in alcune applicazioni industriali e militari. I sistemi tribanda verde, NIR e SWIR colmano il divario tra i prodotti a 2 canali consolidati e i design multibanda. I sistemi sintonizzabili e a banda larga rimangono in gran parte allo stadio di prototipo, sebbene la ricerca del 2026 abbia mostrato un continuo lavoro sulle architetture LiDAR fotoniche. Queste scelte architetturali influenzano lo sviluppo dei prodotti all'interno del mercato dei sistemi LiDAR multispettrali.
Per piattaforma: gli aerei ad ala fissa mantengono le dimensioni, mentre i droni guadagnano terreno
Nel 2025, gli aerei ad ala fissa detenevano il 42.83% del segmento delle piattaforme. Forniscono una copertura efficiente per le agenzie governative che gestiscono le linee di base nazionali costiere, forestali e infrastrutturali. Fathom e CoastalMapper sono stati introdotti per le operazioni con aerei ad ala fissa nel febbraio 2025. CoastalMapper è stato progettato sia per operazioni di rilevamento con aerei ad ala fissa che con elicotteri.
Si prevede che i droni cresceranno a un tasso di crescita annuo composto (CAGR) del 19.43% dal 2026 al 2031. Carichi utili compatti e hardware compatibile ne supportano l'utilizzo nel rilevamento professionale. Gli elicotteri rimangono rilevanti laddove il terreno o le infrastrutture offshore richiedono manovrabilità. I veicoli terrestri e le macchine industriali supportano la logistica portuale e la classificazione dei nastri trasportatori. RIEGL ha presentato il VUX-3HA a INTERGEO 2026, caratterizzato da una frequenza di misura effettiva di 3 MHz per supportare applicazioni cinematiche. Queste opzioni di piattaforma ampliano la portata operativa del mercato dei sistemi LiDAR multispettrali.
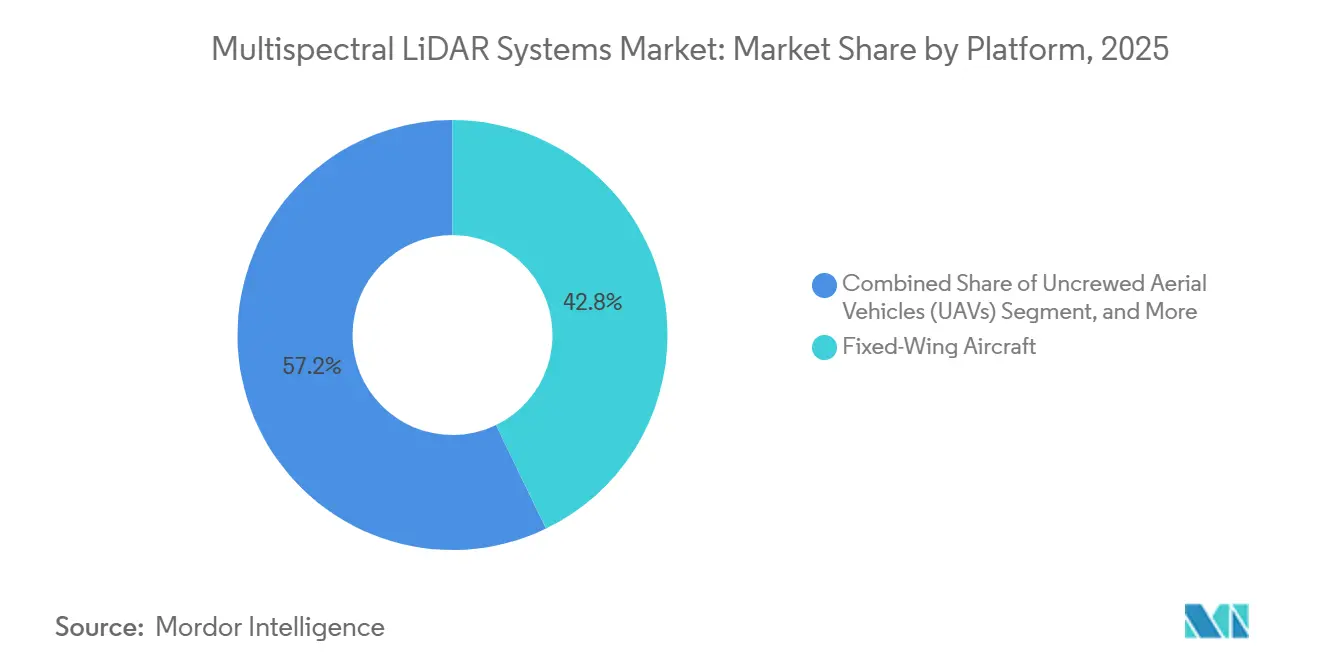
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: governo e difesa generano domanda mentre il settore automobilistico avanza
Nel 2025, le agenzie governative e di difesa rappresentavano il 24.73% del segmento degli utenti finali. I loro acquisti supportano programmi di intelligence topografica, mappatura costiera e dati di base nazionali. Alcune attività legate alla difesa non sono visibili nei report di vendita commerciali. Anche la condivisione di dati tra agenzie può trasferire capacità senza registrare una vendita commerciale diretta.
Si prevede che l'industria automobilistica crescerà a un tasso annuo composto (CAGR) del 18.93% fino al 2031. I sistemi autonomi devono essere in grado di distinguere materiali e condizioni stradali che un LiDAR a canale singolo potrebbe non essere in grado di differenziare. Nel settembre 2026, MicroVision ha annunciato che il suo LiDAR a lungo raggio IRIS da 1,550 nm è stato selezionato per veicoli terrestri militari pesanti autonomi. I settori della topografia, della cartografia, dei servizi pubblici, della silvicoltura e della robotica industriale rimangono gruppi di acquirenti rilevanti per il mercato dei sistemi LiDAR multispettrali. Il VQ-1060 di RIEGL combina un LiDAR ad alta densità con l'imaging multispettrale per la mappatura dei corridoi e il monitoraggio della vegetazione.
Analisi geografica
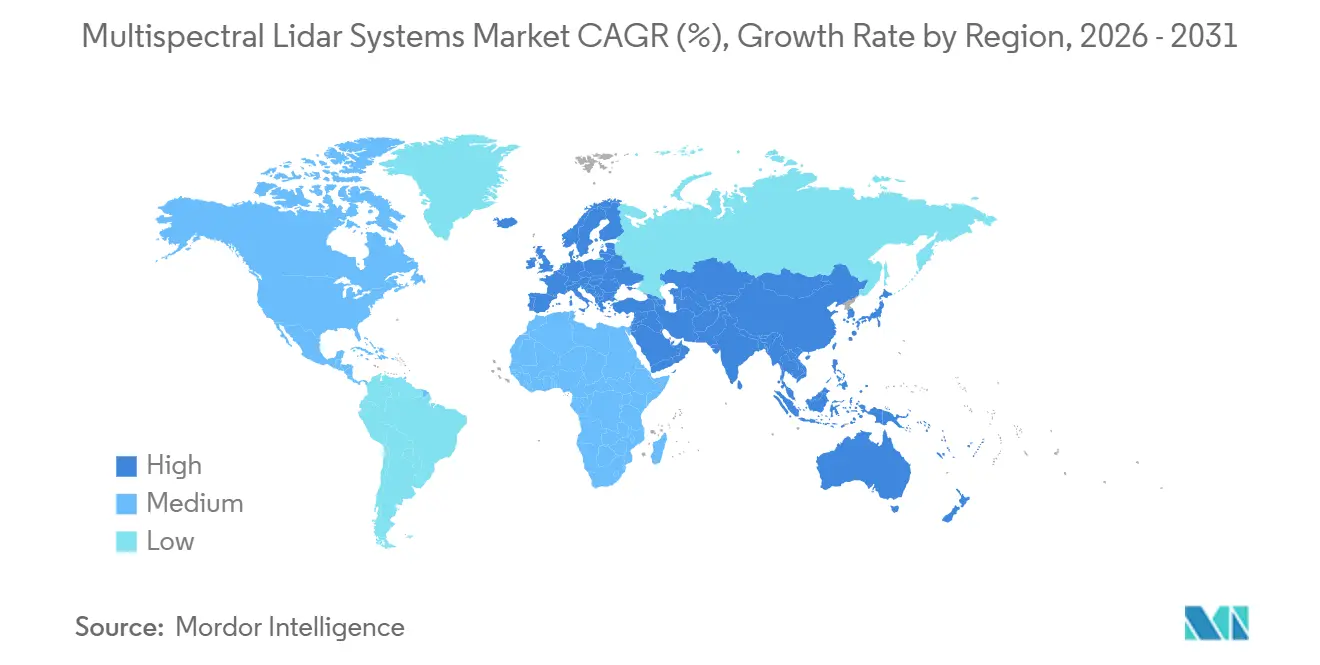
Nel 2025, il Nord America deteneva il 34.67% della quota di mercato dei sistemi LiDAR multispettrali. La NOAA, il Corpo degli Ingegneri dell'Esercito degli Stati Uniti e l'US Geological Survey supportano la domanda di mappatura costiera e topografica. Il Canada contribuisce con la domanda derivante dall'inventario delle risorse naturali e dalla contabilità del carbonio forestale. Il Messico si trova ancora in una fase iniziale, con attività concentrate sulla mappatura dei corridoi infrastrutturali. I lanci di Fathom e CoastalMapper, a febbraio 2025, erano finalizzati a soddisfare le esigenze di rilevamento costiero del Nord America.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 19.87% tra il 2026 e il 2031. I programmi cinesi per i veicoli autonomi e la domanda di supporto per l'ispezione delle infrastrutture tramite droni nella regione sono fattori trainanti. Il programma indiano National Infrastructure Pipeline supporta le esigenze di mappatura di autostrade, ferrovie e corsi d'acqua. L'invecchiamento della forza lavoro nel settore dell'ingegneria civile in Giappone rafforza l'importanza dei metodi di rilevamento automatizzati tramite droni. I sensori compatti per UAV sono posizionati per le aziende di rilevamento commerciali che necessitano di un accesso a costi inferiori al mercato dei sistemi LiDAR multispettrali.
Nel 2025 l'Europa ha avuto una presenza significativa, guidata da Germania, Regno Unito e Francia. Finlandia e Svezia vantano una vasta esperienza operativa con il LiDAR multispettrale aereo, incluso il lavoro con il sistema HeliALS dell'Istituto finlandese di ricerca geospaziale. Hexagon ha acquisito ITRES nel giugno 2026, integrando le capacità di imaging iperspettrale e termico aereo nel suo portafoglio geospaziale Leica. Il Sud America offre potenzialità nel monitoraggio dell'Amazzonia e nell'agricoltura di precisione, ma deve affrontare vincoli doganali e di calibrazione, mentre il Medio Oriente e l'Africa sono ancora in una fase iniziale di adozione, con una domanda legata principalmente a progetti di difesa, petrolio e gas e mappatura di oleodotti nel mercato dei sistemi LiDAR multispettrali.
Panorama competitivo
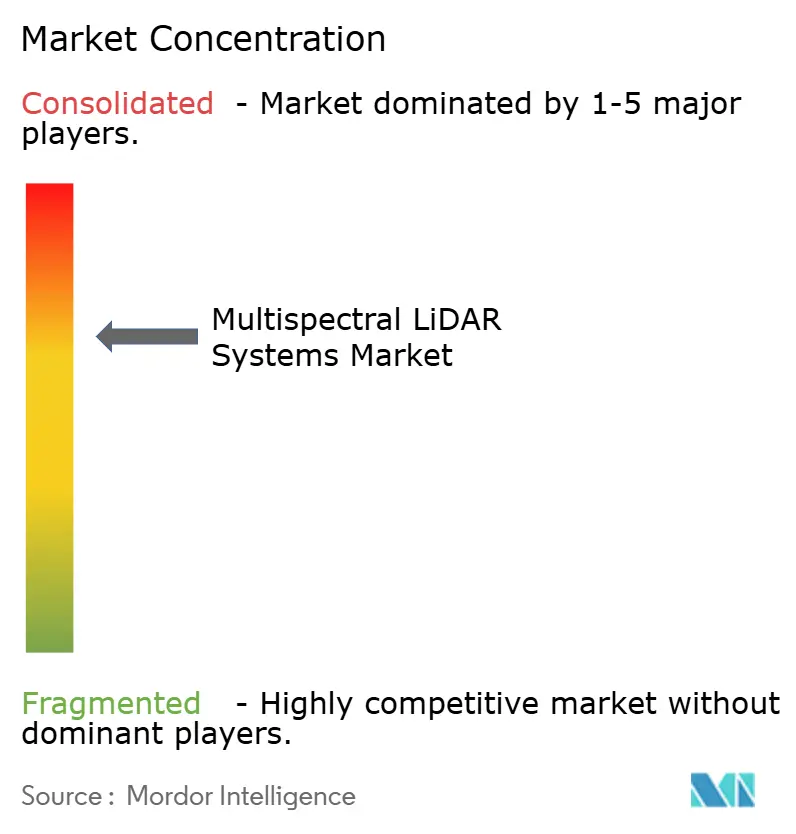
Il mercato dei sistemi LiDAR multispettrali è moderatamente concentrato tra Teledyne Optech, RIEGL Laser Measurement Systems e Hexagon. Queste aziende competono in base alle configurazioni integrate dei sensori, alla frequenza di acquisizione, ai canali spettrali e al carico utile delle telecamere. Anche il software che converte i dati multicanale grezzi in classificazioni utilizzabili è importante. Gli acquirenti considerano sia le prestazioni del sensore sia i tempi necessari per la consegna dei prodotti dati finali.
RIEGL ha presentato il VQ-1060 all'INTERGEO 2025 di Francoforte. Il sistema combina LiDAR 3D multidirezionale, immagini RGB oblique e imaging multispettrale nadir per l'ispezione di corridoi e il monitoraggio della vegetazione. Teledyne Geospatial ha lanciato Fathom nel febbraio 2025, un sistema integrato topografico, batimetrico, RGB e NIR. L'acquisizione di ITRES da parte di Hexagon nel giugno 2026 ha aggiunto l'imaging iperspettrale aereo al suo ecosistema hardware LiDAR Leica.
Rimangono opportunità nel settore delle apparecchiature terrestri e mobili compatte per utenti forestali e industriali. Le piattaforme di elaborazione basate su cloud possono ridurre le competenze specialistiche necessarie per la preparazione di nuvole di punti etichettate. Outsight e IRIDESENSE sono tra le aziende che si stanno impegnando nell'inferenza AI a livello di sensore per casi d'uso automobilistici e LiDAR spettrali compatti. Un articolo del 2026 pubblicato su Nature Communications ha dimostrato la classificazione dei materiali a livello di chip, risolta in polarizzazione, su scala di nanosecondi. Anche gli operatori di droni professionisti tengono conto delle normative sullo spazio aereo nella scelta dei sistemi montati su UAV. Ciò mantiene la conformità e i requisiti di implementazione pratica al centro della competizione nel settore dei sistemi LiDAR multispettrali.
Leader del settore nei sistemi LiDAR multispettrali
Teledyne Optech Incorporated
RIEGL Laser Measurement Systems GmbH
Esagono AB
Outsight SA
Headwall Photonics, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: RIEGL ha presentato il miniVUX-4UAV, con frequenza di campionamento fino a 400 kHz e precisione di 12 mm, e il VUX-3HA, con frequenza di misurazione di 3 MHz, in occasione di INTERGEO 2026 a Monaco, ampliando le prestazioni dei droni e dei LiDAR multispettrali cinematici in formati compatti per applicazioni forestali, di corridoi e infrastrutturali.
- Settembre 2026: MicroVision ha annunciato che il suo sensore LiDAR a lungo raggio IRIS, a stato solido e invisibile ai visori notturni, operante a 1,550 nm, è stato selezionato per veicoli terrestri militari pesanti autonomi, segnalando la convergenza tra le roadmap tecnologiche LiDAR per la difesa e quelle per il settore commerciale.
- Giugno 2026: Hexagon AB ha acquisito ITRES Research Limited, fornitore di servizi di imaging iperspettrale e termico aereo con sede a Calgary, che dovrebbe generare un fatturato di 13 milioni di euro (14.2 milioni di dollari) nel 2026, aggiungendo l'imaging iperspettrale aereo al suo portafoglio di hardware Leica LiDAR.
- Ottobre 2025: RIEGL ha presentato il VQ-1060 all'INTERGEO 2025 di Francoforte, un sistema aereo che integra LiDAR 3D multidirezionale, RGB obliquo e immagini multispettrali nadir per l'ispezione dei corridoi di servizio e l'analisi dell'invasione della vegetazione.
Ambito del rapporto sul mercato globale dei sistemi LiDAR multispettrali
I sistemi LiDAR multispettrali sono dispositivi di telerilevamento avanzati che combinano la misurazione precisa della distanza con l'acquisizione di dati spettrali su più lunghezze d'onda, consentendo la cattura simultanea della geometria spaziale 3D e delle firme di riflettanza specifiche dei materiali per una migliore classificazione degli oggetti, analisi dello stato di salute della vegetazione e mappatura ambientale dettagliata.
Il rapporto sul mercato dei sistemi LiDAR multispettrali è segmentato per tipo di prodotto (sistemi LiDAR multispettrali aerei, sistemi LiDAR multispettrali montati su UAV, sistemi LiDAR multispettrali terrestri e sistemi LiDAR multispettrali mobili e montati su veicoli), configurazione della lunghezza d'onda (verde + vicino infrarosso (NIR), verde + NIR + infrarosso a onde corte (SWIR), NIR + SWIR, multibanda e quattro o più lunghezze d'onda discrete e LiDAR spettrale sintonizzabile e a banda larga), piattaforma (aerei ad ala fissa, elicotteri, veicoli aerei senza equipaggio (UAV), veicoli terrestri e macchine industriali e piattaforme a treppiede, a portale e da laboratorio), settore degli utenti finali (agenzie governative e di difesa, fornitori di servizi di rilevamento, mappatura e geospaziali, aziende di ingegneria, costruzione e infrastrutture (AEC), servizi di pubblica utilità, operatori energetici e di potenza, operatori dell'industria mineraria ed estrattiva, operatori agricoli e forestali, ambientali, Organizzazioni per la conservazione e le risorse naturali, istituti di ricerca e università, settore automobilistico, robotica industriale e altri settori di utilizzo finale), e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sistemi LiDAR multispettrali aviotrasportati |
| Sistemi LiDAR multispettrali montati su droni |
| Sistemi LiDAR multispettrali terrestri |
| Sistemi LiDAR multispettrali mobili e montati su veicoli |
| Verde + Infrarosso vicino (NIR) |
| Verde + NIR + Infrarosso a onde corte (SWIR) |
| NIR + SWIR |
| Multibanda e quattro o più lunghezze d'onda discrete |
| LiDAR spettrale sintonizzabile e a banda larga |
| Velivoli ad ala fissa |
| Elicotteri |
| Veicoli aerei senza pilota (UAV) |
| Veicoli terrestri e macchine industriali |
| Piattaforme a treppiede, a portale e da laboratorio |
| Agenzie governative e della difesa |
| Fornitori di servizi di rilevamento, cartografia e geospaziali |
| Imprese di ingegneria, costruzione e infrastrutture (AEC) |
| Operatori di servizi pubblici, energia e potenza |
| Operatori del settore minerario ed estrattivo |
| Operatori agricoli e forestali |
| Organizzazioni ambientali, di conservazione e per le risorse naturali |
| Enti di ricerca e università |
| Automotive |
| Robotica Industriale |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Sistemi LiDAR multispettrali aviotrasportati | ||
| Sistemi LiDAR multispettrali montati su droni | |||
| Sistemi LiDAR multispettrali terrestri | |||
| Sistemi LiDAR multispettrali mobili e montati su veicoli | |||
| Per configurazione della lunghezza d'onda | Verde + Infrarosso vicino (NIR) | ||
| Verde + NIR + Infrarosso a onde corte (SWIR) | |||
| NIR + SWIR | |||
| Multibanda e quattro o più lunghezze d'onda discrete | |||
| LiDAR spettrale sintonizzabile e a banda larga | |||
| Per piattaforma | Velivoli ad ala fissa | ||
| Elicotteri | |||
| Veicoli aerei senza pilota (UAV) | |||
| Veicoli terrestri e macchine industriali | |||
| Piattaforme a treppiede, a portale e da laboratorio | |||
| Per settore degli utenti finali | Agenzie governative e della difesa | ||
| Fornitori di servizi di rilevamento, cartografia e geospaziali | |||
| Imprese di ingegneria, costruzione e infrastrutture (AEC) | |||
| Operatori di servizi pubblici, energia e potenza | |||
| Operatori del settore minerario ed estrattivo | |||
| Operatori agricoli e forestali | |||
| Organizzazioni ambientali, di conservazione e per le risorse naturali | |||
| Enti di ricerca e università | |||
| Automotive | |||
| Robotica Industriale | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi LiDAR multispettrali?
Il mercato dei sistemi LiDAR multispettrali valeva 1.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.58%.
Quale tipologia di prodotto genera domanda?
Nel 2025, i sistemi aerei detenevano la quota di mercato maggiore, pari al 48.63%, grazie alla loro autonomia, alla capacità di carico utile e al loro impiego in rilievi su vasta scala.
Quale piattaforma si prevede che si espanderà più rapidamente?
Si prevede che l'utilizzo dei droni aumenterà a un tasso annuo composto del 19.43% fino al 2031, grazie alla compattezza dei carichi utili e all'impiego professionale nei rilievi topografici.
Perché le configurazioni verde e NIR sono ampiamente utilizzate?
Nel 2025, i sistemi a infrarossi verdi e vicini (NIR) detenevano una quota del 39.47% perché consentono la penetrazione dell'acqua per la batimetria e il contrasto topografico.
Quale regione presenta le prospettive più promettenti?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 19.87% fino al 2031, grazie ai programmi infrastrutturali, ai droni e al settore automobilistico.
Quali sono i fattori che limitano l'adozione dei sistemi LiDAR multispettrali?
Gli elevati costi delle apparecchiature, della calibrazione e dell'elaborazione, insieme alla limitata disponibilità di set di dati di riferimento annotati, rimangono i principali ostacoli.


