

Dimensioni e quota del mercato dei parchimetri multispazio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.71 miliardo di dollari |
| Dimensione del mercato (2031) | 2.35 miliardo di dollari |
| Tasso di crescita (2025 - 2031) | 6.60% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
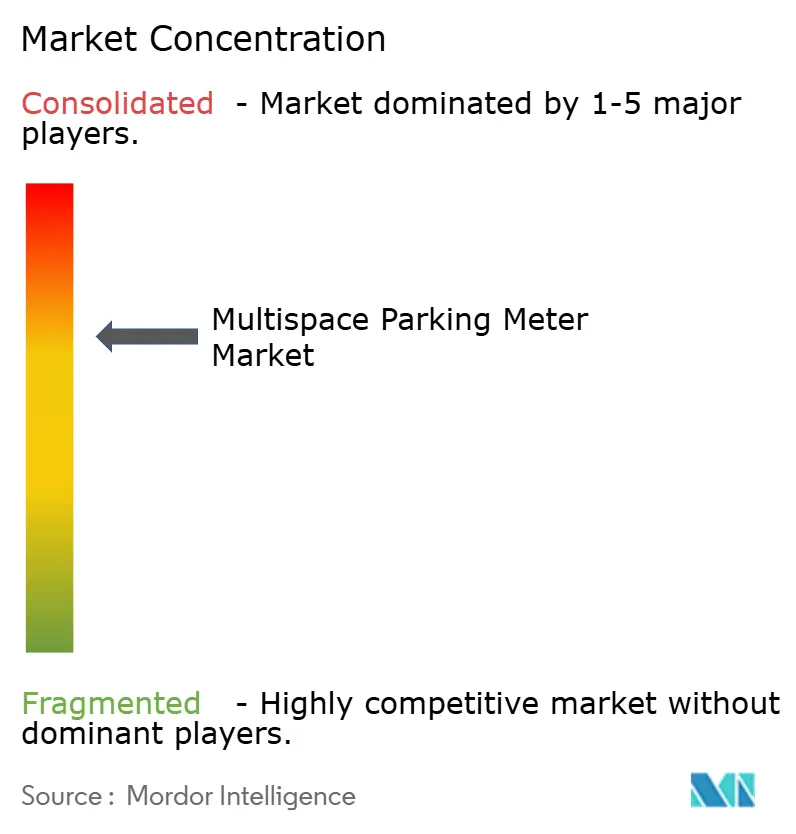
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei parchimetri multispazio di Mordor Intelligence
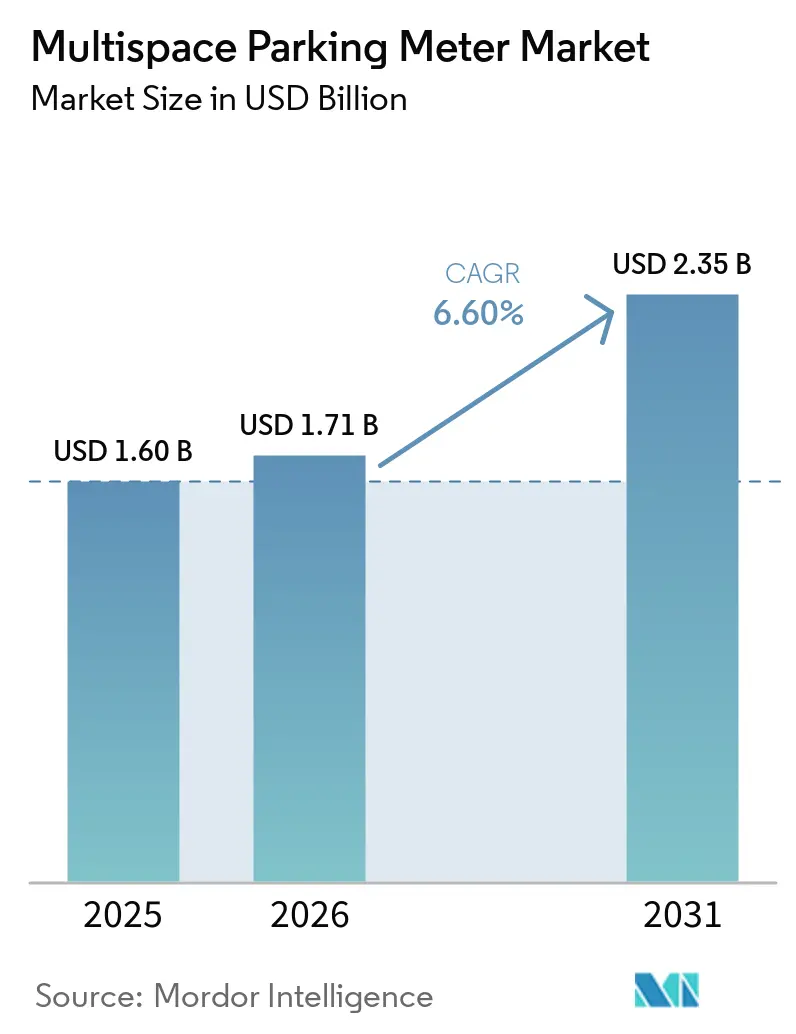
Si prevede che il mercato dei parchimetri multispazio crescerà da 1.60 miliardi di dollari nel 2025 a 1.71 miliardi di dollari nel 2026 e raggiungerà i 2.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.60% nel periodo 2026-2031.
La crescente pressione fiscale sui bilanci comunali, la rapida adozione di sistemi di pagamento senza contanti e la disponibilità di finanziamenti nazionali e regionali per le smart city stanno spingendo gli enti pubblici a dismettere i parchimetri tradizionali a favore di sistemi di pagamento in rete che riducono i costi operativi e consentono di accedere ai dati in tempo reale direttamente sul marciapiede. I fornitori di piattaforme stanno integrando i parchimetri multi-spazio con applicazioni mobili, sensori di presenza e dashboard di analisi, permettendo alle città di applicare tariffe dinamiche, automatizzare i percorsi e integrare progetti pilota di tariffazione della congestione. I cicli di aggiornamento dell'hardware prevedono sempre più spesso l'utilizzo di energia solare, connettività cellulare e lettori a codice QR o NFC (Near Field Communication), poiché gli utenti finali puntano a operazioni a impatto zero, a ridurre al minimo la gestione del contante e a soddisfare la crescente preferenza dei consumatori per i pagamenti contactless. L'intensità competitiva è in aumento, con i principali fornitori impegnati in fusioni e acquisizioni per assicurarsi la tecnologia di pagamento, costruire piattaforme dati ed espandere la rete di partner regionali, mentre le aziende più piccole si specializzano in nicchie geografiche o verticali per differenziarsi in base alla velocità del servizio o alla localizzazione.
Punti chiave del rapporto
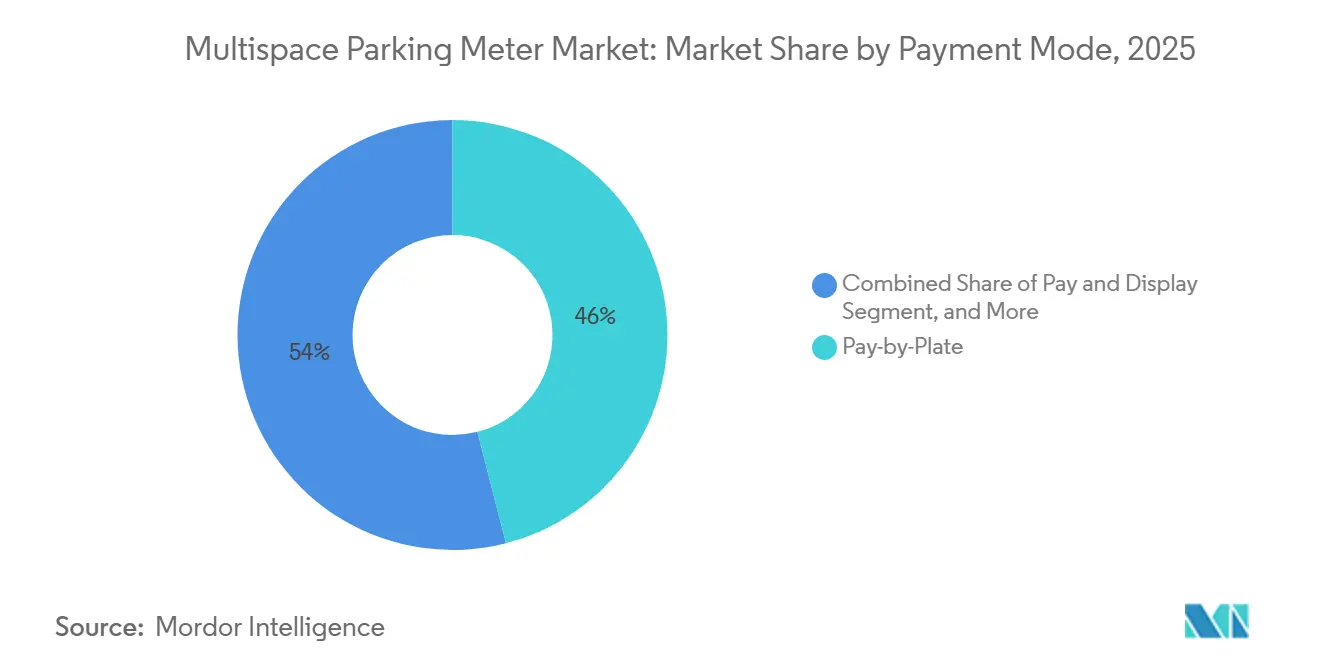
- Per modalità di pagamento, il segmento del pagamento tramite targa ha dominato con una quota di fatturato del 46% nel 2025, mentre le interfacce di pagamento contactless e di portafoglio mobile stanno crescendo a un tasso annuo composto del 13.8% fino al 2031 nel mercato dei parchimetri multi-posto.
- In base alla fonte di alimentazione, i sistemi a energia solare hanno conquistato il 61% della quota di mercato dei parchimetri multi-posto nel 2025, e si prevede che le unità ibride solare-corrente alternata cresceranno a un tasso annuo composto dell'11.2% nel periodo 2026-2031.
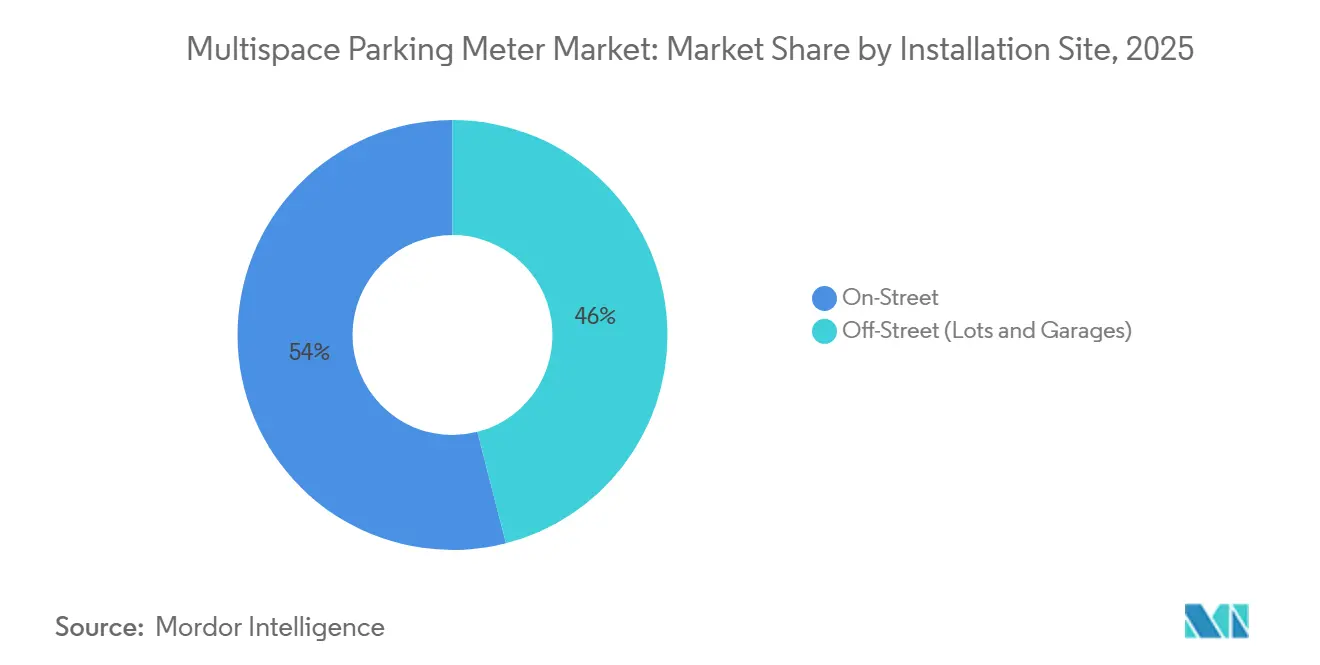
- Per tipologia di installazione, le installazioni su strada hanno rappresentato il 54% del fatturato del 2025, mentre i parcheggi multipiano e i garage stanno crescendo a un tasso annuo composto del 10.1% fino al 2031 nel mercato dei parchimetri multispazio.
- Per quanto riguarda gli utenti finali, le autorità comunali e cittadine rappresentavano il 48% della domanda prevista per il 2025, tuttavia si prevede che università e ospedali cresceranno a un tasso annuo composto del 12.5% durante il periodo di previsione nel mercato dei parchimetri multi-posto.
- Dal punto di vista geografico, il Nord America deteneva il 37% del valore previsto per il 2025, ma la regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, con un CAGR del 9.6% fino al 2031 nel mercato dei parchimetri multi-posto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei parchimetri multispazio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi per le città intelligenti accelerano l'installazione dei contatori. | + 1.8% | A livello globale, i valori più alti si registrano in Nord America, Europa e nelle principali città dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Passaggio ai pagamenti senza contanti e contactless | + 1.5% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Iniziativa comunale per aumentare le entrate derivanti dai parcheggi | + 1.2% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Preferenza per hardware alimentato a energia solare e con bassi costi operativi. | + 0.9% | Presente a livello globale, con una presenza più forte in Medio Oriente, Nord America ed Europa. | A lungo termine (≥ 4 anni) |
| Integrazione dei dati di pagamento tramite targa nei sistemi di tariffazione della congestione | + 0.6% | Progetti pilota in Nord America ed Europa; fase iniziale nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| API per il commercio in auto che consentono il pagamento automatico dei contatori | + 0.4% | Lanci iniziali in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi per le città intelligenti accelerano l'installazione dei contatori.
I programmi di sovvenzione federali, provinciali e comunali per le smart city convogliano i capitali direttamente nei progetti di caselli di pagamento multispazio, comprimendo i tempi di appalto e incoraggiando contratti chiavi in mano che includono hardware, software e analisi dei dati. Il programma SMART degli Stati Uniti ha finanziato Minneapolis, Seattle e Dubuque, consentendo l'implementazione di reti di sensori integrate e aprendo la strada a progetti pilota di tariffazione della congestione. [1] Dipartimento dei trasporti degli Stati Uniti, "Programma di sovvenzioni SMART", transportation.gov Nel Regno Unito, il Reading Borough Council ha reso obbligatorie le caselli di pagamento senza contanti in tutto il centro città, citando i risparmi sulla riscossione del contante, mentre Timmins, Ontario, ha scelto chioschi solari per allinearsi agli obiettivi climatici. [2] Reading Borough Council, "Parcheggi senza contanti", reading.gov.uk Tali iniziative rafforzano il business case per i fornitori che offrono soluzioni integrate e riducono il periodo di ammortamento per i comuni.
Passaggio ai pagamenti senza contanti e contactless
Nel 2025, la diffusione globale dei pagamenti contactless ha raggiunto l'86%, spingendo le città ad aggiornare i parchimetri con tecnologie NFC (Near Field Communication), a campo elettromagnetico e a lettura di codici QR. Il chiosco multispaziale MSX di IPS Group integra sia la tecnologia NFC che i codici QR per soddisfare i requisiti di conformità delle carte di pagamento, riducendo i tempi di transazione e la manutenzione dovuta agli inceppamenti delle monete. Tokyo ha installato distributori automatici senza contanti nei quartieri centrali, mentre Buenos Aires è passata a un sistema di parcheggio completamente digitale che gestisce oltre 80,000 posti auto tramite un portafoglio digitale, con conseguente maggiore rotazione e riduzione degli atti vandalici. Il passaggio costante ai canali di pagamento senza contanti supporta i cicli di aggiornamento dell'hardware e accelera l'adozione di ecosistemi di dati in tempo reale.
Iniziativa comunale per aumentare le entrate derivanti dai parcheggi
Le tesorerie cittadine che si trovano ad affrontare deficit strutturali considerano la tariffazione dinamica a bordo strada e la riscossione affidabile come una leva di entrate rapida e politicamente praticabile. Providence, Rhode Island, ha subito perdite di entrate dopo che metà dei suoi parchimetri si è guastata, innescando un'iniziativa di sostituzione completa, mentre Santa Fe, Argentina, ha incorporato aumenti tariffari semestrali in una concessione pluriennale per trasferire il rischio all'operatore. [3] Providence Journal, “Providence Parking Meter Revenue Analysis,” providencejournal.com Le garanzie di prestazione e le clausole di uptime nel contratto decennale di Varsavia con Flowbird illustrano ulteriormente la pressione che i fornitori subiscono per bloccare gli obiettivi di entrate. Tali accordi aumentano l'importanza dell'uptime guidato dall'analisi e dei flussi di lavoro automatizzati per le citazioni.
Preferenza per hardware alimentato a energia solare e con bassi costi operativi.
Le città scelgono sempre più spesso pannelli solari, batterie a ciclo profondo e modem cellulari per ridurre i costi di scavo, supportare gli impegni per le emissioni zero e garantire la sostenibilità futura degli impianti. Lisbona, Bruxelles e Waldshut-Tiengen hanno già implementato i modelli solari monocristallini CitiLine o Citea, ottenendo una durata pluriennale delle batterie ed eliminando le tariffe energetiche. Tuttavia, l'aumento dei costi delle batterie agli ioni di litio allunga i tempi di ammortamento e incentiva l'utilizzo di impianti ibridi nelle regioni a bassa irradiazione solare. L'ammodernamento ibrido dell'impianto Schaerbeek di Hectronic dimostra come gli operatori possano mitigare il rischio energetico legato alle condizioni meteorologiche, sfruttando al contempo le infrastrutture esistenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di capitale per i comuni | -0.8% | Il Nord America e l'Europa sono i più acuti | A breve termine (≤ 2 anni) |
| Passaggio modale al trasporto su richiesta e alla micromobilità | -0.7% | Nord America ed Europa raggiungono il picco, mentre i centri urbani emergenti nella regione Asia-Pacifico sono in fase di sviluppo. | Medio termine (2-4 anni) |
| Conformità allo standard EMV 3-DS2: ritardo nell'aggiornamento hardware | -0.4% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Limitazioni nell'approvvigionamento di batterie al litio | -0.5% | Globale, acuto nei centri di approvvigionamento dell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di capitale per i comuni
I prezzi unitari dei chioschi ricchi di funzionalità variano da 8,000 a 15,000 dollari, mettendo a dura prova i bilanci comunali. Il Consiglio distrettuale di New Plymouth ha adottato un accordo di leasing che ripartisce i pagamenti su 7 anni, riducendo l'impatto immediato sul bilancio e risparmiando 1.2 milioni di dollari neozelandesi (720,000 dollari) sulle spese iniziali. Nel Regno Unito, l'appalto da 317,400 sterline (402,000 dollari) assegnato al distretto di Waverley ha richiesto 18 mesi di approvazioni da parte dei comitati. Questi esempi dimostrano come i modelli di finanziamento, le concessioni di condivisione dei ricavi o le strutture di leasing possano attenuare l'impatto dei costi elevati, ma anche allungare i cicli di appalto.
Passaggio modale al trasporto su richiesta e alla micromobilità
Studi accademici dimostrano che un quarto delle corse effettuate con i servizi di trasporto a chiamata sostituisce gli spostamenti in auto privata, che altrimenti comporterebbero costi di parcheggio. Lyft ha segnalato 9 milioni di auto in meno possedute dai suoi utenti e un aumento del 47% del chilometraggio percorso con le biciclette elettriche nel 2024, a indicare una riduzione graduale ma significativa della domanda di parcheggio. Sebbene gli attuali volumi di corse con i servizi di trasporto a chiamata non siano crollati, nemmeno i tassi di occupazione sono aumentati. Le previsioni suggeriscono un punto di svolta per le entrate entro il 2028, qualora il numero di corse triplicasse rispetto ai livelli del 2016, spingendo le città ad abbinare l'installazione di parchimetri a pedaggi urbani e tariffe di accesso stradale.
Analisi del segmento
In base alla modalità di pagamento: oggi i comandi di riconoscimento delle targhe, domani i portafogli digitali accelerano.
Nel 2025, la tecnologia di pagamento tramite targa ha rappresentato il 46% del fatturato, assicurandosi la quota maggiore del mercato dei parchimetri multi-posto, in un contesto in cui le città puntano a eliminare le ricevute cartacee e ad automatizzare i controlli. Il Comune di Ipswich ha assegnato un contratto da 2.51 milioni di dollari australiani (1.67 milioni di dollari USA) per 90 unità che integrano il riconoscimento automatico delle targhe con le piattaforme di gestione delle multe, dimostrando i vantaggi di un minor numero di interventi sul posto e di una riduzione delle frodi. Il piano di Taichung, previsto per settembre 2025, punta a 27,000 posti auto senza carta entro il 2030, confermando la scalabilità delle architetture basate sulle targhe.
Il continuo slancio si basa sull'interoperabilità con i sistemi di riconoscimento delle targhe di terze parti e sull'integrazione nei sistemi di tariffazione della congestione, soprattutto nei mercati emergenti dell'Asia-Pacifico. Si prevede tuttavia che le funzionalità di pagamento contactless e di portafoglio mobile cresceranno del 13.8% all'anno, trainate dall'86% dei consumatori globali che preferiscono i pagamenti contactless e dai lanci di servizi di commercio in auto promossi dalle case automobilistiche. Il servizio di pagamento in auto di BMW in Europa esemplifica come le piattaforme dei produttori di apparecchiature originali possano spostare le transazioni dai chioschi ai cruscotti, creando un ambiente a doppio canale in cui i parchimetri fisici fungono da nodi di controllo e informazione, mentre i portafogli digitali gestiscono i flussi di pagamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di energia: il solare mantiene la leadership, gli ibridi crescono nei climi nuvolosi
Nel 2025, le unità alimentate a energia solare hanno rappresentato il 61% del fatturato, sottolineando il loro predominio nel mercato dei parchimetri multi-posto, in un contesto in cui le città perseguono la neutralità carbonica ed evitano i costi degli scavi. Il parco impianti di Lisbona, composto da 1,200 unità, e quello di Bruxelles, con 9,000 unità, entrambi dotati di pannelli monocristallini Hectronic, dimostrano i risparmi operativi e la durata delle soluzioni a energia solare. Alcuni comuni nordamericani, come Royal Oak nel Michigan, hanno indicato l'eliminazione delle bollette energetiche come uno dei principali motivi della scelta di parchimetri completamente autonomi.
Le stazioni di ricarica ibride a energia solare e corrente alternata si stanno diffondendo a un tasso di crescita annuo composto (CAGR) dell'11.2%, colmando le lacune nelle aree ad alta latitudine o in zone ombreggiate dove l'irraggiamento invernale scende al di sotto delle soglie di ricarica. L'intervento di ammodernamento di Hectronic a Schaerbeek ha integrato nuove stazioni ibride con pannelli solari aggiuntivi su unità preesistenti, garantendo la ridondanza senza un'eccessiva dipendenza dalla rete elettrica. La volatilità dei mercati del carbonato di litio, dove i prezzi spot sono saliti da 10,798 dollari a tonnellata nel gennaio 2025 a 16,882 dollari nel dicembre 2025, potrebbe spingere i responsabili degli acquisti verso soluzioni ibride che sfruttano pacchi batteria più piccoli e utilizzano la rete elettrica esistente per la ricarica di mantenimento.
Per tipologia di installazione: le installazioni su strada continuano a dominare, mentre i campus universitari stimolano la crescita delle installazioni fuori strada.
I progetti su strada hanno generato il 54% del fatturato del 2025, a testimonianza delle priorità comunali di lunga data di sostituire i parchimetri a posto singolo con parchimetri che servono da 8 a 12 posti ciascuno, ridurre la manodopera per la manutenzione e supportare la regolamentazione dinamica dei marciapiedi. Il contratto Strada S5 di Flowbird, con una superficie di 1,910 metri, a Varsavia, ha ridotto le sostituzioni di componenti e ha consentito adeguamenti tariffari in tempo reale in base ai sensori di occupazione. Il passaggio, avvenuto nel 2025, della Philadelphia Parking Authority alla piattaforma AP+ di Duncan Solutions ha integrato i programmi fedeltà con i dati relativi alle sanzioni, con conseguente aumento dei tassi di conformità.
Si prevede che i parcheggi e i garage fuori strada cresceranno a un tasso annuo composto del 10.1%, grazie all'integrazione delle casse automatiche in ecosistemi più ampi di guida e controllo degli accessi da parte di università, ospedali e aeroporti. Il parcheggio Hawkeye Ramp dell'Università dell'Iowa, con i suoi 983 posti, e la struttura dell'ospedale dell'Università del New Mexico, con i suoi 1,400 posti, integrano entrambi display di occupazione in tempo reale che riducono i tempi di ricerca e aumentano la soddisfazione del cliente. Progetti su larga scala come l'ammodernamento del sistema di guida dell'aeroporto internazionale di Orlando, costato 13 milioni di dollari e che copre 11,000 posti, dimostrano come i gestori di parcheggi fuori strada considerino le casse automatiche come un nodo in un sistema di parcheggio digitale che comprende sensori, segnaletica e prenotazioni tramite dispositivi mobili.
Per utente finale: i comuni pagano le bollette, gli ospedali e le università dettano i tempi
Nel 2025, le autorità comunali e cittadine hanno acquistato il 48% di tutte le unità, a testimonianza della domanda guidata dalle politiche e degli afflussi di capitali legati ai finanziamenti. L'appalto da 317,400 sterline assegnato a Flowbird dal comune di Waverley, l'accordo da 53,000 dollari con Mole Valley e l'accordo quadro da 1.01 milioni di dollari con Merton sono esempi di come gli enti municipali, acquirenti abituali, siano alla ricerca di contratti di servizio standardizzati.
Università e ospedali, tuttavia, offrono le prospettive di crescita più rapide, con un CAGR del 12.5%. Le direttive sull'esperienza del paziente hanno spinto il Royal Derby Hospital a dotare il suo parcheggio da 500 posti di moduli di convalida, mentre i programmi di mobilità studentesca dell'Università del Wisconsin-Madison e dell'Università dell'Illinois a Chicago integrano sensori di guida e opzioni di pagamento mobile per ridurre i tempi di sosta. I gestori e i concessionari di parcheggi, che detengono una quota del 29%, rimangono attivi nei modelli pluriennali di condivisione dei ricavi, come la gara d'appalto da 2.6 miliardi di ARS (2.9 milioni di dollari) di Santa Fe, ma devono competere con i settori verticali degli utenti finali desiderosi di possedere i dati e di personalizzare l'esperienza di parcheggio.
Analisi geografica
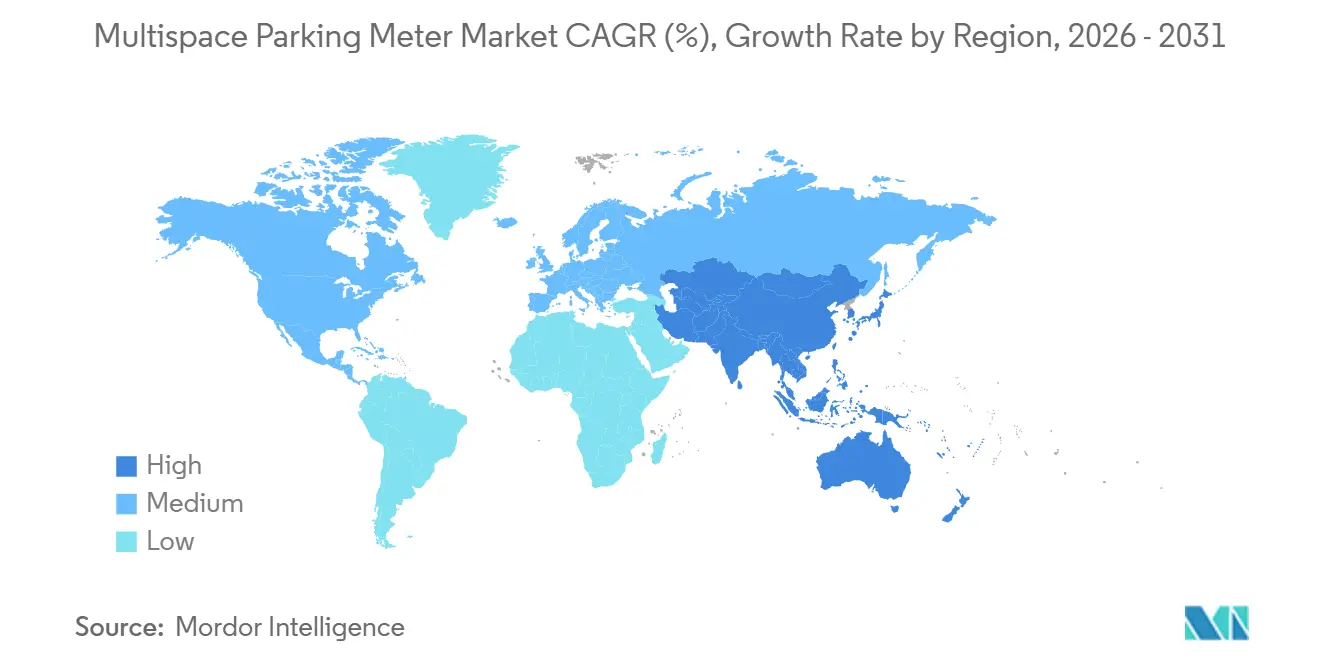
Mercato dei parchimetri multispazio in Nord America ed Europa
Il Nord America ha mantenuto il 37% dei ricavi previsti per il 2025 grazie ai finanziamenti SMART della Federal Highway Administration, alle tempistiche di conformità allo standard 3-Domain Secure 2 per i campi elettromagnetici e a fusioni come l'acquisizione di Flowbird da parte di EasyPark, che consolidano la potenza del canale. I comuni di Minneapolis, Seattle e Dubuque si sono affermati come pionieri nell'adozione di queste tecnologie, mentre i progetti universitari e aeroportuali diversificano la domanda al di là dei confini cittadini. L'Europa ha rappresentato il 31% grazie alle implementazioni incentrate sull'energia solare a Lisbona, Monaco e Bruxelles. Rivestimenti antigraffiti, modem cellulari di quarta generazione e sistemi di alimentazione ibridi nelle città del nord mitigano i rischi legati al clima e agli atti vandalici, rafforzando i requisiti richiesti dai fornitori.
Mercato dei parchimetri multispazio nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico guiderà la crescita con un tasso del 9.6% fino al 2031, grazie a Malesia, Corea del Sud, Taiwan e Vietnam che supereranno le piattaforme basate su monete e carte adottando il riconoscimento delle targhe e i portafogli digitali. L'implementazione del sistema di controllo intelligente dei parcheggi nella contea di Hongcheon nel 2026 e del sistema di pagamento senza contanti a Sibu nel 2025 dimostrano come la tariffazione della congestione, gli obblighi di pagamento digitale e i programmi nazionali di e-government accelerino i tempi di adozione.
Mercato dei parchimetri multispazio in Medio Oriente e Sud America
Il Medio Oriente e l'Africa hanno rappresentato il 18% del valore nel 2025, trainati da partenariati pubblico-privati sauditi come il memorandum d'intesa di Parkin per 195,000 posti auto e l'iniezione di 26.7 milioni di dollari da parte della società di investimento saudita Merak Capital in Arsann. L'Autorità per le strade e i trasporti di Dubai ha registrato quasi 30 milioni di biglietti digitali nel 2024 e ha aggiunto chioschi solari per supportare un canale mobile in crescita. Il Sud America ha detenuto il 14% e sta crescendo a un CAGR dell'8.9%, sostenuto dal parcheggio digitale a livello cittadino di Buenos Aires e dalla legge sulla Zona Blu Digitale di Rio de Janeiro, che ricalca il successo iniziale della vicina Niterói.
Panorama competitivo
I primi cinque fornitori, Flowbird Group, IPS Group, Hectronic, Duncan Solutions e IEM SA, controllavano il 63.4% delle spedizioni del 2025, a testimonianza di un mercato moderatamente concentrato. L'acquisizione di Flowbird da parte di EasyPark nel gennaio 2025, approvata dalle autorità di regolamentazione francesi nel novembre 2024, ha creato un colosso ibrido hardware-software in grado di offrire servizi di analisi dei dati relativi alla segnaletica stradale a una base clienti più ampia. L'acquisizione di Populus Technologies da parte di IPS Group nel novembre 2025 ha integrato i dati relativi alla segnaletica stradale e alla mobilità nella sua piattaforma di controllo, ampliando la sua differenziazione nei flussi di prezzi dinamici.
Gli specialisti regionali colmano le lacune del mercato: Metric Group domina il settore dei parchimetri a energia solare nel Regno Unito e nei Paesi del Golfo, Global Parking Solutions è leader nel mercato neozelandese per i comuni e Pacific Parking Systems progetta chioschi su misura per le esigenze specifiche della California. La convergenza tecnologica si sta intensificando con il passaggio dai modem 4G al 5G, l'analisi dei dati in tempo reale e le API per il commercio a bordo veicolo, con BMW e Mercedes-Benz che integrano i flussi di transazione nei sistemi di infotainment delle auto. Questo sviluppo potrebbe potenzialmente erodere i ricavi diretti dei chioschi, ma rafforza la presenza sul mercato dei parchimetri multi-posto nel suo complesso.
Gli ostacoli normativi, come le certificazioni Payment Card Industry Level 1 e 3-Domain Secure 2 per i campi elettromagnetici, si configurano ormai come barriere all'ingresso ad alta intensità di capitale. Tali barriere favoriscono gli operatori di grandi dimensioni, in grado di finanziare la ricertificazione pluriennale, garantendo così il loro dominio sul mercato.
Leader del settore dei parchimetri multispazio
Flowbird Group SA
Gruppo IPS Inc.
Duncan Solutions Pty Ltd
MacKay Meters Inc.
Hectronic GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: BMW ha lanciato una piattaforma di pagamento integrata in 12 mercati europei, supportando parcheggio, carburante, pedaggi e ricarica.
- Febbraio 2026: la contea di Hongcheon, in Corea del Sud, ha lanciato un sistema di parcheggio intelligente con riconoscimento delle targhe e riscossione di una tariffa di 500 won ogni 30 minuti.
- Gennaio 2026: l'ospedale dell'Università del New Mexico ha completato un parcheggio multipiano da 1,400 posti auto con sensori di guida e chioschi multispazio.
- Novembre 2025: IPS Group ha acquisito Populus Technologies, integrando i dati relativi alla segnaletica stradale con le piattaforme di controllo.
Ambito del rapporto sul mercato globale dei parchimetri multispazio
Il rapporto sul mercato dei parcometri multispazio è segmentato per modalità di pagamento (pagamento con display, pagamento tramite targa, pagamento tramite spazio, pagamento tramite tap-to-pay/portafoglio mobile), fonte di alimentazione (energia solare, corrente alternata, ibrido solare-corrente alternata), sito di installazione (su strada, fuori strada), utente finale (autorità comunali e cittadine, gestori di parcheggi, agenzie di trasporto pubblico, università e ospedali) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Paga e mostra |
| Pagamento a targa |
| Pagamento tramite spazio |
| Tocca per pagare / Portafoglio mobile |
| Alimentato ad energia solare |
| Rete elettrica CA |
| Ibrido solare-AC |
| Sulla strada |
| Fuori strada (lotti e garage) |
| Autorità municipali e cittadine |
| Operatori e concessionari di parcheggi |
| Agenzie di transito e aeroporti |
| Università e ospedali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | |
| Sud America |
| Per modalità di pagamento | Paga e mostra | |
| Pagamento a targa | ||
| Pagamento tramite spazio | ||
| Tocca per pagare / Portafoglio mobile | ||
| Per fonte di alimentazione | Alimentato ad energia solare | |
| Rete elettrica CA | ||
| Ibrido solare-AC | ||
| Per sito di installazione | Sulla strada | |
| Fuori strada (lotti e garage) | ||
| Per utente finale | Autorità municipali e cittadine | |
| Operatori e concessionari di parcheggi | ||
| Agenzie di transito e aeroporti | ||
| Università e ospedali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | ||
| Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei parchimetri multi-posto nel 2031?
Si prevede che il mercato dei parchimetri multi-posto raggiungerà un valore di 2.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.60%.
Quale modalità di pagamento è attualmente la più diffusa?
Secondo i dati di Mordor Intelligence, i sistemi di pagamento tramite targa hanno rappresentato il 46% del fatturato del 2025, diventando la modalità di pagamento leader sul mercato.
Perché i contatori a energia solare sono importanti per le città?
Gli impianti a energia solare eliminano i costi di connessione alla rete e sono in linea con gli obiettivi di neutralità carbonica, consentendo di raggiungere il 61% del fatturato di mercato nel 2025 e di garantire risparmi a lungo termine sulle spese operative.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 9.6% fino al 2031, trainata dalle implementazioni incentrate sul digitale in Malesia, Corea del Sud, Taiwan e Vietnam.
Quanto è concentrata la concorrenza tra i fornitori?
Nel 2025, i cinque maggiori fornitori detenevano una quota di mercato del 63.4%, il che indica una moderata concentrazione; la fusione tra EasyPark e Flowbird intensifica ulteriormente la concorrenza.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Università e ospedali guidano la crescita, con un tasso di crescita annuo composto (CAGR) del 12.5% grazie all'integrazione di chioschi multispazio nei progetti di miglioramento dell'esperienza di pazienti e studenti.


