

Dimensioni e quota di mercato delle stampanti multifunzione (MFP)
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
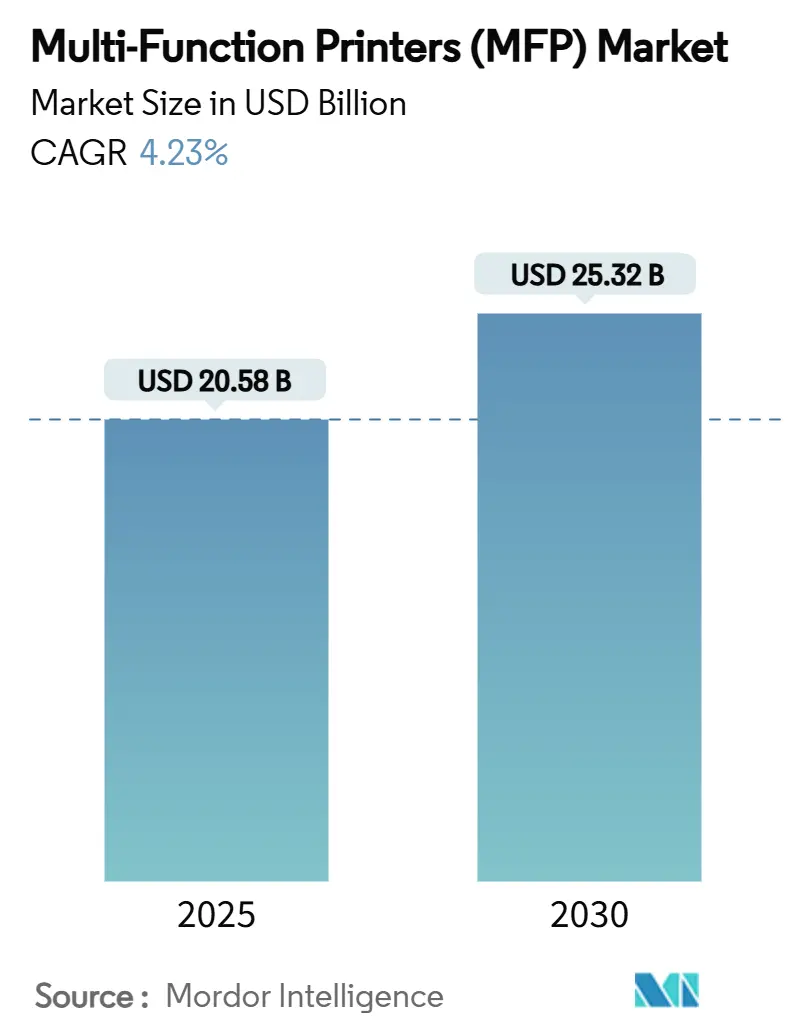
| Dimensione del mercato (2025) | 20.58 miliardo di dollari |
| Dimensione del mercato (2030) | 25.32 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.23% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
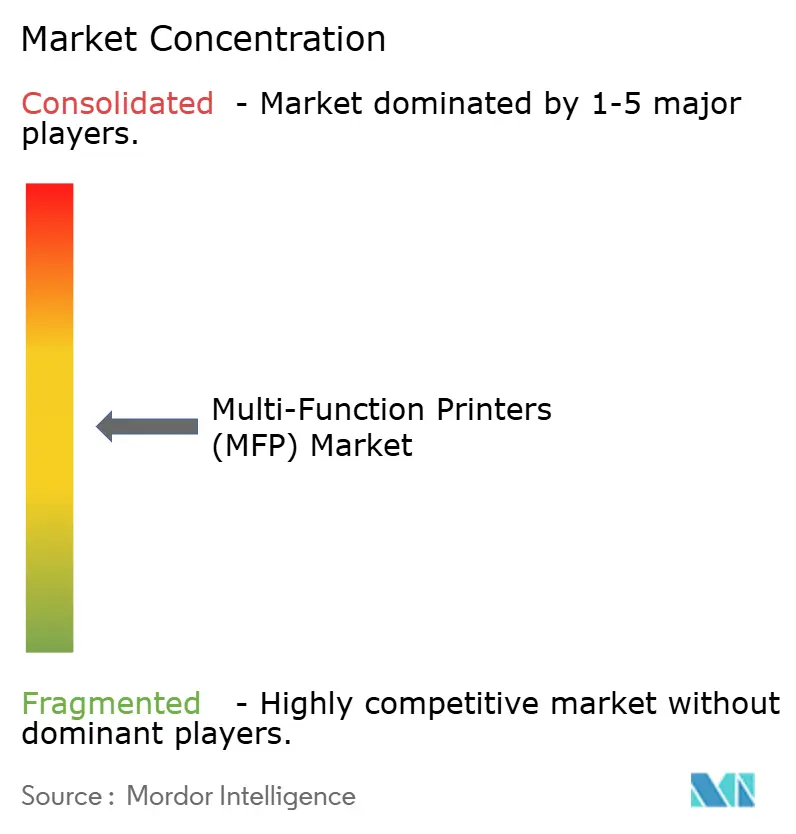
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle stampanti multifunzione (MFP) di Mordor Intelligence
Il mercato delle stampanti multifunzione (MFP) ha un valore di 20.58 miliardi di dollari nel 2025 e, con un CAGR previsto del 4.23%, dovrebbe raggiungere i 25.32 miliardi di dollari entro il 2030. Le strategie di stampa aziendale si stanno ricalibrando in base alle realtà del lavoro ibrido, ai servizi di stampa gestiti (MPS) e alle piattaforme a risparmio energetico. I dispositivi da ufficio compatti e amministrabili centralmente stanno salendo in cima alle liste di acquisto, mentre i contratti MPS in abbonamento garantiscono una spesa prevedibile. La migrazione tecnologica verso stampanti laser e a serbatoi d'inchiostro ad alta efficienza consente di ridurre il costo per pagina e l'impatto ambientale. Le piccole e medie imprese (PMI) nelle economie emergenti aggiungono un ulteriore livello di domanda formalizzando le operazioni e digitalizzando le supply chain. Il consolidamento in corso, illustrato dal piano di acquisizione di Lexmark da parte di Xerox, evidenzia un panorama competitivo in cui la scalabilità e le funzionalità software contano più della semplice produttività hardware.
Punti chiave del rapporto
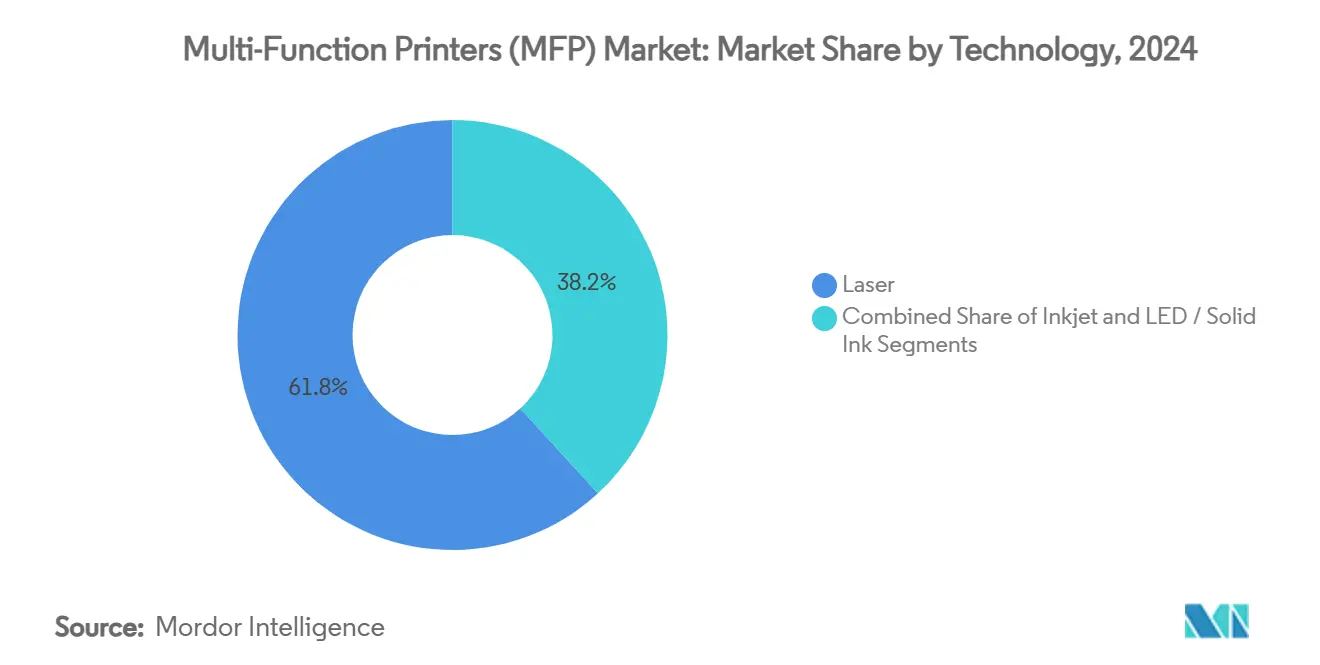
- In base alla tecnologia, nel 61.83 i dispositivi laser detenevano una quota del 2024% del mercato delle stampanti multifunzione (MFP).
- In base al formato, si prevede che i modelli da ufficio A4 cresceranno a un CAGR del 6.16% tra il 2025 e il 2030.
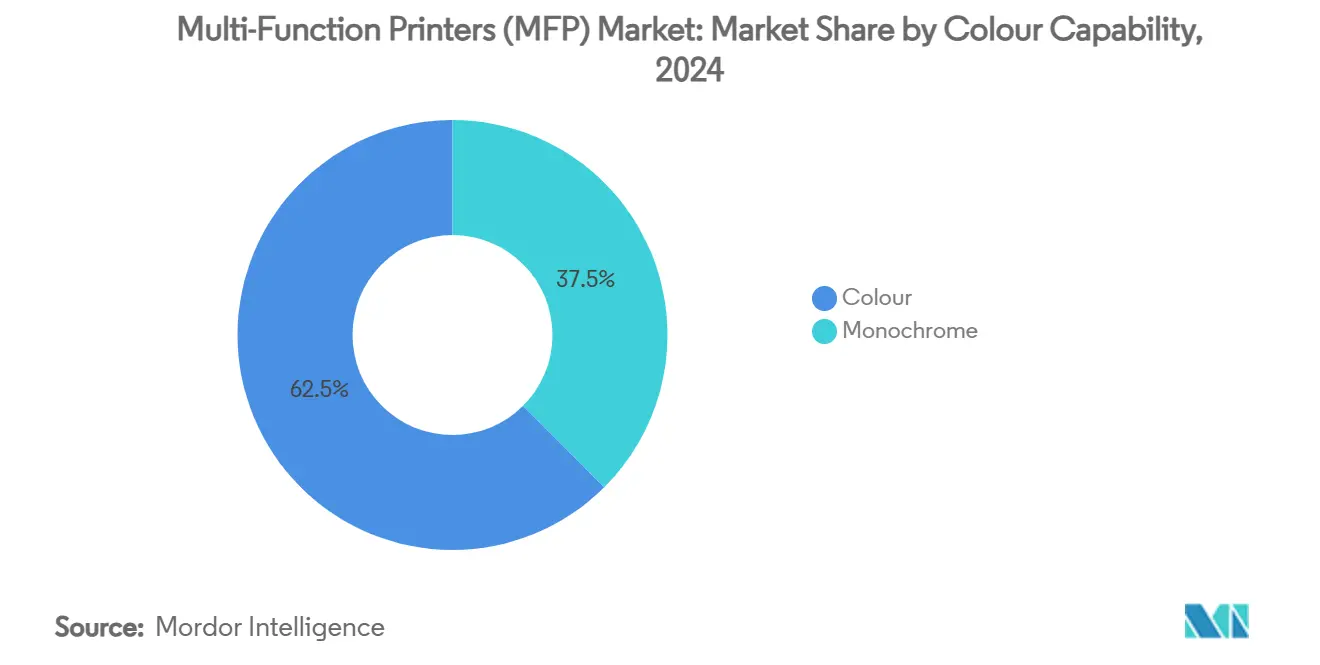
- In base alla capacità del colore, nel 62.47 le unità a colori rappresentavano il 2024% del mercato delle stampanti multifunzione (MFP).
- Per settore di utilizzo finale, il segmento delle piccole e medie imprese ha contribuito al 35.48% del mercato delle stampanti multifunzione (MFP) nel 2024.
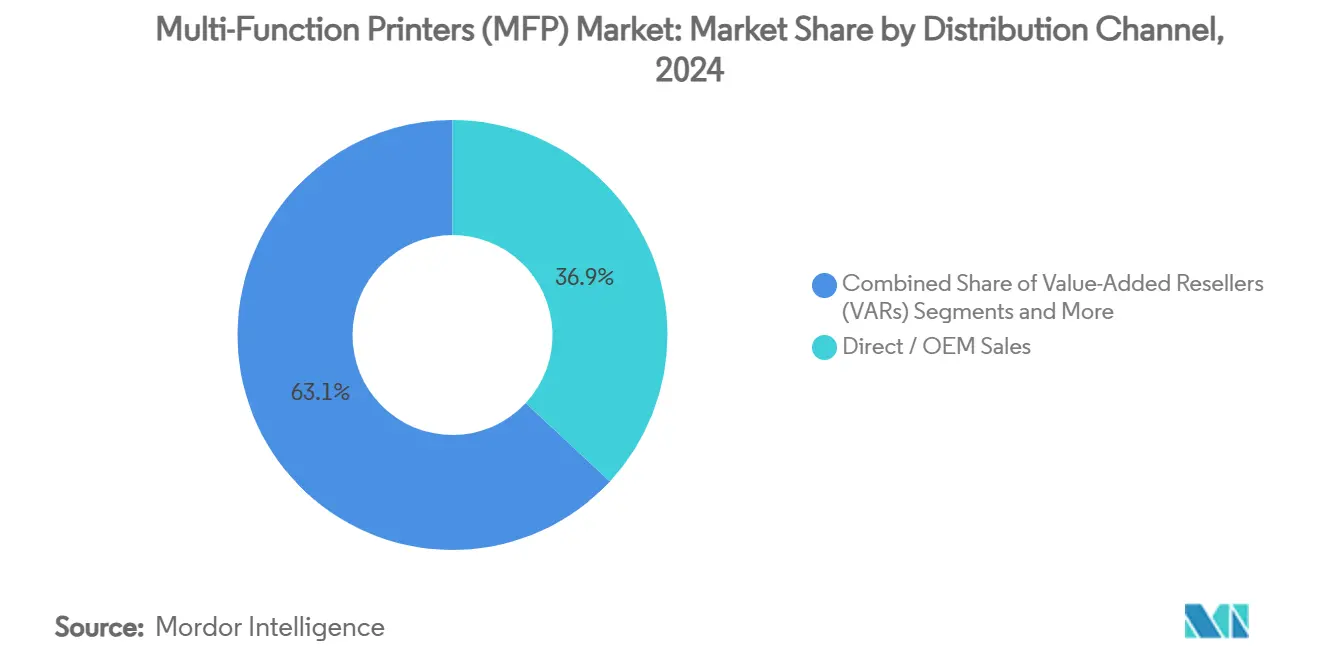
- Per canale di distribuzione, le vendite dirette/OEM hanno controllato il 36.92% della quota di mercato delle stampanti multifunzione (MFP) nel 2024.
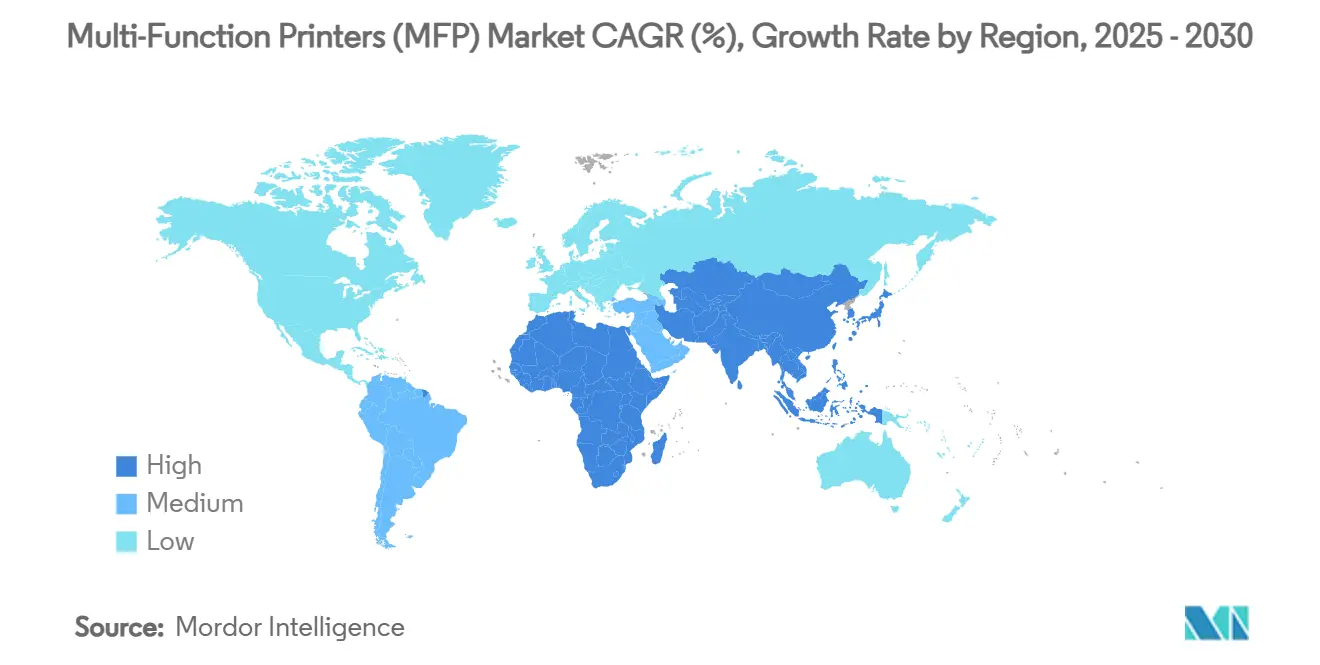
- In termini geografici, si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.17% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale delle stampanti multifunzione (MFP)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I turni di lavoro ibridi alimentano la domanda di stampanti multifunzione compatte per ufficio | 1.2% | Globale, con i primi guadagni in Nord America e nell'UE | Medio termine (2-4 anni) |
| Rapida adozione dei servizi di stampa gestiti (MPS) per costi e sicurezza | 0.9% | Globale, nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Migrazione tecnologica verso piattaforme laser e a serbatoio d'inchiostro ad alta efficienza | 0.8% | Global | Medio termine (2-4 anni) |
| Espansione delle PMI nei mercati emergenti che necessitano di MFP entry-level | 1.1% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| MFP "intelligenti" con intelligenza artificiale integrata che automatizzano i flussi di lavoro documentali | 0.7% | Global | A lungo termine (≥ 4 anni) |
| L'economia circolare spinge le stampanti multifunzione rigenerate/ricondizionate | 0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I turni di lavoro ibridi alimentano la domanda di stampanti multifunzione compatte per ufficio
Oggi le aziende distribuiscono i dipendenti tra sedi aziendali, spazi di coworking e abitazioni, quindi il mercato delle stampanti multifunzione (MFP) si sta orientando verso dispositivi A4 più piccoli che si adattano facilmente sotto una scrivania pur rimanendo gestibili in rete. La Canon imageFORCE C7165, lanciata nell'ottobre 2024, racchiude funzionalità di apprendimento automatico in un formato compatto pensato appositamente per gli ambienti ibridi. La serie IM C320F di Ricoh segue lo stesso percorso con un pannello da 7 pollici e il 50% di plastica riciclata post-consumo. [1] Ricoh USA, “IM C320F Multifunction Printer Specifications,” ricoh.com La sicurezza ha tenuto il passo: le stampanti resistenti ai computer quantistici di HP, rilasciate nel marzo 2025, integrano chip ASIC per bloccare future minacce crittografiche.
Rapida adozione dei servizi di stampa gestiti (MPS) per costi e sicurezza
Il fatturato globale dei servizi di stampa gestiti (MPS) è in forte crescita, poiché le organizzazioni raggruppano hardware, materiali di consumo e analisi in contratti unificati che riducono il costo totale di proprietà. Konica Minolta, leader di Quocirca da quattro anni, riferisce che il 66% dei clienti cita la sicurezza informatica e il 64% l'intelligenza artificiale come principali priorità di investimento all'interno dei contratti MPS di Konica Minolta. [2] Konica Minolta, “Konica Minolta Named Leader in Managed Print Services,” konicaminolta.com Software come Printerpoint automatizzano la lettura dei contatori e la fatturazione, mentre la modalità di stampa protetta di Windows di Microsoft, lanciata nell'ottobre 2024, supporta architetture di stampa zero-trust.
Espansione delle PMI nei mercati emergenti che necessitano di MFP entry-level
Le PMI rappresentano il 98.7% delle aziende e il 64.6% dei posti di lavoro nell'Asia in via di sviluppo, quindi le loro scelte hardware si ripercuotono sul mercato delle stampanti multifunzione (MFP) (Asian Development Bank). L'indice ASEAN sulle politiche per le PMI del 2024 evidenzia l'automazione d'ufficio come pilastro della competitività post-COVID. Canon ha generato 6.03 miliardi di dollari dalle vendite in Asia-Oceania nel 2024, supportando pacchetti personalizzati a basso costo per soddisfare i budget locali.
MFP “intelligenti” con intelligenza artificiale integrata che automatizzano i flussi di lavoro documentali
La serie AltaLink 8200 di Xerox, lanciata a luglio 2024, utilizza l'intelligenza artificiale integrata per riassumere documenti, convertire la scrittura a mano e oscurare dati sensibili. La suite Print AI di HP aggiunge Perfect Output per le pagine web e HP Scan AI per l'estrazione dei dati. TASKalfa 3554ci di Kyocera supporta la manutenzione predittiva e il riconoscimento della scrittura a mano per ridurre i tempi di inattività.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare la digitalizzazione dei documenti riducendo i volumi di stampa | -0.8% | Global | A breve termine (≤ 2 anni) |
| I colli di bottiglia dei semiconduttori e della logistica aumentano i costi dei dispositivi | -0.6% | Global | A breve termine (≤ 2 anni) |
| Cambiamenti nel mix di dispositivi (A3 vs A4) | -0.3% | Globale, con i primi guadagni in Nord America e nell'UE | Medio termine (2-4 anni) |
| I controlli OEM sulle forniture hanno un impatto sull'economia del mercato dei ricambi | -0.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare la digitalizzazione dei documenti riducendo i volumi di stampa
Le iniziative senza carta spingono più traffico verso i flussi di lavoro digitali, riducendo il numero di pagine anche se la domanda di scansione sicura e connettori cloud è in espansione. L'approccio di stampa senza driver di Microsoft elimina completamente i driver legacy, riducendo sia le superfici di attacco che la dipendenza dalla carta. [3] Microsoft, "Introduzione alla modalità di stampa protetta di Windows", microsoft.com I governi asiatici stanno finanziando campagne di alfabetizzazione digitale che scoraggiano le stampe non necessarie Organizzazione asiatica per la produttività.
I colli di bottiglia dei semiconduttori e della logistica aumentano i costi dei dispositivi
La carenza di chip ha imposto la riprogettazione del firmware: Epson ora monitora i livelli di inchiostro tramite il conteggio delle gocce anziché tramite i chip delle cartucce. Dazi fino al 60% sulle stampanti importate rischiano di aumentare la pressione inflazionistica, pertanto HP sta trasferendo oltre il 90% della produzione nordamericana al di fuori della Cina entro l'anno fiscale 2025. I modelli a colori A3 hanno registrato aumenti medi di prezzo dal 42% al 44% tra il primo trimestre del 1 e il quarto trimestre del 2023, secondo OpenBrand.
Analisi del segmento
Per tecnologia: il predominio del laser nell'accelerazione del getto d'inchiostro
I motori laser hanno generato il 61.83% della quota di mercato delle stampanti multifunzione (MFP) nel 2024, a dimostrazione di una consolidata preferenza per stampe durevoli e ad alto volume. La base installata del segmento mantiene redditizi gli ecosistemi di toner e i partner di assistenza hanno familiarità con i cicli di manutenzione. Il getto d'inchiostro, tuttavia, sta procedendo a un CAGR del 5.87%, alimentato da serbatoi di inchiostro di grandi dimensioni e testine di stampa di precisione che riducono il consumo energetico. Si prevede che le dimensioni del mercato delle stampanti multifunzione (MFP) per le soluzioni a getto d'inchiostro aumenteranno notevolmente con l'arrivo sul canale della capacità quadruplicata delle testine di stampa di Epson entro la fine del 2025. Canon e Brother stanno nel frattempo allineando le roadmap in modo che i clienti possano passare da laser a getto d'inchiostro senza dover riqualificare il personale o rinegoziare i contratti per i materiali di consumo. La carenza di chip ha spinto entrambi i settori a eliminare l'elettronica non essenziale, standardizzando schede e firmware per recuperare margine.
Una seconda ondata di efficienza sta emergendo grazie alla fusione a bassa temperatura per il laser e alle testine micro-piezo avanzate per il getto d'inchiostro. Queste tecnologie riducono i tempi di riscaldamento, un vantaggio non trascurabile quando i lavoratori ibridi riavviano i dispositivi più spesso. Dal punto di vista dell'assistenza, l'analisi predittiva avvisa i tecnici prima che un rullo si rompa, prolungando i cicli di lavoro e bloccando i rinnovi dei servizi gestiti. Con la riduzione dei volumi di stampa in Europa, i fornitori stanno spostando i loro modelli di stampa a pagamento verso l'analisi e l'automazione dei processi, garantendo che ogni pagina stampata generi fatturato o crei valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: soluzioni compatte A4 sotto i riflettori
I dispositivi A4 hanno rappresentato il 68.28% del fatturato nel 2024 e stanno registrando un rapido CAGR del 6.16% fino al 2030, un riflesso diretto delle dimensioni ridotte degli uffici e delle politiche di lavoro in mobilità. Il mercato delle stampanti multifunzione (MFP) associate ai modelli A4 si sta quindi espandendo più rapidamente della media complessiva, soprattutto in Nord America, dove lo spazio disponibile è un fattore determinante. Le unità portatili, un tempo una nicchia, sono ora una soluzione valida per i team di vendita sul campo che necessitano di stampare contratti on-demand. I produttori stanno integrando touchscreen a colori e autenticazione NFC anche sui modelli con velocità di stampa inferiore a 30 ppm, garantendo esperienze utente uniformi in tutte le flotte.
Le stampanti A3 continuano a dominare le sale reprografiche centrali, ma registrano una crescita più lenta con il decentramento dei reparti. Alcuni fornitori stanno colmando il divario con dispositivi "A3 compatti" che offrono capacità A3 in chassis con dimensioni prossime all'A4, puntando su settori verticali come l'architettura e l'ingegneria. Le stampanti multifunzione a produzione leggera, al contrario, si concentrano sulla stampa di opuscoli on-demand e sulla segnaletica in-store. Si basano sullo stesso stack software dei modelli da ufficio, consentendo agli operatori di mettere in coda i lavori da qualsiasi postazione di lavoro, rafforzando l'effetto piattaforma ora centrale nella strategia dei fornitori.
Per capacità cromatica: il colore continua a superare il monocromatico
Il colore ha rappresentato il 62.47% delle vendite nel 2024 e sta registrando un CAGR del 6.05%, sostenuto da materiali di marketing più ricchi e dalla riduzione dei differenziali di prezzo dei toner. Laddove il divario di costo persiste, le policy di stampa indirizzano le bozze in monocromia e le pagine destinate al cliente a colori, massimizzando l'utilizzo delle risorse. Il firmware di produzione ora automatizza questo instradamento in base ai metadati, alleggerendo l'onere per gli utenti finali. Il mercato delle stampanti multifunzione (MFP) trova ulteriore spazio in settori come l'istruzione, dove il colore favorisce la memorizzazione nei libri di testo digitali e nei materiali didattici misti.
Il bianco e nero rimane il cavallo di battaglia per gli archivi legali e governativi. I fornitori rafforzano questa nicchia con dischi rigidi con cancellazione sicura e firmware antimanomissione, funzionalità inizialmente introdotte nei modelli di punta a colori e poi diffuse a cascata in tutta la gamma. Il consolidamento consente agli investimenti in ricerca e sviluppo di supportare sia le varianti a colori che quelle in bianco e nero, consentendo ai colossi globali di soddisfare i requisiti di conformità senza appesantire la distinta base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di appartenenza: dominano le PMI, crescita del commercio al dettaglio e della logistica
Le PMI hanno detenuto il 35.48% delle vendite nel 2024, confermando il loro ruolo centrale nel mercato delle stampanti multifunzione (MFP). Queste aziende necessitano di dispositivi convenienti e scalabili in base all'organico, piuttosto che di colossi di livello enterprise. I pacchetti di abbonamento che includono hardware, servizi e materiali di consumo in un unico canone mensile sono molto apprezzati in questo settore. Il commercio al dettaglio e la logistica sono i settori che registrano la crescita più rapida, con un CAGR del 5.94%, poiché i magazzini di e-commerce stampano etichette, fatture e ricevute di reso in tempo reale. Le dimensioni del mercato delle stampanti multifunzione (MFP) attribuite a questo settore verticale stanno crescendo più rapidamente nel Sud-est asiatico, dove proliferano gli hub di distribuzione transfrontalieri.
Grandi aziende, pubblica amministrazione, istruzione e sanità continuano a sostenere la domanda globale. Le offerte del settore pubblico si basano su certificazioni di sicurezza come Common Criteria, spingendo i fornitori a rafforzare i dispositivi. Il settore sanitario, da parte sua, sfrutta le stampanti multifunzione (MFP) per la digitalizzazione integrata, scansionando le cartelle cliniche dei pazienti con codice a barre direttamente nei sistemi di cartelle cliniche elettroniche (EMR). Nuovi sottosegmenti del settore SoHo sono emersi dopo il 2024, quando i lavoratori della conoscenza hanno dotato gli uffici domestici di funzionalità quasi aziendali, una tendenza che probabilmente si stabilizzerà ma non si ritrarrà.
Per canale di distribuzione: l'e-commerce accelera
Le vendite dirette/OEM hanno rappresentato il 36.92% del fatturato nel 2024, un'eredità di grandi accordi di flotte e accordi quadro globali. L'e-commerce, tuttavia, è il canale da tenere d'occhio, con un CAGR del 6.09%. Gli acquirenti apprezzano prezzi trasparenti, consegne in giornata e calcolatori di leasing con configurazione rapida. Nel frattempo, i rivenditori a valore aggiunto si stanno spostando dal semplice spostamento di scatole all'integrazione di soluzioni, integrando le flotte di stampanti con software per flussi di lavoro digitali. I negozi al dettaglio mantengono la loro presenza offrendo unità dimostrative e ritiro in giornata, fondamentali per le microimprese che non possono attendere la spedizione.
I marketplace dei fornitori confondono i confini: il negozio online di HP, ad esempio, elenca dispositivi "HP Renew" ricondizionati insieme a nuovi inventari, rispondendo agli obiettivi di sostenibilità aziendale e assorbendo al contempo i resi di flotte di prodotti usati. I distributori investono in magazzini automatizzati e feed di inventario basati su API, in modo che i rivenditori possano promettere accordi sul livello di servizio (SLA) più rigorosi. Mentre dazi e ritardi nelle spedizioni sconvolgono il commercio internazionale, l'inventario di prossimità diventa una barriera competitiva, spingendo persino i canali tradizionali ad adottare tattiche di evasione degli ordini omnicanale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha generato il 33.24% del fatturato del 2024 grazie all'adozione precoce del lavoro ibrido, alla penetrazione matura dei servizi di stampa gestiti e ai rigorosi requisiti di sicurezza. I mandati federali, come quelli che hanno spinto HP a lanciare dispositivi resistenti ai computer quantistici, garantiscono la rotazione di hardware di alta qualità. Sono in atto piani di rilocalizzazione regionale per ridurre l'esposizione tariffaria, con HP che si impegna a spostare la maggior parte dell'assemblaggio per il mercato statunitense fuori dalla Cina entro l'anno fiscale 2025. Mentre gli Stati Uniti dominano i volumi assoluti, Canada e Messico offrono guadagni incrementali grazie a una logistica transfrontaliera senza interruzioni nell'ambito dell'USMCA.
L'area Asia-Pacifico è il principale motore di crescita, con un CAGR del 6.17%. Le PMI in Indonesia, Vietnam e Filippine stanno adottando sistemi di contabilità formale che stimolano la domanda di stampa. La Cina mantiene il suo primato nella produzione di componenti, ma è in corso una diversificazione verso India e Malesia per mitigare il rischio geopolitico. Il Giappone mantiene la leadership nell'innovazione grazie all'ampliamento dell'impianto di testine di stampa di Epson, la cui entrata in funzione è prevista entro settembre 2025. I sussidi governativi che finanziano la digitalizzazione delle PMI alimentano ulteriormente la domanda di base nelle economie dell'ASEAN.
L'Europa mostra un'espansione costante, seppur più lenta. L'accordo volontario dell'UE sull'ecodesign per le apparecchiature di imaging prevede un risparmio energetico di 10 TWh all'anno (Commissione Europea). Le clausole di sostenibilità negli appalti pubblici stanno orientando gli acquirenti verso apparecchiature rigenerate, creando un sottotesto di economia circolare nel mercato delle stampanti multifunzione (MFP). La nuova Ricoh Printing Solutions Europe Limited di Ricoh, con sede nel Regno Unito, centralizza le attività di stampa industriale, rafforzando l'assistenza clienti regionale in vista delle sfide di approvvigionamento legate alla Brexit. Le tensioni geopolitiche limitano le prospettive dell'Europa orientale, ma Germania e Francia rimangono resilienti grazie ai finanziamenti per l'automazione concessi ai produttori di medie dimensioni.
Panorama competitivo
La concorrenza rimane moderatamente concentrata, poiché i colossi dell'imaging tradizionali sfruttano la scalabilità e gli ecosistemi software. HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. e Ricoh Company Ltd. coprono collettivamente la maggior parte delle fasce di prezzo, dall'A4 base all'A3 per la produzione leggera. La decisione di Xerox, presa nel dicembre 2024, di acquisire Lexmark per 1.5 miliardi di dollari aggiungerà 24,000 tecnici sul campo e amplierà la copertura dei servizi di stampa gestiti in 170 paesi. Ricoh e Toshiba Tec hanno accorpato le attività di stampa nella joint venture ETRIA nel luglio 2024, a cui si è aggiunta OKI nel febbraio 2025, unendo così le attività di ricerca e sviluppo e l'approvvigionamento dei componenti per contrastare l'aumento dei costi dei componenti.
La tecnologia è il nuovo campo di battaglia. I fornitori integrano l'intelligenza artificiale nei dispositivi per una manutenzione proattiva e l'intelligence documentale, integrando software in abbonamento alle vendite di hardware. Il piano CS B2027 di Brother stanzia circa 200 miliardi di yen per fusioni e acquisizioni (M&A) per espandere la stampa e l'etichettatura industriale. Anche la sostenibilità fa la differenza: le normative europee sull'ecodesign premiano i produttori che offrono linee di produzione rigenerate certificate, un'area in cui il programma "Green Edition" di Canon ricommercializza i dispositivi restituiti con garanzie identiche.
Le barriere per i nuovi arrivati sono elevate a causa delle reti di concessionari consolidati e dei requisiti di sicurezza del firmware. I nuovi operatori di nicchia si concentrano su stampanti monofunzione per etichette o fotografiche, lasciando i volumi di produzione di multifunzione più diffusi ai conglomerati consolidati. Detto questo, i fornitori di componenti a Taiwan e in Corea del Sud stanno fornendo schede controller chiavi in mano, il che suggerisce potenziali concorrenti white-label che potrebbero destabilizzare i livelli di fascia bassa se gli scenari tariffari alterassero le strutture dei costi.
Leader del settore delle stampanti multifunzione (MFP)
HP Inc.
Canon Inc.
Seiko Epson Corp.
Brother Industries Ltd.
Ricoh Company Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: OKI entra a far parte della joint venture ETRIA di Ricoh e Toshiba Tec per lo sviluppo e la produzione di stampanti multifunzione, con Ricoh che detiene l'80.74%, Toshiba Tec il 14.25% e OKI il 5.01%.
- Ottobre 2024: Ricoh fonda Ricoh Printing Solutions Europe Limited a Telford, Regno Unito, per consolidare le vendite e l'assistenza per la stampa industriale a partire da aprile 2025.
- Ottobre 2024: Microsoft ha implementato la modalità di stampa protetta di Windows, eliminando i driver di terze parti e adottando l'hardware certificato Mopria.
- Luglio 2024: Xerox ha introdotto la serie AltaLink 8200 basata sull'intelligenza artificiale, con funzionalità di riepilogo dei documenti e conversione della scrittura a mano.
- Giugno 2024: Epson ha stanziato 5.1 miliardi di yen per espandere la capacità delle testine di stampa a getto d'inchiostro nella città di Sakata, in Giappone, quadruplicando la produzione entro settembre 2025.
- Maggio 2024: Brother ha fissato un obiettivo di fatturato pari a 1 trilione di yen nell'ambito della sua strategia CS B2027, stanziando 200 miliardi di yen per investimenti nella crescita.
Ambito del rapporto sul mercato globale delle stampanti multifunzione (MFP)
| Laser |
| a getto d'inchiostro |
| LED / Inchiostro solido |
| Stampante multifunzione A4 per ufficio |
| Stampante multifunzione A3 per ufficio |
| MFP portatile/compatto |
| MFP di produzione leggera/dipartimentale |
| Colore |
| Monocromo |
| Ufficio domestico / SoHo |
| Piccole e Medie Imprese |
| Grande impresa |
| Governo e settore pubblico |
| Formazione |
| Settore Sanitario |
| BFSI |
| Commercio al dettaglio e logistica |
| Vendite dirette/OEM |
| Rivenditori a valore aggiunto (VAR) |
| E-commerce / Online |
| Negozi al dettaglio |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | GCC |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tecnologia | Laser | ||
| a getto d'inchiostro | |||
| LED / Inchiostro solido | |||
| Per fattore di forma | Stampante multifunzione A4 per ufficio | ||
| Stampante multifunzione A3 per ufficio | |||
| MFP portatile/compatto | |||
| MFP di produzione leggera/dipartimentale | |||
| Per capacità di colore | Colore | ||
| Monocromo | |||
| Per settore degli utenti finali | Ufficio domestico / SoHo | ||
| Piccole e Medie Imprese | |||
| Grande impresa | |||
| Governo e settore pubblico | |||
| Formazione | |||
| Settore Sanitario | |||
| BFSI | |||
| Commercio al dettaglio e logistica | |||
| Per canale di distribuzione | Vendite dirette/OEM | ||
| Rivenditori a valore aggiunto (VAR) | |||
| E-commerce / Online | |||
| Negozi al dettaglio | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | GCC | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle stampanti multifunzione (MFP)?
Nel 20.58 il mercato valeva 2025 miliardi di dollari e si prevede che raggiungerà i 25.32 miliardi di dollari entro il 2030.
Quale segmento tecnologico domina le vendite?
I dispositivi laser rappresenteranno il 61.83% del fatturato del 2024, ma i motori a getto d'inchiostro stanno crescendo più rapidamente, con un CAGR del 5.87%.
Perché le stampanti A4 stanno guadagnando terreno rispetto ai modelli A3?
Le politiche di lavoro ibrido e le limitazioni di spazio spingono gli acquirenti verso unità A4 compatte che offrono comunque funzioni di livello aziendale.
Quale regione è destinata a crescere più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR previsto del 6.17% fino al 2030, sostenuto dalla rapida digitalizzazione delle PMI.
In che modo i fornitori differenziano i prodotti in un mercato maturo?
I produttori integrano l'intelligenza artificiale per l'automazione del flusso di lavoro, rafforzano la sicurezza con hardware resistente alla tecnologia quantistica e promuovono dispositivi rigenerati per soddisfare gli obiettivi di sostenibilità.
Che impatto ha la carenza di semiconduttori sui prezzi delle stampanti?
La scarsità dei componenti e le tariffe hanno fatto aumentare i prezzi delle stampanti a colori A3 di oltre il 40% dal 2023, spingendo a riprogettare il firmware e a modificare la catena di fornitura regionale.


