

Dimensioni e quota di mercato dei display multifunzione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
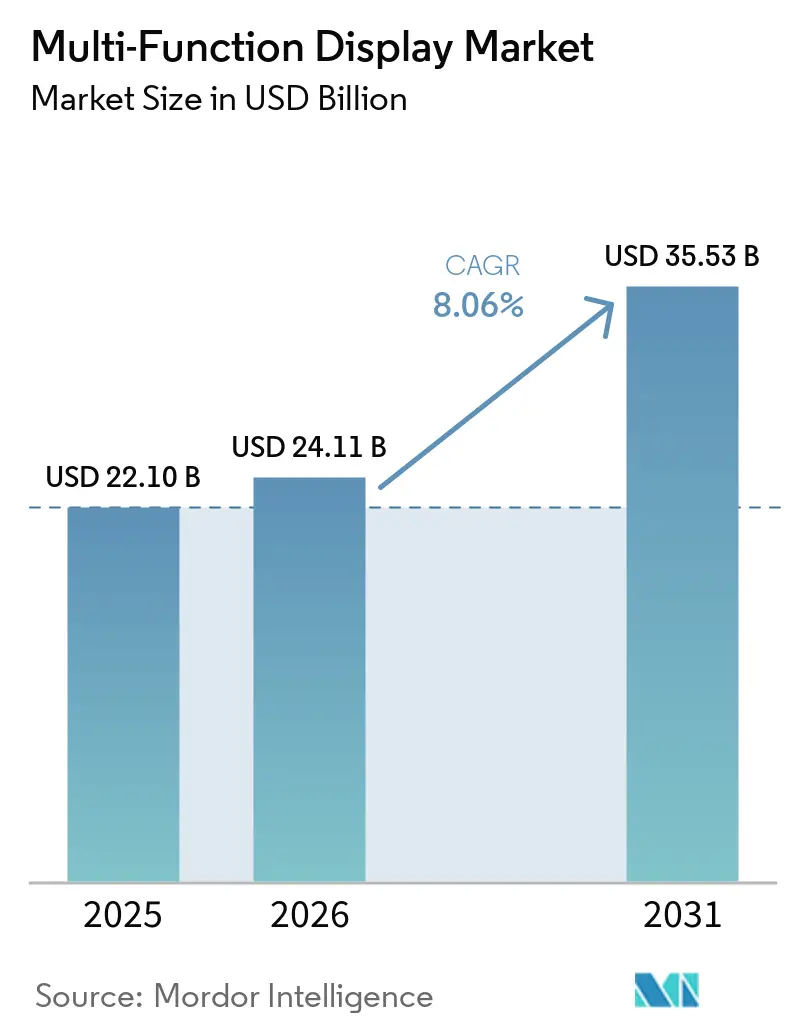
| Dimensione del mercato (2026) | 24.11 miliardo di dollari |
| Dimensione del mercato (2031) | 35.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei display multifunzione di Mordor Intelligence
Si prevede che il mercato dei display multifunzione crescerà da 22.10 miliardi di dollari nel 2025 e 24.11 miliardi di dollari nel 2026 a 35.53 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.06% tra il 2026 e il 2031. L'aumento dei cicli di sostituzione nelle cabine di pilotaggio civili e militari, la rapida digitalizzazione dei cruscotti automobilistici e gli aggiornamenti obbligatori dei sistemi di navigazione elettronica nel settore marittimo commerciale mantengono una domanda costante in tutti i settori di utilizzo finale. I jet a fusoliera larga di grandi dimensioni e i centri di comando navali richiedono display panoramici touch-screen che consolidano flussi di dati multipli, il che fa aumentare il prezzo medio di vendita nonostante la maggiore standardizzazione dei pannelli di medie dimensioni. Le normative di approvvigionamento ad architettura aperta consentono ora agli integratori di combinare liberamente fornitori di hardware e software, un approccio che erode la storica dipendenza da un singolo fornitore e amplia il mercato potenziale per i produttori di secondo livello. La persistente esposizione della catena di approvvigionamento ai circuiti integrati per driver di display e al vetro speciale provenienti dall'Asia orientale continua a influenzare i tempi di consegna e gli impegni di capitale circolante.
Punti chiave del rapporto
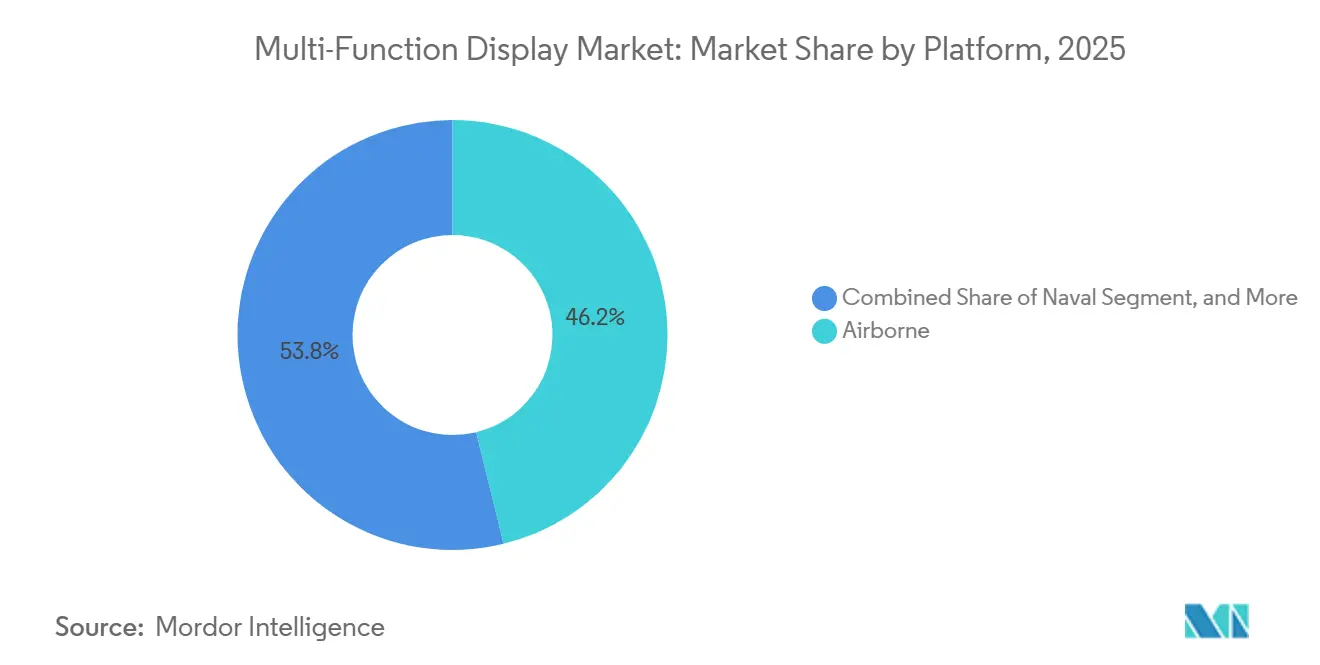
- Per tipologia di piattaforma, le piattaforme aeree hanno dominato il mercato dei display multifunzione con una quota del 46.18% nel 2025, mentre si prevede che le applicazioni spaziali e per droni registreranno la crescita più rapida, con un CAGR dell'8.68% fino al 2031.
- In termini di tecnologia, le tecnologie LCD e AMLCD detenevano la quota di mercato più elevata, pari al 51.37%, nel settore dei display multifunzione nel 2025, mentre i pannelli OLED e QD-OLED registreranno la crescita più rapida, con un CAGR dell'8.91% nel periodo 2026-2031.
- Per settore di utilizzo finale, l'aerospaziale e la difesa rappresentavano il 54.42% del mercato dei display multifunzione nel 2025, mentre le installazioni marittime sono destinate a crescere maggiormente con un CAGR dell'8.88% fino al 2031.
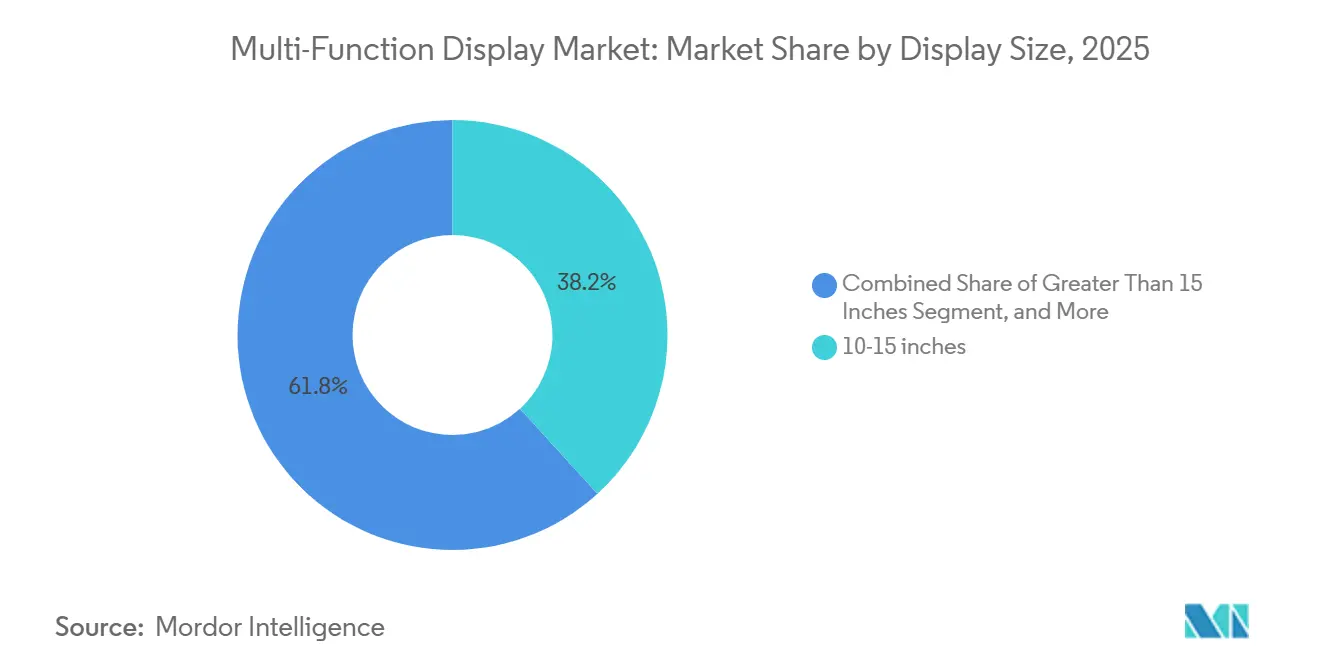
- In base alle dimensioni dello schermo, i pannelli da 10 a 15 pollici hanno conquistato il 38.21% della quota di mercato dei display multifunzione nel 2025, ma si prevede che gli schermi di dimensioni superiori a 15 pollici cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.82% nel periodo di previsione.
- Per tipologia di sistema, i display elettronici di volo rappresentavano il 41.76% del mercato dei display multifunzione nel 2025; i display montati sui caschi si distinguono con una previsione di crescita annua composta (CAGR) del 9.01% fino al 2031.
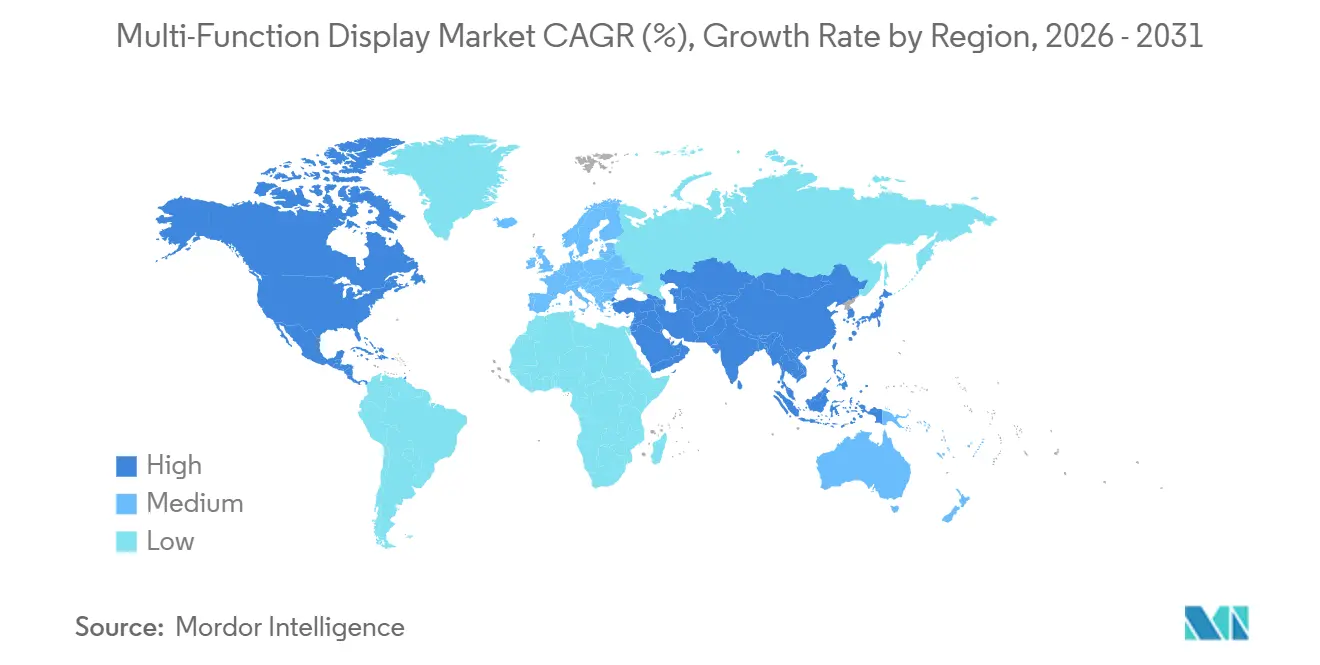
- Dal punto di vista geografico, il Nord America ha dominato il mercato dei display multifunzione con una quota del 34.98% nel 2025, ma la regione Asia-Pacifico si posiziona per il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display multifunzione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consegne di aeromobili commerciali e militari in corso | + 1.8% | Presente a livello globale, con una forte presenza in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Digitalizzazione rapida degli abitacoli automobilistici | + 1.5% | Europa, Cina e Nord America | A breve termine (≤ 2 anni) |
| Programmi di modernizzazione della difesa in Asia e Medio Oriente | + 1.3% | Nucleo dell'Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Obblighi normativi, ADS-B, NextGen, SESAR | + 1.2% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Espansione della capacità AMLCD a basso costo in Cina | + 0.9% | Catena di approvvigionamento globale e regione Asia-Pacifico | Medio termine (2-4 anni) |
| Display di navigazione marina compatibili con la realtà aumentata (AR-Ready) | + 0.7% | Europa e nazioni costiere dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consegne di aeromobili commerciali e militari in corso
Gli ordini in sospeso record di Airbus e Boeing mantengono gli slot di produzione occupati per tutto il decennio, ancorando la domanda di pannelli di volo primari e multifunzione da 10-15 pollici adatti alle cabine di pilotaggio a corridoio singolo. Gli aggiornamenti a lungo termine dei caccia, come il retrofit della cabina di pilotaggio in vetro del C-17 dell'aeronautica statunitense e la linea Tejas Mk2 indiana, aumentano il valore del display per cellula, perché ogni retrofit sostituisce i vecchi tubi catodici con suite LCD modulari progettate per l'estensibilità del software. [1] Redazione Airbus, "Ordini e consegne di aeromobili commerciali 2025", Airbus, airbus.com I fornitori indipendenti traggono vantaggio dal fatto che gli standard di sistema aperto consentono ai costruttori di aeromobili di disaccoppiare l'approvvigionamento dell'hardware dallo sviluppo del software di missione, il che diffonde gli acquisti su una base di fornitori più ampia, sostenendo al contempo il mercato dei display multifunzione oltre i cicli di nuova costruzione.
Digitalizzazione rapida degli abitacoli automobilistici
I marchi di lusso e le startup di veicoli elettrici ora utilizzano ampi cruscotti curvi come elementi distintivi del marchio, comprimendo indicatori analogici, infotainment e grafica di assistenza alla guida in un'unica superficie OLED o TFT senza cornice. Questa consolidazione riduce la complessità del cablaggio, aumenta il potenziale per gli aggiornamenti over-the-air e accorcia i tempi di aggiornamento dei modelli. I pannelli curvi che superano i 15 pollici sono utilizzati nei cruscotti di veicoli premium europei e di veicoli a energia alternativa cinesi, incoraggiando i produttori di pannelli ad aumentare la capacità produttiva di OLED di livello automotive e a rafforzare il mercato dei display multifunzione. Le validazioni di sicurezza funzionale e di sicurezza informatica, guidate da ISO 26262 e UNECE R155, aumentano i costi di sviluppo, ma in definitiva vincolano i fornitori in grado di soddisfare il nuovo carico di documentazione.
Programmi di modernizzazione della difesa in Asia e Medio Oriente
Le agenzie di approvvigionamento indiane, giapponesi, sudcoreane, saudite ed emiratine stanziano fondi per aerei da combattimento, pattugliatori navali e veicoli blindati di produzione nazionale, ognuno dei quali specifica interfacce AMLCD leggibili alla luce del sole o OLED ad alto contrasto, resistenti agli standard MIL-STD-810 e DO-160. Le normative locali sui contenuti spingono i produttori OEM globali a concedere in licenza o assemblare moduli display a livello regionale, intensificando la concorrenza e ampliando il mercato dei display multifunzione. I cicli di aggiudicazione prolungati tutelano la domanda anche in caso di fluttuazioni economiche, ma i mutevoli controlli sulle esportazioni obbligano i fornitori a mantenere catene di approvvigionamento multisito che rimangano conformi alle normative in un contesto geopolitico in continua evoluzione.
Obblighi normativi, ADS-B, NextGen, SESAR
Sia la roadmap NextGen della FAA che l'iniziativa SESAR di EUROCONTROL richiedono apparecchiature di sorveglianza e trasmissione dipendenti automatiche (ADS-B), accelerando così i programmi di retrofit nelle flotte di aviazione regionale e generale. Gli operatori sostituiscono i vecchi indicatori elettromeccanici con display multifunzione che integrano GPS, traffico ADS-B e meteo su un unico pannello, incrementando i volumi del mercato aftermarket e rafforzando il mercato dei display multifunzione. Le certificazioni software e hardware obbligatorie previste dalle normative DO-178C e DO-254 allungano i tempi di immissione sul mercato, una barriera all'ingresso che protegge le aziende consolidate ma incoraggia le imprese di secondo livello a specializzarsi in soluzioni STC a bassa criticità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo della distinta base dei pannelli OLED/MicroLED | -1.4% | In tutto il mondo, acuti nei programmi automobilistici sensibili al prezzo | Medio termine (2-4 anni) |
| Test di burn-in del display e ostacoli alla certificazione di affidabilità | -0.8% | Globale, fondamentale per l'aviazione commerciale e militare | A lungo termine (≥ 4 anni) |
| Rischi della catena di fornitura di semiconduttori e vetri speciali | -1.1% | Produzione mondiale concentrata nell'Asia orientale | A breve termine (≤ 2 anni) |
| Requisiti di sicurezza informatica crescenti per la cabina di pilotaggio e l'interfaccia uomo-macchina (HMI). | -0.6% | Le piattaforme di difesa più rigorose al mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo della distinta base (BOM) dei pannelli OLED e MicroLED
Le tecnologie organiche e microemissive promettono un contrasto e un risparmio energetico senza pari, eppure presentano ancora costi di produzione superiori del 40-60% rispetto agli AMLCD a causa delle basse rese di deposizione, dell'incapsulamento complesso e delle strette tolleranze sui difetti. I produttori di massa del settore automobilistico esitano a specificare gli OLED al di fuori degli allestimenti premium, mentre gli acquirenti industriali mantengono gli LCD per contenere le spese in conto capitale. I miglioramenti della resa nelle recenti fabbriche cinesi di 8.6a generazione stanno riducendo il divario, ma è improbabile che si raggiunga la parità di prezzo prima del 2028, moderando la tendenza a breve termine del mercato dei display multifunzione verso i substrati emissivi. [2] BOE Technology Group, “OLED Yield Improvement at 8.6 Gen Lines,” BOE, boe.com
Test di burn-in del display e ostacoli alla certificazione di affidabilità
La simbologia statica nelle cabine di pilotaggio accelera l'invecchiamento dei pixel nei pannelli OLED, complicando il raggiungimento dei parametri di riferimento di 10,000 ore di tempo medio tra i guasti (MTBF) richiesti dallo standard DO-160. I programmi aeronautici e militari aggiungono ulteriore complessità, richiedendo resistenza alle interferenze elettromagnetiche e una durata di servizio di 20 anni. Lo spostamento dei pixel tramite firmware riduce la ritenzione dei pixel, ma aumenta la complessità del software e deve a sua volta superare una verifica formale. La tecnologia MicroLED può ovviare al degrado organico, tuttavia la fatica delle saldature e la difettosità a livello di wafer richiedono regimi di qualificazione separati che allungano i tempi di commercializzazione, limitandone il contributo al mercato dei display multifunzione.
Analisi del segmento
Per piattaforma: primato aereo e slancio dei droni
Nel 2025, i programmi aeronautici si sono assicurati il 46.18% della quota di mercato dei display multifunzione, poiché gli ordini in sospeso di jet commerciali e la modernizzazione dei caccia dominano gli appalti. Le iniziative di mantenimento della flotta, come l'aggiornamento dell'avionica del C-17, riforniscono il mercato dei display multifunzione per gli aeromobili esistenti anche quando i ritmi di costruzione di nuovi velivoli rallentano. Una crescita parallela deriva dalle stazioni di controllo a terra per UAV e dalle console di comando spaziali, che prediligono moduli AMLCD o OLED robusti e a basso consumo energetico in grado di comunicare la telemetria in tempo reale. La diversità delle piattaforme frammenta i regimi di qualificazione, poiché i moduli aeronautici seguono lo standard DO-160, le installazioni navali soddisfano il MIL-STD-461 e i quadri strumenti per autoveicoli aderiscono alla norma ISO 26262.
Si prevede che veicoli spaziali, satelliti e droni registreranno un tasso di crescita annuo composto (CAGR) dell'8.68%, il più rapido tra le piattaforme, grazie alla diffusione di pannelli resistenti alle radiazioni, che passano dalla ricerca di nicchia alle costellazioni satellitari in orbita terrestre bassa. La progettazione degli schermi privilegia il risparmio energetico e la stabilità termica rispetto alla profondità del colore, ma l'elevato numero di satelliti in programma per il lancio amplia il mercato dei display multifunzione. Nel frattempo, le applicazioni per veicoli terrestri seguono un insieme eterogeneo di standard militari e civili, rallentando le economie di scala tra le diverse piattaforme, ma garantendo al contempo entrate stabili sul mercato post-vendita attraverso contratti obbligatori di gestione dell'obsolescenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: resistenza degli LCD, progressi degli OLED
Nel 2025, le tecnologie LCD e AMLCD hanno mantenuto una quota di mercato del 51.37% nel settore dei display multifunzione, grazie a tecnologie consolidate, una fornitura stabile di retroilluminazione e prezzi di listino di circa 50 dollari per pannelli da 10 pollici di livello aeronautico. Le retroilluminazioni a punti quantici e miniLED aggiungono luminosità incrementale e zone di attenuazione, agevolando la transizione verso substrati completamente emissivi. Le varianti OLED, QD-OLED e micro-LED emergenti cresceranno a un CAGR dell'8.91%, in quanto le case automobilistiche e i programmi di sviluppo di aerei da combattimento richiedono interfacce senza cornice e ad alto contrasto. La quota di mercato dei display multifunzione destinata ai pannelli emissivi è destinata ad espandersi ulteriormente, poiché le automobili di fascia media adottano display OLED curvi che bilanciano costi e differenziazione.
Le linee di produzione cinesi di 8.6 generazione hanno migliorato la resa produttiva oltre l'85% entro il 2025, riducendo il divario di costo tra AMLCD e OLED. Gli acquirenti del settore della difesa sfruttano il contrasto infinito degli OLED per migliorare la compatibilità con la visione notturna e adottano fattori di forma flessibili che avvolgono i perimetri delle cabine di pilotaggio. I MiniLED fungono da soluzione transitoria, preservando la familiarità del processo LCD e fornendo al contempo la regolazione locale della luminosità. La competizione tra le diverse tecnologie sta spingendo i produttori di pannelli a differenziarsi attraverso algoritmi di compensazione dei guasti dei pixel e schemi di pilotaggio a basso consumo, rafforzando il valore dei circuiti integrati proprietari nel mercato dei display multifunzione.
Per settore di utilizzo finale: settore aerospaziale in ascesa, settore marittimo in espansione.
Nel 2025, il settore aerospaziale e della difesa ha rappresentato il 54.42% del mercato dei display multifunzione, trainato da cicli di vita dei prodotti che si estendono per decenni, rigorosi requisiti di certificazione e prezzi elevati dei ricambi sul mercato post-vendita. La domanda di sistemi di visualizzazione multifunzione per il settore aerospaziale e della difesa è inoltre sostenuta dagli aggiornamenti obbligatori ADS-B Out e dall'ascesa della visione sintetica, che stanno prolungando gli intervalli tra gli aggiornamenti dei display in cabina di pilotaggio per l'aviazione d'affari e le flotte di elicotteri. Sebbene le applicazioni automobilistiche generino volumi di spedizione più elevati, il fatturato unitario rimane inferiore, creando una dicotomia tra volume e valore all'interno del mercato dei display multifunzione.
Gli ammodernamenti marittimi, supportati dai mandati ECDIS dell'Organizzazione Marittima Internazionale, costituiscono il percorso di crescita più rapido con un CAGR dell'8.88%. [3] Organizzazione Marittima Internazionale, "ECDIS Performance Standards Revision", IMO, imo.org Le navi commerciali e le unità di superficie della marina militare stanno sovrapponendo sovrapposizioni di realtà aumentata alle tracce radar e AIS, aumentando la domanda di pannelli installati sul ponte di comando che superano i 20 pollici. Anche i parchi eolici offshore, le navi metaniere e le piattaforme di esplorazione richiedono touchscreen antiriflesso e resistenti alla nebbia salina. Queste installazioni diversificano le entrate degli utenti finali, aiutando i fornitori a proteggersi dalla volatilità ciclica del settore aeronautico.
In base alle dimensioni del display: Core di fascia media, Espansione di grande formato
Nel 2025, gli schermi con dimensioni comprese tra 10 e 15 pollici rappresentavano il 38.21% della quota di mercato dei display multifunzione, in quanto le loro dimensioni sono ideali per le cabine di pilotaggio di velivoli a fusoliera stretta, i veicoli terrestri e le postazioni di comando navali. Questi display sono diventati un elemento fondamentale in tali applicazioni grazie alla loro compatibilità con gli standard di montaggio preesistenti e alla geometria dei vani avionici, che complicano le riprogettazioni complete. La loro ampia diffusione è ulteriormente supportata dalla capacità di bilanciare funzionalità ed efficienza dello spazio, il che li rende una scelta preferenziale in diversi settori.
Si prevede che i display di dimensioni superiori a 15 pollici cresceranno a un tasso annuo composto (CAGR) dell'8.82%, trainati dal loro crescente utilizzo in velivoli a fusoliera larga, cruscotti di veicoli di lusso e console di sistemi di combattimento, dove le viste panoramiche sono molto apprezzate. Questi display di grandi dimensioni migliorano l'unificazione dell'interfaccia utente, offrendo un'esperienza integrata e senza interruzioni. Tuttavia, devono anche affrontare sfide di certificazione, in particolare per quanto riguarda gli standard di resistenza agli urti. Per soddisfare tali esigenze, i produttori stanno integrando tecnologie avanzate come la laminazione ottica, l'incollaggio dei bordi e i rivestimenti antimacchia. Sebbene queste caratteristiche aumentino il costo complessivo, consentono l'estetica senza cornice, ora molto richiesta sia nelle cabine di pilotaggio civili che militari. Si prevede che questa tendenza rafforzerà i segmenti premium del mercato dei display multifunzione, poiché questi display di grandi dimensioni soddisfano le esigenze in continua evoluzione delle applicazioni di fascia alta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di sistema: leadership in cabina di pilotaggio, crescita dei caschi
Nel 2025, i display elettronici di volo rappresentavano il 41.76% del mercato dei display multifunzione, includendo display di volo primari, display di navigazione e sistemi di indicazione del motore. Questi display sono progettati per essere conformi alle normative ADS-B (Automatic Dependent Surveillance-Broadcast) e NextGen (Next Generation Air Transportation System), garantendo la compatibilità con gli standard aeronautici in continua evoluzione. I produttori stanno adottando sempre più architetture software modulari, che consentono alle compagnie aeree di integrare applicazioni di terze parti senza problemi e senza la necessità di sostituire l'hardware. Questo approccio non solo migliora la flessibilità operativa, ma estende anche il ciclo di vita di questi display, rendendoli una soluzione economicamente vantaggiosa per il settore aeronautico.
I display montati sui caschi, con un tasso di crescita annuo composto (CAGR) del 9.01%, integrano moduli micro-OLED e sistemi di visione notturna, offrendo ai piloti indicazioni di puntamento fuori asse e informazioni in realtà aumentata. Questa tecnologia, inizialmente impiegata sui caccia di quinta generazione, si sta diffondendo anche negli aerei da addestramento e a decollo verticale, ampliando la base di applicazioni. Completano la domanda i tablet multifunzione portatili per la manutenzione di linea e la simulazione di missione, che sfruttano le catene di fornitura dei consumatori ma sono sottoposti a processi di robustezza per soddisfare i requisiti di vibrazione e temperatura previsti dallo standard DO-160. Queste nicchie, nel loro complesso, espandono il mercato dei display multifunzione, diversificando al contempo i flussi di entrate al di là dei retrofit delle cabine di pilotaggio.
Analisi geografica
Mercato dei display multifunzione in Nord America
Nel 2025, il Nord America ha mantenuto la quota di mercato più elevata, pari al 34.98%, nel settore dei display multifunzione, grazie al continuo supporto del Dipartimento della Difesa degli Stati Uniti e ai cicli di conformità per l'ammodernamento imposti dalla FAA. Il rinnovamento della cabina di pilotaggio del C-17 e l'aggiornamento di mezza vita del Super Hornet della Marina statunitense prevedono entrambi display ad architettura aperta che mantengono il software disaccoppiato dall'hardware, favorendo così la concorrenza e preservando al contempo il valore per le aziende già affermate con offerte collaudate e sicure dal punto di vista informatico. Le priorità canadesi in materia di sorveglianza artica aumentano la domanda di pannelli resistenti alle basse temperature per gli aerei da pattugliamento CP-140, mentre le esportazioni automobilistiche messicane integrano cruscotti digitali per soddisfare le aspettative di infotainment negli Stati Uniti e in Europa.
Mercato dei display multifunzione nella regione Asia-Pacifico
La regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.61%, fino al 2031, grazie al raddoppio della flotta civile cinese e alla maturazione delle linee di caccia nazionali. I jet C919 e ARJ21 di COMAC integrano suite AMLCD di produzione locale per ridurre la dipendenza dalle importazioni, incrementando così la maturità della catena di approvvigionamento nazionale. I sistemi head-up e per casco del Tejas Mk2 e dell'Advanced Medium Combat Aircraft (AMC) indiano amplificano la produzione regionale di visiere OLED ad alto contrasto. Gli aggiornamenti marittimi del Giappone e lo sviluppo del KF-21 della Corea del Sud forniscono una spinta costante per il settore navale e aerospaziale, mentre le fregate di classe Hunter australiane mantengono viva l'integrazione tra difesa e marina. In tutto il Sud-est asiatico, gli aggiornamenti per la conformità ADS-B e ICAO sbloccano una domanda incrementale di display per la cabina di pilotaggio nelle flotte di aerei a fusoliera stretta più datate, moltiplicando l'impronta del mercato dei display multifunzione. [4] Direzione Generale dell'Aviazione Civile dell'India, "Roadmap di implementazione ADS-B", DGCA India, dgca.gov.in
Mercato dei display multifunzione in EMEA e Sud America
L'Europa sta adottando programmi di ammodernamento della flotta legati ai mandati SESAR, che combinano l'avionica con collegamento dati con sistemi di sorveglianza avanzati. Gli stabilimenti di assemblaggio finale di Airbus a Tolosa, Amburgo e Siviglia garantiscono la produzione di base di unità AMLCD, mentre i programmi britannici Tempest e francesi per i caccia imbarcati prevedono display OLED panoramici o di grandi dimensioni. Gli investimenti in Medio Oriente, principalmente da parte di Arabia Saudita ed Emirati Arabi Uniti, sono mirati agli appalti per caccia e navi che prevedono clausole di compensazione per l'assemblaggio locale, spingendo i fornitori globali a integrare la produzione regionale. Il Sud America e l'Africa sono in ritardo in termini di numeri assoluti, tuttavia le installazioni energetiche offshore e i centri di controllo ferroviario adottano pannelli rinforzati che aprono la strada a opportunità a lungo termine nel mercato dei display multifunzione.
Panorama competitivo
Nel 2025, i principali integratori avionici di primo livello, Collins Aerospace, Honeywell, L3Harris, Thales ed Elbit Systems, detenevano collettivamente circa il 60% del fatturato del settore aerospaziale e della difesa, sfruttando esclusive di piattaforma a lungo termine ed ecosistemi software proprietari per le missioni. Queste aziende consolidate rafforzano i margini attraverso contratti di manutenzione che garantiscono parti e documentazione tecnica per una durata di vita della cellula di 20 anni, sebbene le normative sull'architettura aperta consentano ora alle compagnie aeree e alle forze armate di richiedere separatamente l'hardware dei display dagli aggiornamenti software. Di conseguenza, i fornitori di secondo livello sfruttano pannelli commerciali standard e toolkit software flessibili per accaparrarsi programmi di retrofit di nicchia nell'aviazione generale, esercitando così una pressione sui prezzi nel mercato dei display multifunzione.
I settori automobilistico e marittimo rimangono più frammentati, con assemblatori regionali di pannelli, marchi di elettronica di consumo e aziende specializzate in display rinforzati che competono principalmente sulla configurabilità dei fattori di forma e sulla rapidità di consegna. Il peso normativo è minore, sebbene la crescente insistenza sugli standard di sicurezza informatica ISO 21434 stia rafforzando i requisiti di ingresso che finiranno per rispecchiare quelli del settore aerospaziale. Le cinesi BOE e TCL CSOT sfruttano la capacità produttiva interna per aggiudicarsi contratti di esportazione, mentre i produttori coreani, giapponesi e taiwanesi si diversificano con linee pilota di micro-LED, posizionandosi per la futura diffusione su larga scala dei display emissivi.
La corsa alla proprietà intellettuale ora ruota attorno a firmware sicuri dal punto di vista informatico, hardware anti-manomissione e algoritmi di fusione dati in tempo reale, piuttosto che alla sola densità di pixel. I brevetti depositati nel 2024 da Collins Aerospace sui sistemi di rilevamento delle intrusioni e lo stack di microcontrollori con avvio sicuro di Thales sono conformi ai recenti requisiti RTCA DO-326A e DO-356A, rafforzando le offerte di piattaforme che privilegiano la resilienza informatica. Al contrario, i nuovi operatori utilizzano sistemi operativi open source abbinati a pannelli ottimizzati in termini di costi per offrire prezzi inferiori rispetto ai concorrenti, soprattutto nei segmenti di aviazione industriale e ricreativa a bassa criticità, ampliando così il campo competitivo del mercato dei display multifunzione.
Leader del settore dei display multifunzione
Barco NV
Collins Aerospaziale (RTX Corporation)
Honeywell International Inc.
Garmin Ltd.
Gruppo Thales
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Collins Aerospace si è aggiudicata un contratto da 180 milioni di dollari per la fornitura di display touchscreen di nuova generazione per la cabina di pilotaggio degli F/A-18E/F Super Hornet della Marina statunitense, nell'ambito del programma di ammodernamento di mezza vita, con consegne a partire dal 2027.
- Febbraio 2026: Garmin ha presentato il sistema di cabina di pilotaggio integrato G3000 Prime per jet privati di medie e grandi dimensioni, dotato di display a visione sintetica da 14 pollici e funzionalità di discesa automatica di emergenza.
- Gennaio 2026: Elbit Systems si è aggiudicata un ordine da 120 milioni di dollari da un ministero non specificato della regione Asia-Pacifico per sistemi di visualizzazione montati su caschi da combattimento, con consegne previste tra il 2027 e il 2029.
- Dicembre 2025: Honeywell ha stretto una partnership con Mitsubishi Heavy Industries per sviluppare congiuntamente display ad architettura aperta per la cabina di pilotaggio del caccia giapponese FX, con i primi prototipi previsti per il 2028.
Ambito del rapporto sul mercato globale dei display multifunzione
Il mercato dei display multifunzione (MFD) è l'industria globale che progetta, sviluppa, produce e integra sistemi di visualizzazione avanzati in grado di consolidare e presentare molteplici flussi di informazioni su un unico schermo, migliorando la consapevolezza situazionale, il monitoraggio e il controllo. Questi display sono ampiamente utilizzati su diverse piattaforme, come quelle aeree, terrestri, navali, spaziali e sui veicoli aerei senza pilota (UAV), consentendo agli operatori di accedere in tempo reale a dati critici, tra cui navigazione, comunicazione, diagnostica e parametri specifici della missione.
Il rapporto sul mercato dei display multifunzione è segmentato per piattaforma (aerea, terrestre, navale, spaziale e UAV), tecnologia (LCD/AMLCD, LED/TFT, OLED/QD-OLED, MiniLED e MicroLED), settore di utilizzo finale (aerospaziale e difesa, automobilistico, marittimo, industriale ed energetico e altri settori di utilizzo finale), dimensioni del display (inferiori a 5 pollici, da 5 a 10 pollici, da 10 a 15 pollici e superiori a 15 pollici), tipo di sistema (display di volo elettronici, display head-up, display montati su casco e MFD portatili/maniferi) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Aerotrasportato |
| Terrestri (Motori e Veicoli) |
| . |
| Spazio e UAV |
| LCD / AMLCD |
| LED / TFT |
| OLED / QD-OLED |
| MiniLED e MicroLED |
| Aerospazio e Difesa |
| Automotive |
| Marittimo |
| Industriale ed energetico |
| Altri settori di uso finale |
| Meno di 5 pollici |
| 5-10 pollici |
| 10-15 pollici |
| Maggiore di 15 pollici |
| Display elettronici di volo |
| Display head-up |
| Display montati sul casco |
| MFD portatili/portatili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per piattaforma | Aerotrasportato | |
| Terrestri (Motori e Veicoli) | ||
| . | ||
| Spazio e UAV | ||
| Per tecnologia | LCD / AMLCD | |
| LED / TFT | ||
| OLED / QD-OLED | ||
| MiniLED e MicroLED | ||
| Per settore di utilizzo finale | Aerospazio e Difesa | |
| Automotive | ||
| Marittimo | ||
| Industriale ed energetico | ||
| Altri settori di uso finale | ||
| Per dimensione del display | Meno di 5 pollici | |
| 5-10 pollici | ||
| 10-15 pollici | ||
| Maggiore di 15 pollici | ||
| Per tipo di sistema | Display elettronici di volo | |
| Display head-up | ||
| Display montati sul casco | ||
| MFD portatili/portatili | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei display multifunzione?
Il mercato dei display multifunzione ha raggiunto un valore di 24.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 35.53 miliardi di dollari entro il 2031.
Con che rapidità sta crescendo la domanda di display spaziali e per droni?
Si prevede che le applicazioni spaziali e dei droni cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.68%, grazie ai lanci di costellazioni satellitari e all'adozione di droni autonomi.
Quale segmento tecnologico sta crescendo più rapidamente all'interno dei display per cabine di pilotaggio?
I pannelli OLED e QD-OLED guidano la crescita con un CAGR dell'8.91%, trainati dalle elevate esigenze di contrasto richieste nei cruscotti delle auto di lusso e nelle cabine di pilotaggio militari di nuova generazione.
Perché le manifestazioni marittime stanno diventando sempre più importanti?
Le direttive dell'Organizzazione Marittima Internazionale (IMO) relative alle carte elettroniche e alle sovrapposizioni di navigazione in realtà aumentata determinano una crescita annua composta (CAGR) dell'8.88% nelle installazioni di display marittimi entro il 2031.
Chi detiene la quota maggiore di contratti per i display nelle cabine di pilotaggio?
I display elettronici di volo rimangono la tipologia di sistema più diffusa, rappresentando il 41.76% del fatturato del 2025, forniti principalmente da Collins Aerospace, Honeywell e L3Harris.
Quale regione registrerà la crescita più rapida entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.61% grazie alla flotta civile in espansione della Cina, ai programmi indiani di sviluppo di aerei da combattimento e ai piani di modernizzazione marittima del Giappone.


