

Dimensioni e quota del mercato Multi Cloud
Panoramica di mercato
| Periodo di studio | 2025 - 2031 |
|---|---|
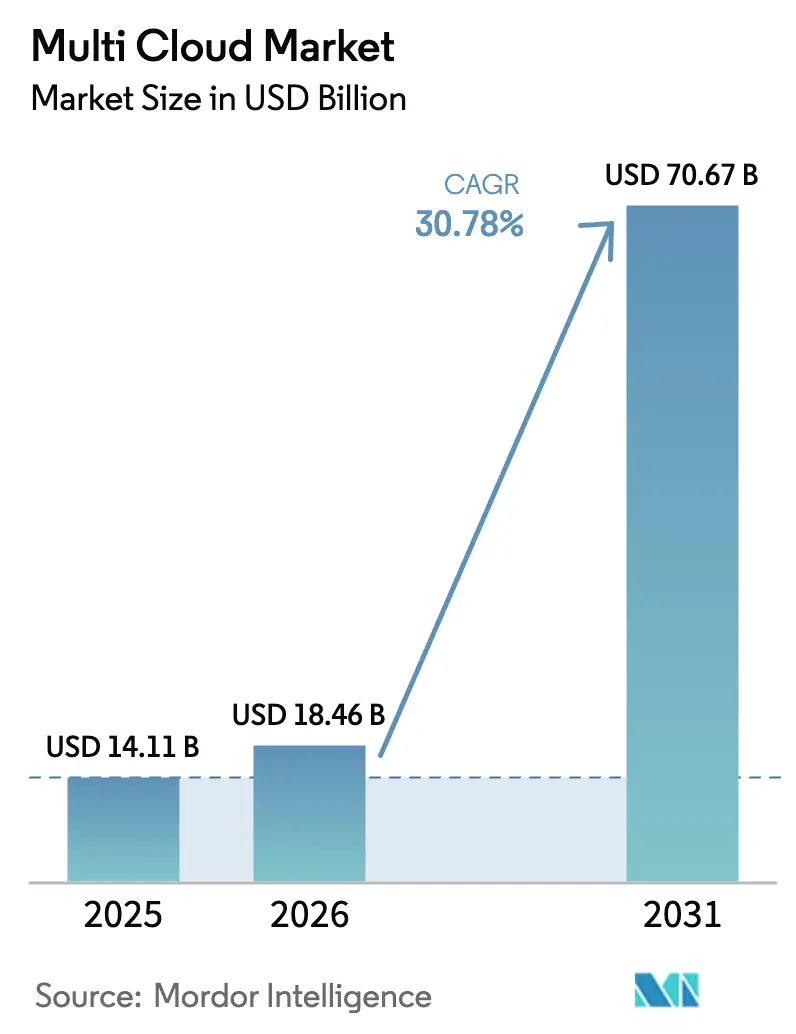
| Dimensione del mercato (2026) | 18.46 miliardo di dollari |
| Dimensione del mercato (2031) | 70.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 30.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
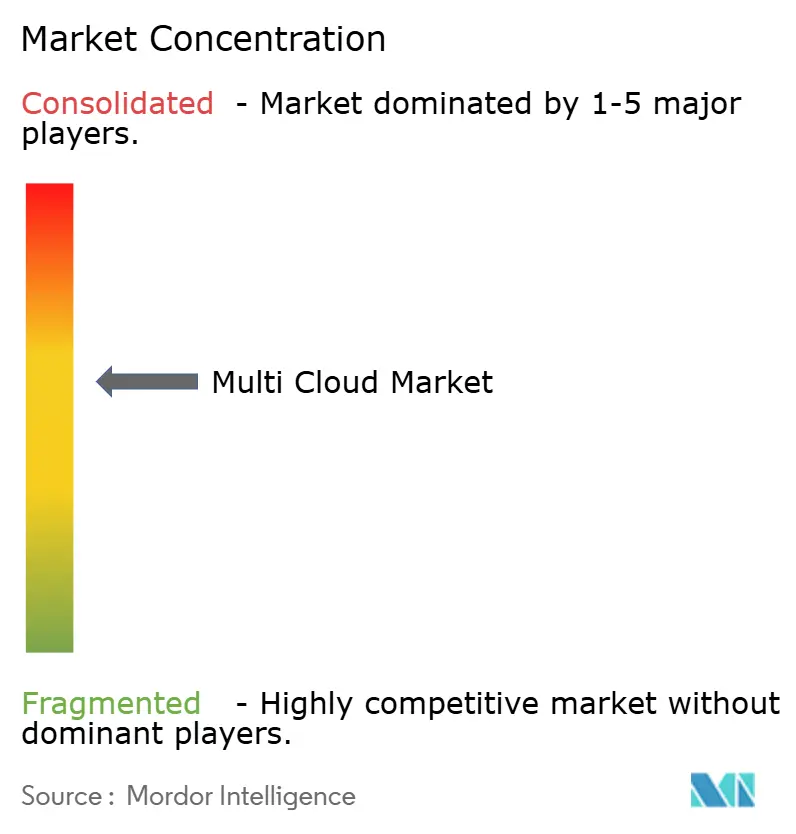
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Multi Cloud di Mordor Intelligence
Il mercato multi-cloud aveva un valore di 14.11 miliardi di dollari nel 2025 e si prevede che crescerà da 18.46 miliardi di dollari nel 2026 a 70.67 miliardi di dollari entro il 2031, con un CAGR del 30.78% durante il periodo di previsione (2026-2031). L'andamento della spesa riflette il passaggio dalla semplice diversificazione dei fornitori all'orchestrazione coordinata dei carichi di lavoro, che valuta costi, prestazioni e sovranità dei dati. Le normative sul cloud sovrano nell'Unione Europea e in Medio Oriente, gli ingenti budget federali statunitensi per il cloud e l'allocazione di servizi attenta alle emissioni di carbonio accelerano la domanda di piattaforme. I motori di intelligenza artificiale che ridimensionano e ridistribuiscono i carichi di lavoro in tempo reale riducono le spese per il cloud a doppia cifra, migliorando al contempo la latenza e la disponibilità. Anche gli ecosistemi dei fornitori si evolvono: gli hyperscaler integrano funzionalità di gestione nelle loro infrastrutture, mentre gli specialisti indipendenti aggiungono una governance basata su policy che funziona tra i diversi fornitori. La carenza di competenze persiste, ma i partner di servizi gestiti e l'automazione compensano il divario di talenti.
Punti chiave del rapporto
- Per tipologia di impresa, le grandi imprese erano in testa con il 67.05% della quota di mercato multi-cloud nel 2025, mentre le piccole e medie imprese sono destinate a crescere a un CAGR del 34.10% entro il 2031.
- In base al modello di distribuzione, le configurazioni ibride hanno conquistato una quota di fatturato del 55.88% del mercato multi-cloud nel 2025 e si prevede che cresceranno a un CAGR del 37.95% entro il 2031.
- In base al settore di utilizzo finale, nel 2025 il settore BFSI deteneva una quota del 22.10% del mercato multi-cloud, mentre si prevede che l'assistenza sanitaria e le scienze della vita cresceranno a un CAGR del 37.10% entro il 2031.
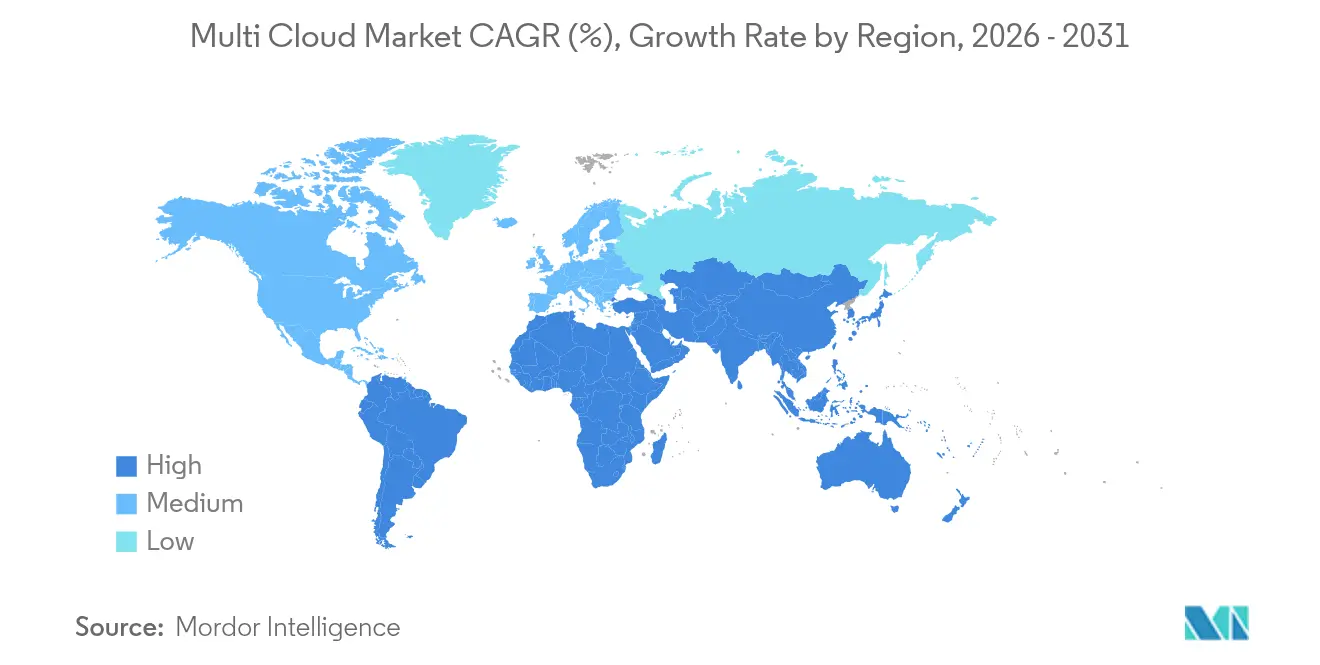
- Per regione, l'Asia-Pacifico è l'area geografica in più rapida crescita con un CAGR del 36.95% entro il 2031, mentre il Nord America rimane il maggiore contributore di fatturato con il 34.75% nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del multi-cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida prevenzione del lock-in del fornitore | + 8.5% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Domanda di architetture di disaster recovery cloud-native | + 6.2% | Globale, concentrato nei settori BFSI e sanitario | A breve termine (≤ 2 anni) |
| Motori di posizionamento del carico di lavoro basati sull'intelligenza artificiale | + 7.8% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Mandati di cloud sovrano nei settori regolamentati (UE, ME) | + 5.4% | Europa e Medio Oriente, espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ottimizzazione delle tariffe di interconnessione Hyperscaler | + 4.7% | Globale, con attenzione alle regioni ad alto traffico | A breve termine (≤ 2 anni) |
| Requisiti di orchestrazione consapevoli delle emissioni di carbonio | + 3.2% | UE e Nord America, espansione globale | A lungo termine (≥ 4 anni) |
| Rapida prevenzione del lock-in del fornitore | + 8.5% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida prevenzione del lock-in del fornitore
Le aziende stanno riscrivendo le politiche di approvvigionamento per garantire che nessun singolo fornitore controlli i carichi di lavoro critici. La portabilità dell'abbonamento tra Azure e le infrastrutture VMware on-premise illustra il nuovo approccio, offrendo ai team maggiore potere contrattuale nelle trattative sui prezzi e resilienza durante le interruzioni del fornitore. [1] Broadcom Press Room, “VMware Cloud Foundation Subscription Portability,” broadcom.com Le console cloud-agnostic che mascherano le interfacce proprietarie consentono agli sviluppatori di ridistribuire le applicazioni senza refactoring, abbassando le barriere al passaggio e incoraggiando offerte competitive tra gli hyperscaler.
Domanda di architetture di disaster recovery cloud-native
Gli obblighi di zero downtime negli ambienti finanziari e sanitari stanno spostando i modelli di ripristino dai backup notturni alla replica continua su più cloud. Le istituzioni ora replicano i database quasi in tempo reale e gestiscono il failover automatico tramite script che riduce gli obiettivi di ripristino a pochi minuti. Questo modello protegge le aree regionali dalle interruzioni e soddisfa le esigenze degli enti regolatori che si aspettano siti secondari dimostrabili.
Motori di posizionamento del carico di lavoro basati sull'intelligenza artificiale
Gli scheduler basati su machine learning analizzano l'utilizzo storico, i prezzi spot, la latenza e l'intensità di carbonio prima di selezionare una destinazione per ogni job. Gli algoritmi TOPSIS avanzati in esecuzione su Kubernetes riducono i tempi di risposta fino al 36% e dimezzano la produttività, dimostrando il valore del posizionamento predittivo. Le aziende registrano tagli alla spesa del 15-25% poiché i motori dimensionano correttamente le istanze e spostano i job batch in regioni a basso costo durante le ore di minore attività.
Mandati di cloud sovrano nei settori regolamentati
Le autorità di regolamentazione europee e mediorientali ora richiedono che i dati critici rimangano entro i confini nazionali, costringendo le aziende multinazionali a creare zone cloud delimitate da regioni. Azure Government e AWS GovCloud rispondono con infrastrutture isolate certificate per i carichi di lavoro del settore pubblico. [2] Bacancy Technology Analysts, “Sovereign Cloud Trends 2025,” bacancytechnology.com Le aziende suddividono gli stack: i dati regolamentati risiedono in cloud sovrani locali, mentre i livelli dell'esperienza del cliente vengono eseguiti in regioni globali per scalare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza persistente di competenze nel pool di talenti SRE multi-cloud | -4.8% | Globale, acuto nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Posture di sicurezza incoerenti tra i cloud | -3.2% | Globale, concentrato nei settori regolamentati | A breve termine (≤ 2 anni) |
| Imprevedibilità crescente delle tariffe di uscita | -2.7% | Globale, ad alto impatto nei settori ad alta intensità di dati | A breve termine (≤ 2 anni) |
| Portabilità limitata del carico di lavoro per i monoliti legacy | -2.1% | Nord America e UE, industrie tradizionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza persistente di competenze nel pool di talenti SRE multi-cloud
Il sessantadue percento delle aziende segnala competenze inadeguate in materia di IA e cloud e il 41% non riesce ad assumere un numero sufficiente di ingegneri qualificati, gonfiando gli stipendi e allungando i tempi dei progetti. [3] SoftwareOne Cloud Advisory, “2025 Cloud Skills Survey,” softwareone.com I fornitori di servizi gestiti e i programmi di riqualificazione attenuano la pressione, ma non possono compensare completamente il divario globale, soprattutto nelle economie emergenti.
Posture di sicurezza incoerenti tra i cloud
Ogni fornitore applica modelli di identità, strumenti di logging e piani di controllo unici, costringendo i team di sicurezza a destreggiarsi tra più dashboard. Tre quarti delle aziende ammettono che un insieme eterogeneo di strumenti lascia punti ciechi che gli aggressori sfruttano. Le piattaforme consolidate di protezione delle applicazioni cloud native promettono sollievo, sebbene la complessità dell'integrazione ne limiti l'adozione a breve termine.
Analisi del segmento
Per tipo di impresa: le PMI accelerano la democratizzazione della piattaforma
Le piccole e medie imprese rappresentano la fascia in più rapida crescita, con un CAGR del 34.10% fino al 2031. Le console SaaS e i servizi gestiti a prezzi accessibili aprono la governance di livello enterprise ai team IT con risorse limitate, riducendo la barriera tecnica un tempo associata ai patrimoni multi-provider. Si prevede che le dimensioni del mercato multi-cloud per le PMI cresceranno rapidamente, poiché i pacchetti chiavi in mano includono analisi dei costi, automazione delle policy e migrazioni con un solo clic. I partner di servizi gestiti forniscono competenze su richiesta, consentendo alle PMI di sperimentare l'ottimizzazione dell'intelligenza artificiale senza dover assumere personale esperto in SRE.
Le grandi aziende continuano a consolidare i ricavi perché le loro risorse si estendono su cloud pubblici, cluster on-premise e centinaia di nodi edge distribuiti. Queste organizzazioni sperimentano profiler basati sull'intelligenza artificiale che rielaborano i monoliti durante la migrazione e ottimizzano l'allocazione delle risorse di ora in ora. Influenzano le roadmap di prodotto e gli enti di standardizzazione, guidando gli strumenti che in seguito vengono distribuiti alle aziende più piccole. La complessità dell'integrazione e il debito legacy ne frenano la crescita, ma i loro budget garantiscono una spesa sostenuta per la piattaforma, mantenendo il mercato multi-cloud in un ciclo di innovazione.
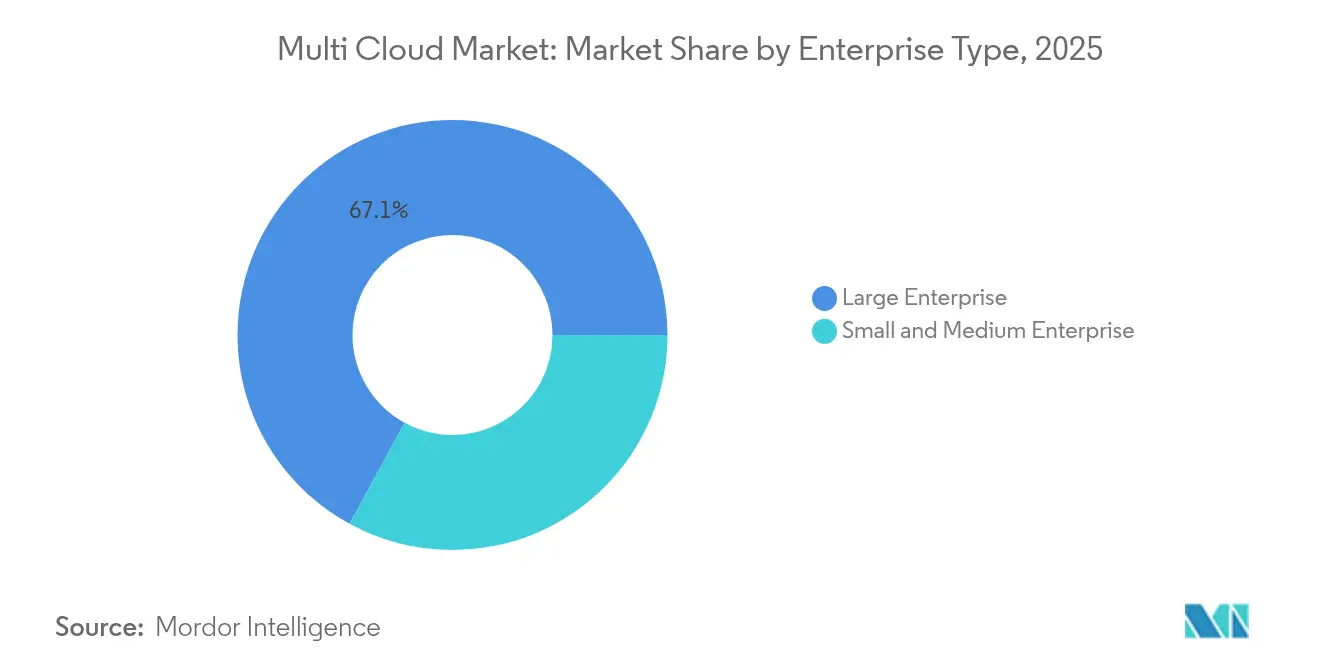
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di distribuzione: i modelli ibridi comandano una doppia leadership
Le topologie ibride hanno conquistato il 55.88% della quota di mercato multi-cloud nel 2025 e hanno registrato l'espansione più rapida, con un CAGR del 37.95%. Le aziende collocano risorse critiche per la latenza o regolamentate in siti on-premise o di colocation, mentre distribuiscono analisi o carichi web stagionali in aree pubbliche. I connettori automatizzati ora rendono invisibile il confine, consentendo ai team di spostare la capacità senza intervento manuale.
Le implementazioni di cloud pubblico continuano ad espandersi con il moltiplicarsi delle certificazioni di conformità dei provider. I cloud privati mantengono la loro presenza laddove hardware personalizzato, controlli sovrani o throughput deterministico sono essenziali. Lo spettro converge verso un piano di controllo unificato che individua e gestisce qualsiasi endpoint, un obiettivo di progettazione evidenziato dai fornitori di backup che integrano la visibilità ibrida su snapshot, replica e mobilità dei carichi di lavoro.
Per settore di utilizzo finale: l'assistenza sanitaria detta il ritmo della crescita
I settori sanitario e delle scienze biologiche sono sulla buona strada per un CAGR del 37.10% entro il 2031. I fornitori di cartelle cliniche elettroniche migrano verso infrastrutture multiregionali che garantiscono tempi di attività e soddisfano i requisiti di residenza. I modelli di intelligenza artificiale per la diagnostica richiedono cluster GPU che spesso superano i limiti dei data center ospedalieri, quindi i provider delegano tali attività agli acceleratori cloud, mantenendo gli identificatori sensibili su nodi privati.
BFSI detiene il maggiore fatturato con una quota del 22.10%, avendo adottato in anticipo il multi-cloud per il disaster recovery e la resilienza del trading algoritmico. Pipeline di integrazione continua, analisi del rischio e app rivolte al cliente vengono distribuite a diversi provider per soddisfare le normative in materia di latenza e regolamentazione. Seguono il settore retail e manifatturiero, che integra la telemetria IoT in gateway edge connessi a hub analitici ottimizzati a livello regionale.
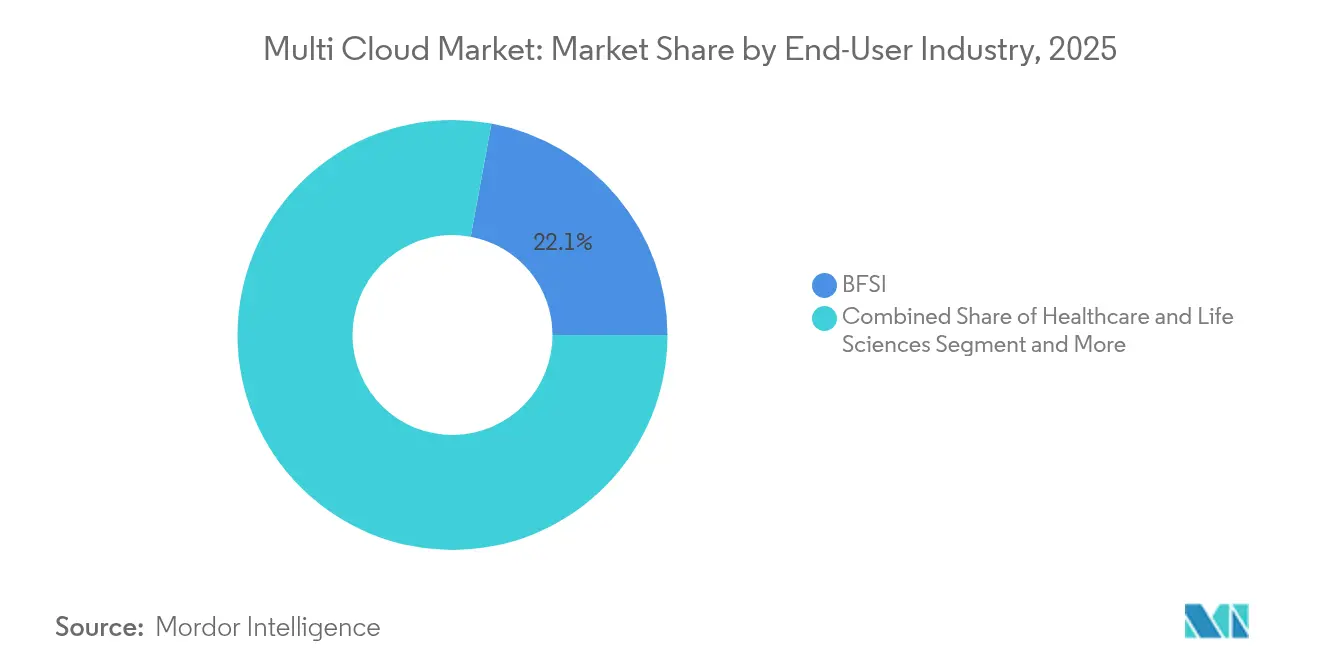
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha contribuito al 34.75% del fatturato del 2025, dopo anni di investimenti federali e aziendali. Il solo governo degli Stati Uniti ha stanziato 8.3 miliardi di dollari per il cloud nell'anno fiscale 2025, spingendo appaltatori e integratori ad aggiornare le competenze di orchestrazione. Le aziende di servizi finanziari, media e tecnologia hanno sviluppato patrimoni multi-cloud ben governati, sfruttando una solida base di competenze e una ricca rete di interconnessione. Il Canada applica controlli sulla sovranità dei dati che favoriscono le distribuzioni ibride, mentre il boom del near-shoring in Messico aumenta la domanda di coordinamento cloud transfrontaliero.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 36.95%. La spesa per le infrastrutture cloud della Cina ha raggiunto i 9.2 miliardi di dollari nel 2024, con l'avvio da parte degli operatori nazionali di regioni ottimizzate per l'intelligenza artificiale. Le iniziative indiane sui beni pubblici digitali portano online i carichi di lavoro governativi e creano la necessità a valle di piani di controllo multicloud sovrani. Giappone e Corea del Sud abbinano la produzione avanzata ad analisi in tempo reale che abbracciano regioni nazionali e globali, richiedendo una logica di posizionamento precisa dello scheduler.
L'Europa cresce costantemente, mentre le autorità di regolamentazione premono per garanzie sui dati a livello locale. Germania, Regno Unito e Francia implementano nodi sovrani che instradano localmente set di dati regolamentati, continuando a sfruttare cloud globali per analisi burst. I fornitori rispondono con etichette di "cloud affidabile", percorsi di accesso verificati e deposito di chiavi di crittografia detenute dal cliente. Il Medio Oriente rispecchia questo modello, aggiungendo capacità sovrane a nuove regioni iperscalabili ancorate a framework cloud governativi.
Panorama competitivo
Il mercato multi-cloud presenta una frammentazione di medio livello. VMware combina virtualizzazione, analisi dei costi e dashboard di sostenibilità. Microsoft, AWS e Google integrano la governance cross-cloud nelle loro suite, con l'obiettivo di mantenere i carichi di lavoro all'interno dei loro ecosistemi più ampi. I fornitori di nicchia si differenziano in base alla profondità: Flexera si concentra sulla conformità delle licenze, CoreStack sull'automazione delle policy e CloudBolt sul self-service basato su template.
Il consolidamento strategico accelera. IBM ha concluso un accordo da 6.4 miliardi di dollari con HashiCorp, integrando Terraform e Vault nel suo catalogo di automazione e segnalando la domanda di un'infrastruttura integrata come codice con impostazioni di sicurezza predefinite. Hewlett Packard Enterprise ha acquisito Morpheus Data per arricchire la sua piattaforma GreenLake, mentre Cisco ha aggiunto CloudBolt per migliorare la gestione a singolo pannello. Anche i round di finanziamento rimangono attivi: CloudZero ha ottenuto 56 milioni di dollari per espandere l'ottimizzazione dei costi basata sull'intelligenza artificiale.
Le mosse orizzontali includono le dichiarazioni di VMware sulla sostenibilità, secondo cui il suo stack di virtualizzazione ha aiutato gli utenti a evitare 1.2 miliardi di tonnellate di emissioni di carbonio, offrendo un elemento di differenziazione ecologico. Gli hyperscaler eliminano i costi di interconnessione durante le finestre promozionali, incoraggiando le architetture multi-regione ma concentrando i carichi di lavoro sui propri fabric. Nel complesso, gli acquirenti valutano l'ampiezza dell'ecosistema, la profondità dell'automazione e le funzionalità di reporting delle emissioni di carbonio nella scelta di una piattaforma.
Leader del settore Multi Cloud
Dell Technologies Inc.
Microsoft Corp.
IBM Corp.
VMware Inc.
Oracle Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: IBM conclude l'acquisizione di HashiCorp per 6.4 miliardi di dollari, aggiungendo Terraform e Vault alla suite di automazione del cloud ibrido di IBM.
- Agosto 2024: Hewlett Packard Enterprise acquisisce Morpheus Data, integrando l'orchestrazione multicloud e FinOps in GreenLake.
- Gennaio 2025: Google Cloud completa l'acquisto di CloudSimple, ampliando Anthos con funzionalità di migrazione VMware.
- Ottobre 2024: Cisco ha finalizzato l'acquisizione di CloudBolt Software, migliorando la governance e l'ottimizzazione dei costi all'interno di Cisco Intersight.
Ambito del rapporto sul mercato globale del multicloud
Multicloud (scritto anche multi-cloud o multi cloud) descrive una strategia in cui le aziende sfruttano più servizi di cloud computing da diversi fornitori pubblici, tutti integrati in un'architettura unificata ed eterogenea. Questa strategia non solo rafforza le capacità dell'infrastruttura cloud, ma ottimizza anche i costi associati. Inoltre, comprende la distribuzione di risorse cloud, software, applicazioni e altro ancora su vari ambienti di cloud hosting. In genere, un'architettura multicloud impiega due o più cloud pubblici insieme a diversi cloud privati. L'obiettivo principale di questa configurazione multicloud è ridurre la dipendenza da un singolo fornitore cloud, mitigando efficacemente il rischio di vendor lock-in.
Il rapporto riguarda le aziende multi-cloud e il mercato è segmentato per distribuzione (pubblica, privata, ibrida), per settore dell'utente finale (BFSI, sanità, produzione, vendita al dettaglio ed e-commerce, governo e difesa, energia e servizi di pubblica utilità, altro settore dell'utente finale), per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Grande impresa |
| Piccola e media impresa |
| Pubblico |
| Privata |
| BFSI |
| Sanità e scienze della vita |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| IT e telecomunicazioni |
| Governo e settore pubblico |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di impresa | Grande impresa | ||
| Piccola e media impresa | |||
| Per tipo di distribuzione | Pubblico | ||
| Privata | |||
| Per settore degli utenti finali | BFSI | ||
| Sanità e scienze della vita | |||
| Vendita al dettaglio ed e-commerce | |||
| Produzione | |||
| IT e telecomunicazioni | |||
| Governo e settore pubblico | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato multi-cloud?
Il mercato multi-cloud è valutato a 18.46 miliardi di dollari nel 2026.
Quanto velocemente si prevede che crescerà il mercato multi-cloud?
Si prevede che crescerà a un CAGR del 30.78%, raggiungendo i 70.67 miliardi di USD entro il 2031.
Quale modello di distribuzione è leader sul mercato?
Le architetture ibride sono leader con una quota di fatturato del 55.88% e la traiettoria di crescita più elevata con un CAGR del 37.95%.
Quale segmento industriale sta crescendo più rapidamente?
I settori dell'assistenza sanitaria e delle scienze della vita registrano la crescita più rapida, con un CAGR previsto del 37.10% fino al 2031.
Qual è il mercato regionale più grande?
Il Nord America detiene la quota maggiore, pari al 34.75% del fatturato del 2025, trainato dagli investimenti del settore pubblico e delle imprese.


