

Dimensioni e quota di mercato delle borse mortuarie
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.89 miliardo di dollari |
| Dimensione del mercato (2031) | 2.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.31% CAGR |
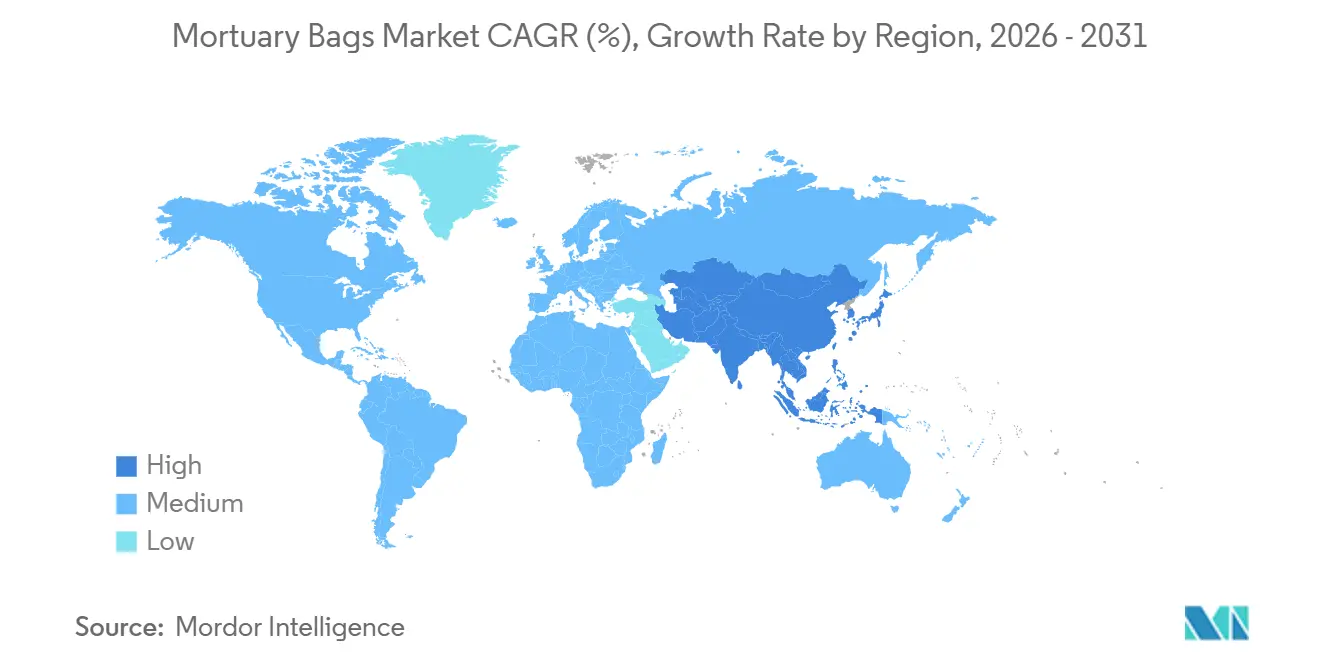
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
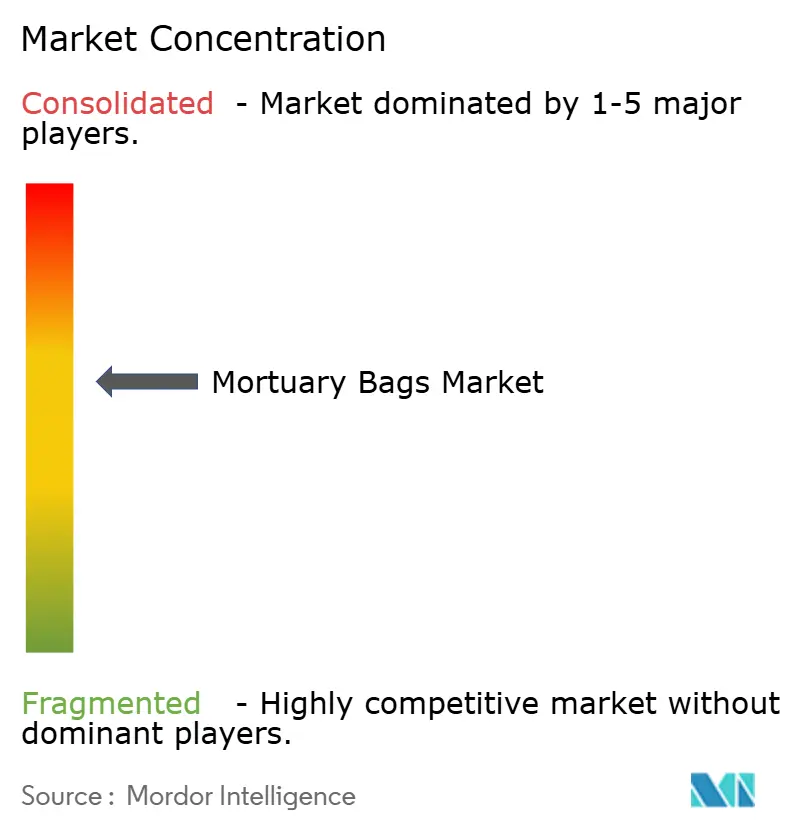
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle borse mortuarie di Mordor Intelligence
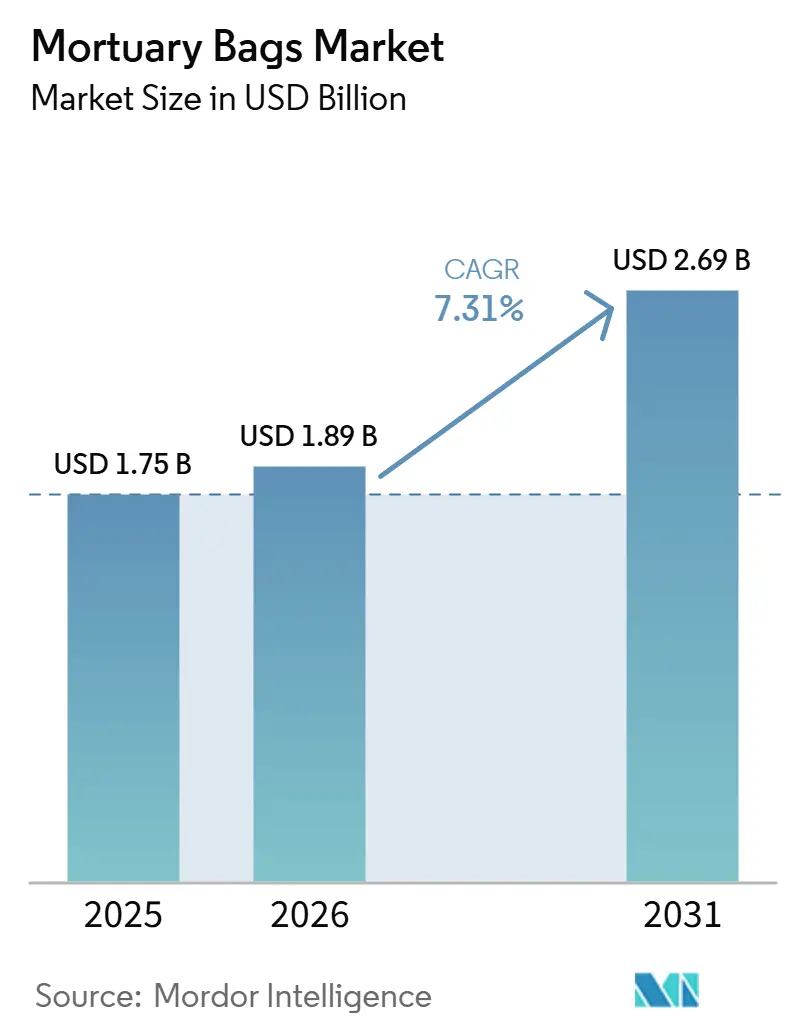
Si prevede che il mercato dei sacchi mortuari crescerà da 1.75 miliardi di dollari nel 2025 e 1.89 miliardi di dollari nel 2026 a 2.69 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.31% tra il 2026 e il 2031.
La crescente domanda deriva da una combinazione di invecchiamento globale, focolai intermittenti di malattie infettive e normative più severe sui rischi biologici che richiedono a ospedali, obitori e agenzie di risposta alle emergenze di aggiornare le scorte di contenimento [1] Occupational Safety and Health Administration, “Bloodborne Pathogens Standard,” osha.gov . L'innovazione continua dei materiali, esemplificata dai polimeri biodegradabili e privi di PFAS, sta ampliando i cicli di sostituzione, mentre la tracciabilità abilitata da RFID e gli strumenti di stoccaggio predittivo migliorano la visibilità operativa per le strutture ad alta produttività. I programmi di preparazione alle catastrofi, come le unità di obitorio portatili della FEMA, stanno stimolando l'interesse per sacchetti resistenti ai liquidi e ad alta resistenza che rimangono stabili anche dopo una refrigerazione prolungata [2] United Nations Department of Economic and Social Affairs, “World Population Prospects 2024 Revision,” un.org . Nel frattempo, le oscillazioni dei prezzi delle resine di polietilene e PVC aumentano il rischio di gestione dei costi, spingendo i principali produttori a perseguire contratti di fornitura a lungo termine e strategie di copertura. La combinazione di pressione demografica, esigenze di sostenibilità e adozione tecnologica pone il mercato dei sacchi mortuari in una posizione favorevole per una crescita costante a una cifra media fino al 2031.
Punti chiave del rapporto
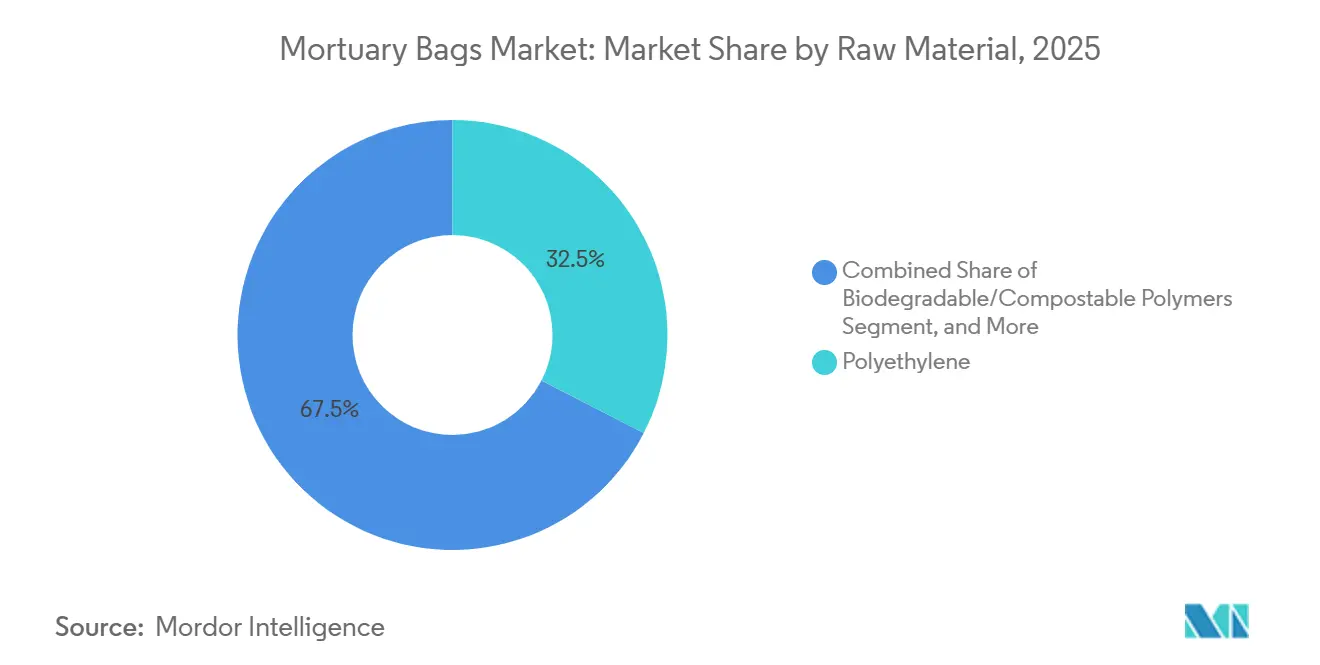
- Per materia prima, nel 2025 il polietilene ha dominato il mercato dei sacchi mortuari con il 32.55%; i polimeri biodegradabili e compostabili sono destinati a crescere a un CAGR del 9.25% entro il 2031.
- In base alle dimensioni, nel 2025 il segmento degli adulti ha conquistato una quota del 46.53% del mercato delle sacche mortuarie, mentre si prevede che le varianti bariatriche cresceranno a un CAGR dell'8.85% tra il 2026 e il 2031.
- In termini di peso, i modelli standard rappresentavano il 39.23% del mercato delle sacche mortuarie nel 2025; le offerte per carichi pesanti stanno aumentando a un CAGR dell'8.55% fino al 2031 grazie agli acquisti per la risposta alle catastrofi.
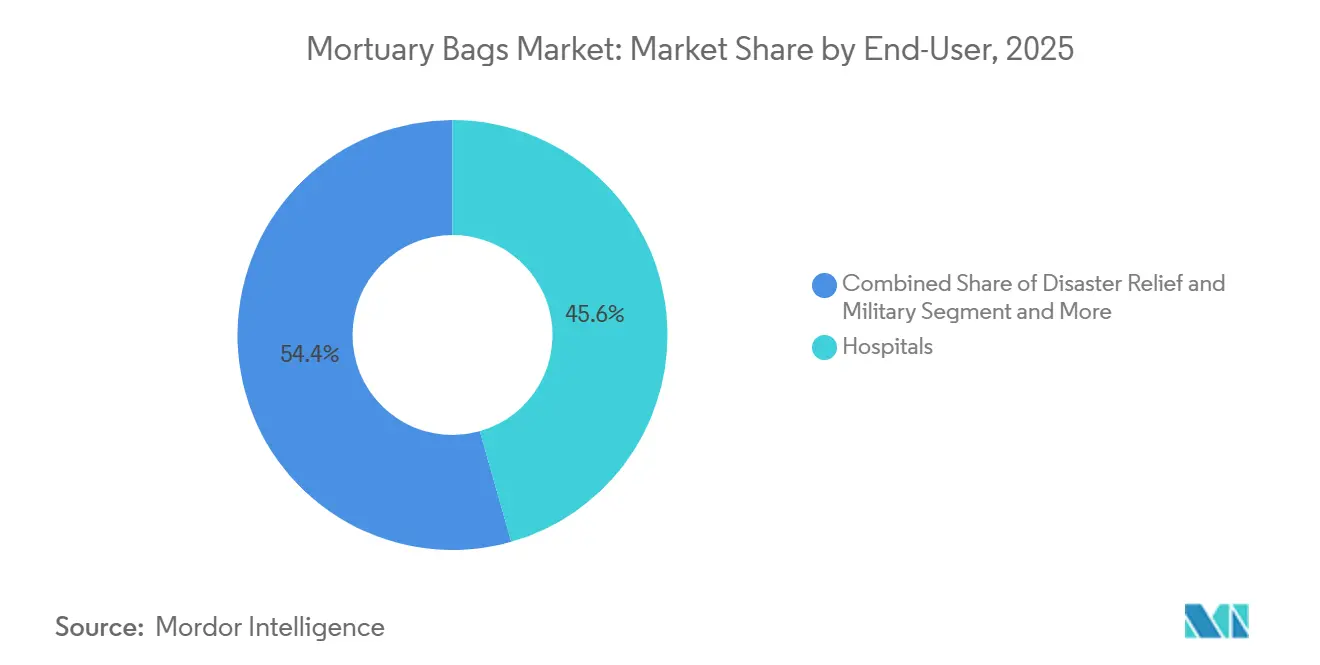
- In base all'utente finale, nel 2025 gli ospedali hanno dominato il 45.63% del mercato delle sacche mortuarie, mentre i canali militari e di soccorso in caso di calamità hanno registrato la crescita più elevata, con un CAGR del 7.85% fino al 2031.
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 32.13% nel 2025, mentre l'Asia-Pacifico è destinata a registrare il CAGR più rapido, pari all'8.51%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle sacche mortuarie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza delle epidemie di malattie infettive | + 1.8% | Africa subsahariana, Asia meridionale, ricaduta globale | A breve termine (≤ 2 anni) |
| Invecchiamento della popolazione globale e maggiore mortalità | + 2.1% | Nord America, Europa, Asia orientale | A lungo termine (≥ 4 anni) |
| Norme più severe sui rischi biologici nella manipolazione dei cadaveri | + 1.5% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Adozione di soluzioni di tracciabilità abilitate RFID | + 0.6% | Nord America, Europa, hub selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Richiesta di sacchi per cadaveri biodegradabili ed ecocompatibili | + 1.0% | Europa, Nord America, Australia | A lungo termine (≥ 4 anni) |
| Digitalizzazione della catena di approvvigionamento ospedaliera e stoccaggio predittivo | + 0.7% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza delle epidemie di malattie infettive
Le recrudescenze regionali di Ebola e Marburg rafforzano la necessità di soluzioni a doppio sacco a tenuta stagna che soddisfino la resistenza alla penetrazione del sangue ISO 16604 [3] Organizzazione Mondiale della Sanità, “Disease Commodity Packages,” who.int . Le linee guida del 2024 dei Centri per il controllo e la prevenzione delle malattie impongono doppi strati di contenimento ed un'etichettatura esplicita dei rischi biologici, aumentando istantaneamente il consumo di sacchi per caso. I team di approvvigionamento nell'Africa subsahariana ora predispongono i sacchi in prossimità dei focolai, causando picchi di volume rapidi e a breve termine che si propagano lungo le catene di approvvigionamento globali. I produttori in grado di certificare tempi di consegna rapidi e sigilli conformi sono i primi in fila per i contratti di emergenza, a sostegno di un notevole aumento nel mercato dei sacchi mortuari. Il premio assegnato ai materiali conformi consolida il potere di determinazione dei prezzi a breve termine per i fornitori con economie di scala.
Invecchiamento della popolazione globale e maggiore mortalità
Le proiezioni delle Nazioni Unite stimano i decessi in tutto il mondo a 61 milioni nel 2025 e a 82 milioni nel 2050, un'impennata dovuta all'invecchiamento demografico e alla maggiore prevalenza di malattie croniche. Nord America ed Europa prevedono che un cittadino su quattro avrà 65 anni o più entro il 2030, il che farà aumentare la domanda di base di articoli monouso per la gestione delle salme. Le pompe funebri e gli ospedali hanno risposto firmando accordi quadro pluriennali con clausole di aumento dei prezzi, bloccando volumi garantiti che stabilizzano il mercato delle sacche mortuarie. L'aumento dell'obesità tra gli anziani si riflette direttamente sulle dimensioni dei pazienti bariatrici, combinando cambiamenti demografici e di mix di prodotti. Nell'orizzonte di previsione, la costante escalation della mortalità fornisce una base duratura per le decisioni dei produttori di espansione della capacità produttiva.
Norme più severe sui rischi biologici nella manipolazione dei cadaveri
L'emendamento del 2024 dell'Unione Europea alla Direttiva 2000/54/CE richiede sacche a tenuta stagna e codificate a colori per qualsiasi caso sospetto di infezione, complete di documentazione di tracciabilità. Lo standard OSHA sui patogeni trasmissibili per via ematica promuove una conformità analoga nelle strutture di terapia intensiva statunitensi, favorendo la rapida adozione di opzioni in polietilene multistrato al posto dei tradizionali modelli in PVC. Le autorità australiane ora impongono maniglie rinforzate per i resti bariatrici di peso superiore a 250 kg, ampliando il valore indirizzabile per unità. Sebbene i programmi di adozione locali varino, i team di approvvigionamento in tutto il mondo hanno iniziato a riscrivere le specifiche tecniche per allinearle a quelle delle giurisdizioni più attive. Il mercato delle sacche mortuarie trae vantaggio da questa armonizzazione, poiché l'aumento delle richieste di conformità spinge gli acquirenti verso modelli premium e certificati.
Adozione di soluzioni di tracciabilità abilitate RFID
I sigilli con codici a barre e RFID integrati nelle fodere dei sacchi garantiscono la visibilità della catena di custodia, una caratteristica apprezzata dagli obitori ad alta produttività e dalle squadre di pronto intervento. L'integrazione con le cartelle cliniche elettroniche in Nord America consente la riconciliazione automatica dell'inventario delle salme, riducendo i carichi di lavoro amministrativi e gli incidenti di smarrimento. Le etichette a livello di unità, con un prezzo compreso tra 0.50 e 2.00 dollari, aumentano il costo unitario, ma offrono un valore aggiunto laddove il rischio di contenzioso per identificazione errata è elevato. I produttori che offrono connettività software end-to-end ottengono un vantaggio nelle gare d'appalto pluriennali, soprattutto quelle abbinate a un inventario gestito dal fornitore. La progressiva digitalizzazione continua a spingere il mercato dei sacchi mortuari verso materiali di consumo ricchi di dati piuttosto che verso buste di plastica di uso comune.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime polimeriche | -0.9% | Mercati mondiali dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Normative ambientali sullo smaltimento della plastica | -0.6% | Europa, Nord America, Australia | Medio termine (2-4 anni) |
| Crescente popolarità dei servizi di cremazione diretta | -0.7% | Nord America, Europa, parti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Congestione della catena di fornitura di cerniere speciali | -0.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime polimeriche
I prezzi spot del polietilene sono strettamente correlati ai benchmark del greggio, con un conseguente aumento dei costi di produzione per i produttori privi di copertura. Il deprezzamento della valuta aggrava le difficoltà in America Latina e Asia meridionale, dove le importazioni di resina dominano l'offerta. Gli acquirenti vincolati da contratti annuali si oppongono al trasferimento dei prezzi a medio termine, mettendo sotto pressione i produttori più piccoli e incoraggiando le fusioni. Gli utenti finali iniziano a specificare clausole di adeguamento dei prezzi ancorate agli indici delle resine, aggiungendo complessità amministrativa ma preservando la prevedibilità del bilancio. L'incertezza smorza le aspettative di margine a breve termine nel mercato delle sacche mortuarie.
Normative ambientali sullo smaltimento della plastica
Le norme estese sulla responsabilità del produttore obbligano i produttori a finanziare reti di raccolta e riciclaggio, aumentando i costi di conformità in Europa e California. Le restrizioni all'esportazione di rifiuti non riciclabili limitano la delocalizzazione della responsabilità dello smaltimento, rendendo le tariffe di discarica una voce di spesa inevitabile per i prodotti ad alto contenuto di plastica. I fornitori che passano a miscele compostabili o riciclabili meccanicamente si accollano le spese di ricerca e sviluppo e i costi di certificazione di terze parti. Gli acquirenti del settore sanitario esaminano attentamente il costo totale di proprietà, privilegiando i fornitori che offrono programmi di ritiro o opzioni certificate degradabili. Questi fattori moderano la crescita del polietilene convenzionale a favore di alternative più ecologiche ma più costose nel mercato delle sacche mortuarie.
Analisi del segmento
Per materia prima: i polimeri biodegradabili sfidano il predominio del polietilene
Nel 2025, il polietilene rappresentava il 32.55% del mercato dei sacchi mortuari, grazie al suo equilibrio tra costo, resistenza allo strappo e compatibilità con le saldature a caldo. Tuttavia, si prevede che il mercato dei sacchi mortuari per polimeri biodegradabili e compostabili crescerà a un CAGR del 9.25% fino al 2031, poiché le tariffe di responsabilità estesa del produttore e i divieti sui PFAS ridefiniranno i criteri di acquisto. Le agenzie sanitarie europee e australiane includono già la conformità alla norma EN 13432 nei documenti di gara, una clausola che favorisce le miscele a base di amido e PLA che si degradano entro 6 mesi. I fornitori promuovono film multistrato rinforzati e design con sistema di chiusura sottovuoto per soddisfare la ritenzione idrica del polietilene, riducendo al contempo i rifiuti in discarica. Il PVC mantiene una posizione di rilievo nei contratti africani e sudasiatici sensibili al prezzo, ma l'inasprimento delle norme sull'incenerimento nelle economie OCSE ne erode le prospettive. I primi ad adottare linee biodegradabili sfruttano i prezzi più elevati e le tariffe di smaltimento più basse, rafforzando il mix di margini nel settore dei sacchi mortuari.
Applicazioni di nicchia di poliestere e nylon persistono nei laboratori militari e forensi, dove la resistenza all'abrasione e la mascheratura della firma infrarossa sono importanti. Per questi utenti, le specifiche di approvvigionamento danno priorità alla resistenza alla trazione rispetto alle caratteristiche ambientali, mantenendo i materiali sintetici ad alte prestazioni in gioco nonostante gli elevati costi unitari. I leader di mercato investono in linee di miscelazione in grado di alternare resine convenzionali e bio-based, mitigando le oscillazioni della domanda. L'abbandono della plastica tradizionale non elimina il polietilene dall'oggi al domani; al contrario, si sta delineando una traiettoria a doppio binario, con materiali sostenibili che cannibalizzano la crescita sui nuovi contratti, mentre i materiali di qualità standard soddisfano i contratti tradizionali. La flessibilità nell'approvvigionamento delle resine, quindi, emerge come un fattore di differenziazione strategico nel mercato delle sacche mortuarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione: il segmento bariatrico cresce in mezzo alle tendenze dell'obesità
Le dimensioni del mercato delle sacche mortuarie per adulti hanno rappresentato il 46.53% del fatturato nel 2025, mentre si prevede che il segmento bariatrico registrerà un CAGR dell'8.85% fino al 2031. L'aumento dell'obesità tra gli anziani, in particolare negli Stati Uniti e in Germania, richiede sacche classificate per carichi statici superiori a 300 libbre. Le linee guida australiane aggiornate impongono configurazioni a sei maniglie e cuciture rinforzate, aumentando i prezzi medi di vendita. I produttori rispondono con pellicole in polietilene ad alta densità e maniglie a doppia cucitura che distribuiscono uniformemente il peso. Le gamme pediatriche e neonatali occupano un volume inferiore, ma sostengono la domanda attraverso protocolli ospedalieri standardizzati che ora richiedono materiali più morbidi e colorati per ridurre il trauma visivo per le famiglie in lutto.
L'adozione di prodotti bariatrici è in linea con investimenti più ampi in ausili meccanici per il sollevamento e rack di refrigerazione più grandi, creando un'attrattiva complementare per le sacche per carichi pesanti. Cataloghi come Fisher Scientific hanno aggiunto oltre 40 SKU nel 2025, studiati appositamente per pazienti con peso superiore a 136 kg, a dimostrazione dello slancio commerciale. I sistemi sanitari latinoamericani, dove i tassi di obesità stanno aumentando rapidamente, iniziano a emettere gare d'appalto centralizzate per le forniture bariatriche, ricalcando le precedenti iniziative degli Stati Uniti. I fornitori in grado di dimostrare la conformità sia agli standard di portata che a quelli di tenuta stagna ottengono un posizionamento premium. Di conseguenza, la nicchia bariatrica, sebbene numericamente più piccola, genera una crescita del fatturato sproporzionata all'interno del mercato delle sacche mortuarie.
Per servizio di peso: le varianti per impieghi gravosi guadagnano terreno nella risposta ai disastri
I prodotti standard rappresentavano il 39.23% del mercato delle sacche mortuarie nel 2025, adatti ai trasferimenti ospedalieri di routine di durata inferiore alle 48 ore. La quota di mercato delle sacche mortuarie per i modelli heavy-duty sta crescendo rapidamente con un CAGR dell'8.55%, trainata dai pianificatori di calamità che richiedono pellicole da 6 a 10 mil resistenti ai rimorchi refrigerati e al trasporto su terreni accidentati. Il programma per obitori portatili della FEMA specifica sacche in grado di resistere al raffreddamento a liquido a contatto diretto e allo stoccaggio impilato senza cedimenti delle giunzioni, un requisito ora rispecchiato dal Cabinet Office giapponese. Le sacche heavy-duty sono spesso dotate di chiusure sigillate a radiofrequenza e rinforzi laminati, che aumentano i costi unitari ma garantiscono contratti quadro pluriennali.
Le opzioni di media portata rimangono interessanti per i centri traumatologici che necessitano di una maggiore resistenza alle perforazioni rispetto alle varianti standard, ma non riescono ad assorbire i prezzi dei prodotti pesanti. Tuttavia, quando le strutture subiscono gravi incidenti, gli acquisti si spostano solitamente verso specifiche di livello superiore, elevando in modo permanente i loro standard di riferimento. I fornitori con linee di produzione agili, in grado di adattare spessori e rinforzi su richiesta, sono nella posizione migliore per conquistare quote di mercato. L'ampliamento dello spettro di classi di portata sottolinea la maturazione del mercato delle sacche mortuarie, passando da una standardizzazione standardizzata a portafogli differenziati e specifici per ogni applicazione.
Per utente finale: accelerazione delle applicazioni militari e di soccorso in caso di calamità
Nel 2025, gli ospedali hanno rappresentato il 45.63% del fatturato del mercato delle sacche mortuarie, beneficiando di un turnover giornaliero prevedibile e di acquisti centralizzati. Tuttavia, il canale militare e di soccorso in caso di calamità è quello in più rapida crescita, con un CAGR del 7.85% a causa delle catastrofi climatiche e dell'instabilità geopolitica. Le normative dell'esercito statunitense ora richiedono doppie sacche per carichi pesanti con tag RFID per ogni vittima sul campo di battaglia, integrando la differenziazione tecnologica negli appalti. I team di risposta operativa per le emergenze mortuarie della FEMA specificano kit a lunga conservazione con una durata di servizio di 24 mesi, incentivando la rotazione delle scorte e gli ordini ricorrenti.
Le case funerarie rimangono un solido gruppo di acquirenti secondari, sebbene con la pressione sui margini derivante dalla cremazione diretta. Molte compensano il calo dei volumi passando a colori opachi estetici e a un'etichettatura discreta, caratteristiche che determinano prezzi più elevati. I laboratori di ricerca e di anatomia accademica ricercano alternative biodegradabili per allinearsi agli impegni di sostenibilità dei campus, creando un micro-segmento verde. In queste categorie di utenti finali, le specifiche personalizzate sostituiscono costantemente gli acquisti standardizzati, sostenendo la crescita del valore nel mercato delle sacche mortuarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei sacchi mortuari in Nord America
Nel 2025, il Nord America rappresentava il 32.13% del mercato delle sacche mortuarie, trainato dalle linee guida OSHA e FDA che codificano sistemi di contenimento a tenuta stagna ed etichettati. Si prevede un aumento dei decessi annuali negli Stati Uniti, rafforzando una domanda interna affidabile. La preferenza del Canada per la cremazione riduce i tempi di imbalsamazione, ma necessita comunque di sacche per il trasporto sicure su grandi distanze geografiche. Gli ospedali pubblici messicani adottano parametri di riferimento panamericani per il rischio biologico, aggiornando le infrastrutture degli obitori e promuovendo nuove gare d'appalto.
Mercato dei sacchi mortuari nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.51% fino al 2031, trainato dall'invecchiamento della popolazione in Cina, Giappone e Corea del Sud e dall'espansione della capacità sanitaria in India e nel Sud-est asiatico. Gli uffici sanitari provinciali in Cina ricevono fondi stanziati per l'ammodernamento delle strutture funerarie a livello di contea, stimolando la sperimentazione di sacchetti biodegradabili per ridurre l'inquinamento da incenerimento. L'aumento dell'aspettativa di vita in India si traduce in una coorte di anziani più numerosa, spingendo le catene ospedaliere private a integrare la pianificazione delle strutture mortuarie nei progetti di nuova costruzione. Gli stati australiani rimangono tra i primi ad adottare linee guida bariatriche e materiali compostabili, fungendo da banco di prova per specifiche di alta qualità.
Mercato dei sacchi funebri in Europa, Medio Oriente e Sud America
L'Europa mantiene una crescita stabile a una cifra media, poiché i divieti sui PFAS e le norme sulla spedizione dei rifiuti premiano i fornitori con prodotti conformi e riciclabili. I paesi scandinavi, dove prevale l'approvvigionamento ecologico, distribuiscono sistemi centralizzati di sacchetti biodegradabili, mentre l'Europa meridionale si affida ancora al polietilene convenzionale a causa di limiti di budget. Il Medio Oriente migra verso sacchetti resistenti per eventi di massa come l'Hajj, mentre i paesi del Consiglio di Cooperazione del Golfo importano rimorchi refrigerati con kit di sacchetti abbinati. La domanda del Sud America si concentra in Brasile e Argentina, dove il consolidamento degli ospedali urbani aumenta il potere d'acquisto e la standardizzazione.
Panorama competitivo
Il mercato dei sacchi mortuari rimane moderatamente frammentato, con i distributori regionali che dominano le consegne dell'ultimo miglio. Tuttavia, una serie di produttori specializzati, come Mopec, HYGECO e Classic Plastics Corporation, controlla linee di prodotti avanzate. Mopec sfrutta i portali di fornitura scientifica per offrire SKU per la movimentazione delle salme, sottolineando l'ampiezza come un fossato difensivo. I concorrenti si differenziano lungo tre assi: materiali sostenibili, tracciabilità RFID e ampiezza delle classificazioni di servizio. Adventpac sfrutta il vantaggio del pioniere nei design compostabili, aggiudicandosi appalti comunali in Germania e nell'Australia Occidentale. HYGECO abbina i sacchi ad arredi per obitori chiavi in mano in pacchetti, aumentando i costi di passaggio per i nuovi entranti.
L'integrazione RFID differenzia le linee premium; le etichette di sigillo proprietarie che si interfacciano con i sistemi ERP ospedalieri creano un blocco dei dati e tassi di rinnovo più elevati. Le innovazioni per impieghi gravosi, come il sistema di raffreddamento MERC di Mopec, richiedono sacche compatibili e resistenti ai fluidi, favorendo così le opportunità di cross-selling. La copertura delle materie prime e l'impronta multi-stabilimento aiutano i grandi operatori a contrastare la volatilità della resina che minaccia le aziende più piccole. Tuttavia, persistono opportunità di nicchia: design specifici per uso pediatrico, rivestimenti mimetici per uso militare e portate bariatriche superiori a 250 kg consentono ai nuovi operatori agili di rivendicare nicchie premium senza confrontarsi direttamente con le dimensioni. Nel complesso, il ritmo dell'innovazione e l'agilità nella conformità superano la concorrenza sui prezzi, sostenendo margini solidi nel mercato delle sacche mortuarie.
Leader del settore delle borse mortuarie
HYGECO
Mopec Inc.
Classic Plastics Corporation
Plastica impareggiabile
CEABIS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Crescent Capital Group ha fornito un finanziamento di credito specializzato per rifinanziare Protect Medical Holding GmbH, il cui portafoglio di 4,500 articoli comprende attrezzature mortuarie e sistemi di trasporto.
- Giugno 2024: il Dipartimento della Salute del New South Wales ha pubblicato linee guida aggiornate sulla movimentazione dei pazienti bariatrici, che impongono l'uso di sacchi per cadaveri con portata pari o superiore a 250 kg, dotati di sei maniglie rinforzate, per ridurre il rischio di strappi.
Ambito del rapporto sul mercato globale delle sacche mortuarie
Secondo l'ambito del rapporto, i sacchi mortuari, noti anche come body bag, sono sacchi di contenimento specializzati utilizzati per la movimentazione, lo stoccaggio e il trasporto in sicurezza delle salme. Sono progettati per prevenire perdite, contenere rischi biologici e preservare la dignità durante la movimentazione post-mortem. I sacchi mortuari sono comunemente utilizzati in ospedali, obitori, reparti di medicina legale, pronto intervento in caso di calamità e servizi funebri.
La segmentazione del mercato delle sacche mortuarie include materie prime, dimensioni, peso, utilizzo, utilizzatore finale e area geografica. In base alla materia prima, il mercato è suddiviso in polietilene, cloruro di polivinile (PVC), nylon, poliestere, polimeri biodegradabili/compostabili e altri. In base alle dimensioni, il mercato è suddiviso in adulti, bariatrici e bambini e neonati. In base al peso, il mercato è suddiviso in utilizzo standard, utilizzo medio e utilizzo pesante. In base all'utente finale, il mercato è suddiviso in ospedali, obitori e case funerarie, soccorsi in caso di calamità e militari, laboratori di ricerca e anatomia e altri. In base all'area geografica, il mercato globale è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Polietilene |
| Cloruro di polivinile (PVC) |
| Nylon |
| Poliestere |
| Polimeri biodegradabili/compostabili |
| Altro |
| Adulti |
| bariatrica |
| Bambino e neonato |
| Dovere standard |
| Servizio medio |
| Heavy Duty |
| Ospedali |
| Obitori e case funerarie |
| Soccorso in caso di calamità e militare |
| Laboratori di ricerca e anatomia |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materia prima | Polietilene | |
| Cloruro di polivinile (PVC) | ||
| Nylon | ||
| Poliestere | ||
| Polimeri biodegradabili/compostabili | ||
| Altro | ||
| Per dimensione | Adulti | |
| bariatrica | ||
| Bambino e neonato | ||
| Per dazio sul peso | Dovere standard | |
| Servizio medio | ||
| Heavy Duty | ||
| Per utente finale | Ospedali | |
| Obitori e case funerarie | ||
| Soccorso in caso di calamità e militare | ||
| Laboratori di ricerca e anatomia | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato delle sacche mortuarie tra il 2026 e il 2031?
Si prevede che il settore crescerà a un CAGR del 7.31%, passando da 1.89 miliardi di dollari nel 2026 a 2.69 miliardi di dollari entro il 2031.
Quale materiale prevale attualmente nella domanda di sacchi mortuari?
Il polietilene rimane la principale materia prima con una quota del 32.55% nel 2025, anche se i polimeri biodegradabili rappresentano l'alternativa in più rapida crescita.
Perché le borse mortuarie resistenti stanno guadagnando popolarità?
I programmi di preparazione alle catastrofi e i requisiti militari sul campo richiedono buste rinforzate da 6 a 10 mil che resistano alle perdite durante lo stoccaggio refrigerato e la movimentazione brusca.
Quale regione offre le maggiori opportunità di crescita per i fornitori?
Si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari all'8.51%, entro il 2031, trainata dal rapido invecchiamento della popolazione e dall'espansione delle infrastrutture ospedaliere.
Quali caratteristiche tecnologiche richiedono gli ospedali nei sacchi per cadaveri di nuova generazione?
La tracciabilità tramite RFID o codice a barre, le pellicole multistrato a tenuta stagna e i formati compatibili con i sistemi di inventario automatizzati sono in cima alla lista dei desideri in materia di approvvigionamento.
In che modo le normative ambientali influenzano le decisioni di acquisto?
I divieti UE sui PFAS e le tariffe estese di responsabilità del produttore stanno indirizzando gli acquirenti verso i sacchetti biodegradabili certificati EN 13432, nonostante i costi unitari più elevati.


