

Dimensioni e quota del mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.87 miliardo di dollari |
| Dimensione del mercato (2031) | 4.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.72% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli operatori di telecomunicazioni in Marocco di Mordor Intelligence
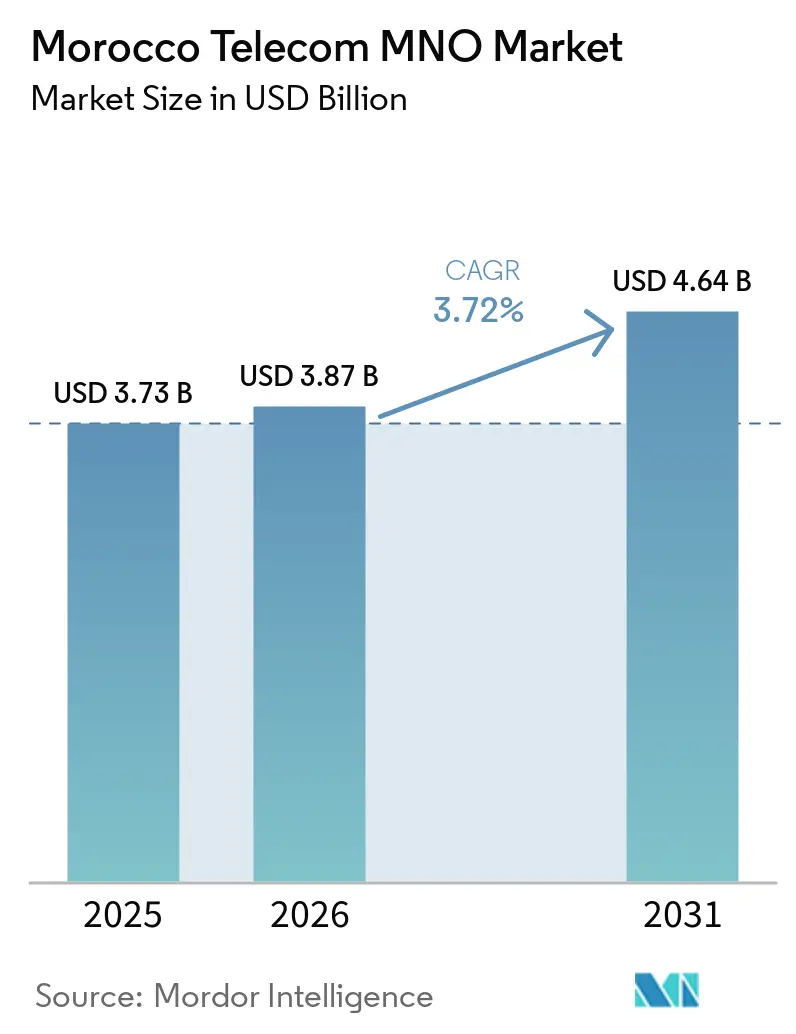
Si prevede che il mercato marocchino degli operatori di telefonia mobile (MNO) crescerà da 3.73 miliardi di dollari nel 2025 a 3.87 miliardi di dollari nel 2026, per poi raggiungere i 4.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72% nel periodo 2026-2031. In termini di numero di abbonati, il mercato contava 60.72 milioni di abbonati nel 2025 e si prevede che crescerà da 62.92 milioni di abbonati nel 2026 a 75.16 milioni di abbonati entro il 2031, con un CAGR del 3.62% durante il periodo di previsione (2026-2031).
Questa espansione riflette un graduale passaggio dalla pura crescita degli abbonati all'ottimizzazione dei ricavi attraverso servizi abilitati al 5G, backhaul in fibra e soluzioni di livello enterprise. La modernizzazione della rete, le iniziative strategiche di condivisione delle infrastrutture e l'accelerazione del programma governativo per la fibra influenzano le strategie degli operatori, mentre le quote di mercato quasi paritarie tra Inwi, Maroc Telecom e Orange Maroc creano un contesto di prezzi aggressivo che comprime i margini. La supervisione normativa si intensifica con ingenti sanzioni anticoncorrenziali e l'obbligo di disaggregazione del local loop, spingendo gli operatori storici a collaborare su veicoli neutrali come FiberCo e TowerCo per ridurre gli esborsi di capitale. La domanda di dati trainata dai giovani e gli investimenti diretti esteri nei corridoi industriali sostengono la crescita del traffico a medio termine, mentre la sostituzione di servizi OTT con servizi vocali e di messaggistica limita i ricavi tradizionali. Nel complesso, il mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco è entrato in una fase di maturazione incentrata sulla differenziazione della qualità del servizio piuttosto che sull'aumento di nuovi abbonati.
Punti chiave del rapporto
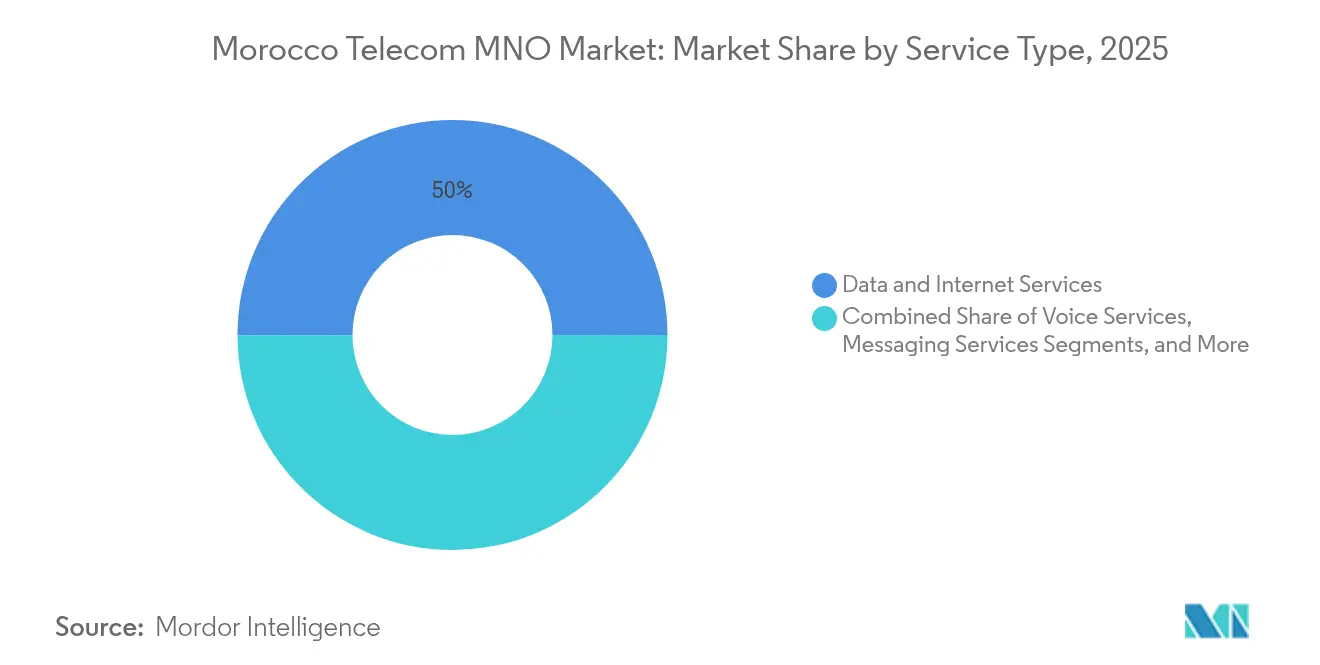
- Per tipologia di servizio, i servizi dati e Internet hanno dominato il mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco nel 2025, con una quota del 50.02%, mentre i servizi IoT e M2M sono destinati a crescere a un CAGR del 3.84% entro il 2031.
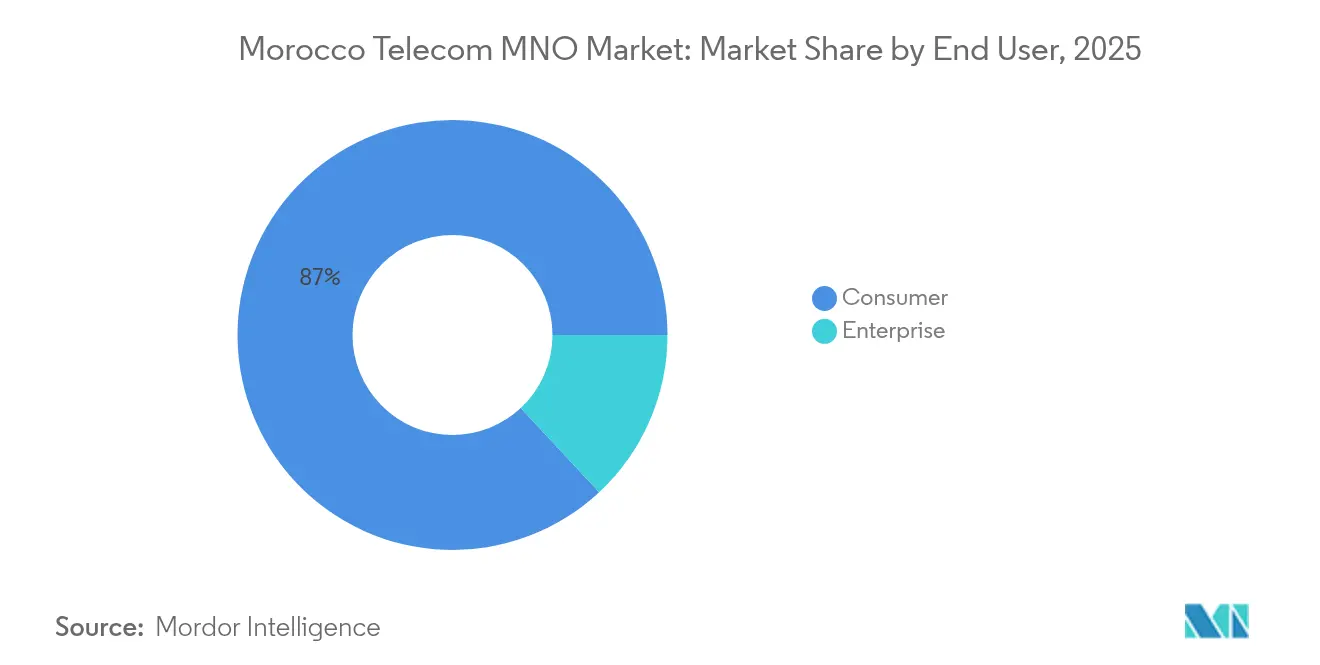
- Per utente finale, nel 2025 il segmento consumer rappresentava l'86.95% del mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco; si prevede che il segmento enterprise crescerà a un CAGR del 4.43% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO delle telecomunicazioni in Marocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aste e lancio dello spettro 5G 2025-2030 | + 1.2% | Casablanca, Rabat, Marrakech prima | Medio termine (2-4 anni) |
| Crescente consumo di dati mobili tra la popolazione marocchina <30 | + 0.8% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Programma governativo di investimenti in fibra ottica “Marocco Digitale 2030” | + 0.6% | Aree rurali e svantaggiate | A lungo termine (≥ 4 anni) |
| Adozione urbana di pacchetti convergenti di quad-play | + 0.4% | Città primarie e secondarie | Medio termine (2-4 anni) |
| Domanda aziendale di LTE/5G privato nelle zone industriali | + 0.3% | Tangeri, Casablanca, Kenitra | Medio termine (2-4 anni) |
| Gli IDE near-shoring incrementano il traffico all'ingrosso internazionale | + 0.2% | Hub di data center costieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le aste dello spettro 5G guidano la modernizzazione della rete
L'asta per il 5G prevista per novembre 2025 rappresenta un punto di svolta strategico per il mercato degli operatori di rete mobile (MNO) del Marocco. Le licenze nelle bande a 3.5 GHz e 700 MHz dovrebbero accelerare la copertura al 25% della popolazione entro il 2026 e al 70% entro il 2030, creando capacità per l'IoT industriale, le piattaforme per le smart city e le applicazioni immersive per i consumatori [1] Paula Gilbert, “Morocco to launch 5G in November 2025,” Connecting Africa, connectingafrica.com . I centri di innovazione di Nokia forniranno agli operatori locali soluzioni radio e core avanzate che ridurranno i tempi di commercializzazione. Le norme ANRT ora obbligano alla condivisione delle infrastrutture, aprendo le bande di spettro premium ai licenziatari più piccoli e riducendo i costi di implementazione ridondanti. Le joint venture come Maroc Telecom-Inwi TowerCo illustrano come gli operatori mettano in comune le risorse passive per supportare un'implementazione più rapida proteggendo al contempo il flusso di cassa. Di conseguenza, si prevede che l'intensità di capitale diminuirà di quasi 200 punti base rispetto ai livelli del 2024, aumentando la liquidità disponibile che potrà essere reindirizzata verso lo sviluppo di servizi aziendali e strumenti per migliorare l'esperienza del cliente.
Marocco Digitale 2030 accelera l'infrastruttura in fibra
Digital Morocco 2030 punta a 5.6 milioni di collegamenti in fibra ottica domestici entro il 2030, più che raddoppiando gli attuali 2.5 milioni di linee fisse a banda larga registrati a settembre 2024. Sovvenzioni governative, permessi semplificati e nuove regole di condivisione delle condutture sostengono il programma, consentendo alle aziende elettriche e ferroviarie di affittare la fibra ottica spenta a tariffe scontate agli operatori di telefonia mobile. Inwi e Orange sfidano sempre più il predominio pregresso di Maroc Telecom sul rame, sfruttando i diritti di passaggio per la distribuzione dell'elettricità. La velocità media di upload a livello nazionale ha raggiunto i 31.86 Mbps all'inizio del 2025, la più alta del Nord Africa, soddisfacendo i requisiti di latenza e simmetria della colocation dei data center, della migrazione al cloud e dei carichi di lavoro di analisi avanzata.
La domanda delle imprese trasforma il mix di ricavi
Le reti private LTE e 5G nei parchi industriali simboleggiano una svolta dalla connettività consumer verso l'abilitazione della trasformazione digitale aziendale. Il memorandum d'intesa tra Vodafone e Maroc Telecom dell'aprile 2025 raggruppa SD-WAN, MEC, orchestrazione cloud e sicurezza informatica in un'unica offerta supportata da SLA per gli impianti automobilistici, logistici e aerospaziali raggruppati intorno alle zone di libero scambio di Tangeri Med e Casablanca [2] Jasdip Sensi, “Vodafone expands in Africa with Maroc Telecom MoU,” Capacity Media, capacitymedia.com . I chipset RedCap, con prezzi simili a quelli dell'LTE Cat-1 ma aggiornabili al 5G tramite firmware, riducono il costo totale di proprietà per il tracciamento degli asset, la misurazione intelligente e le soluzioni di manutenzione predittiva. Con il trasferimento delle sedi regionali in Marocco per sfruttare le catene di approvvigionamento transmediterranee, gli operatori possono monetizzare il transito IP all'ingrosso, l'interconnessione multicloud e le offerte di sicurezza gestita, attenuando il declino del roaming tradizionale e della voce internazionale.
Dati demografici sui consumi di carburante dei giovani
Circa due terzi dei 38 milioni di cittadini marocchini hanno meno di 30 anni e questa fascia rappresenta il 78% del traffico dati mobile totale. I pacchetti illimitati di social media e i componenti aggiuntivi per lo streaming video rappresentano ora il 41% dell'ARPU prepagato, mentre i ricavi da servizi vocali e SMS tradizionali sono diminuiti dell'8% su base annua nel 2024. L'impennata costringe gli operatori a densificare le reti LTE nei quartieri densamente popolati e a implementare nodi di distribuzione dei contenuti presso i data center edge per evitare la congestione. Per preservare la monetizzazione, gli operatori hanno introdotto pacchetti di qualità del servizio a livelli che applicano tariffe premium per latenza di livello gaming o video senza pubblicità. Le partnership con piattaforme locali di e-learning e fintech radicano ulteriormente il marchio dell'operatore negli stili di vita digitali dei giovani, contribuendo a un incremento dei ricavi da servizi che compensa parzialmente la diluizione dei prezzi nell'accesso di base.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'intensa concorrenza sui prezzi sta determinando l'erosione dell'ARPU | -0.9% | Mercati urbani in tutto il paese | A breve termine (≤ 2 anni) |
| Pesanti sanzioni normative e costi di conformità per gli operatori storici | -0.6% | Incentrato sul titolare | Medio termine (2-4 anni) |
| Approvazioni ROW prolungate per la fibra rurale | -0.3% | province interne | A lungo termine (≥ 4 anni) |
| Sostituzione OTT dei ricavi internazionali da chiamate vocali e SMS | -0.4% | Segmenti urbani incentrati sui giovani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La concorrenza sui prezzi intensifica la pressione sull'ARPU
Azioni quasi paritarie, Inwi 35.3%, Maroc Telecom 32.5%, Orange Maroc 32.3%, hanno innescato un ciclo infinito di sconti principali, pacchetti illimitati e omaggi fedeltà che hanno trascinato l'ARPU mobile misto a 4.8 USD nel Q2 2025, un calo sequenziale del 6% [3] Staff di Africa Intelligence, “Maroc: Moov Africa à la rescousse de Maroc Telecom,” Africa Intelligence, africaintelligence.fr . Il fatturato interno di Maroc Telecom si è contratto del 3.9% nel H1 2024, costringendo il gruppo a fare affidamento sulle filiali di Moov Africa per la stabilità del fatturato. Spinte normative come la portabilità istantanea del numero e i chioschi per la registrazione della SIM hanno abbassato le barriere al cambio, amplificando il tasso di abbandono e gonfiando i costi di acquisizione. Gli operatori cercano di contrastare questa tendenza offrendo servizi aggiuntivi come fibra ottica domestica, TV OTT e microassicurazioni, ma l'aumento delle tariffe di licenza dei contenuti frena il miglioramento dei margini. La persistente aggressività dei prezzi potrebbe ridurre di quasi 120 milioni di dollari il fatturato del settore entro il 2027, limitando i fondi per gli aggiornamenti della rete centrale 5G e l'espansione della rete di backhaul nelle aree rurali.
L'applicazione delle normative aumenta i costi di conformità
Il quadro punitivo di ANRT ha raggiunto una nuova severità: un risarcimento danni di 635 milioni di dollari a Inwi, più una multa di 333 milioni di dollari per l'anello locale contro Maroc Telecom, hanno superato complessivamente l'utile netto di quest'ultima per l'intero anno 2023, pari a 615 milioni di dollari. Gli operatori devono ora destinare il 5% delle spese in conto capitale annuali agli audit obbligatori sulla qualità del servizio, alle esercitazioni di sicurezza informatica e ai contributi per il servizio universale. La conformità si estende ai portali di gestione dello spettro condiviso e ai dashboard per la gestione in tempo reale dei reclami dei consumatori, sistemi che impongono spese operative continue senza un immediato vantaggio in termini di monetizzazione. Sebbene le misure promuovano un'arena competitiva più equa e tutelino il benessere dei consumatori, l'impatto cumulativo sul flusso di cassa potrebbe ridurre la crescita effettiva del mercato degli operatori di telecomunicazioni mobili in Marocco di 30 punti base nell'orizzonte di previsione, a meno che non venga compensato da guadagni di efficienza o razionalizzazione delle tariffe.
Analisi del segmento
Per tipo di servizio: Trasformazione dei ricavi dei servizi dati
I servizi dati e Internet hanno conquistato il 50.02% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco nel 2025. Questa posizione dominante deriva dalla crescente adozione di smartphone, dall'implementazione dell'aggregazione di operatori sulle reti 4G e dall'imminente lancio del 5G, che promette latenza inferiore a 10 ms e throughput gigabit. Nel frattempo, si prevede che le dimensioni del mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco per i servizi IoT e M2M cresceranno a un CAGR del 3.84%, poiché gli standard RedCap riducono i costi dei moduli. Gli operatori stanno integrando mini-cluster di edge computing con slice di rete privata per acquisire casi d'uso in ambito di automazione industriale, agricoltura intelligente e smart grid.
I ricavi delle chiamate vocali continuano a calare, mentre le chiamate vocali OTT diventano sempre più diffuse, anche tra gli utenti di medio reddito. La messaggistica subisce un calo più marcato, data l'ubiquità di WhatsApp e Telegram. Per ristabilire la rilevanza, gli operatori integrano piattaforme social a tariffa zero in piani tariffari a più livelli e sfruttano la messaggistica aziendale RCS per attrarre budget pubblicitari aziendali. I pacchetti PayTV e OTT stanno riscontrando un'iniziale trazione all'interno di offerte quad-play convergenti. Servizi internazionali all'ingrosso, roaming e servizi a valore aggiunto completano il portafoglio, rafforzato dal crescente status del Marocco come hub di connettività Nord-Sud attraverso l'approdo del cavo sottomarino Medusa a Nador West Med.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento Enterprise guida la crescita dei premi
Si prevede che il segmento enterprise crescerà a un robusto CAGR del 4.43% fino al 2031. I cicli di vendita si concentrano su SD-WAN gestita, comunicazioni unificate come servizio e interconnessioni cloud sicure, il tutto supportato da SLA che garantiscono una latenza di andata e ritorno <20 ms sulle tratte nazionali. Gli stabilimenti di produzione di Tangier Automotive City e delle zone franche vicino a Casablanca richiedono sempre più slice 5G private per automatizzare la robotica, le telecamere di controllo qualità e le flotte di AGV.
Il segmento consumer rimane numericamente dominante, conquistando l'86.95% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) in Marocco nel 2025. Gli operatori mirano a stabilizzare l'ARPU dei consumatori raggruppando fibra ottica, TV lineare, SVOD, telefonia mobile e finanziamento dei dispositivi in un'unica fattura. Le app fedeltà che scambiano punti con buoni e-commerce contribuiscono alla riduzione del tasso di abbandono. I giovani clienti con un utilizzo elevato vengono presi di mira con piani illimitati con un limite di utilizzo equo, che offrono livelli di rete premium durante le ore di punta del gaming, generando un aumento marginale dell'ARPU senza compromettere l'economia di rete.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I corridoi Casablanca-Rabat-Temara e Marrakech-Safi rappresentano insieme il 42.58% dei ricavi del mercato marocchino degli operatori di telecomunicazioni MNO, sostenuti da un'elevata densità di popolazione, reti LTE-Advanced avanzate e un lancio anticipato del 5G previsto per novembre 2025. Le province costiere attraggono la costruzione di data center da parte di hyperscaler internazionali, amplificando la domanda di backhaul all'ingrosso e i volumi di transito IP internazionale.
Province interne come Fes-Meknes e Drâa-Tafilalet sono in ritardo nella penetrazione della fibra, limitate da lunghe procedure di approvazione dei diritti di passaggio che ne gonfiano i costi di implementazione. Digital Morocco 2030 stanzia 429 milioni di dollari in sussidi per colmare questo divario, consentendo agli operatori di estendere il backhaul in fibra e l'accesso wireless fisso ai comuni remoti. La velocità media di downlink di 35.57 Mbps supera già quella dei competitor regionali, ma i cluster rurali hanno una media ancora inferiore a 18 Mbps, il che indica un margine di miglioramento della qualità del servizio. Gli operatori combinano il 5G NR a microonde e a banda bassa per una copertura WAN economicamente vantaggiosa, capitalizzando sugli incentivi del fondo per il servizio universale per finanziare la costruzione di torri.
A livello internazionale, la posizione nord-sud del Marocco offre una scorciatoia strategica per i cavi sottomarini tra Europa e Africa occidentale. Il sistema Medusa, lungo 8,760 km, collegherà Nador West Med a Marsiglia, Barcellona e Lisbona, posizionando il Paese come punto di peering neutrale e alimentando la crescita dei data center carrier-neutral. Per gli operatori, il leasing all'ingrosso dello spettro su queste rotte offre un flusso di entrate anticiclico che mitiga l'erosione dei prezzi interni. Gli accordi di roaming transfrontalieri con Mauritania e Senegal diversificano ulteriormente le entrate. I corridoi transfrontalieri con Mali e Guinea ospitano traffico di roaming e di mobile money che aumenta l'ARPU (ricavo medio per utente) e amplia la presenza sul mercato degli operatori di telecomunicazioni senegalesi.
Panorama competitivo
Il mercato degli operatori di telecomunicazioni marocchini opera come un oligopolio equilibrato in cui Inwi, Maroc Telecom e Orange Maroc si suddividono le quote entro una fascia di 3 punti percentuali, innescando un'aggressiva guerra promozionale. La stabilità delle quote di mercato maschera un tasso di abbandono latente, poiché ogni operatore cambia cliente alla ricerca di periodi di sconto iniziali.
Le strategie infrastrutturali collaborative segnano un secondo asse competitivo. La joint venture Maroc Telecom-Inwi FiberCo controlla 16,400 km di fibra metropolitana; la sua divisione TowerCo prevede di raggiungere 4,500 macro-siti entro il 2027, affittando slot ai concorrenti a tariffe regolamentate. Queste piattaforme neutrali riducono le duplicazioni, liberando capitale per la differenziazione dei servizi. Anche le alleanze internazionali modellano il posizionamento: Maroc Telecom sfrutta il cloud e lo stack di sicurezza di Vodafone, mentre Orange sfrutta la sua divisione wholesale per Medio Oriente e Africa per rivendere capacità sulle rotte europee.
Le azioni normative continuano a ridefinire le tattiche. Le ingenti sanzioni imposte da ANRT a Maroc Telecom aumentano il rischio di conformità e impongono ai consigli di amministrazione di prestare attenzione alle pratiche di concorrenza leale. Le informative trimestrali obbligatorie sulla qualità del servizio creano rischi reputazionali, spingendo gli operatori a pubblicare dashboard di rete in tempo reale. Con l'avvento di IoT e M2M come vettori di crescita critici, gli operatori si affrettano a bloccare i partner dell'ecosistema, dai fornitori di moduli alle startup di analisi, in accordi esclusivi o preferenziali, con l'obiettivo di ritagliarsi nicchie difendibili prima che prenda piede la mercificazione.
Leader del settore MNO delle telecomunicazioni in Marocco
-
Maroc Telecom
-
Orange Maroc (Méditel)
-
Inwi (Wana Corporate SA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: ANRT ha confermato il lancio commerciale del 5G per novembre 2025, con l'obiettivo di raggiungere una copertura nazionale del 25% entro il 2026 e del 70% entro il 2030.
- Aprile 2025: Vodafone Business e Maroc Telecom hanno firmato un protocollo d'intesa per fornire SD-WAN, reti private mobili, servizi cloud e di sicurezza informatica in tutto il Marocco.
- Luglio 2024: la Corte d'appello commerciale di Casablanca ha confermato il risarcimento di 635 milioni di dollari versato da Maroc Telecom a Inwi per pratiche anticoncorrenziali.
Ambito del rapporto di mercato MNO delle telecomunicazioni in Marocco
Telecom o telecomunicazione è la trasmissione di informazioni a lungo raggio mediante mezzi elettromagnetici. Il mercato delle telecomunicazioni comprende un'analisi approfondita delle tendenze della connettività, come reti fisse, reti mobili e torri di telecomunicazione. Diversi fattori, tra cui la crescente domanda di 5G, potrebbero guidare l’adozione dei servizi di telecomunicazione.
Il mercato delle telecomunicazioni marocchino è segmentato in base ai servizi (servizi vocali (cablati e wireless), servizi dati e di messaggistica, OTT e servizi PayTV). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il segmento degli operatori di rete mobile in Marocco entro il 2031?
Si prevede che il mercato degli operatori di telecomunicazioni MNO in Marocco raggiungerà i 4.64 miliardi di dollari entro il 2031.
Quando saranno disponibili commercialmente i servizi 5G in Marocco?
ANRT ha programmato il lancio commerciale del 5G per novembre 2025, con l'obiettivo di raggiungere una copertura nazionale del 25% entro il 2026 e del 70% entro il 2030.
Quale operatore è attualmente in testa in Marocco per quota di abbonati?
Alla fine del 2024, Inwi deteneva la quota di abbonati più ampia, pari al 35.3%.
Quanto velocemente sta crescendo il segmento dei clienti aziendali?
Si prevede che i ricavi dei servizi aziendali cresceranno a un CAGR del 4.43% entro il 2031, superando il segmento consumer.
Quale iniziativa governativa sostiene la diffusione della fibra ottica a livello nazionale?
L'obiettivo di Digital Morocco 2030 è quello di collegare 5.6 milioni di famiglie alle reti in fibra ottica entro il 2030, accelerando l'espansione della banda larga.
In che modo le sanzioni incidono sulla capacità di investimento degli operatori?
Sanzioni significative, come i 968 milioni di dollari complessivi di danni e multe inflitti a Maroc Telecom, limitano il capitale disponibile per i progetti 5G e in fibra.


