

Dimensioni e quota del mercato delle attrezzature per la lavorazione dei minerali in Marocco
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 210.65 milioni |
| Dimensione del mercato (2031) | USD 272.19 milioni |
| Tasso di crescita (2026 - 2031) | 5.26% CAGR |
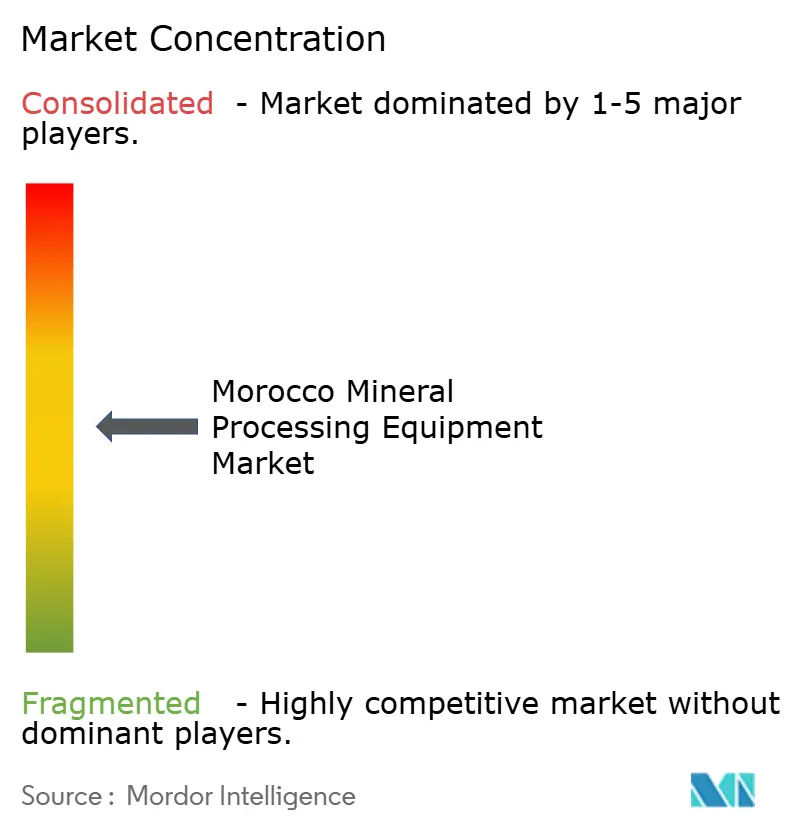
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle attrezzature per la lavorazione dei minerali in Marocco di Mordor Intelligence
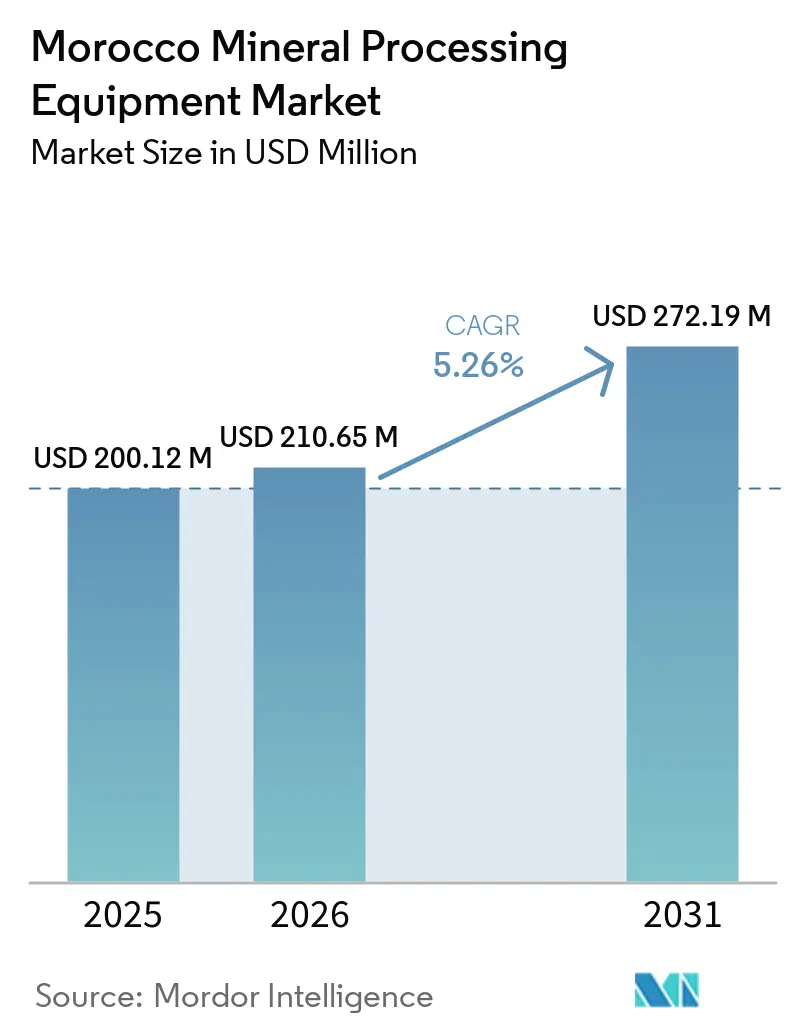
Il mercato marocchino delle apparecchiature per la lavorazione dei minerali aveva un valore di 200.12 milioni di dollari nel 2025 e si prevede che crescerà da 210.65 milioni di dollari nel 2026 a 272.19 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.26% tra il 2026 e il 2031. Il continuo ampliamento della capacità di produzione di fosfati, la crescita della raffinazione del cobalto e una progressiva ondata di modernizzazione degli impianti sono le tre forze principali che plasmano la domanda di soluzioni di frantumazione, macinazione, flottazione e automazione nel mercato marocchino delle apparecchiature per la lavorazione dei minerali. L'Atto UE sulle materie prime critiche (CRM) sta convogliando capitali europei verso progetti relativi ai minerali per batterie e sta semplificando i requisiti di conformità ambientale.[1]Ali Amouzai, "Le materie prime critiche in Marocco: un'opportunità di industrializzazione o un campo di battaglia geopolitico tra Cina e Occidente?", Transnational Institute (TNI), tni.orgGli acquirenti di apparecchiature stanno quindi privilegiando configurazioni modulari che riducono i tempi di installazione, funzionalità di monitoraggio remoto che ottimizzano l'impiego di manodopera tecnica limitata e opzioni di diagrammi di flusso a basso consumo idrico che aiutano gli operatori a rispettare i limiti di scarico sempre più stringenti. L'intensità competitiva rimane moderata perché i produttori globali di apparecchiature originali (OEM) dominano le categorie ad alta complessità. Tuttavia, gli integratori regionali stanno guadagnando quote di mercato nei telai per nastri trasportatori, nelle strutture in acciaio e nella logistica dei pezzi di ricambio, sfruttando tempi di consegna più rapidi e la produzione localizzata.
Punti chiave del rapporto
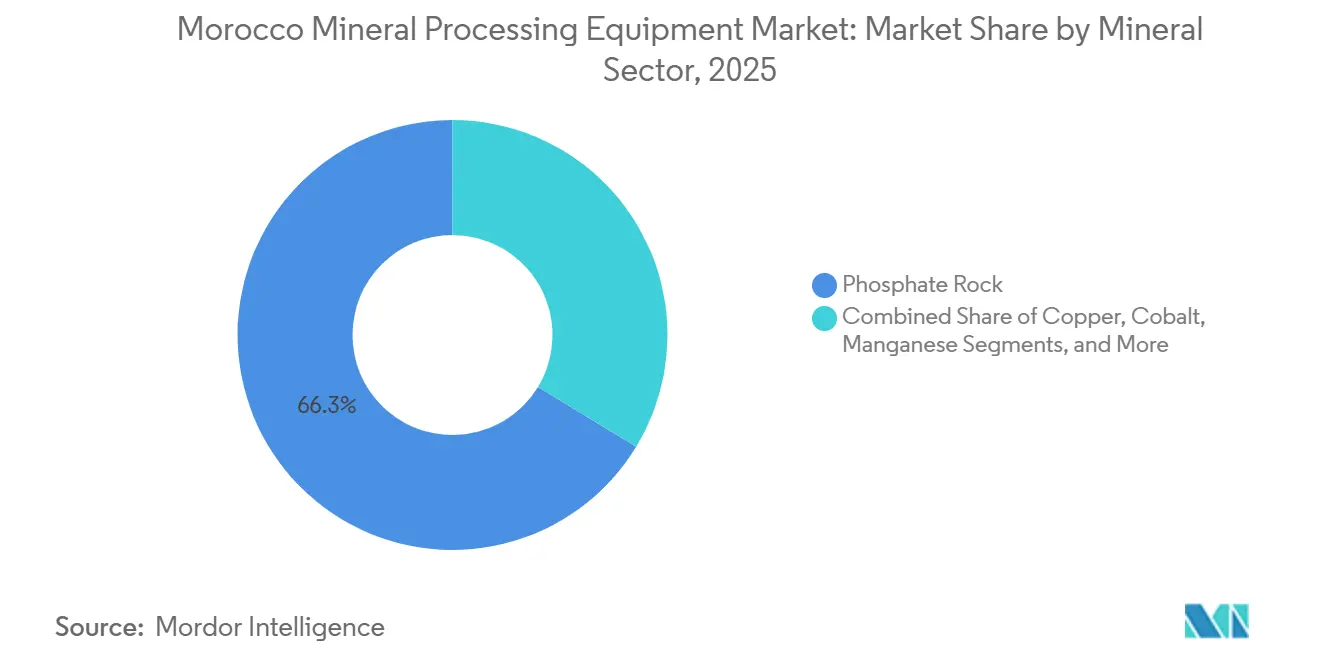
- Nel settore minerario, la roccia fosfatica deteneva il 66.31% della quota di mercato delle attrezzature per la lavorazione dei minerali in Marocco nel 2025, mentre si prevede che la lavorazione del cobalto crescerà a un tasso annuo composto del 7.56% fino al 2031.
- Per tipologia di apparecchiatura, i frantumatori detenevano il 36.67% della quota di mercato delle attrezzature per la lavorazione dei minerali in Marocco nel 2025, mentre si prevede che le celle di flottazione registreranno il CAGR più rapido, pari al 7.32% nel periodo 2026-2031.
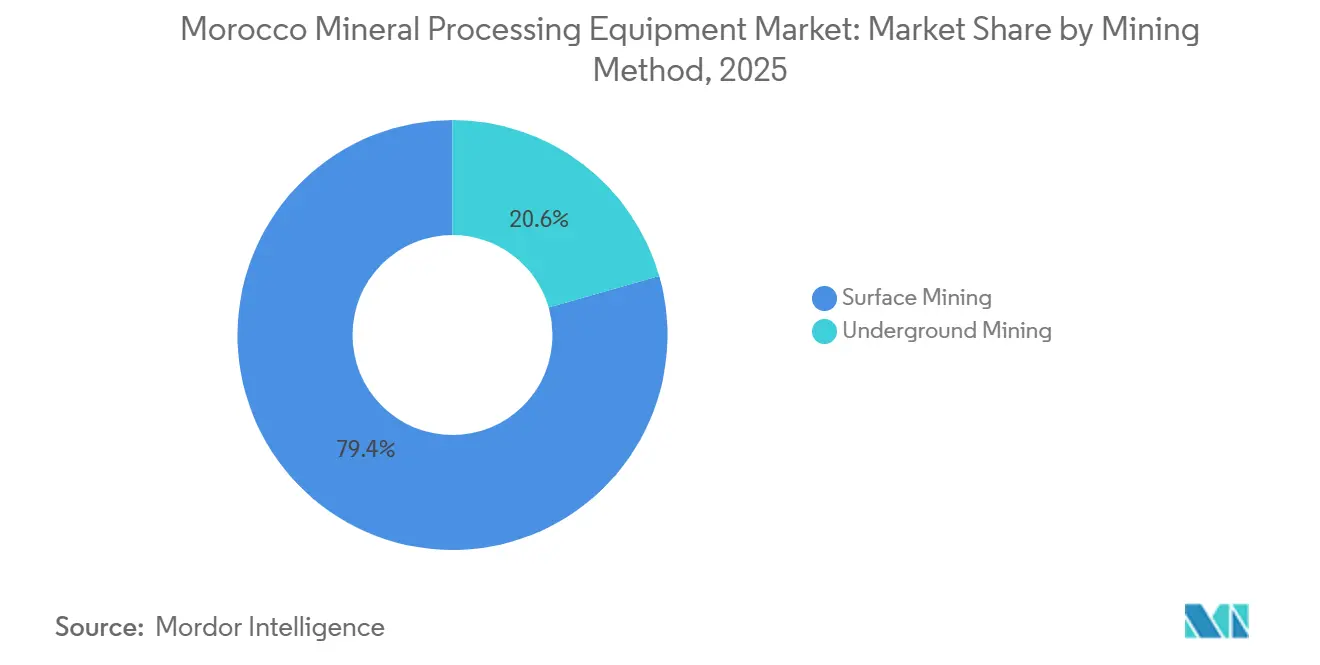
- In base al metodo di estrazione, le operazioni a cielo aperto rappresentavano il 79.42% del mercato marocchino delle attrezzature per la lavorazione dei minerali nel 2025, tuttavia si prevede che le attrezzature per l'estrazione sotterranea cresceranno più rapidamente, con un CAGR del 7.86% fino al 2031.
- Per livello di automazione, le soluzioni manuali hanno conquistato il 60.34% della quota di mercato delle apparecchiature per la lavorazione dei minerali in Marocco nel 2025, mentre i sistemi semiautomatici dovrebbero registrare un CAGR dell'11.34% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature per la lavorazione dei minerali in Marocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Raffinazione di cobalto e manganese di grado batteria | + 1.5% | Zone di Tangeri e Casablanca | A lungo termine (≥ 4 anni) |
| Impennata nella produzione di rocce fosfatiche | + 1.2% | Bacini di Khouribga e Gantour | Medio termine (2-4 anni) |
| Impianti di arricchimento del ciclo di ottimizzazione | + 0.9% | Strutture OCP esistenti | A breve termine (≤ 2 anni) |
| Piano di accelerazione industriale sostenuto dal governo | + 0.8% | Casablanca-Settat e Tangeri-Tetouan | Medio termine (2-4 anni) |
| Legge dell’UE sulle materie prime critiche | + 0.6% | A livello nazionale con ripercussioni sul Nord Africa | A lungo termine (≥ 4 anni) |
| Passa a reagenti di flottazione a basso consumo idrico | + 0.4% | Distretti con stress idrico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Avvio dei progetti di raffinazione del cobalto e del manganese per batterie
La svolta del Marocco verso i minerali per batterie sta ridisegnando le tradizionali mappe di approvvigionamento nel mercato marocchino delle apparecchiature per la lavorazione dei minerali. L'espansione delle miniere di cobalto intorno a Jorf Lasfar richiede sistemi di flottazione di precisione, estrazione con solventi e lisciviazione che offrano margini più elevati rispetto alle apparecchiature per la lavorazione di fosfati su larga scala.[2]Frank Crundwell, Michael Moats, "Separazione di nichel e cobalto mediante estrazione con solvente", ResearchGate GmbH, www.researchgate.netGli acquirenti europei ora insistono su catene di approvvigionamento verificabili, il che a sua volta spinge i proprietari degli impianti ad adottare circuiti ricchi di sensori che registrano in tempo reale i dati relativi a energia, reagenti ed emissioni. I fornitori con sistemi di gestione della qualità e ambientale certificati ISO si stanno quindi aggiudicando lo status di offerenti preferenziali. Si stanno inoltre diffondendo i contratti di assistenza a vita per le apparecchiature, poiché i progetti sul cobalto si basano su rigide garanzie di tempo di attività per proteggere i programmi di consegna del materiale attivo del catodo. Infine, la concentrazione di progetti sul cobalto e sul manganese lungo la costa atlantica del Marocco sta sbloccando le infrastrutture logistiche, consentendo ai fornitori di centralizzare i team di messa in servizio e i pezzi di ricambio in deposito doganale vicino ai porti in acque profonde.
Aumento della produzione nazionale di fosfati e rocce
L'aumento graduale della capacità produttiva di OCP rafforza la forte esposizione del mercato marocchino delle apparecchiature per la lavorazione dei minerali alla frantumazione primaria ad alto tonnellaggio, al pompaggio di fanghi tramite condotte e alla sostituzione dei vagli. I continui aggiornamenti delle infrastrutture di condotte e di arricchimento obbligano i produttori a soddisfare specifiche di durata più rigorose, privilegiando leghe proprietarie e software di manutenzione predittiva. La prevalenza di minerali ricchi di silice sostiene inoltre la domanda di sostituzione di rivestimenti per mulini e idrocicloni. Le fluttuazioni dei prezzi dei fosfati, tuttavia, creano un andamento irregolare degli ordini, pertanto i fornitori che strutturano le vendite con piani di pagamento flessibili e flotte a noleggio sono nella posizione migliore. La modularità delle apparecchiature è apprezzata perché riduce i tempi di fermo impianto durante gli interventi di ammodernamento degli impianti esistenti.
Ciclo di ammodernamento degli impianti di arricchimento legacy
Molti impianti di arricchimento in Marocco risalgono agli anni '1980, pertanto gli operatori stanno sostituendo i mulini a sfere ad alta intensità energetica con moderne tecnologie di frantumazione e classificazione che consentono un risparmio energetico e un recupero più elevato. I sistemi di azionamento degli addensatori, progettati per una sostituzione più rapida dei cuscinetti, riducono i tempi di fermo, mentre le linee di flottazione per particelle grossolane recuperano le particelle fini che in precedenza finivano negli scarti di lavorazione. Le autorizzazioni ambientali ora richiedono audit del bilancio idrico, quindi i fornitori che offrono servizi integrati di supporto ingegneristico e hardware stanno registrando una domanda crescente. L'ondata di ammodernamento accelera anche l'adozione di contratti di assistenza per l'intero ciclo di vita, poiché le competenze di manutenzione in loco rimangono scarse. I pannelli di controllo per il monitoraggio remoto che segnalano picchi di coppia, anomalie o variazioni di pH stanno quindi passando da optional a specifiche standard.
Piano di accelerazione industriale sostenuto dal governo
Il governo marocchino sta collegando gli obiettivi di localizzazione delle attrezzature per la lavorazione dei minerali a incentivi fiscali, sovvenzioni per la formazione e procedure di rilascio dei permessi più rapide, fattori che incidono significativamente sulle decisioni di approvvigionamento nel mercato marocchino delle attrezzature per la lavorazione dei minerali. I produttori di apparecchiature originali (OEM) che installano linee di assemblaggio a Casablanca-Settat o nella regione orientale ottengono esenzioni dai dazi doganali e vantaggi in termini di punteggio nelle gare d'appalto pubbliche. L'iniziativa del piano per il catasto digitale semplifica la mappatura dei giacimenti minerari e riduce i rischi degli studi di fattibilità greenfield, anticipando così la domanda di diagrammi di flusso completi. I prossimi progetti sull'idrogeno e sulle energie rinnovabili potrebbero inoltre avere ripercussioni sui futuri circuiti metallurgici, spingendo i responsabili di prodotto a pianificare moduli di arricchimento per nichel, metalli del gruppo del platino e terre rare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del fosfato | -1.1% | Tutti i bacini minerari | A breve termine (≤ 2 anni) |
| Limiti rigorosi di salinità delle acque di scarico | -0.7% | Operazioni costiere | A breve termine (≤ 2 anni) |
| Carenza di competenze nell'integrazione dei sensori | -0.5% | Aree minerarie rurali | Medio termine (2-4 anni) |
| Sdoganamento ritardato | -0.3% | Grandi porti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Stretta sulla spesa in conto capitale in mezzo alla volatilità dei prezzi del fosfato
Le fluttuazioni dei prezzi spot inducono gli operatori a oscillare rapidamente tra strategie di investimento espansive e difensive. Quando i prezzi scendono, la spesa discrezionale per frantoi, mulini e aggiornamenti dei sistemi di controllo digitale si arresta, allungando i cicli di vendita per i produttori. I contratti di assistenza a lungo termine, simili ai contratti di leasing, si stanno affermando come strumento di copertura, in quanto distribuiscono i pagamenti sui budget operativi anziché concentrare gli investimenti iniziali in un'unica soluzione. I fornitori che dispongono di scorte locali di parti di ricambio critiche proteggono i clienti dai tempi di inattività dovuti alla mancanza di scorte, che possono erodere il flusso di cassa libero più rapidamente delle sole fluttuazioni dei prezzi. Gli strumenti di copertura rimangono limitati, pertanto i team addetti agli acquisti privilegiano le apparecchiature modulari che possono essere introdotte gradualmente con la liquidità disponibile, piuttosto che costruite in un'unica soluzione.
Limiti rigorosi di salinità delle acque di scarico
Gli enti idrici regionali impongono limiti di solidi disciolti totali e di solfati che obbligano gli impianti ad addensare o trattare le acque di scarto prima del rilascio. Le soluzioni a base di pasta ad alta densità riducono la quantità di acqua intrappolata nei residui, ma richiedono motori ad alta coppia e fondazioni più grandi, aumentando i costi iniziali. I sistemi di osmosi inversa garantiscono la conformità alle normative, ma aumentano il consumo energetico, spingendo gli acquirenti verso pompe a basso consumo. Poiché i valori limite variano a seconda del bacino idrografico, le società di ingegneria devono adattare i diagrammi di flusso miniera per miniera, allungando i tempi di progettazione di base. I produttori di apparecchiature originali (OEM) che forniscono pacchetti chiavi in mano per la gestione delle acque ottengono margini elevati scaricando il rischio di conformità ambientale dagli operatori.
Analisi del segmento
Per settore minerario: la forza dei fosfati finanzia la transizione alle batterie
Nel 2025, la roccia fosfatica deteneva ancora il 66.31% della quota di mercato delle attrezzature per la lavorazione dei minerali in Marocco, a conferma del suo ruolo di principale fonte di reddito per il finanziamento di ammodernamenti più ampi dei processi produttivi. La maggior parte delle linee di frantumazione e trasporto installate alimenta ancora gli impianti di arricchimento del fosfato e il loro elevato tonnellaggio garantisce un ciclo di sostituzione ricorrente di rivestimenti, nastri trasportatori e vagli. La lavorazione del cobalto si colloca all'altro estremo della curva di maturità e il suo CAGR del 7.56% fino al 2031 la posiziona come l'utilizzo finale a più rapida crescita. I proprietari degli impianti considerano i circuiti del cobalto come vetrine tecnologiche e pertanto specificano pacchetti di flottazione ed estrazione con solventi di alta qualità, progettati per una purezza di livello batteria, stabilendo un modello che probabilmente verrà replicato dai progetti di manganese e nichel. Il segmento del rame di fascia media, rappresentato da progetti sotterranei nella regione orientale, traina la domanda di caricatori e trasportatori compatti, ma il volume rimane secondario rispetto a quello dei fosfati sedimentari.
Una base di investitori in espansione favorisce la diversificazione al di là dei fertilizzanti. I gruppi europei del settore delle batterie offrono pagamenti anticipati per l'acquisto di materiali, migliorando la bancabilità dei progetti relativi a cobalto e manganese e, di conseguenza, incrementando indirettamente gli investimenti in attrezzature di alta qualità. Le agevolazioni governative incoraggiano inoltre la creazione di hub integrati per i metalli preziosi, dove è possibile recuperare sottoprodotti come argento e tellurio, ma queste iniziative rimangono di nicchia rispetto ai fosfati su larga scala. Di conseguenza, i fornitori allineano le strategie di segmentazione a un modello a doppio binario: da un lato, pacchetti di fosfati ad alto volume e, dall'altro, suite di minerali per batterie ad alto margine. Questa dualità favorisce una struttura produttiva flessibile, in grado di spostare la capacità tra articoli in fosfato soggetti a forte usura e moduli di cobalto di precisione, in base all'evoluzione dei cicli di domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di attrezzatura: la frantumazione è ancora dominante, ma la flottazione sta guadagnando terreno.
Nel 2025, i frantumatori rappresentavano il 36.67% della quota di mercato delle attrezzature per la lavorazione dei minerali in Marocco, a testimonianza della loro indispensabilità in tutte le tipologie di miniere, soprattutto nei giacimenti di fosfati sedimentari. Il continuo miglioramento della metallurgia dei rivestimenti e dell'efficienza dei sistemi di azionamento spinge i proprietari a concentrarsi sui costi totali di proprietà piuttosto che sul prezzo di acquisto iniziale. Nel frattempo, si prevede che le celle di flottazione registreranno un tasso di crescita annuo composto (CAGR) del 7.32% fino al 2031, rispecchiando i crescenti requisiti di purezza dei concentrati di cobalto e rame destinati alle filiere delle batterie. Le tecnologie ad aria forzata e a particelle grossolane si stanno diffondendo sia nei siti brownfield che in quelli greenfield, poiché consentono di recuperare valore precedentemente intrappolato nelle frazioni fini, rafforzando la convenienza della sostituzione anche laddove i tenori del minerale rimangono stabili.
Le discussioni sui circuiti di macinazione si concentrano ora sull'intensità energetica, con i proprietari che confrontano i rulli di macinazione ad alta pressione con i mulini a sfere tradizionali. Tuttavia, il costo iniziale più elevato dei mulini di nuova generazione frena una rapida sostituzione, pertanto i kit di rivestimento per l'ammodernamento che prolungano la vita utile dei mulini registrano una buona diffusione come soluzione intermedia. Le apparecchiature di ispessimento e disidratazione stanno guadagnando terreno, poiché le verifiche ESG attribuiscono un valore aggiunto al riciclo dell'acqua, mentre i sistemi di controllo digitale stanno registrando una curva di adozione più rapida, in quanto gli impianti puntano alla tracciabilità. Vaglio, idrocicloni e nastri trasportatori mantengono una quota di mercato stabile, poiché ogni giacimento minerario, indipendentemente dalla mineralogia, deve classificare, trasportare e vagliare il materiale, sostenendo la domanda di questi moduli standard.
Per metodo di estrazione: la superficie domina, ma il sottosuolo attira sempre più investimenti.
Nel 2025, le operazioni di superficie rappresentavano il 79.42% del mercato marocchino delle attrezzature per la lavorazione dei minerali, retaggio dei vasti giacimenti di fosfato superficiali del Marocco. Le flotte per le miniere a cielo aperto utilizzano perforatrici, escavatori e frantoi primari ad alta capacità, che rappresentano la base dei ricavi dei produttori di apparecchiature originali (OEM) derivanti dai ricambi. Ciononostante, si prevede che le attrezzature per le miniere sotterranee registreranno un tasso di crescita annuo composto (CAGR) del 7.86% fino al 2031, man mano che i giacimenti più profondi diventeranno economicamente accessibili. I progettisti di impianti ora specificano frantoi a basso profilo, nastri trasportatori ignifughi e sistemi di ventilazione avanzati per le camere di estrazione di rame e fosfato più profonde. Questo cambiamento richiede ai fornitori di padroneggiare una diversa matrice di prodotti che privilegia fattori di forma compatti, azionamenti a batteria o elettrici con cavo e soluzioni di geolocalizzazione in tempo reale che supportino la traslazione autonoma.
Le nuove autorizzazioni per le miniere sotterranee comportano anche requisiti di sicurezza più rigorosi, amplificando la domanda di materiali di consumo per la soppressione degli incendi, il monitoraggio dei gas e il sostegno delle rocce, che si aggiungono alle vendite di attrezzature primarie. Di conseguenza, alcuni distributori focalizzati sulle miniere di superficie stanno creando joint venture con appaltatori specializzati nello scavo di gallerie e pozzi per agevolare l'ingresso nel settore sotterraneo. Le ricadute tecnologiche provenienti dai principali centri globali di estrazione mineraria in profondità arrivano rapidamente perché gli operatori marocchini si confrontano con le migliori pratiche adottate in altri Paesi, accelerando il trasferimento di conoscenze. Con l'aumento dei rapporti di sterro a cielo aperto, il calcolo economico si orienta ulteriormente verso le alternative di estrazione a blocchi o a gradini aperti, prolungando il periodo di crescita per le attrezzature sotterranee.
In base al livello di automazione: i sistemi semiautomatizzati collegano costi e controllo
Nel 2025, le apparecchiature manuali detenevano il 60.34% della quota di mercato delle attrezzature per la lavorazione dei minerali in Marocco, poiché molti impianti di arricchimento erano stati commissionati prima che la strumentazione avanzata diventasse di uso comune. Gli operatori, tuttavia, riconoscono la perdita di produttività dovuta all'intervento manuale e considerano i pacchetti semiautomatici come un primo aggiornamento realistico. La categoria è quindi destinata a registrare un CAGR dell'11.34%, poiché i kit di sensori, gli azionamenti a frequenza variabile e i sistemi di controllo di supervisione di base figurano tra i requisiti principali per i nuovi acquisti. I circuiti semiautomatici rappresentano un compromesso: offrono vantaggi misurabili in termini di efficienza idrica e recupero dei metalli senza richiedere l'intera infrastruttura di rete e il personale specializzato necessari per l'autonomia end-to-end.
I diagrammi di flusso completamente automatizzati rimangono concentrati negli impianti modello per la produzione di minerali per batterie, dove l'elevato valore unitario giustifica una maggiore spesa; tuttavia, anche in questi casi, i proprietari implementano i sistemi in fasi, modularizzando i livelli di controllo. Centri di monitoraggio remoti a Casablanca o Rabat supervisionano gruppi di impianti, garantendo economie di scala in termini di analisi e sicurezza informatica. I fornitori integrano team di data science nei contratti di servizio per interpretare i dati dei sensori e raccomandare ottimizzazioni, vincolando gli interessi di proprietari e fornitori su orizzonti pluriennali. Nel tempo, i casi di successo derivanti da ammodernamenti semi-automatizzati gettano le basi culturali per una più ampia accettazione del trasporto autonomo, della macinazione basata sull'intelligenza artificiale e del controllo a circuito chiuso della flottazione, garantendo un'evoluzione graduale ma decisa delle filosofie di controllo degli impianti in tutto il Marocco.
Analisi geografica
L'asse fosfatico Khouribga-Benguerir-Youssoufia costituisce il centro gravitazionale del mercato marocchino delle apparecchiature per la lavorazione dei minerali, convogliando la maggior parte degli ordini di frantoi, nastri trasportatori e oleodotti in un'area geografica relativamente compatta. Casablanca-Settat, sede delle raffinerie e dei moli di esportazione di Jorf Lasfar, integra l'arricchimento dei minerali con la successiva lavorazione chimica, rendendo più stringenti le specifiche delle apparecchiature in termini di gestione dei fanghi, resistenza alla corrosione e tracciabilità. Gli appaltatori preferiscono concentrare la produzione in prossimità di questi distretti perché la vicinanza a strade, ferrovie e porti riduce i rischi logistici e semplifica l'assistenza post-vendita. La digitalizzazione del catasto da parte del governo ora mappa i corridoi infrastrutturali insieme ai blocchi di risorse, aiutando gli OEM a prevedere dove è più probabile che emerga la prossima ondata di costruzione di impianti e, di conseguenza, la domanda di pacchetti modulari.
La regione orientale, caratterizzata da progetti di estrazione di rame sotterraneo, è diventata un banco di prova per caricatori compatti predisposti per batterie e per sistemi di controllo della ventilazione in tempo reale. Ancora carente di istituti tecnici, la zona vede i produttori di apparecchiature originali (OEM) sostenere iniziative di formazione professionale in linea con le loro roadmap di prodotto. Gli impianti qui presenti combinano spesso rame da roccia dura con circuiti in piombo-zinco di dimensioni ridotte, spingendo i fornitori a perfezionare la flessibilità dei loro diagrammi di flusso. La logistica interna rimane un vincolo, quindi i distributori mantengono scorte di ricambi essenziali per far fronte a interruzioni stradali dovute a condizioni meteorologiche stagionali o ritardi doganali. Con l'espansione delle sperimentazioni di sportelli doganali digitali unici, gli operatori prevedono tempi di consegna più brevi, il che potrebbe consentire una riduzione delle scorte e una maggiore adozione di filosofie di manutenzione just-in-time.
Le regioni meridionali come Souss-Massa e Guelmim-Oued Noun coniugano le ambizioni minerarie con i megaprogetti di energia rinnovabile, posizionandosi per catene del valore integrate che collegano energia verde, idrogeno e metalli. Sebbene la spesa per le attrezzature rimanga bassa in termini assoluti, gli studi di fattibilità preliminari tendono a privilegiare la progettazione ex novo completa piuttosto che aggiornamenti incrementali, a vantaggio dei fornitori che offrono pacchetti "chiavi in mano" di progettazione e costruzione. La presenza di una linea costiera e l'ambizione di ampliare la capacità portuale indicano opportunità a lungo termine per sistemi di movimentazione di materiali sfusi adatti al trasporto marittimo. Tuttavia, le problematiche legate alla scarsità d'acqua nei bacini aridi incentivano l'adozione di metodi di addensamento della pasta e di stoccaggio a secco degli sterili fin dall'inizio, differenziando i modelli di approvvigionamento da quelli delle tradizionali regioni minerarie di fosfati.
Panorama competitivo
I produttori OEM globali mantengono un vantaggio tecnologico nelle linee di apparecchiature ad alta complessità, ma la frammentazione del mercato persiste perché la produzione e l'assistenza localizzate costituiscono un potente contrappeso. I fornitori multinazionali costruiscono centri di assemblaggio in Marocco per assicurarsi crediti di contenuto locale, ridurre la burocrazia d'importazione e posizionare centri di ricambi vicino alle principali miniere. Le loro strategie si concentrano su contratti di assistenza per l'intero ciclo di vita che fidelizzano i clienti per l'intera curva di usura e aggiornamento, stabilizzando così i ricavi lungo i cicli delle materie prime. Gli integratori regionali si espandono in nicchie trascurate dai giganti, come i nastri trasportatori chiusi progettati per gli ambienti desertici polverosi o la ristrutturazione di mulini decennali che popolano ancora molti impianti di concentrazione di fosfati.
Le alleanze strategiche integrano sempre più competenze disparate: un produttore di impianti di flottazione può collaborare con un fornitore di reagenti per garantire la metallurgia, mentre un produttore di mulini si allea con una startup di automazione per la manutenzione predittiva. I clienti apprezzano questi ecosistemi perché spostano il rischio di performance fuori dal bilancio e riducono la gestione delle interfacce. La crescita dell'ottimizzazione dei siti industriali dismessi offre anche a consulenti di ingegneria, appaltatori EPC e società di revisione un ruolo nella catena del valore, ma i fornitori diretti di hardware rimangono i principali beneficiari dei ricavi. Con la transizione dei gemelli digitali e della progettazione basata sulla simulazione dalla fase dimostrativa alla pratica standard, i fornitori di software senza esperienza hardware cercano di integrare il codice all'interno dei quadri di controllo forniti dagli OEM, aggiungendo una nuova dimensione competitiva incentrata sulla proprietà dei dati.
Le normative marocchine sul contenuto locale spingono i fornitori a stringere joint venture con aziende siderurgiche e officine meccaniche nazionali. Questa soluzione riduce i tempi di consegna ed evita i ritardi portuali, ma richiede al contempo una rigorosa supervisione del controllo qualità da parte del produttore per tutelarsi da eventuali problemi di garanzia. Per i marchi globali, il difficile equilibrio consiste nel salvaguardare la proprietà intellettuale e al contempo promuovere un ecosistema di fornitori locali che soddisfi i requisiti normativi. Le aziende marocchine di medie dimensioni, un tempo soddisfatte di fornire fondazioni civili o moduli strutturali, ora puntano a categorie di maggior valore come involucri per pompe, gusci per idrocicloni e persino quadri di automazione di fascia bassa, erodendo gradualmente la quota di mercato delle apparecchiature importate di qualità inferiore.
Leader del settore delle attrezzature per la lavorazione dei minerali in Marocco
-
Metso Oyj
-
FLSmidth A / S
-
Sandvik AB
-
Il Gruppo Weir plc
-
Thyssenkrupp AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Steadright Critical Minerals Inc. ha stipulato un accordo definitivo di acquisto di azioni per acquisire una partecipazione del 50% in una società marocchina proprietaria di impianti di frantumazione, macinazione ed estrazione. Tali impianti sono essenziali per l'espansione delle attività operative di Steadright nel Regno del Marocco.
- Aprile 2025: il Marocco ha lanciato nuove gare d'appalto per l'esplorazione di giacimenti di piombo e zinco in 328 blocchi nelle regioni dell'Alto Atlante orientale e di Tafilalet-Maider. Il settore minerario del paese genera un fatturato annuo di oltre 54 milioni di dollari.
- Settembre 2024: Weir Group si è aggiudicato ordini per 33.5 milioni di dollari in apparecchiature di processo per i progetti di fosfato di Benguerir e Louta di OCP, fornendo pompe per fanghi Warman e idrocicloni Cavex.
Ambito del rapporto sul mercato delle attrezzature per la lavorazione dei minerali in Marocco
Il mercato marocchino delle apparecchiature per la lavorazione dei minerali è segmentato per settore minerario, tipo di apparecchiatura, metodo di estrazione e livello di automazione. Per settore minerario, il mercato è segmentato in fosfati, rame, cobalto, manganese, metalli preziosi e altri. Per tipo di apparecchiatura, il mercato è segmentato in frantoi, mulini e macinatori, vagli e alimentatori, celle di flottazione, ispessimento e disidratazione, nastri trasportatori e controllo di processo. Per metodo di estrazione, il mercato è segmentato in estrazione a cielo aperto e estrazione sotterranea. Per livello di automazione, il mercato è segmentato in manuale, semiautonomo e completamente autonomo. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Fosfato Rock |
| Rame |
| Cobalto |
| Manganese |
| Metalli preziosi (oro, argento) |
| Altro |
| Frantoi |
| Mulini e macinatori |
| Schermi e classificatori |
| Celle di flottazione |
| Attrezzature per l'ispessimento e la disidratazione |
| Trasportatori e alimentatori |
| Sistemi di controllo e automazione dei processi |
| Estrazione di superficie |
| Estrazione sotterranea |
| Manuale |
| Semi-automatica |
| Interamente automatizzato |
| Per settore minerario | Fosfato Rock |
| Rame | |
| Cobalto | |
| Manganese | |
| Metalli preziosi (oro, argento) | |
| Altro | |
| Per tipo di apparecchiatura | Frantoi |
| Mulini e macinatori | |
| Schermi e classificatori | |
| Celle di flottazione | |
| Attrezzature per l'ispessimento e la disidratazione | |
| Trasportatori e alimentatori | |
| Sistemi di controllo e automazione dei processi | |
| Con il metodo di estrazione | Estrazione di superficie |
| Estrazione sotterranea | |
| Per livello di automazione | Manuale |
| Semi-automatica | |
| Interamente automatizzato |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e il tasso di crescita del mercato marocchino delle apparecchiature per la lavorazione dei minerali?
Il mercato marocchino delle apparecchiature per la lavorazione dei minerali aveva un valore di 200.12 milioni di dollari nel 2025 e si prevede che crescerà da 210.65 milioni di dollari nel 2026 a 272.19 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.26% tra il 2026 e il 2031.
Quale segmento minerario si espanderà più rapidamente entro il 2031?
Si prevede che le apparecchiature per la lavorazione del cobalto registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.56%, trainato dall'espansione delle raffinerie per la produzione di batterie.
Quale categoria di attrezzature attualmente detiene la quota di spesa maggiore?
Gli impianti di frantumazione detengono la quota maggiore, pari al 36.67% del fatturato del 2025, poiché ogni importante circuito di fosfati e rame si basa su grandi unità di frantumazione primaria.
Quanto è significativa l'adozione dell'automazione negli impianti marocchini?
Nel 2025 i sistemi manuali detenevano ancora una quota di mercato del 60.34%, ma le soluzioni semiautomatiche si stavano diffondendo rapidamente con un tasso di crescita annuo composto (CAGR) dell'11.34%, poiché gli operatori puntavano a ottenere incrementi di efficienza sempre maggiori.


