

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.76 miliardo di dollari |
| Dimensione del mercato (2031) | 8.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.15% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
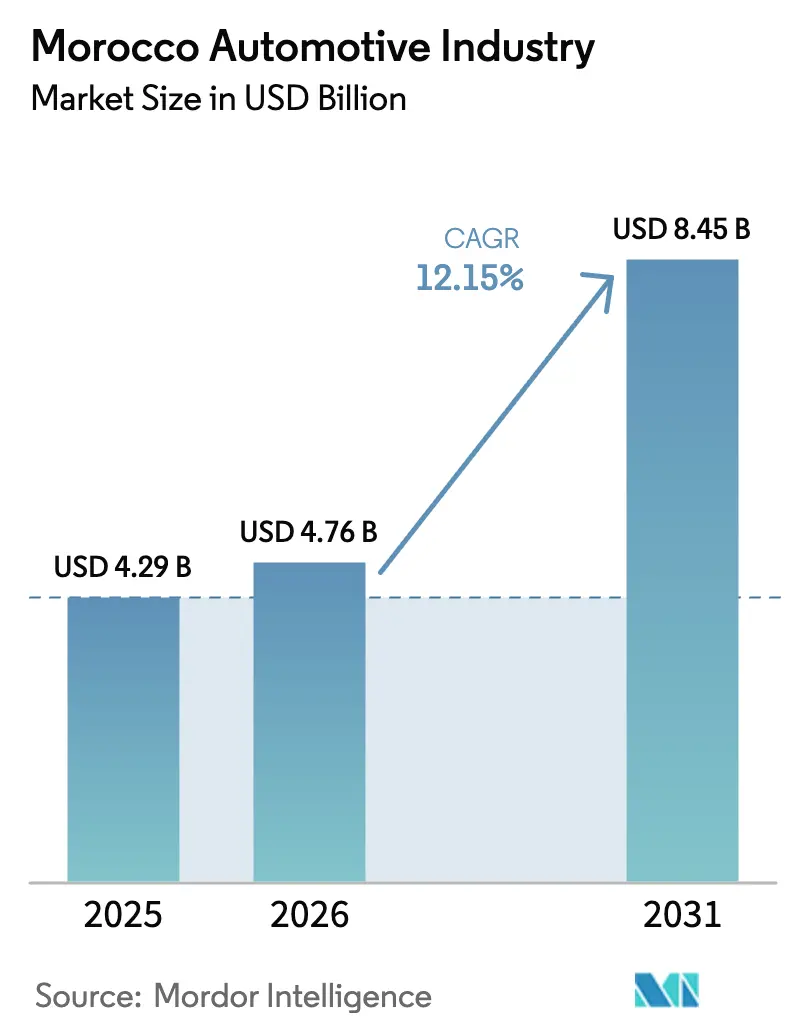
Analisi del settore automobilistico marocchino di Mordor Intelligence
Si stima che l'industria automobilistica marocchina abbia un valore di 4.29 miliardi di dollari nel 2025 e che crescerà dai 4.76 miliardi di dollari del 2026 agli 8.45 miliardi di dollari entro il 2031, con un CAGR del 12.15% nel periodo di previsione (2026-2031). I produttori europei si stanno sempre più rivolgendo al Marocco come hub di riferimento per il near-shoring, attratti dalla promessa del regno di catene di approvvigionamento resilienti ed economiche. Stellantis sta espandendo la sua capacità a Kenitra, mentre Renault si sta muovendo sia a Tangeri che a Casablanca. Queste espansioni, unite agli incentivi allettanti delle zone franche e a una base di fornitori in rapida maturazione, stanno spingendo il mercato automobilistico marocchino verso nuovi traguardi. In particolare, i ricavi delle esportazioni del Marocco hanno già superato i dati pre-pandemia, affermando il paese come il principale fornitore di veicoli extra-UE dell'Unione Europea. Questo risultato è ulteriormente rafforzato dall'aumento dei redditi urbani, che amplifica la domanda interna. Nel frattempo, le iniziative nel settore delle batterie elettriche stanno attirando i colossi cinesi del settore dei materiali per batterie. Le politiche governative che promuovono l'elettrificazione stanno aprendo nuove porte in settori come le infrastrutture di ricarica, il rinnovo delle flotte e la produzione di componenti di secondo livello. Con l'intensificarsi della concorrenza, i primi costruttori di veicoli stanno sfruttando reti di concessionarie verticalmente integrate, godendo di significativi vantaggi in termini di costi rispetto alle loro controparti dell'Europa occidentale.
Punti chiave del rapporto
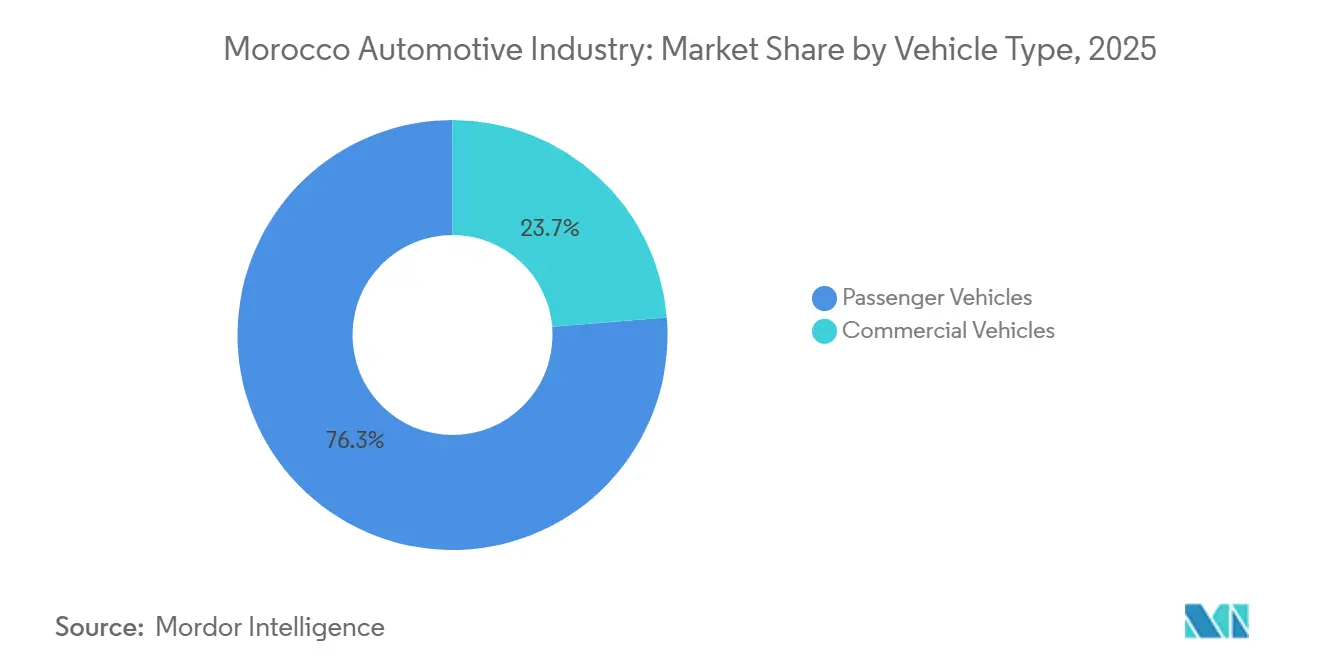
- Per tipologia di veicolo, i veicoli passeggeri hanno dominato con una quota di fatturato del 76.27% nel 2025; si prevede che i veicoli commerciali cresceranno a un CAGR del 12.17% fino al 2031.
- In base al tipo di propulsione, i veicoli elettrici a batteria hanno conquistato il 36.71% della quota di mercato automobilistico marocchino nel 2025 e si prevede che cresceranno a un CAGR del 12.25% entro il 2031.
- In base al tipo di carburante, i modelli a benzina rappresentavano il 67.73% delle dimensioni del mercato automobilistico marocchino nel 2025 e cresceranno al tasso di crescita annuo composto (CAGR) più rapido del 12.27% durante il periodo di previsione.
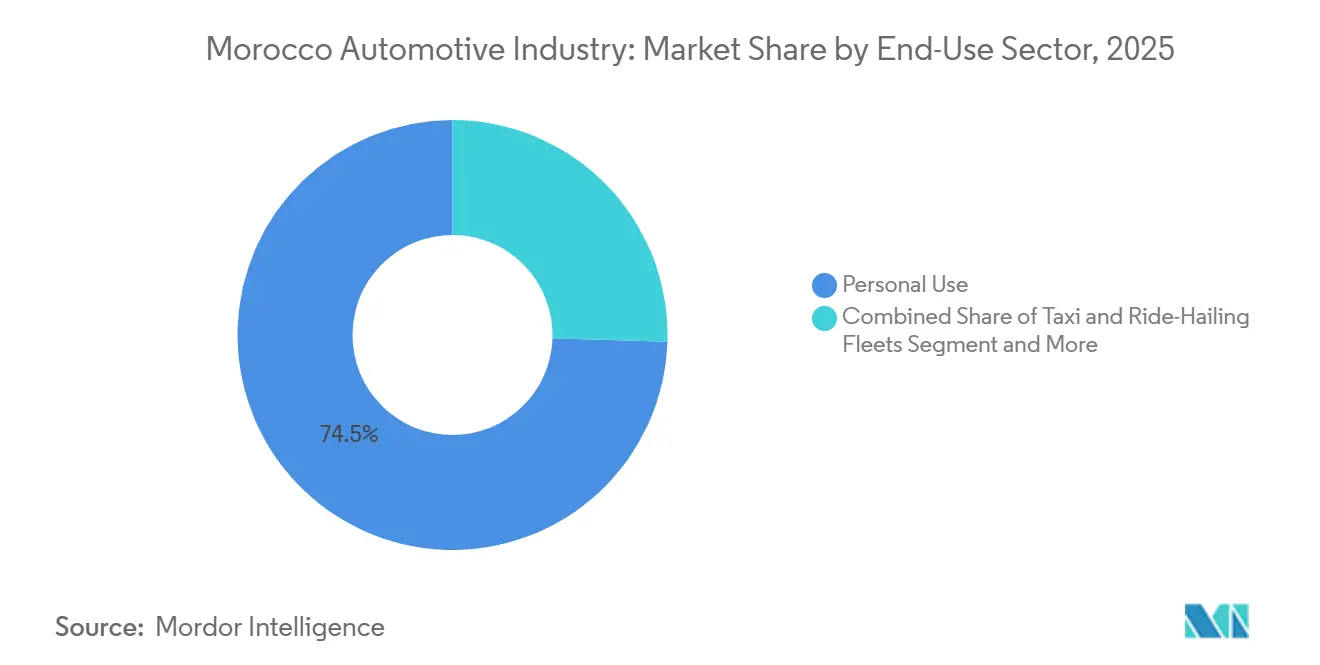
- Per quanto riguarda l'uso finale, l'uso personale ha dominato con una quota del 74.36% nel 2025, mentre si prevede che le flotte aziendali e governative registreranno un CAGR del 12.19% entro il 2031.
- Per canale di vendita, i concessionari autorizzati OEM hanno detenuto l'83.25% delle vendite del 2025 e dovrebbero aumentare a un CAGR del 12.28%, supportati dall'acquisizione di Sopriam da parte di Stellantis.
- Per città, Rabat ha registrato il 47.77% degli acquisti nel 2025, mentre Casablanca registrerà il CAGR più rapido, pari al 12.22%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del settore automobilistico in Marocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli OEM espandono la capacità produttiva | + 2.8% | Nazionale, concentrato a Tangeri, Kenitra, Casablanca | Medio termine (2-4 anni) |
| Gli OEM europei puntano al nearshoring | + 2.5% | Nazionale, con ripercussioni sulla regione del Maghreb | A lungo termine (≥ 4 anni) |
| Incentivi governativi e logistica delle zone franche | + 2.1% | Nazionale, con guadagni iniziali a Tangeri Med, Zona Franca Atlantica (Kenitra) | A breve termine (≤ 2 anni) |
| La classe media urbana alimenta la crescente domanda | + 1.6% | Centri urbani: Casablanca, Rabat, Marrakech, Fes | Medio termine (2-4 anni) |
| Accelerazione delle politiche sui veicoli elettrici e delle infrastrutture di ricarica | + 1.4% | Priorità di implementazione nazionale e urbana | Medio termine (2-4 anni) |
| I cluster automobilistici nordafricani si uniscono | + 0.9% | Regionale: corridoi transfrontalieri di Marocco, Tunisia, Algeria | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I produttori di apparecchiature originali espandono la capacità produttiva concentrandosi sull'esportazione
A metà del 2025, Stellantis ha incrementato significativamente la capacità produttiva dello stabilimento di Kenitra, consentendogli di produrre un numero considerevole di veicoli e motori ogni anno. Questa espansione sottolinea la crescente importanza del Marocco come hub di esportazione economicamente vantaggioso. Secondo le analisi di Stellantis rivolte agli investitori, l'azienda realizza notevoli risparmi sui costi di produzione rispetto all'Europa occidentale, allineandosi alle strutture di costo globali competitive ed evitando al contempo rischi geopolitici. Parallelamente, Renault ha stipulato un accordo a lungo termine che prevede la creazione di migliaia di posti di lavoro e l'istituzione di un centro di ricerca e sviluppo, segnando un passaggio dalle operazioni di assemblaggio di base ad attività di ingegneria più avanzate. Entro il 2024, la capacità produttiva nazionale del Marocco aveva raggiunto un traguardo significativo, con ambiziosi obiettivi di ulteriore crescita nel prossimo futuro. Tuttavia, il raggiungimento di questi obiettivi dipende dal successo dell'espansione di stabilimenti come quello di Kenitra e dal potenziale ingresso di nuovi operatori di mercato. La maggior parte della produzione automobilistica del Marocco viene esportata, rendendo il settore fortemente dipendente dalla domanda esterna, in particolare dall'Europa, nonostante l'aumento dei livelli di produzione interna [1] “Accordo di sviluppo Marocco 2025-2030”, Renault Group, renaultgroup.com.
Gli OEM europei puntano al near-shoring in un mondo post-pandemico
Il Marocco, con un punteggio elevato per i costi del lavoro nell'indice Fitch Autos Risk/Reward, supera significativamente le prestazioni dei suoi omologhi nell'Europa centrale e orientale. Stellantis e Renault considerano il Marocco non solo un mercato, ma un hub strategico, che li aiuta a ridurre le emissioni del trasporto merci e ad evitare le tasse sul carbonio alle frontiere. La sua vicinanza alla Spagna consente una finestra di spedizione rapida ed efficiente. Inoltre, grazie ai numerosi trattati bilaterali sugli investimenti in vigore, il regno mitiga efficacemente i rischi sovrani. Con l'inasprimento degli obiettivi dell'UE in materia di CO₂, si registra un notevole aumento delle attività di near-shoring. Questo afflusso di capitali negli stabilimenti marocchini non solo potenzia le loro attività, ma rafforza anche la competitività a lungo termine del mercato automobilistico marocchino [2] “EU CO₂ Border Adjustment,” European Commission, europa.eu.
Gli incentivi governativi e la logistica delle zone franche aumentano l'attrattiva
Le agevolazioni fiscali pluriennali, l'esenzione dai dazi doganali e le procedure doganali semplificate sono garantite dalla Carta degli Investimenti attraverso la piattaforma a sportello unico PortNet. Il porto più grande dell'Africa, Tangeri Med, si colloca tra i primi venti al mondo ed è fondamentale per i flussi just-in-time dei produttori di apparecchiature originali. La Zona Franca Atlantica, sede di importanti aziende del settore automobilistico e industriale, rafforza la sua base di fornitori con un programma di sistemi di cablaggio di grande rilevanza annunciato di recente. Le normative della zona franca, che incorporano mandati di qualità come ISO 9001 e ISO 14001, garantiscono processi di livello export. Con un punteggio di preparazione alle tecnologie di frontiera superiore alla media globale, il Marocco dimostra la sua predisposizione per la produzione intelligente abilitata dall'IoT [3] "Statistiche di throughput e capacità", Autorità di Tangeri Med, tanger-med.ma.
La classe media urbana alimenta la crescente domanda di autovetture
La ripresa del reddito urbano ha determinato un aumento significativo delle immatricolazioni di auto nuove nel primo trimestre del 2025, riflettendo la forte crescita del mercato. Dacia ha registrato una crescita sostanziale a marzo 2025, conquistando una quota considerevole del mercato. Nel frattempo, BMW ha sovraperformato Mercedes-Benz nel segmento premium, evidenziando le fluttuazioni nelle performance del marchio. I centri urbani beneficiano di reti di concessionarie concentrate e finanziamenti accessibili, mentre le aree rurali affrontano sfide dovute a limitazioni infrastrutturali, con conseguente rallentamento della domanda. Sebbene le importazioni di veicoli usati dall'Europa stiano influenzando le vendite di auto nuove, il mercato automobilistico marocchino continua a espandersi, sostenuto dall'aumento del reddito disponibile, in particolare nei segmenti entry-level e medio-basso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ecosistema dei fornitori locali di livello 2/3 rimane limitato | -1.2% | Nazionale, esperto in elettronica e componenti di precisione | Medio termine (2-4 anni) |
| La volatilità del mercato valutario aumenta la dipendenza dai componenti importati | -0.8% | Nazionale, esposizione alle fluttuazioni di EUR e USD | A breve termine (≤ 2 anni) |
| Carenza di tecnici qualificati per veicoli elettrici e talenti STEM | -0.7% | Concentrazione nazionale e urbana nei centri di formazione | Medio termine (2-4 anni) |
| Il mercato frammentato delle auto usate mina le nuove vendite | -0.6% | Centri urbani: Casablanca, Rabat, Tangeri | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ecosistema dei fornitori locali di livello 2/3 rimane limitato
Il Marocco ospita diversi fornitori, ma dipende ancora dall'Europa e dall'Asia per componenti elettronici e parti lavorate essenziali. Le posizioni di primo livello sono occupate prevalentemente da Valeo, Lear e Yazaki, mettendo in disparte le piccole e medie imprese locali che si trovano a dipendere da importazioni costose. Queste PMI incontrano ostacoli nell'espansione a causa di vincoli finanziari e della mancanza di solidi programmi di finanziamento della catena di approvvigionamento. L'elevato contenuto di valore aggiunto estero non solo limita i guadagni locali, ma mette anche a repentaglio l'ambizioso obiettivo di localizzazione fissato da Stellantis per il prossimo decennio [4] "Supplier Footprint in Morocco", Valeo, valeo.com.
La volatilità del mercato valutario aumenta la dipendenza dai componenti importati
Mentre l'ancoraggio del dirham all'euro e al dollaro stabilizza i tassi di cambio, espone anche gli assemblatori alle fluttuazioni del paniere valutario. Questa volatilità fa aumentare i costi dei semiconduttori e dei materiali speciali. Inoltre, la limitata liquidità sul mercato a termine amplifica i premi di copertura, riducendo così i margini e complicando il perseguimento da parte di Stellantis degli obiettivi di "costo cinese". L'assenza di una produzione interna su larga scala nella fabbricazione di semiconduttori e celle per batterie rende l'industria automobilistica marocchina vulnerabile agli shock valutari, che a loro volta interrompono i programmi di assemblaggio e influenzano i prezzi al consumo.
Analisi del segmento
Per tipo di veicolo: il segmento commerciale guadagna terreno
I modelli per il trasporto passeggeri detenevano una quota del 76.27% nel 2025, ma le unità commerciali cresceranno a un CAGR del 12.17% fino al 2031, grazie all'e-commerce e ai progetti infrastrutturali che alimenteranno le flotte logistiche. Lo stabilimento di cablaggio di Leoni ad Agadir è specializzato in cablaggi per camion e fuoristrada. I furgoni commerciali leggeri beneficiano della solida quota di mercato di Renault, mentre i camion medi e pesanti guadagnano terreno nei settori dell'edilizia e dell'estrazione mineraria.
I modelli per il trasporto passeggeri continuano a dominare il mercato degli showroom, ma gli afflussi di auto usate e i limiti di finanziamento mantengono moderata la crescita dei volumi. Ibridi come la Dacia Jogger, prodotta localmente, affrontano le problematiche legate all'efficienza nei consumi e colmano il divario infrastrutturale verso la completa elettrificazione, sostenendo il mercato automobilistico marocchino sia nel canale retail che in quello delle flotte.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di guida: il predominio dei veicoli elettrici maschera il pragmatismo ibrido
I veicoli elettrici a batteria hanno registrato il 36.71% delle immatricolazioni nel 2025 e cresceranno a un CAGR del 12.25%, trainati dai mandati di flotta e dai programmi di esportazione. Le varianti a combustione interna rimangono essenziali nelle regioni rurali, mentre gli ibridi guadagnano terreno come scelta transitoria. Il mercato automobilistico marocchino gode di un impulso politico verso l'elettrificazione, eppure sono in servizio solo 290-1,000 stazioni di ricarica pubbliche, ben al di sotto dell'obiettivo di 25,000 unità entro il 2035.
Il lancio di sei modelli BYD amplia le opzioni, sebbene i piani dell'azienda per lo stabilimento siano ancora in sospeso. Le ibride offrono risparmi di carburante immediati senza ansia da autonomia, e la gamma Jogger di Renault dimostra la capacità locale di utilizzare questa tecnologia ponte.
Per tipo di carburante: la benzina rimane stabile nonostante l'elettrificazione
I motori a benzina hanno mantenuto una quota del 67.73% nel 2025 e registreranno il CAGR più rapido, pari al 12.27%, grazie alle configurazioni ibride che combinano combustione interna e assistenza elettrica. L'impatto del diesel si riduce con l'inasprimento delle normative sulle emissioni, mentre metano e GPL rimangono una nicchia a causa delle lacune nei rifornimenti.
La gamma di motori Kenitra di Stellantis si arricchisce di unità a benzina, diesel e ibride, anticipando la diversificazione che caratterizzerà il mercato automobilistico marocchino fino a metà decennio. I carburanti alternativi potrebbero trarre vantaggio dall'introduzione di sussidi, ma la chiarezza politica rimane scarsa.
Per settore di utilizzo finale: accelerazione degli acquisti della flotta
Gli acquirenti privati hanno rappresentato il 74.36% delle consegne del 2025, ma le flotte aziendali e governative accelereranno a un CAGR del 12.19%, poiché i requisiti di elettrificazione e i calcoli del costo totale di proprietà favoriscono i veicoli più recenti. Le gare d'appalto governative concentrate a Rabat assicurano volumi elevati per gli OEM che rispettano le normative locali.
Gli operatori di taxi e ride-hailing stanno valutando le berline elettriche per ridurre i costi operativi, sebbene le lacune nella ricarica nelle città secondarie ne frenino la velocità di implementazione. La domanda di flotte infonde quindi stabilità al mercato automobilistico marocchino durante i periodi di contrazione dei consumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: i concessionari OEM rafforzano il controllo
I punti vendita autorizzati OEM hanno registrato l'83.25% delle vendite nel 2025 e cresceranno a un CAGR del 12.28%. L'acquisizione completa di Sopriam da parte di Stellantis rafforza l'integrazione verticale e consente programmi di finanziamento, assistenza post-vendita e veicoli usati certificati che indeboliscono gli operatori informali.
I lotti indipendenti sopravvivono nelle aree rurali grazie alle importazioni dal mercato grigio, ma i limiti di inventario e le lacune nelle garanzie ne erodono la quota. Le vendite dirette online rimangono limitate, sebbene l'approccio digitale di BYD indichi una graduale diversificazione dei canali.
Analisi geografica
Il corridoio costiero del Marocco, che si estende da Tangeri a Casablanca, concentra la maggior parte degli investimenti in assemblaggio e fornitura. L'enorme quota di mercato di Rabat nel 2025 riflette i cicli delle flotte del settore pubblico e lo stabilimento di Salé, attualmente in costruzione, per la produzione di sedili. Casablanca si posiziona come hub in più rapida crescita, con un tasso di crescita previsto del 12.22% fino al 2031, trainato dalla produzione combinata di SOMACA, dalla fitta rete di concessionari e dalla concentrazione di sedi centrali aziendali.
L'ecosistema di fornitori di Tangeri, amplificato dagli stabilimenti di produzione di volanti ZF LIFETEC e di sistemi di connessione Lear, beneficia di un servizio di trasporto porta a porta in Spagna con tempi di consegna inferiori alle 48 ore. Fes-Meknes si avvale di una forza lavoro industriale di 35,000 unità, sviluppata nell'ambito del piano di accelerazione 2014-2018, e ospita Delphi, Yazaki e Yura in quattro poli.
Le città dell'entroterra e del sud aggiungono fattori di domanda differenziati. Marrakech si rivolge alle flotte turistiche, mentre lo stabilimento Leoni di Agadir, da 20 milioni di euro, si concentra sulle imbracature per camion destinate al settore minerario e agricolo. Oujda ed El Jadida dispongono di showroom modesti ma di ampi parcheggi per veicoli usati, a dimostrazione della duplice struttura del mercato automobilistico marocchino. I previsti lavori di ammodernamento delle autostrade promettono di ridurre i tempi di percorrenza tra Tangeri e Saidia, migliorando la logistica interna. Con l'affluenza delle zone costiere, i cambiamenti politici incoraggiano gli investimenti a Fes-Meknes e Agadir per distribuire i guadagni occupazionali e ridurre le disparità regionali.
Panorama normativo
Il quadro normativo marocchino per il settore automobilistico combina la politica industriale con le norme di sicurezza e conformità dei prodotti, supervisionate dal Ministero dell'Industria e del Commercio (MCINET), insieme all'omologazione dei veicoli e ai controlli di sicurezza stradale gestiti dalle autorità competenti in materia di trasporti e sicurezza stradale. I veicoli importati sono soggetti all'omologazione obbligatoria prima dell'immatricolazione, mentre i componenti automobilistici importati sono soggetti ai requisiti di Verifica di Conformità (VoC) del Marocco, in conformità con gli standard marocchini (NM) pubblicati attraverso il sistema di standardizzazione nazionale.
Sul fronte delle politiche industriali, gli incentivi previsti dalla Carta degli investimenti e le riforme del contesto imprenditoriale influenzano la localizzazione degli impianti e le decisioni dei fornitori, soprattutto per le zone franche orientate all'esportazione e collegate a piattaforme come PortNet per la facilitazione degli scambi commerciali. Nel maggio 2026, le comunicazioni di MCINET sulla mobilità sostenibile e sull'ingegneria industriale avanzata hanno segnalato uno spostamento dell'enfasi politica dall'assemblaggio verso attività a maggior valore aggiunto come la progettazione dei processi, l'ingegneria locale e le capacità legate all'elettrificazione, rafforzando le priorità di conformità e localizzazione sia per i produttori di apparecchiature originali (OEM) che per i fornitori.
Analisi della catena del valore
La filiera automobilistica marocchina è incentrata sull'assemblaggio di veicoli orientati all'esportazione, concentrato lungo il corridoio costiero, con importanti hub a Tangeri (Renault), Kenitra (Stellantis) e Casablanca (SOMACA). A monte, gli ecosistemi industriali comprendono cablaggi e impianti elettrici, stampaggio di metalli, interni e sedili, motori e trasmissioni, nonché una base crescente di materiali per batterie e componenti per veicoli elettrici, legata a piattaforme industriali come Tanger Tech e la Zona Franca Atlantica. Il Marocco ha aumentato l'integrazione locale a circa il 60% entro il 2025, ma l'elettronica chiave, i componenti di precisione e diversi input critici per i veicoli elettrici dipendono ancora dalle importazioni, mantenendo elevato il contenuto di valore aggiunto estero.
La capacità della fase intermedia della filiera è rafforzata da infrastrutture di qualità e collaudo, nonché da programmi di sviluppo della forza lavoro, tra cui istituti di formazione professionale pubblico-privati dedicati alle competenze automobilistiche (IFMIA). A valle, le esportazioni transitano attraverso nodi logistici incentrati su Tangeri Med, mentre il mercato interno è servito principalmente attraverso reti di concessionari autorizzati dai produttori di apparecchiature originali (OEM) che integrano finanziamenti e assistenza post-vendita. I principali vincoli rimangono la limitata disponibilità di fornitori di secondo e terzo livello, la carenza di competenze nei ruoli avanzati relativi ai veicoli elettrici e all'elettronica, e l'esposizione ai costi legati alle fluttuazioni valutarie per i componenti importati.
Panorama competitivo
Mentre Renault-Nissan e Stellantis dominano la capacità di assemblaggio, i mercati dei concessionari e delle auto usate rimangono frammentati. Dacia si è assicurata una posizione di leadership con una quota di mercato significativa fino alla metà del 2024, seguita da vicino da Renault e Hyundai. Nel frattempo, BYD dipende attualmente dalle importazioni e dai canali digitali, in attesa dell'avvio della produzione locale.
Stellantis punta a conquistare una quota di mercato sostanziale entro la fine del decennio, sfruttando il controllo di Sopriam e la produzione della divisione micromobilità di Kenitra. Nel frattempo, l'hyper-EV di fascia alta Grace di Laraki e il SUV a idrogeno di NamX dimostrano le aspirazioni ingegneristiche del settore, sebbene non influenzino in modo significativo i volumi di mercato complessivi.
Con l'aumento degli afflussi di investimenti, aumenta la domanda di manodopera qualificata e di fornitori qualificati, intensificando la concorrenza per le risorse umane e industriali. I produttori di apparecchiature originali (OEM) stanno capitalizzando i vantaggi utilizzando stabilimenti certificati ISO, adottando l'automazione e beneficiando di costi logistici ridotti. Al contrario, i piccoli operatori del mercato si trovano ad affrontare sfide legate all'intensità di capitale, alla copertura del servizio post-vendita e al rispetto delle normative.
Leader del mercato automobilistico in Marocco
Toyota Motor Corporation
Volkswagen AG
Hyundai Motor Company
Ford Motor Company
Gruppo Renault
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: BENTELER ha inaugurato un nuovo stabilimento automobilistico nella Zona Franca Atlantica di Kenitra per la produzione di componenti quali paraurti, assali, bracci delle sospensioni e traverse di protezione dagli impatti. La maggiore capacità produttiva locale rafforza la base di fornitori di primo livello del Marocco per i programmi di esportazione e aumenta la quota di componenti a valore aggiunto prodotti in prossimità degli stabilimenti di assemblaggio dei produttori di apparecchiature originali (OEM).
- Luglio 2025: Stellantis ha inaugurato un importante ampliamento del suo stabilimento di Kenitra, supportato da un investimento di 1.2 miliardi di euro, con l'obiettivo dichiarato di raggiungere una capacità produttiva annua di 535,000 veicoli entro il 2030. Il progetto rafforza il ruolo del Marocco come polo manifatturiero nearshore per l'Europa e genera ulteriore domanda di componenti, logistica e manodopera specializzata di provenienza locale.
- Aprile 2024: lo stabilimento Renault di Tangeri ha avviato la produzione della Dacia Jogger ibrida, segnando il debutto del primo veicolo ibrido prodotto in Marocco. La produzione locale di veicoli ibridi ha ampliato il mix di propulsori del Marocco, andando oltre l'assemblaggio convenzionale di motori a combustione interna, e ha spinto i fornitori e i programmi di formazione professionale verso componenti e competenze compatibili con l'elettrificazione.
Ambito e metodologia
L'industria automobilistica comprende una vasta gamma di aziende e organizzazioni coinvolte in diverse fasi, tra cui la progettazione, lo sviluppo, la produzione, il marketing e la vendita di veicoli a motore. Questo settore svolge un ruolo fondamentale nell'economia globale, promuovendo l'innovazione e il progresso tecnologico e soddisfacendo al contempo le esigenze di trasporto dei consumatori e delle aziende.
L'industria automobilistica marocchina è segmentata per tipologia di veicolo e per tipo di carburante. Per tipologia di veicolo, il mercato è suddiviso in veicoli a due ruote, autovetture, veicoli commerciali e veicoli a tre ruote. Per tipo di carburante, il mercato è suddiviso in diesel, benzina, elettrico, metano e GPL e altri. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
Per tipo di veicolo
| Veicoli passeggeri | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
Per tipo di unità
| Motore a combustione interna (ICE) |
| Hybrid Electric Vehicles (HEV) |
| Veicoli elettrici ibridi plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Per tipo di carburante
| Benzina |
| Diesel |
| Carburanti alternativi (CNG/GPL/Biocarburanti) |
Per settore di utilizzo finale
| Uso personale |
| Flotte di taxi e servizi di ride-hailing |
| Flotte aziendali e governative |
Per canale di vendita
| Concessionarie autorizzate OEM |
| Commercianti Indipendenti |
| Vendita diretta online |
Per città
| Rabat |
| Casablanca |
| Fes |
| Tangeri |
| Meknes |
| Agadir |
| Marrakesh |
| Oujda |
| El Jadida |
| Resto del Marocco |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | ||
| Per tipo di unità | Motore a combustione interna (ICE) | |
| Hybrid Electric Vehicles (HEV) | ||
| Veicoli elettrici ibridi plug-in (PHEV) | ||
| Batteria veicoli elettrici (BEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per tipo di carburante | Benzina | |
| Diesel | ||
| Carburanti alternativi (CNG/GPL/Biocarburanti) | ||
| Per settore di utilizzo finale | Uso personale | |
| Flotte di taxi e servizi di ride-hailing | ||
| Flotte aziendali e governative | ||
| Per canale di vendita | Concessionarie autorizzate OEM | |
| Commercianti Indipendenti | ||
| Vendita diretta online | ||
| Per città | Rabat | |
| Casablanca | ||
| Fes | ||
| Tangeri | ||
| Meknes | ||
| Agadir | ||
| Marrakesh | ||
| Oujda | ||
| El Jadida | ||
| Resto del Marocco | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato automobilistico marocchino nel 2026?
Il mercato automobilistico marocchino avrà un valore di 4.76 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.44 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente in Marocco?
I veicoli commerciali registrano la crescita più rapida, con un CAGR del 12.17% fino al 2031, grazie alla domanda logistica e ai progetti infrastrutturali.
Quale quota detengono i veicoli elettrici a batteria in Marocco?
I veicoli elettrici a batteria hanno rappresentato il 36.71% delle vendite del 2025 e si prevede che cresceranno a un CAGR del 12.25%.
Perché in Marocco predominano i concessionari autorizzati OEM?
I punti vendita OEM rappresentano l'83.25% delle vendite perché i produttori integrano programmi di distribuzione, finanziamento e veicoli usati certificati che surclassano i concessionari indipendenti.
Quale città guiderà la crescita delle vendite di auto in Marocco?
Si prevede che Casablanca registrerà il CAGR più rapido, pari al 12.22%, entro il 2031, trainato dalla produzione di SOMACA e dalla portata economica della città.
Quali sono le prospettive per i veicoli a benzina in Marocco?
I modelli a benzina, compresi gli ibridi, manterranno una quota del 67.73% nel 2025 e si prevede che cresceranno a un CAGR del 12.27%, poiché gli ibridi abbinano l'efficienza del carburante alla consueta praticità del rifornimento.


