

Dimensioni e quota di mercato delle terapie con anticorpi monoclonali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 326.38 miliardo di dollari |
| Dimensione del mercato (2031) | 619.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.67% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
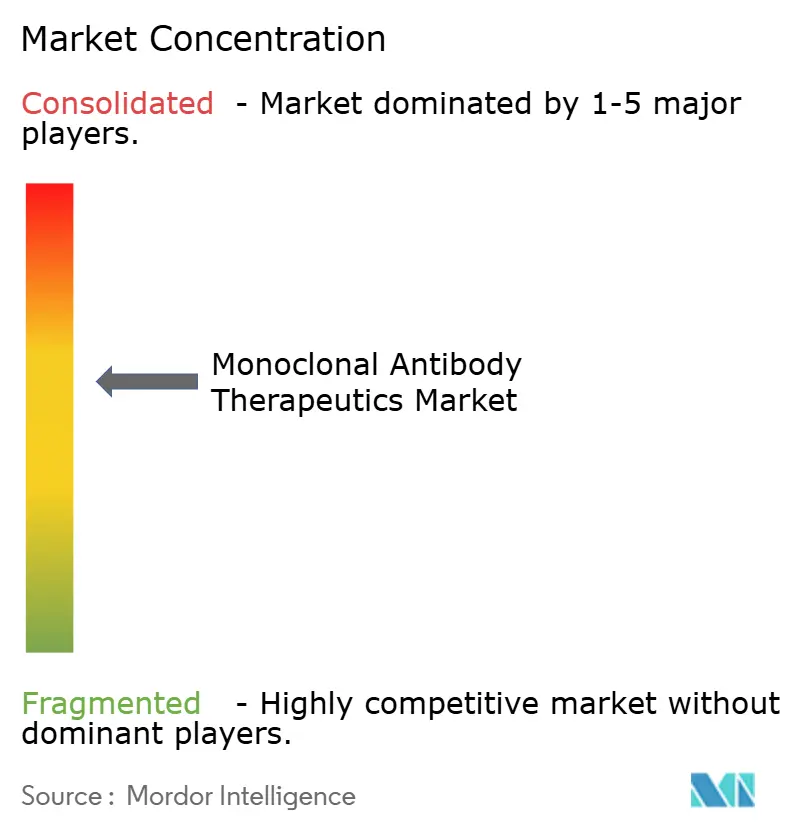
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato delle terapie con anticorpi monoclonali di Mordor Intelligence
Si prevede che il mercato dei prodotti terapeutici con anticorpi monoclonali aumenterà da 287.13 miliardi di dollari nel 2025 a 326.38 miliardi di dollari nel 2026 e raggiungerà i 619.38 miliardi di dollari entro il 2031, con un CAGR del 13.67% nel periodo 2026-2031.
Gli investimenti si stanno spostando verso farmaci biologici di precisione che sostituiscono piccole molecole ad ampio spettro, mentre i costrutti multi-target raggiungono i pazienti più rapidamente grazie a percorsi di revisione accelerati. I fornitori vedono un valore clinico ed economico nei formati di somministrazione domiciliare che riducono i giorni di degenza ospedaliera e le penalità per il ricovero. La pressione sostenuta sui biosimilari spinge gli innovatori a proteggersi con coniugati anticorpo-farmaco che difendono le fasce di prezzo premium. Anche le impronte produttive si stanno consolidando nell'area Asia-Pacifico, dove la nuova capacità riduce il costo al grammo a meno di 120 dollari, aprendo ampi bacini indirizzabili.
Punti chiave del rapporto
- Per applicazione, l'oncologia ha guidato il fatturato con il 46.43% nel 2025, mentre si prevede che le malattie infettive cresceranno a un CAGR del 15.76% fino al 2031.
- In base alla fonte, gli anticorpi umanizzati detenevano una quota del 49.54% nel 2025, ma i formati bispecifici sono destinati ad avanzare a un CAGR del 15.89% entro il 2031.
- Per piattaforma di produzione, la coltura di cellule di mammifero ha rappresentato il 32.65% della base del 2025, mentre si prevede che i sistemi transgenici registreranno un CAGR del 15.32% nel corso del 2025.
- Per utente finale, gli ospedali hanno rappresentato il 62.65% della spesa del 2025, ma i canali di assistenza domiciliare stanno crescendo a un CAGR del 16.43% fino al 2031.
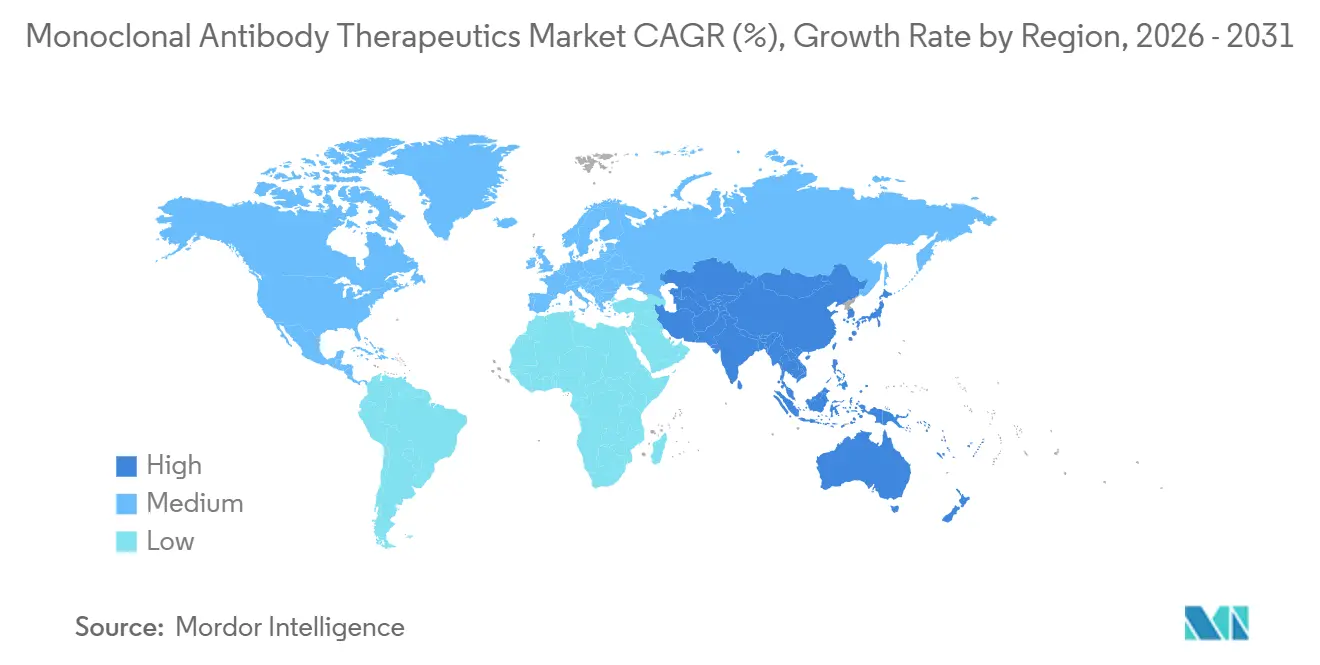
- In termini geografici, il Nord America ha conquistato la quota maggiore con il 42.76% nel 2025, mentre si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 14.65%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle terapie con anticorpi monoclonali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico globale di malattie come cancro e malattie autoimmuni | + 2.8% | Globale, con incidenza massima in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione della base della popolazione geriatrica | + 2.1% | Globale, concentrato in Giappone, Germania, Italia, Corea del Sud | A lungo termine (≥ 4 anni) |
| Percorsi accelerati di approvazione normativa per i prodotti biologici | + 2.3% | Nord America, Europa, APAC (Cina, Giappone) | Medio termine (2-4 anni) |
| Crescente preferenza per le terapie mirate rispetto alle piccole molecole | + 2.5% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Progressi nell'ingegneria degli anticorpi e nelle tecnologie di somministrazione | + 2.0% | Globale, R&S concentrata in Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Crescita della capacità produttiva di prodotti biologici nei mercati emergenti | + 1.8% | Nucleo APAC (Cina, India, Corea del Sud), ricadute su MEA | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico globale di malattie come cancro e malattie autoimmuni
L'incidenza del cancro è cresciuta fino a 20 milioni di nuovi casi nel 2024 e le diagnosi di malattie autoimmuni hanno superato gli 80 milioni in tutto il mondo. Otto nuovi anticorpi oncologici sono stati immessi sul mercato statunitense nel 2025, consolidando il sequenziamento multi-step che prolunga la sopravvivenza ma aumenta i costi per paziente. I regimi standard ora si basano sul blocco di PD-1, PD-L1 e TNF-alfa, che supera la chemioterapia storica in termini di efficacia e tollerabilità. La terapia autoimmune segue un percorso simile a quello degli inibitori dell'IL-23, con un dosaggio di otto settimane per migliorare l'aderenza tra i pazienti cronici. In questo contesto macroeconomico, il mercato delle terapie con anticorpi monoclonali continua a crescere attraverso l'espansione dei volumi, anche prima di considerare gli effetti del prezzo.
Espansione della base della popolazione geriatrica
Entro il 2030, gli individui di età pari o superiore a 65 anni rappresenteranno il 22% della popolazione mondiale [1] Nazioni Unite, “World Population Prospects 2025”, un.org . Le fasce di popolazione più anziane presentano una maggiore prevalenza di tumori, disturbi immunitari e patologie oftalmiche legate all'età che richiedono una modulazione biologica. La spesa di Medicare per gli anticorpi somministrati per infusione ha raggiunto i 48 miliardi di dollari nel 2025, nonostante l'emergere di controlli sui prezzi, mostrando una crescita a doppia cifra. La praticità rimane fondamentale; le versioni sottocutanee delle tradizionali infusioni hanno raggiunto una penetrazione del 35% tra i pazienti con osteoporosi di età superiore a 70 anni entro 18 mesi. L'aumento demografico salvaguarda la domanda per il mercato delle terapie con anticorpi monoclonali anche se i prezzi unitari dovessero subire riduzioni negoziate.
Percorsi accelerati di approvazione normativa per i prodotti biologici
Quattordici anticorpi hanno ricevuto l'approvazione statunitense per la fase breakthrough o accelerata nel 2025, riducendo il tempo di revisione mediano a 6.5 mesi. Europa e Cina seguono la stessa velocità, riducendo le code a meno di 200 giorni per le domande di ammissione. Gli sponsor ottengono un vantaggio per chi si muove per primi, che garantisce una quota del 60% prima che compaiano i concorrenti, e i ricavi si accumulano durante le finestre di studio di conferma. Tuttavia, tre agenti hanno perso l'approvazione quando i loro dati di sopravvivenza sono risultati insufficienti, a dimostrazione del rischio calcolato che gli sviluppatori accettano. La velocità di commercializzazione, quindi, rimane un'arma a doppio taglio nel mercato delle terapie basate sugli anticorpi monoclonali.
Crescente preferenza per le terapie mirate rispetto alle piccole molecole
Un'indagine ASCO del 2025 ha rilevato che il 68% degli oncologi statunitensi ora seleziona gli inibitori dei checkpoint immunitari come prima linea per il melanoma metastatico. Gli enti pagatori rafforzano questa tendenza inserendo gli anticorpi principali in fasce preferenziali e aumentando al contempo i co-pagamenti per le chemioterapie più datate. I medici che prescrivono farmaci per le malattie autoimmuni adottano una gerarchia simile, con gli agenti IL-17 e IL-23 che sostituiscono il metotrexato nei pazienti di nuova diagnosi. Una volta che i medici osservano una remissione duratura con i biologici, l'inerzia terapeutica favorisce la continuazione, anche in presenza dell'ingresso dei biosimilari che riduce i prezzi del 40%. Questa fiducia clinica consolida i volumi a lungo termine per il mercato delle terapie con anticorpi monoclonali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei trattamenti e difficoltà di rimborso | -1.9% | Globale, acuto in Europa e nei mercati emergenti con budget limitati | Medio termine (2-4 anni) |
| Requisiti complessi di produzione e catena di fornitura | -1.2% | Globale, colli di bottiglia in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Problemi di sicurezza e profili di eventi avversi | -0.8% | Controllo globale più approfondito in Nord America e in Europa | Medio termine (2-4 anni) |
| Intensificazione della concorrenza sui biosimilari dopo la scadenza dei brevetti | -1.5% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati dei trattamenti e difficoltà di rimborso
I prezzi all'ingrosso vanno da 80,000 a 250,000 dollari per ciclo e la Germania ha ridotto i prezzi di riferimento degli anticorpi oncologici del 22% nel 2025 [2] Gemeinsamer Bundesausschuss, “Benefit Assessment Decisions Q4 2025,” g-ba.de . L'US Inflation Reduction Act ha messo in negoziazione tre anticorpi per sconti nel 2026 che possono ridurre del 40% il prezzo di listino, tagliando la resa dei produttori. Le economie emergenti applicano limiti ancora più rigidi che diluiscono i ricavi delle multinazionali ma aumentano l'accesso locale. Per salvaguardare il margine lordo, le aziende si affidano a contratti basati sul valore che rimborsano i pagatori se gli endpoint falliscono. I set di dati reali di successo diventano prove cruciali quando le parti interessate esaminano l'impatto sul budget.
Requisiti complessi di produzione e catena di fornitura
Le campagne durano fino a 21 giorni e la contaminazione in qualsiasi fase impone interruzioni di diversi mesi, come dimostrato dall'interruzione di una struttura in Svizzera nel 2025. Tre fornitori controllano la maggior parte degli input dei media, consentendo un aumento dei prezzi del 18% che ha aggiunto 25,000 dollari al chilogrammo al costo delle merci. Incidenti nella catena del freddo hanno rovinato 12 milioni di dollari di inventario finito dopo un'interruzione logistica a metà del 2025. Gli enti regolatori hanno emesso il 38% di citazioni in più nel 2025, sottolineando che la conformità alle cGMP non è facoltativa. Queste realtà limitano la scala immediata e determinano l'inflazione dei costi nel mercato delle terapie con anticorpi monoclonali.
Analisi del segmento
Per applicazione: le malattie infettive superano la crescita dell'oncologia
L'oncologia ha rappresentato il 46.43% del fatturato del 2025, ma si prevede che le malattie infettive registreranno il CAGR più rapido, pari al 15.76%, trainato dalle scorte statali e dai programmi assicurativi contro le pandemie. Il mercato delle terapie con anticorpi monoclonali per applicazioni infettive è destinato a crescere, poiché gli appalti BARDA superano 1.2 miliardi di dollari per il pre-acquisto di contromisure contro i virus respiratori. Gli appalti pubblici garantiscono volumi indipendenti dalle dinamiche degli assicuratori, offrendo ai nuovi arrivati un trampolino di lancio affidabile.
L'oncologia continua a crescere grazie alla crescente idoneità all'inibizione dei checkpoint, ma la saturazione nei tumori maturi rallenta il ritmo. Le patologie autoimmuni richiedono dosi ripetute stabili, mentre l'oftalmologia rallenta poiché gli iniettabili a intervallo prolungato limitano i giri delle fiale. La neurologia rimane oggi un settore di nicchia, ma sta guadagnando terreno grazie al successo nella terapia modificatrice della malattia di Alzheimer. Ogni sottocampo illustra l'ampliamento del quadro che alimenta il mercato delle terapie con anticorpi monoclonali.
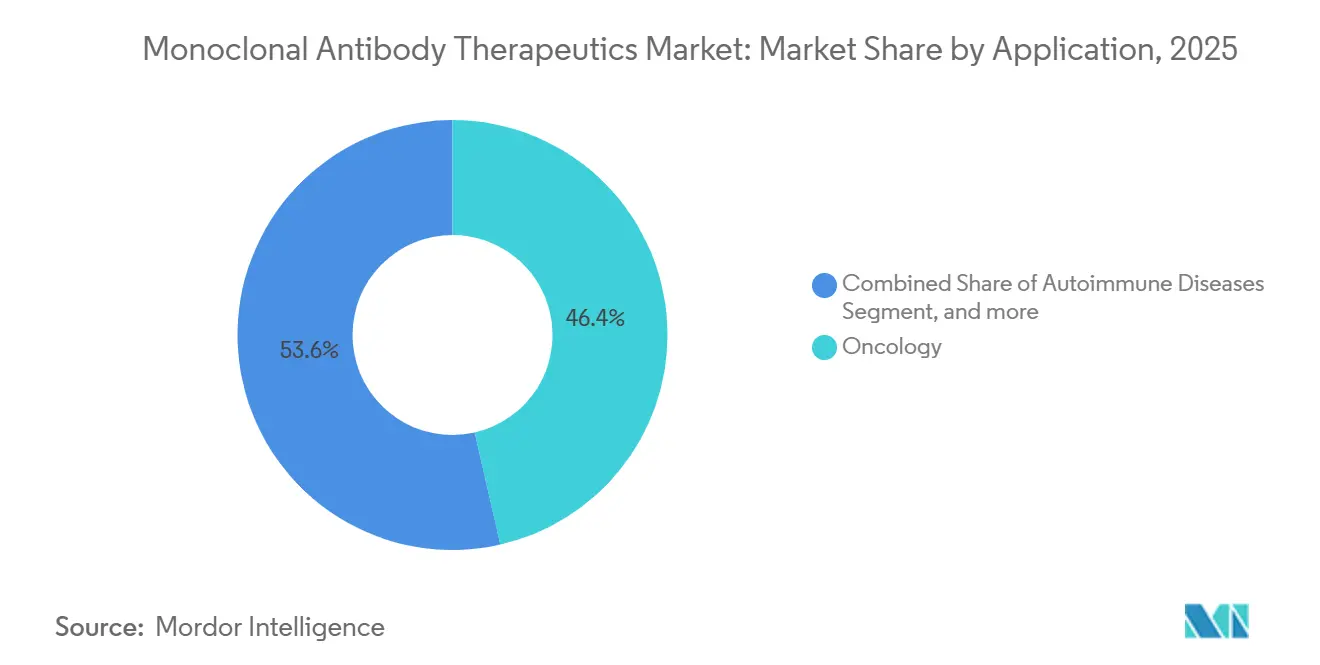
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte: i formati bispecifici ridefiniscono i paradigmi di trattamento
Gli anticorpi umanizzati hanno generato il 49.54% delle vendite del 2025 e rimangono importanti grazie alla bassa immunogenicità e ai processi noti. Tuttavia, i costrutti bispecifici, sebbene oggi rappresentino solo l'8%, registrano un rapido CAGR del 15.89%. La loro azione a doppio bersaglio bypassa la resistenza e i primi lanci conquistano già quote nelle linee ematologiche refrattarie. La quota di mercato delle terapie con anticorpi monoclonali bispecifici è destinata ad ampliarsi, poiché il 62% dei nuovi farmaci di Fase I presenta ora una geometria multispecifica.
I prodotti chimerici perdono slancio sotto l'assalto dei biosimilari, mentre anticorpi completamente umani difendono franchise di successo come il pembrolizumab. Le risorse murine ricadono in un uso di nicchia nell'imaging, dove l'esposizione a una singola dose evita l'accumulo di anticorpi. Questo cambiamento impone l'innovazione produttiva, poiché solo quindici siti globali possono assemblare eterodimeri su larga scala, offrendo agli operatori storici un vantaggio in termini di fornitura.
Per piattaforma di produzione: i sistemi transgenici guadagnano terreno
La coltura cellulare di mammifero è rimasta il cavallo di battaglia, con il 32.65% della produzione nel 2025, apprezzata per la sua autentica glicosilazione. Tuttavia, animali e piante transgenici registreranno un CAGR del 15.32% perché riducono le spese in conto capitale e si allineano ai target di malattie a basso reddito. Le dimensioni del mercato delle terapie con anticorpi monoclonali generate da queste piattaforme aumentano man mano che le agenzie di regolamentazione approvano prodotti di origine vegetale che soddisfano le attuali linee guida sulla qualità.
I sistemi microbici e cell-free soddisfano i requisiti dei frammenti privi di glicani e servono pipeline esplorative che necessitano di lotti rapidi di milligrammi. I progetti pilota di bioprocessi continui mostrano un risparmio del 70% sull'ingombro e suggeriscono una produzione decentralizzata in prossimità dei loci di domanda. Insieme, il pluralismo delle piattaforme diversifica il rischio ed espande la flessibilità dell'offerta per il mercato delle terapie con anticorpi monoclonali.
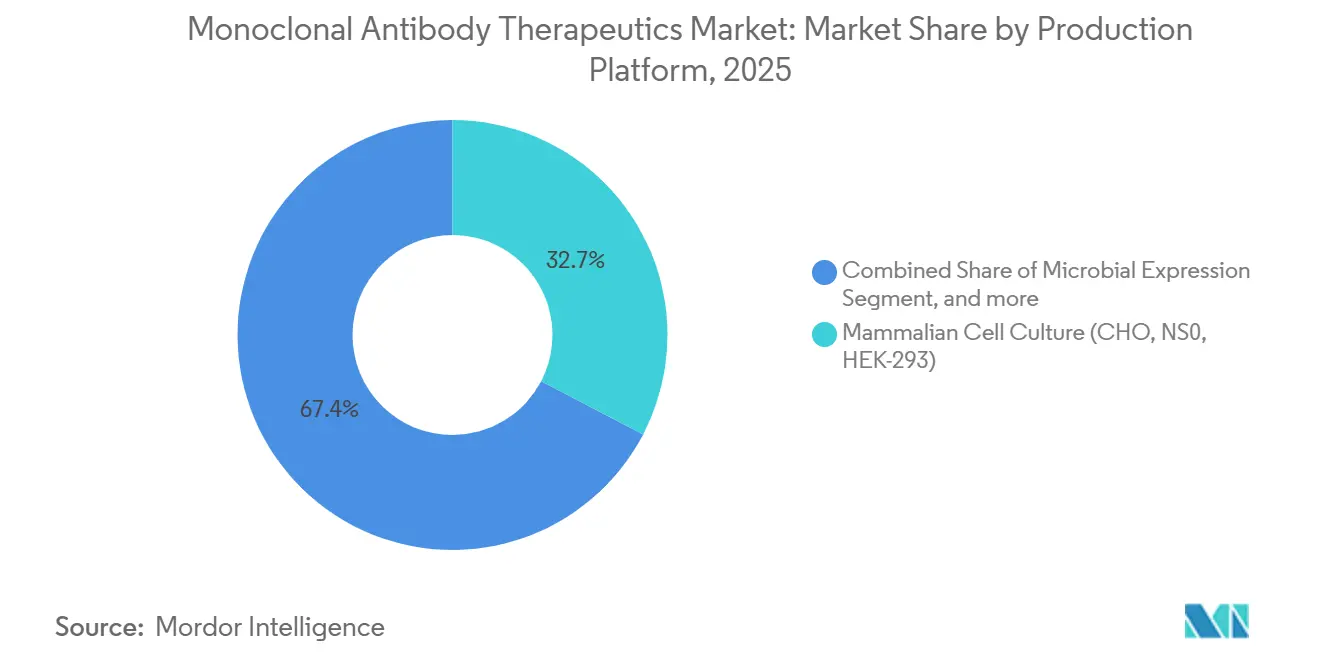
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i canali di assistenza domiciliare rimodellano i modelli di fornitura
Gli ospedali assorbono ancora il 62.65% della spesa del 2025, poiché molti agenti necessitano di supporto tramite carrelli di emergenza durante le prime infusioni. I canali di autoiniezione domiciliare, sebbene attualmente solo al 9%, cresceranno a un CAGR del 16.43%. Gli enti pagatori premiano la migrazione dalle cure ospedaliere e i lanci di farmaci sottocutanei presentano applicatori di facile utilizzo per i pazienti, verificati attraverso la valutazione dei fattori umani. Le dimensioni del mercato delle terapie con anticorpi monoclonali sono trainate dall'assistenza domiciliare, poiché le farmacie specializzate coordinano le consegne della catena del freddo direttamente agli utenti.
Le cliniche specialistiche collegano ospedale e domicilio attraverso il monitoraggio iniziale, mentre i centri accademici consumano materiale sperimentale. Gli strumenti digitali per l'aderenza terapeutica monitorano i tempi di somministrazione e la somministrazione, e attivano rimborsi basati sul valore per i risultati non raggiunti. Queste dinamiche allineano tutte le parti interessate verso un'erogazione decentralizzata.
Analisi geografica
Mercato nordamericano delle terapie a base di anticorpi monoclonali
Il Nord America ha rappresentato il 42.76% delle entrate del 2025, beneficiando della copertura assicurativa Medicare e di una fitta rete di sperimentazioni. Tuttavia, l'Inflation Reduction Act introduce una politica di prezzi gestiti a partire dal 2026, riducendo i rendimenti netti ma probabilmente non riducendo i volumi. Il Canada ha negoziato tagli dal 18% al 25% che hanno ampliato l'accesso provinciale, e il Messico ha inserito sei anticorpi oncologici nel suo prontuario pubblico, sebbene con un utilizzo pro capite inferiore.
Mercato delle terapie con anticorpi monoclonali nella regione Asia-Pacifico
L'area Asia-Pacifico è il motore di crescita principale, con un CAGR del 14.65%. La Cina ha approvato undici nuovi anticorpi nel 2025 e li ha inseriti nell'elenco nazionale dei farmaci rimborsabili, che copre 1.3 miliardi di residenti. La costruzione di CDMO a basso costo in India si combina con una regolamentazione favorevole all'export, consentendo alle aziende locali di trarre valore dagli ordini di biosimilari nelle regioni emergenti. L'aumento della capacità produttiva della Corea del Sud completa un corridoio produttivo regionale che sostiene il mercato delle terapie basate su anticorpi monoclonali.
Mercato europeo delle terapie a base di anticorpi monoclonali
L'Europa ha rappresentato il 28% del fatturato del 2025. Le valutazioni delle tecnologie sanitarie in Germania, Francia e Regno Unito costringono i produttori a rispettare rigide soglie di costo-efficacia, determinando riduzioni di prezzo medie del 22% su alcuni agenti oncologici. Le norme sulla sostituzione automatica accelerano la quota di biosimilari a quasi il 50% entro un anno dal lancio. Nonostante queste difficoltà, l'Europa occidentale rimane centrale per i lanci anticipati che si traducono in un'adozione globale una volta che i pagatori nazionali concludono le negoziazioni.
Panorama normativo
La regolamentazione delle terapie a base di anticorpi monoclonali (mAb) si concentra sulla qualità dei farmaci biologici, sulla comparabilità e sulla farmacovigilanza, con i principali enti regolatori che utilizzano percorsi accelerati e condizionali, oltre a obblighi post-approvazione più rigorosi. Negli Stati Uniti, la FDA ha pubblicato una bozza di linee guida, "Anticorpi monoclonali: studi semplificati sulla sicurezza non clinica" (dicembre 2025), che indica un maggiore utilizzo della valutazione complessiva delle evidenze e della caratterizzazione analitica per limitare i test animali ridondanti per alcuni programmi relativi agli anticorpi monoclonali, pur mantenendo le aspettative di pacchetti CMC (Chimica, Produzione e Controllo) e di sicurezza clinica solidi.
In Europa, l'EMA e la Commissione europea continuano ad ampliare l'accesso ai biosimilari e ai nuovi anticorpi monoclonali attraverso approvazioni centralizzate. Ciò ha intensificato la concorrenza e spinto i produttori a generare dati rilevanti per l'intercambiabilità e a dimostrare l'affidabilità delle forniture. Esempi includono le autorizzazioni all'immissione in commercio da parte dell'EMA per Exdensur (febbraio 2026) e Tuyory, un biosimilare di tocilizumab (aprile 2026). A livello globale, gli organismi di normazione come il Comitato di esperti dell'OMS sulla standardizzazione dei prodotti biologici (ECBS) rafforzano gli standard di misurazione comuni e le aspettative di qualità per i prodotti biologici, supportando l'allineamento tra i mercati per i test, gli standard di riferimento e le pratiche di rilascio dei lotti.
Analisi della catena del valore
La catena del valore comprende la scoperta del bersaglio e l'ingegneria degli anticorpi, lo sviluppo di linee cellulari e processi, la produzione di principi attivi farmaceutici secondo le norme GMP (spesso in colture di mammiferi basate su cellule CHO), la purificazione a valle, il riempimento e il confezionamento, la distribuzione a catena del freddo e la somministrazione tramite ospedali, cliniche specializzate e canali di assistenza domiciliare in crescita. Componenti critici come i terreni di coltura cellulare e alcuni componenti monouso sono concentrati in un numero ristretto di fornitori e il mercato ha già mostrato fragilità a causa di interruzioni della produzione (ad esempio, fermi impianto) e guasti alla catena del freddo che possono compromettere le scorte di prodotto finito e ritardare l'accesso dei pazienti.
La supervisione della produzione e della qualità influenza la produttività e i costi lungo tutta la catena, in particolare per i formati complessi (bispecifici e alcune formulazioni di nuova generazione) e le formulazioni sottocutanee ad alta concentrazione che aumentano la viscosità e i rischi di aggregazione durante l'ultrafiltrazione e il riempimento-confezionamento. Negli Stati Uniti, la supervisione della FDA sugli impianti per i prodotti biologici regolamentati dal CDER viene rafforzata attraverso quadri di ispezione formali, aumentando l'importanza operativa dell'integrità dei dati e dell'esecuzione delle norme cGMP sia per le aziende innovative che per le CDMO. Sul fronte della capacità produttiva, l'Asia-Pacifico continua ad attrarre investimenti in impianti di bioreattori su larga scala, supportando hub produttivi regionali e una maggiore dipendenza da CDMO specializzate per processi di piattaforma, trasferimento tecnologico e scalabilità.
Panorama competitivo
I principali attori del mercato, Roche, AbbVie, Merck, Bristol Myers Squibb e Johnson & Johnson, detenevano complessivamente il 52% del fatturato globale nel 2025. Il loro vantaggio deriva da franchise consolidati, ma si sta riducendo man mano che gli innovatori regionali conquistano quote di mercato nazionali a prezzi di listino più bassi. Gli operatori storici investono massicciamente in stimolatori bispecifici delle cellule T e in coniugati anticorpo-farmaco che offrono una nuova esclusività e difendono il valore del marchio anche dopo la scadenza dei brevetti principali.
La strategia ora combina l'acquisizione verticale di fornitori con motori di scoperta digitale che comprimono i cicli di progettazione. Roche ha impegnato 2.8 miliardi di dollari in nuovi bioreattori in California per rafforzare la capacità produttiva e ridurre le commissioni esterne. Samsung Bioepis e altri specialisti di biosimilari accelerano l'erosione dei margini degli operatori storici, ma il mercato delle terapie con anticorpi monoclonali nel suo complesso si espande man mano che i biosimilari democratizzano l'accesso e aumentano la popolazione totale trattata.
La qualità normativa rimane un punto debole. Undici lettere di avvertimento della FDA nel 2025 dimostrano come le lacune possano compromettere la produzione per mesi. Le aziende con una solida cultura dell'integrità dei dati mantengono la fiducia dei clienti e riforniscono gli scaffali delle farmacie in modo affidabile. La competitività, quindi, si basa sia sull'innovazione scientifica che su una disciplina di conformità incrollabile.
Leader del settore terapeutico degli anticorpi monoclonali
Daiichi Sankyo Company Limited
Johnson & Johnson
ABBvie Inc
amgen inc
UCB SA, Belgio (UCB Inc)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: AbbVie ha annunciato che la Commissione Europea ha approvato TEPKINLY (epcoritamab) in combinazione con lenalidomide e rituximab per il linfoma follicolare recidivante o refrattario. La decisione amplia l'accesso a una terapia bispecifica basata su CD20xCD3 in un mercato importante e rafforza la posizione di AbbVie nell'oncologia ematologica, dove gli anticorpi multispecifici stanno guadagnando quote di mercato.
- Novembre 2025: AbbVie ha annunciato che la FDA statunitense ha approvato EPKINLY (epcoritamab-bysp) in combinazione con rituximab e lenalidomide per il linfoma follicolare recidivante o refrattario. L'approvazione favorisce una più ampia adozione di anticorpi che attivano le cellule T e aumenta la pressione competitiva sui regimi terapeutici attualmente in uso per il linfoma, spostando l'uso della combinazione nelle fasi più avanzate della terapia.
- Marzo 2024: AbbVie ha annunciato l'approvazione completa da parte della FDA statunitense per ELAHERE (mirvetuximab soravtansine-gynx) per alcune pazienti affette da tumore ovarico. Il raggiungimento dell'approvazione completa sottolinea la maturazione del percorso normativo per i coniugati anticorpo-farmaco e rafforza l'investimento in piattaforme di carico anticorpale mirato all'interno dei portfolio oncologici.
Ambito del rapporto sul mercato globale degli anticorpi monoclonali terapeutici
Secondo l'ambito del rapporto, gli anticorpi monoclonali sono anticorpi prodotti da cellule immunitarie identiche, tutte cloni di una cellula madre unica, provenienti da fonti diverse.
Il mercato degli anticorpi monoclonali terapeutici è segmentato per applicazione (oncologia, malattie autoimmuni, malattie ematologiche, malattie infettive, oftalmologia, neurologia e altre applicazioni), fonte (umana, umanizzata, chimerica, murina e bispecifica/multispecifica), piattaforma di produzione (coltura cellulare di mammifero, espressione microbica, animali e piante transgenici e produzione acellulare/continua), utilizzatore finale (ospedali, cliniche specialistiche, assistenza domiciliare/autosomministrazione e istituti di ricerca e accademici) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di USD) per i segmenti sopra indicati.
| Oncologia |
| Malattie autoimmuni |
| Malattie ematologiche |
| Malattie infettive |
| Oftalmologia |
| Neurologia |
| Altre applicazioni |
| Umani |
| umanizzato |
| Chimerica |
| Murino |
| Bispecifico / Multispecifico |
| Coltura cellulare di mammifero (CHO, NS0, HEK-293) |
| Espressione microbica (E. coli, lievito) |
| Animali e piante transgenici |
| Produzione continua/senza celle |
| Ospedali |
| Cliniche specializzate |
| Assistenza domiciliare / Auto-somministrazione |
| Istituti di ricerca e accademici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per Applicazione | Oncologia | |
| Malattie autoimmuni | ||
| Malattie ematologiche | ||
| Malattie infettive | ||
| Oftalmologia | ||
| Neurologia | ||
| Altre applicazioni | ||
| Per fonte | Umani | |
| umanizzato | ||
| Chimerica | ||
| Murino | ||
| Bispecifico / Multispecifico | ||
| Per piattaforma di produzione | Coltura cellulare di mammifero (CHO, NS0, HEK-293) | |
| Espressione microbica (E. coli, lievito) | ||
| Animali e piante transgenici | ||
| Produzione continua/senza celle | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Assistenza domiciliare / Auto-somministrazione | ||
| Istituti di ricerca e accademici | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il 2031 per il mercato delle terapie con anticorpi monoclonali?
Si prevede che il mercato raggiungerà i 619.4 miliardi di dollari entro il 2031, con un CAGR del 13.7% a partire dal 2026.
Quale area terapeutica dovrebbe crescere più rapidamente nell'ambito degli anticorpi monoclonali?
Si prevede che le malattie infettive cresceranno a un CAGR del 15.76%, trainate dall'accumulo di scorte da parte dei governi e dalle minacce emergenti di agenti patogeni.
In che modo la somministrazione domiciliare inciderà sulla spesa per gli anticorpi monoclonali?
I formati sottocutanei e autoiniettori che supportano l'assistenza domiciliare stanno crescendo a un CAGR del 16.43%, spostando i costi dagli ospedali e ampliando l'accesso dei pazienti.
Quale regione registrerà il tasso di crescita più elevato entro il 2031?
L'area Asia-Pacifico è destinata a crescere a un CAGR del 14.65%, poiché Cina, India e Corea del Sud stanno sviluppando la propria capacità e ampliando i rimborsi.
Quali strategie competitive stanno utilizzando gli innovatori per compensare l'erosione dei biosimilari?
Le aziende investono in coniugati anticorpo-farmaco, in stimolatori bispecifici delle cellule T e nell'integrazione verticale della produzione per sostenere il potere di determinazione dei prezzi e garantire una fornitura affidabile.
Quanto è concentrata la base dei fornitori di materie prime essenziali?
Tre fornitori controllano circa il 72% dei terreni di coltura cellulare, contribuendo all'inflazione dei costi e alla vulnerabilità dell'offerta per i produttori biologici.


