

Dimensioni e quota del mercato degli strumenti di monitoraggio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
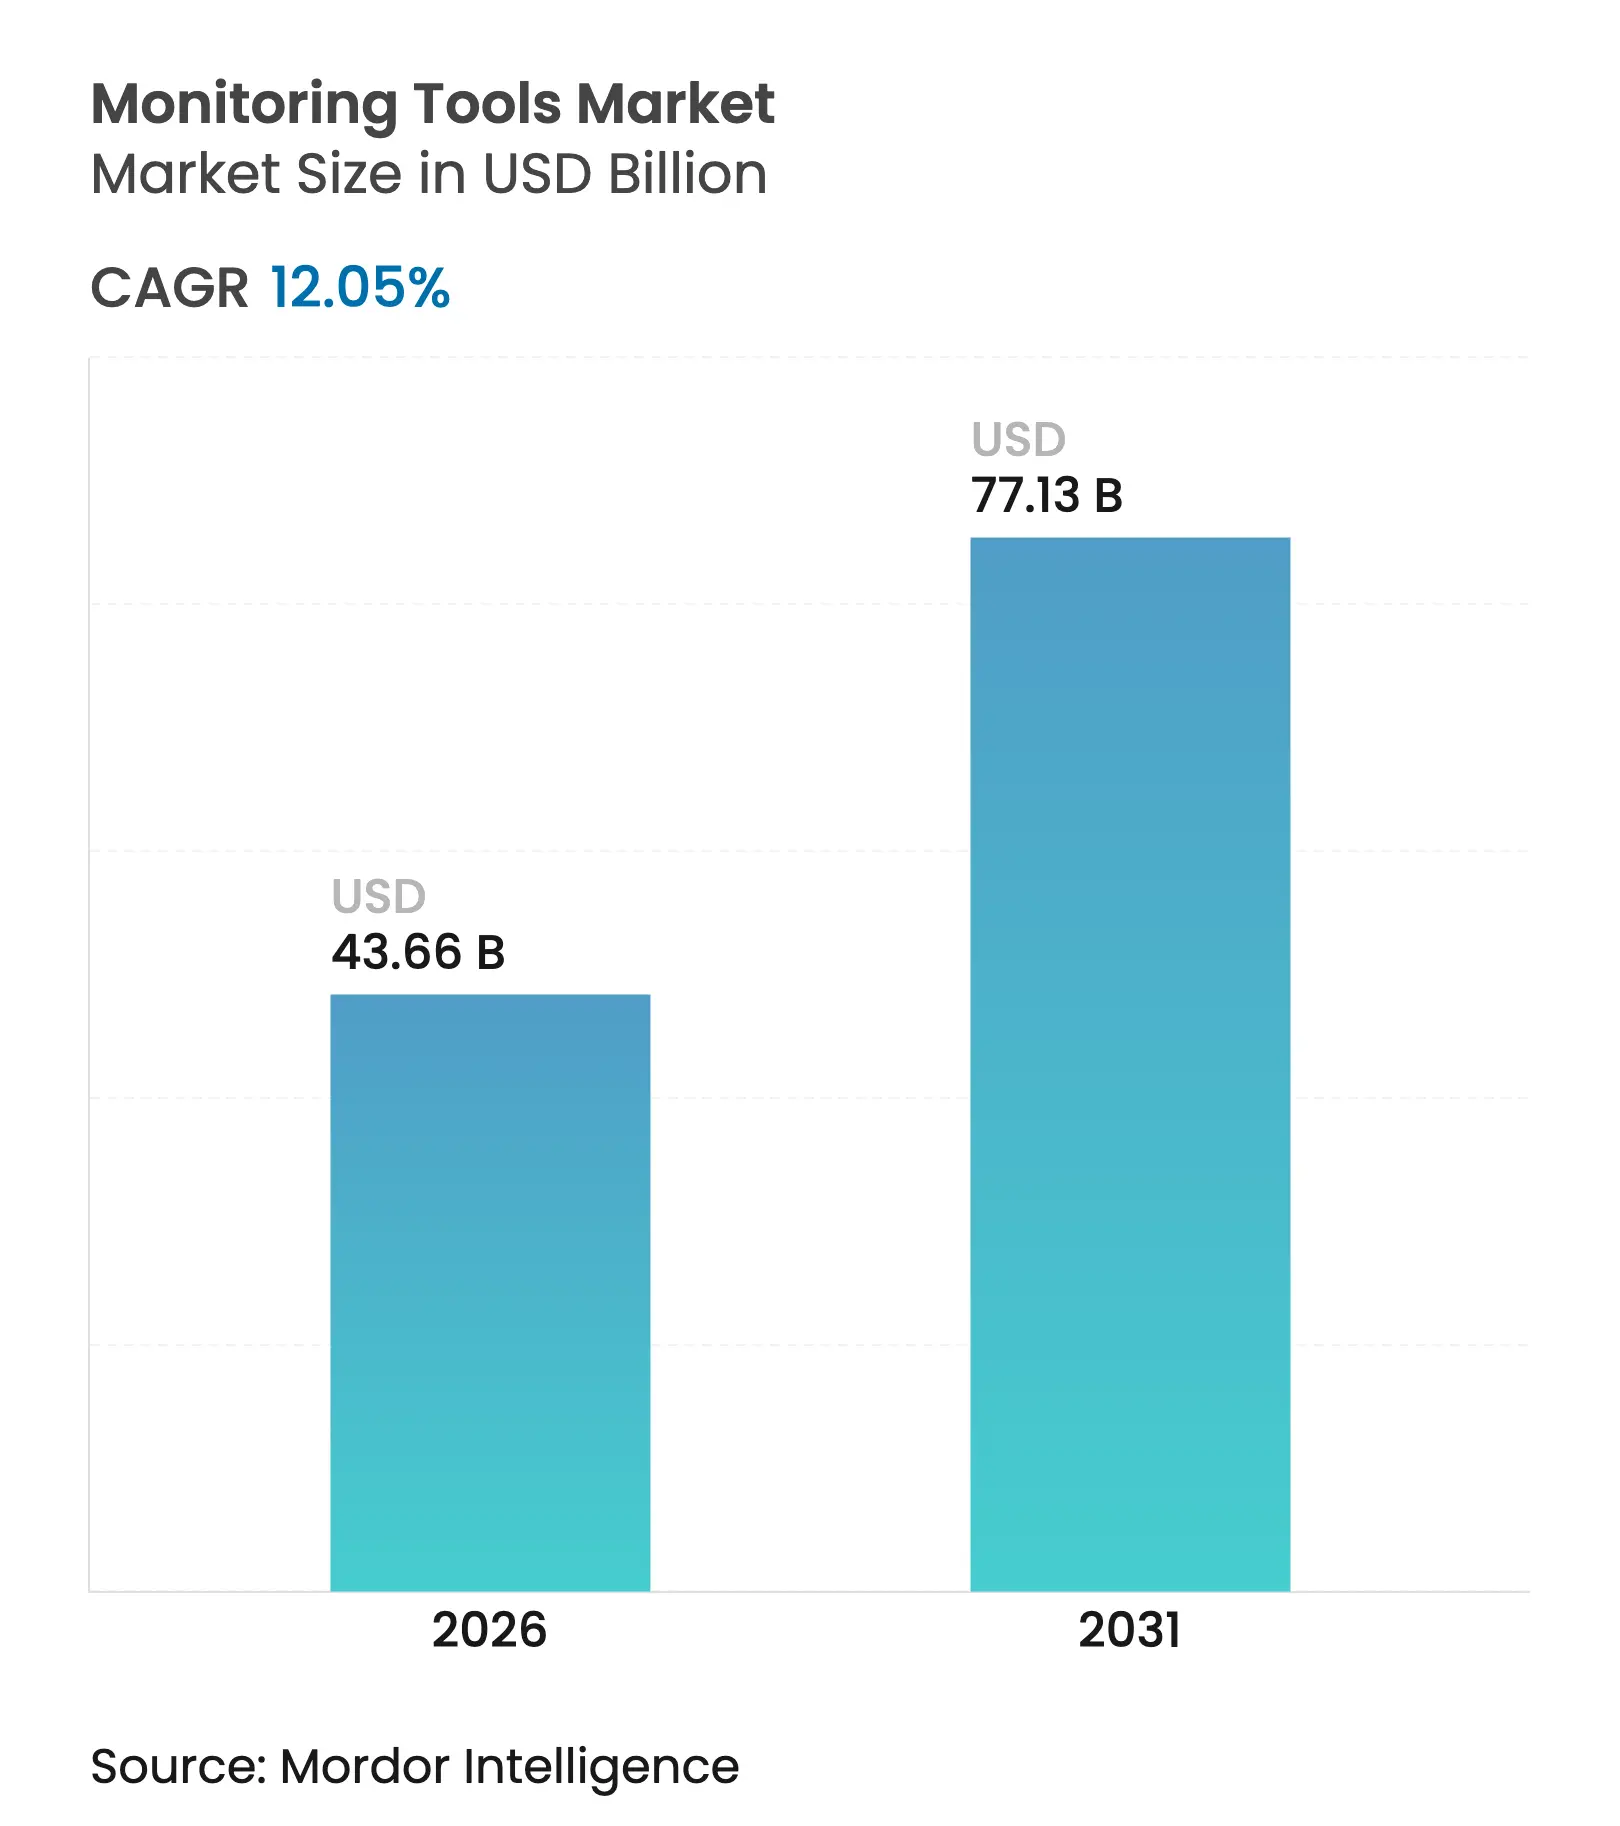
| Dimensione del mercato (2026) | 43.66 miliardo di dollari |
| Dimensione del mercato (2031) | 77.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
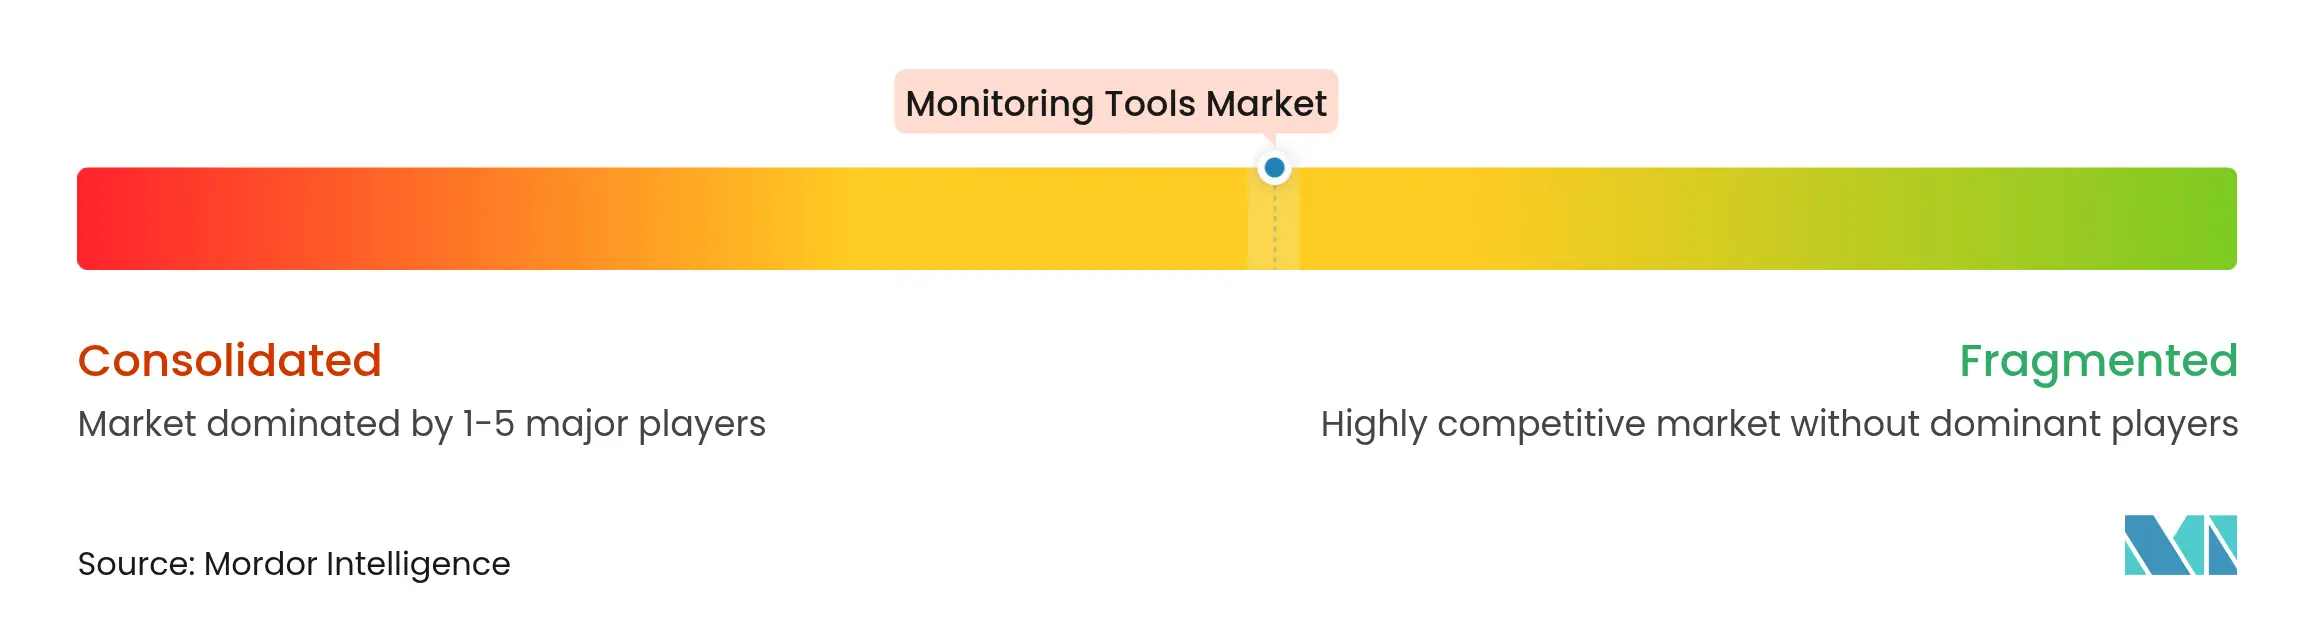
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti di monitoraggio di Mordor Intelligence
Si stima che il mercato degli strumenti di monitoraggio nel 2026 raggiungerà i 43.66 miliardi di dollari, in crescita rispetto ai 38.97 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 77.13 miliardi di dollari, con un CAGR del 12.05% nel periodo 2026-2031. La crescita è ancorata a tre cambiamenti strutturali: adozione cloud-native su larga scala, piattaforme AIOps in rapida maturazione che automatizzano l'analisi delle cause profonde e obblighi normativi sempre più stringenti volti alla resilienza operativa. La domanda di osservabilità unificata si è intensificata con il consolidamento della proliferazione degli strumenti da parte delle aziende e il collegamento della telemetria ai risultati aziendali. Le implementazioni ibride ed edge-first stanno aggiungendo complessità, privilegiando gli standard aperti e il rilevamento delle anomalie basato sull'intelligenza artificiale. L'intensità competitiva è in aumento, poiché i fornitori si affrettano a integrare la sicurezza, far convergere la telemetria OT e IT e sfruttare le opportunità offerte dagli spazi vuoti legati alla sostenibilità e alla conformità.
Punti chiave del rapporto
- Per componente, le soluzioni hanno registrato una quota di fatturato del 66.85% nel 2025; si prevede che i servizi cresceranno a un CAGR del 18.91% entro il 2031.
- In base alla modalità di implementazione, nel 71.60 le offerte basate su cloud hanno detenuto il 2025% della quota di mercato degli strumenti di monitoraggio, mentre si prevede che le distribuzioni ibride cresceranno a un CAGR del 22.7% fino al 2031.
- Per quanto riguarda l'utente finale, IT e telecomunicazioni hanno conquistato una quota di fatturato del 29.10% nel 2025; l'assistenza sanitaria è destinata a crescere a un CAGR del 16.9% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 61.80 le grandi imprese rappresentavano il 2025% della quota, mentre si prevede che le PMI cresceranno a un CAGR del 17.7% fino al 2031.
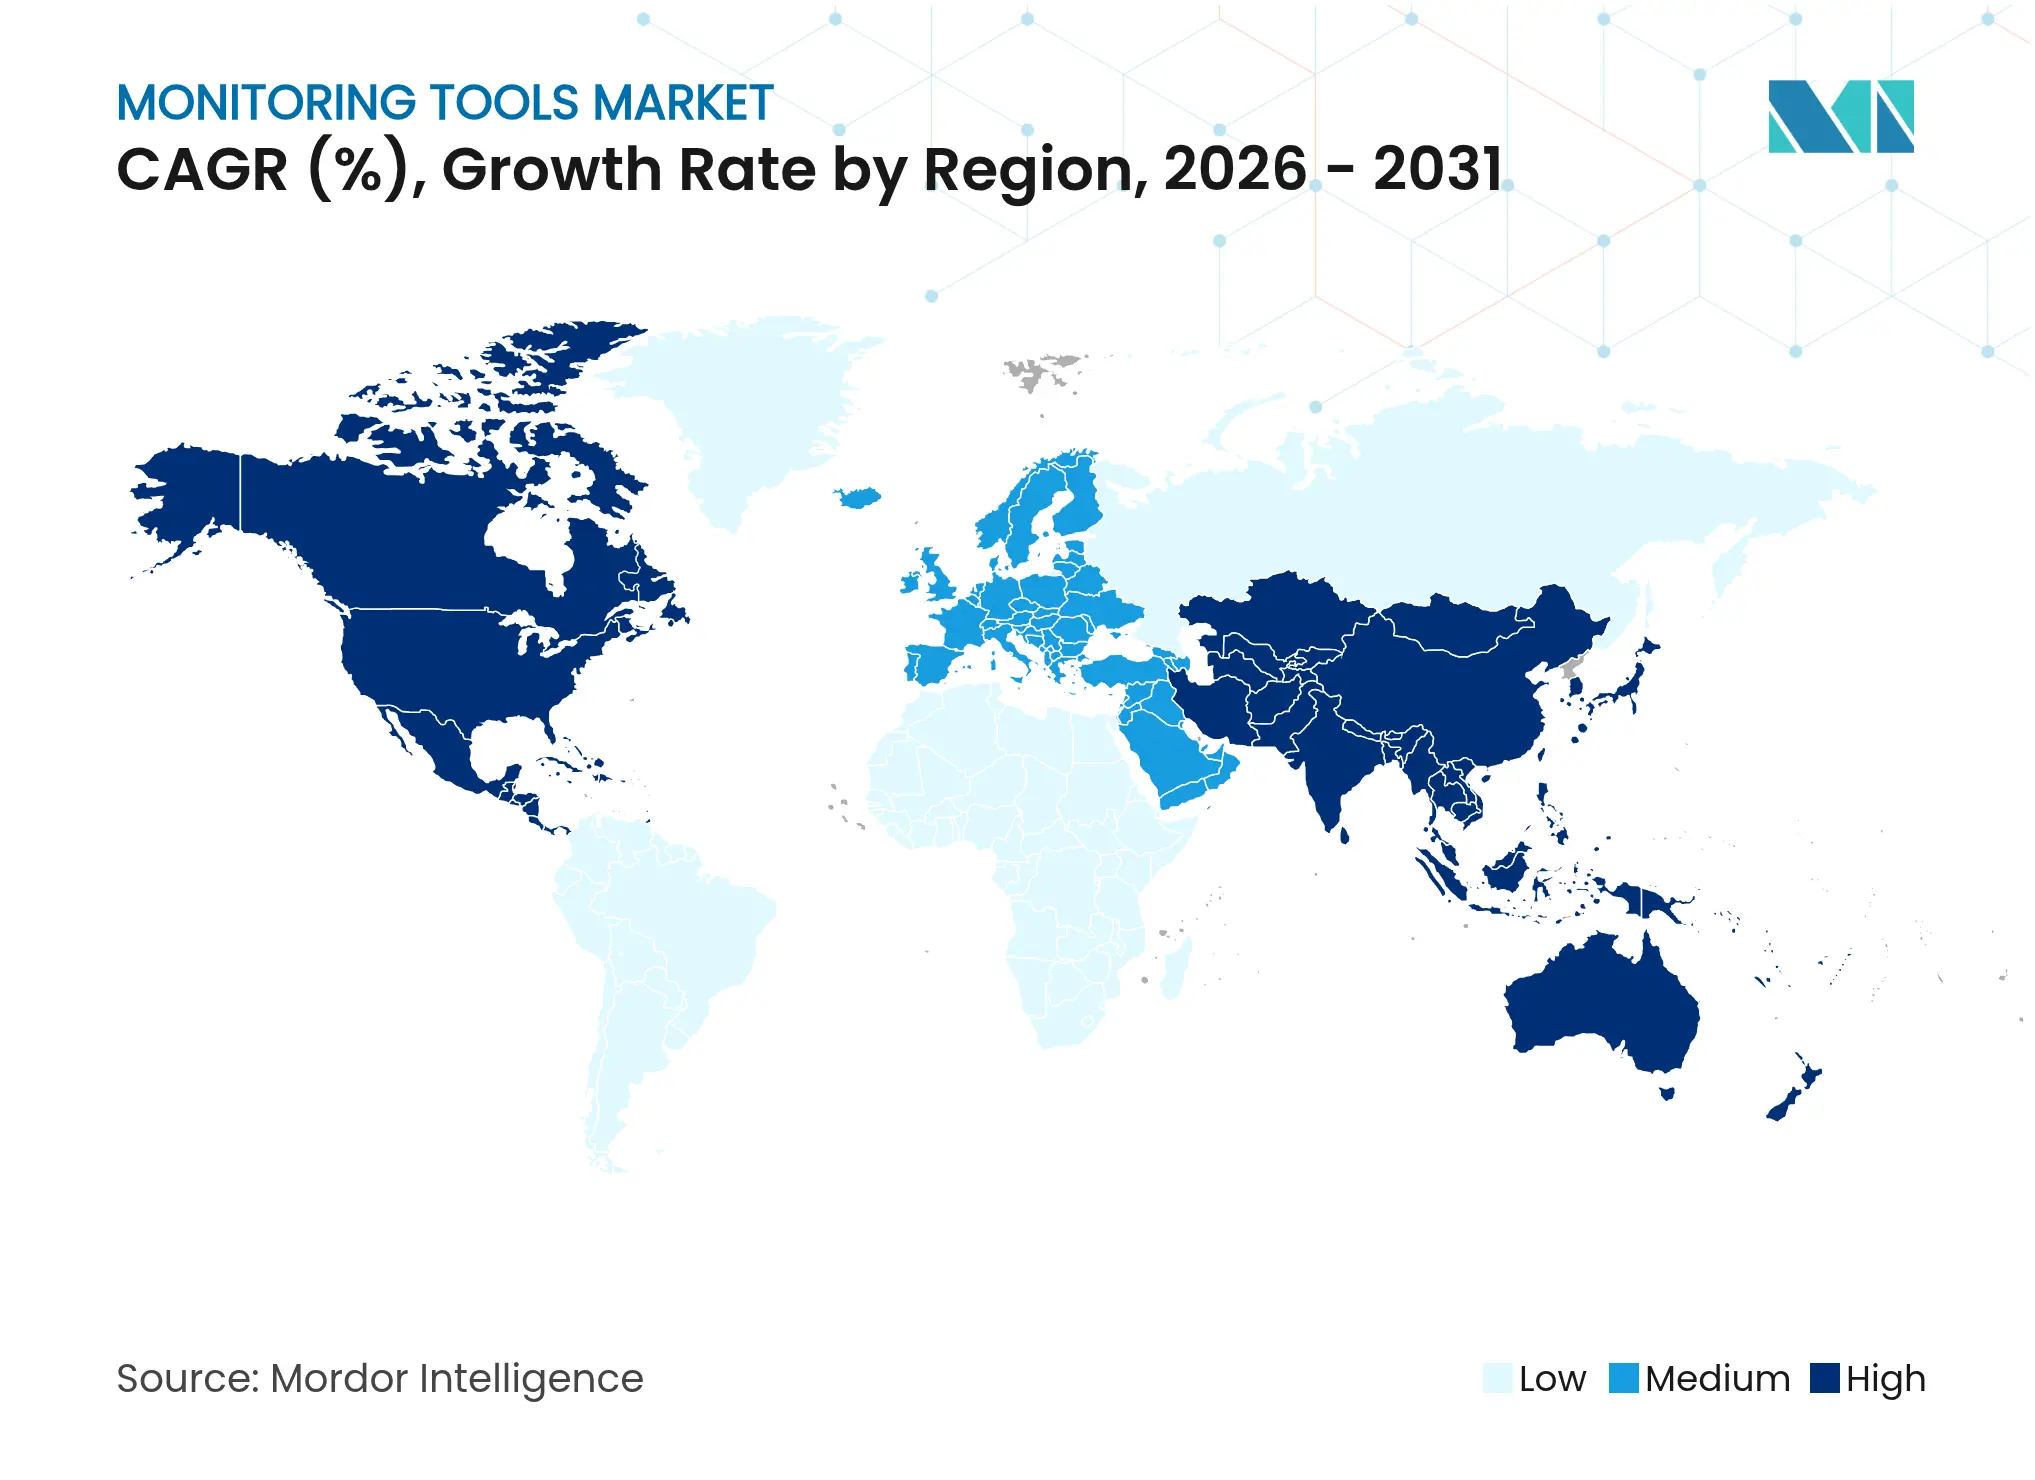
- In termini geografici, il Nord America ha mantenuto una quota del 38.80% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 15.2%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli strumenti di monitoraggio globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di architetture cloud-native | + 2.8% | Global | Medio termine (2-4 anni) |
| Crescente necessità di osservabilità unificata nell'IT ibrido | + 2.2% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| L'analisi delle cause profonde basata sull'intelligenza artificiale riduce l'MTTR | + 1.9% | Global | A breve termine (≤ 2 anni) |
| L'espansione di DevSecOps richiede un monitoraggio continuo della sicurezza | + 1.4% | Nord America, UE | Medio termine (2-4 anni) |
| Obblighi di sostenibilità per data center efficienti dal punto di vista energetico | + 0.9% | UE, Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Implementazioni edge-first negli ecosistemi 5G e IoT | + 0.8% | Asia-Pacifico, Nord America, UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di architetture cloud-native
La migrazione aziendale verso carichi di lavoro containerizzati e basati su microservizi sta ridefinendo i parametri di riferimento delle prestazioni. OpenTelemetry è ora lo standard di strumentazione predefinito, consentendo pipeline di telemetria unificate e riducendo il vendor lock-in. I fornitori stanno integrando modelli di machine learning che rilevano automaticamente le anomalie e sopprimono gli avvisi ridondanti, riducendo il tempo medio di risoluzione e gli sprechi infrastrutturali. Poiché i volumi di telemetria crescono esponenzialmente nei cluster dinamici, il consolidamento della piattaforma è diventato fondamentale per il controllo dei costi. I primi utilizzatori segnalano cicli di rilascio più rapidi e un minor numero di incidenti in produzione, rafforzando il monitoraggio cloud-native come risorsa strategica per la trasformazione digitale [2] Chuck Robbins, “Cisco Completes Acquisition of Splunk,” Cisco Press Release, splunk.com.
Crescente necessità di osservabilità unificata nell'IT ibrido
Le strategie ibride e multi-cloud sono diventate prassi standard, ma strumenti eterogenei spesso frammentano la visibilità su risorse on-premise, cloud pubbliche ed edge. Oltre la metà delle grandi aziende gestisce ora cinque o più piattaforme di monitoraggio, con conseguenti costi operativi e complicate analisi delle cause profonde. Le piattaforme di osservabilità unificate riducono i silos di strumenti, migliorano la correlazione dei dati e consentono avvisi predittivi direttamente correlati agli obiettivi di livello di servizio. I conseguenti miglioramenti in termini di uptime e la riduzione dei costi di licenza stanno accelerando gli aggiornamenti delle piattaforme, in particolare nei settori regolamentati che devono documentare la conformità end-to-end.
L'analisi delle cause profonde basata sull'intelligenza artificiale riduce l'MTTR
Le soluzioni AIOps combinano il riconoscimento di pattern, la previsione di serie temporali e modelli linguistici di grandi dimensioni per far emergere informazioni utili in tempo quasi reale. Le prime implementazioni mostrano riduzioni dei costi di interruzione che si avvicinano al 48%, poiché gli script di correzione automatizzati gestiscono gli incidenti ripetitivi. Le interfacce in linguaggio naturale consentono agli ingegneri junior di interrogare set di telemetria complessi senza competenze specializzate, alleviando la carenza di talenti. I cicli di apprendimento continuo affinano la precisione del rilevamento, creando un circolo virtuoso che aumenta la produttività e la continuità aziendale [1] BM Research, “APAC AI Outlook Report,” IBM, asean.newsroom.ibm.com.
L'espansione di DevSecOps richiede un monitoraggio continuo della sicurezza
L'integrazione dei controlli di sicurezza in ogni fase della pipeline di sviluppo sta alimentando la domanda di rilevamento delle minacce in tempo reale che abbraccia infrastrutture, applicazioni e API. Quadri normativi come il Digital Operational Resilience Act (DORA) e il CIP-015-1 impongono ai settori critici di mantenere log verificabili, dimostrare una risposta rapida e garantire la visibilità della supply chain. I fornitori di soluzioni di osservabilità stanno integrando l'analisi della sicurezza nelle dashboard delle prestazioni, riducendo il cambio di contesto e accelerando il contenimento delle violazioni.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati e carenza di competenze nell'implementazione di AIOps | -2.2% | Global | A breve termine (≤ 2 anni) |
| La proliferazione degli strumenti causa la complessità dei silos di dati | -1.8% | Asia-Pacifico, Nord America | A breve termine (≤ 2 anni) |
| Norme sulla privacy che limitano la raccolta di dati telemetrici | -1.2% | UE, Nord America | Medio termine (2-4 anni) |
| Il rallentamento economico ritarda i cicli di aggiornamento IT | -1.0% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati e carenza di competenze nell'implementazione di AIOps
Le grandi aziende possono prevedere un budget per team di data science dedicati, ma le PMI spesso non dispongono né dei fondi né del personale necessario per implementazioni AIOps avanzate. Le roadmap dei fornitori includono sempre più configurazioni low-code e servizi gestiti per facilitarne l'adozione, ma i costi di formazione continuano a incidere sul ROI iniziale. I programmi di aggiornamento professionale guidati dai provider cloud stanno colmando il divario, sebbene il freno all'adozione a breve termine rimanga significativo.
La proliferazione degli strumenti causa la complessità dei silos di dati
Le organizzazioni che hanno unito soluzioni puntuali ora si trovano ad affrontare magazzini di telemetria disordinati, dashboard ridondanti e integrazioni costose. La migrazione a piattaforme unificate richiede l'armonizzazione dei modelli di dati, la normalizzazione dei tag e, in molti casi, l'acquisizione di contratti, tutti fattori che aumentano i costi di transizione. La stanchezza da consolidamento può rallentare i programmi di trasformazione, a meno che i fornitori non offrano progetti di migrazione chiari e licenze flessibili.
Analisi del segmento
Per componente: i servizi accelerano man mano che le soluzioni maturano
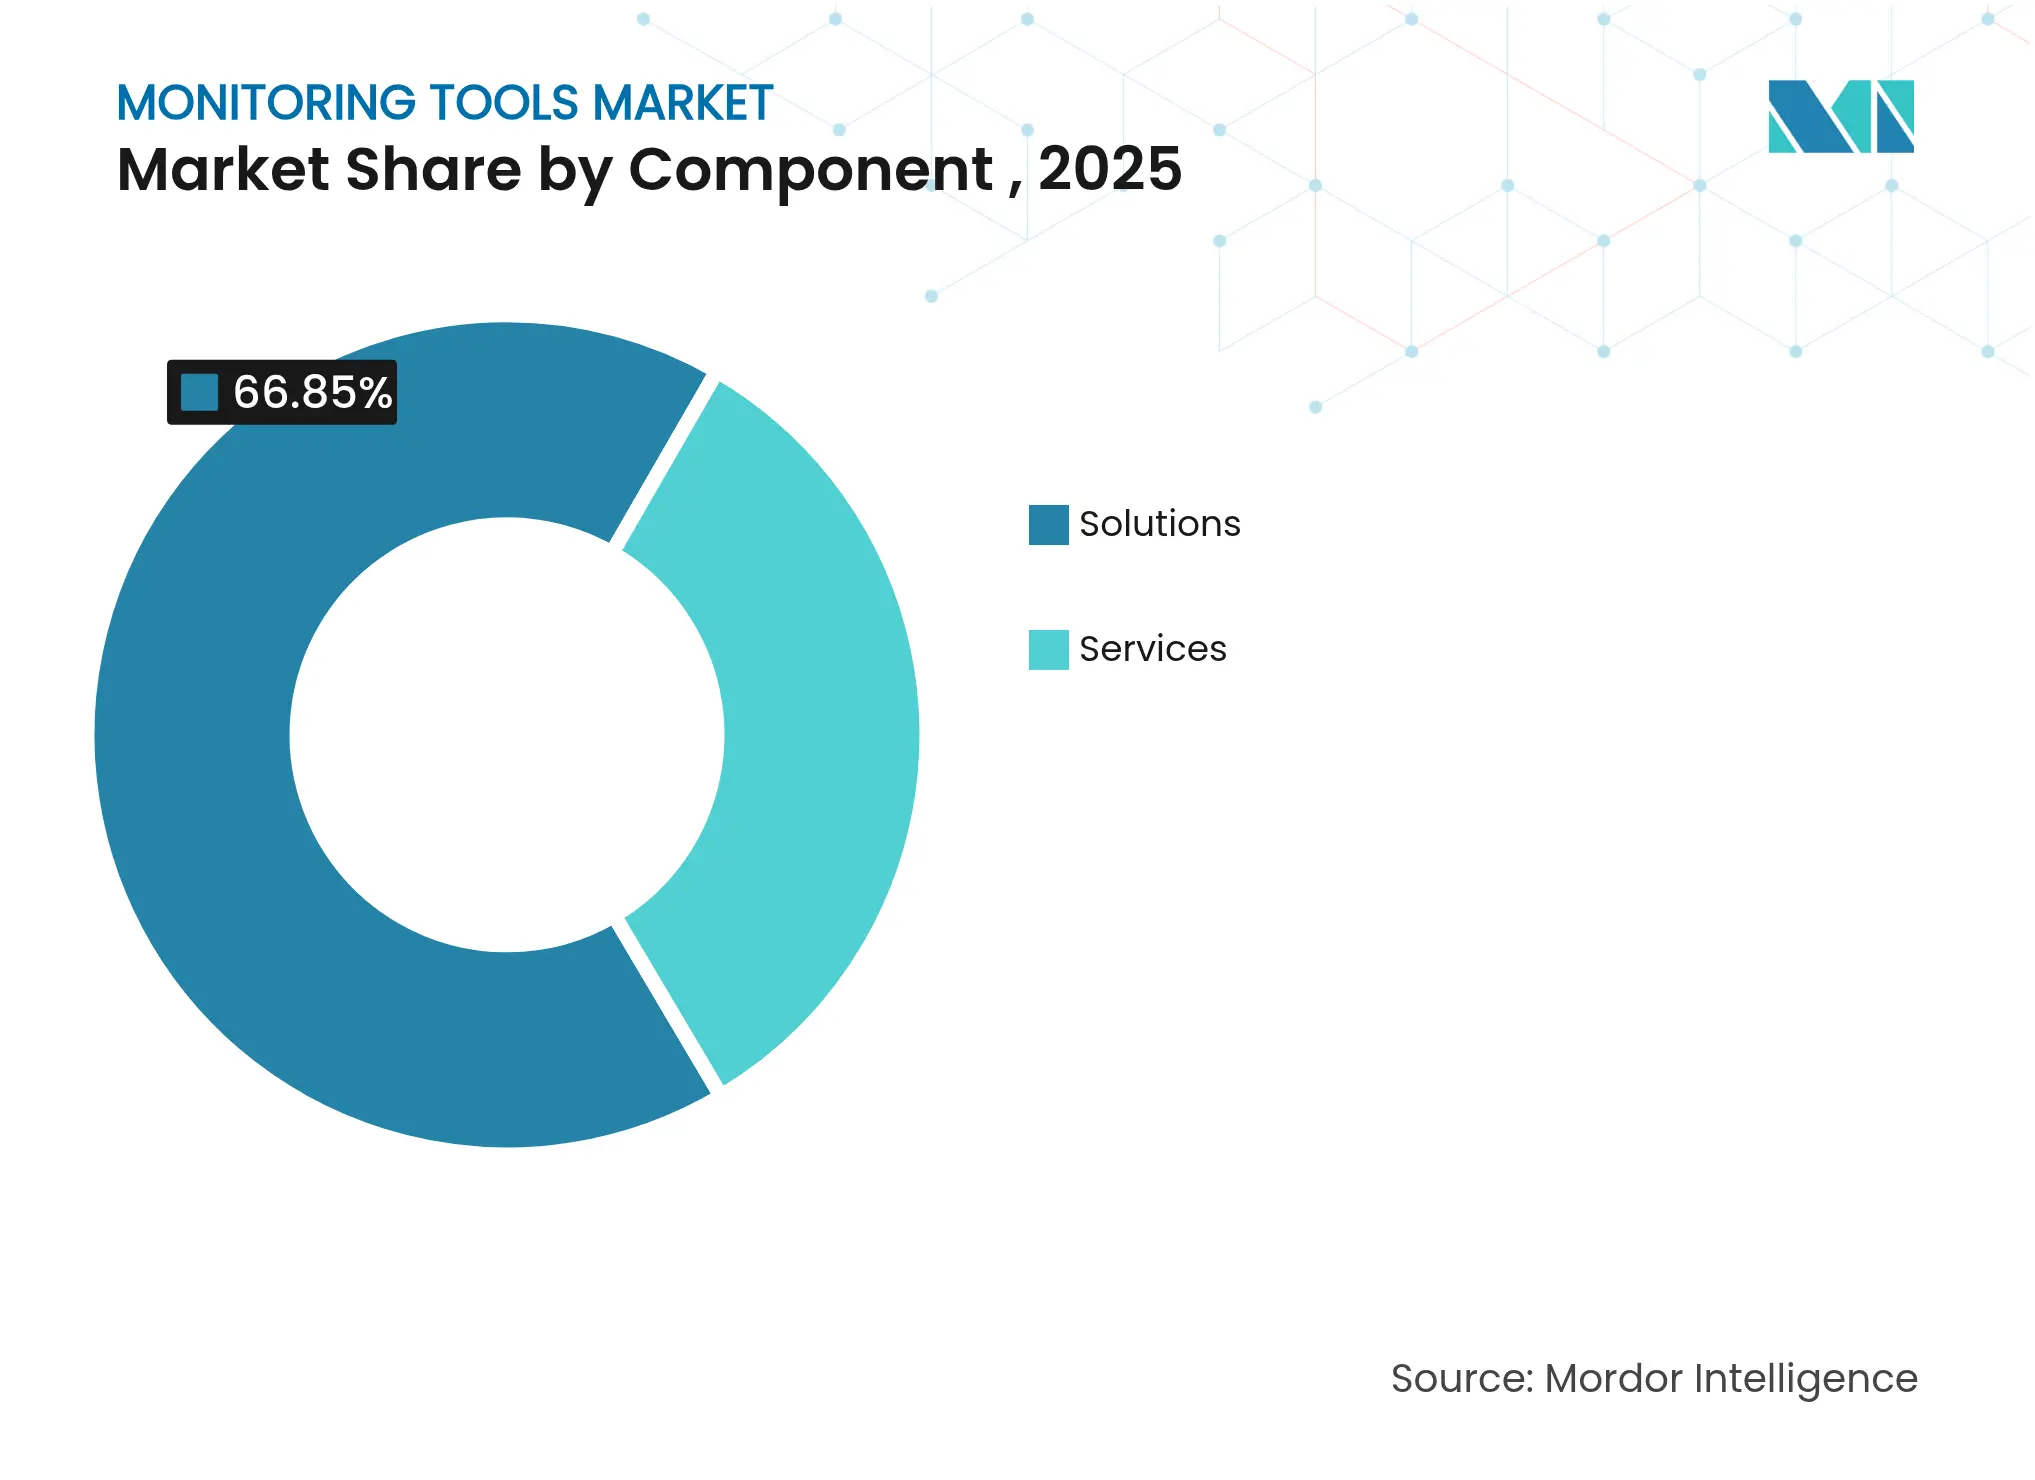
Le dimensioni del mercato degli strumenti di monitoraggio per i componenti mostrano che le soluzioni manterranno un fatturato di 26.06 miliardi di dollari nel 2025, pari al 66.85% della domanda totale, ma si prevede che i servizi registreranno una traiettoria di CAGR del 18.91%.
La proliferazione delle piattaforme crea opportunità per i fornitori di servizi specializzati nella razionalizzazione degli strumenti, nella personalizzazione di AIOps e nell'adozione di OpenTelemetry. Con l'espansione dell'automazione, i clienti cercano competenze specifiche per perfezionare i modelli di ML, ottimizzare le soglie di avviso e allineare i risultati di osservabilità con i KPI aziendali. I ricavi derivanti dai servizi agiscono quindi come moltiplicatori della spesa software, rafforzando il lock-in dell'ecosistema e aumentando al contempo le barriere al passaggio da un'azienda all'altra per i concorrenti che entrano in azienda più tardi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: l'ibrido cresce grazie al predominio del cloud
Le distribuzioni SaaS cloud hanno rappresentato il 71.60% del fatturato del 2025, ma l'adozione di soluzioni ibride sta accelerando a un CAGR del 22.7%, sostenendo le dimensioni del mercato degli strumenti di monitoraggio entro il 2031. Le regole di sovranità dei dati, i carichi di lavoro sensibili alla latenza e le architetture edge mantengono rilevanti i nodi on-premise, costringendo i fornitori a supportare un posizionamento fluido dei carichi di lavoro tra cloud, data center e cluster edge.
Gli acquirenti di soluzioni ibride apprezzano prezzi coerenti, policy di conservazione dei dati federate e gestione centralizzata delle policy. La scoperta basata sull'intelligenza artificiale ora mappa i grafici delle dipendenze tra le diverse proprietà, riducendo i cicli di risoluzione dei problemi indipendentemente dalla sede di hosting. I fornitori che superano i confini pubblico-privato senza imporre vincoli hardware hanno maggiori probabilità di aggiudicarsi contratti pluriennali in settori come la finanza, la pubblica amministrazione e la sanità.
Per utente finale verticale: l'assistenza sanitaria detta il ritmo della crescita
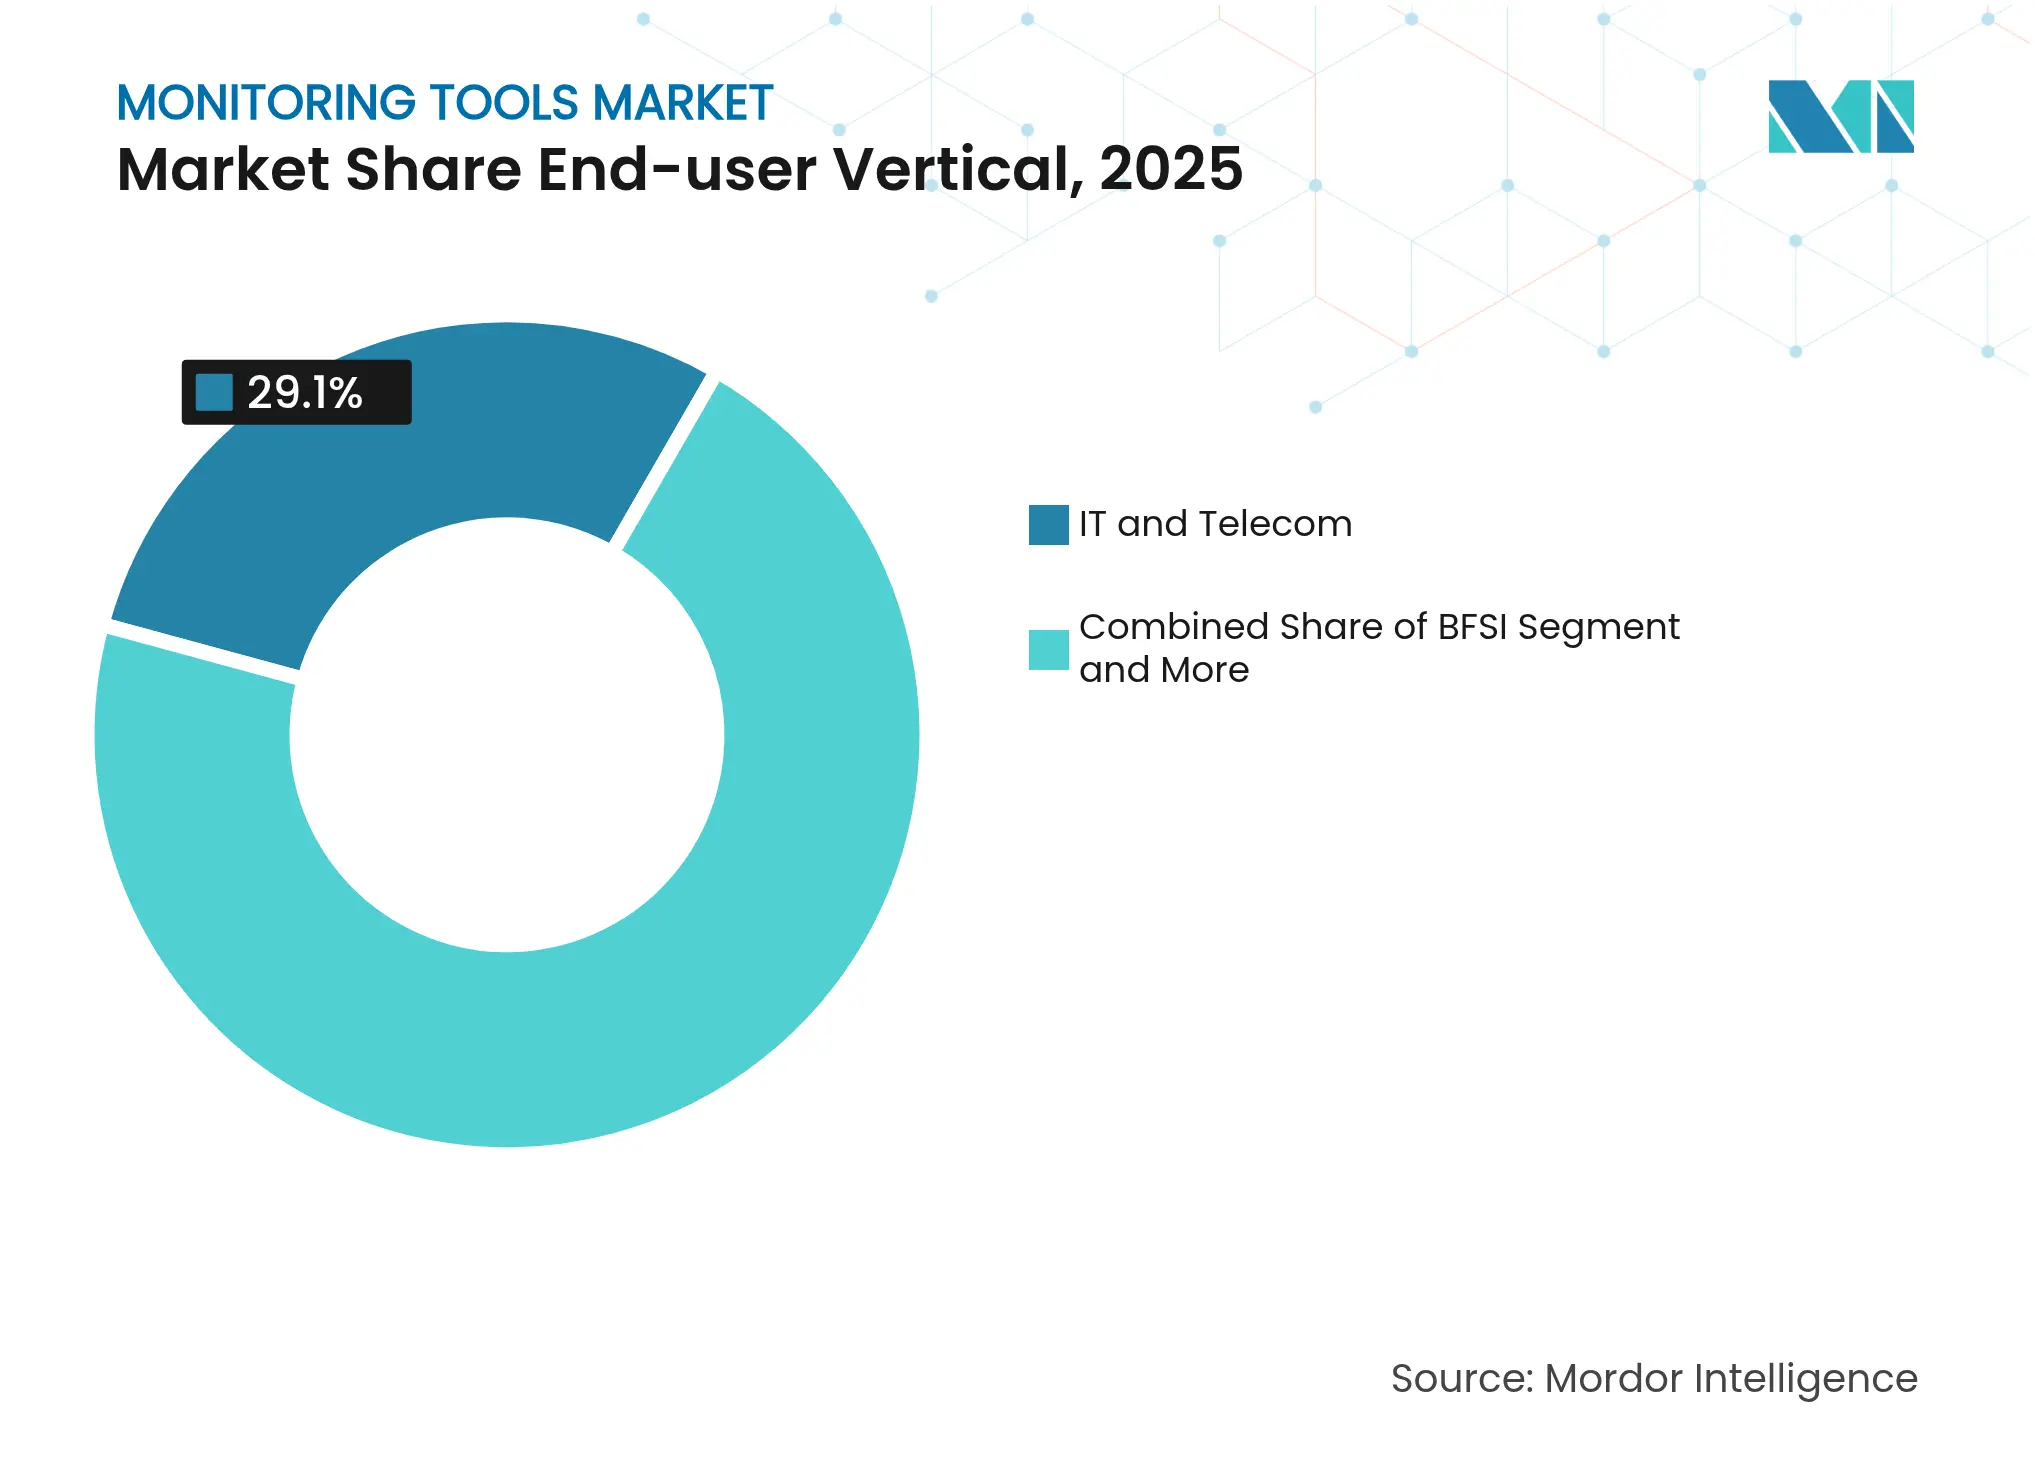
Nel 2025, IT e telecomunicazioni detenevano una quota di mercato del 29.10% negli strumenti di monitoraggio, a fronte di topologie di rete complesse e rigorosi SLA in termini di uptime. Il settore sanitario, tuttavia, si trova su un percorso di CAGR del 16.9% fino al 2031, poiché l'assistenza connessa, la tele-terapia intensiva e la terapia digitale moltiplicano i punti di osservabilità lungo i percorsi dei pazienti. Pressioni normative come l'HIPAA negli Stati Uniti e il Regolamento generale sulla protezione dei dati (GDPR) dell'UE aggravano la necessità di visibilità in tempo reale e di audit trail immutabili.
Gli stakeholder clinici richiedono sempre più dashboard che correlino le metriche infrastrutturali con gli esiti dei pazienti, spingendo i fornitori a integrare la telemetria dei dispositivi biomedici e l'analisi delle cartelle cliniche elettroniche. Il rilevamento delle anomalie assistito dall'intelligenza artificiale aiuta a prevenire i guasti delle apparecchiature, riducendo il rischio di eventi avversi e aumentando la fiducia dei medici nei percorsi di cura digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: le PMI colmano il divario con l'intelligenza artificiale
Le grandi imprese hanno generato il 61.80% del fatturato del 2025, mentre le PMI contribuiranno con un CAGR di quasi il 17.7%. Prezzi freemium, data collector serverless e modelli di machine learning prescrittivi riducono gli ostacoli all'ingresso, consentendo alle aziende più piccole di implementare un'osservabilità di livello enterprise senza dover assumere team SRE dedicati.
Le PMI privilegiano abbonamenti pay-as-you-grow e un baselining automatizzato per evitare la regolazione manuale delle soglie. Con l'integrazione della telemetria nativa nelle piattaforme cloud, i costi di monitoraggio incrementale diminuiscono, democratizzando ulteriormente l'accesso. Il risultato è una superficie di mercato più ampia che premia i fornitori che semplificano l'onboarding, offrono dashboard curate e riducono al minimo il costo totale di proprietà.
Analisi geografica
Il Nord America ha dominato il mercato degli strumenti di monitoraggio nel 2025, con una quota di fatturato del 38.80%, grazie all'adozione precoce del cloud, a finanziamenti di venture capital maturi e a una rigorosa supervisione normativa. Le aziende stanziano budget crescenti per unificare sicurezza e osservabilità in risposta all'evoluzione degli standard, tra cui CIP-015-1 per il monitoraggio della sicurezza delle reti interne. Le partnership con hyperscaler e provider di sicurezza gestita consolidano ulteriormente la leadership regionale.
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 15.2%, entro il 2031, espandendo significativamente la quota di mercato della regione nel mercato complessivo degli strumenti di monitoraggio. La digitalizzazione di massa in Cina, India e Sud-est asiatico, unita agli elevati tassi di proliferazione degli strumenti, sostiene la domanda di piattaforme consolidate. Le aziende locali stanno implementando l'intelligenza artificiale per estrarre valore aziendale dalla telemetria, spinte dall'aspettativa che il 54% degli investimenti in intelligenza artificiale produrrà un ROI misurabile entro due anni.
L'Europa continua a registrare una solida crescita, trainata dal GDPR, dal DORA e dal Cyber Resilience Act, che restringono le finestre temporali per la segnalazione degli incidenti e impongono la portabilità transfrontaliera dei dati. Gli obiettivi di sostenibilità legati all'efficienza energetica dei data center stimolano gli investimenti nella telemetria granulare per il consumo energetico e nell'ottimizzazione del raffreddamento assistita dall'intelligenza artificiale.
Le regioni emergenti in Sud America, Medio Oriente e Africa stanno adottando il monitoraggio cloud-first per colmare le lacune infrastrutturali, spesso tramite servizi gestiti con prezzi in valuta locale. I casi d'uso edge-centrici nei servizi di pubblica utilità e nelle smart city stimolano una domanda crescente di collettori di osservabilità leggeri e a costi ottimizzati.
Panorama competitivo
Il mercato degli strumenti di monitoraggio si sta consolidando, poiché i fornitori perseguono la scalabilità, la telemetria cross-domain e l'IA integrata. Cisco ha completato l'acquisizione di Splunk per 28 miliardi di dollari per integrare l'osservabilità full-stack con la sicurezza di rete e automatizzare la risoluzione dei problemi. Dynatrace ha rafforzato la sua alleanza con Amazon Web Services per integrare insight basati sull'IA generativa in oltre 100 servizi AWS, espandendo la portata ai carichi di lavoro nativi del cloud [3] Dynatrace, “Dynatrace and AWS Expand Strategic Collaboration,” dynatrace.com.
La maturazione di OpenTelemetry accelera l'interoperabilità della piattaforma, riducendo i costi di passaggio e stimolando la concorrenza degli ecosistemi open source. I fornitori rispondono con motori di intelligenza artificiale proprietari, set di dati curati e strategie di correzione predefinite che ne aumentano la differenziazione. Le richieste di brevetto enfatizzano l'importanza dell'intelligenza artificiale spiegabile per il rilevamento di anomalie e la correlazione tra domini, sottolineando il valore strategico del talento nella scienza dei dati.
L'osservabilità di Edge e IoT rimane poco sfruttata, creando opportunità per scale-up specializzate che puntano al monitoraggio RAN 5G, ai protocolli industriali e alle dashboard per l'impatto ambientale. Nel frattempo, le acquisizioni finanziate da private equity mirano a combinare gli operatori di nicchia di fascia media in suite più ampie, scommettendo sul fatto che prezzi unificati e semplicità contrattuale saranno apprezzati dagli acquirenti del mercato medio. L'innovazione, quindi, si orienta verso la velocità delle funzionalità, mentre Mand A concentra il potere di mercato in una cerchia sempre più ridotta di leader full-stack.
Leader del settore degli strumenti di monitoraggio
Microsoft Corporation
Amazon Web Services, Inc.
Cisco Systems, Inc.
Dynatrace LLC
Datadog Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Ultrahuman ha introdotto un dispositivo domestico per il monitoraggio della salute ambientale, estendendo l'osservabilità basata sull'intelligenza artificiale al benessere dei consumatori.
- Aprile 2025: Dynatrace ha firmato una collaborazione pluriennale con AWS per migliorare il monitoraggio del cloud basato sull'intelligenza artificiale e le valutazioni delle prestazioni in tempo reale.
- Marzo 2025: Cisco ha finalizzato l'acquisizione di Splunk per 28 miliardi di dollari, con l'obiettivo di unire osservabilità e sicurezza su scala planetaria.
- Febbraio 2025: BMC Software acquisisce Netreo per integrare l'osservabilità full-stack nella piattaforma Helix, sfruttando OpenTelemetry per aumentare la visibilità.
Ambito e metodologia
Gli strumenti di monitoraggio, noti anche come soluzioni di osservabilità, sono progettati per tracciare lo stato di applicazioni IT critiche, reti, infrastrutture, siti Web e altro ancora. I migliori strumenti di monitoraggio IT rilevano rapidamente i problemi nelle risorse e avvisano i rispondenti giusti per risolvere i problemi critici.
Il mercato degli strumenti di monitoraggio è segmentato per tipo (soluzione, servizi), per distribuzione (cloud, on-premise), per utente finale (BFSI, IT e telecomunicazioni, vendita al dettaglio ed e-commerce, sanità, media e intrattenimento, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Soluzioni | Monitoraggio dell'infrastruttura |
| Monitoraggio delle prestazioni delle applicazioni | |
| Sicurezza/Registro e SIEM | |
| Monitoraggio dell'esperienza digitale | |
| Servizi |
| Cloud |
| Locale |
| IT e telecomunicazioni |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Settore Sanitario |
| Media and Entertainment |
| Energia e Utilities |
| Governo e settore pubblico |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per componente | Soluzioni | Monitoraggio dell'infrastruttura | |
| Monitoraggio delle prestazioni delle applicazioni | |||
| Sicurezza/Registro e SIEM | |||
| Monitoraggio dell'esperienza digitale | |||
| Servizi | |||
| Per modalità di distribuzione | Cloud | ||
| Locale | |||
| Per utente finale Verticale | IT e telecomunicazioni | ||
| BFSI | |||
| Vendita al dettaglio ed e-commerce | |||
| Settore Sanitario | |||
| Media and Entertainment | |||
| Energia e Utilities | |||
| Governo e settore pubblico | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli strumenti di monitoraggio?
Il mercato degli strumenti di monitoraggio è valutato a 43.66 miliardi di dollari nel 2026 e si prevede che raggiungerà i 77.13 miliardi di dollari entro il 2031.
In quale regione il mercato degli strumenti di monitoraggio sta crescendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 15.2% dal 2026 al 2031, trainata da iniziative di trasformazione digitale su larga scala e di consolidamento delle piattaforme.
Perché le distribuzioni ibride stanno guadagnando terreno?
I modelli ibridi bilanciano conformità normativa, sovranità dei dati e requisiti di latenza, offrendo al contempo visibilità unificata su risorse cloud, data center ed edge.
In che modo l'intelligenza artificiale sta cambiando l'osservabilità?
Le piattaforme AIOps sfruttano l'apprendimento automatico e modelli linguistici di grandi dimensioni per automatizzare l'analisi delle cause profonde, ridurre il tempo medio di risoluzione e diminuire i costi di interruzione fino al 48%.
Quale settore verticale degli utenti finali crescerà più rapidamente?
Si prevede che il settore sanitario crescerà a un CAGR del 16.9%, poiché il monitoraggio dei pazienti in tempo reale, le esigenze di conformità e l'automazione basata sull'intelligenza artificiale rimodelleranno le operazioni di sanità digitale.
Quali sono le principali sfide nell'adozione di strumenti di monitoraggio avanzati?
Gli ostacoli principali, soprattutto per le PMI, sono gli elevati costi iniziali, una persistente carenza di competenze e la proliferazione di strumenti che crea compartimenti stagni di dati.


