

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
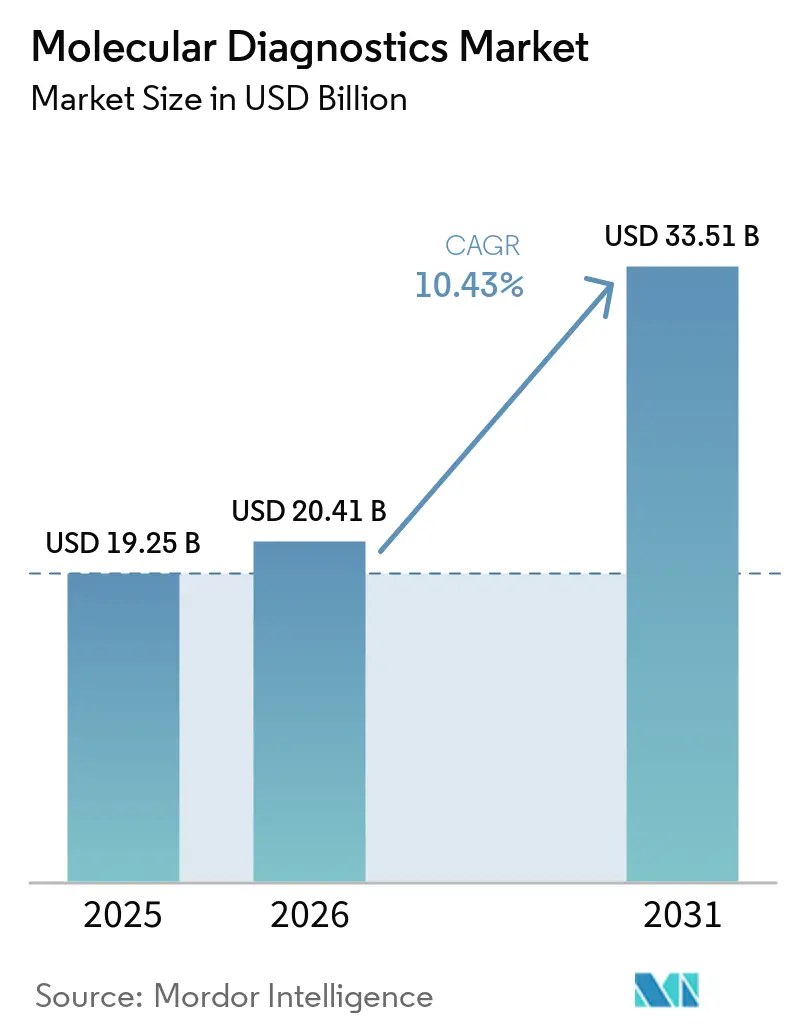
| Dimensione del mercato (2026) | 20.41 miliardo di dollari |
| Dimensione del mercato (2031) | 33.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.43% CAGR |
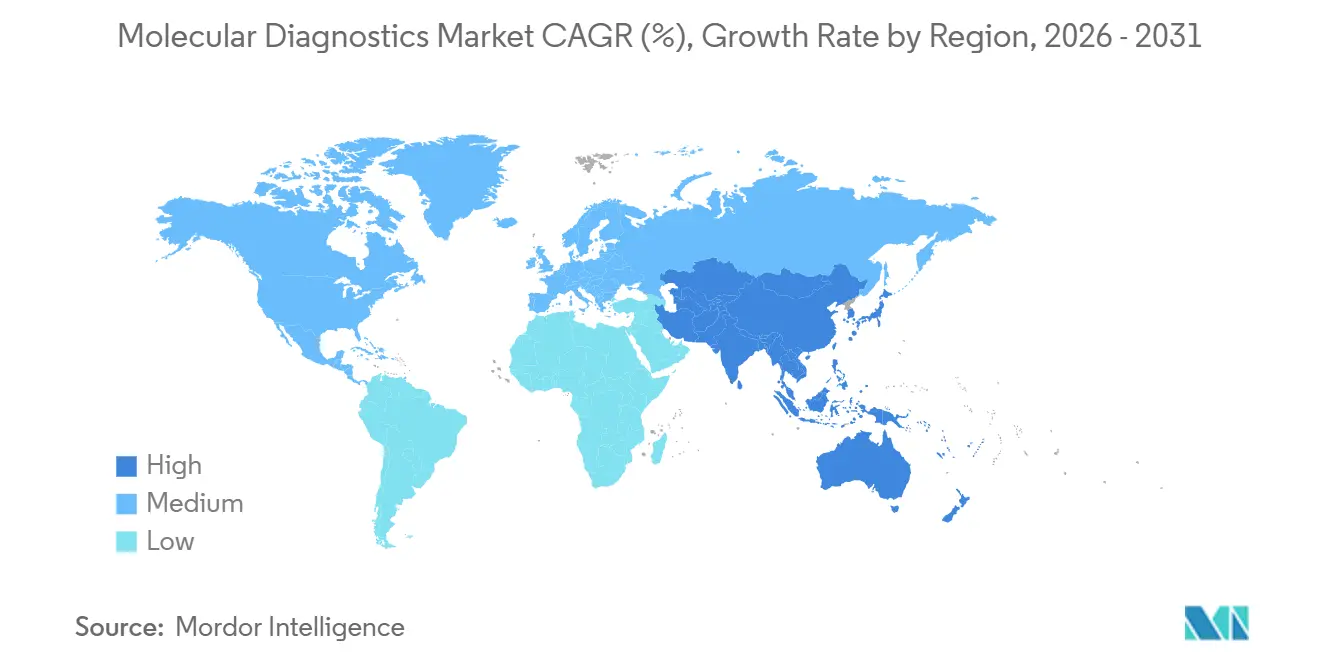
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
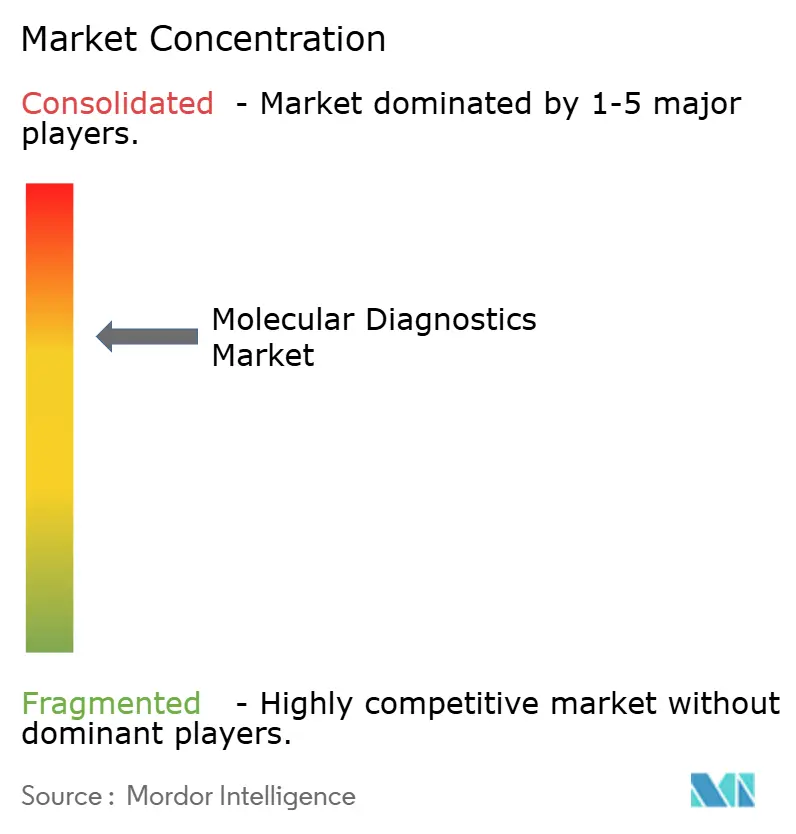
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica molecolare di Mordor Intelligence
Si prevede che il mercato della diagnostica molecolare raggiungerà i 20.41 miliardi di dollari nel 2026 e si prevede che crescerà fino a 33.51 miliardi di dollari entro il 2031, riflettendo un CAGR del 10.43%. L'ampliamento del rimborso per la profilazione genomica e la definizione di percorsi normativi più chiari per i test sviluppati in laboratorio stanno facilitando la transizione della medicina di precisione dalla ricerca alla cura di routine. I costi di sequenziamento inferiori a 200 dollari per genoma, le designazioni di dispositivi innovativi della FDA per piattaforme rapide di analisi dell'intero genoma e il lancio di test CLIA esentati nelle cliniche al dettaglio stanno ampliando l'accesso clinico. Nel frattempo, il Regolamento sulla diagnostica in vitro (IVDR) dell'Unione Europea intensifica la sorveglianza post-commercializzazione e comprime i margini per i produttori più piccoli, consolidando la domanda di piattaforme integrate. Il calo dei prezzi per test, l'adozione di pannelli sindromici multiplex negli ospedali e l'integrazione verticale farmaceutica nei servizi genomici interni accelerano l'adozione nei programmi di oncologia, malattie infettive e salute della popolazione.
Punti chiave del rapporto
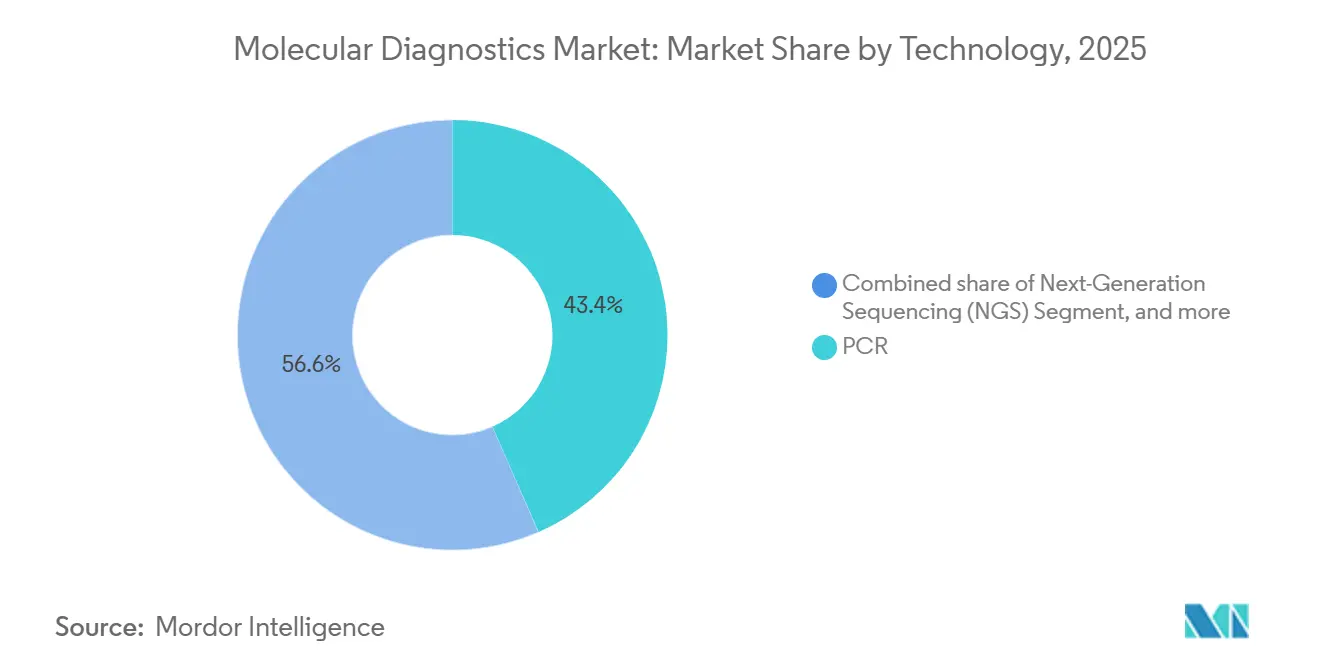
- Entro il 2025, la reazione a catena della polimerasi (PCR) ha conquistato il 43.44% della quota di mercato della diagnostica molecolare; si prevede che il sequenziamento di nuova generazione avanzerà a un CAGR dell'11.56% fino al 2031.
- Per applicazione, le malattie infettive hanno guidato la crescita con una quota di fatturato del 60.57% nel 2025, mentre l'oncologia ha mostrato la crescita più rapida con un CAGR del 11.88% dal 2026 al 2031.
- Per prodotto, reagenti e kit rappresentavano il 77.40% delle dimensioni del mercato della diagnostica molecolare nel 2025; si prevede che strumenti e sistemi cresceranno a un CAGR dell'13.61% fino al 2031.
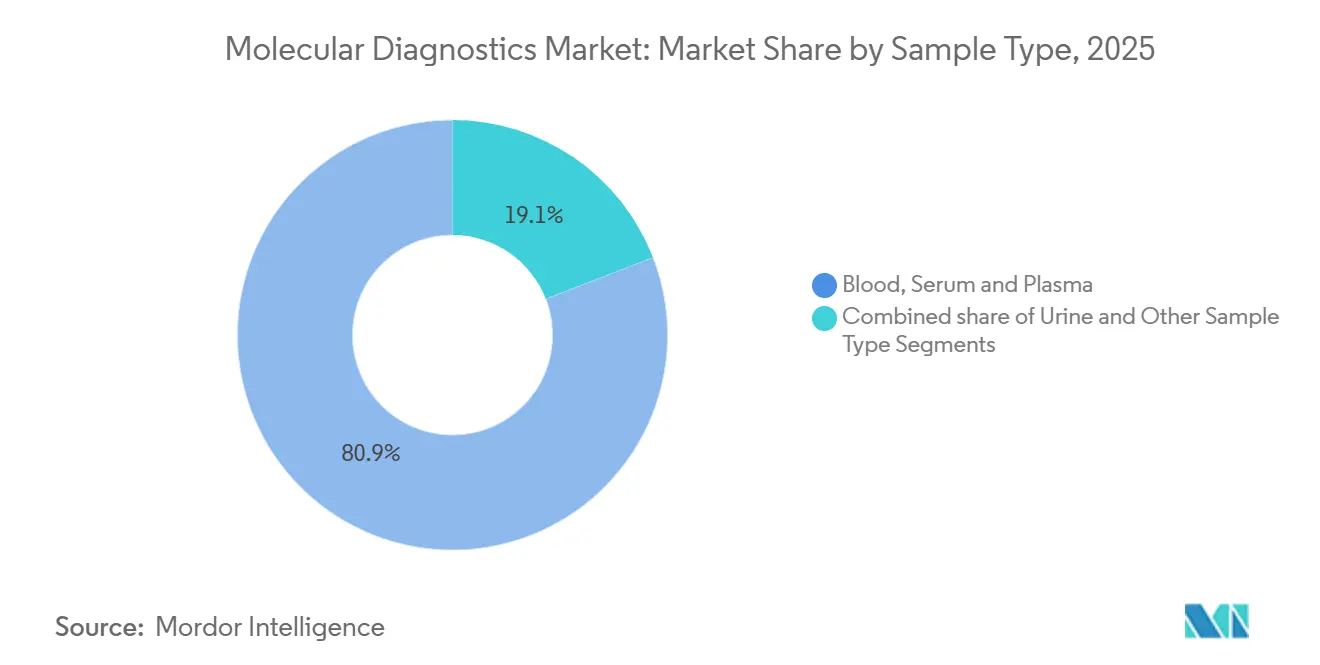
- Per tipologia di campione, sangue, siero e plasma rappresentavano il 80.89% del mercato della diagnostica molecolare nel 2025, mentre l'urina ha registrato una previsione di CAGR dell'11.30%.
- Per utente finale, i laboratori diagnostici e di riferimento rappresentavano una quota del 22.97% del mercato della diagnostica molecolare nel 2025, e si prevede che gli ospedali cresceranno a un CAGR del 9.99% fino al 2031.
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 42.54% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 11.35%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica molecolare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di diagnostica molecolare rapida al punto di cura | + 2.1% | Globale, con Nord America ed Europa in testa all'adozione; espansione APAC in accelerazione | A breve termine (≤ 2 anni) |
| Integrazione della diagnostica complementare con terapie mirate | + 1.8% | Globale, concentrato in Nord America, Europa e Giappone con percorsi normativi stabiliti | Medio termine (2-4 anni) |
| Riduzione dei costi di sequenziamento e ampliamento del rimborso NGS clinico | + 2.3% | Globale, con Nord America ed Europa che guidano i rimborsi; Asia-Pacifico segue | Medio termine (2-4 anni) |
| Emersione di pannelli sindromici multipli per la gestione delle malattie infettive | + 1.6% | A livello globale, con l'adozione ospedaliera più elevata in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Decentralizzazione dei test tramite piattaforme esentate dalla norma CLIA e cliniche al dettaglio | + 1.4% | Leader nel Nord America; adozione precoce in Europa e in mercati selezionati dell'area APAC | A breve termine (≤ 2 anni) |
| Programmi di genomica della popolazione e di preparazione alle pandemie finanziati dal governo | + 1.5% | Globale, con Regno Unito, Giappone, Cina, Arabia Saudita ed Emirati Arabi Uniti che investono pesantemente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di diagnostica molecolare rapida al punto di cura
Le piattaforme point-of-care riducono i cicli diagnostici da giorni a minuti, consentendo decisioni immediate sulla prescrizione e diminuendo del 31% l'uso inappropriato di antibiotici nelle cliniche di pronto soccorso. I sistemi portatili forniscono risultati in meno di 15 minuti e si integrano con le cartelle cliniche elettroniche , adattandosi al flusso di lavoro delle cliniche al dettaglio dove la produttività determina la redditività e supportando una più ampia adozione della diagnostica molecolare. Gli enti pagatori riconoscono i risparmi a valle derivanti dalla riduzione dei ricoveri ospedalieri e il rimborso paritario elimina il vantaggio di costo storico dei laboratori centralizzati. Le catene di farmacie al dettaglio hanno annunciato implementazioni a livello nazionale per pannelli respiratori nel 2025, spostando i test ad alto volume dai pronto soccorso. Con l'estensione delle autorizzazioni CLIA-waived ai test per le malattie croniche, i test richiesti dai consumatori sono destinati a diventare una componente di routine delle visite di assistenza primaria.
Integrazione della diagnostica complementare con terapie mirate
Gli enti regolatori considerano ormai la diagnostica di accompagnamento un prerequisito per la maggior parte delle terapie mirate. Nel 2024, la FDA ha approvato ulteriori coppie farmaco-biomarcatore KRAS, NTRK e HER2, ampliando l'utilità della profilazione genomica in un'unica sessione. Le linee guida dell'EMA impongono i dati di validazione al momento della prima registrazione del farmaco, comprimendo il ciclo di sviluppo diagnostico-terapeutico ma innalzando le soglie di investimento [1] Commissione europea, “Regolamento sui dispositivi medico-diagnostici in vitro”, ec.europa.eu . La procedura di revisione accelerata del Giappone riduce a 10 mesi i tempi di approvazione della diagnostica di accompagnamento per i farmaci orfani, incentivando lo sviluppo di test per mutazioni rare. Il carico mutazionale del tumore e i punteggi di instabilità dei microsatelliti, raggruppati in flussi di lavoro unici, consentono di risparmiare tessuto e accelerare la refertazione, rendendo i pannelli multi-biomarcatore lo standard di cura. Gli sponsor farmaceutici stanno finanziando sempre più la ricerca e sviluppo diagnostica per garantire l'accesso al mercato dei farmaci, allineando così gli incentivi lungo tutta la catena del valore.
Riduzione dei costi di sequenziamento e ampliamento del rimborso NGS clinico
Il costo medio del sequenziamento è diminuito del 42% dal 2022, con i test del genoma intero ora disponibili a 199 dollari per campione nei laboratori ad alta produttività. Il CMS ora rimborsa fino a 3,000 dollari per la profilazione tumorale completa e le assicurazioni private coprono le biopsie liquide per la malattia residua minima per i tumori del colon-retto e della mammella [2] Centers for Medicare & Medicaid Services, “Colorectal Cancer Liquid Biopsy NCD,” cms.gov . La Cina ha aggiunto 23 pannelli oncologici NGS al suo catalogo nazionale, offrendo rapporti di pagamento del 70%, che dovrebbero triplicare i volumi di test prospettici nelle principali città entro il 2027. I programmi di sequenziamento della popolazione, come il Newborn Genomes Programme del Regno Unito e l'All Japan Genomic Medicine Initiative del Giappone, forniscono una domanda sostenuta di strumenti ad alta capacità e pipeline bioinformatiche basate sul cloud. Questi fattori sono alla base di una solida prospettiva di entrate nonostante la riduzione dei margini per test.
Emersione di pannelli sindromici multipli per la gestione delle malattie infettive
I pannelli sindromici raggruppano 15-30 patogeni in un unico test, riducendo di 22 ore il tempo necessario per una terapia appropriata in terapia intensiva rispetto ai metodi colturali. Le linee guida IDSA ora raccomandano i pannelli multiplex come strumenti di prima linea per la polmonite acquisita in comunità, accelerando l'inclusione nei prontuari. I volumi dei pannelli respiratori post-COVID sono aumentati durante la stagione influenzale 2024-2025, poiché gli ospedali hanno cercato di differenziare rapidamente tra influenza, RSV e SARS-CoV-2. I programmi di gestione responsabile penalizzano l'uso eccessivo di antibiotici ad ampio spettro, creando incentivi finanziari per la diagnostica molecolare rapida che consente prescrizioni mirate. Si prevede che questo cambiamento si estenderà ai flussi di lavoro per le infezioni gastrointestinali e del flusso sanguigno con l'espansione del contenuto dei pannelli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi per le piattaforme molecolari avanzate | -1.7% | Globale, con barriere di costo più elevate nei mercati emergenti e negli ospedali comunitari | Medio termine (2-4 anni) |
| Quadri normativi complessi e in continua evoluzione (IVDR UE, norma LDT FDA) | -1.4% | Principalmente Europa e Nord America; ricaduta sui produttori dipendenti dall'export | Medio termine (2-4 anni) |
| Incertezze sul rimborso per la profilazione genomica ampia e la biopsia liquida | -1.2% | Globale, con il Nord America e l'Europa che affrontano lacune nella copertura; l'Asia-Pacifico è in ritardo | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata nei laboratori molecolari | -1.0% | Globale, con gravi carenze in Nord America ed Europa; emergente nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi per le piattaforme molecolari avanzate
I sequenziatori da banco costano 500,000 dollari, mentre i sistemi ad alta produttività superano il milione di dollari, creando barriere all'adozione per gli ospedali di comunità. Le spese annuali per i reagenti superiori a 300,000 dollari riducono i margini di profitto dei laboratori, e il costo medio reagente più analisi per profilo completo è di 1,200 dollari, nonostante Medicare paghi 3,000 dollari per test. I contratti di leasing e noleggio dei reagenti compensano i costi di capitale, ma vincolano i laboratori a impegni pluriennali. Gli istituti a basso volume ricorrono a modelli di invio, accettando tempi di consegna di 7-10 giorni che ritardano l'inizio della terapia. Gli ostacoli economici limitano quindi la decentralizzazione, in particolare nei mercati emergenti dove i finanziamenti di capitale sono scarsi.
Quadri normativi complessi e in continua evoluzione (IVDR UE, norma LDT FDA)
L'IVDR dell'UE ora impone la revisione da parte di un organismo notificato, aggiungendo 50,000-200,000 euro per test e fino a 18 mesi per le tempistiche di lancio. MedTech Europe segnala che il 38% delle piccole aziende di IVD sta valutando l'uscita dal mercato a causa dei costi di conformità. La norma FDA LDT richiede la presentazione di test ad alto rischio entro il 2027 e di test a rischio moderato entro il 2029, con un costo di conformità stimato di 1.5 miliardi di dollari in cinque anni. Quadri normativi divergenti costringono le aziende multinazionali ad adottare portafogli specifici per regione, ritardando così i lanci globali e aumentando i costi di duplicazione di R&S.
Analisi del segmento
Per tecnologia: impulso al sequenziamento, PCR consolidata
La reazione a catena della polimerasi (PCR) ha generato il 43.44% del fatturato nel 2025, a conferma del suo predominio nei flussi di lavoro rapidi per le malattie infettive. Si prevede che il sequenziamento di nuova generazione (NGR) crescerà a un CAGR dell'11.56%, trainato dalla profilazione oncologica e dalla diagnostica delle malattie rare, posizionando il mercato della diagnostica molecolare per una più ampia adozione multi-omica. L'impronta CLIA-waiver della PCR supporta i test rapidi per le cure urgenti, mentre la capacità multiplex del sequenziamento è adatta a casi oncologici complessi e alla genomica di popolazione. La PCR digitale emerge come strumento per quantificare le mutazioni rare, integrando l'NGS anziché sostituirlo. Le linee guida della FDA che consentono standard di riferimento basati sulla PCR per la convalida del sequenziamento riducono i test di conferma ridondanti, facilitando così transizioni fluide dalla profilazione di un singolo gene a quella completa.
I laboratori clinici ora implementano architetture a doppia modalità, combinando la PCR rapida per decisioni urgenti con il sequenziamento ad alta produttività per approfondimenti genomici completi. Le piattaforme di sequenziamento che integrano la preparazione dei campioni tramite bioinformatica mitigano la carenza di personale automatizzando le fasi ad alta intensità di lavoro. Con l'ingresso dei test per la diagnosi precoce di tumori multipli nei percorsi di copertura, l'economicità del sequenziamento a livello di paziente migliora, consolidandone il ruolo nella prossima curva di crescita del mercato della diagnostica molecolare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'oncologia accelera oltre le malattie infettive
Le malattie infettive hanno mantenuto una quota del 60.57% nel 2025, ma il CAGR del 11.88% dell'oncologia fino al 2031 è destinato a superarla, rafforzando la transizione del mercato della diagnostica molecolare verso la gestione del cancro. La biopsia liquida rileva la recidiva molecolare quasi nove mesi prima dell'imaging nel cancro del colon-retto, rimodellando i protocolli di sorveglianza. La copertura Medicare per la biopsia liquida del cancro del colon-retto, a 920 dollari per test, aggiunge uno strumento di screening rimborsabile per 50 milioni di americani idonei. La farmacogenomica guadagna terreno mentre gli avvisi EHR segnalano le interazioni gene-farmaco, catalizzando la genotipizzazione preventiva nelle cure primarie. I pannelli sindromici in microbiologia riducono l'esposizione agli antibiotici e accorciano i tempi di degenza in terapia intensiva, mantenendo stabili i ricavi derivanti dalle malattie infettive anche con l'accelerazione della crescita dell'oncologia.
Per prodotto: gli strumenti aumentano con la decentralizzazione
Reagenti e kit hanno generato il 77.40% del fatturato nel 2025, mentre strumenti e sistemi hanno registrato un CAGR del 13.61%, grazie agli investimenti dei siti decentralizzati in sistemi adatti all'uso in laboratorio. Gli ecosistemi chiusi abbinano hardware e materiali di consumo per garantire prestazioni e conformità costanti, consolidando le vendite ricorrenti. Gli abbonamenti bioinformatici cloud, fatturati per caso, spostano i costi fissi su costi variabili, rendendoli interessanti per i siti con volumi variabili. Gli acceleratori di dati genomici che riducono i tempi di analisi da ore a minuti hanno generato 180 milioni di dollari nel 2024, a dimostrazione della crescente importanza dell'infrastruttura computazionale. I dispositivi integrati sample-to-report hanno ottenuto l'approvazione della FDA, consentendo agli ospedali privi di competenze in patologia molecolare di integrare rapidamente i pannelli oncologici.
Per tipo di campione: campioni a predominanza ematica, non invasivi, moltiplicazione
Sangue, siero e plasma rimangono i principali input per i test oncologici e prenatali, consolidando i ricavi derivanti dai campioni. I test delle urine per il rigetto del trapianto di rene e le infezioni urinarie ampliano il menu, supportati dalla quantificazione del DNA libero circolante derivato dal donatore. I kit per la raccolta della saliva facilitano la partecipazione domiciliare ai progetti di biobanche, consentendo la conservazione stabile degli acidi nucleici per anni senza refrigerazione. I test respiratori basati su tampone persisteranno anche dopo la pandemia, man mano che i protocolli sindromici annuali si normalizzeranno. Le linee guida della FDA chiariscono la variabilità tra plasma e siero nella convalida della biopsia liquida, rafforzando gli standard di riproducibilità dei test. Il panorama diversificato dei campioni attrae partecipanti riluttanti a sottoporsi a biopsie invasive, ampliando così la portata del mercato della diagnostica molecolare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i canali Point-of-Care erodono la quota di laboratorio centrale
I laboratori diagnostici e di riferimento hanno registrato un fatturato del 22.97% nel 2025, ma gli ospedali mostrano un CAGR del 9.99%, sconvolgendo i tradizionali test hub-and-spoke. Le cliniche al dettaglio intercettano la domanda di test respiratori acuti, servendo popolazioni che non hanno accesso ai medici di base. I laboratori ospedalieri esternalizzano sempre più il sequenziamento complesso a centri di riferimento specializzati, concentrando così la loro capacità interna su pannelli sindromici a rapida esecuzione. I centri accademici si spostano dalla produzione dei test all'interpretazione clinica, allineandosi ai requisiti di qualità della FDA. L'accettazione da parte dei consumatori dei test molecolari in farmacia ridefinisce le aspettative di rapidità di risposta e trasparenza, integrando modalità decentralizzate nei percorsi di cura quotidiani.
Analisi geografica
Mercato della diagnostica molecolare del Nord America
Il Nord America ha generato il 42.54% del fatturato del 2025, trainato dall'elevata spesa pro capite e dalla rapida adozione di metodi diagnostici di precisione da parte degli enti pagatori. I tagli al tariffario del CMS nel 2025 hanno ridotto i margini per i test genomici a bassa complessità, spingendo i laboratori a dare priorità ai panel oncologici con rimborsi più consistenti. Il Canada ha ampliato la copertura della farmacogenomica per antidepressivi e anticoagulanti, ampliando la genotipizzazione preventiva nelle cure primarie. I volumi di biopsia liquida hanno superato i 2 milioni di campioni negli Stati Uniti nel 2024, rappresentando l'80% dell'attività globale.
Mercato della diagnostica molecolare nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 11.35%, sostenuta dall'aumento dei finanziamenti per la genomica delle popolazioni. L'iniziativa giapponese da 1.8 miliardi di dollari per sequenziare 1 milione di genomi entro il 2028 accelera le vendite di strumenti locali. L'inclusione in Cina, entro il 2024, dei pannelli oncologici NGS con rimborso del 70% determina una crescita dei volumi a tre cifre nelle città di primo livello. Gli ospedali privati indiani implementano la profilazione oncologica NGS per i clienti con spese vive, mentre i produttori sudcoreani espandono le esportazioni di pannelli PCR nel Sud-est asiatico.
Mercato della diagnostica molecolare in Europa, Medio Oriente e Sud America
L'Europa si trova ad affrontare il ritiro dei prodotti correlati agli IVDR, poiché il 38% delle piccole aziende produttrici di IVD sta valutando l'uscita, con conseguente restringimento dell'offerta. Il Programma sul Genoma Umano dell'Arabia Saudita e le iniziative di sequenziamento neonatale degli Emirati Arabi Uniti stanno trasformando il Medio Oriente in un nuovo punto di riferimento per gli investimenti in infrastrutture genomiche. Il servizio sanitario pubblico brasiliano ha finanziato test molecolari per la tubercolosi e la resistenza ai farmaci anti-HIV nel 2024, catalizzando l'adozione nonostante i vincoli di bilancio. Lo slancio geografico, quindi, dipende dalla stabilità dei rimborsi e dalla capacità produttiva nazionale, fattori che determineranno i cambiamenti nelle quote di mercato fino al 2031.
Panorama competitivo
I primi cinque operatori controllano circa il 55% del fatturato del 2025, riflettendo un livello moderato di concentrazione. I leader delle piattaforme chiuse raggruppano strumenti, reagenti e report clinici basati sull'intelligenza artificiale con contratti pluriennali, mentre i competitor dell'architettura aperta corteggiano sviluppatori di test di nicchia. I brevetti di sequenziamento relativi ai flussi di lavoro del DNA tumorale circolante superano i 200 negli Stati Uniti, scoraggiando i nuovi entranti. Le piattaforme di interpretazione basate sull'intelligenza artificiale addebitano 500 dollari per caso oncologico, monetizzando i dati anziché i materiali di consumo.
L'integrazione verticale si intensifica man mano che le aziende farmaceutiche acquisiscono laboratori di genomica per garantire test sui biomarcatori per studi clinici e diagnostica complementare. Nel frattempo, le startup che utilizzano cartucce si rivolgono a siti con volumi di produzione inferiori con modelli di materiali di consumo monouso che evitano spese in conto capitale.
Gli standard di riferimento ISO per la biopsia liquida mirano ad armonizzare le prestazioni dei test, riducendo potenzialmente le barriere per i nuovi entranti. L'attenzione competitiva si sposta quindi dalla produttività grezza al supporto alle decisioni cliniche, all'aggregazione dei dati e alla gestione completa del flusso di lavoro, delineando la traiettoria del mercato della diagnostica molecolare fino al 2031.
Leader del settore della diagnostica molecolare
F. Hoffmann-La Roche SA
Termo Fisher Scientific Inc.
Danaher Corp. (Cefeide e Beckman Coulter)
Qiagen NV
Abbott
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Tia Health e Molecular Testing Labs hanno stretto una partnership per offrire il primo kit per il test delle malattie sessualmente trasmissibili (IST) a domicilio approvato dalla FDA, disponibile virtualmente e nelle cliniche di tutto il paese. Il test Abbott simpli-COLLECT™ STI rileva quattro malattie sessualmente trasmissibili comuni, consentendo ai pazienti di raccogliere campioni privatamente a casa e di ricevere risultati più rapidi con il supporto degli operatori Tia.
- Luglio 2025: Matrix Medical Network ha annunciato una partnership strategica con CareNexa, LLC, che opera come Molecular Testing Labs (MTL). MTL è un laboratorio certificato e accreditato noto per la sua innovazione nella diagnostica molecolare. Questa collaborazione mira a migliorare i risultati di salute dei pazienti e a fornire un valore aggiunto ai clienti di Matrix.
- Maggio 2025: Genesis Healthcare ha ampliato la sua piattaforma di analisi basata su cloud su AWS per supportare la ricerca genomica su larga scala, sottolineando il legame sempre più stretto tra elaborazione su larga scala e diagnostica.
Ambito e metodologia
Secondo l'ambito del rapporto di mercato, i test diagnostici molecolari rilevano sequenze specifiche nel DNA o nell'RNA (inclusi polimorfismi a singolo nucleotide (SNP), delezioni, riarrangiamenti, inserzioni e altri), che possono o meno essere associati a malattie. La diagnostica molecolare è stata rivoluzionata negli ultimi decenni.
Il mercato della diagnostica molecolare è segmentato in base a tecnologia, applicazione, prodotto, tipo di campione, utente finale e area geografica. Per tecnologia, il mercato è segmentato in PCR, sequenziamento di nuova generazione (NGS), ibridazione in situ, chip e microarray, spettrometria di massa e altre tecnologie. Per applicazione, il mercato è segmentato in malattie infettive, oncologia, farmacogenomica, microbiologia, screening di malattie genetiche e altre applicazioni. Per prodotto, il mercato è segmentato in reagenti e kit, strumenti e sistemi, software e servizi. Per tipo di campione sono inclusi sangue, siero e plasma, urina e altri tipi di campioni (saliva, tessuti, tamponi). Per utente finale, il mercato è segmentato in ospedali, laboratori diagnostici e di riferimento, istituti accademici e di ricerca e altri utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell'atelocollagene in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al valore (USD).
Per tecnologia
| PCR |
| Sequenziamento di nuova generazione (NGS) |
| Ibridazione in situ |
| Chip e microarray |
| Spettrometria di massa |
| Altre tecnologie |
Per Applicazione
| Malattie Infettive |
| Oncologia |
| farmacogenomica |
| Microbiologia |
| Screening delle malattie genetiche |
| Tipizzazione dell'antigene leucocitario umano |
| Screening del sangue |
Per prodotto
| Reagenti e kit |
| Strumenti e sistemi |
| Software e servizi |
Per tipo di campione
| Sangue, siero e plasma |
| Urina |
| Altri tipi di campioni (saliva, tessuti, tamponi) |
Per utente finale
| Ospedali |
| Laboratori diagnostici e di riferimento |
| Istituti accademici e di ricerca |
| Altri utenti finali |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | PCR | |
| Sequenziamento di nuova generazione (NGS) | ||
| Ibridazione in situ | ||
| Chip e microarray | ||
| Spettrometria di massa | ||
| Altre tecnologie | ||
| Per Applicazione | Malattie Infettive | |
| Oncologia | ||
| farmacogenomica | ||
| Microbiologia | ||
| Screening delle malattie genetiche | ||
| Tipizzazione dell'antigene leucocitario umano | ||
| Screening del sangue | ||
| Per prodotto | Reagenti e kit | |
| Strumenti e sistemi | ||
| Software e servizi | ||
| Per tipo di campione | Sangue, siero e plasma | |
| Urina | ||
| Altri tipi di campioni (saliva, tessuti, tamponi) | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici e di riferimento | ||
| Istituti accademici e di ricerca | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della diagnostica molecolare?
Nel 20.41 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 33.51 miliardi di dollari entro il 2031.
Quale tecnologia sta crescendo più rapidamente nell'ambito della diagnostica molecolare?
Il sequenziamento di nuova generazione registra un CAGR dell'11.56% fino al 2031 grazie all'espansione delle applicazioni in oncologia e malattie rare.
In che modo le cliniche al dettaglio influenzano l'adozione della diagnostica molecolare?
Le piattaforme esentate dalla normativa CLIA consentono alle farmacie di offrire pannelli respiratori da 15 minuti, per i canali point-of-care.
In quale regione si prevede che si verificherà la crescita più elevata entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR previsto del 11.35%, stimolato dalle iniziative di genomica della popolazione finanziate dal governo.
Quali cambiamenti normativi hanno il maggiore impatto sui laboratori di diagnostica molecolare?
La norma definitiva UE IVDR e FDA LDT comporta notevoli costi di conformità e prolunga i tempi di commercializzazione dei nuovi test.
Quanto è concentrata la concorrenza tra i fornitori di diagnostica molecolare?
Le prime cinque aziende detengono circa il 55% del fatturato, il che riflette una moderata concentrazione con spazio per nuovi operatori specializzati.


