

Dimensioni e quota di mercato della citogenetica molecolare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
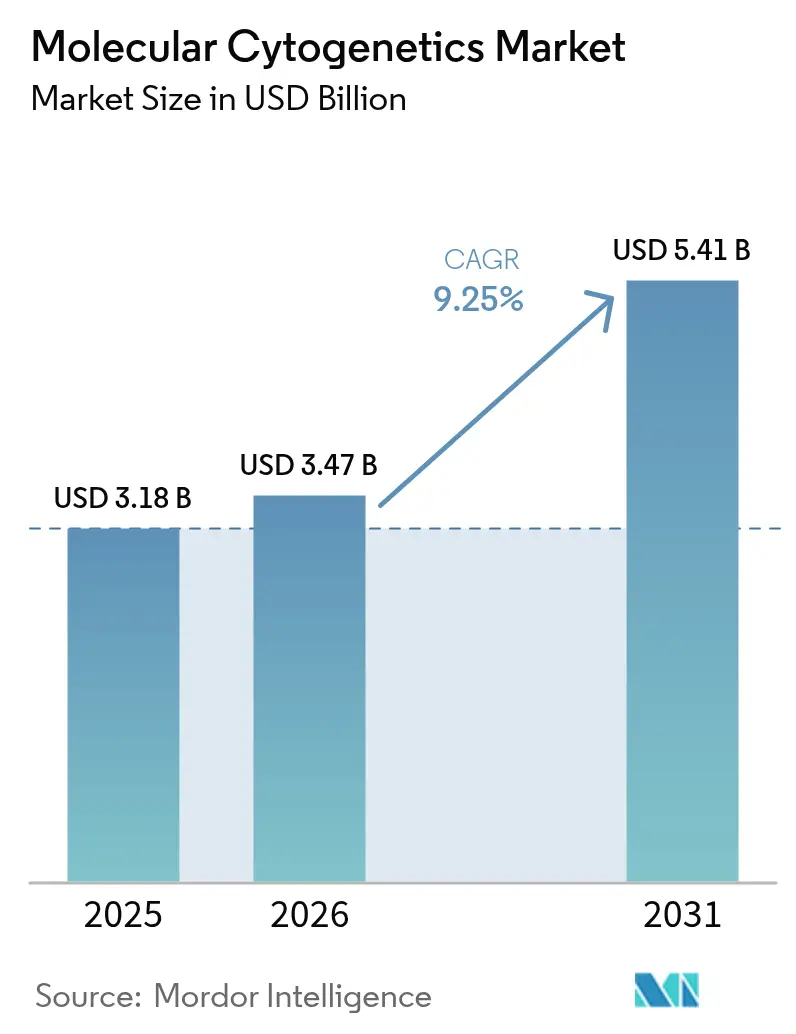
| Dimensione del mercato (2026) | 3.47 miliardo di dollari |
| Dimensione del mercato (2031) | 5.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.25% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
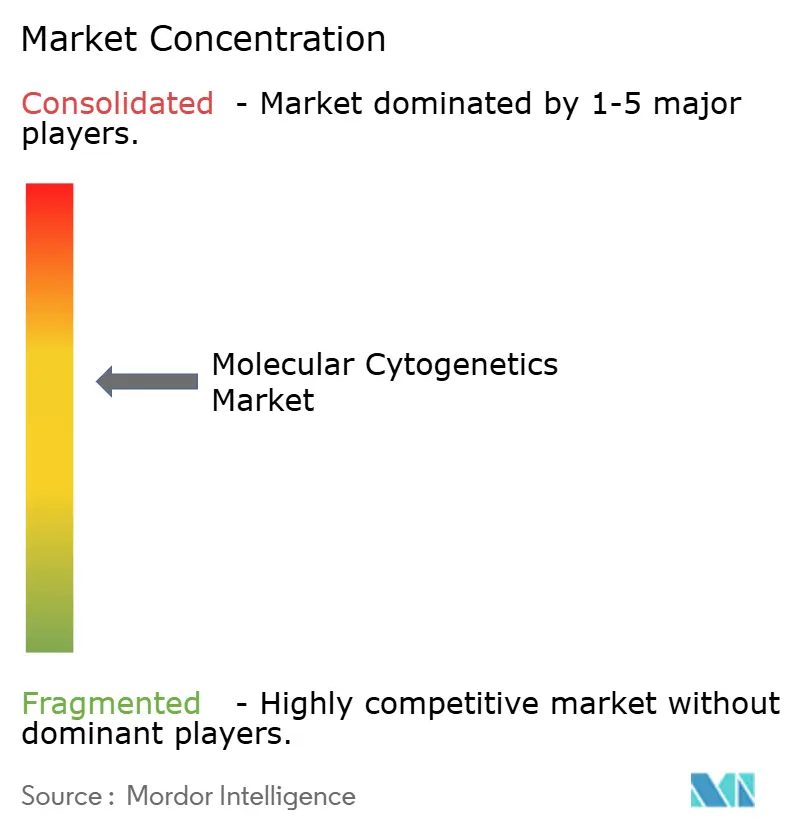
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della citogenetica molecolare di Mordor Intelligence
Il mercato della citogenetica molecolare è stato valutato a 3.18 miliardi di dollari nel 2025 e si stima che crescerà da 3.47 miliardi di dollari nel 2026 a 5.41 miliardi di dollari entro il 2031, con un CAGR del 9.25% durante il periodo di previsione (2026-2031).
Percorsi normativi standardizzati dalla FDA, rimborsi ampliati per i test genetici incentrati sull'oncologia e la rapida convergenza dell'intelligenza artificiale con la genomica basata sulle immagini mantengono la domanda in crescita. Il consolidamento tra laboratori più piccoli, incapaci di soddisfare il nuovo carico di lavoro di conformità, sta rimodellando le dinamiche competitive verso fornitori di piattaforme integrate. La diagnostica di accompagnamento, in linea con le terapie mirate, costituisce ora la spina dorsale commerciale dei test citogenetici di routine, stimolando una continua espansione del menu. I laboratori stanno inoltre accelerando la trasformazione digitale per far fronte a volumi di campioni più elevati, alimentando una crescita a due cifre nelle soluzioni software che automatizzano l'interpretazione del cariotipo e integrano la reportistica basata su cloud.
Punti chiave del rapporto
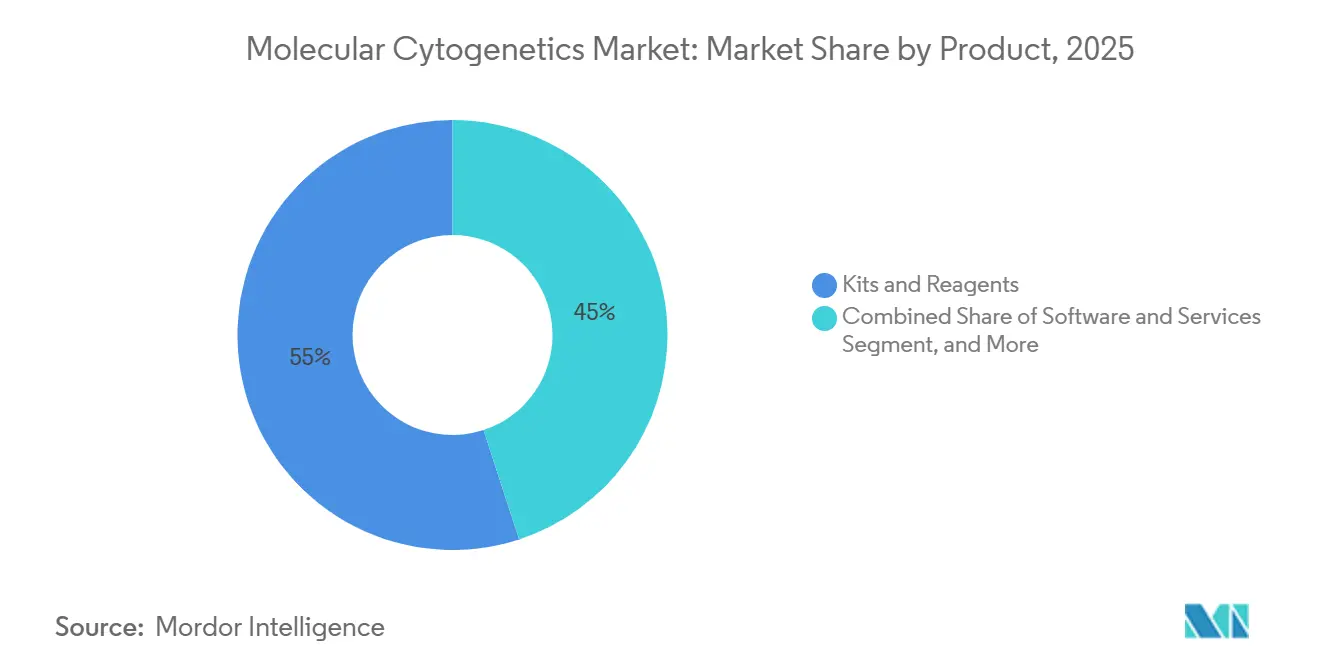
- Per tipologia di prodotto, kit e reagenti hanno dominato il mercato della citogenetica molecolare con una quota del 55.02% nel 2025; software e servizi stanno crescendo a un CAGR del 12.08% fino al 2031.
- Per tecnica, l'ibridazione fluorescente in situ ha rappresentato il 58.21% della quota di mercato della citogenetica molecolare nel 2025, mentre si prevede che l'ibridazione genomica comparativa su array si espanderà a un CAGR del 15.60% fino al 2031.
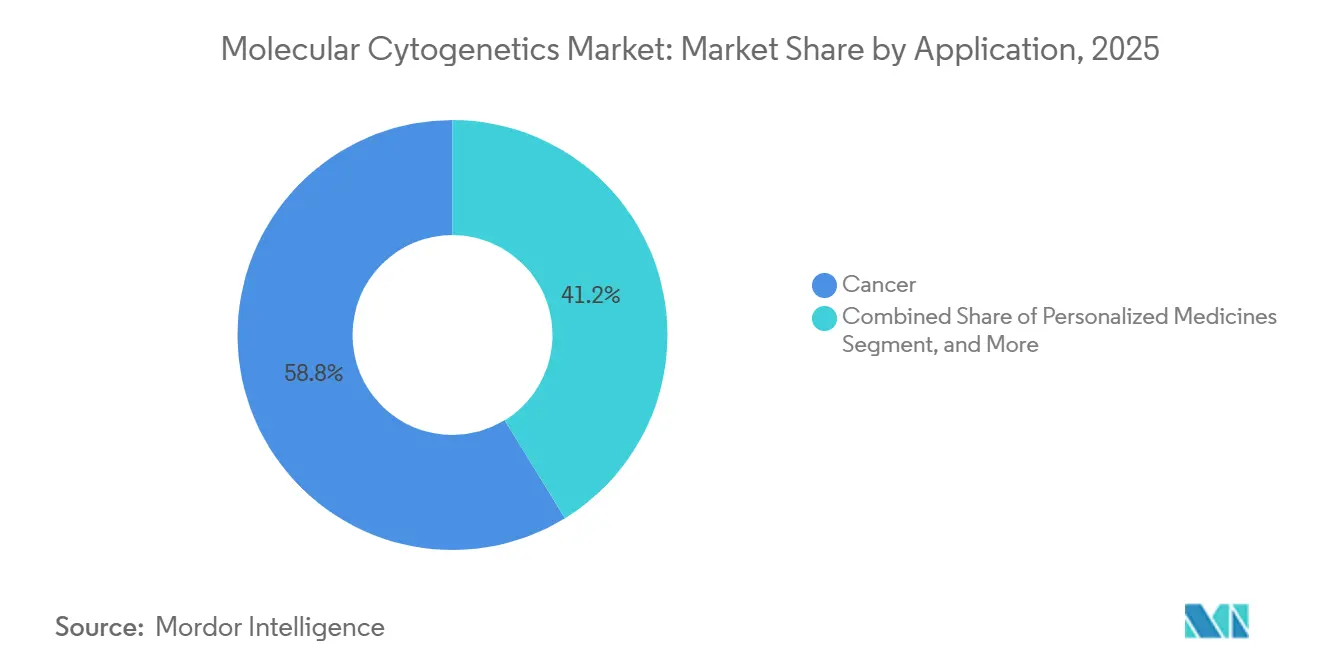
- Per applicazione, i test sul cancro hanno rappresentato il 58.76% del fatturato nel 2025 e i flussi di lavoro della medicina personalizzata stanno crescendo a un CAGR del 17.55% nel periodo di previsione.
- Per quanto riguarda l'utente finale, i laboratori clinici e di ricerca hanno registrato il 46.35% del fatturato del 2025, mentre le aziende farmaceutiche, biotecnologiche e le organizzazioni di ricerca a contratto crescono del 13.78% all'anno.
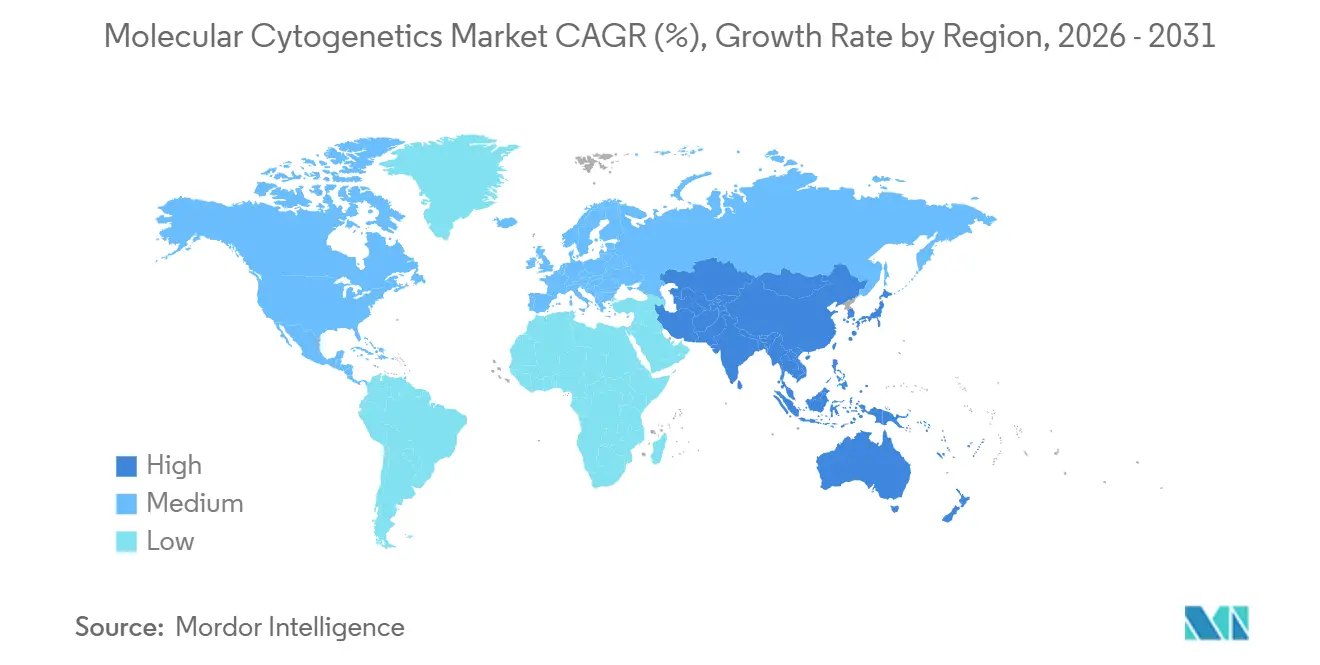
- Per regione, il Nord America ha rappresentato il 37.21% della quota di fatturato nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della citogenetica molecolare
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento della prevalenza di cancro e malattie genetiche | + 2.1% | Globale, più alto in Nord America, Europa, popolazioni anziane dell'APAC | A lungo termine (≥ 4 anni) |
| Maggiore attenzione alle terapie mirate e alla diagnostica complementare | + 1.8% | Nord America e UE, adozione anticipata in Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Espansione dei finanziamenti pubblici/privati per la ricerca genomica | + 1.5% | Nord America, UE, Cina | Medio termine (2-4 anni) |
| Rapida adozione di test incentrati sulla medicina personalizzata | + 1.9% | Globale, guidato da Nord America, Europa occidentale, hub urbani APAC | Medio termine (2-4 anni) |
| Automazione e citogenetica digitale basata sull'intelligenza artificiale | + 1.4% | Nord America e UE, con ripercussioni sui laboratori di riferimento del Medio Oriente | A breve termine (≤ 2 anni) |
| Emersione di piattaforme di analisi delle immagini basate su cloud | + 1.2% | Globale, i venti favorevoli alla regolamentazione sono nel Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di cancro e malattie genetiche
I casi di oncologia a livello globale sono in costante aumento. L'American Cancer Society ha riportato 2 milioni di nuove diagnosi di cancro negli Stati Uniti per il 2025, riflettendo un aumento dell'1.3% rispetto al 2024. [1] American Cancer Society, “Cancer Facts & Figures 2025,” cancer.org Circa il 10% di questi casi riguarda neoplasie ematologiche, che richiedono un monitoraggio citogenetico continuo per guidare il trattamento. Allo stesso modo, le anomalie cromosomiche, che colpiscono il 3% dei nati vivi ogni anno negli Stati Uniti, evidenziano la crescente necessità di tale monitoraggio. Le linee guida prenatali raccomandano ora l'analisi del microarray cromosomico per i feti con anomalie rilevate tramite ecografia, ampliando la popolazione idonea. L'Organizzazione Mondiale della Sanità prevede un aumento globale del 47% dell'incidenza del cancro entro il 2040, con la crescita più significativa prevista nella regione Asia-Pacifico e nell'Africa subsahariana. [2.0] National Cancer Institute, “NCI Budget and Appropriations,” cancer.gov Queste tendenze garantiscono una domanda sostenuta di citogenetica molecolare.
Maggiore attenzione alle terapie mirate e alla diagnostica di accompagnamento
I biomarcatori citogenetici validati sono fondamentali per il progresso della medicina di precisione. Nel 2024, la FDA ha concesso 67 designazioni di Breakthrough Therapy in oncologia, di cui il 41% richiedeva la stratificazione citogenetica o molecolare. [3] US Food and Drug Administration, “Breakthrough Therapy Designations,” fda.gov FoundationOne CDx ha ampliato le sue capacità diagnostiche nel 2025 includendo l'amplificazione di HER2 tramite FISH. Gli enti regolatori europei e giapponesi ora richiedono la validazione analitica delle sonde FISH, allineando i criteri di rimborso. Inoltre, gli sponsor farmaceutici utilizzano sempre più spesso FISH o array CGH per lo screening dei pazienti negli studi clinici a cestino, aumentando i volumi dei test prima dei lanci commerciali.
Espansione dei finanziamenti pubblici/privati per la ricerca genomica
Il National Cancer Institute ha stanziato 180 milioni di dollari nel 2025 per la sua Cancer Moonshot Biobank, con l'obiettivo di cariotipizzare 500,000 partecipanti entro il 2028. [4] National Cancer Institute, “NCI Budget and Appropriations,” cancer.gov Entro dicembre 2025, il programma All of Us dell'NHGRI aveva arruolato 413,000 volontari, ciascuno destinato a un array CGH. La Precision Medicine Initiative cinese sta investendo 8 miliardi di RMB (1.1 miliardi di dollari) in infrastrutture citogenetiche per le città più piccole. Il Regno Unito ha stanziato 1.5 miliardi di dollari per integrare la validazione citogenetica in 500,000 sequenze del genoma intero. Questi investimenti supportano l'acquisizione di strumenti e l'utilizzo di reagenti, rafforzando il mercato della citogenetica molecolare.
Rapida adozione di test incentrati sulla medicina personalizzata
I laboratori ospedalieri stanno ora combinando cariotipo, FISH e farmacogenomica in un unico ordine di lavoro. Un'indagine del 2025 del College of American Pathologists ha rivelato che il 68% dei laboratori negli Stati Uniti ora esegue la FISH per cariotipi anomali, rispetto al 52% del 2023. Nel 2025, la Mayo Clinic ha introdotto un pannello che combina la FISH per MYC, BCL2 e BCL6 con il sequenziamento di nuova generazione, riducendo significativamente i tempi di decisione terapeutica. Le linee guida dell'American Society of Hematology raccomandano il monitoraggio trimestrale della FISH nella leucemia linfoblastica acuta, triplicando la frequenza dei test per paziente. I sistemi di supporto decisionale basati sull'intelligenza artificiale ora identificano i casi per la citogenetica riflessa, riducendo gli ordini non necessari e mantenendo la sensibilità nei centri terziari.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevato costo di capitale per strumenti ad alta produttività e imager per pesci | -1.3% | Globale, più forte nei paesi a basso e medio reddito | Medio termine (2-4 anni) |
| Carenza di tecnici citogenetici qualificati | -0.9% | Nord America e UE, estendendosi al Medio Oriente e all'APAC | A lungo termine (≥ 4 anni) |
| Onere di conformità alla sovranità dei dati | -0.6% | UE (GDPR), Cina (PIPL), impatto selettivo in Nord America | Medio termine (2-4 anni) |
| Ritardi nei rimborsi per i pannelli prenatali basati su array | -0.7% | Nord America (CMS), alcuni stati dell'UE, APAC emergente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del capitale per strumenti ad alta produttività e sistemi di imaging FISH
L'acquisizione di scanner FISH automatizzati e sistemi array può superare il milione di dollari per piattaforma, gravando i laboratori di medie dimensioni con piani di ammortamento pluriennali. I moduli di analisi delle immagini basati sull'intelligenza artificiale aggiungono costi di licenza software che alzano ulteriormente il livello di accesso. Sebbene esistano programmi di leasing, spesso vincolano gli acquirenti a minimi per i materiali di consumo che riducono i margini operativi. La pressione sui capitali è particolarmente elevata per le strutture che aspirano a sviluppare un'offerta completa che comprenda FISH, aCGH e mappatura ottica del genoma.
Carenza di tecnici citogenetici qualificati nei laboratori clinici
Il pensionamento dei tecnici senior e le iscrizioni limitate ai programmi specialistici stanno ampliando il divario di talenti. Anche con alti livelli di automazione, la verifica di riarrangiamenti complessi e varianti strutturali rare richiede ancora la supervisione umana. I cicli di formazione durano dai due ai tre anni, quindi il supporto è ben al di sotto della crescita della domanda. I laboratori compensano esternalizzando i casi avanzati o restringendo gli ambiti di test, entrambe misure che moderano la traiettoria del mercato della citogenetica molecolare.
Analisi del segmento
Per prodotto: passaggio dal dominio dei reagenti al software di abbonamento
Il software rappresenta attualmente la leva di crescita più dinamica nel mercato della citogenetica molecolare, con un CAGR previsto del 12.08%. Mentre kit e reagenti hanno conquistato una quota del 55.02% del fatturato nel 2025, i laboratori stanno indirizzando nuovi capitali verso analisi cloud-native che dimezzano i tempi di revisione manuale e consentono la firma decentralizzata dei casi. Un esempio concreto è il modello CHROMA Foundation, addestrato su 4 milioni di immagini cromosomiche, una risorsa che ora supporta l'interpretazione automatizzata della diffusione delle metafasi. Le piattaforme commerciali integrano aggiornamenti AI continui senza dover sostituire l'hardware, prolungando la vita utile dei microscopi installati.
I servizi vengono eseguiti parallelamente al software, poiché i bioinformatici da remoto forniscono validazioni on-demand per i centri più piccoli privi di citogenetisti interni. I materiali di consumo rimangono indispensabili, in particolare i set di sonde monouso personalizzati per anomalie tumorali specifiche. Tuttavia, la convergenza tra cloud, intelligenza artificiale e fatturazione tramite microservizi sta costantemente riorientando i modelli di spesa. Gli strumenti sono ancora importanti, ma gli aggiornamenti sono incentrati sul software, spostando il mix di ricavi verso i segmenti digitali. Il risultato è un'ampia ridistribuzione delle dimensioni del mercato della citogenetica molecolare, piuttosto che un semplice aumento dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnica: l'array CGH accelera mentre il FISH mantiene il consolidamento clinico
La FISH ha mantenuto una quota di mercato del 58.21% nella citogenetica molecolare nel 2025, grazie alla fiducia dei medici nella sua accuratezza comprovata e alla chiarezza dei percorsi di codifica da parte degli enti regolatori. Ciononostante, l'aCGH sta guadagnando terreno con un CAGR previsto del 15.60%, grazie alla sua copertura genomica e alla sua scalabilità. Stanno emergendo anche tecniche ibride; la FISH immunofenotipizzata-sospensione-multiplex è ora in grado di rilevare traslocazioni multiple in un'unica seduta.
La mappatura ottica del genoma integra questi metodi, aggiungendo un incremento diagnostico del 15% nelle neoplasie ematologiche rispetto al solo cariotipo. I laboratori stanno quindi combinando le diverse modalità per massimizzare la risoluzione e i tempi di elaborazione. Questo kit di strumenti multimodale sottolinea perché le future strategie di approvvigionamento si baseranno su piattaforme flessibili in grado di gestire diverse tipologie di sonde e formati di array.
Per applicazione: la medicina personalizzata è in cima alla classifica di crescita
I test oncologici hanno costituito il fulcro delle ordinazioni di routine, rappresentando il 58.76% dei ricavi del 2025. L'implementazione di terapie mirate mantiene i test citogenetici in primo piano, poiché le traslocazioni cromosomiche e le variazioni del numero di copie influenzano la selezione dei farmaci e il monitoraggio della resistenza. Si prevede che le richieste di medicina personalizzata, sebbene inferiori in valore assoluto, aumenteranno del 17.55% all'anno, grazie all'approvazione da parte degli enti pagatori di percorsi di trattamento basati sulla genomica. I comitati prenatali e per le malattie genetiche mantengono una domanda costante nei programmi di screening per la salute pubblica, ma il peso del fatturato dell'oncologia la rende il barometro dei cicli di adozione della tecnologia.
La convergenza tra medicina personalizzata e oncologia significa che ogni risultato utile può supportare sia la diagnosi che l'ottimizzazione del dosaggio, sfumando i tradizionali confini applicativi. Questa sinergia eleva il profilo del settore della citogenetica molecolare tra i dirigenti ospedalieri incaricati dell'implementazione di programmi di medicina di precisione. I menu commerciali integrano sempre più FISH, aCGH e mappatura ottica in pannelli completi per soddisfare la richiesta degli oncologi di soluzioni a campione singolo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aziende farmaceutiche e le CRO promuovono l'adozione a monte
I laboratori clinici e di ricerca hanno elaborato quasi la metà di tutti i test nel 2025, con una quota del 46.35%, a dimostrazione di percorsi di ordinazione consolidati e meccanismi di rimborso consolidati. I centri di riferimento avanzati continuano ad aggiungere scanner ad alta capacità, ma i progressi incrementali sono frenati dalla carenza di personale. La crescita più rapida riguarda le aziende farmaceutiche e biotecnologiche e le CRO, dove un CAGR del 13.78% deriva dalla stratificazione genomica all'interno degli studi oncologici di fase III. Lo sviluppo congiunto di diagnostica di accompagnamento promuove la standardizzazione della piattaforma, rendendo cruciali i rapporti tra fornitori e sponsor dei farmaci.
Gli ospedali apprezzano flussi di lavoro chiavi in mano con touchpoint manuali minimi, mentre le organizzazioni di ricerca a contratto adottano dashboard cloud che supportano la presentazione di richieste normative ricche di dati. I consorzi accademici, finanziati da sovvenzioni nazionali per la genomica, alimentano inoltre la domanda di mappatura ad alta risoluzione di varianti strutturali complesse. Nel complesso, questi modelli diversificano i flussi di entrate e proteggono i fornitori dalle oscillazioni cicliche di ogni singola categoria di clienti.
Analisi geografica
Mercato nordamericano della citogenetica molecolare
Il Nord America ha mantenuto il 37.21% del mercato della citogenetica molecolare nel 2025, una posizione salvaguardata dall'espansione del rimborso Medicare per la genomica oncologica e dalla modernizzazione della supervisione dei test sviluppati in laboratorio da parte della FDA. L'investimento di 50 miliardi di dollari da parte di Roche per l'infrastruttura diagnostica statunitense, inclusi nuovi hub di ricerca sull'intelligenza artificiale, segnala una fiducia a lungo termine nella domanda interna. Canada e Messico si agganciano alle catene di approvvigionamento regionali, ampliando l'accesso alla diagnostica complementare senza farsi carico dei costi di sviluppo completi.
Mercato della citogenetica molecolare in EMEA, APAC, Oceania e Sud America
L'Europa rimane un'arena matura ma ricca di opportunità. L'investimento di 190 milioni di dollari del Regno Unito nella genomica supporta progetti pilota paneuropei di condivisione dei dati e le riclassificazioni dei dispositivi in tutta l'UE riducono i tempi di certificazione. Tuttavia, le rigide norme sulla sovranità dei dati possono rallentare il passaggio agli archivi di imaging basati su cloud, obbligando i fornitori a offrire moduli di crittografia on-premise. L'elevata incidenza del cancro e la copertura sanitaria universale garantiscono comunque volumi costanti di campioni in Germania, Francia e nei paesi nordici. L'Asia-Pacifico registra il CAGR più rapido, pari all'11.22%, trainato dal sequenziamento oncologico su scala di popolazione in Cina, dal rimborso dei panel di medicina di precisione in Giappone e dalla rapida espansione del settore ospedaliero privato in India. I programmi di sovvenzioni governative hanno finanziato diversi progetti nazionali di biobanche nel 2024, ampliando le reti di laboratori che in precedenza si concentravano sulla sorveglianza delle malattie infettive. L'impegno decennale dell'Australia nella genomica, pari a 500 milioni di dollari, consolida ulteriormente lo slancio regionale. Il Medio Oriente, l'Africa e il Sud America si trovano nella fase iniziale della curva di adozione, ma l'aumento della prevalenza del cancro e lo sviluppo delle capacità diagnostiche lasciano presagire un aumento degli ordini citogenetici nell'orizzonte temporale previsto.
Panorama competitivo
La concorrenza è moderatamente frammentata, con i primi cinque fornitori che controllano collettivamente una quota di mercato significativa nel mercato della citogenetica molecolare. Thermo Fisher Scientific, Illumina, Abbott, Roche e Bio-Rad presidiano il segmento attraverso portafogli verticalmente integrati che spaziano da sonde, hardware e analisi. Thermo Fisher ha segnalato un fondo di 40-50 miliardi di dollari per acquisizioni, rafforzando le aspettative degli investitori di un ulteriore consolidamento bioprocessintl.com. TruSight Oncology Comprehensive di Illumina ha ottenuto la prima autorizzazione FDA per la diagnosi in vitro di tumori pancreatici, consolidando la leadership dell'azienda nei flussi di lavoro ibridi di sequenziamento e citogenetica.
Abbott si è concentrata nuovamente sui kit di imaging potenziati dall'intelligenza artificiale, compatibili con le piattaforme di metabolomica esistenti, evidenziando le sinergie tra le diverse aziende. Il grande investimento di Roche nelle strutture statunitensi sottolinea una svolta verso la citogenetica point-of-care, mentre la collaborazione di BD con Quest Diagnostics per la diagnostica complementare basata sulla citometria a flusso illustra l'integrazione multimodale. Nel frattempo, i nuovi operatori incentrati sul software sfruttano la semplificazione normativa in materia di patologia digitale per fornire livelli di interpretazione SaaS che si basano su hardware di imaging di largo consumo. Gli specialisti della mappatura ottica del genoma rispondono a esigenze insoddisfatte nella scoperta di varianti strutturali, in particolare nell'oncologia ematologica, ampliando così il bacino di utenti finali a cui rivolgersi. Insieme, queste iniziative creano un mercato in cui la differenziazione ora dipende tanto dalla potenza informatica quanto dalla chimica dei reagenti.
Leader del settore della citogenetica molecolare
Agilent Technologies, Inc.
Bio-Rad Laboratories, Inc.
F. Hoffmann-La Roche Ltd.
Perkin Elmer, Inc.
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Bionano Genomics ha partecipato al congresso annuale dell'American College of Medical Genetics and Genomics (ACMG), svoltosi dal 14 al 18 marzo a Baltimora, nel Maryland. L'evento ha messo in luce i progressi nella citogenetica molecolare, con i ricercatori clinici che hanno presentato il crescente potenziale della mappatura ottica del genoma (OGM). I loro risultati hanno evidenziato il ruolo fondamentale dell'OGM nel far progredire la citogenetica e nel complementare i metodi di analisi molecolare del genoma.
- Ottobre 2025: Bio-Techne e Oxford Nanopore estendono la loro alleanza fino al 2032, integrando la trascrittomica spaziale RNAscope con il sequenziamento nanopore per l'analisi delle varianti strutturali del contesto tissutale.
- Aprile 2025: Roche ha presentato un piano di investimenti da 50 miliardi di dollari che comprende nuovi centri di produzione di terapia genica e di diagnostica basata sull'intelligenza artificiale negli Stati Uniti, rafforzando la leadership nei test molecolari avanzati.
Ambito e metodologia
Secondo l'ambito del rapporto, la citogenetica molecolare è uno studio dei disturbi genetici che utilizza nuove tecnologie che combinano tecniche citogenetiche e molecolari. Gli approcci citogenetici sono necessari per la rilevazione dell'instabilità cromosomica, che aiuta nell'identificazione delle variazioni genomiche grossolane. Le tecniche di citogenetica molecolare sono utilizzate per perfezionare le variazioni rilevate dall'analisi citogenetica e identificare le variazioni genomiche sottili.
Il mercato della citogenetica molecolare è segmentato per prodotti, tecniche, applicazioni e geografia. Per prodotti, il mercato è segmentato in kit e reagenti, strumenti e software e servizi. Per tecnica, il mercato è segmentato in ibridazione fluorescente in situ, ibridazione genomica comparativa, cariotipizzazione e altre tecniche. Per applicazione, il mercato è segmentato in cancro, disturbi genetici e altre applicazioni. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Strumenti |
| Kit e reagenti |
| Software e servizi |
| Ibridazione fluorescente in situ (FISH) |
| Ibridazione genomica comparativa di array |
| Cariotipo |
| Altre tecniche |
| Disturbi genetici |
| Cancro |
| Medicinali personalizzati |
| Altre applicazioni |
| Laboratori clinici e di ricerca |
| Ospedali e centri di riferimento |
| Istituti accademici e governativi |
| Aziende farmaceutiche, biotecnologiche e CRO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Strumenti | |
| Kit e reagenti | ||
| Software e servizi | ||
| Di tecnica | Ibridazione fluorescente in situ (FISH) | |
| Ibridazione genomica comparativa di array | ||
| Cariotipo | ||
| Altre tecniche | ||
| Per Applicazione | Disturbi genetici | |
| Cancro | ||
| Medicinali personalizzati | ||
| Altre applicazioni | ||
| Per utente finale | Laboratori clinici e di ricerca | |
| Ospedali e centri di riferimento | ||
| Istituti accademici e governativi | ||
| Aziende farmaceutiche, biotecnologiche e CRO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della citogenetica molecolare entro il 2031?
Si prevede che raggiungerà i 5.41 miliardi di dollari, con un CAGR del 9.25% nel periodo 2026-2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Software e servizi basati su cloud in crescita del 12.08% annuo, poiché i laboratori sostituiscono l'hardware con gli abbonamenti.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
I programmi governativi di medicina di precisione in Cina e India finanziano nuovi laboratori di citogenetica, determinando un CAGR dell'11.22% fino al 2031.
In che modo la carenza di manodopera influisce sulla produttività del laboratorio?
Un tasso di posti vacanti per tecnici negli ospedali statunitensi pari all'11% prolunga i tempi di elaborazione del cariotipo di routine fino a 14 giorni, favorendo l'adozione dell'automazione.
Quali tendenze tecnologiche stanno ridefinendo i flussi di lavoro della citogenetica?
Il cariotipo basato sull'intelligenza artificiale, l'analisi delle immagini ospitata sul cloud e l'integrazione di multi-omica spaziale stanno rimodellando le operazioni di laboratorio e i modelli di fatturato.


