

Dimensioni e quota di mercato dei pannelli murali modulari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
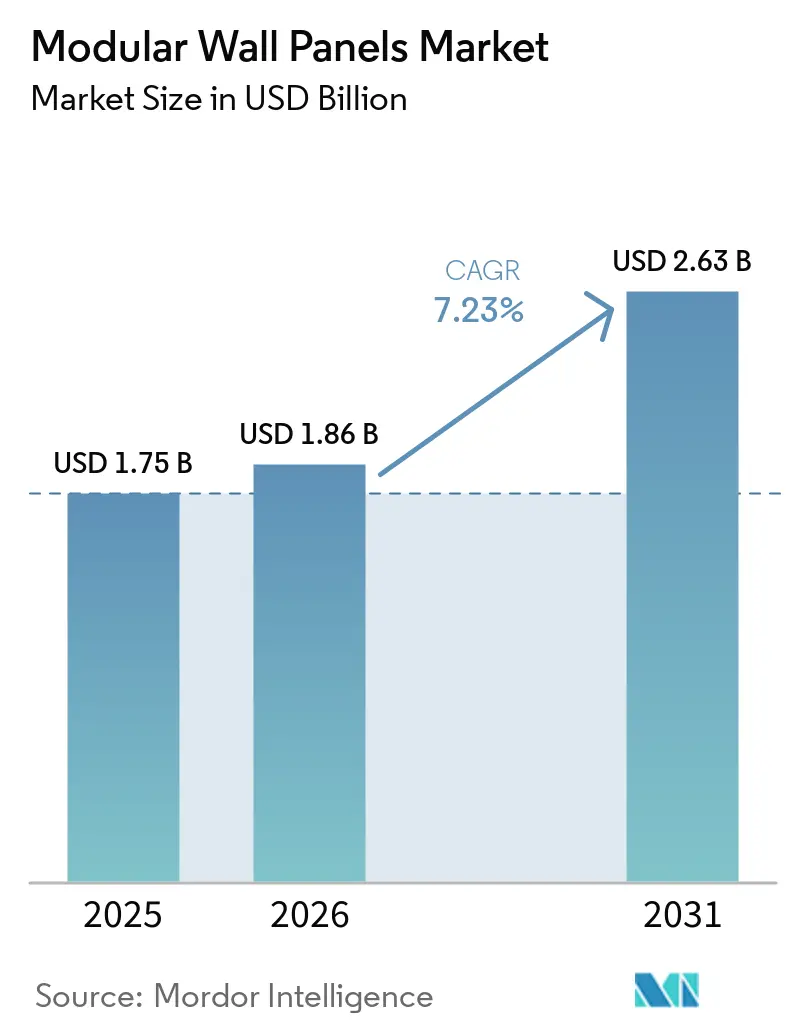
| Dimensione del mercato (2026) | 1.86 miliardo di dollari |
| Dimensione del mercato (2031) | 2.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.23% CAGR |
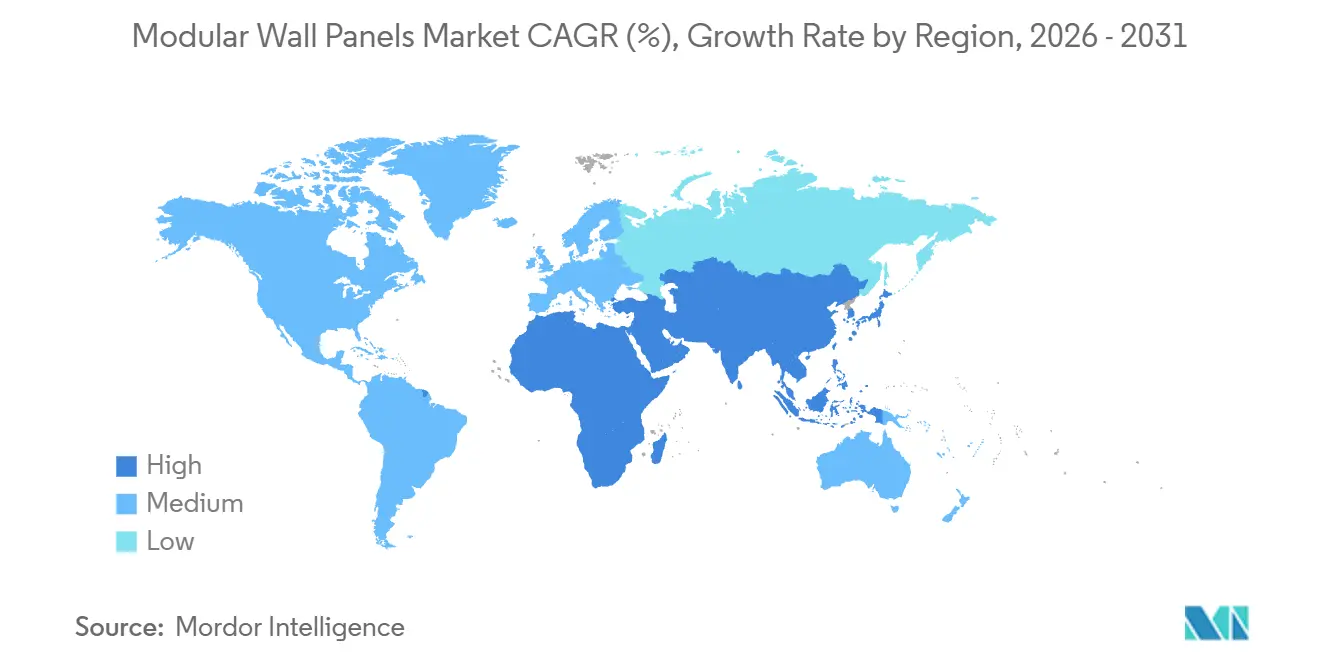
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
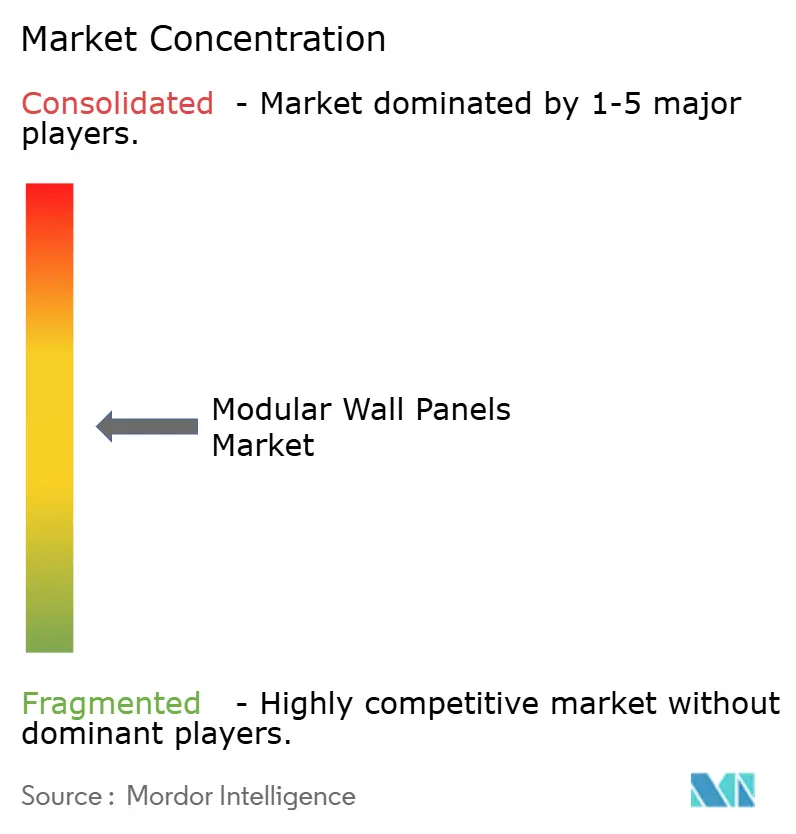
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pannelli murali modulari a cura di Mordor Intelligence
Si prevede che il mercato dei pannelli modulari per pareti crescerà da 1.75 miliardi di dollari nel 2025 a 1.86 miliardi di dollari nel 2026, raggiungendo i 2.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.23% nel periodo 2026-2031. La disponibilità di manodopera sta rendendo la prefabbricazione più rilevante, poiché l'assemblaggio in fabbrica riduce la dipendenza da squadre specializzate in cantiere. Anche i requisiti di conformità in materia di resistenza al fuoco, efficienza energetica e emissioni di carbonio incorporate stanno modificando le modalità di specifica dei sistemi per pareti in Europa e Nord America. I clienti commerciali richiedono sempre più spesso tempistiche prevedibili, qualità ripetibile e documentazione a supporto delle autorizzazioni edilizie. Le librerie digitali di prodotti e i flussi di lavoro di progettazione compatibili con il BIM stanno anticipando il coinvolgimento dei produttori nelle fasi iniziali del progetto. I costi di input, gli ostacoli finanziari e la responsabilità nelle interfacce di sistema rimangono importanti limitazioni all'adozione, soprattutto per i produttori più piccoli e i progetti istituzionali.
Punti chiave del rapporto
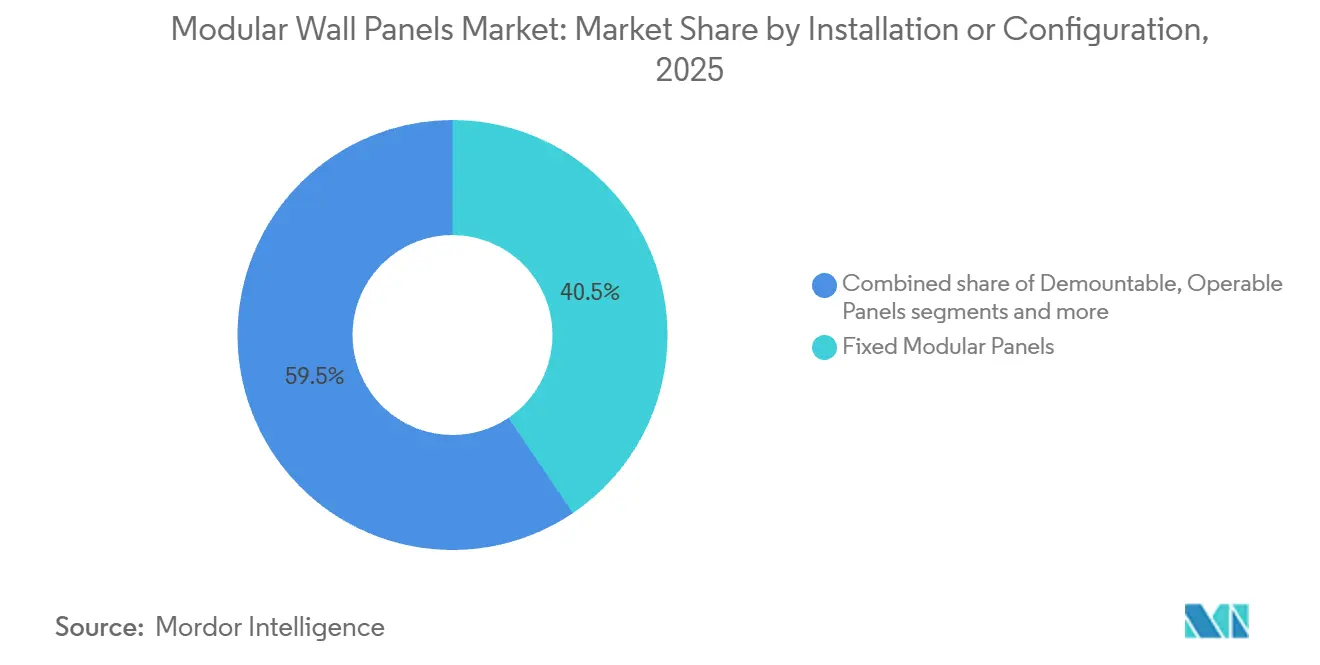
- In base alla configurazione di installazione, i pannelli modulari fissi detenevano la quota di mercato maggiore, pari al 40.54%, nel 2025, mentre si prevede che i sistemi a clip e a incastro registreranno un tasso di crescita annuo composto (CAGR) del 9.56% fino al 2031.
- Per quanto riguarda il materiale di superficie, i metalli detenevano la quota di mercato maggiore, pari al 28.48%, nel 2025, mentre si prevede che i pannelli in vetro registreranno un tasso di crescita annuo composto (CAGR) dell'8.33% fino al 2031.
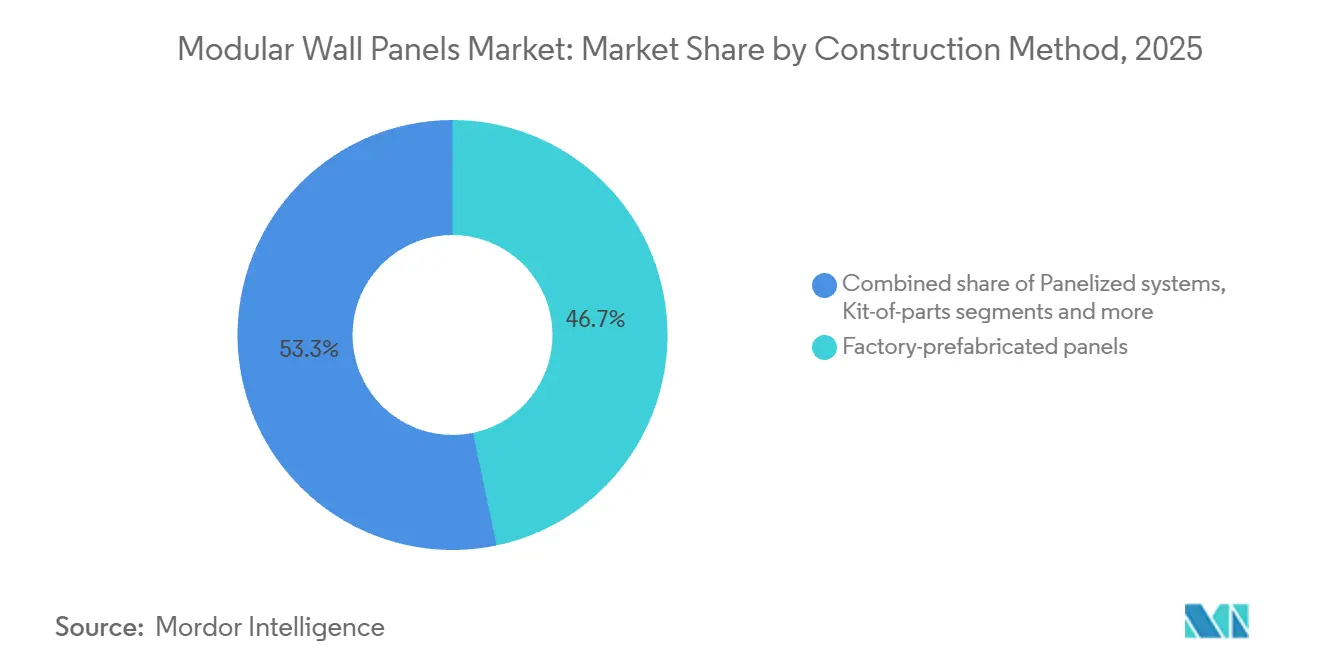
- In base al metodo di costruzione, i pannelli prefabbricati in fabbrica hanno dominato il mercato dei pannelli modulari per pareti con una quota di mercato del 46.71% nel 2025, mentre si prevede che i kit di componenti e l'assemblaggio modulare registreranno un CAGR dell'8.62% fino al 2031.
- Per tipologia di utente finale, le applicazioni commerciali detenevano il 73.62% della quota di mercato dei pannelli modulari per pareti nel 2025, mentre si prevede che le applicazioni commerciali per il settore sanitario registreranno un CAGR del 9.02% fino al 2031.
- Per canale di distribuzione, le vendite indirette hanno rappresentato il 62.00% della quota di mercato dei pannelli modulari per pareti nel 2025, mentre si prevede che le vendite dirette online B2B registreranno un CAGR dell'8.85% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva la quota di mercato maggiore, pari al 31.68%, dei pannelli modulari per pareti nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'8.57% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pannelli murali modulari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera nel settore edile e produttività fuori sede | + 2.1% | A livello globale, i valori più alti si registrano in Nord America, Europa occidentale e Australia. | A breve termine (≤ 2 anni) |
| Conformità in materia di efficienza energetica e emissioni di carbonio incorporate | + 1.6% | UE-27, Regno Unito, Canada, con una crescente adozione negli Stati Uniti e nell'Asia orientale. | Medio termine (2-4 anni) |
| Alloggi a prezzi accessibili e rapido sviluppo urbano | + 1.3% | Nord America, Asia meridionale e sudorientale e Africa subsahariana | Medio termine (2-4 anni) |
| Espansione della catena del freddo, dei data center e degli ambienti controllati | + 0.8% | Presente a livello globale, con una presenza concentrata in Nord America, Nord Europa e Asia orientale. | A breve termine (≤ 2 anni) |
| Domanda di ristrutturazione e riqualificazione di edifici occupati | + 0.7% | Europa, Nord America e Giappone | Medio termine (2-4 anni) |
| Standardizzazione e automazione industriale basate sul BIM | + 0.6% | Globale, specializzata in mercati con obblighi di approvvigionamento digitale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera nel settore edile e produttività fuori sede
La scarsità di manodopera sta favorendo un maggiore utilizzo dei pannelli modulari per pareti, poiché riduce il lavoro svolto in cantiere. L'Associated Builders and Contractors ha stimato che il settore edile statunitense necessiterà di 349,000 nuovi lavoratori netti nel 2026 [1] Associated Builders and Contractors, “Construction Workforce Shortage,” Associated Builders and Contractors, abc.org. . La produzione in fabbrica può spostare il lavoro dalle professioni specializzate in cantiere, la cui manodopera è scarsa, a ruoli produttivi che possono essere formati in un ambiente più controllato. L'Association of the Wall and Ceiling Industry afferma che i programmi di prefabbricazione fuori sede possono ridurre la durata totale del progetto del 15-25% [2] Association of the Wall and Ceiling Industry, “Reframing Construction: How Prefabrication Puts Trades Back in Control,” Association of the Wall and Ceiling Industry, awci.org. . La stessa associazione di settore riporta che la costruzione a pannelli può ridurre del 60% o più il fabbisogno di squadre di carpentieri in cantiere rispetto ai metodi convenzionali. Questo vantaggio è particolarmente rilevante in località remote e con condizioni climatiche ristrette, dove una minore permanenza in cantiere migliora la certezza della consegna.
Conformità in materia di efficienza energetica e emissioni di carbonio incorporate
I requisiti in materia di energia e carbonio stanno aumentando la necessità di sistemi di rivestimento testati con prestazioni documentate. La Commissione europea ha emanato il Regolamento delegato (UE) 2026/331 nel febbraio 2026 per aggiornare le classificazioni di reazione al fuoco per i prodotti da costruzione ai sensi del Regolamento rivisto sui prodotti da costruzione. Uno standard europeo per i rivestimenti è entrato in vigore il 31 gennaio 2026, stabilendo livelli di sicurezza antincendio e percorsi di certificazione più uniformi tra gli Stati membri. Kingspan ha dichiarato che il suo pannello per pareti prefabbricate LEC ha ridotto il potenziale di riscaldamento globale del 55% nei moduli da A1 ad A3 rispetto al suo equivalente pannello standard [3] Kingspan Group PLC, “Annual Report and Financial Statements 2025,” Kingspan Group, annual-report.kingspan.com.[ . Un articolo del 2025 di ACS Energy Letters ha riportato che il carbonio incorporato negli edifici rappresentava l'11% delle emissioni nazionali di gas serra negli Stati Uniti. I produttori con gamme di prodotti certificate A1 o A2 sono in una posizione migliore per partecipare a progetti istituzionali in cui la documentazione di conformità è richiesta nelle prime fasi del processo di progettazione.
Alloggi a prezzi accessibili e rapido sviluppo urbano
I programmi di edilizia abitativa a prezzi accessibili stanno creando un ruolo più importante per i metodi di costruzione industrializzati. Il Modular Building Institute ha riferito che gli approcci modulari e a pannelli rappresentavano il 7% dei nuovi edifici multifamiliari completati negli Stati Uniti nel 2025, la quota più alta mai registrata. Lo stesso rapporto ha stimato l'attività di edilizia multifamiliare modulare negli Stati Uniti a 7.1 miliardi di dollari nel 2025 e ha previsto che supererà gli 11.3 miliardi di dollari entro il 2029. Il Modular Building Institute ha anche segnalato una carenza di alloggi negli Stati Uniti pari a 4.7 milioni di unità nel 2025 [4] Modular Building Institute, “Affordable Housing, One Module at a Time,” Modular Building Institute, modular.org. . Gli impegni in materia di ordine pubblico possono migliorare l'utilizzo delle fabbriche perché gli sviluppatori e i finanziatori hanno bisogno di pipeline di progetti visibili prima di supportare nuove capacità. Questa relazione supporta i pannelli murali modulari laddove i progetti abitativi necessitano di un completamento più rapido e di un maggiore controllo sulla disponibilità di manodopera.
Espansione della catena del freddo, dei data center e degli ambienti controllati
I data center, le camere bianche e gli impianti della catena del freddo richiedono sistemi di pareti con giunti controllati e prestazioni documentate in termini di isolamento termico, ventilazione e igiene. Questi impieghi privilegiano i pannelli prefabbricati in fabbrica, poiché i controlli di qualità vengono effettuati prima della consegna in loco. Kingspan ha inaugurato uno stabilimento per la produzione di pannelli isolanti per soluzioni di data center in Arkansas nel 2025 e sta avviando un impianto più grande in Kentucky nella seconda metà del 2026. L'azienda ha dichiarato che l'impianto del Kentucky potrebbe generare un fatturato annuo di centinaia di milioni di dollari. Le applicazioni in ambienti controllati richiedono inoltre materiali che soddisfino i requisiti di camera bianca, resistenza al fuoco, isolamento termico e controllo del vapore. Un portafoglio più ampio, che copra sia gli ambienti commerciali che quelli di precisione, può aiutare i produttori a bilanciare la domanda in caso di variazioni nell'attività residenziale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e difficoltà di finanziamento | -1.8% | A livello globale, con una maggiore incisività nei mercati emergenti con limitata capacità di finanziamento dei progetti. | A breve termine (≤ 2 anni) |
| Rischio legato a incendio, umidità e qualità dell'interfaccia | -0.9% | Regno Unito, Europa e Australia | Medio termine (2-4 anni) |
| Vincoli di trasporto, movimentazione e tolleranza del sito | -0.6% | Sud America e Africa subsahariana | Medio termine (2-4 anni) |
| Volatilità dei materiali di partenza per acciaio, isolanti, legno e adesivi | -1.1% | Globale, concentrato nei mercati esposti ai dazi doganali previsti dalla Sezione 232 degli Stati Uniti. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e difficoltà di finanziamento
La costruzione di nuovi stabilimenti richiede ingenti capitali e un flusso di ordini affidabile prima che gli istituti di credito supportino l'espansione della capacità produttiva. La ricerca citata stima che un impianto di produzione modulare richieda un capitale compreso tra 40 e 50 milioni di dollari. Gli acquirenti potrebbero inoltre trovarsi di fronte a una fattura iniziale più elevata per i sistemi a pannelli rispetto ai materiali convenzionali. Il risparmio di manodopera a livello di progetto e i tempi di realizzazione più brevi possono compensare questa differenza, ma questi vantaggi sono più difficili da finanziare laddove i metodi di valutazione non tengono conto della velocità di consegna. I progettisti potrebbero anche preferire i sistemi tradizionali costruiti in loco quando devono assumersi la responsabilità di ponti termici, perdite d'aria o prestazioni dei giunti. Gli standard di organizzazioni come ASTM International e ISO possono ridurre questo problema, ma i modelli di specifica spesso cambiano più lentamente rispetto agli standard tecnici.
Volatilità dei materiali di partenza per acciaio, isolanti, legno e adesivi
La volatilità dei costi di acciaio, isolanti, legno e adesivi rappresenta una sfida immediata per gli operatori del mercato dei pannelli modulari per pareti. Il materiale fornito indica che le importazioni di acciaio e alluminio negli Stati Uniti saranno soggette a dazi del 50% nel 2026, mentre il legname di conifere sarà soggetto a un dazio del 10% e i derivati al 25%. Le variazioni di prezzo incidono direttamente sui pannelli con rivestimento metallico e possono rendere più complessa la gestione delle offerte commerciali a prezzo fisso. Anche i costi dei nuclei isolanti possono variare indipendentemente dalle condizioni del settore petrolchimico ed energetico. I produttori con impianti interni di lavorazione dell'acciaio o di produzione di nuclei isolanti hanno un maggiore controllo su queste variazioni rispetto agli assemblatori che acquistano tutti i componenti esternamente. Questa differenza di costo può influenzare i prezzi di gara, i margini e la capacità di offrire la consegna del progetto a costo bloccato.
Analisi del segmento
In base alla configurazione di installazione: i pannelli fissi sono in testa, mentre i formati a incastro crescono.
Nel 2025, i pannelli modulari fissi detenevano il 40.54% della quota di mercato dei pannelli modulari per pareti. Rimangono rilevanti per gli involucri dei data center, gli impianti industriali e le ristrutturazioni di uffici che richiedono installazioni permanenti. La loro posizione riflette la domanda di permanenza strutturale e di pratiche di installazione consolidate. I sistemi a clip e a incastro sono la configurazione in più rapida crescita, con un CAGR previsto del 9.56% fino al 2031. L'installazione senza attrezzi o semplificata è un vantaggio per gli installatori che si trovano a dover gestire squadre di lavoro più ridotte. Il mercato dei pannelli modulari per pareti premia quindi i sistemi che riducono la necessità di manodopera specializzata senza compromettere la qualità prevedibile dell'installazione.
I pannelli smontabili continuano a essere utilizzati dalle aziende che necessitano di modificare la configurazione degli spazi di lavoro nel tempo. I pannelli mobili e apribili sono ideali per le pareti divisorie acustiche, dove la flessibilità degli spazi è più importante delle prestazioni termiche. Un'altra categoria di configurazioni comprende formati ibridi, fissi e smontabili, utilizzati dalle strutture sanitarie che necessitano di modifiche durante le attività operative. In questi progetti, la riduzione dei disagi e l'evitare interventi in loco di vasta portata sono fondamentali. La produzione di precisione rimane importante perché i giunti dei pannelli devono preservare le prestazioni acustiche e termiche. L'Associazione dell'Industria delle Pareti e dei Soffitti (AICHI) identifica i metodi di prefabbricazione come una soluzione pratica per far fronte alle limitazioni di manodopera in cantiere e ai requisiti di pianificazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al materiale della superficie: i metalli sono in testa, mentre il vetro guadagna terreno.
Nel 2025, i metalli detenevano il 28.48% della quota globale dei materiali di rivestimento. I pannelli metallici sono ampiamente utilizzati perché combinano prestazioni strutturali, efficienza termica e comprovata idoneità per applicazioni di celle frigorifere. Il segmento vanta una solida esperienza negli edifici commerciali e industriali. L'esposizione ai dazi doganali statunitensi sta aumentando la pressione sui costi di installazione dei sistemi con rivestimento metallico. Ciò offre maggiori opportunità alle alternative in vetro e composito in progetti in cui i requisiti di progettazione o le priorità di selezione dei materiali differiscono. Si prevede che i pannelli in vetro cresceranno a un CAGR dell'8.33% fino al 2031, sostenuti dalle applicazioni per facciate e dai requisiti per le vetrate isolanti.
I sistemi di rivestimento in legno stanno guadagnando visibilità con lo sviluppo di requisiti per materiali a basse emissioni di carbonio. Daiwa House Industry, Fujita e Hagauma Manufacturing hanno sviluppato Kantai Panel, un pannello esterno in legno per facciate continue, realizzato con legno diradato, che ha ottenuto la prima certificazione di resistenza al fuoco di 60 minuti in Giappone per questa configurazione nel marzo 2025. I pannelli in calcestruzzo rimangono importanti per le infrastrutture pubbliche e le zone sismiche. I rivestimenti in composito e fibrocemento continuano a soddisfare i requisiti di rivestimento per facciate ventilate nei progetti europei e dell'area Asia-Pacifico. La varietà di materiali di rivestimento nel settore dei pannelli modulari per pareti riflette le diverse esigenze in termini di resistenza al fuoco, controllo termico, estetica e utilizzo strutturale.
In base al metodo di costruzione: la prefabbricazione in fabbrica definisce lo standard
Nel 2025, i pannelli prefabbricati in fabbrica detenevano il 46.71% della quota di mercato globale per metodo costruttivo. Il loro primato riflette la capacità di produrre dimensioni ripetibili ed effettuare controlli di qualità in un ambiente di fabbrica controllato. Gli acquirenti commerciali apprezzano questa uniformità perché riduce i tagli in cantiere, le regolazioni delle interfacce e le rilavorazioni di coordinamento. Gli investimenti in fabbrica nella fabbricazione CNC, nella saldatura robotizzata e nei sistemi di controllo qualità rafforzano ulteriormente questo vantaggio. Le dimensioni del mercato dei pannelli modulari per pareti in formato prefabbricato in fabbrica beneficiano di applicazioni che richiedono prestazioni documentate prima dell'installazione. Questi sistemi consentono inoltre una sequenza di progetto più rapida in presenza di condizioni di cantiere incerte.
Si prevede che i kit di componenti e l'assemblaggio modulare cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.62% fino al 2031. Questo formato supporta l'assemblaggio specifico per il progetto senza l'impegno di capitale richiesto per la costruzione volumetrica su misura. Uno studio IEEE pubblicato nel 2025 ha rilevato che il BIM integrato con l'intelligenza artificiale e la progettazione generativa modulare hanno raggiunto una conformità di modularità del 96.1% e generato 128 progetti fattibili per ogni ciclo. I sistemi a pannelli rimangono adatti a lavori residenziali e commerciali leggeri, dove la prevedibilità dei materiali e delle tempistiche è importante. I componenti volumetrici sono utilizzati in progetti sanitari e scolastici, dove il controllo delle infezioni e le prestazioni acustiche possono giustificare costi unitari più elevati. I sistemi a kit di componenti possono anche essere utili per la ristrutturazione di edifici occupati, consentendo la consegna stanza per stanza con una minore necessità di stoccaggio in loco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le applicazioni commerciali rimangono la principale base di domanda
Nel 2025, le applicazioni commerciali rappresentavano il 73.62% della domanda globale. L'edilizia commerciale richiede specifiche di alto livello, procedure di appalto formali e requisiti per progetti multi-sito. Il settore sanitario è quello a più rapida crescita nel settore commerciale, con un tasso di crescita annuo composto (CAGR) previsto del 9.02% fino al 2031. Ospedali e strutture mediche necessitano di prestazioni di controllo delle infezioni e spesso richiedono che i lavori di costruzione procedano con un impatto minimo sulle aree occupate. Questi requisiti supportano sistemi di pannelli modulari per pareti con interfacce controllate e documentazione ripetibile. Il settore commerciale comprende anche allestimenti aziendali, strutture logistiche e altri progetti con scadenze rigorose e requisiti di qualità.
La domanda residenziale ha rappresentato la parte restante della domanda totale nel 2025 ed è in continua evoluzione, poiché i programmi abitativi cercano metodi di realizzazione più rapidi. La National Apartment Association, citando il Modular Building Institute, ha riferito che i metodi di costruzione modulare e a pannelli rappresentavano il 7% degli edifici multifamiliari completati negli Stati Uniti nel 2025. Sangetsu ha lanciato INNO PANEL nel febbraio 2026 per applicazioni interne residenziali e commerciali, utilizzando il suo metodo di installazione Smart JG. Il prodotto illustra l'innovazione focalizzata sul settore residenziale anche al di fuori del Nord America. La penetrazione nel settore residenziale rimane al di sotto del 30% in molti mercati sviluppati, lasciando spazio alla crescita quando i programmi di edilizia popolare e le filiere di approvvigionamento locali supporteranno una maggiore adozione. Il settore dei pannelli murali modulari può quindi servire sia edifici commerciali di alta qualità che esigenze residenziali più standardizzate.
Per canale di distribuzione: le vendite indirette mantengono la loro dimensione mentre il B2B diretto cresce.
Nel 2025, le vendite indirette rappresentavano il 62.00% del fatturato globale. I distributori continuano a fornire supporto tecnico, credito per gli appaltatori, logistica di progetto e accesso agli showroom nei mercati edili frammentati. Questi servizi rimangono importanti laddove i produttori non hanno una presenza locale diretta. Si prevede che le vendite B2B online dirette cresceranno a un CAGR dell'8.85% fino al 2031. I grandi clienti commerciali utilizzano i canali diretti per standardizzare le specifiche in diverse sedi. Le dimensioni del mercato dei pannelli modulari per pareti per le vendite dirette online sono sostenute dalla domanda di prezzi più chiari e di un maggiore controllo sulle configurazioni.
L'approvvigionamento diretto può offrire ai progettisti l'accesso a librerie di prodotti, calcoli termici, configurazioni personalizzate e preventivi vincolanti senza intermediari. DIRTT ha registrato un fatturato di 40.3 milioni di dollari nel secondo trimestre del 2026 e un margine lordo del 34.7%, rispetto al 27.8% dello stesso periodo dell'anno precedente. Il suo modello di servizi per l'edilizia combina software di progettazione con la consegna diretta dei progetti. I distributori tradizionali stanno reagendo puntando sui servizi di progettazione e sull'integrazione dei sistemi. La transizione è disomogenea perché i distributori regionali hanno diversi livelli di infrastruttura digitale. I produttori che collegano gli strumenti digitali con la capacità produttiva locale possono supportare meglio le esigenze di specifica e consegna diretta.
Analisi geografica
Nel 2025, il Nord America deteneva il 31.68% della quota di mercato dei pannelli modulari per pareti. Gli Stati Uniti sostengono la domanda regionale attraverso complessi residenziali multifamiliari, progetti commerciali, data center e strutture a clima controllato. I metodi di costruzione modulari e a pannelli rappresentavano il 7% dei nuovi edifici multifamiliari completati negli Stati Uniti nel 2025. Le città della Sun Belt in Texas, Florida e nel Sud-Est richiedono tempi di realizzazione dei progetti più rapidi, dove la disponibilità di manodopera e i tempi di finanziamento sono fattori cruciali. Le tariffe previste dalla Sezione 232 modificano inoltre le dinamiche economiche dell'approvvigionamento, favorendo i produttori nazionali integrati rispetto ai fornitori dipendenti dalle importazioni.
Requisiti di sicurezza antincendio, conformità alla sostenibilità e domanda di riqualificazione energetica plasmano il panorama europeo. Il regolamento della Commissione europea del 2026 aggiorna le classificazioni antincendio dei prodotti nell'ambito del Regolamento sui prodotti da costruzione. Il documento B approvato del Regno Unito richiede che i materiali per pareti esterne pertinenti soddisfino le classificazioni minime A2-s1,d0 o A1. La Germania promuove la ristrutturazione seriale con prefabbricati attraverso programmi di riqualificazione energetica degli edifici. Francia, Paesi nordici e Benelux privilegiano pannelli a base biologica e a basse emissioni di carbonio, mentre Spagna e Italia mantengono la domanda di sistemi in calcestruzzo nelle zone sismiche.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.57% fino al 2031. La Cina sta sostenendo gli investimenti in capacità produttiva attraverso una politica che incentiva l'utilizzo di edifici prefabbricati nelle nuove costruzioni. Il programma Design-for-Manufacturing-and-Assembly (DMA) di Singapore ha un obiettivo del 70% di superficie lorda ed ha raggiunto il 68%, stabilendo un punto di riferimento regionale per l'adozione della modularità. Il Giappone contribuisce allo sviluppo di prodotti di alta gamma attraverso pannelli in legno e sistemi per interni con certificazione antincendio. Daiwa House Industry, Fujita e Hagauma Manufacturing hanno ottenuto la prima certificazione antincendio di 60 minuti in Giappone per la configurazione Kantai Panel nel marzo 2025. Sangetsu ha introdotto INNO PANEL nel febbraio 2026, a dimostrazione del continuo sviluppo di prodotti per sistemi di pareti interne. Il Sud America, il Medio Oriente e l'Africa rimangono regioni in una fase iniziale, dove la logistica, la capacità produttiva locale e le infrastrutture stradali influenzano le opportunità di mercato.
Panorama competitivo
Il mercato dei pannelli modulari per pareti è moderatamente consolidato tra i grandi produttori di sistemi di involucro edilizio, mentre i fornitori regionali e specializzati rimangono numerosi. Kingspan Group, METECNO, Trimo, Assan Panel e Lindab costituiscono la fascia alta grazie ad ampie reti produttive e a consolidate referenze di progetto. Queste aziende beneficiano della produzione di nuclei isolanti, delle risorse per la certificazione e della capacità di servire diverse aree geografiche. Kingspan ha investito oltre 500 milioni di euro (588.1 milioni di dollari) nella sua divisione Insulated Building Envelopes nel corso del 2025. Il suo programma di investimenti globale ammonta a 1.2 miliardi di euro (1.4 miliardi di dollari) e punta a 2 miliardi di euro (2.3 miliardi di dollari) di capacità di ricavo aggiuntiva.
I test di conformità e gli strumenti di specifica digitale stanno acquisendo sempre maggiore importanza nella competizione. Il quadro europeo di classificazione antincendio del 2026 favorisce i produttori con infrastrutture di prova esistenti e gamme di prodotti certificate. L'espansione delle soluzioni dati di Kingspan in Arkansas e Kentucky dimostra l'attenzione rivolta alla domanda di ambienti controllati. Sangetsu ha lanciato INNO PANEL nel 2026, ampliando la sua offerta di pareti interne modulari in Giappone.
Rimangono opportunità nei sistemi di retrofit a basse emissioni di carbonio, negli interni di livello camera bianca e nelle soluzioni abitative accessibili. Le aziende regionali possono competere grazie alla personalizzazione e al supporto tecnico locale. Tuttavia, potrebbero disporre di risorse limitate per la certificazione antincendio, le librerie digitali e i grandi programmi di investimento. DIRTT compete grazie alla certezza dei progetti e all'adattabilità dei modelli digitali, piuttosto che ai prezzi basati sui volumi. L'azienda ha riportato un portafoglio ordini previsto per il secondo trimestre del 2026 pari a 338 milioni di dollari.
Pannelli murali modulari: leader del settore
Gruppo Kingspan
ArcelorMittal
Owens Corning
Tata Steel
GRUPPO METECNO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Saint-Gobain, tramite la sua controllata CertainTeed Canada Inc., acquisirà MCM Acoustical. MCM Acoustical produce pannelli in legno per soffitti e pareti a Mississauga, Ontario. L'acquisizione aggiungerà a CertainTeed Architectural uno stabilimento produttivo di 70,000 piedi quadrati e 90 dipendenti. L'operazione amplierà la capacità produttiva di pannelli architettonici per pareti in Canada e supporterà le attività di Saint-Gobain nel settore delle costruzioni leggere in Nord America.
- Luglio 2026: Saint-Gobain stipulerà un accordo definitivo per l'acquisizione di uno stabilimento per la produzione di fibra di vetro a Lexington, nella Carolina del Nord. Lo stabilimento supporterà la produzione interna di pannelli in fibra di vetro per cartongesso ad alte prestazioni e sistemi di pannelli isolanti.
- Maggio 2026: Kingspan Group ha inaugurato uno stabilimento di produzione in Arabia Saudita. L'impianto ha ampliato le attività relative ai pannelli isolanti e alle soluzioni per la trasmissione dati in Medio Oriente e supporta la fornitura di pannelli per i programmi infrastrutturali e per i data center di Vision 2030 in tutta la regione.
- Maggio 2026: Kingspan Insulated Panels Czech Republic ha inaugurato a Hradec Králové un impianto di produzione da 30 milioni di euro (35.2 milioni di dollari). L'impianto ha incrementato la capacità produttiva regionale da 100.000 m² a 135.000 m² e prevede una produzione annua fino a 2.000 km² di pannelli isolanti. L'impianto serve i mercati europei di lingua tedesca e ha creato oltre 30 posti di lavoro diretti.
Ambito del rapporto sul mercato globale dei pannelli murali modulari
I pannelli murali modulari sono progettati per offrire soluzioni flessibili ed efficienti di gestione dello spazio per diversi ambienti interni. Il mercato dei pannelli murali modulari è segmentato per installazione/configurazione, materiale di rivestimento/superficie, metodo di costruzione, utente finale, canale di distribuzione e area geografica. Per installazione/configurazione, il mercato è segmentato in pannelli modulari fissi, pannelli smontabili, pannelli mobili/azionabili, sistemi a clip/a incastro e altri. Per materiale di rivestimento/superficie, il mercato è segmentato in pannelli metallici, pannelli in cemento, pannelli in legno, pannelli in vetro e altri materiali. Per metodo di costruzione, il mercato è segmentato in pannelli prefabbricati in fabbrica, sistemi a pannelli, kit di componenti/assemblaggio modulare, componenti murali modulari volumetrici e altri. Per utente finale, il mercato è segmentato in residenziale e commerciale. Per canale di distribuzione, il mercato è segmentato in vendite dirette e vendite indirette. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Pannelli modulari fissi |
| Pannelli smontabili |
| Pannelli mobili/azionabili |
| Sistemi a clip/a incastro |
| Altro |
| Pannelli metallici |
| Pannelli in cemento |
| Pannelli di legno |
| Pannelli in vetro |
| Altri materiali |
| Pannelli prefabbricati in fabbrica |
| Sistemi a pannelli |
| Kit di componenti / Assemblaggio modulare |
| Componenti modulari volumetrici per pareti |
| Altro |
| Residenziale |
| Commerciale |
| Vendita diretta |
| Vendite indirette |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Tramite installazione/configurazione | Pannelli modulari fissi | |
| Pannelli smontabili | ||
| Pannelli mobili/azionabili | ||
| Sistemi a clip/a incastro | ||
| Altro | ||
| Per materiale di rivestimento/superficie | Pannelli metallici | |
| Pannelli in cemento | ||
| Pannelli di legno | ||
| Pannelli in vetro | ||
| Altri materiali | ||
| Per metodo di costruzione | Pannelli prefabbricati in fabbrica | |
| Sistemi a pannelli | ||
| Kit di componenti / Assemblaggio modulare | ||
| Componenti modulari volumetrici per pareti | ||
| Altro | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Vendita diretta | |
| Vendite indirette | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per i pannelli modulari per pareti fino al 2031?
Si prevede che il mercato dei pannelli modulari per pareti raggiungerà un valore di 2.63 miliardi di dollari entro il 2031, rispetto agli 1.86 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.23%.
Quale formato di installazione sta crescendo più rapidamente?
Si prevede che i sistemi a clip e a incastro cresceranno a un tasso annuo composto del 9.56% fino al 2031, in quanto riducono la necessità di interventi di installazione specializzati.
Quale utente finale rappresenta la maggiore domanda?
Nel 2025, le applicazioni commerciali rappresentavano il 73.62% della domanda, trainate da settori quali sanità, allestimenti aziendali, logistica e ambienti a temperatura controllata.
Perché i pannelli prefabbricati in fabbrica sono così diffusi?
Nel 2025, i pannelli prefabbricati in fabbrica rappresentavano il 46.71% del mercato, poiché la produzione controllata garantisce precisione dimensionale, qualità ripetibile e documentazione di conformità.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.57% fino al 2031, grazie all'urbanizzazione, alle politiche di prefabbricazione e allo sviluppo di prodotti regionali.
Quali sono i principali ostacoli a un'adozione più ampia?
Gli elevati investimenti iniziali, i vincoli di finanziamento, la responsabilità dell'interfaccia e la volatilità dei costi di acciaio, isolanti, legname e adesivi rimangono i principali ostacoli.


