

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
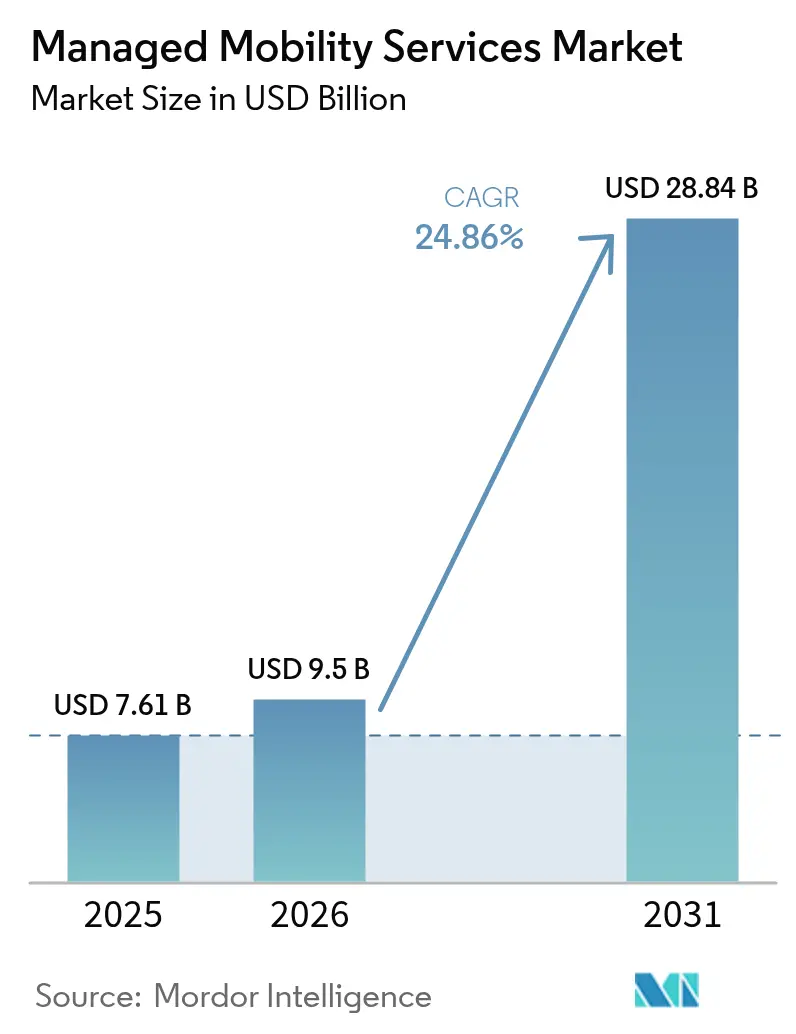
| Dimensione del mercato (2026) | 9.5 miliardo di dollari |
| Dimensione del mercato (2031) | 28.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di mobilità gestiti di Mordor Intelligence
Si prevede che il mercato dei servizi di mobilità gestiti crescerà da 7.61 miliardi di dollari nel 2025 a 9.5 miliardi di dollari nel 2026 e raggiungerà i 28.84 miliardi di dollari entro il 2031, con un CAGR del 24.86% nel periodo 2026-2031. La crescita deriva dall'esternalizzazione da parte delle organizzazioni dei complessi cicli di vita della mobilità, man mano che il lavoro ibrido diventa permanente, i dispositivi di proprietà dei dipendenti si moltiplicano e le piattaforme cloud basate sull'intelligenza artificiale semplificano l'orchestrazione degli endpoint. L'accelerazione dell'adozione del BYOD (Bring Your Own Device), la rapida migrazione al cloud e le esigenze di sicurezza unificate alimentano insieme nuovi contratti di servizio, mentre gli operatori di telecomunicazioni, i fornitori di software e i fornitori di nicchia competono per offrire proposte di valore differenziate che riducano i costi di supporto e aumentino la produttività della forza lavoro. La crescente domanda di onboarding zero-touch tramite provisioning eSIM e tecnologie di supporto predittivo amplia ulteriormente i potenziali bacini di ricavi all'interno del mercato dei servizi di mobilità gestiti. [1] Microsoft, “Novità di Microsoft Intune”, microsoft.com
Punti chiave del rapporto
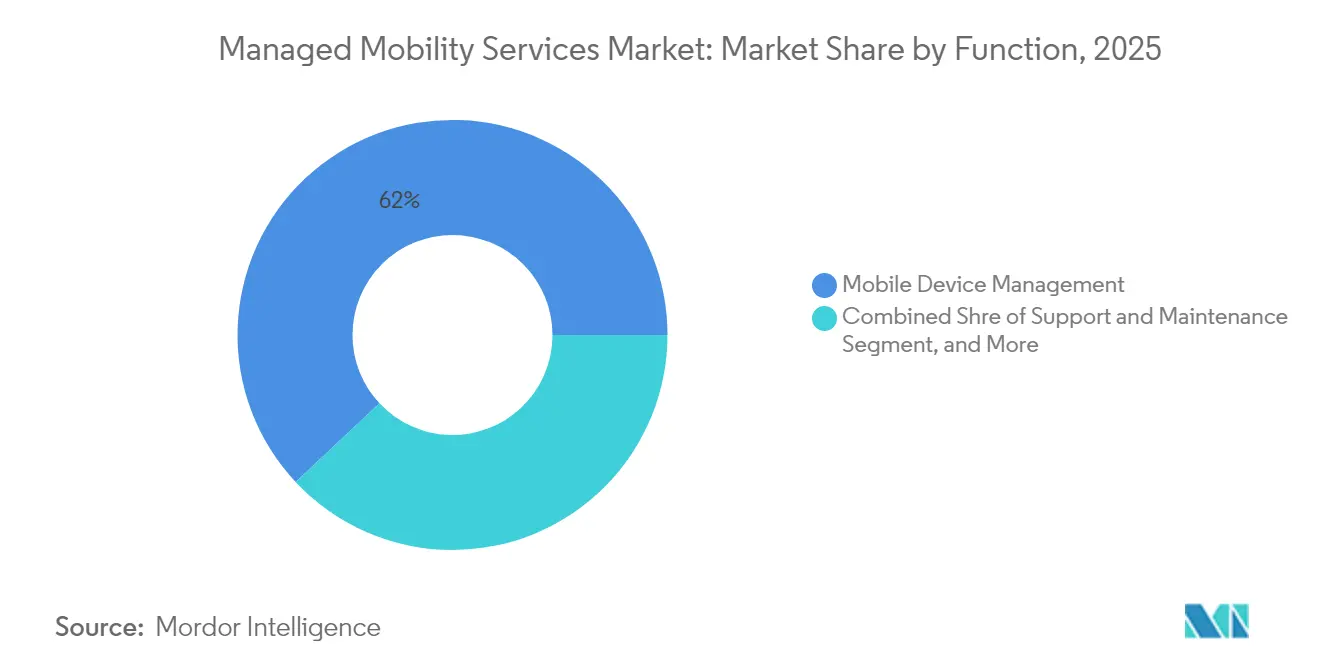
- In base alla funzione, la gestione dei dispositivi mobili ha dominato il mercato dei servizi di mobilità gestiti con il 61.98% nel 2025, mentre la gestione delle applicazioni mobili è sulla buona strada per crescere a un CAGR del 26.64% entro il 2031.
- In base al modello di distribuzione, i servizi basati su cloud hanno conquistato il 68.15% del mercato dei servizi di mobilità gestiti nel 2025 e si prevede che cresceranno a un CAGR del 26.92% entro il 2031.
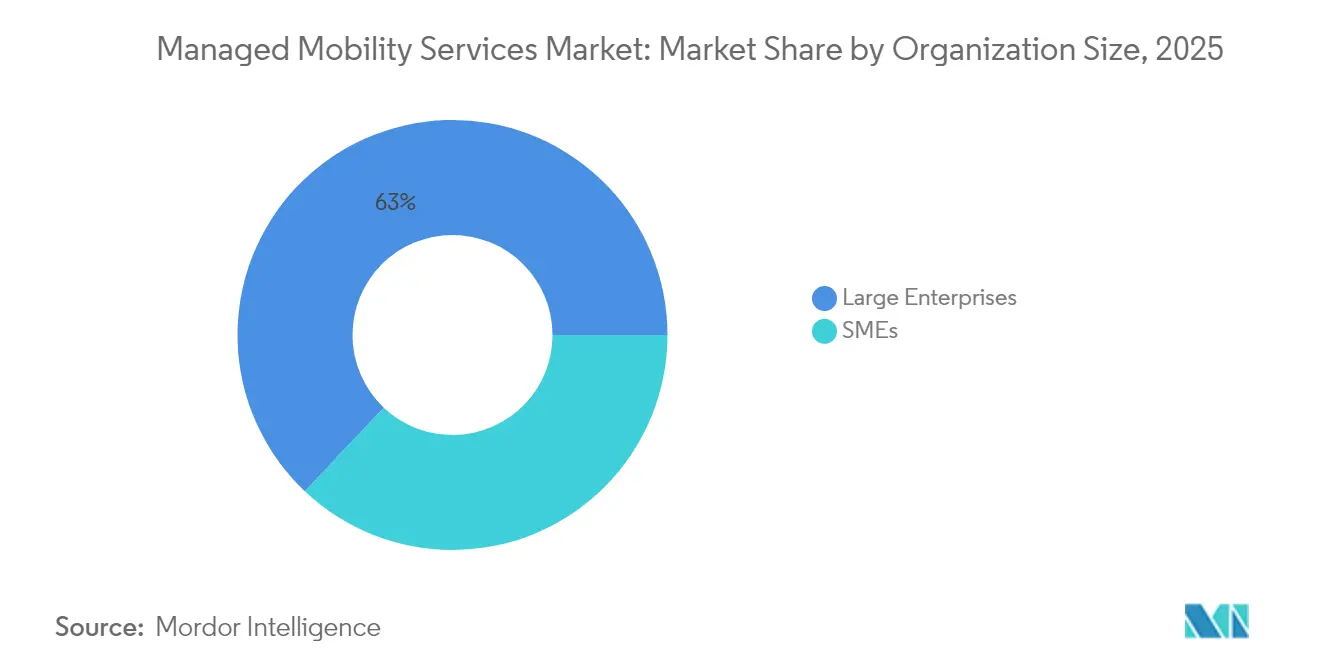
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese hanno rappresentato il 62.95% del fatturato nel mercato dei servizi di mobilità gestiti, mentre le piccole e medie imprese registreranno il CAGR più rapido, pari al 26.7%, entro il 2031.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno mantenuto la quota più alta del 28.55% nel mercato dei servizi di mobilità gestiti nel 2025, mentre l'assistenza sanitaria è posizionata per un CAGR del 26.05% fino al 2031.
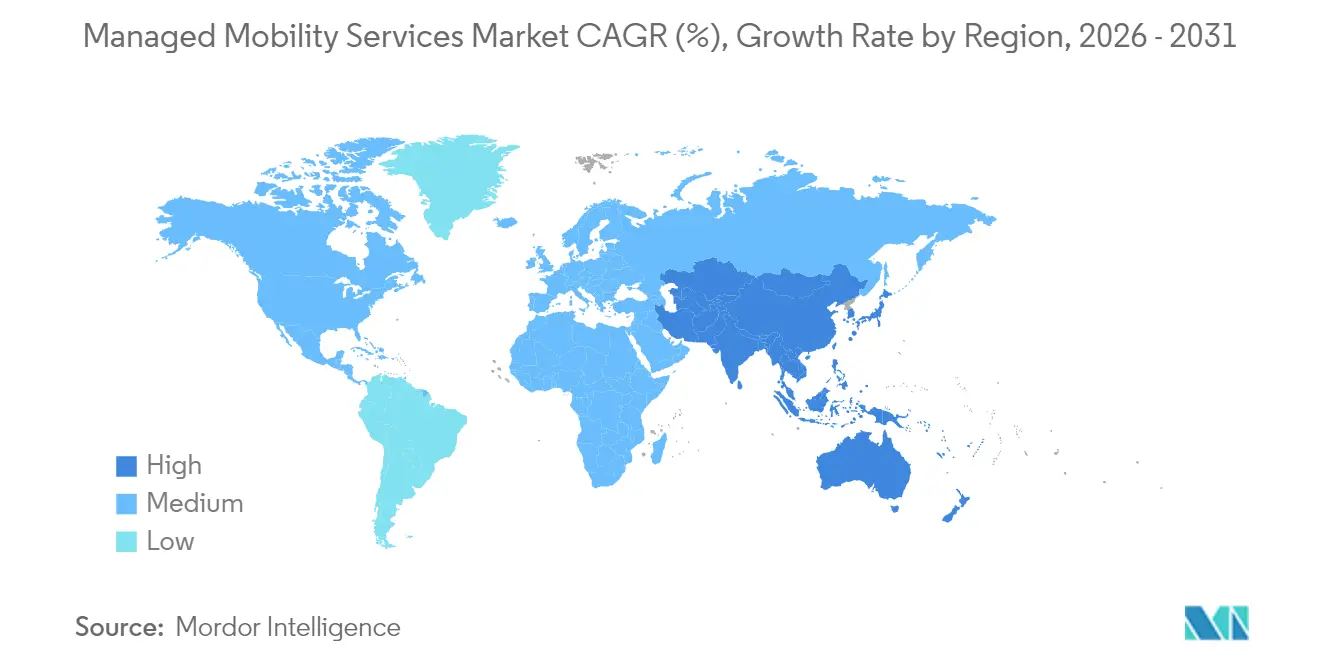
- In termini geografici, nel 2025 il Nord America deteneva una quota del 39.35% del mercato dei servizi di mobilità gestiti, mentre si prevede che l'area Asia-Pacifico aumenterà a un CAGR del 26.21% durante l'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di mobilità gestita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione BYOD e normalizzazione del lavoro ibrido | + 6.2% | Globale, con Nord America ed Europa leader nell'adozione | A breve termine (≤ 2 anni) |
| Esternalizzazione del ciclo di vita IT e della mobilità per ridurre il TCO | + 5.8% | Globale, con il segmento PMI che guida la crescita nell'APAC | Medio termine (2-4 anni) |
| Rapida adozione del cloud che consente la distribuzione scalabile di MMS | + 4.9% | Globale, con i mercati cloud-first leader | A breve termine (≤ 2 anni) |
| Necessità di sicurezza e conformità unificate tra gli endpoint | + 4.1% | Mercati normativi del Nord America e dell'UE, in espansione a livello globale | Medio termine (2-4 anni) |
| eSIM/iSIM e SIM-OTA remoto alimentano flotte globali zero-touch | + 2.3% | Core APAC, con ricadute sulle flotte aziendali globali | A lungo termine (≥ 4 anni) |
| Supporto predittivo basato sull'intelligenza artificiale che riduce drasticamente i tempi di inattività dei dispositivi | + 1.8% | Inizialmente mercati avanzati, in espansione verso le regioni emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Proliferazione BYOD e normalizzazione del lavoro ibrido
Le aziende ora gestiscono una diversità di endpoint senza precedenti perché l'80% dei dipendenti accede ai dati aziendali da dispositivi personali, uno scenario che mette a dura prova i team IT interni oltre i limiti pratici. [2] IBM Security, “MaaS360 Mobile Device Management,” ibm.com I rischi informatici aumentano quando smartphone e tablet non gestiti gestiscono file sensibili, quindi le aziende cercano specialisti esterni in grado di imporre uniformità di policy senza limitare la libertà degli utenti. I fornitori del mercato dei servizi di mobilità gestiti rispondono con la containerizzazione e il rilevamento delle minacce in tempo reale che proteggono i dati in movimento e a riposo. La domanda cresce più rapidamente nei settori ad alta intensità di conoscenza dove i guadagni di produttività compensano l'eterogeneità dei dispositivi. I fornitori di servizi in grado di combinare sicurezza, esperienza utente e conformità normativa hanno maggiori probabilità di aggiudicarsi grandi contratti pluriennali man mano che le politiche di lavoro ibrido si consolidano.
Esternalizzazione del ciclo di vita IT e della mobilità per ridurre il TCO
La responsabilità del budget si è spostata dalle spese di capitale a quelle operative, rendendo attraenti i modelli di abbonamento prevedibili. Studi comparativi mostrano che i costi di supporto per dispositivo diminuiscono del 30% quando le attività del ciclo di vita vengono trasferite a un fornitore multi-tenant che sfrutta l'automazione e la scalabilità. L'outsourcing libera i team IT sovraccarichi da dedicare a programmi digitali strategici, offrendo al contempo ai dirigenti dashboard uniformi per l'utilizzo, la conformità e la spesa. Il mercato dei servizi di mobilità gestiti cresce quindi rapidamente tra le aziende di medie dimensioni che non dispongono di specialisti della mobilità. I fornitori vincono contratti quando riescono a dimostrare risparmi misurabili, un rapido onboarding e metriche di qualità basate su SLA che surclassano le alternative interne.
Rapida adozione del cloud che consente la distribuzione scalabile di MMS
Le piattaforme cloud-native rimuovono le barriere infrastrutturali un tempo intrinseche alle suite di mobilità on-premise. Motori di policy globali, integrazioni basate su API e risorse di elaborazione elastiche consentono ai provider di integrare migliaia di dispositivi in pochi minuti, inviando aggiornamenti senza finestre di servizio. Analisi in tempo reale e apprendimento automatico generano informazioni predittive che segnalano guasti della batteria, tentativi di malware o violazioni delle policy. Questi vantaggi aiutano il mercato dei servizi di mobilità gestiti a penetrare in organizzazioni altamente distribuite che necessitano di esperienze coerenti in tutte le aree geografiche. Il dominio del cloud incoraggia inoltre una rapida co-innovazione delle funzionalità, poiché i moduli possono essere implementati in modo incrementale anziché tramite aggiornamenti di versione di grandi dimensioni.
Necessità di sicurezza e conformità unificate tra gli endpoint
Gli enti sanitari vincolati dall'HIPAA, le banche governate dal PCI DSS e le aziende europee soggette al GDPR cercano tutti soluzioni unificate che semplifichino la preparazione agli audit. [3] Philips, “Clinical Mobility Solutions,” philips.com I partner di mobilità gestita ora integrano set di regole di conformità direttamente nei flussi di lavoro di gestione dei dispositivi, automatizzando la raccolta delle prove e avvisando il personale quando le impostazioni si discostano dalla baseline. L'integrazione con i feed di intelligence sulle minacce consente un contenimento proattivo, riducendo il tempo di permanenza delle violazioni. La differenziazione dei fornitori si basa sulla competenza di dominio nelle normative specifiche del settore e sulla capacità di dimostrare una conformità continua piuttosto che puntuale. Tale requisito è alla base di entrate ricorrenti stabili nel mercato dei servizi di mobilità gestita.
Analisi dell'impatto delle restrizioni
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Perdita percepita di controllo operativo e visibilità dei costi | -2.8% | Globale, colpisce in particolare le grandi imprese | A breve termine (≤ 2 anni) |
| Complessità di integrazione con infrastrutture legacy | -2.1% | Nord America ed Europa con sistemi IT consolidati | Medio termine (2-4 anni) |
| Aumento delle penalità SLA dovute alla personalizzazione e al supporto high-touch | -1.6% | Globale, che influenza i margini dei fornitori di servizi | Medio termine (2-4 anni) |
| Carenza di professionisti qualificati nella mobilità | -1.3% | Globale, con gravi carenze nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Perdita percepita di controllo operativo e visibilità dei costi
I dirigenti esitano ad affidare funzioni chiave di mobilità a terze parti quando la rendicontazione del budget e i dati sulle prestazioni in tempo reale appaiono poco trasparenti. Le preoccupazioni aumentano quando, durante le negoziazioni contrattuali, vengono alla luce tariffe variabili, supplementi per la reportistica personalizzata o clausole di vincolo con il fornitore. I fornitori ora rispondono esponendo dashboard granulari, opzioni di uscita flessibili e prezzi di riferimento per ricostruire la fiducia. Framework di governance trasparenti e modelli di co-gestione contribuiscono a sostenere lo slancio del mercato dei servizi di mobilità gestiti anche tra le organizzazioni avverse al rischio.
Complessità di integrazione con infrastrutture legacy
Le aziende multinazionali si affidano ancora a server di posta on-premise, ERP proprietari e servizi di directory obsoleti privi di API moderne. Collegare suite di mobilità basate su cloud a questi sistemi può innescare migrazioni multifase, tempi di inattività imprevisti e costi di licenza imprevisti. I provider che investono in strumenti, servizi professionali e architetture di riferimento riducono gli attriti, ma gli ostacoli all'integrazione prolungano comunque i cicli di vendita e fanno aumentare la spesa totale del progetto. Laddove la conformità impedisce un refactoring esteso, alcuni clienti rimandano l'outsourcing completo, limitando la crescita del mercato a breve termine.
Analisi del segmento
Per funzione: il dominio della gestione dei dispositivi affronta la sfida delle applicazioni
Nel 2025, la gestione dei dispositivi mobili ha rappresentato il 61.98% della quota di mercato dei servizi di mobilità gestiti, poiché le aziende hanno inizialmente dato priorità all'applicazione uniforme delle policy, al tracciamento delle risorse e alle funzionalità di cancellazione remota su smartphone, tablet ed endpoint rugged. Il controllo completo sugli aggiornamenti del firmware e sullo stato della crittografia ha reso il livello del dispositivo una base indispensabile per gli audit di conformità e la risposta agli incidenti. Tuttavia, il tasso di espansione del segmento è ora inferiore rispetto a opzioni più agili incentrate sulle applicazioni, poiché le organizzazioni stanno perfezionando la sicurezza a livello di dati.
Si prevede che la gestione delle applicazioni mobili registrerà un CAGR del 26.64%, il più elevato tra le categorie funzionali, poiché la containerizzazione separa i contesti aziendali e personali sull'hardware BYOD senza controlli invasivi sull'intero dispositivo. Gli operatori sanitari adottano la gestione a livello di app per salvaguardare le cartelle cliniche dei pazienti, consentendo al contempo ai medici di utilizzare i telefoni personali, e gli istituti finanziari implementano wrapper di app sicuri per i consulenti di mobile banking. Questo cambiamento incoraggia i fornitori di servizi a raggruppare moduli di dispositivi, app e contenuti in modo che i clienti evitino contratti multipli. Tale convergenza mantiene il mercato dei servizi di mobilità gestiti adattabile all'evoluzione delle minacce agli endpoint e alle aspettative della forza lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di distribuzione: la supremazia del cloud accelera
Nel 2025, le soluzioni cloud rappresentavano il 68.15% del mercato dei servizi di mobilità gestiti e manterranno lo slancio con un CAGR del 26.92%, poiché le aziende cercano capacità elastica, propagazione uniforme delle policy e rapida implementazione delle funzionalità. Le architetture multi-tenant offrono economie di scala per la distribuzione delle patch, l'elaborazione delle analisi e il reporting sulla conformità che gli stack on-premise non possono eguagliare. I CIO apprezzano anche la ridondanza geografica offerta da data center hyperscale che soddisfano gli impegni di uptime senza investimenti in conto capitale.
Le implementazioni on-premise persistono nei settori della difesa, della pubblica amministrazione e delle utility fortemente regolamentate, che richiedono la residenza dei dati o operazioni in air gap. Anche all'interno di questi settori verticali, emergono modelli ibridi in cui gli archivi di identità principali rimangono in sede, ma la telemetria dei dispositivi e l'analisi dell'intelligenza artificiale risiedono nel cloud. I provider di servizi investono quindi in architetture flessibili con connettori che spostano i carichi di lavoro senza soluzione di continuità tra gli ambienti. Questo approccio mantiene ampio il loro universo indirizzabile man mano che le regole di sovranità si evolvono, rafforzando il mercato dei servizi di mobilità gestiti come percorso pragmatico verso una supervisione unificata degli endpoint.
Per dimensione dell'organizzazione: il segmento delle PMI interrompe i modelli tradizionali
Le grandi aziende hanno controllato il 62.95% del fatturato nel 2025, poiché le loro flotte globali di dispositivi e i rigorosi obblighi di conformità giustificano accordi di outsourcing completi che includono supporto 24 ore su 24, 7 giorni su 7, analisi e reporting sulla governance. Complessi patrimoni di mobilità che comprendono risorse aziendali e BYOD richiedono profonde competenze di integrazione e un'ampia copertura geografica, capacità tipicamente presenti nei provider di primo livello.
Tuttavia, le piccole e medie imprese registreranno il CAGR più elevato, pari al 26.7%, poiché i portali di onboarding low-code, i prezzi pay-as-you-grow e i set di policy automatizzati abbatteranno le barriere precedenti. I marketplace cloud ora consentono a un'organizzazione con meno di 200 postazioni di distribuire il controllo completo di dispositivi, app e identità in poche ore. I provider che pre-confezionano modelli verticali per il commercio al dettaglio, i servizi professionali o la produzione si distinguono riducendo la complessità di configurazione. Con l'aumento dell'adozione, la domanda delle PMI alimenta un vivace ecosistema long-tail all'interno del mercato dei servizi di mobilità gestiti, aprendo spazio a specialisti regionali e startup nate nel cloud.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: la trasformazione della mobilità sanitaria accelera
Le aziende IT e di telecomunicazioni hanno conquistato il 28.55% del mercato dei servizi di mobilità gestiti nel 2025, poiché i loro tecnici sul campo, la forza vendita e gli operatori del servizio clienti si affidano a dispositivi sempre connessi per i flussi di lavoro critici. L'elevato turnover dei dispositivi e le rigorose aspettative in termini di livello di servizio rendono la gestione del ciclo di vita esterna interessante. Gli operatori di telecomunicazioni integrano inoltre il know-how interno nelle offerte commerciali, creando circoli virtuosi di scalabilità e miglioramento dei prodotti.
L'assistenza sanitaria è destinata a registrare un CAGR del 26.05%, poiché gli ospedali digitalizzano i flussi di lavoro clinici e implementano la sicurezza delle cartelle cliniche elettroniche. Dispositivi al letto del paziente, scanner per farmaci e tablet per la telemedicina richiedono aggiornamenti continui e misure di sicurezza conformi all'HIPAA, che i team biomedici interni raramente hanno a disposizione per gestire. I servizi gestiti riducono il carico sulle risorse, integrando al contempo audit trail e impostazioni predefinite di crittografia. I segmenti manifatturiero, BFSI, retail e pubblica amministrazione aggiungono volumi costanti, riflettendo fattori di conformità personalizzati come PCI DSS, obblighi OSHA e protezione dell'identità dei cittadini. La diversità delle esigenze incoraggia la modularità delle soluzioni, sostenendo un'espansione su più fronti nel mercato dei servizi di mobilità gestiti.
Analisi geografica
Mercato dei servizi di mobilità gestita in Nord America
Il Nord America ha mantenuto una quota del 39.35% nel 2025, grazie alla rapida accettazione del BYOD, all'adozione matura del cloud e alle rigide normative sulla privacy che hanno incoraggiato gli investimenti in programmi gestiti completi. Le aziende integrano regolarmente la difesa dalle minacce mobili, la connettività sicura e l'analisi all'interno di contratti unificati, aumentando il valore medio degli accordi. Anche la domanda del settore pubblico è in aumento, poiché le agenzie stanno modernizzando l'erogazione dei servizi, soddisfacendo al contempo i requisiti FedRAMP e CJIS, il che amplifica i flussi di fatturato regionali per il mercato dei servizi di mobilità gestiti.
Mercato dei servizi di mobilità gestita nella regione Asia-Pacifico
L'area Asia-Pacifico crescerà a un CAGR del 26.21%, il più rapido a livello mondiale, sostenuto dalla digitalizzazione industriale, dai programmi governativi per le smart city e dai molteplici ecosistemi di e-commerce. I leader del cloud domestico cinese integrano i servizi di mobilità con reti private 5G, mentre gli integratori di servizi IT indiani estendono le best practice globali alle PMI locali desiderose di supporto remoto. I paesi dell'ASEAN investono nella mobilità della forza lavoro per semplificare i controlli alle frontiere del turismo, i corridoi logistici e i programmi di inclusione finanziaria che si basano su una solida sicurezza degli endpoint. Queste diverse implementazioni approfondiscono le competenze regionali e attraggono nuovi capitali nel mercato dei servizi di mobilità gestiti.
Mercato dei servizi di mobilità gestita in EMEA e Sud America
L'Europa registra una crescita costante grazie all'applicazione del GDPR, agli schemi di identità digitale e alla domanda di cloud conformi alla sovranità. Le aziende adeguano gli acquisti per favorire i fornitori che ospitano la telemetria all'interno del blocco e possono certificare la conformità ISO 27001. Sebbene i cicli di bilancio rimangano cauti, i ripetuti rinnovi contrattuali sostengono uno slancio prevedibile. Sud America, Medio Oriente e Africa mostrano una domanda emergente, con l'aumento della penetrazione della banda larga mobile e l'implementazione di policy standardizzate da parte delle multinazionali tra le affiliate. Il rafforzamento delle capacità delle telecomunicazioni regionali amplia ulteriormente la presenza sul mercato dei servizi di mobilità gestiti.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I servizi di mobilità gestiti si collocano all'incrocio tra privacy, sicurezza informatica e obblighi di sicurezza delle telecomunicazioni, che definiscono le aspettative minime per il controllo dei dispositivi, la tracciabilità e la governance dei fornitori. Per gli utenti finali soggetti a normative specifiche, i punti di riferimento principali includono i controlli imposti dal GDPR in Europa e i framework di settore come HIPAA (settore sanitario) e PCI DSS (settore bancario e finanziario), che spingono i fornitori a standardizzare la crittografia, l'applicazione delle policy e la raccolta delle prove in ambienti misti, sia aziendali che BYOD (Bring Your Own Device). Negli Stati Uniti, la domanda federale è influenzata da standard di approvvigionamento e sicurezza come la crittografia convalidata FIPS 140-2, NIST SP 800-37 (Risk Management Framework) e OMB M-22-09 (Zero Trust), che si traducono in requisiti operativi per i desk di assistenza gestiti, i processi di gestione degli incidenti e gli strumenti conformi.
I requisiti di appalto governativi influenzano anche le modalità di confezionamento e approvvigionamento delle offerte MMS. La checklist GSA Wireless Mobility Solutions (giugno 2025) e i requisiti di conformità del Trade Agreements Act (TAA), legati a programmi come il SIN 517312, incidono sull'ammissibilità e sulla documentazione per l'approvvigionamento. Nel novembre 2025, il DHS ha pubblicato la richiesta di offerta finale per i Cellular Wireless Managed Services (CWMS) 3.0 (2025-2035), rafforzando la tendenza verso contratti centralizzati di gestione wireless e della mobilità che includono TEMS, MDM e governance del programma. Nel giugno 2026, la governance della sicurezza delle telecomunicazioni si è ulteriormente inasprita con la pubblicazione da parte del Regno Unito di una bozza rivista del Codice di condotta per la sicurezza delle telecomunicazioni e con l'emanazione da parte dell'India delle Telecommunications (Authorisation for Captive Telecommunication Services) Rules, 2026 ai sensi del Telecommunications Act, 2023, entrambe le quali innalzano le aspettative di conformità per gli ambienti di connettività gestita che si sovrappongono alle reti di mobilità.
Analisi della catena del valore
La catena del valore dei servizi di mobilità gestita inizia con gli input relativi a dispositivi e connettività (OEM, operatori/MNO, MVNO e fornitura di eSIM) per poi passare al piano di controllo centrale (UEM/MDM, sicurezza mobile, identità e governance di app/contenuti) che supporta policy e telemetria. L'erogazione è affidata a integratori di mobilità gestita e operatori di telecomunicazioni, che combinano onboarding, configurazione, standard di sicurezza e un servizio di assistenza 24 ore su 24, 7 giorni su 7. Il tutto è supportato da partner di assistenza/riparazione, fornitori di servizi logistici e specialisti di gestione delle spese di telecomunicazione (TEMS) per la fatturazione e il controllo dell'utilizzo. L'infrastruttura cloud e le integrazioni API con le piattaforme ITSM (ad esempio, ServiceNow) si collocano sempre più al centro della catena, collegando i flussi di lavoro di approvvigionamento, registrazione, reporting di conformità e risoluzione dei problemi.
Le recenti iniziative dimostrano anche come i colli di bottiglia vengano eliminati grazie all'attivazione e al provisioning da remoto, riducendo la gestione fisica e accorciando i tempi di intervento per le grandi flotte. Nel luglio 2026, BT Business e Ivanti hanno lanciato l'installazione remota di eSIM per dispositivi Android gestiti, consentendo l'attivazione tramite MDM senza intervento umano e spostando il valore verso l'orchestrazione della piattaforma anziché la configurazione manuale. A livello aziendale, i rinnovi su larga scala, come l'accordo rinnovato nel giugno 2026 tra Techstep ASA ed Equinor per la gestione di circa 40,000 dispositivi iOS, illustrano la rilevanza dei servizi di supporto, consulenza e assistenza continua una volta integrati nelle operazioni. Sul fronte della distribuzione, gli appalti governativi e delle grandi aziende privilegiano sempre più strutture consolidate con un unico fornitore, come DHS CWMS 3.0, che premia i fornitori in grado di offrire portali unificati, reportistica di conformità e gestione della connettività multi-operatore in diverse aree geografiche.
Panorama competitivo
Il mercato dei servizi di mobilità gestita rimane moderatamente frammentato, poiché gli operatori di telecomunicazioni, le software house globali e gli specialisti di mobilità puri detengono ciascuno sacche di influenza, senza che una singola azienda superi il 15% del fatturato. Gli operatori storici delle telecomunicazioni sfruttano le risorse di rete e le distinte base aziendali esistenti per effettuare vendite incrociate di pacchetti di gestione del ciclo di vita, spesso raggruppando voce, dati e finanziamento dei dispositivi in fatture unificate. I player incentrati sul software si concentrano sull'estensibilità della piattaforma, appoggiandosi a vaste comunità di ISV per personalizzare flussi di lavoro e analisi. I fornitori di nicchia competono sulla base di una profonda conoscenza verticale, ad esempio della mobilità clinica o delle flotte di dispositivi industriali robusti, che i concorrenti più grandi a volte trascurano.
Le alleanze strategiche si intensificano. Kyndryl collabora con Microsoft per unire la scalabilità del cloud e le competenze nei servizi gestiti, consentendo la ricerca congiunta di framework multinazionali che integrino Intune con stack di identità legacy on-premise. Samsung SDS collabora con i produttori di chipset per ottimizzare il firmware per la diagnostica remota, mentre Philips Healthcare si allinea con l'IT ospedaliero per certificare dispositivi di livello medicale all'interno di endpoint più ampi. Tali partnership convertono le sinergie tecnologiche in guadagni di quote di mercato, riducendo i tempi di implementazione e il rischio di integrazione.
L'innovazione rimane il principale elemento di differenziazione. Le soluzioni di manutenzione predittiva basate sull'intelligenza artificiale supportano i ticket di diversi early adopter, spingendo i provider a integrare il machine learning in ogni livello di gestione degli incidenti. Casi d'uso dell'edge computing, come i controlli di conformità offline all'interno di piattaforme petrolifere o navi militari, creano nuove nicchie di servizi premium. I provider che traducono i progressi tecnici in metriche verificabili di produttività e riduzione del rischio si assicurano rinnovi pluriennali, aumentando i costi di switching e rafforzando il posizionamento competitivo nel mercato dei servizi di mobilità gestiti.
Leader del settore dei servizi di mobilità gestiti
Orange SA
AT & T Inc.
Fujitsu Limited
Kyndryl Holdings, Inc.
Wipro Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: BT Business e Ivanti hanno lanciato l'installazione remota di eSIM per dispositivi Android gestiti, consentendo l'attivazione direttamente dai flussi di lavoro MDM senza la necessità di gestire fisicamente i dispositivi. Questa soluzione riduce le complessità di provisioning per flotte di grandi dimensioni e distribuite e aumenta il valore per i fornitori di servizi che possono integrare le azioni dell'operatore in operazioni unificate degli endpoint.
- Giugno 2026: Techstep ASA ha rinnovato un accordo per i servizi di mobilità gestita con Equinor ASA per la gestione di circa 40,000 dispositivi iOS, che comprende la gestione del ciclo di vita, la consulenza e l'assistenza 24 ore su 24, 7 giorni su 7. L'entità del rinnovo evidenzia come il supporto operativo integrato e le capacità di governance siano fondamentali per la fidelizzazione una volta che le infrastrutture di mobilità sono standardizzate.
- Febbraio 2024: Kyndryl ha lanciato Unified SIM per offrire connettività globale integrata nell'ambito del suo portfolio di servizi gestiti. Ha rafforzato il collegamento tra la gestione del ciclo di vita della mobilità e l'orchestrazione della connettività transfrontaliera, supportando i clienti che necessitano di un controllo centralizzato su provisioning, utilizzo e sicurezza a livello internazionale.
Ambito del rapporto sul mercato globale dei servizi di mobilità gestita
I servizi di mobilità gestiti (MMS) sono definiti come l'approvvigionamento, l'implementazione e la gestione di dispositivi mobili, app e software e servizi per PC, che collegano i lavoratori fuori sede all'ambiente aziendale. Le opzioni per i servizi collaterali spaziano dall'assistenza post-go-live a breve termine alle operazioni applicative a lungo termine. Il mercato dei servizi di mobilità gestita (MMS) per lo studio definisce i ricavi generati da funzioni quali la gestione dei dispositivi mobili, la gestione delle applicazioni mobili, la sicurezza mobile e altre funzioni che vengono utilizzate in vari settori degli utenti finali in tutto il mondo. Lo scopo dello studio è limitato solo ai servizi offerti nel mercato per la gestione della mobilità. Lo studio analizza anche l’impatto complessivo del COVID-19 sull’ecosistema. Lo studio include una copertura qualitativa delle strategie più adottate e un'analisi dei principali indicatori di base nei mercati emergenti.
Il mercato dei servizi di mobilità gestiti è segmentato per funzione (gestione dei dispositivi mobili, gestione delle applicazioni mobili, sicurezza mobile), implementazione (cloud e on-premise), settore dell'utente finale (IT e telecomunicazioni, BFSI, sanità, produzione, vendita al dettaglio, istruzione) e geografia (Nord America (Stati Uniti e Canada), Europa (Regno Unito, Germania, Francia, Resto d'Europa), Asia-Pacifico (Cina, India, Giappone e il resto dell'Asia-Pacifico), America Latina (Brasile , Argentina, Messico e il resto dell'America Latina), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sud Africa e il resto del Medio Oriente e Africa)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in milioni di dollari per tutti i segmenti di cui sopra.
Per funzione
| Mobile Device Management |
| Gestione delle applicazioni mobili |
| Gestione della sicurezza mobile |
| Supporto e manutenzione |
Per modello di distribuzione
| Cloud-based |
| Locale |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e medie imprese |
Per settore degli utenti finali
| IT e telecomunicazioni |
| BFSI |
| Settore Sanitario |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Formazione |
| Governo e settore pubblico |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per funzione | Mobile Device Management | ||
| Gestione delle applicazioni mobili | |||
| Gestione della sicurezza mobile | |||
| Supporto e manutenzione | |||
| Per modello di distribuzione | Cloud-based | ||
| Locale | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| BFSI | |||
| Settore Sanitario | |||
| Produzione | |||
| Vendita al dettaglio ed e-commerce | |||
| Formazione | |||
| Governo e settore pubblico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei servizi di mobilità gestiti entro il 2031?
Si prevede che il mercato raggiungerà i 28.84 miliardi di dollari entro il 2031, con un CAGR del 24.86% nel periodo 2026-2031.
Quale funzione si espanderà più rapidamente nel periodo di previsione?
Si prevede che la gestione delle applicazioni mobili crescerà a un CAGR del 26.64% man mano che le aziende passeranno ai controlli a livello di dati.
Perché le piccole e medie imprese stanno adottando rapidamente servizi di mobilità gestiti?
I marketplace cloud, i prezzi pay-as-you-grow e i modelli di policy automatizzati riducono la complessità e supportano un CAGR del 26.7% tra le PMI.
Quale regione offre il più alto potenziale di crescita per i provider?
L'area Asia-Pacifico è in testa con un CAGR previsto del 26.21%, trainato dalle iniziative delle città intelligenti e dalla rapida diffusione degli smartphone.
In che modo l'eSIM e il provisioning remoto delle SIM offrono vantaggi alle aziende globali?
Consentono l'attivazione senza contatto oltre confine, riducendo i ritardi logistici e i costi di roaming, semplificando al contempo la scalabilità della flotta


