

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
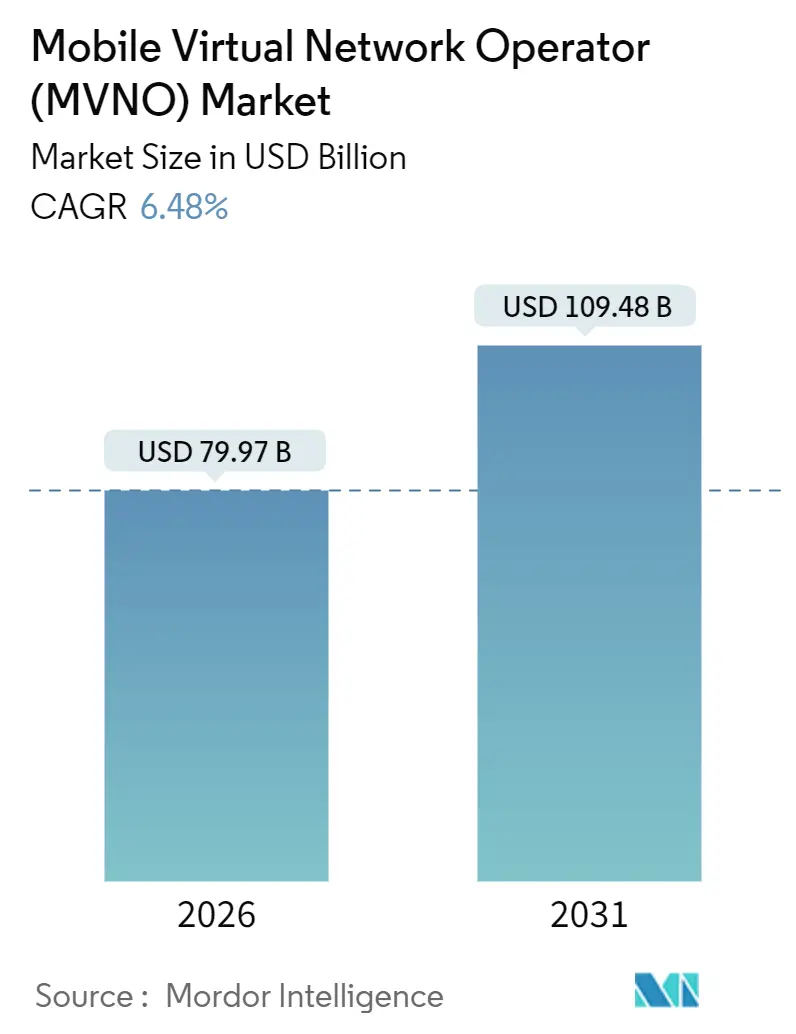
| Dimensione del mercato (2026) | 79.97 miliardo di dollari |
| Dimensione del mercato (2031) | 109.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.48% CAGR |
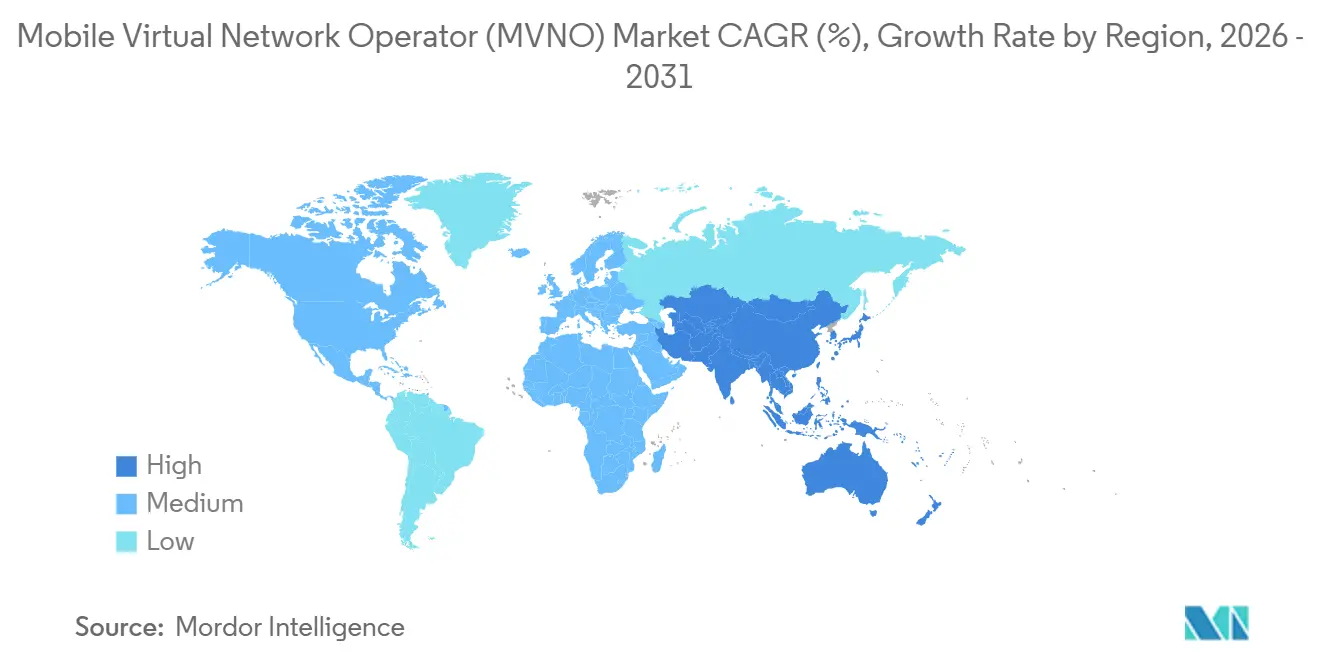
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
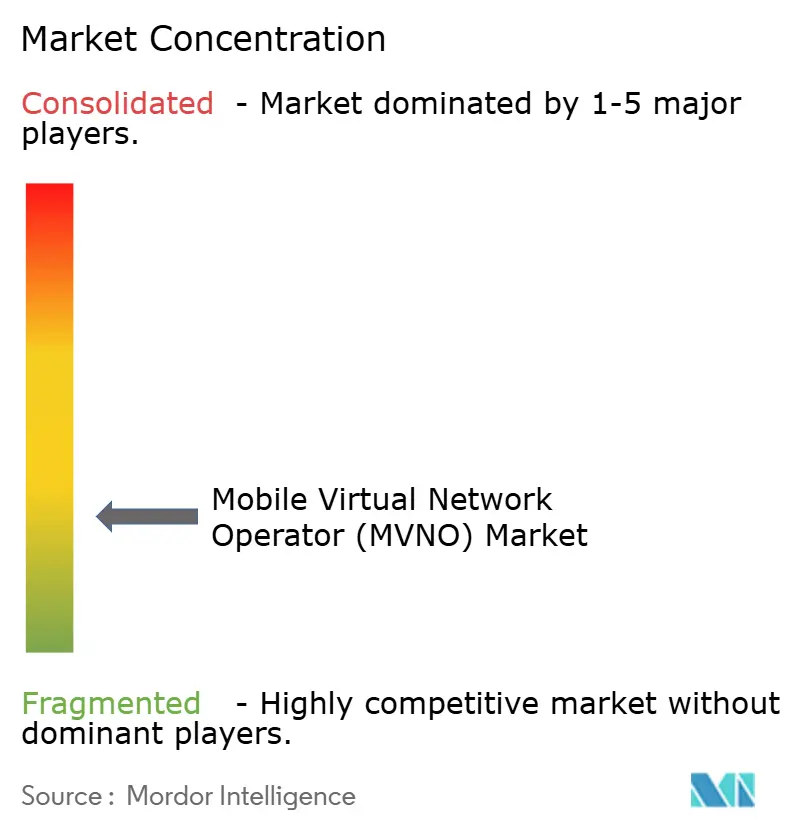
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di rete mobile virtuale (MVNO) di Mordor Intelligence
Il mercato degli Operatori di Rete Virtuale Mobile ha raggiunto i 79.97 miliardi di dollari nel 2026 e si prevede che salirà a 109.48 miliardi di dollari entro il 2031, con un CAGR del 6.48%. Questa espansione riflette il modo in cui i marchi agili spostano i sistemi aziendali principali su piattaforme cloud pubbliche, li abbinano al provisioning di eSIM e monetizzano il traffico IoT in rapida crescita, gestendo al contempo l'esposizione ai costi delle tariffe all'ingrosso delle reti host. L'abilitazione basata sul cloud, gli ampi pool di abbonati prepagati e una regolamentazione favorevole all'accesso all'ingrosso stimolano collettivamente la crescita, ma persistono difficoltà nei margini ogni volta che gli Operatori di Rete Mobile (MNO) storici aumentano le tariffe per gigabyte per finanziare l'implementazione del 5G.
La strategia competitiva si concentra sempre più sull'automazione su larga scala. I motori di fatturazione cloud attivano nuove istanze on demand, riducendo i colli di bottiglia durante le promozioni lampo e le omaggi di SIM durante le festività. Le sottoscrizioni di eSIM only riducono i costi di acquisizione clienti da circa 50 dollari nei canali fisici a meno di 20 dollari online, sebbene il passaggio senza intoppi amplifichi il rischio di abbandono. Le linee IoT industriali, spesso contrattualizzate per cicli di vita dei dispositivi decennali, offrono agli operatori una copertura sui ricavi contro il traffico prepagato consumer sensibile al prezzo. Nel frattempo, la condivisione parziale dello spettro e le partnership satellite-cella estendono la copertura alle zone remote, ma confondono anche i tradizionali confini all'ingrosso consentendo alle aziende di auto-procurarsi la connettività. Di conseguenza, il mercato degli operatori di rete virtuale mobile deve bilanciare la continua concorrenza sui prezzi con la differenziazione dei servizi basata su contenuti di nicchia, collegamenti fintech e dashboard IoT multi-rete.
Punti chiave del rapporto
- In base al modello di distribuzione, le piattaforme cloud hanno registrato un fatturato del 56.51% nel 2025 e continuano a espandersi a un CAGR del 7.11% fino al 2031.
- In base alla modalità operativa, gli MVNO Light o Brand saranno quelli che cresceranno più rapidamente, registrando un CAGR del 6.78% entro il 2031.
- In base alla tipologia di abbonato, si prevede che le connessioni specifiche per l'IoT aumenteranno a un CAGR del 7.37%, superando le aggiunte dei consumatori fino al 2031.
- Per applicazione, le soluzioni M2M cellulari sono destinate a registrare un CAGR del 6.93% tra il 2026 e il 2031.
- In base alla tecnologia di rete, si prevede che le linee MVNO 5G cresceranno a un CAGR del 7.89% entro il 2031.
- L'area Asia-Pacifico è in testa alla crescita regionale con una previsione di CAGR del 7.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli operatori di rete mobile virtuale (MVNO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente base di abbonati ai servizi di telefonia mobile e penetrazione degli smartphone | + 1.2% | India, Indonesia, Nigeria, altri mercati emergenti | Medio termine (2-4 anni) |
| Domanda di piani voce e dati a basso costo | + 1.5% | Sud America, Africa, Asia meridionale | A breve termine (≤ 2 anni) |
| Espansione delle connessioni IoT e M2M | + 1.3% | Nord America, Europa, Cina, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Spinta normativa per l'accesso all'ingrosso aperto e l'ingresso abilitato per eSIM | + 1.0% | Europa, India, America Latina | Medio termine (2-4 anni) |
| La convergenza tra Fintech e telecomunicazioni genera MVNO con marchio bancario | + 0.8% | Brasile, Messico, Kenya | Medio termine (2-4 anni) |
| Partnership satellite-cella che consentono la copertura MVNO globale | + 0.7% | America rurale del Nord, Africa subsahariana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente base di abbonati ai dispositivi mobili e penetrazione degli smartphone
Tra il 2024 e il 2025, gli smartphone hanno aggiunto oltre 100 milioni di nuovi utenti in India e, nel 2025, l'adozione degli smartphone nelle aree urbane dell'Africa subsahariana ha superato per la prima volta il 50%. [1] GSMA, “The Mobile Economy 2025,” gsma.com Una base di utenti di smartphone più ampia aumenta il ricavo medio per utente incentrato sui dati perché i clienti trasmettono video in streaming, effettuano transazioni su piattaforme di social commerce e si affidano ai portafogli digitali. Gli MVNO con fatturazione cloud raggruppano rapidamente questi servizi e adeguano le strutture tariffarie senza lunghi aggiornamenti del core di rete. Un maggiore utilizzo dei dati stabilizza anche il tasso di abbandono perché gli abbonati accumulano ecosistemi di app legati all'account MVNO piuttosto che ai piani tradizionali solo voce.
Domanda di piani voce e dati a basso costo
Il Brasile ha registrato un tasso di inflazione del 4.6% nel 2025, spingendo migliaia di consumatori a reddito medio verso piani MVNO prepagati con prezzi inferiori del 30-40% rispetto alle offerte postpagate degli operatori tradizionali. La Commissione europea ha confermato un calo del 12% delle tariffe all'ingrosso per i gigabyte dal 2023 al 2025, consentendo agli MVNO a basso costo di mantenere margini lordi superiori al 20% anche riducendo i prezzi al dettaglio degli MNO. [2] Ericsson, “Mobility Report June 2025,” ericsson.com Sebbene l'arbitraggio sia attraente, si restringe rapidamente quando gli MNO ospitanti reagiscono con marchi di concorrenza o le autorità di regolamentazione impongono prezzi minimi per proteggere i rendimenti degli investimenti di rete.
Espansione delle connessioni IoT e M2M
Nel 2025 Ericsson ha contato 3.2 miliardi di connessioni IoT cellulari in tutto il mondo, una cifra che prevede raggiungerà i 5.5 miliardi entro il 2030. Si prevede che il mercato degli MVNO IoT, attribuibile alle connessioni 5G, raggiungerà i 6.3 miliardi di dollari entro il 2030, sottolineando l'importanza di piattaforme di orchestrazione a prova di futuro che coprano entrambe le generazioni. Flotte logistiche, servizi di pubblica utilità e fornitori di servizi sanitari utilizzano SIM globali aggregate dagli MVNO per evitare contratti isolati in ogni paese. Poiché le linee IoT rimangono attive fino a 15 anni e presentano profili di utilizzo prevedibili, forniscono entrate ricorrenti che bilanciano la volatilità dei mercati dei consumatori prepagati. La massiccia crescita dell'IoT giustifica anche gli investimenti in reti core cloud-native ottimizzate per il traffico a banda stretta e dispositivi edge a lunga durata della batteria.
Spinta normativa per l'accesso all'ingrosso aperto e l'ingresso abilitato per eSIM
Il BEREC ha richiesto agli operatori di rete mobile europei di concedere l'accesso completo agli MVNO entro 90 giorni dalla richiesta a partire dal 2024, riducendo i tempi di commercializzazione per i marchi digitali [3] BEREC, “Wholesale Access Guidelines 2024,” berec.europa.eu . La TRAI indiana ha introdotto l'interoperabilità eSIM nel 2025, consentendo ai consumatori di cambiare operatore senza recarsi in un negozio. [4] TRAI, “eSIM Interoperability Framework 2025,” trai.gov.in Insieme, queste regole riducono i costi di ingresso per le fintech e i fornitori di contenuti desiderosi di integrare la connettività all'interno delle app esistenti, intensificando la concorrenza ma anche ampliando l'innovazione dei servizi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione dei margini dovuta all'intensa concorrenza sui prezzi | -1.1% | Mercati europei maturi, parti del Nord America | A breve termine (≤ 2 anni) |
| Dipendenza dagli MNO ospitanti per la qualità della rete e le tariffe all'ingrosso | -0.9% | Mercati privi di mandati di price cap | Medio termine (2-4 anni) |
| Controllo del dispositivo OEM sulla proprietà dell'eSIM bypassando il modello MVNO | -0.6% | Europa occidentale, Nord America, Cina urbana | A lungo termine (≥ 4 anni) |
| La condivisione dello spettro privato consente alle aziende di auto-fornire il servizio | -0.5% | Stati Uniti, Germania, Giappone, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione dei margini dovuta all'intensa concorrenza sui prezzi
L'ARPU medio mobile del Regno Unito è sceso da 14.20 GBP (19.03 USD) nel 2023 a 12.80 GBP (17.15 USD) nel 2025, riflettendo i pacchetti di dati illimitati standardizzati. Poiché le tariffe all'ingrosso spesso seguono i cicli di investimento 5G degli MNO, gli MVNO subiscono una pressione sui costi fissi, mentre i massimali dei prezzi al dettaglio scendono. Gli operatori pertanto propongono vendite incrociate di assicurazioni per dispositivi, contenuti a pagamento e finanziamenti "compra ora e paga dopo" all'interno delle loro app per compensare il calo dei margini di connettività.
Dipendenza dagli MNO ospitanti per la qualità della rete e le tariffe all'ingrosso
Un MVNO che sfrutta la rete di un MNO terzo in classifica fatica a eguagliare la copertura rurale di un concorrente se quest'ultimo acquista capacità dal principale operatore nazionale. Anche gli aumenti delle tariffe all'ingrosso possono arrivare senza preavviso, poiché gli MNO dominanti proteggono i ricavi postpagati tassando il traffico dei partner. Privi di licenze di spettro, gli MVNO non possono semplicemente installare nuove torri, quindi la loro principale difesa è rappresentata da accordi diversificati multi-MNO o di copertura satellitare che migliorano la resilienza ma aumentano la complessità dei costi.
Analisi del segmento
Per modello di distribuzione: Cloud Drives Scalabilità flessibile
Le piattaforme cloud hanno rappresentato il 56.51% del fatturato nel 2025 e sono sulla buona strada per un CAGR del 7.11% fino al 2031, a dimostrazione della capacità del segmento di implementare moduli di valutazione in tempo reale, onboarding digitale e assistenza basati sull'intelligenza artificiale, con l'aumento del numero di abbonati. Si prevede che il mercato degli operatori di rete virtuale mobile (VRN) per l'implementazione cloud crescerà più rapidamente rispetto alle configurazioni on-premise, poiché gli operatori evitano cicli di aggiornamento dei server onerosi quando aumentano i carichi di lavoro standalone 5G. Parallelamente, alcune autorità di regolamentazione insistono sulla residenza dei dati locali, quindi emergono cloud ibridi in cui i database sensibili degli abbonati rimangono nel paese mentre i carichi di lavoro di analisi meno riservati vengono eseguiti in regioni globali. Anche la sicurezza informatica migliora perché i provider hyperscale ammortizzano gli aggiornamenti zero-trust su migliaia di tenant, cosa che i piccoli operatori non potrebbero permettersi da soli.
Gli ambienti on-premise persistono tra i marchi tradizionali in mercati in cui la sovranità dei dati o lo scetticismo nei confronti del cloud pubblico rimangono elevati. Questi MVNO spesso hanno asset IT capitalizzati in bilancio, quindi sfruttano l'hardware più a lungo, accettando cadenze di rilascio dei prodotti più lente. Ciononostante, l'orchestrazione dei container si sta insinuando nei loro data center privati, consentendo loro di adottare una certa agilità dei microservizi senza dover ricorrere a un re-platforming completo. I modelli di costo divergono: le fatture del cloud si piegano con picchi di abbonati guidati dal marketing, mentre i piani di ammortamento on-premise rimangono invariati, influenzando la pianificazione del flusso di cassa e l'EBITDA complessivo.
Per modalità operativa: i modelli leggeri riducono il rischio di capitale
Gli MVNO completi hanno detenuto il 42.37% del fatturato globale nel 2025, ma si prevede che gli MVNO Light o di marca raggiungeranno un CAGR del 6.78%, superando i maggiori investitori in reti core. Un MVNO Light esternalizza le funzioni di switching e i database degli abbonati, concentrandosi invece sull'affinità del marchio, sul bundling fintech o sulle promozioni incrociate per la fidelizzazione al dettaglio. La quota di mercato degli operatori di rete virtuale mobile per i modelli Light si amplierà quindi, poiché aziende non di telecomunicazioni, compagnie aeree, supermercati e banche online cercheranno di esporsi al mercato delle telecomunicazioni senza dover ricorrere ad aste di spettro o team di ingegneri.
Gli MVNO rivenditori, il livello più semplice, noleggiano offerte retail complete dagli MNO ospitanti e le vendono con il loro logo, ottenendo margini ridottissimi ma con spese in conto capitale prossime allo zero. Gli MVNO operatori di servizi si collocano tra le implementazioni Light e Full, prendendosi carico dell'assistenza clienti e della fatturazione, affidandosi all'host per la rete e l'autenticazione. Ogni fase di migrazione richiede budget di conformità più consistenti, ma garantisce una maggiore proprietà dei dati e una maggiore flessibilità tariffaria, che in definitiva aumentano il valore aziendale a lungo termine.
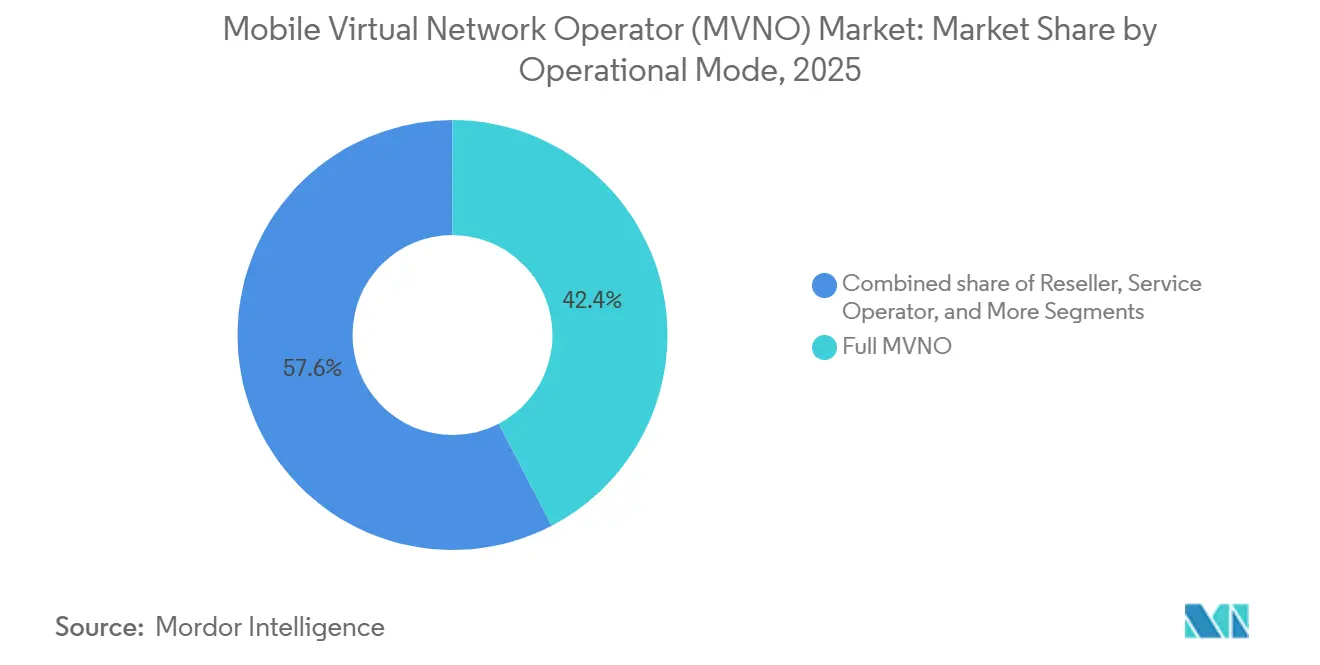
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di abbonato: le linee IoT accelerano
Le linee consumer continueranno a dominare con il 79.49% di connessioni nel 2025, ma si prevede che gli abbonamenti specifici per l'IoT raggiungeranno un CAGR del 7.37% entro il 2031, più del doppio del tasso di crescita dei consumatori. Il mercato degli operatori di rete virtuale mobile (VNR) legato all'IoT si espanderà perché i progetti di produzione, logistica e smart city richiedono ridondanza multi-rete e dashboard centralizzate. Le linee di telefonia mobile aziendali, negoziate nei contratti di flotta aziendale, sono in costante espansione, sebbene i cambiamenti nella mobilità della forza lavoro, come il lavoro ibrido, alterino il numero di dispositivi per dipendente.
L'acquisizione di abbonati IoT non è un'attività di marketing di consumo. Invece di ricorrere alla pubblicità televisiva, gli operatori partecipano a gare d'appalto per contratti di fornitura globali, in cui decine di migliaia di dispositivi vengono forniti con SIM integrate, ciascuna con un canone mensile modesto ma stabile. Le considerazioni sulla durata della batteria spingono molti progetti verso NB-IoT e LTE-M, dove i moduli radio consumano una quantità minima di energia. Con la maturazione di 5G RedCap e delle future versioni NR ottimizzate per l'IoT, gli MVNO in grado di aggregare porzioni di spettro tra le regioni otterranno contratti aziendali premium.
Per applicazione: M2M monetizza i dati industriali
I pacchetti voce e dati scontati hanno assorbito il 31.71% del fatturato del 2025, grazie alla riduzione delle bollette da parte delle famiglie. Si prevede tuttavia che il fatturato del M2M cellulare crescerà del 6.93% con un CAGR fino al 2031, grazie alla lettura automatica dei contatori, alla manutenzione predittiva e al monitoraggio in tempo reale della catena del freddo. Le dimensioni del mercato degli Operatori di Rete Virtuale Mobile (M2M) attribuibili al M2M migliorano perché le aziende cercano soluzioni multi-paese con fatturazione singola, piuttosto che componenti aggiuntivi di roaming frammentati.
I piani MVNO incentrati sul business integrano componenti aggiuntivi per le comunicazioni unificate come il centralino telefonico ospitato e il push-to-talk sicuro, competendo con i team di vendita aziendali degli MNO tradizionali. Gli MVNO del settore media e intrattenimento corteggiano i segmenti della Generazione Z offrendo abbonamenti a musica o streaming a tariffa zero. Gli MVNO del settore retail sfruttano il traffico pedonale dei supermercati per abbinare sconti sui generi alimentari al traffico telefonico. Gli specialisti del roaming prosperano tra i viaggiatori abituali utilizzando numeri locali virtuali, mentre gli MVNO focalizzati sui migranti forniscono servizi vocali internazionali a bassissimo costo alle comunità della diaspora. Gli MVNO del settore telecomunicazioni all'ingrosso, infine, restano dietro le quinte, vendendo accesso di rete white-label a marchi esclusivi che privilegiano il marketing rispetto alle operazioni di rete.
Per tecnologia di rete: il 5G sblocca servizi a bassa latenza
Il 4G/LTE copriva ancora il 65.14% delle connessioni aggregate nel 2025, ma si prevede che le linee 5G cresceranno a un CAGR del 7.89% poiché lo spettro di banda media ad alta capacità raggiungerà agglomerati urbani densi. La quota di mercato degli Operatori di Rete Virtuale Mobile per il 5G aumenterà quindi, ma i premi tariffari dovranno superare i maggiori costi di accesso all'ingrosso. I primi operatori a integrare dati 5G illimitati con il finanziamento dei dispositivi, spingendo verso l'alto il fatturato medio per utente nonostante le difficoltà macroeconomiche.
Le reti legacy 2G e 3G si avvicinano ai programmi di switch-off in diversi territori, costringendo gli MVNO a migrare i clienti di feature phone rimanenti o a rischiare la perdita del servizio. Le integrazioni satellitari e non terrestri sono ancora agli albori, sebbene i test di capacità di Starlink e AST SpaceMobile indichino offerte MVNO a copertura globale per i settori marittimo o minerario. Resta da vedere se le tariffe all'ingrosso satellitari siano inferiori a quelle degli operatori storici in banda L a tubi stretti, ma la tecnologia offre un vantaggio in termini di ridondanza che potrebbe giustificare nicchie premium.
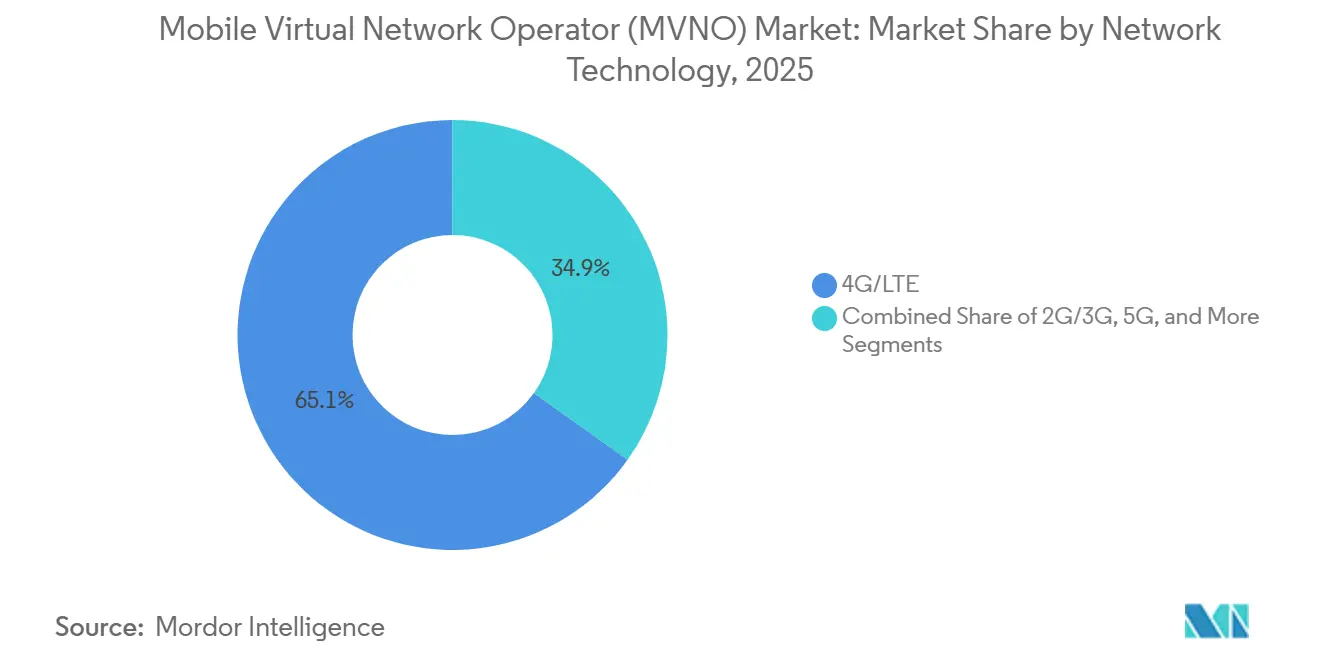
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il digitale riduce i costi di acquisizione
Le iscrizioni online e esclusivamente digitali hanno catturato il 48.65% delle nuove attivazioni nel 2025 e stanno registrando un CAGR del 7.23% fino al 2031. Le app self-service con KYC video integrato riducono l'onboarding a meno di cinque minuti, a differenza dei processi di vendita al dettaglio che richiedono l'imballaggio della SIM, la scansione al cassiere e la presentazione di un documento d'identità fisico. Il mercato degli operatori di rete mobile virtuali (VRN) acquisiti tramite canali digitali è destinato ad aumentare, poiché il provisioning remoto delle eSIM evita i costi di inventario e logistica.
I rivenditori di elettronica tradizionali continuano a essere importanti per i clienti che necessitano di assistenza per l'acquisto di dispositivi o di buoni ricarica in economie caratterizzate da un elevato ricorso al contante. I negozi sottomarca degli operatori presentano i marchi di operatori di telefonia mobile (MNO), ma promuovono anche i partner all'ingrosso degli MVNO, soprattutto quando le autorità di regolamentazione richiedono pari spazio sugli scaffali. Grossisti e distributori terzi rimangono vitali nei territori rurali frammentati, dove la presenza in negozio è un segnale di fiducia. I marchi esclusivamente digitali devono quindi integrare le app con call center remoti attivi 24 ore su 24 e SIM in plastica consegnate tramite corriere per gli abbonati i cui smartphone non sono compatibili con le eSIM.
Analisi geografica
Mercato europeo degli operatori di rete virtuale mobile (MVNO).
L'Europa ha generato il 34.23% del fatturato globale degli MVNO nel 2025. Le direttive sull'accesso all'ingrosso del BEREC obbligano gli MNO a offrire prezzi orientati ai costi, sostenendo decine di marchi scontati con prezzi aggressivi in Germania, Regno Unito, Francia, Italia e Spagna. Tuttavia, con una penetrazione elevata e un tasso di abbandono elevato del prepagato, la crescita organica europea rallenta, spingendo gli operatori verso acquisizioni nell'Europa centrale e orientale o verso pivot tematici nell'IoT. Le dimensioni del mercato degli Operatori di Rete Virtuale Mobile in Europa tendono quindi a un modesto incremento a una sola cifra, mentre la redditività dipende da back-end cloud snelli e servizi digitali in bundle.
Mercato degli operatori di rete mobile virtuale (MVNO) nella regione Asia-Pacifico
La regione Asia-Pacifico registrerà la traiettoria di crescita regionale più rapida, con un CAGR del 7.45% fino al 2031. L'India ha adottato le licenze MVNO nel 2024 e le norme eSIM del TRAI del 2025 consentono ai consumatori di cambiare operatore in poche ore, aiutando le fintech a integrare i piani tariffari mobili nelle super-app. Nel mercato degli operatori virtuali di rete mobile (MVNO) in Vietnam , la vendita incrociata tra piani tariffari per famiglie e kit IoT per piccole imprese rappresenta un'ulteriore leva di crescita, dato che la penetrazione degli smartphone si sta avvicinando alla saturazione. Il mercato cinese degli MVNO beneficia delle aspettative dei clienti plasmate dalle super-app, dove l'acquisto di un piano dati è semplice come ordinare cibo. La Cina ha concesso licenze a oltre 50 MVNO entro il 2025, sebbene gli operatori statali continuino a dominare. Giappone e Corea del Sud presentano scenari competitivi maturi, mentre i paesi ASEAN come Indonesia e Vietnam accolgono nuovi operatori che combinano piani dati con streaming di contenuti di intrattenimento in lingua locale. Le aste dello spettro favoriscono gli aggiornamenti della qualità della rete, che a loro volta aumentano la capacità all'ingrosso adatta alla rivendita da parte degli MVNO.
Il mercato degli operatori di rete mobile virtuale (MVNO) nelle Americhe e in Medio Oriente e Africa
Il Nord America fonde operatori via cavo MVNO, marchi esclusivamente prepagati e specialisti dell'IoT. Comcast e Charter integrano la telefonia mobile con la banda larga, riducendo l'abbandono e conquistando una quota di portafoglio incrementale. L'accesso all'ingrosso non è obbligatorio, quindi i termini negoziati con Verizon, AT&T e T-Mobile si basano sulla prevedibilità del traffico e sull'allineamento strategico. Il Canada discute di tariffe all'ingrosso obbligatorie, mentre l'IFT del Messico ha adottato formule esplicite di price cap nel 2024. Il Sud America cresce partendo da una base più piccola; il Brasile, colpito dall'inflazione, vede le banche digitali legare le SIM ai conti correnti, mentre le oscillazioni economiche dell'Argentina intensificano l'adozione del prepagato. In Medio Oriente e in Africa, i piani tariffari rivolti ai migranti prosperano nelle economie del Golfo, e l'autorità di regolamentazione del Kenya ha dato il via libera all'ingresso degli MVNO per estendere gli ecosistemi di mobile money alle contee rurali. Le opportunità crescono laddove i piani nazionali per la banda larga incoraggiano l'accesso aperto e i quadri di condivisione dello spettro.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dell'accesso all'ingrosso e le norme sull'interoperabilità tecnica continuano a influenzare l'ingresso e l'economia operativa degli MVNO nei principali mercati. In Europa, il BEREC ha imposto agli operatori di rete mobile (MNO) di garantire l'accesso completo agli MVNO entro 90 giorni dalla richiesta, a partire dal 2024, comprimendo i tempi di immissione sul mercato per i marchi digitali e intensificando al contempo il controllo sui processi di accesso all'ingrosso non discriminatori. Anche il Canada ha ampliato l'ambito di applicazione, con la decisione 2024-238 del CRTC che impone agli operatori storici di rimuovere le limitazioni legate ai servizi aziendali e IoT dalle tariffe di accesso all'ingrosso per gli MVNO, con un impatto diretto sugli MVNO che offrono connettività multilinea per aziende e servizi IoT gestiti.
Gli enti regolatori stanno inoltre codificando i requisiti operativi che influenzano i modelli multi-host e basati su eSIM. In India, la TRAI ha pubblicato nel novembre 2024 raccomandazioni che consentono ai VNO (Virtual Network Operator) di servizi di accesso di ottenere connettività da più operatori di servizi di rete per l'accesso via cavo con salvaguardie di partizionamento logico, riflettendo una maggiore enfasi sulla sicurezza e sulla separazione quando gli operatori virtuali si estendono su più di un host. Nel maggio 2026, la Nigerian Communications Commission (NCC) ha pubblicato la bozza delle norme commerciali per le operazioni di rete virtuale mobile (versione 2.0) per chiarire l'ambito delle licenze, l'onboarding delle eSIM e le aspettative di integrazione HNO-MVNO. Ciò segnala un passaggio da un approccio basato esclusivamente sulla negoziazione commerciale all'ingrosso a regole di onboarding e integrazione definite che possono ridurre le difficoltà di lancio, anche a fronte di crescenti esigenze di conformità.
Panorama competitivo
Nel panorama delle telecomunicazioni, nessun singolo operatore detiene una quota di mercato superiore al 5% a livello globale, con un punteggio di concentrazione del mercato pari a 3. Mentre TracFone, Lycamobile e Lebara si sono ritagliate nicchie come importanti marchi low cost, sono sempre più coinvolti nella concorrenza sui prezzi. Questa dinamica si intensifica man mano che i principali operatori di rete mobile (MNO) promuovono aggressivamente i propri sotto-marchi. Nel frattempo, gli operatori di rete mobile virtuale (MVNO) con marchio bancario stanno capitalizzando su ampi database di conoscenza del cliente per incrementare le vendite di microprestiti e facilitare le rimesse transfrontaliere, evidenziando la convergenza tra finanza e telecomunicazioni.
Gli specialisti dell'IoT aziendale, come Truphone, stanno espandendo le loro posizioni competendo sui portali di orchestrazione software e migliorando la copertura del roaming globale. Le loro offerte incontrano l'interesse delle multinazionali che cercano la coerenza delle SIM nelle grandi flotte di camion e nei dispositivi medici critici. In tutta Europa, i provider di nicchia focalizzati sulle comunità etniche stanno guadagnando terreno, supportati da call center multilingue e sponsorizzazioni comunitarie che rafforzano i legami culturali nelle telecomunicazioni.
Gli operatori si stanno differenziando sempre di più attraverso l'adozione del cloud, con particolare attenzione alle pipeline di integrazione continua e alle soluzioni di assistenza basate sull'intelligenza artificiale. L'integrazione dei chatbot si è dimostrata fondamentale, gestendo abilmente le richieste di primo livello. Questo non solo alleggerisce il carico di lavoro degli operatori umani, consentendo loro di gestire controversie più complesse, ma riduce anche significativamente il tempo medio di risposta. Il risultato finale? Un netto miglioramento dei punteggi Net Promoter, una metrica chiave della soddisfazione del cliente. Tuttavia, le dinamiche di fidelizzazione dei clienti stanno cambiando. L'avvento dell'onboarding delle eSIM sta rimodellando le dinamiche di abbandono, poiché i costi di cambio cliente associati si stanno riducendo quasi a zero. Questa ritrovata fluidità nei movimenti dei clienti sta spingendo gli operatori a ripensare le proprie strategie.
Leader del settore degli operatori di rete mobile virtuale (MVNO)
TracFone Wireless, Inc.
Tesco Mobile limitata
Gruppo Lycamobile
Virgin Mobile (Virgin Media O2)
Giffgaff Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: La Commissione nigeriana per le comunicazioni (NCC) ha pubblicato la bozza delle norme operative per le reti virtuali mobili (versione 2.0) al fine di chiarire l'ambito delle licenze, l'attivazione delle eSIM e i requisiti di integrazione tra operatori di rete ospitanti (HNO) e MVNO. La formalizzazione delle aspettative operative può abbreviare i cicli di attivazione per il lancio di nuovi MVNO, aumentando al contempo l'enfasi sulla preparazione tecnica e sulla conformità.
- Marzo 2026: Virgin Media O2 ha esteso la partnership quinquennale con Ericsson, posizionando Ericsson come partner RAN primario per alimentare la maggior parte della rete radio di Virgin Media O2 nel Regno Unito. La modernizzazione su larga scala della RAN e l'evoluzione della rete guidata dai fornitori possono migliorare le caratteristiche di capacità all'ingrosso per gli MVNO che utilizzano la rete ospitante, rafforzando al contempo il potere contrattuale degli MNO ospitanti nelle negoziazioni commerciali.
- Novembre 2024: il CRTC ha emesso la Decisione sulle Telecomunicazioni 2024-238, che impone agli operatori storici di rimuovere le restrizioni legate ai servizi aziendali e IoT dalle tariffe di accesso all'ingrosso per gli MVNO. Ciò amplia il campo di applicazione pratico per gli MVNO, consentendo loro di gestire casi d'uso di IoT gestito e mobilità aziendale nell'ambito di strutture all'ingrosso regolamentate, supportando modelli di business MVNO più specializzati rispetto al semplice servizio prepagato per i consumatori.
Ambito e metodologia
Gli operatori di reti mobili virtuali (MVNO) sono fornitori di servizi wireless che, anziché possedere infrastrutture di rete wireless, acquistano capacità di rete da MNO affermati per fornire servizi ai propri clienti.
Il mercato degli operatori di rete mobile virtuale (MVNO) è segmentato in base a distribuzione (cloud e on-premise), modalità operative (rivenditore, operatore di servizi, MVNO completo e altre modalità operative), abbonato (azienda e consumatore), applicazioni (sconto, M2M cellulare, business, media e intrattenimento, migranti, vendita al dettaglio, roaming e telecomunicazioni) e area geografica (Nord America [Stati Uniti e Canada], Europa [Germania, Regno Unito, Francia, Italia, Spagna e resto d'Europa], Asia-Pacifico [Cina, India, Giappone, Corea del Sud e resto dell'Asia-Pacifico], America Latina [Brasile, Argentina, Colombia, Messico e resto dell'America Latina] e Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Sudafrica e resto del Medio Oriente e Africa]).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per modello di distribuzione
| Cloud |
| On-Premise |
Per modalità operativa
| Reseller |
| Operatore di servizio |
| MVNO completo |
| Luce / Marchio MVNO |
Per tipo di abbonato
| Consumatori |
| Impresa |
| Specifico per IoT |
Per Applicazione
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Media and Entertainment |
| Settore Retail |
| il roaming |
| Migrante |
| Commercio all'ingrosso di telecomunicazioni |
Per tecnologia di rete
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
Per canale di distribuzione
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per modello di distribuzione | Cloud | |
| On-Premise | ||
| Per modalità operativa | Reseller | |
| Operatore di servizio | ||
| MVNO completo | ||
| Luce / Marchio MVNO | ||
| Per tipo di abbonato | Consumatori | |
| Impresa | ||
| Specifico per IoT | ||
| Per Applicazione | Codice Sconto | |
| Affari | ||
| M2M Cellulare | ||
| Media and Entertainment | ||
| Settore Retail | ||
| il roaming | ||
| Migrante | ||
| Commercio all'ingrosso di telecomunicazioni | ||
| Per tecnologia di rete | 2G / 3G | |
| X | ||
| 5G | ||
| Satellite/NTN | ||
| Per canale di distribuzione | Solo online/digitale | |
| Negozi al dettaglio tradizionali | ||
| Negozi sottomarca Carrier | ||
| Terze parti/all'ingrosso | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli operatori di rete mobile virtuale nel 2026?
Nel 2026 il mercato degli operatori di reti mobili virtuali ammontava a 79.97 miliardi di dollari.
Quale CAGR è previsto per i ricavi degli MVNO fino al 2031?
Si prevede che il settore registrerà un CAGR del 6.48%, raggiungendo i 109.48 miliardi di dollari entro il 2031.
Quale regione crescerà più rapidamente entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR previsto del 7.45%, trainato dalla domanda di India, Cina e ASEAN.
Perché le piattaforme cloud sono preferite per l'abilitazione degli MVNO?
La fatturazione cloud e le funzioni di rete core sono scalabili all'istante, riducendo le spese in conto capitale e accelerando il lancio dei prodotti durante i picchi di abbonati.
Quale fattore minaccia maggiormente i margini degli MVNO?
Gli aumenti delle tariffe all'ingrosso delle reti host e le guerre sui prezzi dei marchi di caccia comprimono i margini lordi, soprattutto nei mercati europei maturi.
Con quale rapidità si stanno espandendo le connessioni MVNO 5G?
Si prevede che le linee 5G cresceranno a un CAGR del 7.89%, con la crescente diffusione delle applicazioni a bassa latenza e dei pacchetti dati premium.


