

Dimensioni e quota di mercato delle centrali elettriche mobili
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
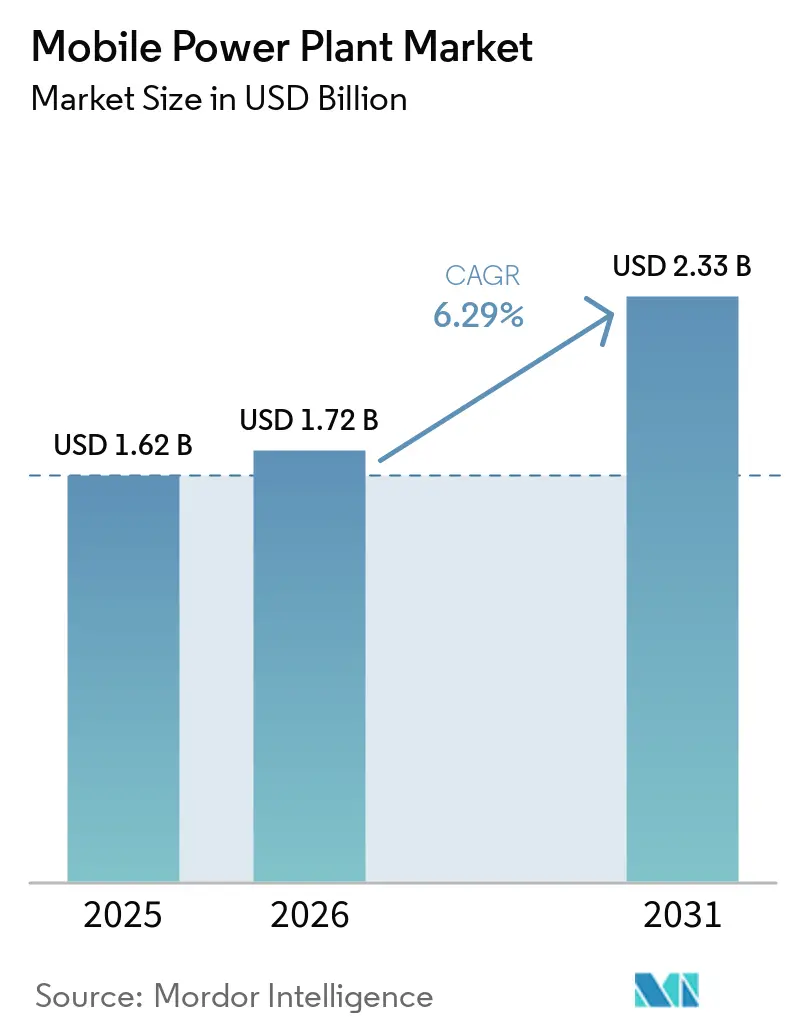
| Dimensione del mercato (2026) | 1.72 miliardo di dollari |
| Dimensione del mercato (2031) | 2.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.29% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle centrali elettriche mobili a cura di Mordor Intelligence
Si prevede che il mercato degli impianti di alimentazione mobili crescerà da 1.62 miliardi di dollari nel 2025 e 1.72 miliardi di dollari nel 2026 a 2.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.29% tra il 2026 e il 2031. La domanda si sta spostando oltre la risposta alle emergenze, verso i data center, i siti industriali remoti e il supporto alla rete. Le lunghe code per l'interconnessione alla rete hanno aumentato il valore della generazione che può essere implementata rapidamente. L'Agenzia Internazionale dell'Energia prevede che il consumo globale di elettricità dei data center raggiungerà i 1,000 TWh nel 2026 [1] International Energy Agency, “Electricity 2024,” International Energy Agency, iea.org. . Questa domanda crea un ruolo per le risorse mobili laddove non è possibile realizzare rapidamente connessioni permanenti. Gli operatori si stanno inoltre orientando verso flotte ibride e predisposte per l'idrogeno, man mano che le normative sulle emissioni diventano più severe.
Punti chiave del rapporto
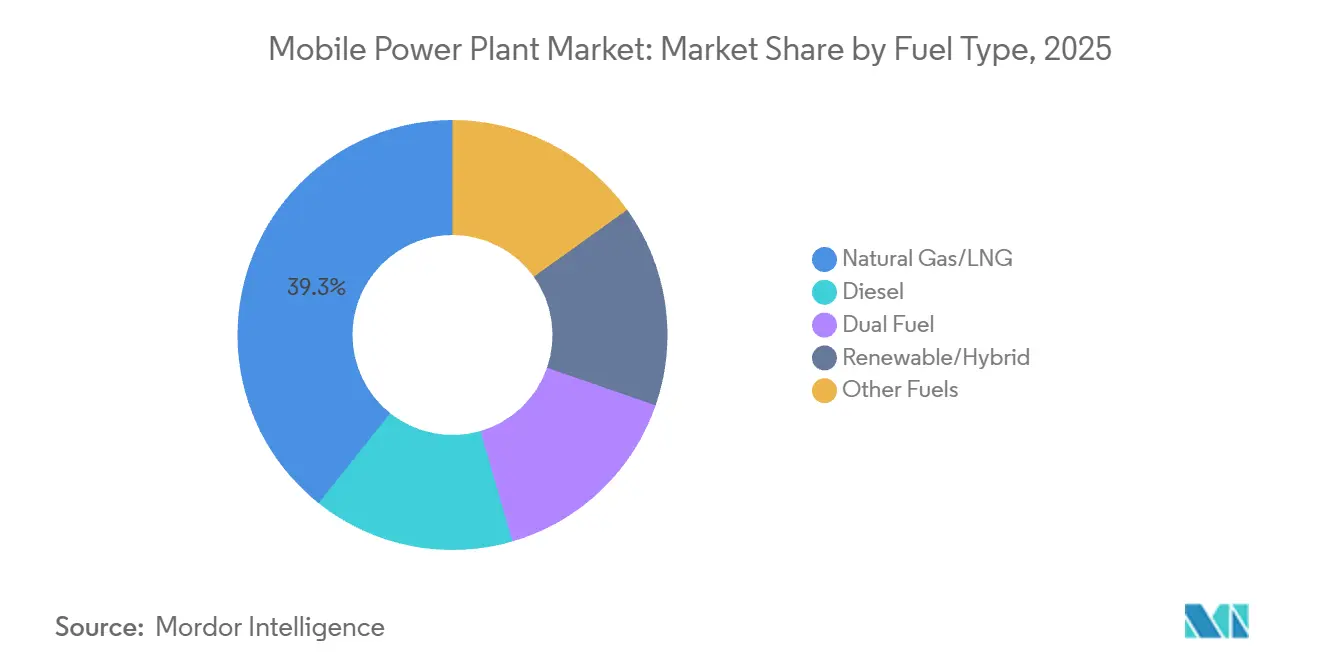
- Per tipologia di combustibile, il gas naturale/GNL deteneva il 39.3% della quota di mercato degli impianti di produzione di energia mobile nel 2025, mentre si prevede che le energie rinnovabili/ibride cresceranno a un tasso annuo composto dell'8.3% fino al 2031.
- In base alla potenza nominale, la categoria 21-50 MW deteneva una quota di mercato del 31.6% nel 2025, mentre si prevede che la categoria 1-10 MW crescerà a un tasso annuo composto (CAGR) del 7.8% fino al 2031.
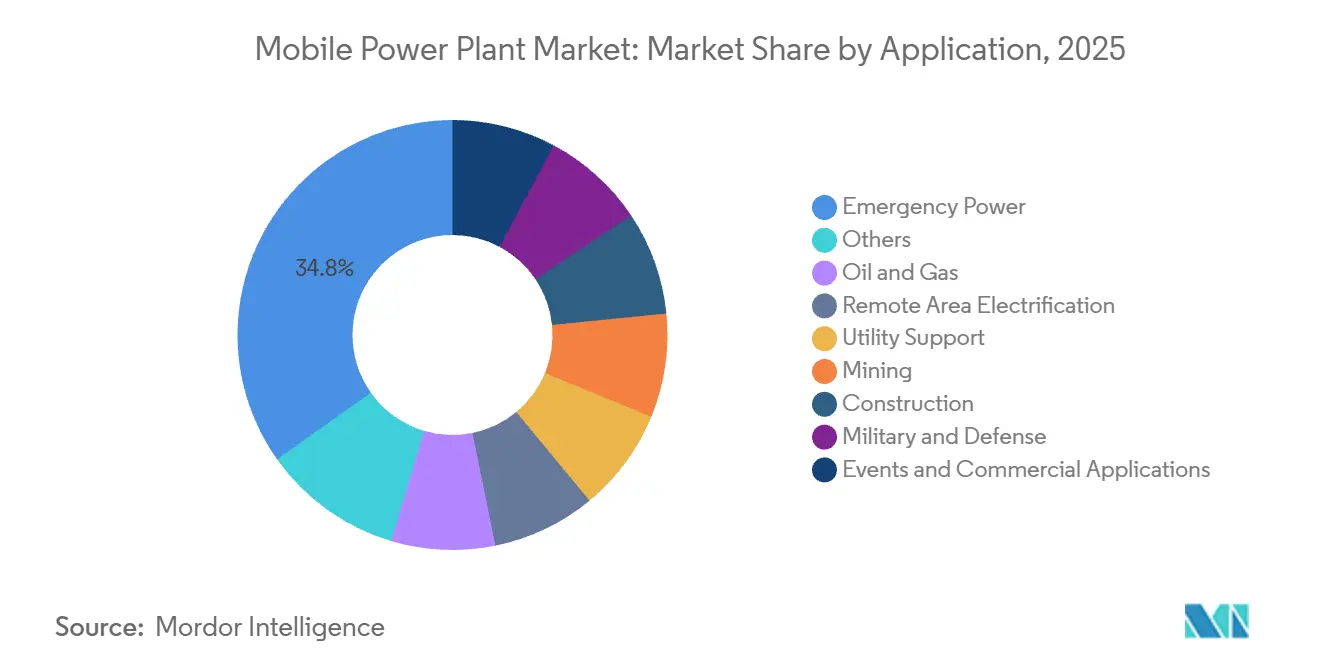
- Per tipologia di applicazione, l'alimentazione di emergenza deteneva una quota di mercato del 34.8% nel 2025, mentre si prevede che l'elettrificazione delle aree remote crescerà a un tasso annuo composto del 7.6% fino al 2031.
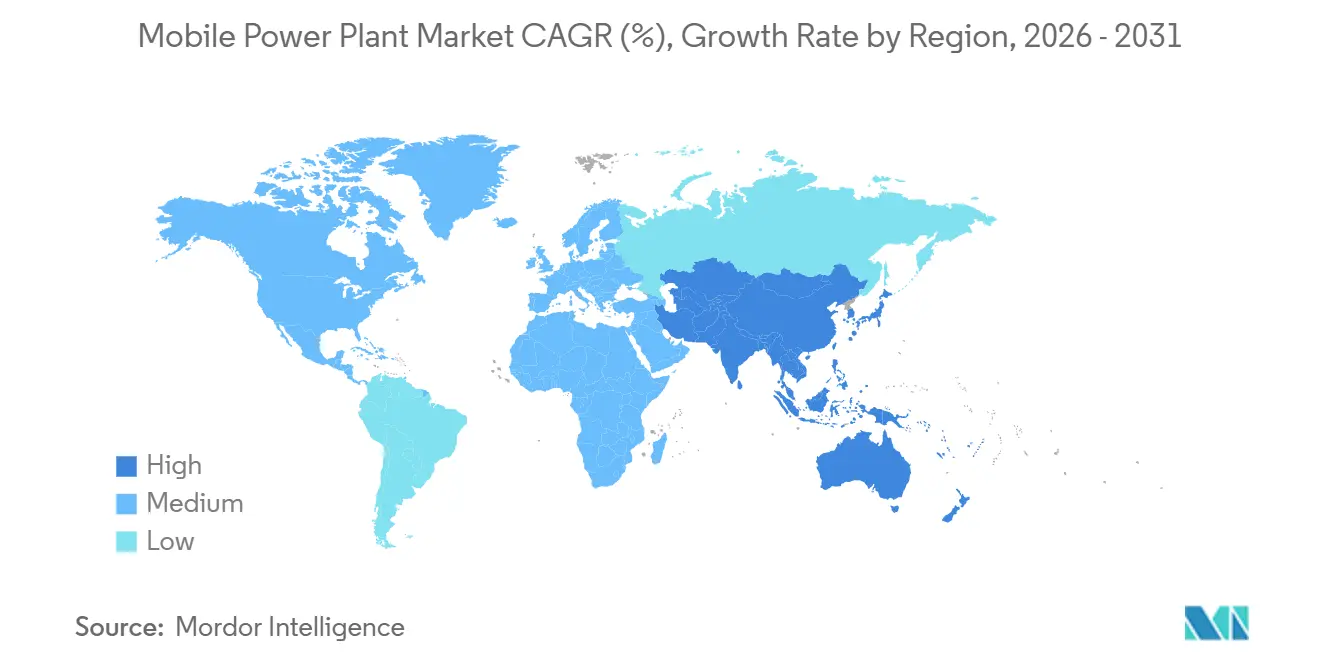
- Dal punto di vista geografico, l'Europa deteneva una quota di mercato del 28.7% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle centrali elettriche mobili
Analisi dell'impatto dei conducenti
| Guidatore | ~% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di energia per le emergenze e la resilienza ai disastri. | + 1.50% | Globale, concentrato in Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Programmi di elettrificazione delle aree remote e rurali | + 0.90% | Africa subsahariana, Sud-est asiatico, Asia meridionale, Sud America | Medio termine (2–4 anni) |
| Espansione dei settori industriale, minerario, petrolifero e del gas e delle costruzioni | + 1.10% | APAC, MEA, Nord America | Medio termine (2–4 anni) |
| Requisiti per l'integrazione delle energie rinnovabili e il bilanciamento della rete | + 1.00% | Europa, Nord America, Australia | Medio termine (2–4 anni) |
| Requisiti di velocità e consumo energetico dei data center | + 1.30% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Generazione mobile modulare, predisposta per l'idrogeno e con combustibili flessibili | + 0.50% | Europa (Germania, Paesi Bassi), Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di energia per le emergenze e la resilienza ai disastri.
Le frequenti interruzioni della rete elettrica hanno reso la generazione di emergenza una priorità ricorrente negli appalti. Condizioni meteorologiche estreme, reti di trasmissione obsolete e rischi per la sicurezza informatica hanno aumentato la necessità di una rapida capacità di backup. Gli enti pubblici nelle aree a rischio utilizzano contratti di noleggio permanenti anziché gare d'appalto per situazioni di emergenza. Questo approccio può ridurre i tempi di implementazione da settimane a ore. I programmi federali e regionali per le reti elettriche negli Stati Uniti hanno inoltre ampliato i canali di finanziamento per la capacità di backup temporanea. Nel 2025, l'energia di emergenza rappresentava il 34.8% del mix di applicazioni, conferendo a questo modello di domanda una base installata considerevole.
Requisiti di velocità e consumo energetico dei data center
La generazione mobile supporta gli sviluppatori di data center che non possono attendere i lunghi tempi di interconnessione. Il mercato delle centrali elettriche mobili trae vantaggio dal fatto che un contratto di noleggio sia più rapido di una connessione permanente. L'IEA prevede che la domanda di elettricità dei data center raggiungerà i 1,000 TWh nel 2026. Wärtsilä ha ricevuto un ordine per un data center da 790 MW in Texas nell'aprile 2026 [2] Wärtsilä Corporation, “Wärtsilä Continues to Expand Its Data Center Footprint with New 790 MW Order in Texas,” Wärtsilä, wartsila.com. . L'azienda ha anche ricevuto un ordine per un hyperscale da 412 MW in Ohio, utilizzando 40 motori a gas Wärtsilä 34SG. Le riduzioni della produzione durante la pandemia hanno creato un arretrato di due o tre anni per le turbine a gas industriali mobili. I proprietari di flotte esistenti hanno quindi un vantaggio quando i clienti necessitano di energia a breve termine.
Requisiti per l'integrazione delle energie rinnovabili e il bilanciamento della rete
La variabilità della produzione eolica e solare ha aumentato la domanda di generazione a rapida variazione di potenza. Questa esigenza è particolarmente evidente laddove la diffusione delle energie rinnovabili è progredita più velocemente degli investimenti nella rete elettrica. L'AIE ha riportato che l'utilizzo di gas naturale per la produzione di energia elettrica in Europa è aumentato di quasi l'8% nel 2025. La legge tedesca sull'accelerazione dell'idrogeno è entrata in vigore il 2 aprile 2026. Tale legge supporta i processi di approvazione per gli impianti di generazione predisposti per l'idrogeno, nell'ambito della strategia nazionale per le centrali elettriche. I sistemi mobili possono fungere da soluzione temporanea in attesa dell'avanzamento dei progetti per la rete permanente. Questo favorisce i fornitori che offrono motori a gas progettati per un futuro utilizzo con l'idrogeno.
Espansione dei settori industriale, minerario, petrolifero e del gas e delle costruzioni
I siti industriali remoti spesso devono affrontare costi elevati per le estensioni permanenti della rete. Le attività minerarie ne sono un esempio lampante, poiché molti siti sono distanti dalle reti di trasmissione. Wärtsilä ha ricevuto un ordine da 14 MW per il progetto aurifero Diamba Sud di Fortuna Mining in Senegal nel 2026 [3] Wärtsilä Corporation, “Wärtsilä to Deliver Reliable 14 MW Power Plant for Senegal Mining Operation,” Wärtsilä, wartsila.com. . L'impianto utilizza cinque motori Wärtsilä 32 e può integrare in futuro risorse eoliche e solari. Aggreko ha firmato un accordo quindicennale per la miniera di rame Eva di Harmony Gold nel Queensland nel 2026. L'impianto comprende 118 MWp di energia solare, 250 MWh di accumulo a batteria e 104 MVA di capacità termica. Gli accordi di fornitura energetica a lungo termine stanno sostituendo alcuni affitti a breve termine e ampliando la visibilità dei ricavi. SLB ha riferito che la generazione a monte basata sulla combustione ha un'efficienza di conversione energetica del 25%-33%, il che supporta l'interesse per le soluzioni di elettrificazione mobile.
Analisi dell'impatto delle restrizioni
| moderazione | ~% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del diesel ed esposizione al rischio legato alla logistica del carburante. | -0.70% | Diffusione globale, più acuta nell'Africa subsahariana, nell'Asia meridionale e nelle zone remote dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Norme più severe sulle emissioni e restrizioni per le zone a basse emissioni. | -0.50% | Europa (livello V dell'UE), Nord America (livello 4 dell'EPA), Regno Unito (zona a basso impatto ambientale) | Medio termine (2–4 anni) |
| Costi operativi elevati rispetto all'alimentazione elettrica permanente dalla rete. | -0.40% | A livello globale; le limitazioni sono più evidenti nei mercati con tariffe di rete sovvenzionate. | A lungo termine (≥ 4 anni) |
| Vincoli relativi a trasporti, localizzazione e approvvigionamento di carburante in terreni difficili | -0.30% | Africa subsahariana, regione montuosa dell'APAC, mercati insulari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del diesel ed esposizione al rischio legato alla logistica del carburante.
Il carburante rappresentava il 60%-75% dei costi operativi per gli impianti diesel ad alto utilizzo. Variazioni del prezzo del diesel del 20%-30% possono alterare la redditività di un progetto nell'arco di un ciclo contrattuale. I siti remoti devono inoltre affrontare costi di consegna aggiuntivi che aumentano l'esposizione al rischio, oltre ai prezzi spot del carburante. RMI ha riportato risparmi di carburante del 30%-80% in installazioni che hanno adottato configurazioni alternative. Le soluzioni a doppio combustibile e ibride possono ridurre il consumo di diesel senza la necessità di ricostruire l'infrastruttura di approvvigionamento. Gli operatori possono utilizzare il diesel a carichi efficienti quando la carica delle batterie diminuisce, affidandosi ad altre fonti in altri momenti. Gli elevati costi operativi possono comunque limitare la generazione mobile laddove le tariffe della rete permanente sono sovvenzionate.
Norme più severe sulle emissioni e restrizioni per le zone a basse emissioni.
Norme più severe sulle emissioni aumentano i costi per le apparecchiature conformi e riducono la vita utile delle flotte diesel più vecchie. Il regolamento (UE) 2016/1628 applica i requisiti Stage V ai gruppi elettrogeni trasportabili come macchinari mobili non stradali. La zona a basse emissioni per macchinari mobili non stradali di Londra richiede la conformità Stage V nei principali cantieri edili. Lo standard EPA Tier 4 Final degli Stati Uniti ha aumentato il costo dei nuovi gruppi elettrogeni diesel di oltre il 10% nella classe 56-560 kW. Una norma federale del gennaio 2026 ha inoltre classificato le grandi turbine a combustione di gas naturale come fonti fisse ai sensi del Clean Air Act [4] US Environmental Protection Agency, “Stationary Combustion Turbines,” Federal Register, govinfo.gov. . Questi requisiti favoriscono gli operatori con flotte conformi, mentre il trasporto, l'ubicazione e l'approvvigionamento di carburante rimangono difficili nelle località remote e insulari.
Analisi del segmento
Per tipologia di combustibile: il gas naturale detiene la quota maggiore, mentre le energie rinnovabili/ibride registrano la crescita più rapida.
Nel 2025, il gas naturale/GNL rappresentava il 39.3% del segmento dei combustibili. Questa quota riflette il suo profilo di emissioni inferiore rispetto al diesel e la sua compatibilità con i grandi sistemi a turbina. La Commissione europea ha riportato importazioni record di GNL nell'UE, pari a 35 miliardi di metri cubi, durante il secondo trimestre del 2025. Una maggiore disponibilità di GNL può migliorare l'accesso al combustibile per gli impianti mobili di maggiori dimensioni. Il diesel rimane importante perché è ampiamente disponibile e adatto a progetti di breve durata. Tuttavia, le crescenti differenze nei costi operativi stanno spingendo alcuni utenti a optare per il gas naturale.
Si prevede che il mercato degli impianti di alimentazione mobili rinnovabili/ibridi crescerà a un tasso annuo composto (CAGR) dell'8.3% fino al 2031. Il fotovoltaico, i sistemi di accumulo di energia a batteria e il riscaldamento di backup possono operare insieme in un'unica microrete. Questa struttura riduce il consumo di carburante e aiuta gli utenti a rispettare normative sulle emissioni più severe. Il progetto della miniera di rame Eva di Aggreko combina energia solare, accumulo a batteria e generazione termica nell'ambito di un accordo a lungo termine. Hitachi Energy ha presentato il suo sistema portatile HyFlex Compact nel giugno 2026. Questo sistema integra celle a combustibile a idrogeno, batterie, elettronica di potenza e raffreddamento in un unico involucro. Questi progetti dimostrano come i sistemi ibridi si stiano diffondendo nelle applicazioni commerciali di alimentazione temporanea.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza nominale: la fascia 21-50 MW è la più forte, mentre le unità da 1-10 MW registrano la crescita più rapida.
Nel 2025, la categoria 21-50 MW rappresentava il 31.6% del mercato. Questa gamma è destinata ai settori minerario, petrolifero e del gas, nonché ai progetti di supporto alle utility. Una singola unità o un piccolo gruppo possono fornire una capacità significativa senza la complessità di sistemi molto più grandi. Le unità superiori a 50 MW hanno il valore contrattuale più elevato e sono sempre più utilizzate "dietro il contatore" per i data center e il ripristino della rete. La gamma 11-20 MW continua a soddisfare le esigenze industriali e di bilanciamento della rete.
Si prevede che il mercato delle centrali elettriche mobili da 1 a 10 MW crescerà a un tasso annuo composto (CAGR) del 7.8% fino al 2031. La domanda proviene dall'edge computing, dalle reti delle piccole isole e dagli impianti industriali distribuiti. I clienti apprezzano le unità che possono essere trasportate e messe in funzione rapidamente. Rolls-Royce ha lanciato la sua gamma di centrali elettriche modulari a motore nel febbraio 2026. La gamma utilizza moduli preconfigurati da 10 MW, 20 MW e 30 MW. I sistemi sono progettati per connettersi alle reti entro 12-18 mesi dall'ordine. L'architettura predisposta per l'idrogeno aiuta inoltre i clienti a pianificare i futuri requisiti di capacità di bilanciamento della Germania.
Per applicazione: i cavi di alimentazione di emergenza e l'elettrificazione remota sono i settori in più rapida crescita.
Nel 2025, l'energia di emergenza rappresentava il 34.8% del mix di applicazioni. Le aziende di servizi pubblici esposte ai cambiamenti climatici e i programmi nazionali di resilienza supportano gli appalti regolari in questa categoria. I programmi federali di modernizzazione della rete elettrica negli Stati Uniti hanno ampliato le possibilità di ottenere rapidamente capacità di backup. Gli utenti militari e della difesa apprezzano la generazione autonoma e flessibile in termini di combustibile per la sicurezza energetica. Eventi e utenti commerciali prendono sempre più in considerazione unità ibride, in seguito all'inasprimento delle normative sulle emissioni urbane. Il supporto alle aziende di servizi pubblici e la domanda di costruzioni rimangono legati all'attività infrastrutturale e ai cicli contrattuali.
Si prevede che l'elettrificazione delle aree remote crescerà a un tasso annuo composto del 7.6% dal 2026 al 2031. I programmi nazionali nell'Africa subsahariana e nel Sud-est asiatico privilegiano la generazione modulare laddove l'estensione della rete è costosa. L'agenzia senegalese per l'elettrificazione rurale ha firmato un contratto da 120 milioni di euro nel luglio 2026. Il progetto prevede l'installazione di 183 mini-centrali solari e il collegamento di almeno 753 villaggi. L'Indonesia ha istituito un quadro normativo per l'approvvigionamento di centrali elettriche ibride attraverso il Regolamento n. 19 del 2025. Anche gli utilizzatori di petrolio e gas cercano la generazione mobile a gas come alternativa ai carichi di perforazione e lavorazione alimentati a diesel.
Analisi geografica
Nel 2025, l'Europa deteneva il 28.7% della quota di mercato globale degli impianti di generazione di energia mobili. Le infrastrutture di emergenza, i requisiti di bilanciamento per le energie rinnovabili e i mercati del noleggio consolidati sostengono la domanda regionale. L'AIE ha registrato un aumento di quasi l'8% nell'utilizzo del gas in Europa per la produzione di energia elettrica nel corso del 2025. La scarsa produzione eolica e idroelettrica ha creato delle lacune che le unità flessibili potrebbero contribuire a colmare. La legge tedesca sull'accelerazione dell'idrogeno ora supporta le approvazioni per le infrastrutture di generazione predisposte per l'idrogeno. I requisiti della Fase V hanno innalzato le barriere all'ingresso e aumentato la domanda di prodotti omologati.
Nel 2025 il Nord America è rimasto il secondo blocco regionale per importanza. I data center per l'intelligenza artificiale stanno modificando la domanda di grandi capacità "behind-the-meter". Wärtsilä ha venduto oltre 2.4 GW a data center statunitensi entro il 2026. La normativa EPA di gennaio 2026 complica le procedure di autorizzazione per le grandi turbine a gas. Canada e Messico sostengono la domanda attraverso l'industria mineraria, delle risorse naturali e le attività industriali in aree remote. Il Sud America offre opportunità distinte nei progetti di capacità in Brasile e nelle attività minerarie nelle Ande.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.1% fino al 2031. Il quadro normativo indonesiano per l'elettrificazione supporta i sistemi ibridi per le piccole isole e le regioni isolate. I requisiti indiani per la certificazione delle emissioni orientano l'approvvigionamento di generatori diesel verso alternative a gas e ibride. Giappone, Corea del Sud e Sud-est asiatico registrano una maggiore domanda da parte dei settori dei data center, delle costruzioni e dell'industria. L'Australia rimane un importante punto di riferimento per i grandi progetti ibridi off-grid. Il Medio Oriente e l'Africa combinano le esigenze di elevata affidabilità degli Stati del Golfo con la domanda di elettrificazione delle aree minerarie e rurali nell'Africa subsahariana. Marocco, Egitto e Sudafrica fungono da centri di domanda regionali durante i programmi di espansione della rete.
Panorama competitivo
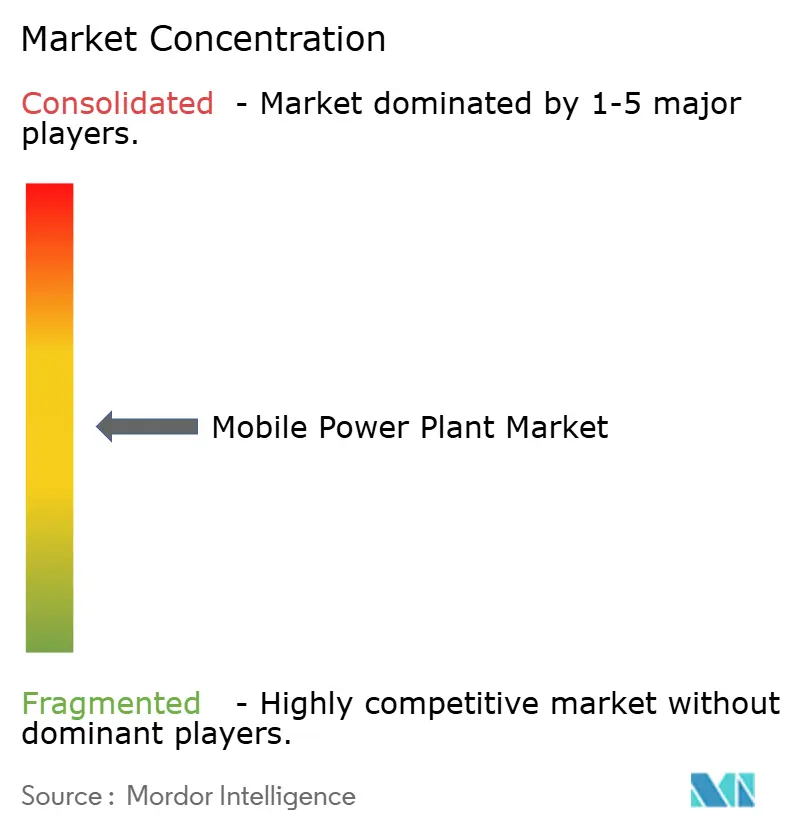
Il mercato delle centrali elettriche mobili comprende un segmento concentrato di grandi dimensioni e un segmento frammentato di noleggio di piccole dimensioni. Wärtsilä, GE Vernova, Siemens Energy, Rolls-Royce e Caterpillar guidano il gruppo OEM a forte orientamento ingegneristico. Aggreko e APR Energy sono operatori specializzati di rilievo con flotte di centrali elettriche temporanee di proprietà. I grandi fornitori competono in termini di efficienza, flessibilità del carburante, servizi per l'intero ciclo di vita, disponibilità della flotta e affidabilità delle consegne. Le aziende regionali competono più attivamente nel noleggio di centrali containerizzate di potenza inferiore a 5 MW. Questa struttura rende le economie di scala particolarmente importanti per i contratti multi-MW con tempi di implementazione brevi.
L'accordo quindicennale di Aggreko per la miniera di rame di Eva dimostra il passaggio dal noleggio di attrezzature ai servizi energetici a lungo termine. In base all'accordo, Aggreko costruirà, possiederà e gestirà l'impianto di produzione di energia integrato. Rolls-Royce ha presentato a febbraio 2026 centrali elettriche modulari predisposte per l'idrogeno. I sistemi hanno una potenza che varia da 5 MW a 150 MW e utilizzano moduli preconfigurati. Anche Hitachi Energy ha introdotto HyFlex Compact a giugno 2026 per applicazioni temporanee e off-grid.
I fornitori sono alla ricerca di opportunità nei sistemi predisposti per l'idrogeno, nelle soluzioni ibride a celle a combustibile e nei contratti a lungo termine. Questi settori sono importanti nell'Africa subsahariana, nell'Asia meridionale e nel Sud-est asiatico. La conformità alla Fase V e i requisiti di ecodesign influenzano i piani di prodotto per l'Europa e le destinazioni di esportazione. Le aziende più piccole potrebbero trovare costoso l'ottenimento dell'omologazione. Karpowership gestisce impianti di generazione di energia basati su navi, al di fuori del modello di flotta convenzionale. Le startup di generatori di idrogeno si rivolgono a esigenze più piccole, sia in aree isolate che per eventi speciali, ma l'infrastruttura per l'idrogeno limita la scalabilità immediata. Anche la partecipazione agli standard influisce sulla qualificazione per i contratti con le utility e il settore pubblico.
Leader del settore delle centrali elettriche mobili
Aggreko plc
General Electric Company
Siemens AG
Caterpillar Inc.
APR Energia Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Wärtsilä si aggiudica un ordine per un impianto di produzione di energia da 14 MW destinato a una miniera d'oro in Senegal. Cinque motori Wärtsilä 32 serviranno il progetto aurifero Diamba Sud, con consegna prevista per marzo 2027 e futura integrazione di energie rinnovabili.
- Giugno 2026: Hitachi Energy presenta HyFlex Compact, un sistema di alimentazione a zero emissioni. Questo sistema portatile combina celle a combustibile a idrogeno, batterie, elettronica di potenza e sistema di raffreddamento per applicazioni temporanee e in aree isolate.
- Maggio 2026: Wärtsilä e Origem Energia firmano contratti per impianti di bilanciamento da 371 MW in Brasile. I contratti riguardano 2 gruppi di 18 motori Wärtsilä 34SG ciascuno, destinati a fornire capacità di rete flessibile.
- Aprile 2026: Wärtsilä si aggiudica una commessa per un data center off-grid da 790 MW in Texas. Il quinto contratto per un data center negli Stati Uniti prevede l'utilizzo di 42 motori a gas naturale Wärtsilä 50SG, con l'entrata in funzione prevista per la fine del 2029.
Ambito del rapporto sul mercato globale delle centrali elettriche mobili
Una centrale elettrica mobile è un sistema di generazione di energia elettrica portatile progettato per essere trasportato e installato in diverse località al fine di fornire energia temporanea, di emergenza o supplementare. In genere integra apparecchiature per la generazione di energia, come motori diesel o a gas, turbine a gas, sistemi di energia rinnovabile, generatori, trasformatori e sistemi di controllo, in unità trasportabili, tra cui rimorchi, camion, container o piattaforme modulari. Le centrali elettriche mobili sono ampiamente utilizzate per l'alimentazione di emergenza, l'elettrificazione di aree remote, il supporto temporaneo alla rete elettrica, i cantieri edili, gli interventi in caso di calamità e la gestione dei picchi di carico.
Il mercato globale delle centrali elettriche mobili è segmentato per tipo di combustibile, potenza nominale, applicazione e area geografica. Per tipo di combustibile, il mercato è segmentato in gas naturale/GNL, diesel, combustibile misto, energie rinnovabili/ibride e altri combustibili. Per potenza nominale, il mercato è segmentato in 1-10 MW, 11-20 MW, 21-50 MW e oltre 50 MW. Per applicazione, il mercato è segmentato in alimentazione di emergenza, petrolio e gas, elettrificazione remota, supporto alle utenze, settore minerario, edilizia, settore militare e difesa, eventi e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle centrali elettriche mobili in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Gas naturale/GNL |
| Diesel |
| Dual Fuel |
| Rinnovabile/Ibrida |
| Altri combustibili |
| 1–10 MW |
| 11–20 MW |
| 21–50 MW |
| Oltre 50 MW |
| Potenza di emergenza |
| Olio e gas |
| Elettrificazione di aree remote |
| Supporto di utilità |
| Minerario |
| Edilizia |
| Militare e difesa |
| Eventi e applicazioni commerciali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Gas naturale/GNL | |
| Diesel | ||
| Dual Fuel | ||
| Rinnovabile/Ibrida | ||
| Altri combustibili | ||
| Per potenza nominale | 1–10 MW | |
| 11–20 MW | ||
| 21–50 MW | ||
| Oltre 50 MW | ||
| Per Applicazione | Potenza di emergenza | |
| Olio e gas | ||
| Elettrificazione di aree remote | ||
| Supporto di utilità | ||
| Minerario | ||
| Edilizia | ||
| Militare e difesa | ||
| Eventi e applicazioni commerciali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori guideranno la domanda di centrali elettriche mobili fino al 2031?
Il fabbisogno energetico dei data center, le interruzioni della rete elettrica, l'attività industriale, l'elettrificazione delle zone rurali e il bilanciamento delle energie rinnovabili stanno sostenendo la domanda.
Quanto sarà grande il settore delle centrali elettriche mobili nel 2026?
Il suo valore è di 1.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.33 miliardi di dollari entro il 2031.
Quale tipo di combustibile ha guidato la diffusione delle centrali elettriche mobili nel 2025?
Nel 2025, il gas naturale/GNL ha dominato il segmento dei combustibili con una quota del 39.3%.
Quale applicazione mobile di nuova generazione sta crescendo più rapidamente?
Si prevede che l'elettrificazione delle aree remote crescerà a un tasso annuo composto del 7.6% fino al 2031.
Perché i data center utilizzano la generazione mobile?
I sistemi mobili possono fornire capacità di generazione distribuita in attesa che gli sviluppatori si colleghino alla rete elettrica.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 7.1% fino al 2031.


