

Dimensioni e quota di mercato delle case mobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.87 miliardo di dollari |
| Dimensione del mercato (2031) | 16.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.96% CAGR |
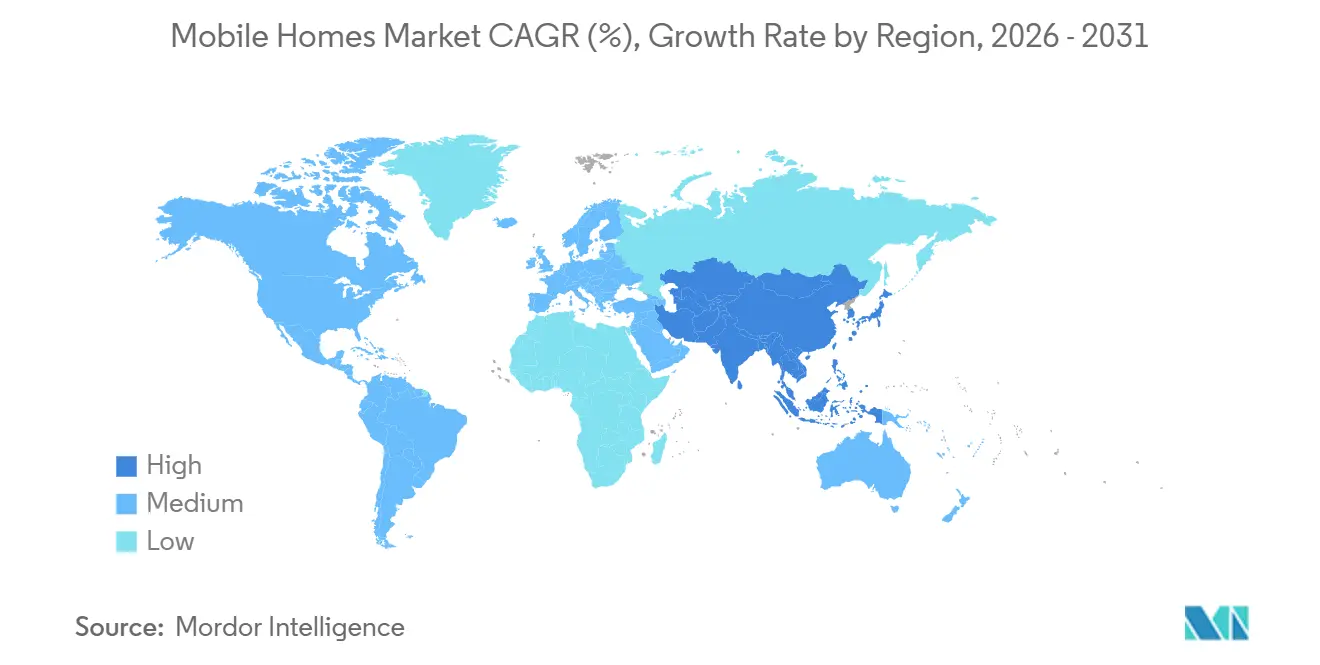
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
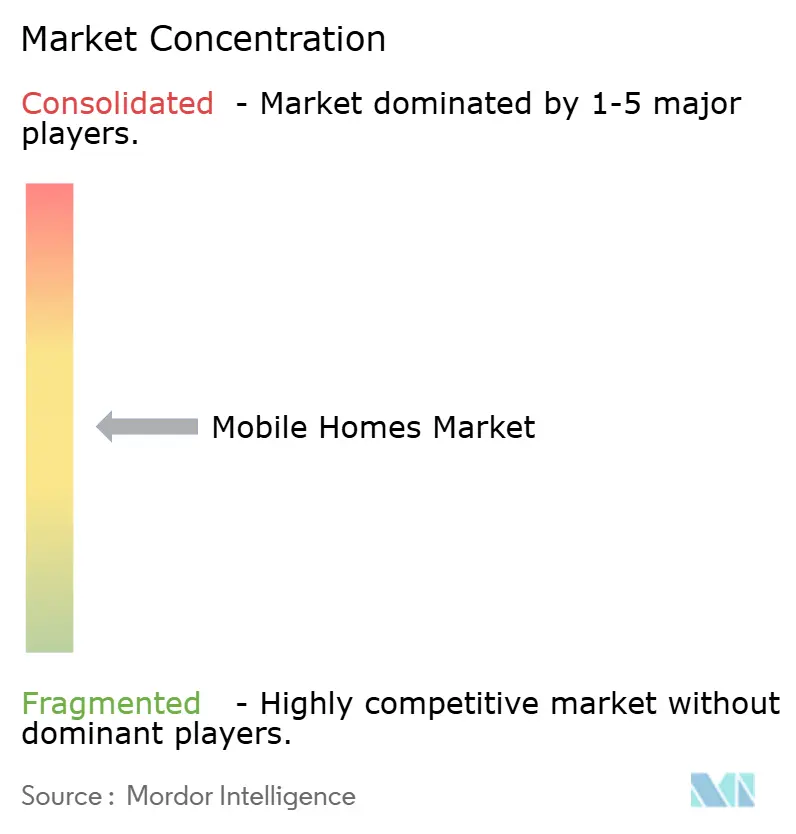
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle case mobili a cura di Mordor Intelligence
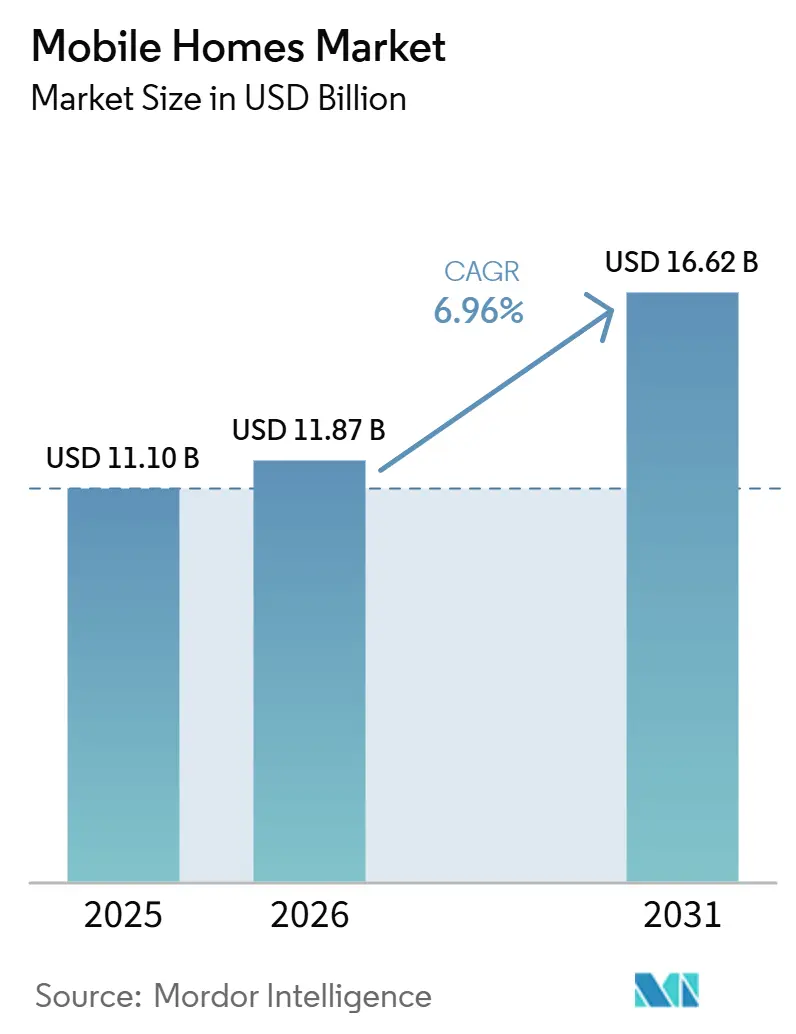
Si prevede che il mercato delle case mobili crescerà da 11.10 miliardi di dollari nel 2025 a 11.87 miliardi di dollari nel 2026 e raggiungerà i 16.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.96% nel periodo 2026-2031.
Il mercato globale delle case mobili è trainato dal persistente divario tra i costi degli alloggi e il potere d'acquisto delle famiglie, in particolare negli Stati Uniti. Secondo l'US Census Bureau, il costo medio di una nuova casa prefabbricata era di 126,800 dollari a maggio 2025, rispetto al prezzo medio nazionale di vendita di una casa di 512,800 dollari, il che rappresenta un divario di circa 386,000 dollari. Su base per metro quadrato, le case prefabbricate costavano circa 85 dollari nel 2025, rispetto a quasi 168 dollari per metro quadrato per le costruzioni tradizionali in loco.
La produzione in fabbrica consente ai costruttori di mantenere un maggiore controllo su tempistiche, materiali e controlli di qualità rispetto a molti progetti di costruzione in loco. Le politiche federali e statali si stanno evolvendo per ampliare la gamma di località e modelli ammissibili per le case prefabbricate. Allo stesso tempo, la crescente domanda di modelli a basso consumo energetico sta rendendo i costi operativi a lungo termine un fattore più importante nelle decisioni degli acquirenti.
Tuttavia, le restrizioni urbanistiche locali, gli elevati costi dei prestiti per l'acquisto di beni mobili e l'aumento dei costi dei materiali continuano a frenare la crescita del mercato, limitando la velocità con cui il mercato delle case mobili può espandersi.
Punti chiave del rapporto
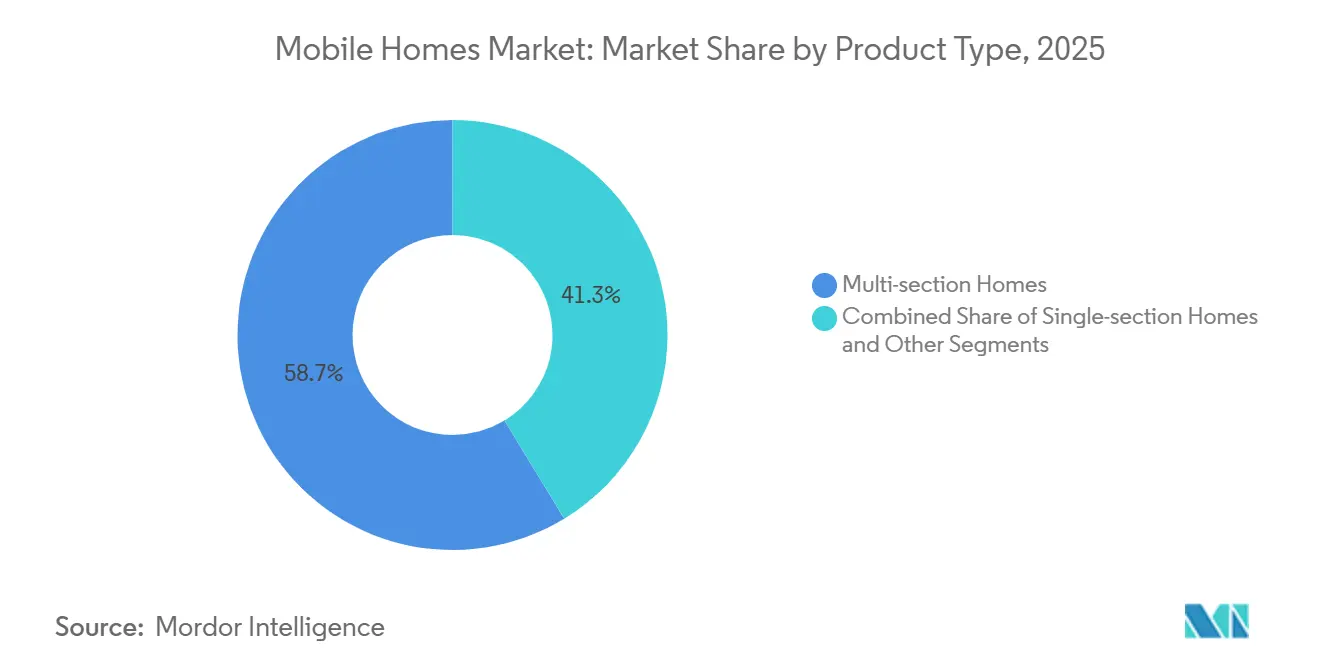
- Per tipologia di prodotto, le case prefabbricate a più sezioni detenevano il 58.7% della quota di mercato delle case mobili nel 2025, mentre si prevede che il segmento "altri" registrerà la crescita più rapida del mercato, con un CAGR dell'8.52% fino al 2031.
- Per quanto riguarda i materiali, le costruzioni in legno rappresentavano il 56.4% del mercato delle case mobili nel 2025, mentre si prevede che i materiali compositi e altri materiali registreranno la crescita più rapida nella quota di mercato delle case mobili, con un CAGR dell'8.34% fino al 2031.
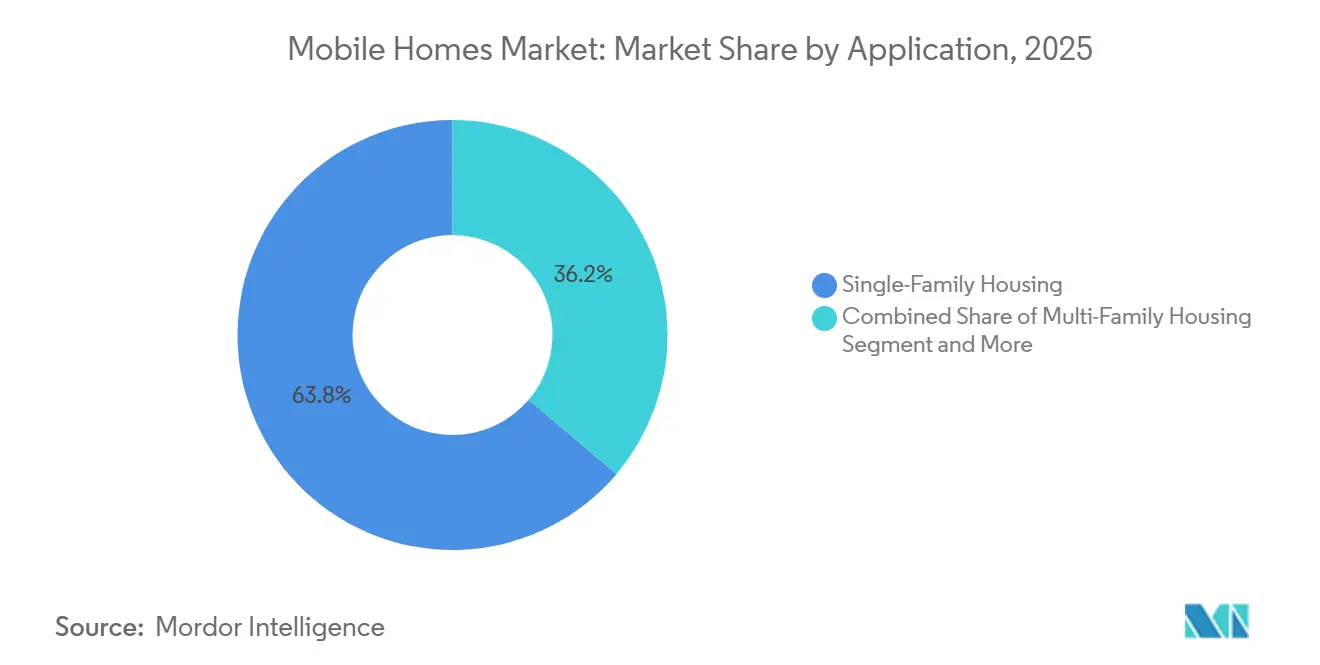
- Per tipologia di applicazione, le case unifamiliari rappresentavano il 63.8% della quota di mercato delle case mobili nel 2025, mentre si prevede che il segmento "altri" registrerà la crescita più rapida del mercato, con un CAGR dell'8.73% fino al 2031.
- Dal punto di vista geografico, il Nord America ha conquistato il 48.0% della quota di mercato delle case mobili nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel mercato delle case mobili, con un CAGR dell'8.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle case mobili
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il divario nell'accessibilità economica degli alloggi aumenta la domanda di case mobili. | + 2.1% | Globale, concentrato nel Nord America | A breve termine (≤ 2 anni) |
| Cicli di costruzione e installazione degli stabilimenti più brevi accelerano la crescita | + 1.3% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Programmi di finanziamento di supporto e politiche di utilizzo del territorio incoraggiano l'adozione | + 1.2% | Nord America, Europa | Medio termine (2-4 anni) |
| I progetti di fabbrica ad alta efficienza energetica stimolano la domanda dei consumatori | + 0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Gli investimenti istituzionali espandono le comunità e i progetti di costruzione di alloggi in affitto. | + 0.7% | Nord America | Medio termine (2-4 anni) |
| Le case mobili multipiano e integrate negli spazi urbani ampliano le opportunità. | + 0.5% | Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il divario nell'accessibilità economica degli alloggi aumenta la domanda di case mobili.
Il divario di accessibilità economica rimane il principale motore del mercato delle case mobili. La National Association of Home Builders ha riferito nel 2025 che quasi il 60% delle famiglie statunitensi non poteva permettersi una casa da 300,000 dollari [1] National Association of Home Builders, “2025 Priced Out Analysis,” HousingWire, housingwire.com. . La National Association of Realtors ha registrato un prezzo mediano delle case esistenti di 440,600 dollari a metà del 2026. Queste condizioni spingono molte famiglie a cercare opzioni di acquisto a costi inferiori. L'occupazione delle comunità ha raggiunto il 94% nel 2025, indicando un'offerta limitata di unità abitative prefabbricate sui siti esistenti. I prezzi più elevati delle case convenzionali possono quindi mantenere vivo l'interesse anche se i materiali per le case prefabbricate diventano più costosi.
Cicli di costruzione e installazione in fabbrica più brevi accelerano la crescita del mercato
La produzione controllata in fabbrica aiuta i produttori a gestire manodopera, materiali e ispezioni nel mercato delle case mobili. Questo approccio può ridurre i tempi di consegna rispetto ai progetti che dipendono dalle condizioni del sito e dai programmi di ispezione locali. Il 21st Century ROAD to Housing Act, entrato in vigore l'11 luglio 2026, ha eliminato il requisito del telaio in acciaio permanente [2] Cavco Industries, “ROAD to Housing Act Is Now Law: What Homebuyers Need to Know,” Cavco Home Front Blog, blog.cavcohomes.com. . Cavco ha affermato che il cambiamento crea opportunità per la costruzione a più piani, l'installazione a livello del suolo e diversi formati di posizionamento. Queste opzioni aiutano i progetti ad adattarsi più facilmente agli ambienti urbani e suburbani. Il cambiamento offre inoltre ai produttori maggiore libertà di proporre design che non assomigliano alle tradizionali unità mobili.
Programmi di finanziamento di supporto e politiche di utilizzo del territorio incoraggiano l'adozione
L'intervento politico può ampliare le aree in cui il mercato delle case mobili può servire nuovi acquirenti. La Virginia ha emanato una legge nell'aprile 2026 che impone di consentire le case prefabbricate nei distretti residenziali che permettono le abitazioni costruite in loco, fatte salve le limitate eccezioni per i distretti storici [3] Virginia Public Radio, “New Virginia Law Will Expand Zoning for Manufactured Homes,” WHRO, whro.org. . La legge vieta inoltre ai governi locali di applicare standard diversi alle strutture prefabbricate. Nel giugno 2026, la Federal Housing Finance Agency ha proposto un quadro di riferimento basato sui risultati per i programmi di prestito di beni mobili. La proposta richiederebbe a Fannie Mae e Freddie Mac di sviluppare programmi responsabili e scalabili. Le riforme dei permessi e gli studi sugli ostacoli ai mutui di piccolo importo possono favorire l'accesso nel tempo. Il loro effetto dipenderà da come gli istituti di credito e le autorità locali adotteranno i requisiti federali.
I progetti di fabbrica ad alta efficienza energetica stimolano la domanda dei consumatori
Le prestazioni energetiche sono diventate più importanti perché gli acquirenti considerano sia i costi operativi mensili che il prezzo di vendita. Il programma Zero Energy Ready Manufactured Home del Dipartimento dell'Energia statunitense si concentra su involucri edilizi sigillati, pompe di calore efficienti, finestre a basse emissioni, termostati intelligenti ed elettrodomestici ENERGY STAR. Clayton Homes ha riferito che il suo programma eBuilt ha permesso di ottenere riduzioni dei costi energetici fino al 50% rispetto alle case prefabbricate standard. L'azienda ha anche dichiarato di aver costruito oltre 260,000 case certificate ENERGY STAR e Zero Energy Ready dal 2005. Champion ha lanciato la sua serie EcoWise nel marzo 2025 dal suo stabilimento di Sangerfield, New York. I produttori con linee di prodotti ad alte prestazioni consolidate sono in una posizione migliore se i requisiti energetici dovessero diventare più stringenti.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le rigide normative urbanistiche e di pianificazione territoriale limitano l'espansione. | -0.9% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Gli elevati costi di finanziamento dei beni mobili e l'accesso limitato ai mutui riducono l'accessibilità economica. | -0.7% | Global | Medio termine (2-4 anni) |
| Lo stigma, le difficoltà di valutazione e l'incertezza sul valore di rivendita influenzano l'adozione | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| I costi di trasporto e i vincoli di localizzazione della comunità aumentano la complessità | -0.3% | Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative restrittive in materia di zonizzazione e uso del suolo limitano l'espansione del mercato.
La zonizzazione locale rimane un vincolo immediato per il mercato delle case mobili. Uno studio del 2025 pubblicato su Urban Studies ha rilevato che la variabilità e la rigidità delle normative sull'uso del suolo rappresentano ostacoli significativi all'adozione delle case prefabbricate. Alcune giurisdizioni consentono la costruzione di case in loco, ma escludono quelle realizzate secondo il codice HUD federale. Altre impongono pendenze del tetto, superfici minime o caratteristiche esterne che aumentano i costi senza compensare i miglioramenti in termini di qualità abitativa. Maine, Maryland, New Hampshire, Rhode Island, Kentucky e Virginia hanno adottato normative di zonizzazione a tutela del territorio negli ultimi cicli legislativi. Ciononostante, i cambiamenti nelle politiche federali e statali non modificano automaticamente le pratiche di approvazione a livello locale. I volumi di installazione rimarranno limitati laddove le normative urbanistiche locali non siano in linea con le politiche abitative più ampie.
Gli elevati costi di finanziamento dei beni mobili e l'accesso limitato ai mutui riducono l'accessibilità economica.
I costi di finanziamento possono ridurre significativamente il vantaggio iniziale in termini di prezzo delle case prefabbricate. Secondo la Federal Housing Finance Agency (FHFA), i mutuatari che ottengono un prestito per beni mobili pagano un tasso di interesse medio del 9.24%, rispetto al 6.63% dei mutui tradizionali per case prefabbricate. L'accesso al credito rimane un ostacolo ancora maggiore, poiché i mutuatari che richiedono un prestito per beni mobili si trovano ad affrontare un tasso di rifiuto del 65.6%, rispetto a solo l'8.8% per i prestiti destinati alle case costruite in loco.
Questo canale di finanziamento è significativo su larga scala. Circa il 70-80% delle nuove case prefabbricate è registrato come proprietà personale e finanziato tramite prestiti su beni mobili, in particolare nelle comunità con contratti di locazione del terreno. La FHFA attribuisce lo stato sottosviluppato del mercato dei prestiti su beni mobili alla liquidità limitata, all'assenza di un'infrastruttura di cartolarizzazione e alla mancanza di dati affidabili sulle performance. Sottolinea inoltre che né Fannie Mae né Freddie Mac hanno acquistato prestiti su beni mobili per finalità di "Duty to Serve", nonostante i prestiti su beni mobili siano classificati come attività di "credito extra".
Analisi del segmento
Per tipologia di prodotto: le case a più sezioni guidano la domanda, mentre gli altri formati crescono più rapidamente.
Nel 2025, le case prefabbricate a più sezioni rappresentavano il 58.7% del mercato delle case mobili. La loro posizione di leadership riflette la domanda di planimetrie più ampie e di design simili alle case tradizionali. Rimangono rilevanti nelle comunità con terreno in affitto e nelle abitazioni occupate dai proprietari. Le case a sezione singola continuano a soddisfare le esigenze di alloggi rurali e per lavoratori a basso costo. Le loro dimensioni ridotte consentono di installarle su terreni che non possono ospitare unità più grandi. Il valore del mercato delle case mobili a più sezioni beneficia inoltre di reti di rivenditori consolidate e della familiarità degli acquirenti.
Si prevede che altri settori cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.52% fino al 2031. La categoria comprende case modulari volumetriche, case a pannelli e unità basate su container. Si rivolge a sviluppatori commerciali, agenzie di soccorso in caso di calamità, operatori di riqualificazione urbana e aziende del settore alberghiero. Il ROAD Act del 2026 consente una maggiore flessibilità progettuale, incluse configurazioni a più piani e a livello del suolo. La Cina ha registrato una crescita del 45% nelle esportazioni di edifici prefabbricati durante il primo trimestre del 2026, raggiungendo oltre 150 paesi. Questi formati possono ampliare le applicazioni oltre le tradizionali collocazioni residenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il legno mantiene le sue dimensioni, mentre i materiali compositi guadagnano terreno
Nel 2025, le costruzioni in legno rappresentavano il 56.4% del mercato delle case mobili. Questa posizione di rilievo si basa su consolidate catene di approvvigionamento nordamericane e su pratiche costruttive consolidate. Il legno offre prestazioni termiche e acustiche riconosciute e supporta la domanda di materiali da costruzione rinnovabili. Nel 2025, la Germania ha registrato una quota del 24.1% di nuovi edifici residenziali in legno di nuova costruzione. Acciaio e cemento rimangono materiali rilevanti per applicazioni in zone soggette a forti venti, terremoti, fondazioni permanenti e calamità naturali.
Si prevede che i materiali compositi e altri materiali cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.34% fino al 2031. I produttori stanno testando pannelli strutturali riciclati e compositi ingegnerizzati come alternative al compensato e al pannello di scaglie orientate (OSB). Questi materiali possono ridurre l'esposizione alle fluttuazioni dei prezzi del legname e ai costi del legno importato. Possono anche fornire prestazioni di isolamento superiori rispetto ad alcuni pannelli convenzionali. L'industria delle case mobili sta utilizzando questi materiali per migliorare le prestazioni energetiche e l'affidabilità dell'approvvigionamento. Il legno dovrebbe rimanere centrale, mentre i compositi assumono un ruolo più importante nel mix di materiali.
Per tipologia di applicazione: le abitazioni unifamiliari rimangono il caso d'uso principale.
Nel 2025, le case unifamiliari rappresentavano il 63.8% del mercato delle case mobili. Questa tipologia di abitazione è legata alle prime case occupate dai proprietari e alle residenze comunitarie con contratto di locazione del terreno. Offre alle famiglie un modo più economico per diventare proprietarie di casa, soprattutto in zone dove i prezzi delle abitazioni tradizionali sono elevati. Nello stesso periodo, il valore delle case unifamiliari costruite in loco è aumentato del 58.6%. La proprietà del terreno e l'ubicazione rimangono fattori importanti per la valutazione.
Si prevede che altri settori cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.73% fino al 2031. Tra questi figurano gli interventi in caso di calamità, gli alloggi temporanei, gli alloggi per studenti e anziani e gli alloggi per i lavoratori. Questi utilizzi estendono il mercato delle case mobili oltre la semplice abitazione individuale. Le comunità riservate agli anziani stanno attirando investimenti perché rispondono alla domanda delle famiglie più anziane. Gli operatori francesi del settore dell'ospitalità all'aperto hanno registrato un aumento del 12% nelle vendite di case mobili nel biennio 2024-25. La flessibilità delle strutture multipiano può inoltre supportare la forza lavoro del futuro e i progetti di costruzione per l'affitto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle case mobili in Nord America
Nel 2025, il Nord America rappresentava il 48.0% del mercato delle case mobili. La regione vanta una solida base produttiva, una rete di concessionari, gestori di comunità e canali di finanziamento. Il tasso di occupazione delle comunità di case prefabbricate ha raggiunto il 94% nel 2025, indicando una scarsità di offerta. Dal 2020, Equity LifeStyle Properties ha aggiunto oltre 1,100 siti in Florida e ha completato l'espansione di 500 siti in Arizona. Nel luglio 2026, Firm Capital Property Trust ha completato un'acquisizione da 160 milioni di dollari USA relativa a 1,649 siti in Canada.
Mercato delle case mobili nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.61% fino al 2031. Gli obiettivi governativi in materia di prefabbricazione, la crescita urbana e la domanda di alloggi per la classe media sostengono la regione. La Cina ha registrato una crescita del 45% nelle esportazioni di edifici prefabbricati durante il primo trimestre del 2026. Singapore ha aumentato l'adozione del metodo Design for Manufacturing and Assembly (DMM) dal 61% della superficie lorda nel 2023 al 68% nel 2024. L'India dispone di programmi pubblici per l'edilizia abitativa a prezzi accessibili e di una crescente attività di sviluppo immobiliare in Maharashtra e Gujarat.
Mercato delle case mobili in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa rappresentano la restante domanda del mercato delle case mobili. La Francia ha registrato un aumento del 12% nelle vendite di case mobili nel biennio 2024-25, trainato dalla domanda di alloggi per l'ospitalità all'aperto. Si prevedeva che la Germania avrebbe completato 185,000 unità abitative nel 2026, alimentando l'interesse per soluzioni di consegna più rapide. I progetti infrastrutturali del Golfo Persico supportano il fabbisogno abitativo dei lavoratori. Le città africane in rapida urbanizzazione possono creare domanda di costruzioni resilienti. Le politiche, le condizioni dei trasporti e la disponibilità di terreni determinano il potenziale di realizzazione di queste soluzioni.
Panorama competitivo
Il mercato delle case mobili è moderatamente concentrato tra Clayton Homes, Champion Homes e Cavco Industries. Le loro dimensioni comprendono la produzione, la distribuzione al dettaglio e, in alcuni casi, il finanziamento. Clayton Homes combina la produzione in fabbrica, le vendite al dettaglio e il finanziamento tramite Vanderbilt Mortgage. I produttori più grandi possono investire in modo più costante nell'ingegneria e nell'efficienza del prodotto. I produttori regionali competono attraverso rapporti con i rivenditori, planimetrie personalizzate e prezzi locali. I costi di trasporto possono limitare i vantaggi dei produttori nazionali in determinate aree geografiche.
Nel maggio 2026 Champion Homes ha raggiunto un accordo per l'acquisizione di 11 punti vendita Homes Direct in 5 stati occidentali. L'operazione amplia la sua presenza diretta sul mercato. Nel settembre 2025 Cavco ha completato l'acquisizione di American Homestar per 190 milioni di dollari, aggiungendo 2 stabilimenti produttivi e 19 punti vendita in Texas, Louisiana e Oklahoma. Nel marzo 2025 Champion ha lanciato la sua gamma EcoWise per soddisfare o superare i criteri Zero Energy Ready del Dipartimento dell'Energia statunitense. Queste iniziative dimostrano l'attenzione rivolta all'accesso al mercato al dettaglio, alla copertura produttiva e all'offerta di prodotti ad alta efficienza energetica.
Gli operatori di comunità e i fornitori di capitali influenzano un altro aspetto del mercato delle case mobili. Nell'aprile del 2026, RHP Properties e un partner istituzionale si sono assicurati 830 milioni di dollari per un portafoglio di 36 immobili e 8,340 piazzole. Il finanziamento ha coperto immobili con un tasso di occupazione superiore al 99%. Le comunità più grandi possono supportare servizi, gestione e sviluppo di nuovi siti. I progetti di riqualificazione urbana e di edilizia multipiano possono favorire le aziende con capacità ingegneristiche ed esperienza in ambito municipale. Il mercato delle case mobili rimane aperto agli operatori regionali, ma le economie di scala offrono vantaggi in termini di accesso al terreno, finanziamenti, progettazione e distribuzione.
Leader del settore delle case mobili
Clayton Case, Inc.
Champion Homes, Inc.
Cavco Industries, Inc.
Legacy Housing Corporation
Live Oak Homes
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Firm Capital Property Trust ha completato l'acquisizione di una partecipazione del 50% in un portafoglio di 10 proprietà e 1,649 unità abitative prefabbricate in Alberta e Saskatchewan tramite la sua divisione SunPark Communities. L'operazione, del valore di 160 milioni di dollari, ha ampliato il suo portafoglio di comunità di case prefabbricate a 2,572 unità abitative in Ontario, Alberta e Saskatchewan.
- Maggio 2026: Champion Homes ha firmato un accordo definitivo per l'acquisizione degli asset di Homes Direct, il più grande rivenditore indipendente di case prefabbricate e modulari negli Stati Uniti occidentali. L'acquisizione comprende 11 punti vendita in Arizona, California, Colorado, Nuovo Messico e Oregon, e il perfezionamento dell'operazione era previsto per il secondo trimestre dell'anno fiscale 2027 di Champion.
- Aprile 2026: Newmark ha negoziato un finanziamento di 830 milioni di dollari per acquisizione e rifinanziamento da Wells Fargo per conto di RHP Properties e di un partner di capitale istituzionale. Il finanziamento ha supportato un portafoglio di 36 immobili comprendenti 8,340 piazzole per case prefabbricate, con un tasso di occupazione superiore al 99%.
- Marzo 2026: la governatrice della Virginia, Abigail Spanberger, ha firmato una legge, entrata in vigore il 1° luglio 2026, che autorizza l'installazione di case prefabbricate nelle zone residenziali in cui è consentita la costruzione di abitazioni tradizionali. La legge prevede alcune eccezioni limitate per i quartieri storici e impedisce alle autorità locali di imporre restrizioni diverse alle strutture prefabbricate.
Ambito del rapporto sul mercato globale delle case mobili
| Case a sezione singola |
| Case a più sezioni |
| Altri (Case modulari volumetriche, Case mobili a pannelli e Case mobili basate su container) |
| Costruzione in legno |
| Costruzione a base di acciaio |
| Costruzioni in calcestruzzo |
| Materiali compositi e altri materiali |
| Alloggi unifamiliari |
| Abitazioni plurifamiliari |
| Edifici commerciali, alberghieri e istituzionali |
| Altri (Aiuti in caso di calamità e alloggi temporanei, Alloggi per studenti e anziani, Alloggi per lavoratori e Case mobili in container) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Case a sezione singola | |
| Case a più sezioni | ||
| Altri (Case modulari volumetriche, Case mobili a pannelli e Case mobili basate su container) | ||
| Per materiale | Costruzione in legno | |
| Costruzione a base di acciaio | ||
| Costruzioni in calcestruzzo | ||
| Materiali compositi e altri materiali | ||
| Per Applicazione | Alloggi unifamiliari | |
| Abitazioni plurifamiliari | ||
| Edifici commerciali, alberghieri e istituzionali | ||
| Altri (Aiuti in caso di calamità e alloggi temporanei, Alloggi per studenti e anziani, Alloggi per lavoratori e Case mobili in container) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di case mobili?
La pressione sui costi degli alloggi, la consegna di edifici prefabbricati, il sostegno politico e i minori costi operativi derivanti da progetti ad alta efficienza energetica alimentano la domanda. L'elevato tasso di occupazione degli immobili indica inoltre che i siti esistenti dispongono di una capacità inutilizzata limitata nelle principali località degli Stati Uniti.
Quanto è grande il mercato delle case mobili?
Si stima che il mercato delle case mobili raggiungerà un valore di 11.87 miliardi di dollari nel 2026 e si prevede che arriverà a 16.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.96%. La previsione riflette l'ambito definito nel rapporto in termini di prodotto, materiale, applicazione e area geografica.
Quale tipologia di prodotto è la più venduta nel settore delle case mobili?
Nel 2025, le case a più sezioni detenevano la quota maggiore del mercato, pari al 58.7%, grazie alle loro planimetrie più ampie e all'aspetto residenziale più tradizionale. Le case a sezione singola rimangono comunque rilevanti nelle zone rurali e negli alloggi per i lavoratori, dove lo spazio e i budget sono più limitati.
Quale regione sta registrando la crescita più rapida per le case mobili?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.61% fino al 2031, grazie ai programmi di urbanizzazione e prefabbricazione. Il Nord America rimarrà la regione più grande nel 2025 grazie a un consolidato ecosistema di produzione, distribuzione, comunità e finanziamento.
Perché i prestiti garantiti da beni mobili rappresentano una sfida per gli acquirenti?
I tassi medi approvati per i prestiti su beni mobili sono stati del 9.24%, rispetto al 6.63% per i mutui sulle case prefabbricate, il che aumenta i costi di proprietà. Poiché questi prestiti finanziano molte nuove case nelle comunità con contratti di locazione del terreno, l'accesso al credito può incidere su una quota considerevole di potenziali acquirenti.
Quali aziende sono leader nel settore delle case mobili?
Clayton Homes, Champion Homes e Cavco Industries sono tra i principali produttori, ma anche gli operatori di comunità e i fornitori di capitali influenzano l'offerta. Le aziende leader si stanno espandendo attraverso acquisizioni nel settore della vendita al dettaglio, la copertura della rete produttiva, modelli ad alta efficienza energetica e il finanziamento delle comunità.


