

Dimensioni e quota di mercato degli eliminatori di nebbia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
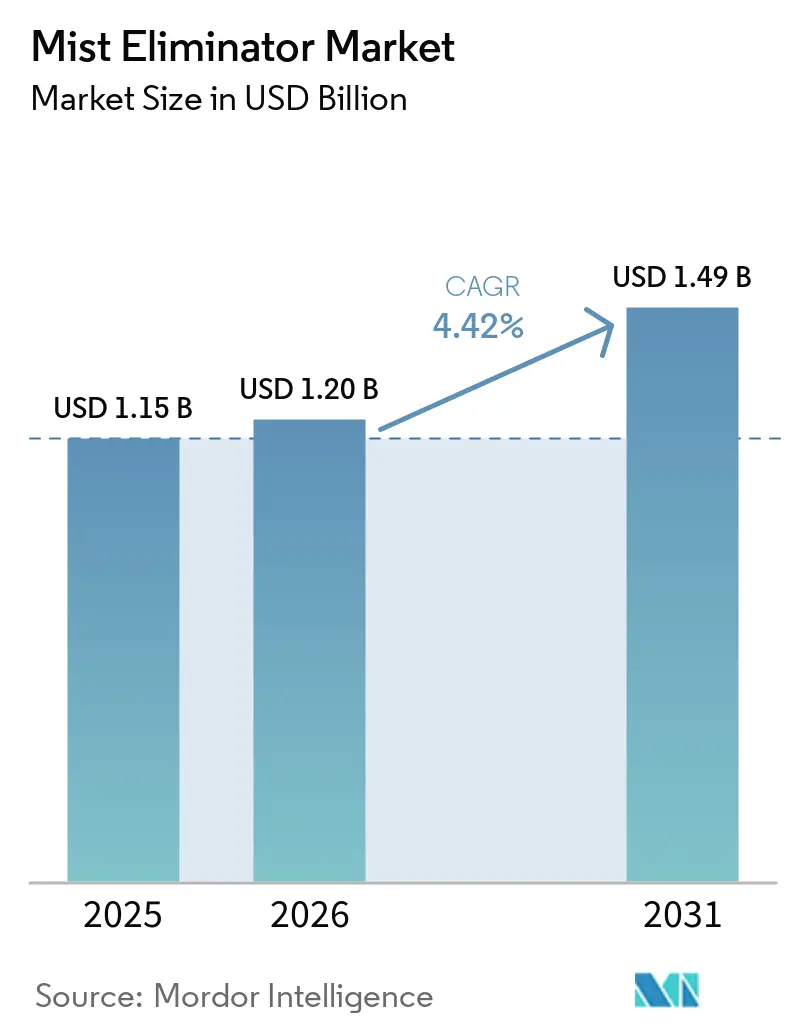
| Dimensione del mercato (2026) | 1.20 miliardo di dollari |
| Dimensione del mercato (2031) | 1.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.42% CAGR |
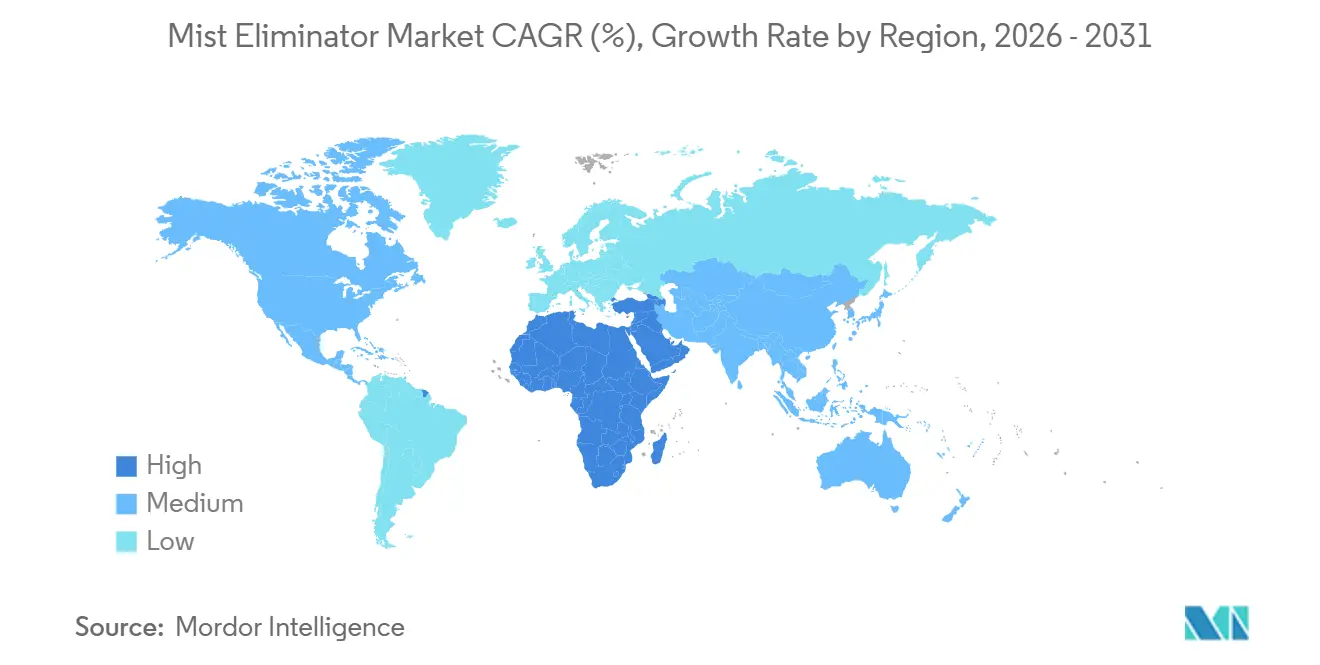
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
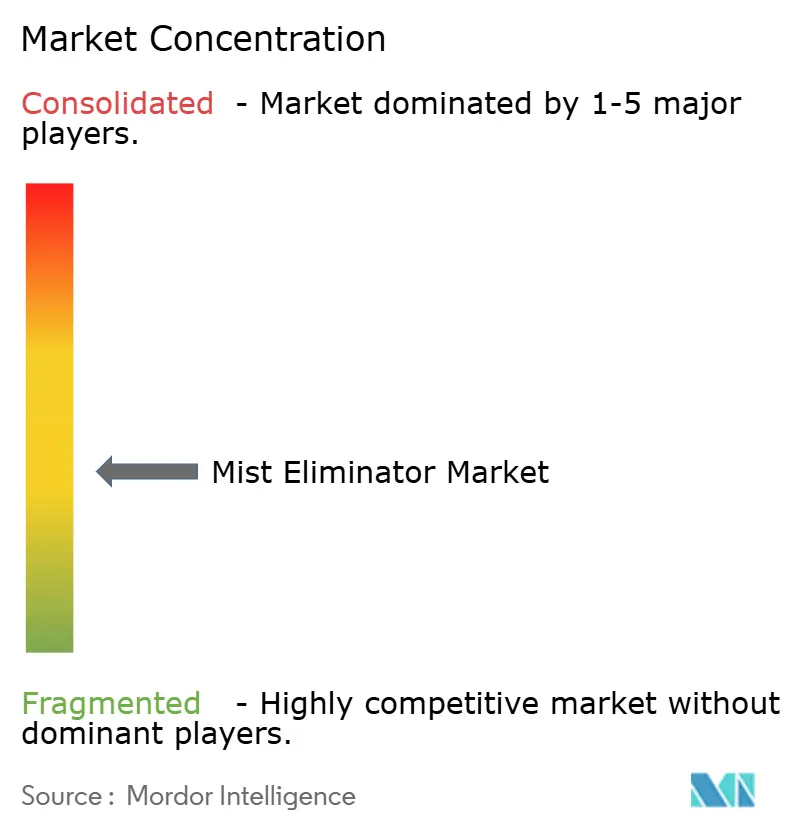
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli eliminatori di nebbia di Mordor Intelligence
Si prevede che il mercato dei separatori di nebbia raggiungerà un valore di 1.15 miliardi di dollari nel 2025, 1.20 miliardi di dollari nel 2026 e 1.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.42% dal 2026 al 2031. La crescente attività di ammodernamento delle colonne di raffinazione e di trattamento del gas, l'aumento degli impianti di desalinizzazione a scarico zero di liquidi (ZLD) e l'impiego di hardware per la gestione delle goccioline negli elettrolizzatori per l'idrogeno verde stanno spostando la domanda dai filtri a rete metallica a design ibridi, a letto di fibre e a palette resistenti alla corrosione. Gli stabilimenti di produzione di semiconduttori richiedono la cattura di nebbie acide sub-microniche per proteggere i costosi filtri ULPA, mentre i progetti ZLD nella regione del Consiglio di Cooperazione del Golfo (GCC) gestiscono salamoie ad alta salinità e sostanze chimiche aggressive, favorendo l'utilizzo di componenti interni in materiale termoplastico. La regione Asia-Pacifico, già il principale contributore regionale, continua ad attrarre nuove capacità grazie agli sviluppi petrolchimici dell'India e all'espansione delle raffinerie integrate in Cina. Nel frattempo, il Medio Oriente e l'Africa stanno registrando il CAGR regionale più rapido, trainato dai contratti di desalinizzazione di Ras Mohaisen (500 milioni di dollari) e Yanbu (272 milioni di dollari) dell'Arabia Saudita, insieme al complesso di idrogeno verde NEOM, ormai quasi completato. Le dinamiche competitive rimangono moderate; tuttavia, recenti fusioni, come quella tra ITT e SPX FLOW e l'imminente accordo tra CECO e Thermon, indicano un passaggio verso piattaforme integrate di apparecchiature di processo che combinano separatori di nebbia con pompe, valvole e sistemi di analisi post-vendita, innalzando le barriere all'ingresso per i fornitori indipendenti di dimensioni più piccole.
Punti chiave del rapporto
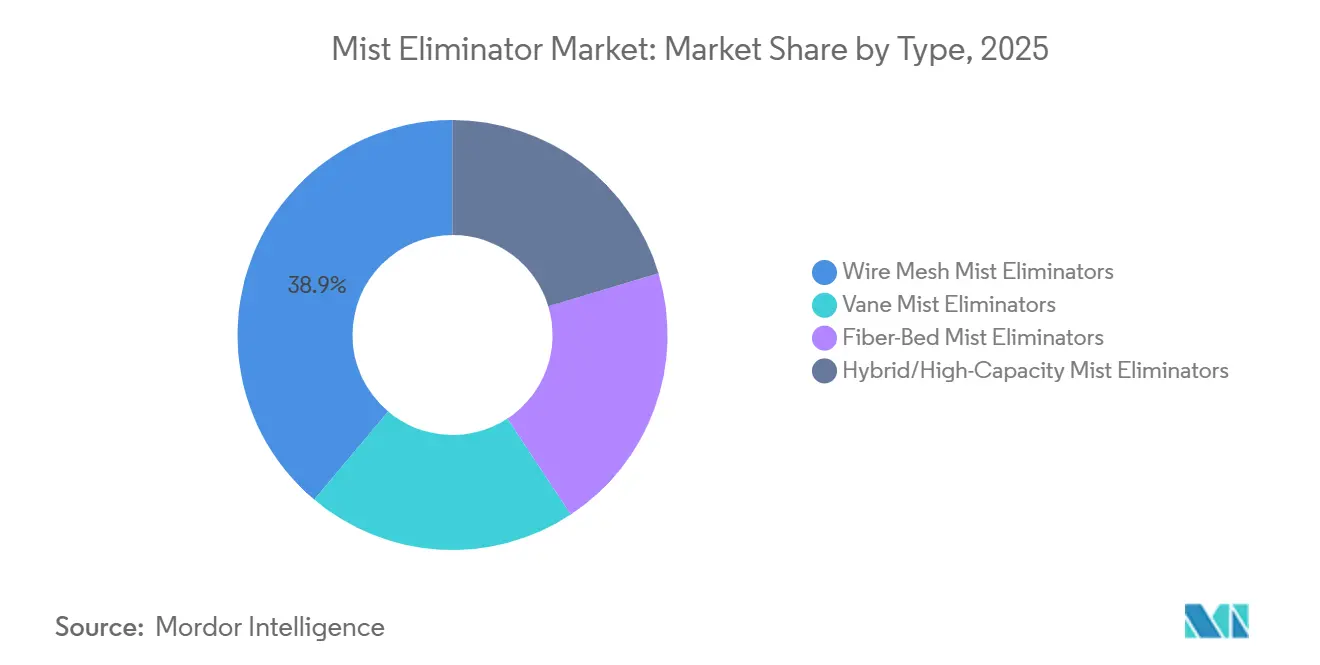
- Per tipologia, i separatori di nebbia a rete metallica detenevano il 38.88% della quota di mercato nel 2025, mentre si prevede che i separatori di nebbia ibridi/ad alta capacità cresceranno a un CAGR del 4.71% fino al 2031.
- Per tipologia di materiale, i metalli (acciaio inossidabile, duplex, leghe di nichel) hanno conquistato il 47.76% della quota di mercato dei separatori di nebbia nel 2025, tuttavia i materiali termoplastici (PP, PTFE, PVC) stanno avanzando a un tasso di crescita annuo composto (CAGR) del 4.59% fino al 2031.
- Per quanto riguarda le applicazioni, la produzione e la raffinazione di petrolio e gas hanno conquistato il 36.22% della quota di mercato dei separatori di nebbia nel 2025, mentre si prevede che gli impianti di desalinizzazione e a scarico zero di liquidi cresceranno a un CAGR del 4.89% fino al 2031.
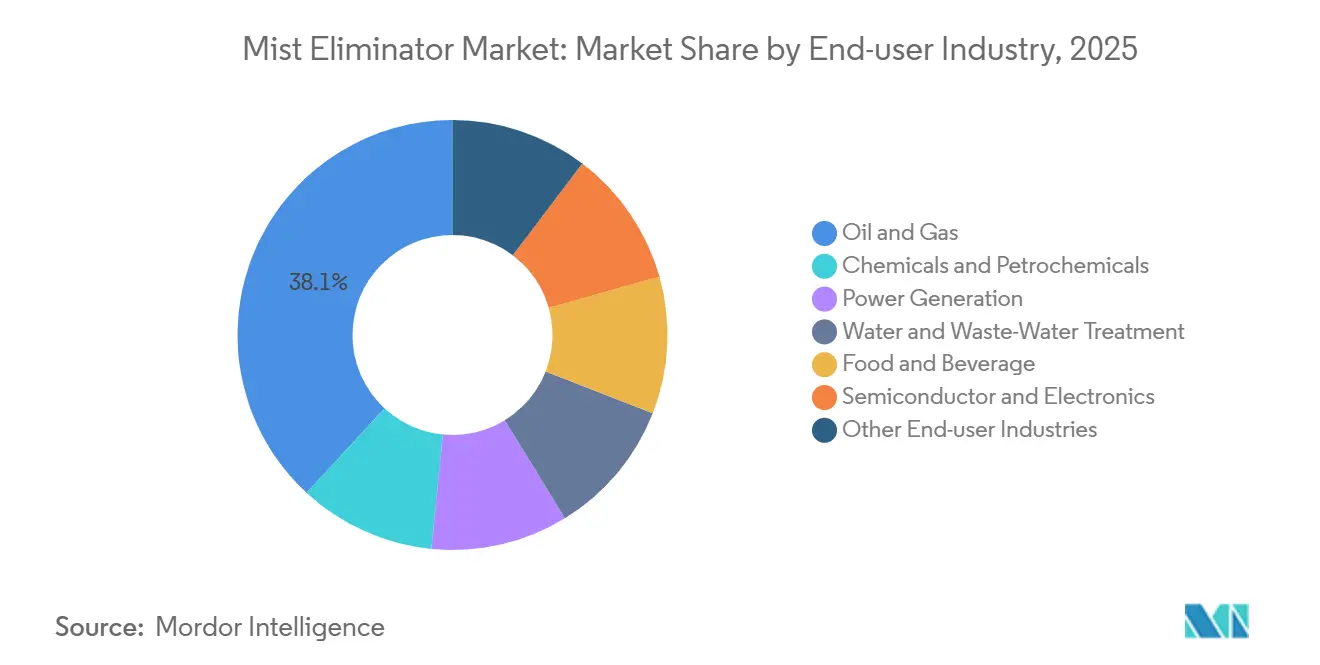
- Per settore di utilizzo finale, nel 2025 il settore petrolifero e del gas ha conquistato il 38.12% della quota di mercato dei separatori di nebbia, mentre si prevede che i settori della desalinizzazione e dei semiconduttori ed elettronica cresceranno a un CAGR del 4.95% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 38.23% della quota di mercato dei separatori di nebbia nel 2025, mentre il Medio Oriente e l'Africa dovrebbero registrare un CAGR regionale del 5.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli eliminatori di nebbia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare l'incremento della capacità di lavorazione petrolchimica e del gas in Asia e Medio Oriente. | + 1.2% | Asia-Pacifico (Cina, India, ASEAN), Medio Oriente (Arabia Saudita, Emirati Arabi Uniti) | Medio termine (2–4 anni) |
| Rapida espansione degli impianti di desalinizzazione a scarico zero nei Paesi del Consiglio di Cooperazione del Golfo e in India. | + 0.9% | Medio Oriente e Africa (nucleo del GCC), Asia-Pacifico (India) | A lungo termine (≥4 anni) |
| Aumento della domanda di ammodernamento degli impianti di depurazione dei gas di scarico marini conformi alla normativa IMO-2020. | + 0.6% | Globale, con una concentrazione nei principali hub di spedizione in Europa e nella regione Asia-Pacifico. | A breve termine (≤2 anni) |
| Cattura di nebbie acide sub-microniche per le fabbriche di semiconduttori di nuova generazione con processi a umido | + 0.7% | Asia-Pacifico (Taiwan, Corea del Sud, Giappone), Nord America (Stati Uniti) | Medio termine (2–4 anni) |
| Gestione delle goccioline negli elettrolizzatori per l'idrogeno verde e nella progettazione di pile di combustibili elettronici | + 0.5% | Medio Oriente (Arabia Saudita, Emirati Arabi Uniti), Europa (Germania, paesi nordici) | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'incremento della capacità petrolchimica e di trattamento del gas in Asia e Medio Oriente
Si prevede che il programma petrolchimico indiano da 45 miliardi di dollari, insieme ad ulteriori 100 miliardi di dollari in progetti proposti, aumenterà la capacità annua da 29.62 milioni di tonnellate a 46 milioni di tonnellate entro il 2030, stimolando la domanda di colonne di distillazione, assorbimento e lavaggio che si affidano a separatori di nebbia per ridurre la perdita di solvente. La cinese Sinopec sta modernizzando il complesso di Tahe aggiungendo un nuovo impianto di cracking dell'etilene e aumentando la capacità di lavorazione del greggio a 8.5 milioni di tonnellate, il che intensifica la necessità di componenti interni ibridi compatti e ad alta capacità in siti costieri congestionati. Gli obblighi normativi in entrambi i paesi stanno portando alla chiusura di impianti obsoleti ad alte emissioni, accelerando i cicli di sostituzione. Di conseguenza, le specifiche di appalto ora richiedono spesso fattori di carico del gas di 0.45 m/s ed efficienze di separazione a due stadi superiori al 99%, che le combinazioni ibride pale-rete o ciclone-rete raggiungono in modo più efficace rispetto alle piattaforme tradizionali.
Rapida espansione degli impianti di desalinizzazione a zero emissioni nei Paesi del Consiglio di Cooperazione del Golfo e in India.
Il progetto Ras Mohaisen dell'Arabia Saudita produrrà 300,000 m³/giorno di acqua potabile, integrando dispositivi di recupero energetico e un impianto solare da 30 MW, il che richiede basse perdite di carico attraverso i separatori di nebbia. Il contratto Yanbu di Va Tech Wabag aggiunge altri 300 milioni di litri/giorno, mentre il complesso di conversione gas-liquido Pearl del Qatar gestisce un circuito ZLD da 45,000 m³/giorno che si basa su separatori a palette per catturare gli aerosol di salamoia trascinati. Questi progetti su larga scala trattano flussi aggressivi ad alto TDS che corrodono l'acciaio inossidabile, aumentando la domanda di reti in polipropilene, PTFE e rivestite in PFA. I moduli di osmosi inversa a taglio potenziato di VSEP riducono il carico dell'evaporatore del 70%, richiedendo il controllo della nebbia a monte per evitare il trascinamento nei cristallizzatori.
Aumento della domanda di ammodernamento degli impianti di depurazione dei gas di scarico marini conformi alla normativa IMO-2020.
Si prevede che la diffusione degli scrubber nel trasporto marittimo di container raggiungerà il 42% della flotta, ovvero 1,543 navi, entro gennaio 2026. Sebbene il differenziale di prezzo del carburante si sia ridotto, la sostituzione dei filtri aftermarket rimane essenziale per garantire la conformità alle normative sulle emissioni e ridurre i volumi di acqua di lavaggio. I sistemi di retrofit compatti con sistema di smorzamento e scrubber di Damen Shipyards integrano l'eliminazione delle nebbie all'interno dell'alloggiamento, riducendo l'ingombro sul ponte e definendo una tendenza progettuale che probabilmente verrà adottata anche da altre classi di navi.
Cattura di nebbie acide sub-microniche per stabilimenti di produzione di semiconduttori di nuova generazione
Le camere bianche di classe ISO 1-5 richiedono separatori a monte dei filtri ULPA per prevenire la coalescenza delle goccioline. Uno stabilimento di produzione di memorie DRAM a Hsinchu ha dimostrato una rimozione del 95% di acidi misti con una caduta di pressione inferiore a 80 Pa in 3.5 anni, convalidando l'uso di moduli di lavaggio a umido a nido d'ape abbinati a tamponi in fibra fine. Le imminenti restrizioni europee sui PFAS stanno aumentando il controllo sullo spurgo degli scrubber, accelerando l'adozione di reti termoplastiche che emettono una quantità minima di sottoprodotti fluorurati e si integrano efficacemente con i sistemi di concentrazione VSEP.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di fabbricanti qualificati per cuscinetti a rete in leghe esotiche | -0.4% | Globale, con forti limitazioni in Nord America ed Europa | A breve termine (≤2 anni) |
| Minaccia competitiva da parte di alternative elettrostatiche a basso costo nel controllo dei VOC per applicazioni leggere | -0.3% | Asia-Pacifico (Cina, India), mercati emergenti | Medio termine (2–4 anni) |
| Sfide di integrazione con le torri "intelligenti" dotate di intelligenza artificiale negli impianti preesistenti | -0.2% | Nord America, Europa (basi industriali mature con infrastrutture obsolete) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di produttori qualificati per cuscinetti a rete in leghe esotiche
I cuscinetti a rete realizzati in lega 625 o C-276 richiedono processi specializzati di ricottura sottovuoto e saldatura, disponibili solo presso pochi fornitori. I tempi di consegna spesso superano le 20 settimane, costringendo gli operatori a mantenere costosi inventari di ricambi o a optare per alternative in acciaio inossidabile di qualità inferiore che raddoppiano la frequenza di sostituzione [1] Sulzer Process Technologies, “KnitMesh XCOAT Datasheet,” sulzer.com . Il consolidamento all'interno del settore, come l'acquisizione di ITT-SPX FLOW e Thermo Fisher nel settore della filtrazione, concentra ulteriormente l'offerta e può portare ad aumenti di prezzo.
Minaccia competitiva da parte di alternative elettrostatiche a basso costo nel controllo dei VOC
I precipitatori elettrostatici a umido raggiungono emissioni di particolato inferiori a 1 mg/Nm³ con una perdita di pressione minima, risultando interessanti per cabine di verniciatura e flussi di VOC (composti organici volatili) di prodotti chimici leggeri. Un innovativo elettrodo a ionizzazione a doppio piano ha raggiunto una cattura superiore al 98.6% a soli 15.1 kV, offrendo vantaggi in termini di costi rispetto ai filtri a letto di fibre, sia per le spese in conto capitale che per i materiali di consumo. Tuttavia, la generazione di ozono e le scarse prestazioni con aerosol appiccicosi ne limitano l'applicabilità in operazioni petrolchimiche gravose, dove i separatori a rete rimangono la scelta preferita.
Analisi del segmento
Per tipologia: i progetti ibridi guadagnano terreno nella decongestionamento delle piattaforme offshore
Nel 2025, i separatori di nebbia a rete metallica hanno rappresentato il 38.88% del fatturato. Tuttavia, si prevede che i separatori di nebbia ibridi/ad alta capacità registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.71%, fino al 2031, poiché le piattaforme offshore puntano a ridurre del 25%-40% il diametro delle navi e ad aumentare la portata di oltre il 300% durante gli interventi di ammodernamento. I sistemi a due stadi, come le combinazioni ciclone-rete di DEMISTER-PLUS o VORSOMAX, mantengono un'efficienza del 99% con portate di gas pari o superiori a 0.45 m/s, in linea con gli obiettivi di intensificazione dei processi. Il mercato dei separatori di nebbia beneficia di UltraFlow di Munters, che riduce l'altezza della colonna del 20% e il consumo energetico della pompa del 30%, con un risparmio di circa 150,000 dollari per l'ammodernamento di uno scrubber per carbone da 50 MW.
L'adozione delle tecnologie ibride è inoltre motivata dai vincoli di spazio più stringenti negli impianti di produzione di semiconduttori e di riciclaggio di batterie situati vicino ai centri urbani. I produttori ora preassemblano i pannelli delle pale e i cuscinetti in fibra in telai a cassetta per una rapida installazione attraverso un unico passo d'uomo, riducendo del 40% i tempi di fermo impianto e i costi dei ponteggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: Termoplastici Progressi nell'impiego in ambienti corrosivi
Nel 2025 i materiali metallici hanno mantenuto il 47.76% del fatturato, ma si prevede che i termoplastici (PP, PTFE, PVC) cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 4.59%, fino al 2031. Questa crescita è trainata dalle applicazioni nella desalinizzazione ZLD, nei processi dei semiconduttori e nei flussi di lavaggio di acidi contenenti PFAS, dove la resistenza alla corrosione è prioritaria rispetto alla tolleranza alla temperatura. Il KnitMesh XCOAT di Sulzer, con filo rivestito in PFA puro, triplica la durata utile rispetto all'acciaio inossidabile non rivestito negli essiccatori di acido solforico. La spesa iniziale per i cuscinetti in termoplastica è inferiore del 30%-50% rispetto alle equivalenti opzioni in acciaio inossidabile e lo smaltimento a fine vita evita i sovrapprezzi per rifiuti pericolosi associati alle leghe metalliche. Le analisi del ciclo di vita indicano un vantaggio in termini di costo attuale netto (VAN) di 1.8 milioni di dollari su 15 anni per uno scrubber di acido cloridrico da 300 m³/h modificato con rete in PTFE.
La crescente attenzione alle emissioni di PFAS accelera ulteriormente il passaggio ai materiali termoplastici. Questi materiali presentano una degradazione del fluoro minima, riducendo il carico di adsorbenti a valle e facilitando il rispetto del divieto sui PFAS che entrerà in vigore in Europa.
Per settore di applicazione: la desalinizzazione e gli impianti a scarico zero offrono le maggiori prospettive di crescita.
La produzione e la raffinazione di petrolio e gas hanno rappresentato il 36.22% del fatturato del 2025. Tuttavia, si prevede che gli impianti di desalinizzazione e a scarico zero di liquidi (ZLD) cresceranno a un tasso di crescita annuo composto (CAGR) del 4.89% fino al 2031. I concentratori di salamoia multistadio utilizzano sezioni di pale per rimuovere le goccioline prima degli evaporatori, riducendo il carico termico del 70%. Un tipico impianto di desalinizzazione da 300,000 m³/giorno installa una superficie di pale compresa tra 800 e 1,000 m², per un valore di 3 milioni di dollari in hardware.
Gli stabilimenti di produzione di semiconduttori contribuiscono in misura incrementale ma con margini elevati alla domanda. Una singola fonderia con una capacità produttiva di 100,000 wafer al mese richiede fino a 250 apparecchiature per processi a umido, ognuna delle quali necessita di un sistema di cattura della nebbia localizzata. Si prevede che i progetti di stabilimenti su scala giga negli Stati Uniti e in Giappone aumenteranno la domanda legata al settore dei semiconduttori.
Settore di utilizzo finale: Impennata nell'industria elettronica per esigenze di camere bianche
Nel 2025, il settore petrolifero e del gas ha rappresentato il 38.12% del fatturato del settore degli utenti finali, ma si prevede che il segmento dei semiconduttori e dell'elettronica crescerà a un CAGR del 4.95% fino al 2031. I separatori di nebbia sono sempre più utilizzati nelle stazioni di risciacquo CMP, di miscelazione acido solforico-perossido e di incisione HF, dove le goccioline inferiori a 0.12 µm possono influire sulla resa. Il sistema Ultra C Tahoe di ACM Research riporta un risparmio del 75% di acido solforico, riducendo il carico di liquido dello scrubber e le dimensioni del tampone a valle del 20%. Mentre i settori dell'energia, dei metalli, dei fertilizzanti e della cellulosa mantengono una domanda di sostituzione costante, le normative più severe sui VOC nel riciclo delle batterie e nella produzione di catodi per veicoli elettrici creano opportunità di crescita di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei separatori di nebbia in Europa, Nord America e regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 38.23% del fatturato del 2025. L'ondata di investimenti in conto capitale (CAPEX) nel settore petrolchimico in India e la ristrutturazione dell'impianto Tahe in Cina assicurano un solido mercato di sostituzione per i filtri a rete. Taiwan e Corea del Sud stanno trainando la domanda legata ai semiconduttori con requisiti di grado ULPA. I paesi ASEAN, tra cui Vietnam e Thailandia, stanno attirando investimenti diretti esteri nel settore chimico a valle, sebbene la portata dei progetti rimanga modesta. In Nord America, i terminali di esportazione di GNL e le torri di raffreddamento dei data center stanno adottando sistemi ibridi a pale e rete, con il progetto record da 135 milioni di dollari di CECO alimentato a gas che conferma lo slancio a livello nazionale. L'Europa si concentra sulla decarbonizzazione, con interventi di ammodernamento elettrostatico a umido negli stabilimenti che utilizzano pannelli di legno e lana minerale.
Mercato dei separatori di nebbia in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.11%, fino al 2031. Si prevede che i soli megaprogetti sauditi richiederanno oltre 3,000 m² di nuova superficie di pale per ogni impianto di desalinizzazione. Gli elettrolizzatori di NEOM integrano moduli di gestione della nebbia basati sull'intelligenza artificiale, creando un precedente per i futuri cluster dell'idrogeno negli Emirati Arabi Uniti e in Oman. Gli sviluppi petrolchimici in Nigeria e le sperimentazioni di sistemi di desalinizzazione a zero emissioni (ZLD) per acque di miniera in Sudafrica aggiungono ulteriore domanda, sebbene la mancanza di produttori qualificati limiti l'adozione immediata.
Mercato dei separatori di nebbia in Sud America
Il Sud America offre una domanda costante di impianti per la produzione di cellulosa, zucchero-etanolo e per l'ammodernamento di impianti minerari. I rischi politici e la volatilità valutaria limitano i grandi investimenti ex novo, ma società multinazionali di ingegneria, approvvigionamento e costruzione (EPC) come Veolia stanno sperimentando sistemi a ciclo chiuso negli stati brasiliani colpiti dalla siccità.
Panorama competitivo
Il mercato dei separatori di nebbia ospita un mix di fornitori specializzati e diversificati. Koch-Glitsch sfrutta una base installata di 70 anni per il sistema DEMISTER e i servizi di consegna di emergenza per difendere la propria quota di mercato. Sulzer si distingue con KnitMesh XCOAT, rivestito in PFA, specificamente progettato per applicazioni con acido solforico e acido tereftalico purificato. La serie di palette UltraFlow di Munters punta a una riduzione dell'altezza del 20% e a un risparmio energetico della pompa del 30% per gli scrubber a carbone.
Il consolidamento sta rimodellando il settore. ITT ha concluso l'acquisizione di SPX FLOW per 4.775 miliardi di dollari, integrando la tecnologia di separazione in una nuova divisione Flow Technologies. Thermo Fisher ha pagato 4.0 miliardi di dollari per l'attività di filtrazione di Solventum per espandersi nel settore dell'acqua ultrapura e dei bioprocessi. La fusione pianificata di CECO con Thermon unisce il controllo delle emissioni al riscaldamento di processo, creando opportunità di cross-selling nei settori dell'energia, del riciclo delle batterie e del GNL [2] CECO Environmental Form 10-K 2025, cecoenvironmental.com . Questi accordi promuovono il bundling cross-portfolio, con separatori di nebbia forniti insieme a valvole, pompe e contratti di monitoraggio digitale, che potrebbero mettere in difficoltà i produttori più piccoli privi di una gamma completa di prodotti.
Le tendenze tecnologiche si concentrano sulla fluidodinamica computazionale, sui sensori di pressione collegati all'intelligenza artificiale e sui design modulari dei skid, forniti già completi di cuscinetti e deflettori di drenaggio. I fornitori dichiarano tempi di installazione più rapidi del 15% e intervalli medi tra le pulizie più lunghi del 10% per le torri intelligenti calibrate tramite analisi in tempo reale.
Leader del settore degli eliminatori di nebbia
Soluzioni ingegnerizzate Koch
Sulzer Ltd
Gruppo Munters AB
CECO AMBIENTALE
Elessent Clean Technologies Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Mass-Vac, Inc. ha introdotto una gamma di eliminatori di nebbia d'olio MV progettati per impedire che nebbia d'olio, fumo e residui provenienti dallo scarico delle pompe per vuoto si disperdano nell'ambiente di lavoro. Questi eliminatori erano dotati di elementi coalescenti in microfibra di vetro, che consentivano una filtrazione fino a 0.1 micron con un'efficienza del 99.9999% per pompe con portate comprese tra 5 e 300 CFM.
- Dicembre 2025: Filtermist Limited ha lanciato la serie AW, una gamma di eliminatori di nebbie oleose compatti, montabili su macchine utensili, progettati specificamente per applicazioni di lavorazione ad alta pressione con olio puro, inclusi i torni a fantina mobile di tipo svizzero. La serie AW comprendeva modelli adattati a diversi livelli di inquinamento, basati su tre principali portate d'aria: 250 m³/h, 500 m³/h e 800 m³/h.
Ambito del rapporto sul mercato globale degli eliminatori di nebbia
Un separatore di nebbia è un dispositivo industriale specializzato progettato per rimuovere goccioline liquide e nebbie dai flussi di gas. I suoi scopi principali sono prevenire la corrosione, garantire la conformità ambientale e proteggere le apparecchiature a valle. I separatori di nebbia sono comunemente utilizzati negli scrubber a umido, nelle torri di raffreddamento e nei processi chimici. In genere impiegano filtri a rete metallica, deflettori a V o letti di fibre per coalescere la nebbia in goccioline più grandi, che poi defluiscono per gravità.
Il mercato dei separatori di nebbia è segmentato per tipologia, materiale, applicazione, settore di utilizzo finale e area geografica. Per tipologia, il mercato è segmentato in separatori di nebbia a rete metallica, separatori di nebbia a palette, separatori di nebbia a letto di fibre e separatori di nebbia ibridi/ad alta capacità. Per materiale, il mercato è segmentato in metallo (acciaio inossidabile, duplex, leghe di nichel), termoplastico (PP, PTFE, PVC), fibra di vetro e altri materiali (FRP, leghe esotiche). Per applicazione, il mercato è segmentato in produzione e raffinazione di petrolio e gas, trattamento e compressione del gas, impianti di desalinizzazione e a scarico zero di liquidi, produzione di prodotti chimici e fertilizzanti, centrali termiche e geotermiche, settore farmaceutico, alimentare e delle bevande e altre applicazioni. Per settore di utilizzo finale, il mercato è segmentato in petrolio e gas, prodotti chimici e petrolchimici, produzione di energia, trattamento delle acque e delle acque reflue, settore alimentare e delle bevande, semiconduttori ed elettronica e altri settori di utilizzo finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per i separatori di nebbia in 17 paesi nelle principali regioni. Per ciascun segmento, la stima delle dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
| Eliminatori di nebbia a rete metallica |
| Eliminatori di nebbia a palette |
| Eliminatori di nebbia a letto di fibre |
| Eliminatori di nebbia ibridi/ad alta capacità |
| Metallo (acciaio inossidabile, duplex, leghe di nichel) |
| Termoplastico (PP, PTFE, PVC) |
| Vetro di fibra |
| Altri materiali (FRP, leghe speciali) |
| Produzione e raffinazione di petrolio e gas |
| Elaborazione e compressione del gas |
| Impianti di desalinizzazione e scarico zero di liquidi |
| Produzione di prodotti chimici e fertilizzanti |
| Centrali termiche e geoelettriche |
| Farmaceutico, alimentare e delle bevande |
| Altre applicazioni |
| Olio e Gas |
| Chimica e petrolchimica |
| Produzione di energia |
| Trattamento delle acque e delle acque reflue |
| Cibo e Bevande |
| Semiconduttori ed elettronica |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Eliminatori di nebbia a rete metallica | |
| Eliminatori di nebbia a palette | ||
| Eliminatori di nebbia a letto di fibre | ||
| Eliminatori di nebbia ibridi/ad alta capacità | ||
| Per materiale | Metallo (acciaio inossidabile, duplex, leghe di nichel) | |
| Termoplastico (PP, PTFE, PVC) | ||
| Vetro di fibra | ||
| Altri materiali (FRP, leghe speciali) | ||
| Per Applicazione | Produzione e raffinazione di petrolio e gas | |
| Elaborazione e compressione del gas | ||
| Impianti di desalinizzazione e scarico zero di liquidi | ||
| Produzione di prodotti chimici e fertilizzanti | ||
| Centrali termiche e geoelettriche | ||
| Farmaceutico, alimentare e delle bevande | ||
| Altre applicazioni | ||
| Per settore degli utenti finali | Olio e Gas | |
| Chimica e petrolchimica | ||
| Produzione di energia | ||
| Trattamento delle acque e delle acque reflue | ||
| Cibo e Bevande | ||
| Semiconduttori ed elettronica | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei separatori di nebbia?
Il mercato dei separatori di nebbia si attestava a 1.20 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.49 miliardi di dollari entro il 2031.
Quale regione presenta il maggiore potenziale di crescita fino al 2031?
Il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 5.11% fino al 2031, trainati dai progetti sauditi di desalinizzazione e produzione di idrogeno.
Quale tipologia si espanderà più rapidamente entro il 2031?
I separatori di nebbia ibridi e ad alta capacità stanno crescendo a un tasso annuo composto del 4.71% fino al 2031, poiché gli utenti del settore offshore e degli interventi di ammodernamento sono alla ricerca di soluzioni compatte e ad alta produttività.
Perché le reti termoplastiche stanno guadagnando popolarità?
Le reti in polipropilene, PTFE e PVDF resistono alla corrosione nei flussi acidi di ZLD e dei semiconduttori, costano fino al 50% in meno rispetto all'acciaio inossidabile e semplificano la conformità alle normative sui PFAS.


