

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 111.67 miliardo di dollari |
| Dimensione del mercato (2031) | 141.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.71% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
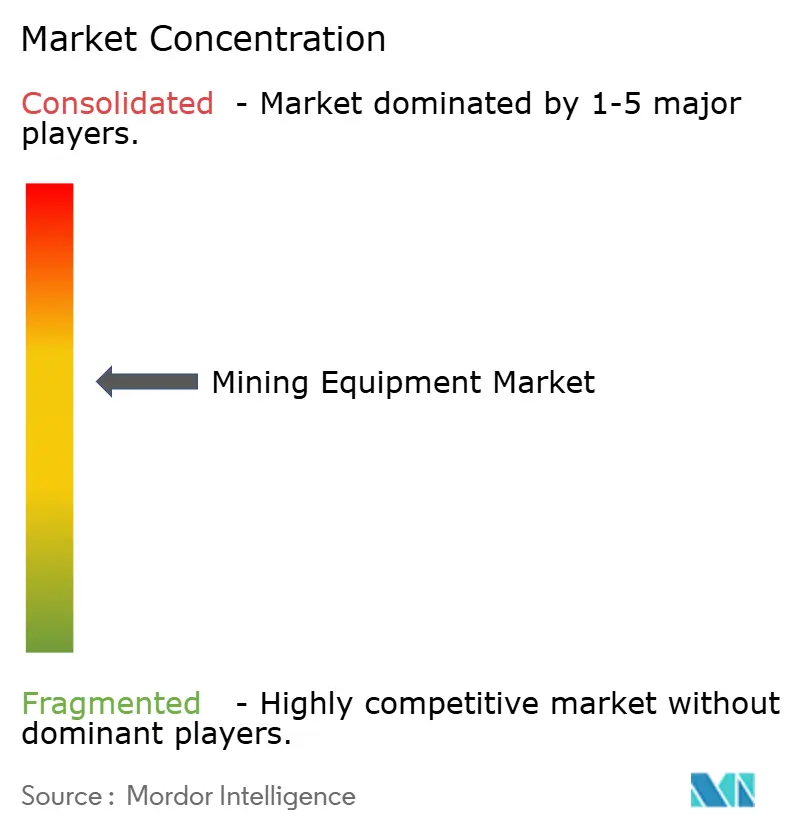
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature minerarie di Mordor Intelligence
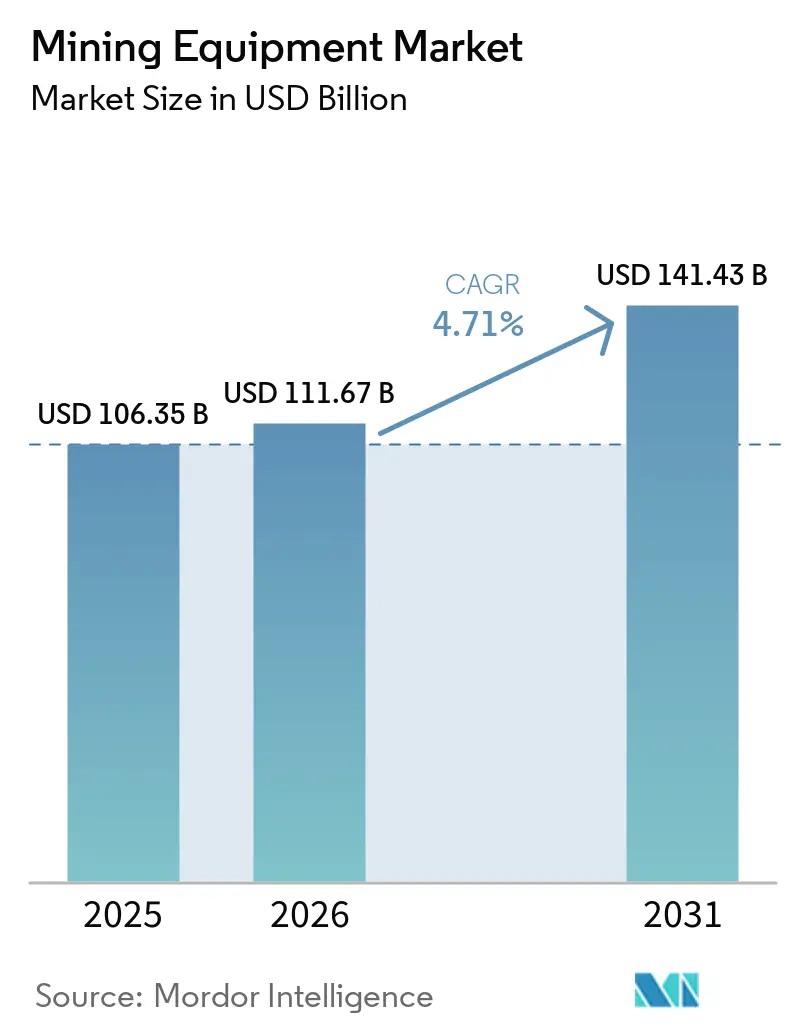
Il mercato delle attrezzature minerarie aveva un valore di 106.35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 111.67 miliardi di dollari nel 2026, per poi arrivare a 141.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.71% nel periodo 2026-2031. Le autorizzazioni per i nuovi giacimenti, i requisiti di elettrificazione e le politiche di sicurezza dell'approvvigionamento stanno spingendo l'acquisto di attrezzature oltre la semplice risposta ai volumi delle materie prime. I proprietari delle miniere scelgono sempre più spesso le flotte in base al consumo energetico, alla predisposizione all'automazione e all'assistenza post-vendita. Questo favorisce i fornitori in grado di combinare attrezzature, sistemi digitali e copertura di manutenzione a lungo termine. La domanda è più forte nelle aree in cui i progetti di rame, litio, cobalto, nichel e minerale di ferro stanno passando dalla fase di pianificazione a quella di costruzione. Il mercato delle attrezzature minerarie è quindi plasmato sia dalle specifiche tecnologiche che dalla produzione mineraria.
Punti chiave del rapporto
- Per tipologia di attrezzatura, gli escavatori detenevano il 31.46% della quota di mercato delle macchine per l'industria mineraria nel 2025, mentre si prevede che le pale meccaniche cresceranno a un tasso annuo composto del 5.62% fino al 2031.
- In termini di livello di automazione, le attrezzature manuali detenevano il 69.11% della quota di mercato delle attrezzature minerarie nel 2025, mentre si prevede che le attrezzature completamente autonome cresceranno a un tasso annuo composto del 12.51% fino al 2031.
- Per tipologia di propulsione, nel 2025 i veicoli con motore a combustione interna detenevano l'89.68% della quota di mercato delle attrezzature minerarie, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 13.71% fino al 2031.
- Per settore di applicazione, l'estrazione mineraria di metalli ha rappresentato il 48.55% della quota di mercato delle attrezzature minerarie nel 2025 e ha registrato il tasso di crescita più elevato, pari al 5.29%, fino al 2031.
- Per tipologia di estrazione, nel 2025 l'estrazione a cielo aperto deteneva il 61.75% della quota di mercato delle attrezzature minerarie, mentre si prevede che l'estrazione sotterranea crescerà a un tasso annuo composto del 5.68% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 61.17% della quota di mercato delle attrezzature minerarie nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle attrezzature minerarie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di minerali critici per le catene di approvvigionamento delle batterie (Asia e Stati Uniti) | + 1.2% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2–4 anni) |
| Obblighi accelerati di elettrificazione delle miniere in Canada, Cile e Australia | + 0.8% | Nord America, Sud America, Asia-Pacifico | Medio termine (2–4 anni) |
| Crescita costante degli investimenti in conto capitale nei progetti africani di rame, cobalto e litio. | + 0.7% | Medio Oriente e Africa, con ripercussioni in Sud America | A lungo termine (≥ 4 anni) |
| Rilancio di nuovi progetti di estrazione di minerale di ferro nell'Australia occidentale e in Brasile. | + 0.5% | Asia-Pacifico, Sud America | A lungo termine (≥ 4 anni) |
| Il finanziamento legato alle emissioni riduce il costo del capitale per le flotte elettriche. | + 0.4% | Nord America, Europa, Australia | Medio termine (2–4 anni) |
| Il passaggio alla manutenzione predittiva favorisce l'adozione di ricambi aftermarket. | + 0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di minerali essenziali per le catene di fornitura di batterie
Le politiche di fornitura di batterie stanno supportando lo sviluppo minerario in modi che i prezzi delle materie prime a breve termine non mostrano pienamente. L'Agenzia Internazionale dell'Energia ha identificato rischi di future carenze di approvvigionamento di rame e litio nonostante la pipeline di progetti annunciata, sottolineando la necessità di investimenti continui in nuove capacità minerarie. [1] "Global Critical Minerals Outlook 2025", Agenzia Internazionale dell'Energia, iea.org Il Dipartimento dell'Energia degli Stati Uniti ha stanziato 1 miliardo di dollari nel 2025 per le tecnologie di estrazione, lavorazione e riciclaggio e 500 milioni di dollari per la lavorazione su scala commerciale dei minerali per batterie. [2] "Government of Canada Investing in Foran Mining Corporation's Critical Minerals Production in Saskatchewan", Governo del Canada, canada.ca Questi programmi creano un percorso diretto dalla politica industriale agli ordini di attrezzature per il carico, il trasporto, la perforazione e la lavorazione. Gli sforzi di diversificazione dell'offerta favoriscono anche i progetti nelle aree minerarie più recenti con infrastrutture meno sviluppate. Tali progetti richiedono in genere più attrezzature e risorse di supporto per tonnellata di capacità, il che amplia le opportunità per il mercato delle attrezzature minerarie.
Obblighi per l'elettrificazione accelerata delle miniere in Canada, Cile e Australia
I finanziamenti governativi e gli impegni a livello di miniera stanno trasformando l'elettrificazione della flotta in un ciclo di sostituzione piuttosto che in un programma pilota volontario. Il Canada ha sostenuto la produzione di minerali critici e i relativi investimenti in miniere a basse emissioni di carbonio nel 2025, mentre lo sviluppo di Onaping Depth di Glencore è progettato come una miniera sotterranea completamente elettrica. Codelco ha completato un progetto pilota di 680 chilometri con un camion SANY completamente elettrico su una rotta strategica nel nord del Cile nell'aprile 2026. [3] “Codelco y SANY Realizan Exitoso Piloto de Camión 100% Eléctrico en Estratégica Ruta Minera del Norte,” Codelco, codelco.com Anche l'Australia ha finanziato il lavoro di BluVein sulla ricarica dinamica per camion minerari pesanti nel 2025. Le flotte sotterranee di veicoli elettrici a batteria possono ridurre la domanda di ventilazione e raffreddamento, il che migliora la redditività laddove l'infrastruttura di alimentazione sia sufficiente. Queste condizioni supportano la rapida espansione prevista per i veicoli elettrici a batteria nel mercato delle attrezzature minerarie.
Crescita sostenuta degli investimenti in conto capitale nei progetti africani di rame, cobalto e litio.
I progetti africani di rame, cobalto e litio stanno generando un numero maggiore di ordini di attrezzature rispetto al precedente ciclo di investimenti nelle materie prime. Ivanhoe Mines ha previsto una produzione di rame a Kamoa-Kakula compresa tra 290,000 e 330,000 tonnellate per il 2026, a dimostrazione della portata dell'attuale sviluppo nella Repubblica Democratica del Congo. Sandvik ha annunciato un ordine per 19 autocarri e pale caricatrici Toro per il complesso di Kamoa-Kakula nel 2026. Epiroc ha riportato ordini dall'Africa per attrezzature di perforazione autonome ed elettriche nel 2026, a indicare che i nuovi progetti stanno adottando anche specifiche di flotta avanzate. La partnership tra Stati Uniti e Congo nel settore minerario e gli investimenti nel Corridoio di Lobito rafforzano le prospettive per ulteriori progetti regionali. Nuove fonti di finanziamento possono inoltre ampliare l'accesso per i fornitori occidentali e le loro reti di assistenza locali.
Rilancio di nuovi progetti di estrazione del minerale di ferro nell'Australia occidentale e in Brasile
I grandi progetti di sviluppo di giacimenti di minerale di ferro in Australia e Brasile stanno aggiungendo una seconda fonte di domanda, oltre ai progetti di minerali critici. Rio Tinto e Hancock Prospecting si sono impegnate a investire 1.6 miliardi di dollari nel progetto Hope Downs 2 nel giugno 2025, con l'obiettivo di raggiungere una produzione di 31 milioni di tonnellate all'anno e la prima estrazione di minerale nel 2027. ITOCHU ha annunciato il completamento dello sviluppo del giacimento di minerale di ferro Ministers North nel luglio 2026. Questi progetti richiedono lavori di sterro, strade di trasporto e consegne di attrezzature prima dell'inizio della produzione commerciale. Gli approvvigionamenti sono quindi concentrati durante il periodo di costruzione, spesso dai 24 ai 36 mesi prima della prima estrazione. Il più ampio programma di investimenti di Rio Tinto nella regione di Pilbara conferma che le miniere sostitutive e gli ampliamenti rimangono importanti per il mercato delle attrezzature minerarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il deterioramento del tenore del minerale fa lievitare il costo totale di proprietà. | -1.0% | A livello globale; in particolare Sud America, Indonesia, Africa occidentale | A lungo termine (≥ 4 anni) |
| I vincoli di rete nelle miniere remote ritardano la diffusione dei veicoli elettrici a batteria. | -0.7% | Australia, Cile, Africa | Medio termine (2–4 anni) |
| Carenza di personale qualificato per le operazioni di autotrasporto autonomo | -0.5% | Global | Medio termine (2–4 anni) |
| Tempistiche di autorizzazione disomogenee per le nuove miniere a cielo aperto (UE e Stati Uniti) | -0.4% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il deterioramento del tenore del minerale fa lievitare il costo totale di proprietà.
Il calo della qualità dei minerali sta incrementando il consumo di energia, acqua e attrezzature per unità di metallo prodotta. Le miniere devono movimentare e lavorare volumi maggiori di materiale, con conseguente aumento dell'usura degli pneumatici, delle ore di funzionamento delle macchine e delle esigenze di manutenzione. Questa pressione può limitare il rinnovo del parco macchine nelle miniere marginali, anche quando i prezzi delle materie prime rimangono favorevoli. Al contrario, incoraggia le miniere con elevati tenori di minerale ad adottare attrezzature più grandi e produttive e pratiche di manutenzione predittiva per proteggere i margini operativi.
I vincoli della rete nelle miniere remote ritardano l'implementazione dei veicoli elettrici a batteria
Le infrastrutture di alimentazione in aree remote rimangono un ostacolo importante alla diffusione di flotte di veicoli elettrici a batteria. Il Queensland ha riorientato i finanziamenti verso un fondo di 200 milioni di dollari per le microreti ibride dopo che i costi e le tempistiche del progetto di trasmissione CopperString sono cambiati. Kalgoorlie ha dovuto affrontare problemi di capacità e affidabilità sulla sua lunga linea di trasmissione a causa del crescente fabbisogno energetico delle miniere locali. I proprietari delle miniere potrebbero dover sviluppare sistemi di generazione, accumulo, trasmissione e ricarica, oltre all'acquisto di veicoli. Ciò aumenta l'investimento iniziale e potrebbe ritardare l'elettrificazione nelle aree con un approvvigionamento energetico limitato. Il mercato delle attrezzature minerarie vedrà quindi la più rapida adozione dei sistemi elettrici a batteria nei siti con accesso all'elettricità sicuro e ad alta capacità.
Analisi del segmento
Per tipo di attrezzatura: escavatori, pale supportano la nuova capacità di grandi fosse
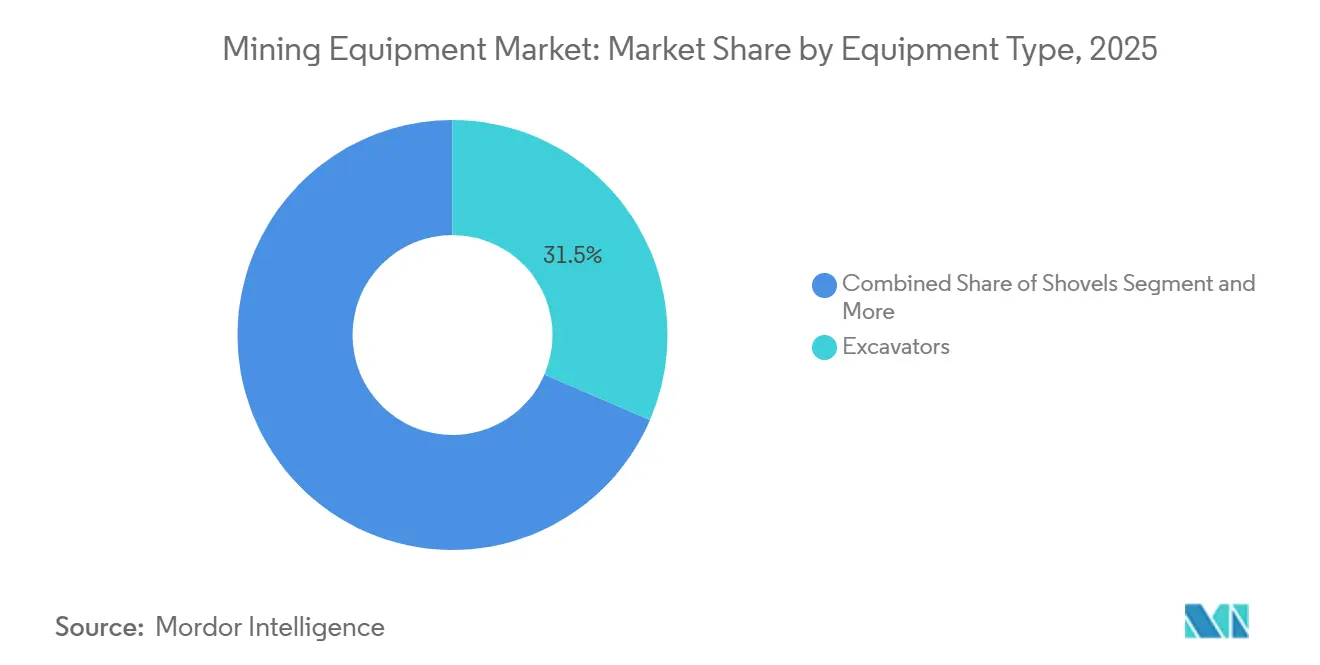
Nel 2025, gli escavatori detenevano il 31.46% della quota di mercato delle attrezzature minerarie, a testimonianza del loro ruolo centrale nelle operazioni di scavo e movimentazione dei materiali nelle miniere a cielo aperto. Sono utilizzati nelle miniere di carbone, minerale di ferro e metalli, il che garantisce un'ampia base installata. I grandi progetti a cielo aperto in Asia-Pacifico e Africa continuano a fare affidamento su combinazioni escavatore-camion per la produzione primaria. Si prevede che le pale meccaniche cresceranno a un CAGR del 5.62% fino al 2031, poiché le nuove miniere di rame e minerale di ferro cercano una maggiore capacità di carico per ciclo. Il mercato delle attrezzature minerarie per le grandi macchine di carico beneficia quando gli operatori danno priorità a un costo per tonnellata inferiore nei siti ad alto volume.
Nel maggio 2025, Komatsu Germany Mining Division (KGM) e SMS Equipment hanno consegnato ufficialmente il primo escavatore idraulico da miniera Komatsu PC9000 alla miniera di Fort Hills di Suncor in Canada. Questa consegna evidenzia la tendenza, tra i grandi siti minerari, verso attrezzature di carico ad alta capacità. Anche le perforatrici e i frantumatori ne traggono vantaggio con l'avvio di nuovi progetti minerari nella regione di Pilbara e nella Repubblica Democratica del Congo. I frantumatori registrano una maggiore domanda quando il minerale di qualità inferiore richiede una maggiore produttività per mantenere la produzione di metallo. Le livellatrici e le ruspe rimangono più strettamente legate alla manutenzione delle strade di trasporto che alle grandi espansioni minerarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di automazione: le flotte manuali rimangono numerose, mentre l'adozione della guida autonoma accelera.
Nel 2025, le attrezzature manuali rappresentavano il 69.11% della quota di mercato delle attrezzature minerarie, poiché le flotte diesel convenzionali rimangono ampiamente diffuse nelle operazioni di estrazione del carbone e delle materie prime sfuse. Questa base installata non descrive appieno l'orientamento attuale degli acquisti. Si prevede che le attrezzature completamente autonome cresceranno a un tasso annuo composto del 12.51% fino al 2031. I proprietari delle miniere stanno estendendo l'implementazione oltre le prime grandi operazioni di estrazione di minerale di ferro e sabbie bituminose. L'automazione viene sempre più spesso specificata insieme alla propulsione elettrica, al controllo remoto e al monitoraggio dello stato di salute delle attrezzature.
Nell'aprile del 2026 Komatsu ha messo in servizio il suo millesimo dumper autonomo di classe ultra, a dimostrazione della crescente maturità del trasporto autonomo. Le attrezzature semi-autonome rappresentano ancora una soluzione pratica per le miniere che stanno sviluppando capacità di supervisione e gestione dei dati. La formazione del personale rimane un limite, poiché le operazioni autonome richiedono competenze operative e di manutenzione specifiche. Tale requisito potrebbe rallentare l'adozione in regioni dove la disponibilità di manodopera specializzata è limitata, anche in presenza di costi di gestione delle attrezzature favorevoli.
Per tipologia di propulsione: i motori a combustione interna mantengono le loro dimensioni, mentre i veicoli elettrici a batteria avanzano
Nel 2025, i veicoli con motore a combustione interna detenevano l'89.68% della quota di mercato delle attrezzature minerarie, grazie a decenni di investimenti nella flotta e a sistemi di approvvigionamento di carburante consolidati. Le attrezzature diesel si confermano inoltre affidabili in siti remoti, ad alta quota e con temperature estreme. Si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto (CAGR) del 13.71% fino al 2031. La differenza nei tassi di crescita riflette la sostituzione della flotta sotterranea, i requisiti in materia di emissioni e l'impiego di siti di maggiori dimensioni. Questo segmento del mercato delle attrezzature minerarie è supportato da sistemi di ricarica, contratti per l'energia rinnovabile, capacità di manutenzione e ordini di veicoli.
Il progetto pilota di Codelco per i camion elettrici in Cile nel 2026 ha fornito informazioni pratiche su autonomia e carico utile per i futuri acquisti nel settore minerario. I veicoli ibridi rimangono rilevanti quando le limitazioni della rete elettrica o i cicli di lavoro rendono difficile la completa elettrificazione. Possono ridurre il consumo di carburante evitando al contempo la necessità immediata di grandi infrastrutture di ricarica. Le attrezzature per l'estrazione mineraria sotterranea presentano vantaggi particolarmente significativi in termini di propulsione elettrica a batteria, poiché la riduzione dei requisiti di ventilazione può diminuire i costi operativi del sito. La continua necessità di connessioni elettriche affidabili implica che la scelta del sistema di propulsione rimarrà specifica per ogni sito, piuttosto che uniforme per l'intero settore delle attrezzature minerarie.
Per applicazione: l'estrazione mineraria dei metalli genera la domanda di attrezzature
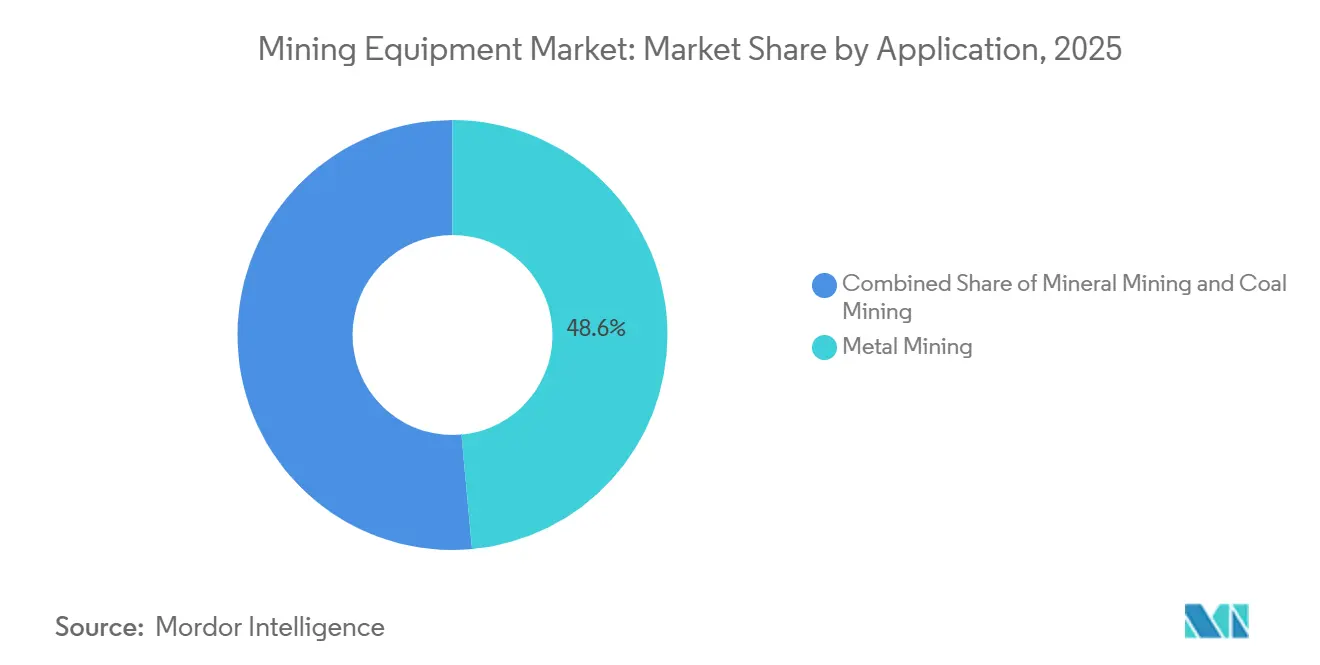
Nel 2025, l'estrazione mineraria di metalli deteneva il 48.55% della quota di mercato delle attrezzature minerarie e ha registrato il tasso di crescita più elevato, pari al 5.29% fino al 2031. I progetti relativi a rame, oro, minerale di ferro, nichel, litio e cobalto richiedono grandi flotte e sofisticati sistemi di lavorazione. La domanda di minerali critici sostiene contemporaneamente gli investimenti in diversi gruppi di metalli. L'Agenzia Internazionale dell'Energia ha sottolineato l'importanza strategica di garantire catene di approvvigionamento sicure per i minerali critici. L'attività mineraria, a sua volta, alimenta la domanda derivante dai progetti relativi a litio, fosfati e terre rare in Australia, America Latina e Africa.
L'estrazione del carbone rimane importante in termini di volume di attrezzature in Cina e Indonesia, ma rappresenta una quota minore degli investimenti incrementali a causa del mutamento delle condizioni di finanziamento. La minore qualità del minerale sta aumentando il numero di tonnellate che devono essere movimentate e lavorate in diverse miniere metallifere. Ciò può creare effetti contrastanti per i fornitori di attrezzature. Le miniere marginali potrebbero posticipare gli acquisti, mentre quelle produttive potrebbero investire in flotte ad alta capacità di carico, automazione e programmi di assistenza. Il mercato delle attrezzature per l'estrazione metallifera è quindi sostenuto sia dalla costruzione di nuovi progetti sia dagli aggiornamenti di produttività nelle miniere esistenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di estrazione: l'estrazione a cielo aperto è in testa, mentre l'estrazione sotterranea cresce più rapidamente.
Nel 2025, l'estrazione a cielo aperto deteneva il 61.75% della quota di mercato delle attrezzature minerarie, poiché le miniere a cielo aperto dominano la produzione di minerale di ferro, carbone, rame e oro. Queste miniere richiedono grandi escavatori, pale meccaniche, autocarri e attrezzature per la manutenzione stradale. I progetti di sostituzione e ampliamento delle infrastrutture nell'Australia Occidentale rimangono una delle principali fonti di domanda per queste flotte. Si prevede che l'estrazione sotterranea crescerà a un tasso annuo composto del 5.68% fino al 2031, grazie all'estensione a profondità maggiori dei giacimenti maturi di rame, nichel e oro. Il mercato delle attrezzature minerarie privilegia le attrezzature elettriche a batteria per l'estrazione sotterranea, dove i risparmi sui costi di ventilazione e raffreddamento compensano l'aumento del costo iniziale.
Le flotte di superficie si stanno orientando verso carichi utili maggiori e finestre operative autonome più lunghe. Le flotte sotterranee si stanno invece spostando più direttamente verso pale caricatrici, autocarri e perforatrici elettrici a batteria. Sandvik afferma che le operazioni sotterranee in aree già sfruttate (brownfield) possono ridurre il costo di produzione per tonnellata utilizzando attrezzature elettriche a batteria anziché attrezzature equivalenti con motore a combustione interna. Questo può modificare le specifiche di base per i nuovi ordini di miniere sotterranee. Tuttavia, l'accesso alla miniera, la progettazione della ricarica e l'alimentazione elettrica rimangono fattori determinanti per la fattibilità dell'operazione. Entrambi i tipi di attività mineraria rimarranno importanti per il mercato delle attrezzature minerarie, ma le loro esigenze tecnologiche stanno divergendo.
Analisi geografica
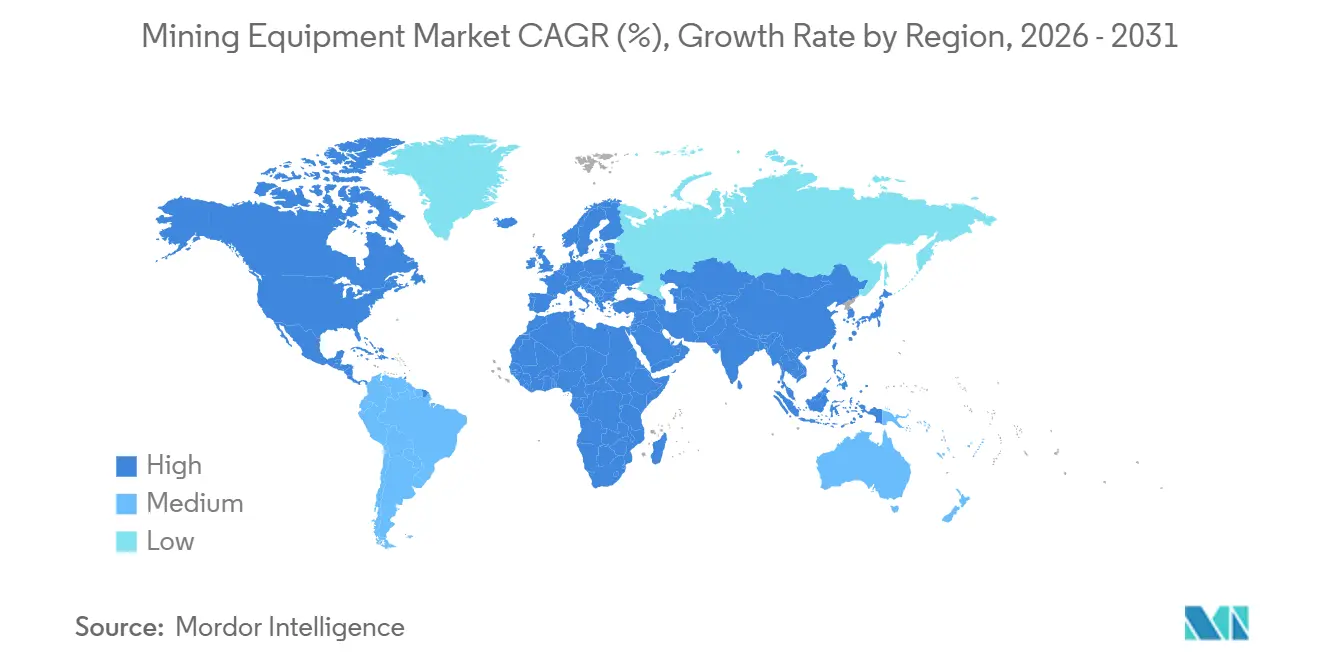
Nel 2025, la regione Asia-Pacifico deteneva il 61.17% della quota di mercato delle attrezzature minerarie, grazie al supporto delle flotte cinesi per il trasporto di carbone e minerale di ferro, delle attività indonesiane nel settore del nichel e dei progetti di sostituzione in Australia. La Cina vanta un'ampia base di autocarri minerari autonomi, mentre l'Australia contribuisce con attrezzature di alto valore in singoli siti di estrazione del minerale di ferro. Il progetto Roy Hill di Epiroc ha dimostrato che il trasporto autonomo può essere implementato su un'intera flotta di grandi dimensioni. La domanda in India è in aumento, grazie all'espansione degli investimenti nazionali nel settore minerario e delle costruzioni, mentre l'offerta locale di attrezzature specializzate per l'estrazione sotterranea rimane limitata. Le dimensioni del mercato delle attrezzature minerarie nella regione sono quindi sostenute sia dalla sostituzione delle flotte che dall'espansione della capacità produttiva.
Il Nord America beneficia del sostegno pubblico per i minerali critici, lo sviluppo tecnologico e la produzione a basse emissioni di carbonio. Anche il Canada vanta una solida base di attività di trasporto autonomo e un crescente numero di flotte elettriche. La domanda sudamericana è trainata dai progetti cileni di rame e litio, dove Codelco sta testando macchinari pesanti elettrici e sistemi di trasferimento di energia. Il Brasile contribuisce alla domanda di minerale di ferro attraverso il progetto Amapá e lo sviluppo previsto di impianti per la produzione di ferro verde.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5.88% fino al 2031, il più alto tra le regioni elencate. I progetti di rame e cobalto nella Repubblica Democratica del Congo, la cintura cuprifera del Botswana, l'attività di raffinazione in Zambia e l'estrazione di metalli del gruppo del platino in Sudafrica sostengono la domanda di attrezzature. L'ordine di Epiroc per le perforatrici elettriche e autonome in Africa, insieme all'ordine della flotta Kamoa-Kakula di Sandvik, dimostrano il passaggio a specifiche di attrezzature di maggior valore. L'Europa si trova ad affrontare procedure di autorizzazione più complesse e l'opposizione pubblica alle nuove miniere a cielo aperto. Ciononostante, rimane importante per le attrezzature elettriche sotterranee, con gli operatori scandinavi che definiscono standard rigorosi per il trasporto elettrico e autonomo. Il mercato delle attrezzature minerarie presenta un profilo regionale diverso in Europa, dove il rinnovamento tecnologico può essere più importante della costruzione di nuove miniere.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle macchine per l'estrazione mineraria presenta una moderata concentrazione di macchinari di alta gamma per l'estrazione a cielo aperto e sotterranea. Caterpillar, Komatsu, Sandvik, Epiroc e Liebherr detengono posizioni di rilievo nei segmenti delle flotte ad alta capacità di carico e delle attrezzature specializzate per l'estrazione sotterranea. I fornitori cinesi XCMG e SANY stanno espandendo la loro presenza nei mercati degli escavatori e dei dumper di fascia media. La concorrenza non si basa più esclusivamente sul prezzo di acquisto delle macchine. I fornitori cercano di proteggere le basi installate attraverso piattaforme di automazione, sistemi di gestione dei dati di flotta, disponibilità di ricambi e contratti di assistenza.
Caterpillar ha acquisito Skycatch nel luglio 2026 per espandere le proprie capacità in materia di tecnologie minerarie e dati geospaziali. L'acquisizione ha potenziato le funzionalità digitali della sua offerta MineStar e rafforzato la sua capacità di fornire flussi di lavoro minerari integrati. Sandvik ha completato l'acquisizione di Diemme Filtration nel settembre 2026, ampliando la propria offerta di soluzioni per la disidratazione e la filtrazione. Nel 2025, Epiroc ha firmato un contratto quinquennale con Fortescue per attrezzature minerarie autonome ed elettriche, a testimonianza della crescente importanza dei programmi di flotta su larga scala e di lunga durata.
Queste strategie aumentano i costi di cambio fornitore perché gli operatori minerari devono considerare congiuntamente attrezzature, software, formazione, infrastrutture e assistenza per l'intero ciclo di vita. Anche gli standard di sicurezza delle macchine e i requisiti operativi dei veicoli autonomi innalzano la soglia di qualificazione per i fornitori. I nuovi entranti possono competere in modo più efficace in specifiche classi di prodotto o mercati regionali prima di costruire un'ampia rete di supporto. Il settore delle attrezzature minerarie rimane aperto alla concorrenza sui prezzi, soprattutto per le attrezzature convenzionali, ma i contratti premium privilegiano sempre più l'integrazione della flotta e il supporto operativo comprovati. Non è stata fornita alcuna quota di mercato combinata per i principali fornitori, pertanto il materiale disponibile non supporta il calcolo di un punteggio di concentrazione in questa fase.
Leader del settore delle attrezzature minerarie
Caterpillar Inc.
Liebherr International AG
Epiroc AB
Komatsu Ltd.
Sandvik AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2026: BEML Ltd ha presentato il primo dumper elettrico a batteria di classe 60 tonnellate sviluppato interamente in India, il BH60-EV, destinato ai settori minerario e delle infrastrutture. È dotato di un motore sincrono a magneti permanenti (PMSM), un robusto cambio e un pacco batterie agli ioni di litio ad alta tensione da 1,000 kWh per applicazioni gravose.
- Settembre 2026: Volvo Construction Equipment India ha lanciato l'EC650, un escavatore da 65 tonnellate, come modello di punta nel segmento degli escavatori pesanti per l'industria mineraria in India. L'EC650 è dotato di un motore Volvo D13E da 435 cavalli, un braccio e un avambraccio rinforzati, un sottocarro rinforzato e un sistema idraulico avanzato progettato per operazioni di scavo e estrazione mineraria su larga scala in condizioni difficili.
- Gennaio 2026: Metso si è aggiudicata una commessa per la fornitura di una linea completa di lavorazione dell'oro per il progetto Ar Rjum di Ma'aden in Arabia Saudita. La fornitura comprende frantumazione, macinazione, lisciviazione, gestione degli scarti e sistemi di automazione.
- Dicembre 2025: Develon ha presentato una nuova gamma di escavatori elettrici. L'azienda ha introdotto la gamma elettrica ampliata in diverse fasi, a partire dall'escavatore gommato elettrico DX160WE-7, seguito dagli escavatori cingolati elettrici DX230LCE-7 e DX250LCE-7.
Ambito e metodologia
Il rapporto analizza le seguenti aree geografiche: Tipo di attrezzatura (caricatori, escavatori e altro), Livello di automazione (manuale e avanzato), Tipo di propulsione (motori a combustione interna, veicoli elettrici a batteria e veicoli ibridi), Applicazione (estrazione di metalli, minerali e carbone), Tipo di estrazione (estrazione a cielo aperto e estrazione sotterranea) e Area geografica. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di apparecchiatura
| caricatori |
| Escavatori |
| Camion da miniera |
| Motolivellatrici |
| pale |
| Raschietti |
| Frantoi |
| Trivelle e demolitori |
| Altro |
Per livello di automazione
| Attrezzatura manuale |
| Attrezzatura semi-autonoma |
| Attrezzatura completamente autonoma |
Per tipo di propulsore
| Veicoli con motore a combustione interna |
| Veicoli elettrici a batteria |
| Veicoli ibridi |
Per Applicazione
| Estrazione del metallo |
| Estrazione mineraria |
| Estrazione del carbone |
Per tipo di data mining
| Estrazione di superficie |
| Estrazione sotterranea |
Per area geografica
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cinese |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | caricatori | |
| Escavatori | ||
| Camion da miniera | ||
| Motolivellatrici | ||
| pale | ||
| Raschietti | ||
| Frantoi | ||
| Trivelle e demolitori | ||
| Altro | ||
| Per livello di automazione | Attrezzatura manuale | |
| Attrezzatura semi-autonoma | ||
| Attrezzatura completamente autonoma | ||
| Per tipo di propulsore | Veicoli con motore a combustione interna | |
| Veicoli elettrici a batteria | ||
| Veicoli ibridi | ||
| Per Applicazione | Estrazione del metallo | |
| Estrazione mineraria | ||
| Estrazione del carbone | ||
| Per tipo di data mining | Estrazione di superficie | |
| Estrazione sotterranea | ||
| Per area geografica | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cinese | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore delle attrezzature minerarie entro il 2031?
Si prevede che il mercato delle attrezzature minerarie crescerà da 111.67 miliardi di dollari nel 2026 a 141.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.71%. La crescita sarà trainata da nuovi progetti, dalla sostituzione del parco macchine, dai requisiti di elettrificazione e dall'aumento della capacità produttiva per i minerali critici.
Quale categoria di apparecchiature detiene la quota maggiore?
Nel 2025, gli escavatori hanno rappresentato il 31.46% del fatturato del mercato delle attrezzature minerarie, grazie soprattutto al loro utilizzo nella rimozione della vegetazione in superficie e nella movimentazione dei materiali. Il mercato delle attrezzature minerarie continua a impiegare sistemi di escavatori e autocarri nelle attività di estrazione di carbone, minerale di ferro e metalli.
Quale sistema di propulsione per attrezzature minerarie sta crescendo più rapidamente?
Si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 13.71% fino al 2031, grazie alle applicazioni sotterranee e ai programmi di elettrificazione. Anche il mercato delle attrezzature minerarie risente della capacità di alimentazione delle miniere, della progettazione dei sistemi di ricarica e della disponibilità di energie rinnovabili.
Perché le attrezzature per l'estrazione mineraria sotterranea si stanno diffondendo più rapidamente di quelle per l'estrazione in superficie?
Si prevede che l'estrazione mineraria sotterranea crescerà a un tasso annuo composto del 5.68% fino al 2031, grazie all'approfondimento dei giacimenti maturi e alla possibilità offerta dalle flotte di macchinari elettrici a batteria di ridurre le esigenze di ventilazione e raffreddamento. Questo segmento del mercato delle attrezzature minerarie dipende dalle condizioni operative, dalla progettazione della miniera e da un accesso affidabile all'energia elettrica.
Quale regione si prevede registrerà la crescita più rapida nel settore delle attrezzature minerarie?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.88% fino al 2031, trainati dai progetti relativi a rame, cobalto, litio e metalli del gruppo del platino. Il mercato delle attrezzature minerarie nella regione è sostenuto dagli ordini di flotte di macchinari avanzati per la perforazione, il carico e il trasporto.
In che modo i sistemi autonomi stanno cambiando gli acquisti di attrezzature minerarie?
I proprietari delle miniere valutano sempre più l'automazione in relazione a software, competenze della forza lavoro e assistenza, piuttosto che come un semplice acquisto di veicoli. Il mercato delle attrezzature minerarie premia sempre più i fornitori in grado di supportare l'integrazione della flotta per l'intero ciclo di vita delle attrezzature.


