

Dimensioni e quota di mercato delle fresatrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.59 miliardo di dollari |
| Dimensione del mercato (2031) | 19.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
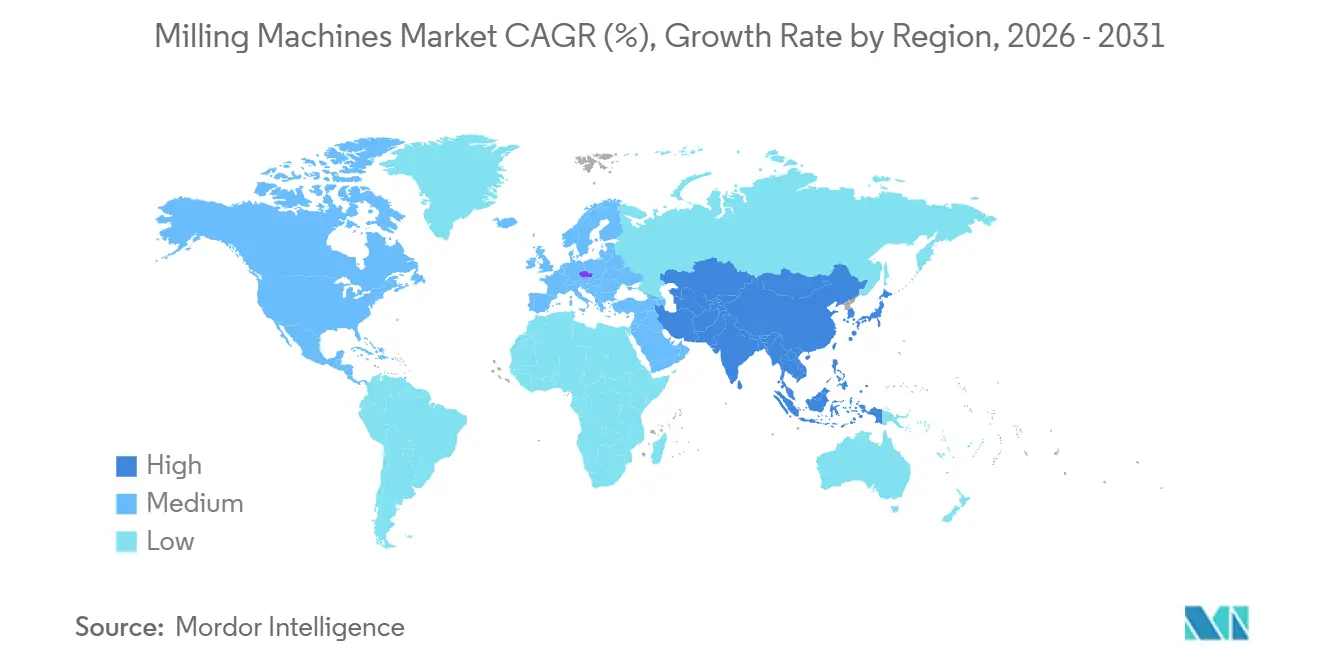
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
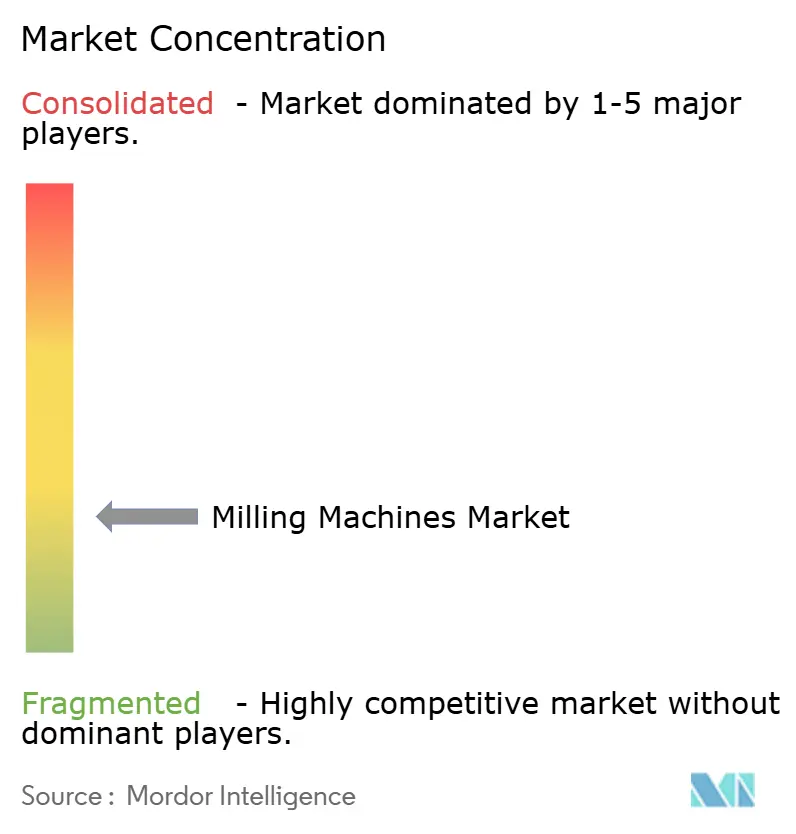
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle fresatrici a cura di Mordor Intelligence
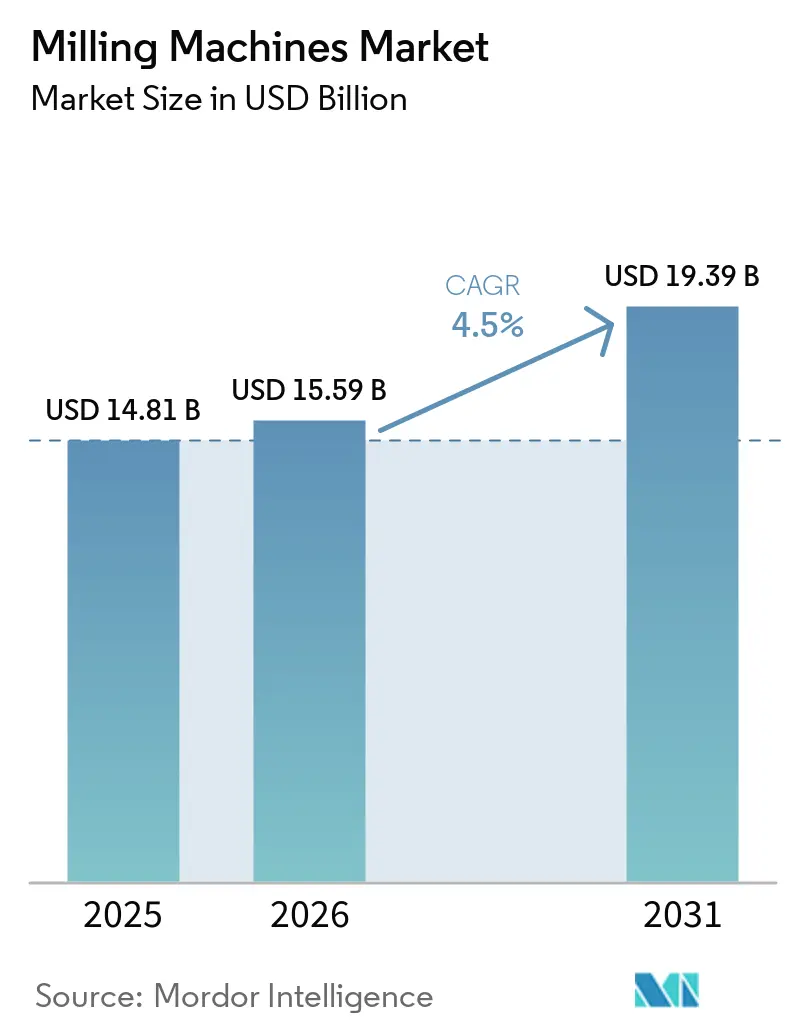
Il mercato delle fresatrici aveva un valore di 14.81 miliardi di dollari nel 2025 e si stima che crescerà da 15.59 miliardi di dollari nel 2026 a 19.39 miliardi di dollari entro il 2031, con un CAGR del 4.5% durante il periodo di previsione (2026-2031).
La domanda di fresatrici è trainata dagli investimenti nella capacità di produzione di precisione, dalla sostituzione di macchinari manuali e convenzionali obsoleti e dall'adozione di sistemi di lavorazione CNC e automatizzati. I produttori stanno modernizzando le attrezzature per migliorare la precisione, la produttività, la ripetibilità e la capacità di produrre componenti sempre più complessi. I nuovi stabilimenti in Nord America, Europa e Asia-Pacifico vengono progettati con una maggiore automazione, privilegiando le macchine CNC in grado di operare all'interno di celle di produzione integrate e di supportare la movimentazione automatizzata dei materiali. La domanda proveniente dai settori aerospaziale, della difesa, automobilistico, medicale, dei semiconduttori e dell'elettrificazione è ulteriormente supportata dalla necessità di tolleranze più strette e geometrie più complesse. Allo stesso tempo, gli elevati costi delle attrezzature, i dazi doganali, i prezzi dei materiali, le condizioni di finanziamento e la carenza di personale specializzato nella lavorazione meccanica possono ritardare gli investimenti. Di conseguenza, si prevede una crescita costante del mercato delle fresatrici, con la modernizzazione, la sostituzione e l'automazione che rimangono le principali fonti di domanda.
Punti chiave del rapporto
- Per tipologia di macchina, le macchine verticali rappresentavano il 54.8% della quota di mercato delle fresatrici nel 2025, mentre le macchine orizzontali hanno registrato le prospettive di crescita più rapide, con un CAGR del 5.61% fino al 2031.
- Per tipologia di asse, le macchine a 3 assi rappresentavano il 48.2% della quota di mercato delle fresatrici nel 2025, mentre le macchine a 5 assi e oltre hanno registrato le prospettive di crescita più rapide, con un CAGR del 6.41% fino al 2031.
- In termini di tecnologia, le macchine CNC rappresentavano il 55.2% del mercato delle fresatrici nel 2025 e hanno registrato anche le prospettive di crescita più rapide, pari al 6.12% fino al 2031.
- Per settore di utilizzo finale, l'industria automobilistica e dei trasporti ha rappresentato il 34.8% del mercato delle fresatrici nel 2025, mentre il settore aerospaziale e della difesa ha registrato la crescita più rapida, pari al 6.3% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 38.10% del mercato delle fresatrici nel 2025 e ha registrato anche le prospettive di crescita più rapide, pari al 6.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle fresatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti nella produzione di alta precisione | + 1.3% | A livello globale, con i primi guadagni in Nord America, Germania, Giappone e Corea del Sud. | A breve termine (≤ 2 anni) |
| Conversione CNC di flotte convenzionali | + 0.9% | Presente a livello globale, con ampi bacini di conversione in India, Sud-est asiatico, Europa orientale e America Latina. | Medio termine (2-4 anni) |
| Rilocalizzazione e rientro della produzione in patria | + 0.7% | Nord America, Europa, India e Messico | Medio termine (2-4 anni) |
| Domanda di componenti complessi multi-superficie | + 0.5% | A livello globale, con particolare attenzione al settore aerospaziale nordamericano ed europeo e alle applicazioni mediche in Europa e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Componenti del sistema di propulsione e dell'elettrificazione dei veicoli elettrici | + 0.4% | Cina, Corea del Sud, Giappone, Nord America ed Europa | Medio termine (2-4 anni) |
| Automazione delle officine meccaniche | + 0.3% | Nord America, Europa, Giappone, Corea del Sud, India e ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti nella produzione di alta precisione
Gli investimenti in attrezzature per la produzione di precisione stanno sostenendo gli acquisti di macchinari nel mercato delle fresatrici. Secondo l'Association for Manufacturing Technology, gli ordini di tecnologie di produzione negli Stati Uniti hanno raggiunto 1.6 miliardi di dollari nel primo trimestre del 2026, con un aumento del 27.8% rispetto al primo trimestre del 2025. L'utilizzo della capacità produttiva tra i produttori di macchinari per la lavorazione dei metalli è aumentato per quattro mesi consecutivi fino a dicembre 2025, supportando la continua attività di approvvigionamento. Makino ha completato il suo stabilimento di Fujiyoshida, in Giappone, nel maggio 2026 per soddisfare la domanda proveniente dai settori aerospaziale, degli stampi e delle apparecchiature per data center. Le officine che installano macchinari avanzati a 5 assi o multitasking possono competere per commesse con requisiti di qualità più rigorosi, il che può supportare i successivi acquisti di macchinari. Ciò favorisce i produttori in grado di aggiornare continuamente le capacità delle macchine, ampliando potenzialmente il divario di produttività rispetto agli impianti che utilizzano macchinari obsoleti. La conseguente domanda sostiene il mercato delle fresatrici perché combina gli acquisti di sostituzione con la nuova capacità produttiva.
Conversione CNC di flotte convenzionali
La conversione dalle fresatrici convenzionali alle apparecchiature CNC rimane una delle principali fonti di domanda nel mercato delle fresatrici. Le macchine più vecchie a funzionamento manuale sono ancora ampiamente utilizzate in India, nel Sud-est asiatico, nell'Europa orientale e in America Latina, dove storicamente gli acquirenti davano maggiore importanza al costo di acquisto. Requisiti di tolleranza più stringenti, progetti di pezzi più complessi e una maggiore disponibilità di controlli CNC di base stanno cambiando questa decisione. L'indice dei prezzi alla produzione (PPI) degli Stati Uniti per le macchine utensili per la lavorazione dei metalli ha raggiunto 236.947 nel luglio 2026, utilizzando giugno 1983 come base di 100. I centri di lavoro di base con prezzi compresi tra 80,000 e 200,000 dollari USA possono ora offrire capacità CNC che in precedenza erano associate a piattaforme più costose. [1] US Bureau of Labor Statistics and Federal Reserve Bank of St. Louis, “Producer Price Index by Industry, Machine Tool Manufacturing, Metal Cutting Machine Tools,” FRED, fred.stlouisfed.org Alcune officine possono consolidare più macchine convenzionali in un centro di lavoro CNC ad alte prestazioni, a seconda del mix di pezzi e dell'utilizzo. Il crescente utilizzo di attrezzature automatizzate per le officine e la domanda di componenti per l'elettrificazione supportano ulteriormente questa transizione verso macchine più performanti.
Rilocalizzazione e rientro della produzione in patria
I programmi di reshoring e di produzione locale stanno ampliando la base clienti del mercato delle fresatrici. Il CHIPS Act e il Science Act hanno stanziato 52.7 miliardi di dollari per la ricerca, la produzione e lo sviluppo della forza lavoro nel settore dei semiconduttori, oltre a un credito d'imposta del 25% per gli investimenti ammissibili in conto capitale nel settore dei semiconduttori. La Semiconductor Industry Association ha riferito che i finanziamenti del CHIPS Act stanno creando posti di lavoro nel settore manifatturiero e supportando nuovi impianti nazionali. I nuovi impianti sono generalmente progettati fin dall'inizio con automazione e capacità CNC, anziché essere aggiornati gradualmente come accade per molti siti più vecchi. Ciò supporta la domanda di centri di fresatura utilizzati nelle apparecchiature per semiconduttori, nei veicoli elettrici, nei sistemi di energia pulita e nella produzione di materiali avanzati. Il Messico beneficia della vicinanza ai clienti statunitensi grazie all'accordo Stati Uniti-Messico-Canada, mentre i programmi indiani legati alla produzione supportano gli investimenti manifatturieri locali. La localizzazione della capacità produttiva, pertanto, crea domanda di attrezzature in più di un paese e offre ai costruttori di macchine l'opportunità di servire nuovi siti produttivi.
Domanda di componenti complessi multi-superficie
La crescente domanda di componenti complessi sta aumentando la necessità di macchine fresatrici ad assi multipli. La produzione aerospaziale richiede pale di turbina, rotori, strutture di fusoliera e componenti del carrello di atterraggio con superfici curve che non possono essere lavorate in modo efficiente con macchine a 3 assi. Anche la produzione di dispositivi medici richiede lavorazioni precise su impianti personalizzati e strumenti chirurgici minimamente invasivi. Nell'agosto del 2026, FANUC ha lanciato la sua iniziativa "5-Axis Integrated Technology" per migliorare il coordinamento tra controllori CNC, post-processori CAD/CAM e ambienti di simulazione. La produzione di veicoli elettrici sta modificando il tipo di lavorazione richiesta, poiché i grandi involucri delle batterie e gli alloggiamenti dei motori a parete sottile richiedono lavorazioni accurate dell'alluminio. Uno studio scientifico del 2025 ha descritto i requisiti di progettazione delle attrezzature per la fresatura di alloggiamenti a parete sottile utilizzati nei motori dei veicoli a energia alternativa. Queste applicazioni sostengono la domanda di macchine complesse, anche se alcune lavorazioni convenzionali sui motori a combustione interna sono in calo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento di capitale iniziale | -0.9% | A livello globale, in particolare in India, nel Sud-est asiatico e in America Latina. | Medio termine (2-4 anni) |
| Carenza di operatori e programmatori CNC qualificati | -0.7% | Nord America, Europa, Giappone, India, Corea del Sud | A lungo termine (≥ 4 anni) |
| Lunghi periodi di ammortamento delle macchine | -0.5% | Globale, soprattutto in Nord America ed Europa | Medio termine (2-4 anni) |
| Domanda ciclica di beni strumentali | -0.3% | A livello globale, in particolare in Germania, Giappone e Cina. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento di capitale iniziale
Gli elevati costi di acquisto continuano a limitare l'adozione delle fresatrici, soprattutto tra le piccole e medie imprese manifatturiere. I macchinari verticali di base richiedono un capitale iniziale di almeno 80,000 dollari, mentre le piattaforme a 5 assi e multitasking configurate possono superare 1 milione di dollari prima dell'installazione, degli utensili e della formazione. L'Internal Revenue Service (IRS) afferma che il credito d'imposta per investimenti nella produzione avanzata (Advanced Manufacturing Investment Credit) può fornire un credito del 25% per gli investimenti qualificati ai sensi della Sezione 48D. Gli acquirenti devono inoltre finanziare la messa in servizio, il mantenimento dei pezzi e la qualificazione degli operatori, il che aumenta il costo totale di proprietà. L'indice dei prezzi delle macchine utensili per la lavorazione dei metalli è rimasto elevato a luglio 2026, esercitando ulteriore pressione sui budget per le attrezzature. Il supporto fiscale è meno utile per le aziende con un reddito imponibile limitato, una situazione comune nelle piccole imprese e nelle aree manifatturiere in via di sviluppo. La barriera del capitale continuerà a favorire gli acquirenti che possono finanziare le attrezzature, ottenere incentivi o combinare l'acquisto con i vantaggi dell'automazione.
Carenza di operatori e programmatori CNC qualificati
La carenza di operatori e programmatori qualificati limita l'utilizzo produttivo delle nuove capacità di fresatura. Il Bureau of Labor Statistics ha registrato 29,440 operatori di macchine utensili a controllo numerico nel settore della produzione di macchinari nel 2025, mentre negli Stati Uniti si contavano 409,000 posizioni aperte nel settore manifatturiero ad agosto 2025. Il Manufacturing Skills Institute ha riportato 449,000 posti di lavoro non coperti nel settore manifatturiero statunitense a marzo 2025, citando una discrepanza tra le competenze disponibili e le esigenze dei moderni sistemi di produzione. La National Association of Manufacturers ha rilevato che oltre il 44% degli intervistati nel suo sondaggio del primo trimestre 2026 ha identificato l'attrazione e la fidelizzazione dei talenti come la principale sfida. Questa carenza può ritardare l'avvio della produzione dopo l'installazione di una macchina e rende gli acquirenti più selettivi nella scelta delle attrezzature. Inoltre, alimenta l'interesse per comandi intuitivi, automazione integrata e software che riducono lo sforzo di programmazione. Tale limitazione può quindi spostare la spesa verso macchine di fascia alta, limitando al contempo il numero di piccoli acquirenti in grado di utilizzare efficacemente attrezzature avanzate.
Analisi del segmento
Per tipologia di macchina: le macchine verticali guidano la domanda su larga scala
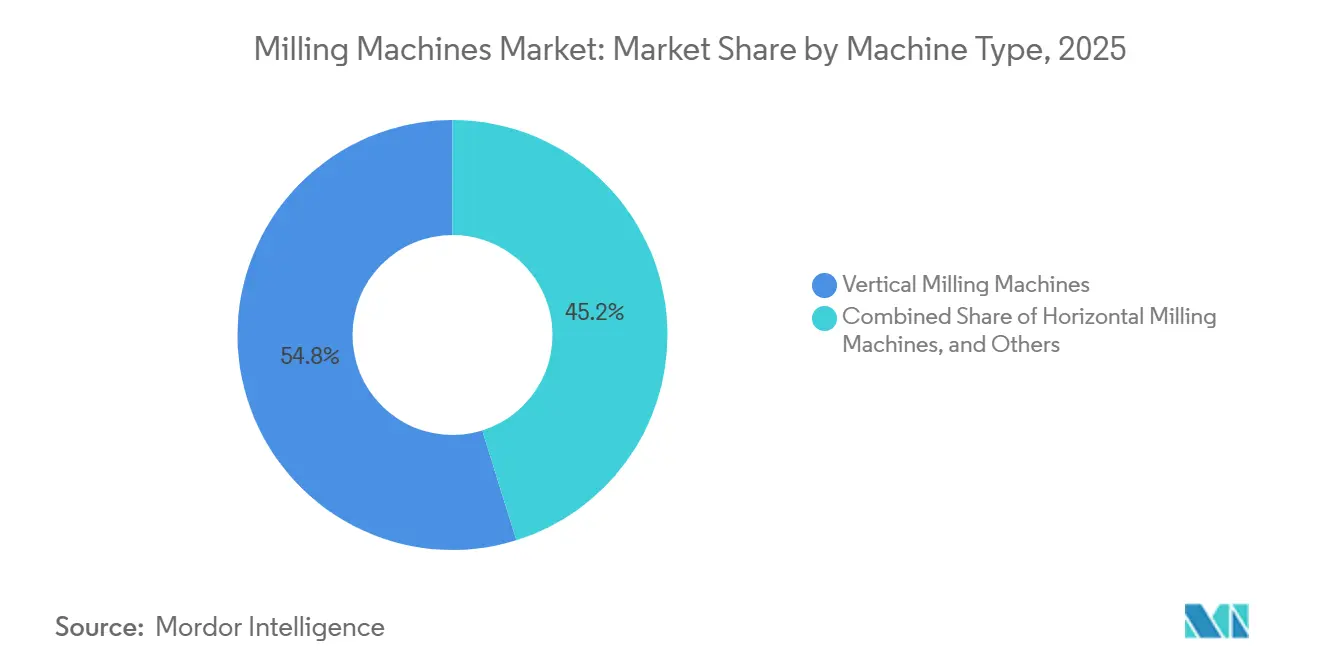
Nel 2025, le macchine verticali detenevano il 54.8% della quota di mercato delle fresatrici. Questa posizione riflette il loro ampio utilizzo nella lavorazione meccanica generale, nella produzione di stampi e componenti per il settore automobilistico. Le dimensioni compatte, la familiarità con le modalità operative e la consolidata gamma di utensili rendono le macchine verticali una scelta comune per officine meccaniche, produttori conto terzi e produzioni di base. Gli acquirenti possono utilizzare queste macchine per la lavorazione di un'ampia gamma di pezzi senza dover necessariamente optare per una configurazione altamente specializzata. Questa flessibilità contribuisce a mantenere le piattaforme verticali rilevanti anche con gli investimenti in automazione. Il mercato delle fresatrici continua a dipendere da questa base installata, poiché molti clienti necessitano di una capacità di taglio affidabile e versatile.
Le macchine orizzontali hanno registrato le prospettive di crescita più rapide, con un CAGR del 5.61% fino al 2031. I produttori aerospaziali, i macchinisti di componenti pesanti e i produttori ad alto volume utilizzano piattaforme orizzontali per il controllo dei trucioli, il cambio pallet e la lavorazione multifaccia senza riposizionamenti ripetuti. Queste caratteristiche consentono periodi di funzionamento senza presidio più lunghi e una più facile integrazione con i sistemi automatizzati di stoccaggio pallet. Anche le fresatrici a portale, a ponte e altre fresatrici specializzate ne traggono vantaggio laddove i clienti del settore aerospaziale ed energetico necessitano di ampi spazi di lavorazione. GROB ha lanciato il centro di fresatura a portale a 5 assi GP1350 nel marzo 2026 con campi di lavoro X, Y e Z rispettivamente di 1,400 mm, 1,950 mm e 1,100 mm. Il prodotto dimostra la domanda di macchine di grande formato e di precisione laddove i design verticali e orizzontali standard non offrono una capacità sufficiente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di asse: le macchine a tre assi rimangono la base di volume
Nel 2025, le macchine a 3 assi detenevano il 48.2% della quota di mercato delle fresatrici. Rimangono ampiamente utilizzate nella lavorazione generale dei metalli, nella produzione di stampi standard per beni di consumo e in lavorazioni con geometrie meno complesse. La loro versatilità ne consente l'impiego sia nelle officine meccaniche che nelle linee di produzione principali. I sistemi sono familiari agli operatori e possono rappresentare un accesso facilitato alla produzione CNC. Le macchine a 4 assi si rivolgono a un gruppo intermedio di utenti che producono componenti cilindrici o indicizzati, come giranti, blocchi motore e parti rotanti. Questo ampio utilizzo mantiene le macchine a 3 assi come piattaforma principale in termini di volume nel mercato delle fresatrici.
Le macchine a 5 assi e superiori hanno registrato le prospettive di crescita più rapide fino al 2031, con un CAGR del 6.41%. I clienti dei settori aerospaziale, medicale ed energetico utilizzano queste macchine per rotori a pale, impianti, giranti e altre parti che richiedono la lavorazione di diverse superfici in un'unica configurazione. L'eliminazione di 3 o 4 configurazioni separate può ridurre gli errori accumulati, accorciare i tempi di ciclo e diminuire le scorte di semilavorati. Questi vantaggi operativi possono giustificare un prezzo di acquisto più elevato laddove i requisiti di qualità siano rigorosi. L'iniziativa di FANUC dell'agosto 2026 ha affrontato l'allineamento tra controlli, post-processori CAD/CAM e strumenti di simulazione, che può semplificare l'implementazione a 5 assi per gli utenti. I fornitori del settore aerospaziale devono inoltre affrontare elevate aspettative in termini di certificazione e tracciabilità, che supportano il passaggio a capacità con un numero maggiore di assi. [2] FANUC Corporation, “FANUC Launches 5-Axis Integrated Technology Initiative,” Newswire Canada, newswire.ca
Grazie alla tecnologia: le macchine CNC uniscono scalabilità e crescita
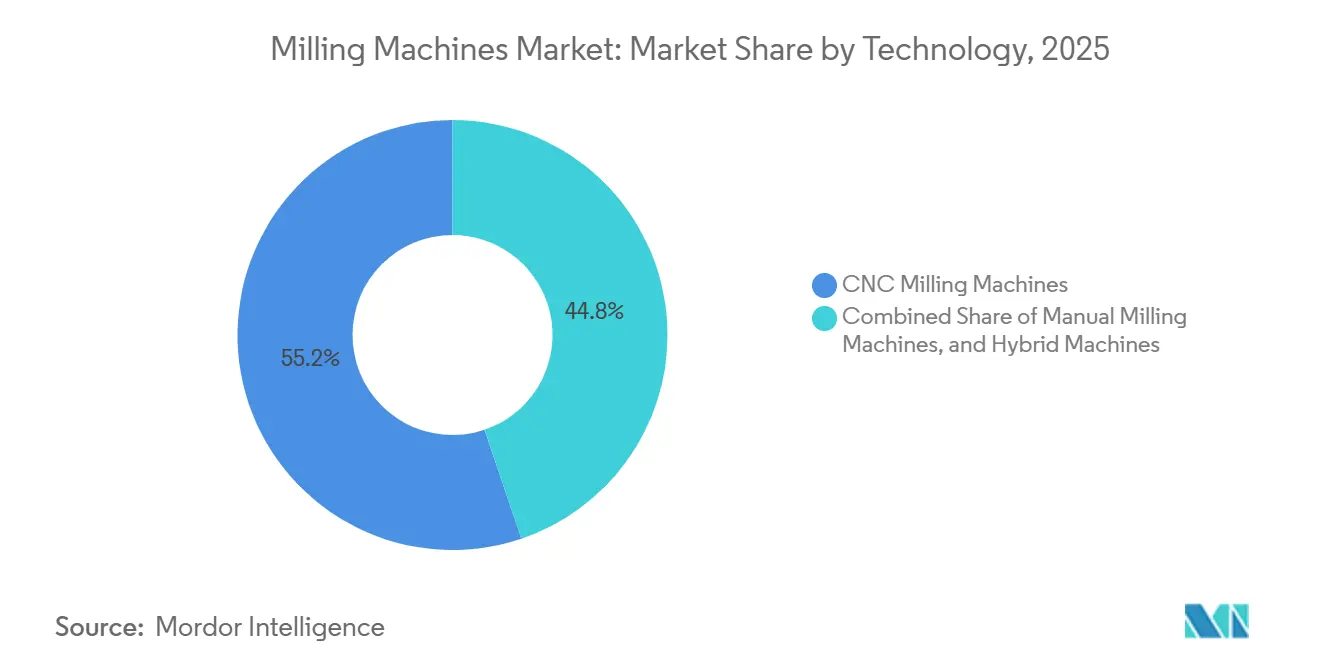
Nel 2025, le fresatrici CNC rappresentavano il 55.2% del mercato delle fresatrici. Le piattaforme CNC hanno inoltre registrato le prospettive di crescita più rapide, con un CAGR del 6.12% fino al 2031. La loro posizione è supportata dalla domanda di sostituzione, dalla costruzione di nuovi stabilimenti e dalla conversione di flotte convenzionali. Le apparecchiature CNC offrono ripetibilità e tracciabilità digitale a supporto dei sistemi di qualità utilizzati nelle catene di fornitura regolamentate e ad alta precisione. Questo le rende la tecnologia preferita per applicazioni aerospaziali, medicali, dei semiconduttori e, in misura crescente, automobilistiche. Il CNC rappresenta quindi sia la categoria tecnologica più ampia sia la principale via attraverso cui molti acquirenti migliorano il controllo dei processi.
Le macchine convenzionali e manuali sono ancora utilizzate dove i costi della manodopera sono inferiori e la complessità dei pezzi non giustifica l'acquisto di una macchina CNC. Vengono utilizzate anche per scopi formativi e didattici, ma il loro ruolo si sta riducendo man mano che i fornitori introducono opzioni CNC più accessibili. Le macchine ibride combinano funzioni additive e sottrattive e sono utilizzate nella riparazione aerospaziale, nella produzione di utensili e nella produzione di pezzi quasi a forma finale, dove la riduzione degli sprechi di materiale è fondamentale. DMG MORI ha ampliato la sua offerta di macchine ibride e fresatrici-tornitrici con la serie NTX di terza generazione, lanciata nel settembre 2025, per applicazioni nei settori aerospaziale, medicale, energetico, dei veicoli elettrici e dei semiconduttori. La norma ISO 10791 fornisce un riferimento comune per il collaudo della precisione dei centri di lavoro, rafforzando l'importanza di prestazioni costanti nell'acquisto di macchine CNC. Il mix tecnologico si sta orientando verso macchine in grado di combinare precisione, tracciabilità e molteplici operazioni con un numero ridotto di configurazioni.
Per settore di utilizzo finale: il settore automobilistico e quello dei trasporti detengono la quota maggiore.
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 34.8% del mercato delle fresatrici. Questo settore utilizza le fresatrici per la produzione di componenti della catena cinematica, stampi per la scocca, trasmissioni e componenti del telaio. L'elettrificazione sta modificando, anziché eliminare, gran parte di questa esigenza di lavorazione. La domanda di testate, alberi motore e corpi valvola è in calo con la produzione di motori a combustione interna, mentre carter motore, telai per batterie, componenti interni del cambio e collettori di raffreddamento richiedono nuovi processi di lavorazione. I carter motore a parete sottile e gli involucri in alluminio per le batterie possono richiedere lavorazioni di precisione di grande formato. Il settore automobilistico rimane il principale gruppo di utilizzatori finali, in quanto combina elevati volumi di produzione con continue esigenze di attrezzature per i componenti di veicoli tradizionali ed elettrici.
Il settore aerospaziale e della difesa ha registrato le prospettive di crescita più rapide, con un CAGR del 6.3% fino al 2031. Airbus e Boeing vantavano un portafoglio ordini combinato di oltre 14,000 velivoli per il settore aeronautico commerciale e gli appalti per la difesa rimangono elevati tra i partner della NATO e dell'Indo-Pacifico. I componenti aerospaziali complessi richiedono tolleranze ristrette e possono beneficiare di macchine a 5 assi, piattaforme orizzontali e celle automatizzate. Anche i macchinari industriali, l'energia, l'elettronica e i semiconduttori, nonché i dispositivi medici, continuano a generare domanda. I dispositivi medici rappresentano un'applicazione di dimensioni più ridotte ma di grande valore, poiché gli impianti personalizzati e gli strumenti chirurgici possono giustificare l'utilizzo di apparecchiature di alta qualità per piccole serie produttive. La produzione di macchinari per l'edilizia e l'industria mineraria sostiene la domanda di componenti idraulici e strutturali, in particolare nelle aree del Sud e del Sud-Est asiatico dove la spesa per le infrastrutture è in aumento.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 38.1% della quota di mercato delle fresatrici e ha registrato la crescita regionale più rapida, con un CAGR del 6.8% fino al 2031. La Cina è il più grande mercato nazionale sia per la produzione che per il consumo di macchine utensili, con produttori nazionali attivi nelle applicazioni di fascia media e fornitori giapponesi, tedeschi e coreani che competono nei settori aerospaziale, dei semiconduttori e automobilistico di alta gamma. L'India si sta trasformando da importante importatore in un polo produttivo di rilievo, grazie ai programmi di sostegno alla capacità produttiva interna. Nell'agosto del 2026, DN Solutions ha inaugurato a Bengaluru il suo primo stabilimento produttivo all'estero dal 2003, con un investimento di 72 milioni di dollari. [3] DN Solutions Co., Ltd., “L’azienda sudcoreana produttrice di macchine utensili DN Solutions apre il suo primo stabilimento in India a Bengaluru con un investimento di 600 crore”, The Hindu, thehindu.com Anche il Sud-est asiatico sta modernizzando le attrezzature, poiché i produttori di elettronica e di componenti di precisione diversificano le catene di approvvigionamento e Makino ha aperto il suo stabilimento e centro tecnologico di Hung Yen in Vietnam nel dicembre 2025.
Il Nord America rappresenta una fonte importante di nuova domanda di fresatrici, poiché i produttori stanno incrementando la capacità produttiva interna. I programmi del CHIPS Act, gli investimenti nelle energie pulite e la spesa per le infrastrutture supportano la costruzione di impianti che richiedono attrezzature di precisione. La Semiconductor Industry Association ha riferito che i finanziamenti del CHIPS Act hanno sostenuto la creazione di nuovi impianti di produzione negli Stati Uniti e i relativi posti di lavoro. Gli ordini di tecnologie di produzione negli Stati Uniti hanno raggiunto 1.6 miliardi di dollari nel primo trimestre del 2026, con un aumento del 27.8% su base annua. Gli stabilimenti che vengono riportati in patria hanno maggiori probabilità di installare sistemi di automazione e macchine a controllo numerico (CNC) al momento dell'apertura, sostenendo la domanda di piattaforme di fresatura avanzate. Anche Messico e Canada beneficiano di investimenti, poiché le catene di approvvigionamento si stanno avvicinando ai clienti nordamericani, con i corridoi automobilistici messicani che supportano la domanda di macchinari di fascia media.
In Europa, il mercato delle fresatrici presenta condizioni eterogenee. La ristrutturazione del settore automobilistico e l'aumento dei costi energetici hanno ridotto la fiducia degli investitori per alcuni produttori, mentre i clienti dei settori aerospaziale, della difesa e della produzione di energia continuano a ordinare apparecchiature di alta precisione. StarragTornos ha registrato un aumento del 33.6% degli ordini acquisiti nella prima metà del 2026 rispetto alla prima metà del 2025, sostenuto dalla domanda nei settori aerospaziale ed energetico. Il Medio Oriente e l'Africa stanno beneficiando di investimenti per la localizzazione della capacità produttiva nei settori della difesa e dell'energia, soprattutto in Arabia Saudita ed Emirati Arabi Uniti. La domanda sudamericana è incentrata sul settore automobilistico brasiliano, ma è limitata dalla volatilità valutaria, dai dazi all'importazione e da reti di utensili CNC meno sviluppate. Queste differenze regionali spingono i fornitori a bilanciare le consolidate relazioni con i clienti europei con le opportunità di crescita in Asia-Pacifico e Nord America.
Panorama competitivo
Il mercato delle fresatrici è frammentato, con una concorrenza più agguerrita nella fascia alta, dove fornitori giapponesi, tedeschi, coreani e nordamericani si contendono il mercato offrendo prestazioni, competenze applicative, sistemi di controllo e assistenza post-vendita. Yamazaki Mazak, Makino, Okuma, DMG MORI, GROB-WERKE, CHIRON, GF Machining Solutions, Hermle e StarragTornos sono tra i fornitori affermati che servono applicazioni esigenti. DN Solutions e Hyundai WIA competono nella categoria medio-alta con capacità CNC adatte ai produttori di volumi medi. I fornitori cinesi stanno diventando sempre più competitivi nelle applicazioni di fascia media, sensibili al prezzo, in particolare dove le specifiche di lavorazione sono relativamente standardizzate. Questa differenziazione potrebbe esercitare una maggiore pressione sui prezzi dei fornitori di fascia media, mentre i fornitori di fascia alta possono differenziarsi attraverso l'ingegneria applicativa, le prestazioni delle macchine e l'assistenza. La concorrenza, quindi, si concentra sia sul costo delle apparecchiature sia sulla capacità di aiutare i clienti a ottenere risultati affidabili.
L'automazione rappresenta una strategia competitiva fondamentale, poiché le piccole e medie imprese hanno bisogno di migliorare la produzione senza dover assumere un numero comparabile di operatori specializzati. GROB ha introdotto la cella robotizzata modulare GRC-M60 nel marzo 2026 per la produzione automatizzata in serie. CHIRON ha ampliato il suo portfolio SmartLine nell'agosto 2026 con un modulo per la gestione degli ordini di produzione e soluzioni di automazione per lotti di piccole dimensioni. Okuma ha lanciato le macchine multitasking a 5 assi MULTUS U1000 e U2000 nell'aprile 2026, seguite dal centro di lavoro orizzontale GENOS M4000H-e nel maggio 2026. Queste iniziative dimostrano come i fornitori affermati si stiano rivolgendo a clienti che necessitano di una produzione predisposta all'automazione, senza dover necessariamente affidarsi a grandi celle completamente personalizzate.
Nel mercato delle fresatrici, gli strumenti digitali stanno acquisendo sempre maggiore importanza per il posizionamento dei prodotti. Il centro di lavoro orizzontale a 5 assi a630iT di Makino è un esempio dell'utilizzo di software di controllo proprietario per semplificare le lavorazioni più complesse. Anche l'iniziativa a 5 assi di FANUC si concentra sull'integrazione di controlli, programmazione e simulazione, riducendo le difficoltà di implementazione. I fornitori stanno abbinando apparecchiature fisiche a simulazioni digitali, funzioni di lavorazione adattive e servizi basati su software. Queste funzionalità possono aiutare i clienti a gestire la disponibilità limitata degli operatori e a migliorare la ripetibilità.
Aziende leader nel settore delle fresatrici
YamazakiMazak Corporation
DMG MORI
Okuma Corporation
Fresatrice Makino
Haas Automazione, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: DN Solutions ha inaugurato a Bengaluru, in India, il suo primo stabilimento produttivo all'estero dal 2003, con un investimento di 72 milioni di dollari. La struttura di 25 acri, situata nella zona industriale ITIR, integra produzione, ricerca e sviluppo, un centro tecnico e servizi post-vendita, inizialmente dedicati alla produzione della serie di centri di lavoro verticali SVM, con la previsione di avviare la produzione di macchine a cinque assi nelle fasi successive. L'investimento rappresenta un'importante svolta strategica verso la produzione locale per il mercato indiano. Riduce il costo totale di proprietà per gli acquirenti indiani grazie allo sviluppo di una catena di fornitura nazionale, puntando a una localizzazione dell'80% dei componenti.
- Agosto 2026: FANUC Corporation ha lanciato la sua iniziativa "5-Axis Integrated Technology Initiative", un programma volto ad allineare i controllori delle macchine CNC, i post-processori CAD/CAM e gli ambienti di simulazione per migliorare la qualità dei pezzi, la velocità di produzione e la ripetibilità nella lavorazione di componenti complessi. L'iniziativa fornisce linee guida per l'ottimizzazione della configurazione della macchina. È strutturata come uno standard di settore piuttosto che come uno strumento proprietario, posizionando la piattaforma CNC di FANUC come architettura di riferimento per l'integrazione dell'ecosistema a 5 assi.
- Maggio 2026: Makino Milling Machine ha completato il suo nuovo stabilimento di Fujiyoshida, il terzo impianto di produzione dell'azienda in Giappone, progettato per ridurre i tempi di consegna di grandi centri di lavoro orizzontali e centri di lavoro a 5 assi. Lo stabilimento utilizza un flusso di produzione modulare e include un magazzino automatizzato per l'efficienza logistica.
- Aprile 2026: Okuma ha presentato le macchine multitasking simultanee a 5 assi MULTUS U1000 e U2000, dotate di magazzino utensili standard da 80 pezzi e con un ingombro di soli 8.2 m², ideali per ambienti di produzione con spazi limitati.
Ambito del rapporto sul mercato globale delle fresatrici
Il rapporto sul mercato delle fresatrici è segmentato per tipo di macchina (verticale, orizzontale e altre), per tipo di asse (3 assi, 4 assi, 5 assi e oltre), per tecnologia (fresatrici CNC, macchine ibride e altre), per utente finale (settore automobilistico e dei trasporti, macchinari industriali e altro) e per area geografica (Asia-Pacifico, Europa e altre). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
| Fresatrici verticali |
| Fresatrici orizzontali |
| Altri (mulini a portale, ecc.) |
| Macchina a 3 assi |
| Macchina a 4 assi |
| 5 assi e altro |
| Fresatrici convenzionali/manuali |
| Fresatrici CNC |
| Macchine ibride |
| Settore automobilistico e trasporti |
| Aeronautica e difesa |
| Macchinario industriale |
| Energia e potenza |
| Dispositivi medicali |
| Elettronica e semiconduttori |
| Attrezzature per l'edilizia e l'estrazione mineraria |
| Produzione generale |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Europa | Germania |
| Italia | |
| Regno Unito | |
| Francia | |
| Spagna | |
| Svizzera | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Taiwan | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di macchina | Fresatrici verticali | |
| Fresatrici orizzontali | ||
| Altri (mulini a portale, ecc.) | ||
| Per tipo di asse | Macchina a 3 assi | |
| Macchina a 4 assi | ||
| 5 assi e altro | ||
| Per tecnologia | Fresatrici convenzionali/manuali | |
| Fresatrici CNC | ||
| Macchine ibride | ||
| Per settore degli utenti finali | Settore automobilistico e trasporti | |
| Aeronautica e difesa | ||
| Macchinario industriale | ||
| Energia e potenza | ||
| Dispositivi medicali | ||
| Elettronica e semiconduttori | ||
| Attrezzature per l'edilizia e l'estrazione mineraria | ||
| Produzione generale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Italia | ||
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Svizzera | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Taiwan | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato delle fresatrici entro il 2031?
Si prevede che il mercato delle fresatrici raggiungerà i 19.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.5% dal 2026 al 2031.
Quale tipologia di macchina deteneva la quota di mercato maggiore nel 2025?
Nel 2025, le macchine verticali hanno dominato il mercato con una quota del 54.8%, grazie al loro impiego nella lavorazione meccanica generale, negli stampi e nella produzione automobilistica.
Quale tecnologia sta crescendo più velocemente?
Le macchine a controllo numerico (CNC) hanno registrato le prospettive di crescita più rapide fino al 2031 e detenevano una quota di mercato del 55.2% nel 2025.
Perché le fresatrici a 5 assi stanno diventando sempre più diffuse?
Le applicazioni nei settori aerospaziale, medicale, energetico e dei veicoli elettrici richiedono componenti complessi che possano essere lavorati con un numero ridotto di passaggi su piattaforme a 5 assi.
Quale regione si prevede crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico ha registrato le prospettive di crescita regionale più rapide, con un tasso di crescita annuo composto (CAGR) del 6.8% dal 2026 al 2031.
Quali sono i fattori che limitano l'adozione di attrezzature di fresatura avanzate?
Costi iniziali elevati, lunghi periodi di ammortamento, spese in conto capitale cicliche e carenza di operatori CNC qualificati possono ritardare gli acquisti.


