

Dimensioni e quota del mercato del latte in polvere
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 36.45 miliardo di dollari |
| Dimensione del mercato (2031) | 43.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.81% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del latte in polvere di Mordor Intelligence
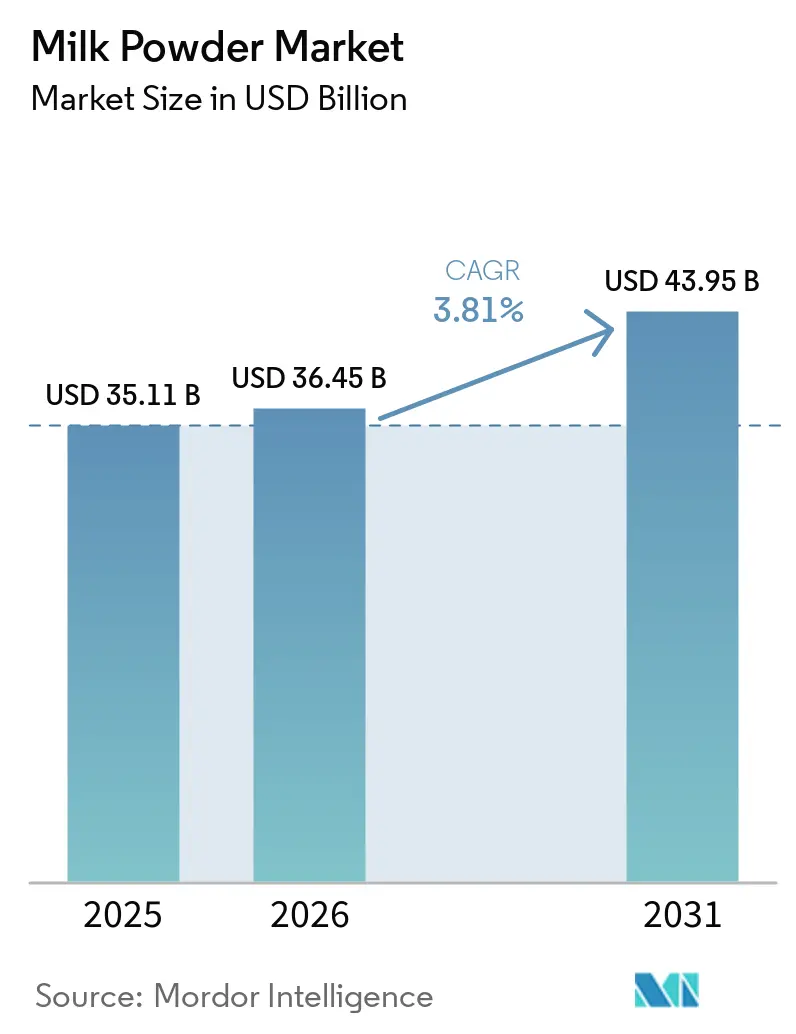
Si prevede che il mercato del latte in polvere crescerà da 35.11 miliardi di dollari nel 2025 a 36.45 miliardi di dollari nel 2026, per poi raggiungere i 43.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.81% nel periodo 2026-2031. Il latte in polvere, una forma disidratata di latte liquido, è ampiamente utilizzato in diversi settori, tra cui quello del latte artificiale, della pasticceria, dei prodotti da forno, delle bevande e degli integratori alimentari. La sua lunga durata di conservazione, la facilità di stoccaggio e i vantaggi in termini di trasporto lo rendono una scelta privilegiata sia per i produttori che per i consumatori. La crescita del mercato è trainata principalmente dalla crescente domanda di prodotti lattiero-caseari pratici e a lunga conservazione, soprattutto nelle regioni con accesso limitato al latte fresco. La crescente attenzione dei consumatori alla salute ha ulteriormente alimentato la domanda di latte in polvere, in particolare per le varianti arricchite e biologiche che soddisfano specifiche esigenze dietetiche. La crescente adozione del latte in polvere nelle economie emergenti, dove rappresenta un'alternativa economicamente vantaggiosa al latte liquido, è un altro fattore significativo che contribuisce all'espansione del mercato. Inoltre, l'industria alimentare e delle bevande sta incorporando sempre più latte in polvere nei suoi prodotti per migliorarne il valore nutrizionale e la stabilità.
Punti chiave del rapporto
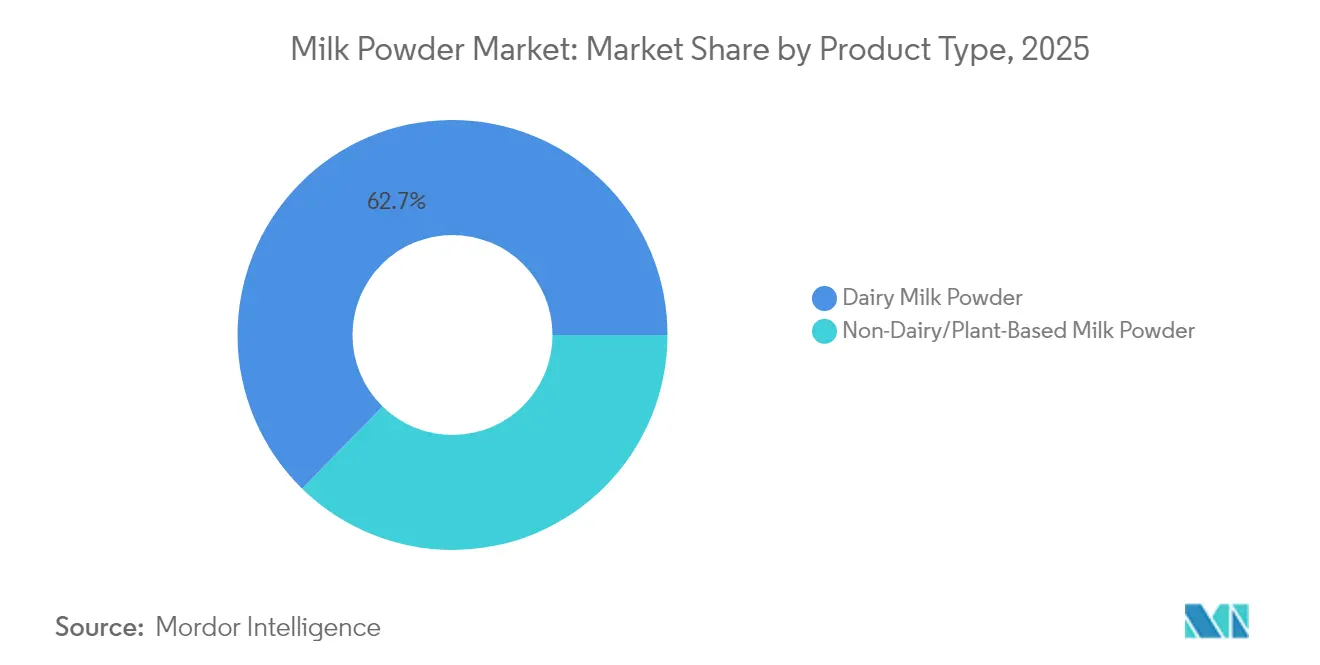
- Per tipologia di prodotto, il latte in polvere rappresentava il 62.68% della quota di mercato del latte in polvere nel 2025; le alternative non casearie registrano il CAGR più rapido, pari al 3.92% entro il 2031.
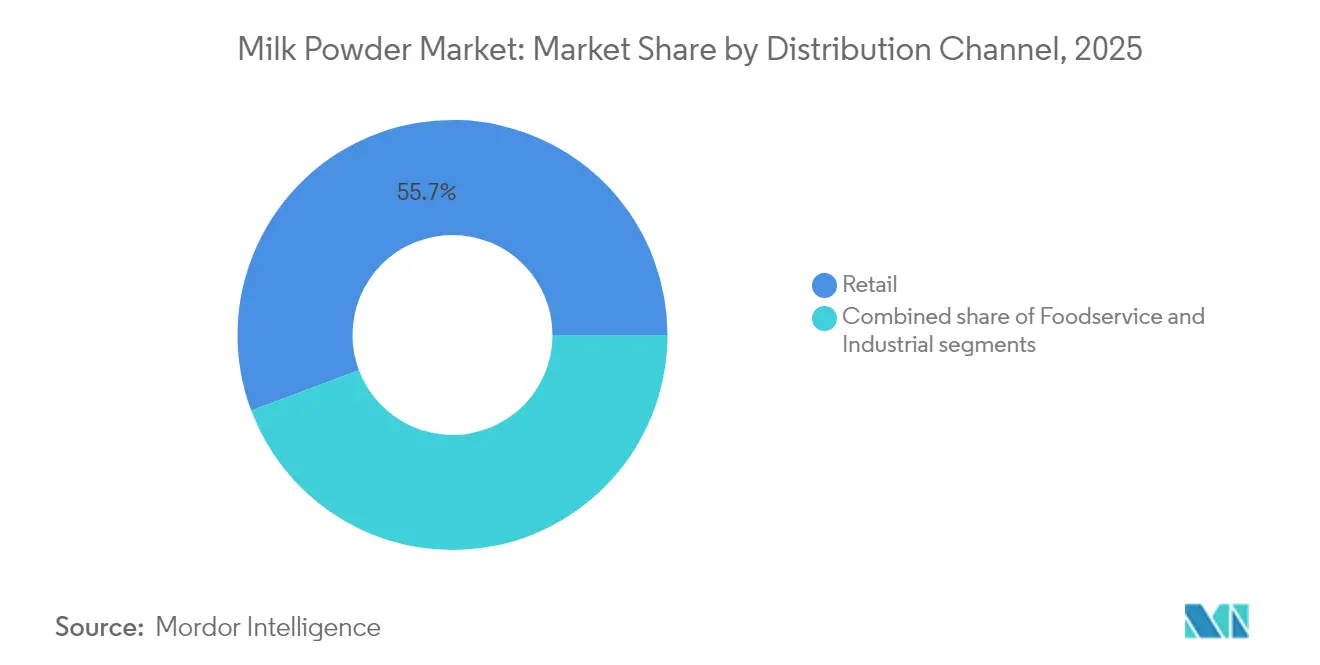
- Per canale di distribuzione, nel 55.72 la vendita al dettaglio ha rappresentato il 2025% del mercato del latte in polvere, mentre si prevede che la ristorazione crescerà a un CAGR del 4.85% fino al 2031.
- In termini di confezionamento, le buste flessibili hanno registrato una quota di fatturato del 37.58% nel 2025; si prevede che le bustine monodose cresceranno a un CAGR del 4.60%.
- In termini geografici, l'area Asia-Pacifico ha contribuito per il 41.62% ai ricavi del 2025, mentre Medio Oriente e Africa sono destinati a crescere a un CAGR del 4.90% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del latte in polvere
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente domanda di prodotti per l'infanzia | + 0.6% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita demografica e urbanizzazione | + 0.5% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| I progressi nella tecnologia di lavorazione dei prodotti lattiero-caseari migliorano la qualità e l'efficienza del latte in polvere | + 0.4% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Utilizzo in alimenti trasformati come piatti pronti, dessert e bevande | + 0.3% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Investimenti in ricerca e sviluppo di bevande lattiero-casearie UHT ricombinate alimentano la domanda industriale | + 0.4% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| La tendenza dello stile di vita ad alto contenuto proteico sta spingendo il latte scremato in polvere nella categoria nutrizione sportiva | + 0.5% | Nord America ed Europa, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti per l'infanzia
La domanda globale di latte artificiale per neonati si intensifica con l'evoluzione dei quadri normativi per supportare la resilienza del mercato e l'adeguatezza nutrizionale. Nel 2025, la FDA ha presentato la sua Strategia Nazionale a Lungo Termine volta a rafforzare la resilienza del mercato statunitense del latte artificiale per neonati. La strategia introduce nuove misure per prevenire la contaminazione e offre incentivi ai produttori, incoraggiando la diversificazione alla luce delle recenti interruzioni della catena di approvvigionamento. Queste misure sono progettate per garantire una catena di approvvigionamento più solida e affidabile, riducendo al minimo il rischio di carenze e rafforzando la fiducia dei consumatori. Allo stesso tempo, i progressi tecnologici nelle formulazioni premium stanno facendo scalpore. Un esempio emblematico è il lancio da parte di Nestlé di NAN Sinergity, che vanta sei oligosaccaridi del latte umano. Questa mossa sottolinea come un posizionamento super-premium non solo comporti margini più elevati, ma soddisfi anche esigenze nutrizionali specifiche, rispondendo alla crescente domanda di nutrizione specializzata per neonati. La combinazione di supporto normativo e progressi innovativi sta alimentando una crescita della domanda che non è solo legata alle tradizionali influenze demografiche, ma anche guidata dall'evoluzione delle preferenze dei consumatori e dalle scelte attente alla salute.
Crescita demografica e urbanizzazione
Con l'aumento dell'urbanizzazione nei mercati emergenti, si alimenta una crescita strutturale della domanda, con un maggiore accesso ai prodotti lattiero-caseari confezionati e un incremento del reddito disponibile che orienta le scelte verso un'alimentazione di qualità superiore. Secondo un rapporto di UN-Habitat, l'Asia ospita il 54% della popolazione urbana mondiale, pari a oltre 2.2 miliardi di individui. Le proiezioni suggeriscono che entro il 2050 la popolazione urbana asiatica crescerà di ulteriori 1.2 miliardi, riflettendo un aumento del 50% [1] Fonte: UN-Habitat, “Asia and the Pacific Region”, www.unhabitat.org . Questa rapida urbanizzazione nella regione Asia-Pacifico non sta solo creando densi centri di consumo, ma sta anche rafforzando le infrastrutture, aprendo la strada a reti di distribuzione a catena del freddo vitali per penetrare il mercato del latte in polvere. I consumatori urbani, soprattutto nelle regioni in cui il latte fresco ha difficoltà di reperibilità a causa di vincoli infrastrutturali, stanno dimostrando una marcata disponibilità a pagare di più per la comodità e i vantaggi nutrizionali. Questa evoluzione demografica pone solide basi per la crescita, trascendendo i cicli economici effimeri e favorendo modelli di domanda prevedibili. Tali modelli, a loro volta, rafforzano la pianificazione della capacità a lungo termine e le strategie di investimento.
I progressi nella tecnologia di lavorazione dei prodotti lattiero-caseari migliorano la qualità e l'efficienza del latte in polvere
L'innovazione di processo migliora la qualità del prodotto e riduce i costi operativi ottimizzando la ritenzione dei nutrienti e prolungando la durata di conservazione grazie a tecniche di produzione di precisione. SPX FLOW utilizza una tecnologia avanzata di frazionamento del latte, applicando microfiltrazione, ultrafiltrazione e nanofiltrazione. Questo approccio preserva i componenti nutrizionali, facilita la separazione del latte in diverse fasi, riduce al minimo gli sprechi e aumenta il valore del prodotto. Questi progressi consentono ai produttori di separare efficacemente il latte in vari componenti, come proteine, grassi e minerali, creando un'ampia gamma di prodotti ad alto valore aggiunto. Questi progressi tecnologici consentono ai produttori di creare formulazioni specializzate, su misura per specifiche esigenze nutrizionali, mantenendo al contempo la competitività in termini di costi rispetto ai metodi tradizionali. Inoltre, i produttori ampliano le possibilità produttive integrando capacità di fermentazione di precisione, creando profili proteici unici che soddisfano le esigenze in continua evoluzione dei consumatori e differenziano la loro offerta in un mercato sempre più affollato.
Utilizzo in alimenti trasformati come piatti pronti, dessert e bevande
I produttori alimentari stanno integrando sempre più il latte in polvere in diverse categorie di prodotti, con l'obiettivo di migliorarne il profilo nutrizionale e prolungarne la shelf life. Questa tendenza è trainata dalla versatilità del latte in polvere, che può essere utilizzato in prodotti che spaziano dai prodotti da forno e dolciari alle bevande e all'alimentazione infantile. Grazie a tecnologie di lavorazione avanzate, i produttori possono ora superare i limiti di solubilità, incorporando il latte in polvere in applicazioni un tempo considerate inadatte, come bevande ad alto contenuto proteico e pasti pronti. Contemporaneamente, la crescente tendenza verso i prodotti a etichetta pulita sta alimentando la preferenza per gli ingredienti lattiero-caseari più familiari rispetto ai sostituti sintetici, poiché i consumatori ricercano sempre più trasparenza e componenti naturali nei loro alimenti. Questa diffusa adozione industriale non solo protegge i produttori dalle imprevedibili oscillazioni del mercato di consumo, ma apre anche la strada a opportunità redditizie in formulazioni specializzate, tra cui alimenti funzionali e linee di prodotti premium.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Intolleranza al lattosio e allergie | -0.4% | Globale, con un impatto maggiore nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Prezzi volatili delle materie prime lattiero-casearie globali causati da shock dell’offerta legati al clima | -0.6% | Globale, colpisce in particolare le regioni dipendenti dalle esportazioni | A breve termine (≤ 2 anni) |
| Limiti rigorosi ai residui di antibiotici imposti dall'UE limitano le importazioni di alcuni tipi di latte in polvere | -0.3% | Europa e mercati di esportazione verso l'Europa | Medio termine (2-4 anni) |
| Le difficoltà di stoccaggio e trasporto ostacolano la distribuzione del latte in polvere | -0.2% | Globale, concentrato nei mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intolleranza al lattosio e allergie
Il latte in polvere deve affrontare sfide significative a causa dell'intolleranza al lattosio e delle allergie al latte, che rappresentano un importante freno per questo mercato. Secondo il National Institutes of Health (NIH), circa il 68% della popolazione mondiale è affetta da intolleranza al lattosio [2] Fonte: National Institute of Health, “Definition & Facts for Lactose Intolerance”, www.niddk.nih.gov . Questa condizione limita il consumo di prodotti caseari, incluso il latte in polvere, poiché le persone con intolleranza al lattosio hanno difficoltà a digerire il lattosio, uno zucchero presente nel latte e nei prodotti caseari. Inoltre, le allergie al latte, particolarmente diffuse tra i bambini, riducono ulteriormente la potenziale base di consumatori di latte in polvere. Il rapporto Frontiers 2024 identifica l'allergia al latte vaccino (CMA) come una delle allergie alimentari più comuni nei bambini, con una prevalenza dell'1.8% tra i bambini di età compresa tra 1 e 5 anni negli Stati Uniti [3] Fonte: Frontiers, “The future of cow's milk allergy – milk ladders in IgE-mediated food allergy”, www.frontiersin.org . Queste preoccupazioni per la salute hanno portato a una crescente preferenza dei consumatori per alternative non casearie, come le polveri di latte vegetale, percepite come più sane e più adatte alle persone con intolleranza al lattosio o allergia al latte. Inoltre, gli organismi di regolamentazione di tutto il mondo stanno sempre più sottolineando la necessità di un'etichettatura chiara e accurata degli allergeni nei prodotti alimentari. Questa attenzione normativa si aggiunge alle sfide operative per i produttori, che devono garantire la conformità con i rigorosi requisiti di etichettatura mantenendo al contempo la qualità del prodotto e la competitività sul mercato.
Prezzi volatili delle materie prime lattiero-casearie globali causati da shock dell’offerta legati al clima
La volatilità dei prezzi globali delle materie prime lattiero-casearie, in particolare nel mercato del latte in polvere, è significativamente influenzata dagli shock dell'offerta legati al clima. Eventi meteorologici imprevedibili, come siccità, inondazioni e temperature estreme, hanno perturbato la produzione di latte nelle principali regioni produttrici. Queste perturbazioni portano a livelli di offerta incoerenti, creando instabilità dei prezzi sul mercato. Inoltre, il cambiamento climatico ha avuto un impatto sulla disponibilità e sulla qualità degli alimenti per animali, mettendo ulteriormente a dura prova la produzione di latte. Tali sfide dal lato dell'offerta hanno reso difficile per i produttori mantenere una produzione costante, intensificando così le fluttuazioni dei prezzi. Questa volatilità rappresenta un grave ostacolo per il mercato del latte in polvere, colpendo sia i produttori che i consumatori, aumentando l'incertezza e complicando la pianificazione a lungo termine e le decisioni di investimento. Inoltre, l'industria lattiero-casearia globale dipende fortemente da regioni specifiche per la produzione di latte, come la Nuova Zelanda, l'Unione Europea e gli Stati Uniti. Quando queste regioni si trovano ad affrontare perturbazioni legate al clima, gli effetti a catena si fanno sentire lungo tutta la catena di approvvigionamento globale. Ad esempio, le condizioni di siccità in Nuova Zelanda, uno dei principali esportatori di latte in polvere, hanno storicamente portato a una riduzione dei volumi delle esportazioni, facendo salire i prezzi sui mercati internazionali.
Analisi del segmento
Per tipo di prodotto: il latte in polvere domina, le alternative vegetali guadagnano terreno
Nel 2025, il latte in polvere ha dominato il mercato del latte in polvere, rappresentando una quota significativa del 62.68%. Questa posizione dominante è attribuibile al suo ampio utilizzo in diverse applicazioni, tra cui latte artificiale, prodotti da forno, dolciumi e bevande. La lunga conservabilità, la facilità di trasporto e i benefici nutrizionali del latte in polvere lo rendono una scelta preferita sia dai consumatori che dai produttori. Inoltre, il segmento beneficia della crescente domanda di diete arricchite con proteine e del crescente consumo di alimenti pronti al consumo e trasformati. I mercati emergenti, in particolare nell'area Asia-Pacifico, stanno assistendo a un'impennata della domanda di latte in polvere dovuta all'aumento del reddito disponibile e al cambiamento delle abitudini alimentari. Inoltre, si prevede che i progressi nelle tecnologie di lavorazione e la disponibilità di latte in polvere fortificato sosterranno la crescita del segmento durante il periodo di previsione.
D'altro canto, le alternative non casearie, come il latte in polvere a base vegetale, stanno vivendo una rapida crescita, con un CAGR previsto del 3.92% fino al 2031. Questa crescita è trainata dalla crescente preferenza dei consumatori per i prodotti vegani e senza lattosio, insieme alla crescente consapevolezza della sostenibilità ambientale. Il latte in polvere a base vegetale, derivato da fonti come soia, mandorle e avena, sta guadagnando terreno grazie ai suoi benefici per la salute e alla sua idoneità per le persone con restrizioni dietetiche. L'espansione del segmento è ulteriormente supportata dall'innovazione nell'offerta di prodotti, come varianti aromatizzate e fortificate, che soddisfano le diverse preferenze dei consumatori. Inoltre, la crescente adozione di diete a base vegetale, supportata da campagne di marketing e dal sostegno di influencer della salute e del benessere, sta alimentando la domanda. Si prevede che la crescente disponibilità di latte in polvere a base vegetale nei principali canali di vendita al dettaglio e la loro integrazione in varie applicazioni alimentari e delle bevande guideranno un'ulteriore crescita in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di confezionamento: l'innovazione monodose stimola la crescita
Nel 2025, le buste flessibili hanno dominato il segmento del packaging del mercato del latte in polvere, rappresentando una quota di fatturato significativa pari al 37.58%. Queste buste sono ampiamente apprezzate per la loro leggerezza, praticità e capacità di preservare la freschezza del prodotto per un periodo prolungato. Inoltre, le buste flessibili sono convenienti ed ecologiche, poiché utilizzano meno materiale rispetto alle opzioni di imballaggio rigide. La loro versatilità nell'adattarsi a diverse dimensioni e quantità le rende una scelta popolare sia tra i produttori che tra i consumatori, determinandone una sostanziale quota di mercato. Infine, la crescente adozione di buste flessibili nei canali di e-commerce, dove la durata e la facilità di trasporto sono fondamentali, ne ha ulteriormente rafforzato la domanda.
Le bustine monodose, d'altra parte, dovrebbero crescere a un CAGR del 4.60% durante il periodo di previsione. Queste bustine soddisfano la crescente domanda di porzioni controllate e di consumo on-the-go, in particolare tra i consumatori urbani e i professionisti. La praticità delle bustine monodose, unita alla loro convenienza, le ha rese un'opzione preferita per le porzioni individuali. Inoltre, le bustine monodose stanno guadagnando terreno nei mercati emergenti, dove convenienza e accessibilità sono fattori critici che influenzano le scelte dei consumatori. Le loro dimensioni compatte e la facilità di smaltimento sono in linea con la crescente preferenza dei consumatori per soluzioni di imballaggio sostenibili e pratiche. Inoltre, la crescente tendenza dei consumatori attenti alla salute a ricercare porzioni precise ha ulteriormente alimentato la domanda di bustine monodose, posizionandole come un segmento in crescita nel mercato del latte in polvere.
Per distribuzione: lead nel settore della vendita al dettaglio, impennate nel settore della ristorazione
Nel 2025, il segmento retail ha rappresentato una quota significativa del 55.72% del mercato del latte in polvere. Questa posizione dominante può essere attribuita alla crescente domanda di latte in polvere tra le famiglie, trainata dalla sua maggiore durata di conservazione e dalla praticità rispetto al latte liquido. I rivenditori hanno anche ampliato la loro offerta di prodotti, includendo varianti di latte in polvere biologico e fortificato, per soddisfare le preferenze dei consumatori in continua evoluzione. La crescente penetrazione delle piattaforme di e-commerce ha ulteriormente rafforzato il segmento retail, rendendo il latte in polvere più accessibile a una base di consumatori più ampia. Inoltre, la crescente tendenza all'acquisto di prodotti alimentari confezionati e di marca ha contribuito alla crescita del segmento, poiché i consumatori danno sempre più priorità alla qualità e alla sicurezza nelle loro scelte alimentari.
Nel frattempo, si prevede che il settore della ristorazione collettiva crescerà a un CAGR del 4.85% fino al 2031. Questa crescita è alimentata dal crescente utilizzo del latte in polvere nella preparazione di vari prodotti alimentari e bevande, come prodotti da forno, dessert e bevande, all'interno del settore della ristorazione collettiva. Il settore beneficia della convenienza e della facilità di conservazione del latte in polvere, che lo rendono la scelta preferita da ristoranti, bar e servizi di catering. Inoltre, il crescente numero di ristoranti a servizio rapido (QSR) e la crescente popolarità di prodotti pronti da mangiare e da bere hanno amplificato la domanda di latte in polvere in questo segmento. Il settore della ristorazione collettiva sta inoltre sfruttando le innovazioni nelle formulazioni dei prodotti, come le alternative al latte in polvere senza lattosio e a base vegetale, per soddisfare le diverse preferenze alimentari dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del latte in polvere nella regione Asia-Pacifico
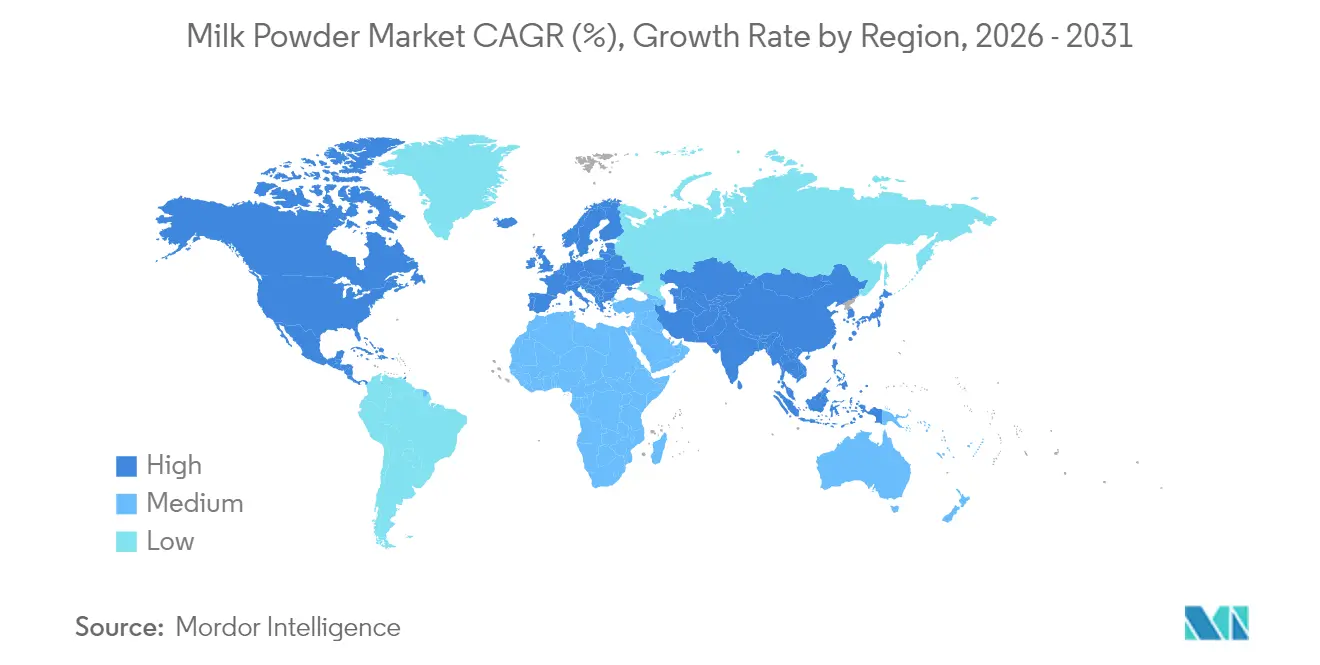
Nel 2025, la regione Asia-Pacifico si assicurerà una quota di mercato dominante del 41.62% nel mercato del latte in polvere, trainata da diversi fattori chiave. L'espansione demografica della regione, unita all'aumento del reddito disponibile, ha aumentato significativamente il potere d'acquisto dei consumatori, consentendo un maggiore accesso ai prodotti lattiero-caseari confezionati, incluso il latte in polvere. I trend di urbanizzazione amplificano ulteriormente questa domanda, poiché i consumatori urbani preferiscono sempre più opzioni lattiero-casearie convenienti e a lunga conservazione. Inoltre, il panorama normativo cinese sta subendo cambiamenti significativi, con l'introduzione di nuovi standard nazionali di sicurezza alimentare e restrizioni sull'uso del latte in polvere nel latte a lunga conservazione. Sebbene queste normative creino interruzioni a breve termine, elevano anche gli standard qualitativi, avvantaggiando i produttori che rispettano questi rigorosi requisiti e posizionandoli per una crescita a lungo termine nel mercato.
Mercato del latte in polvere in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa sta registrando la crescita più rapida del mercato del latte in polvere, con un CAGR previsto del 4.90% fino al 2031. Questa rapida crescita è sostenuta dal continuo sviluppo economico e dai sostanziali miglioramenti infrastrutturali, fondamentali per un'efficiente distribuzione e consumo di prodotti lattiero-caseari. Con l'aumento del reddito disponibile e il progresso dell'urbanizzazione, si prevede una crescita costante della domanda di latte in polvere e di altri prodotti lattiero-caseari. Inoltre, le iniziative governative volte a migliorare la sicurezza alimentare e a promuovere la produzione lattiero-casearia locale sosterranno probabilmente l'espansione del mercato in questa regione, creando opportunità sia per gli operatori nazionali che internazionali.
Il mercato del latte in polvere nelle Americhe e in Europa
Il Nord America e l'Europa mostrano modelli di crescita stabili, che riflettono la maturità dei rispettivi mercati del latte in polvere. Queste regioni beneficiano di catene di approvvigionamento consolidate, di un'elevata consapevolezza da parte dei consumatori e di una domanda costante di prodotti lattiero-caseari. Tuttavia, le opportunità di crescita rimangono limitate rispetto ai mercati emergenti. Al contrario, il Sud America presenta un panorama promettente per il mercato del latte in polvere, trainato dallo sviluppo economico e dall'espansione della classe media. Poiché i consumatori di questa regione ricercano sempre più prodotti che arricchiscono il valore nutrizionale, si prevede un aumento della domanda di latte in polvere. Inoltre, la crescente attenzione della regione al miglioramento della capacità produttiva lattiero-casearia e all'espansione delle opportunità di esportazione sostiene ulteriormente la crescita del mercato.
Panorama normativo
Il commercio e la conformità qualitativa del latte in polvere si basano su standard alimentari internazionali e standard nazionali di identità. Lo standard del Codex Alimentarius per il latte in polvere e la panna in polvere (CXS 207-1999, ultima modifica 2023) rimane un riferimento fondamentale per la composizione e l'etichettatura nel commercio transfrontaliero, e la Commissione del Codex Alimentarius ha adottato ulteriori standard alimentari internazionali durante la sua 49a sessione, tenutasi dal 6 al 10 luglio 2026. Ciò ha rafforzato il ruolo del Codex come punto di riferimento utilizzato nell'allineamento tra SPS (Sistema Sanitario e Fiscalità) e TBT (Obiettivo di contrasto al terrorismo).
Nei principali mercati di importazione, la conformità è determinata dalle norme di ingresso specifiche per regione e dalle definizioni nazionali. Nel contesto normativo europeo, il Regolamento delegato (UE) 2025/637 della Commissione (gennaio 2025) ha modificato i requisiti relativi all'ingresso di specifici prodotti lattiero-caseari e composti nell'UE, e il Regolamento dell'Unione europea (Latte disidratato conservato) (modifica) 2025 (SI n. 622/2025) è entrato in vigore il 14 giugno 2026, influenzando le aspettative di conformità per le categorie di latte disidratato conservato. Negli Stati Uniti, gli standard di identità della FDA, come il 21 CFR 131.147, definiscono la composizione del latte intero in polvere (inclusa una gamma di grassi del latte), mentre gli obblighi più ampi in materia di sicurezza alimentare sono influenzati dalla tempistica della norma FSMA sulla tracciabilità. La FDA ha prorogato di 30 mesi, fino al 20 luglio 2028, la data di conformità per la tenuta di ulteriori registri di tracciabilità.
Analisi della catena del valore
La filiera del latte in polvere inizia con la produzione di latte crudo (cooperative e grandi aziende agricole), seguita dalla raccolta e dal raffreddamento, e poi dalla lavorazione industriale in polvere attraverso standardizzazione, evaporazione e liofilizzazione. Il confezionamento avviene in formati quali buste flessibili, lattine, sacchi sfusi e bustine monodose. I grandi trasformatori e proprietari di marchi come Nestlé, Fonterra, Lactalis, FrieslandCampina, Danone e Arla coordinano in genere l'approvvigionamento da diverse origini, il controllo qualità e la formulazione per gli utilizzatori a valle nei settori del latte artificiale per neonati e di proseguimento, dei prodotti da forno e dolciari, delle bevande a base di latte ricostituito e degli integratori alimentari e sportivi.
Il commercio internazionale rimane centrale poiché il latte in polvere è la forma preferita per il trasporto a lunga distanza dei prodotti lattiero-caseari. La maggior parte delle esportazioni è concentrata in Nuova Zelanda, Unione Europea e Stati Uniti, rifornendo i mercati in deficit in Asia e in alcune zone del Medio Oriente e del Nord Africa. I principali colli di bottiglia includono la volatilità stagionale dell'offerta di latte, l'essiccazione ad alta intensità energetica, i limiti di capacità di trasformazione degli impianti e le interruzioni logistiche che possono aumentare il rischio e i costi di transito sulle rotte marittime. Le recenti iniziative lungo la catena di approvvigionamento evidenziano anche le priorità di resilienza e sostenibilità: Nestlé ha pubblicato il suo primo Piano Lattiero-Caseario nel giugno 2026, che coinvolge 130,000 allevatori e 200 fornitori e prevede una riduzione netta delle emissioni di gas serra del 26% entro il 2025 rispetto al 2018. Separatamente, The a2 Milk Company ha riferito nell'aprile 2026 che i ritardi nella produzione e l'intensificarsi dei controlli doganali e di qualità hanno influito sulla disponibilità di latte artificiale in Cina nel quarto trimestre del 2026, a dimostrazione di come il controllo normativo e l'utilizzo della capacità produttiva possano avere ripercussioni sulle categorie di prodotti lattiero-caseari in polvere.
Panorama competitivo
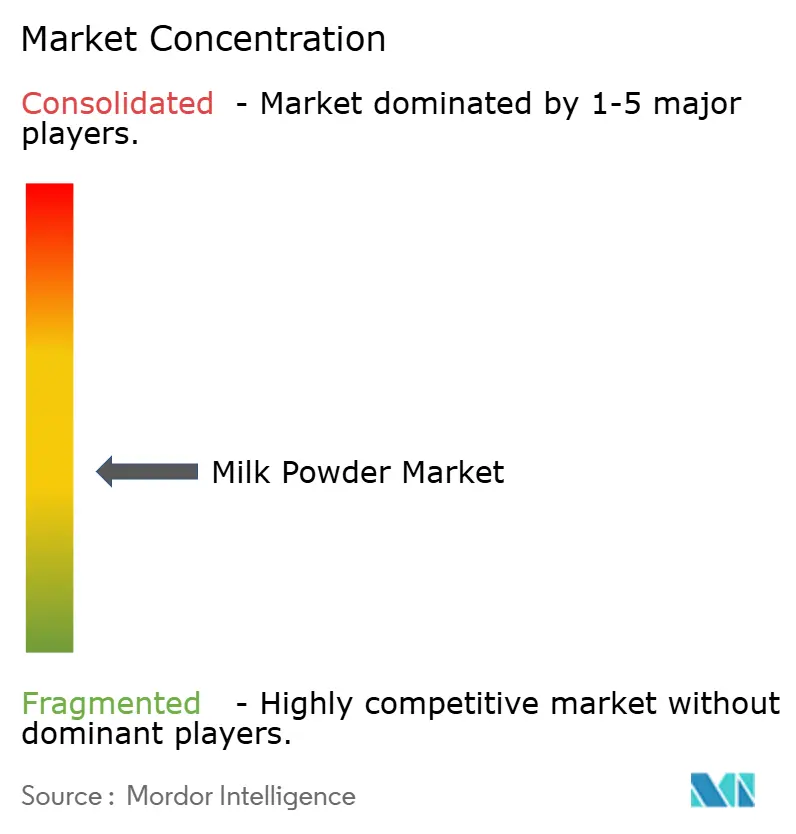
Il mercato del latte in polvere mostra un basso livello di concentrazione. Tra i principali attori del mercato figurano Arla Foods Amba, Fonterra Co-operative Group, Nestlé SA, Danone SA e Groupe Lactalis. Questo panorama competitivo frammentato indica la presenza di numerosi operatori, creando opportunità di consolidamenti strategici. Tali consolidamenti consentono alle aziende di ottenere vantaggi operativi di scala, semplificare i processi e migliorare la propria presenza sul mercato. La natura frammentata del mercato favorisce anche l'innovazione e la concorrenza, poiché le aziende si sforzano costantemente di differenziarsi e conquistare una quota di mercato maggiore. Queste dinamiche rendono il panorama competitivo al tempo stesso stimolante e opportunistico per gli operatori di mercato.
I leader di mercato nel settore del latte in polvere sfruttano le capacità di integrazione verticale per rafforzare le proprie supply chain e ridurre i costi operativi. Controllando più fasi della catena del valore, queste aziende garantiscono l'efficienza e mantengono una qualità del prodotto costante. La diversificazione geografica è un'altra strategia fondamentale adottata dai principali operatori per sostenere il proprio posizionamento competitivo. L'espansione della presenza in più regioni consente loro di mitigare i rischi associati alle sfide specifiche del mercato, come cambiamenti normativi o fluttuazioni economiche, capitalizzando al contempo le opportunità di crescita nei mercati emergenti. Queste strategie, nel loro insieme, consentono alle aziende leader di adattarsi alle dinamiche di mercato in evoluzione e di mantenere la propria posizione dominante.
Al contrario, i player più piccoli si concentrano su segmenti specializzati o mercati regionali per affermarsi. La loro profonda conoscenza delle preferenze dei consumatori locali e delle condizioni di mercato consente loro di offrire prodotti e servizi personalizzati, garantendo un vantaggio competitivo. Puntando a mercati di nicchia e sfruttando le proprie competenze locali, queste aziende si differenziano dai competitor più grandi e fidelizzano la clientela. Questo duplice approccio, in cui i leader di mercato si concentrano su scala e diversificazione, mentre i player più piccoli enfatizzano la specializzazione e i punti di forza regionali, contribuisce alla natura dinamica e competitiva del mercato del latte in polvere.
Leader del settore del latte in polvere
Arla Foods amba
Nestlé SA
Danone SA
Gruppo Lactalis
Gruppo Cooperativo Fonterra
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Lactalis ha finalizzato l'acquisizione delle attività di Fonterra nel settore dei prodotti di consumo e delle relative divisioni, aggiungendo 16 stabilimenti produttivi in Australia, Nuova Zelanda, Sri Lanka, Malesia, Indonesia e Arabia Saudita. L'ampliamento della presenza sul territorio rafforza la capacità di Lactalis di soddisfare la domanda regionale di prodotti lattiero-caseari di base, tra cui latte in polvere e ingredienti per la ricombinazione, aumentando al contempo il controllo sulla capacità di trasformazione e confezionamento in Oceania e in alcune zone dell'Asia e del Medio Oriente.
- Ottobre 2025: Arla Foods ha implementato la tecnologia delle pompe di calore elettriche ad alta temperatura presso il suo stabilimento AKAFA in Danimarca per ridurre le emissioni derivanti dalle operazioni di essiccazione a spruzzo di circa 1,500 tonnellate di CO2 all'anno. L'elettrificazione di un importante carico energetico nei processi di lavorazione delle polveri favorisce l'approvvigionamento di ingredienti a basse emissioni di carbonio e fornisce un modello replicabile per altri impianti ad alta intensità di essiccazione all'interno di Arla e nel settore più ampio.
- Agosto 2024: Arla Foods ha annunciato una partnership strategica con la cooperativa francese Sodiaal per la produzione di prodotti per la prima infanzia a marchio Arla destinati alla Cina e ad altri mercati, unitamente a un piano per interrompere la produzione di alimenti per l'infanzia B2B di ARINCO all'inizio del 2026. Questa mossa riallinea la produzione e l'approvvigionamento di polveri per l'alimentazione infantile, concentrandosi maggiormente sulla produzione scalabile tramite partner e sulla continuità delle forniture nei principali mercati di importazione.
Ambito e metodologia
Il latte in polvere è un prodotto lattiero-caseario essiccato che si ottiene evaporando il latte. Uno dei motivi per cui il latte viene essiccato è la sua conservazione. Il latte in polvere ha una durata di conservazione molto più lunga rispetto al latte liquido e, grazie al suo basso contenuto di umidità, non necessita di essere refrigerato.
Il mercato studiato è segmentato per tipologia, applicazione, canale di distribuzione, packaging e area geografica. Il mercato studiato è segmentato in latte in polvere vaccino e non vaccino per tipologia. All'interno del latte in polvere vaccino, il mercato è segmentato in latte intero in polvere, latte scremato in polvere e altri. All'interno del latte in polvere non vaccino, il mercato è segmentato in latte di soia in polvere, latte di mandorla in polvere, latte di cocco in polvere e polveri a base di avena e altri cereali. In base all'applicazione, il mercato è segmentato in latte artificiale per neonati e latte di proseguimento, prodotti da forno e dolciumi, bevande a base di latte e ricombinazioni, integratori alimentari e sportivi e altri. In base al packaging, il mercato è segmentato in buste flessibili, lattine e barattoli, sacchi sfusi e bustine monodose. Il canale di distribuzione segmenta il mercato del latte in off-trade e on-trade. All'interno dell'off-trade, il mercato è segmentato in ipermercati/supermercati, minimarket e negozi di alimentari tradizionali, negozi al dettaglio online e piattaforme di vendita diretta al consumatore, farmacie e negozi di prodotti alimentari specializzati. In termini geografici, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Latte in polvere | Polvere di latte intero (WMP) |
| Latte scremato in polvere (SMP) | |
| Altri (latte in polvere ricco di grassi, A2 e polveri nutrizionali speciali, ecc.) | |
| Latte in polvere non caseario/vegetale | Latte di soia in polvere |
| Latte di mandorla in polvere | |
| Latte di cocco in polvere | |
| Polveri di avena e altri cereali |
| Settore Retail | Supermercati / Ipermercati |
| Negozi di alimentari e di convenienza | |
| Vendita al dettaglio online | |
| Altro canale di distribuzione | |
| Servizio di ristorazione | |
| Industriale | Latte artificiale e latte di proseguimento |
| Panetteria e Confetteria | |
| Bevande a base di latte e ricombinazione | |
| Integratori alimentari e sportivi | |
| Altri (piatti pronti, cosmetici, ecc.) |
| Sacchetti flessibili |
| Lattine e barattoli |
| Borse alla rinfusa |
| Bustine monodose |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Egitto | |
| Nigeria | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Latte in polvere | Polvere di latte intero (WMP) |
| Latte scremato in polvere (SMP) | ||
| Altri (latte in polvere ricco di grassi, A2 e polveri nutrizionali speciali, ecc.) | ||
| Latte in polvere non caseario/vegetale | Latte di soia in polvere | |
| Latte di mandorla in polvere | ||
| Latte di cocco in polvere | ||
| Polveri di avena e altri cereali | ||
| Per canale di distribuzione | Settore Retail | Supermercati / Ipermercati |
| Negozi di alimentari e di convenienza | ||
| Vendita al dettaglio online | ||
| Altro canale di distribuzione | ||
| Servizio di ristorazione | ||
| Industriale | Latte artificiale e latte di proseguimento | |
| Panetteria e Confetteria | ||
| Bevande a base di latte e ricombinazione | ||
| Integratori alimentari e sportivi | ||
| Altri (piatti pronti, cosmetici, ecc.) | ||
| Per formato di imballaggio | Sacchetti flessibili | |
| Lattine e barattoli | ||
| Borse alla rinfusa | ||
| Bustine monodose | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Egitto | ||
| Nigeria | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del latte in polvere?
Il mercato del latte in polvere è valutato a 36.45 miliardi di dollari nel 2026 e si prevede che raggiungerà i 43.95 miliardi di dollari entro il 2031.
Quale regione detiene la quota di mercato più grande del latte in polvere?
L'area Asia-Pacifico è in testa con il 41.62% dei ricavi del 2025, sostenuta dalla crescente domanda della classe media e dall'evoluzione delle normative sulla qualità.
Quale segmento del mercato sta crescendo più velocemente?
La distribuzione alimentare registra la crescita più elevata, con un CAGR previsto del 4.85% entro il 2031, poiché bar, panetterie e ristoranti adottano polveri ad alta solubilità.
Come si stanno evolvendo le tendenze del packaging?
Le bustine monodose sono il formato in più rapida crescita, con un CAGR del 4.60%, trainate dalla portabilità e dalle preferenze in termini di controllo delle porzioni.


