

Dimensioni e quota del mercato dei veicoli terrestri militari senza pilota
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
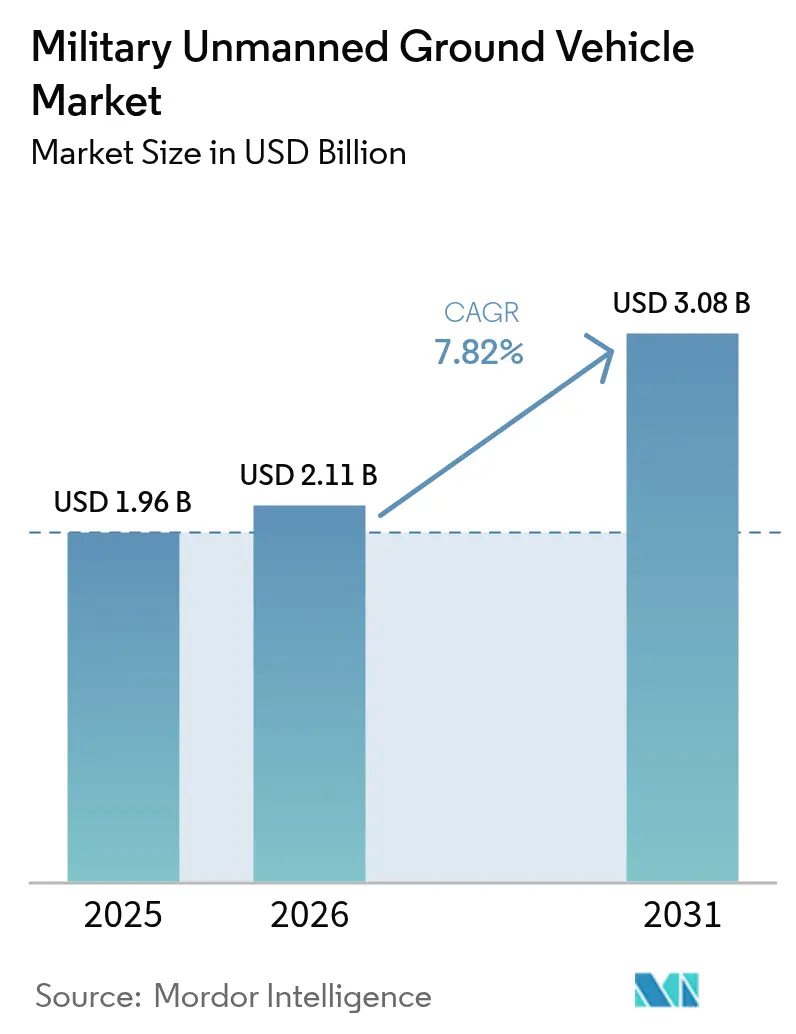
| Dimensione del mercato (2026) | 2.11 miliardo di dollari |
| Dimensione del mercato (2031) | 3.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.82% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli terrestri militari senza pilota di Mordor Intelligence
Si prevede che il mercato dei veicoli terrestri senza pilota (UGV) militari crescerà da 1.96 miliardi di dollari nel 2025 a 2.11 miliardi di dollari nel 2026, per poi raggiungere i 3.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.82% nel periodo 2026-2031. La forte domanda di piattaforme autonome in grado di proteggere i soldati da ordigni esplosivi improvvisati, frammenti di munizioni e punti di ancoraggio per armi leggere offre interessanti opportunità di guadagno. I rapidi progressi nell'intelligenza artificiale, nella fusione di sensori e nell'edge computing ampliano i profili di missione, passando dalla ricognizione alla logistica di combattimento. L'aumento del rischio geopolitico nell'Europa orientale e nell'Indo-Pacifico accelera i cicli di approvvigionamento, mentre la crescente fattibilità della collaborazione tra velivoli con e senza pilota sta ridefinendo la dottrina tattica. L'intensità competitiva rimane moderata, poiché i principali appaltatori si affidano a competenze di integrazione classificate, ma le aziende specializzate in robotica introducono innovazione attraverso partnership incentrate sull'autonomia resistente alla guerra elettronica (EW).
Punti chiave del rapporto
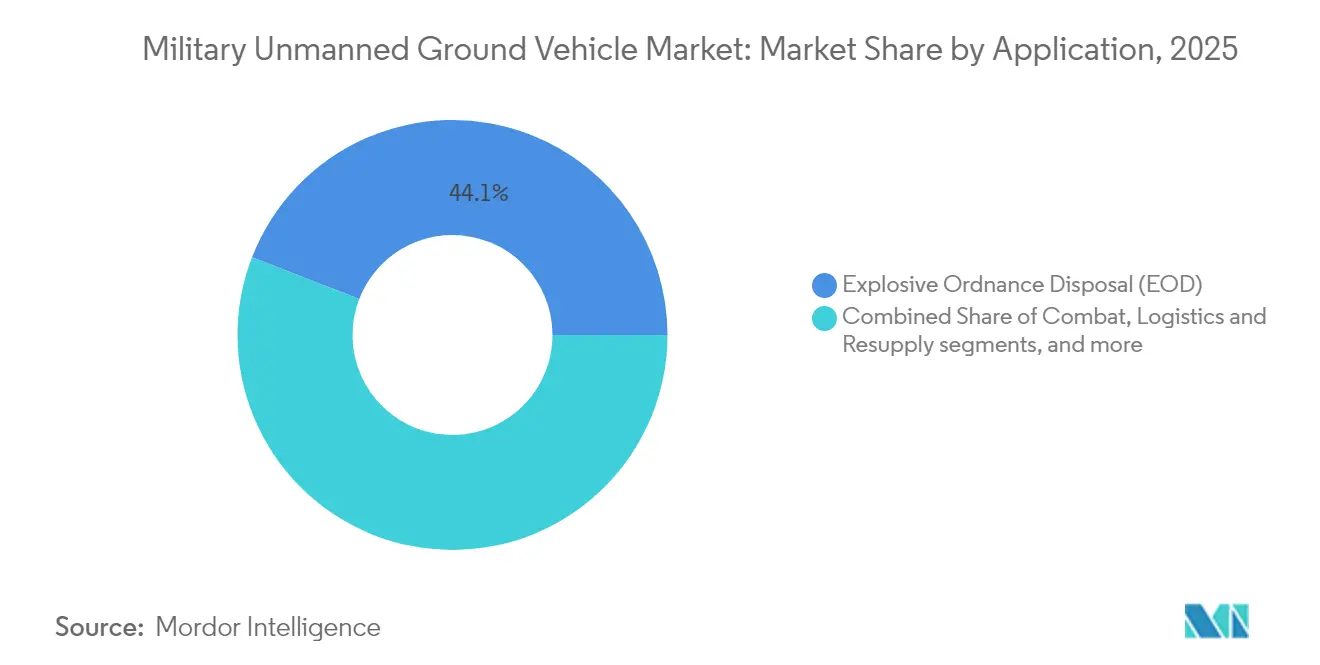
- Per applicazione, nel 2025 la bonifica degli ordigni esplosivi (EOD) deteneva il 44.12% della quota di mercato degli UGV militari; l'intelligence, la sorveglianza e la ricognizione (ISR) sono destinate a crescere a un CAGR del 10.05% fino al 2031.
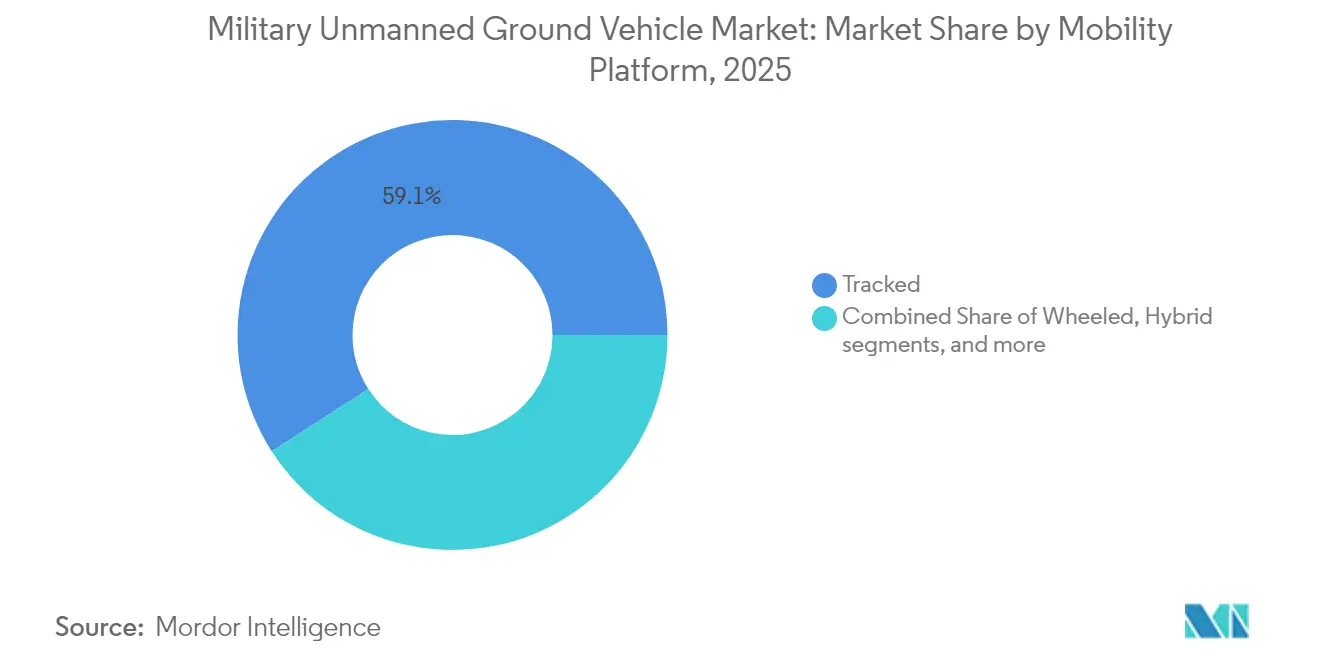
- Per piattaforma di mobilità, i sistemi cingolati hanno dominato con una quota del 59.10% nel 2025, mentre si prevede che le piattaforme su ruote cresceranno a un CAGR dell'8.21% entro il 2031.
- In base alla modalità operativa, i veicoli telecomandati rappresentavano una quota del 68.10% nel 2025, mentre le piattaforme semi-autonome cresceranno a un CAGR dell'8.25% durante il periodo di previsione.
- Per classe di peso, i sistemi di piccole dimensioni hanno dominato con una quota del 44.00% nel 2025, mentre si prevede che i sistemi di medie dimensioni registreranno un CAGR del 9.28% fino al 2031.
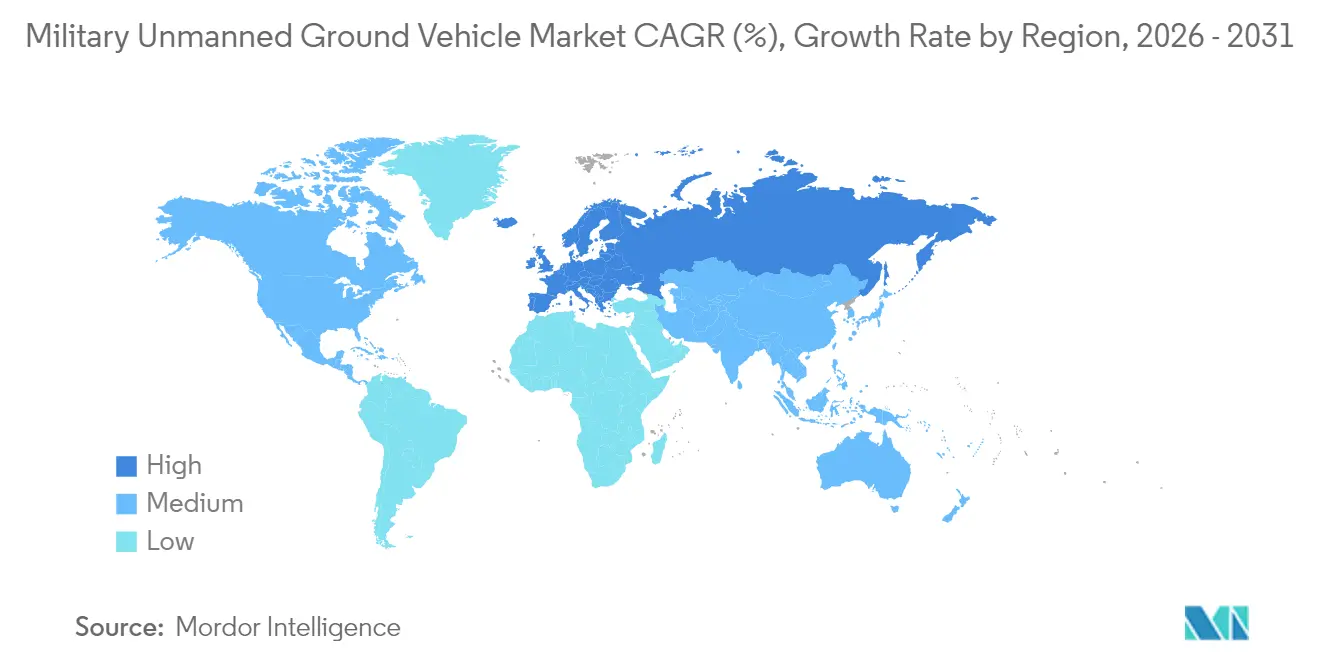
- In termini geografici, il Nord America ha registrato un fatturato del 38.10% nel 2025; si prevede che l'Europa registrerà un CAGR dell'8.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli terrestri militari senza pilota
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei bilanci della difesa tra le nazioni della NATO e dell'Indo-Pacifico | + 1.80% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| La sicurezza dei soldati è al centro dell'attenzione nella guida di piattaforme di combattimento/logistiche autonome | + 1.50% | A livello globale, in particolare Stati Uniti, Israele, membri europei della NATO | A breve termine (≤ 2 anni) |
| Fusione di sensori e navigazione autonoma basate sull'intelligenza artificiale: innovazioni | + 1.30% | Globale, guidato dai centri tecnologici statunitensi, cinesi ed europei | A lungo termine (≥ 4 anni) |
| Dottrina di teaming con e senza equipaggio nelle operazioni multi-dominio | + 1.10% | Paesi NATO, Australia, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| I nodi di relè di terra resistenti alla guerra elettronica (EW) richiedono | + 0.90% | Globale, priorità negli ambienti contesi | A breve termine (≤ 2 anni) |
| Missioni di ingegneria per fronteggiare i disastri climatici che creano una domanda a duplice uso | + 0.60% | Globale, enfasi sulle regioni soggette a disastri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei bilanci della difesa tra la NATO e le nazioni dell’Indo-Pacifico
L'impegno degli Alleati a spendere almeno il 2% del PIL per la difesa convoglia capitali senza precedenti verso piattaforme terrestri autonome. Il Defence Innovation Accelerator della NATO destina 1.2 miliardi di dollari a progetti di robotica cooperativa che promettono economie di scala per sensori, propulsori e comunicazioni sicure. [1] Fonte: NATO Newsroom, “NATO Launches Defence Innovation Accelerator for the North Atlantic,” nato.int L'Australia destina 180 miliardi di dollari nel suo piano di struttura delle forze per integrare risorse senza pilota nelle formazioni terrestri e il Giappone aumenta del 40% il suo stanziamento per la robotica nell'anno fiscale 2024 per rafforzare la difesa delle isole. Questi bilanci sincronizzati riducono i tempi di produzione e stabilizzano gli strumenti dei fornitori, offrendo ai produttori consolidati volumi prevedibili e invitando al contempo nuovi operatori incentrati sul software.
Focus sulla sicurezza dei soldati: guida di piattaforme di combattimento e logistiche autonome
Le analisi delle perdite nei conflitti in corso riportano che il 60% delle perdite di veicoli terrestri si verifica durante le operazioni di rifornimento, rafforzando la logica dei convogli di rifornimento senza equipaggio che proteggono il personale dal fuoco indiretto. [2] Fonte: RAND Corporation, “Casualties and Losses in Ground Combat Operations,” rand.org L'esercito statunitense investe 1.8 miliardi di dollari nel suo programma Robotic Combat Vehicle per piattaforme in grado di operare in zone chimiche o radiologiche senza presenza umana. Israele dimostra veicoli autonomi per il pattugliamento delle frontiere che riducono del 70% l'esposizione delle truppe al fuoco ostile, mentre progetti pilota simili si espandono nel Regno Unito e in Francia. L'influente record di sicurezza accelera l'accettazione dottrinale e l'approvvigionamento anche nei servizi con budget limitati.
Fusione di sensori basata sull'intelligenza artificiale e innovazioni nella navigazione autonoma
I motori di fusione che combinano immagini LiDAR, termiche e radar raggiungono ora una precisione di riconoscimento degli ostacoli del 95% durante le prove sul campo condotte dal Joint AI Center statunitense. [3] Fonte: US Department of Defense Joint AI Center, “DoD Adopts Ethical Principles for Artificial Intelligence,” ai.mil I programmi europei finanziati dal Fondo europeo di difesa (FED) dimostrano corse di convoglio di 100 chilometri senza intervento umano, provando l'affidabilità dell'edge computing sotto stress di guerra elettronica. L'apprendimento continuo a bordo riduce i requisiti di larghezza di banda, consentendo ai veicoli di sostenere missioni ISR con comunicazioni intermittenti. Queste pietre miliari tecnologiche sbloccano ambiti di missione più ampi e riducono il carico cognitivo sugli operatori, ampliando il mercato militare degli UGV in tutte le armi da combattimento.
Dottrina del teaming con e senza equipaggio nelle operazioni multidominio
Manuali di campo aggiornati integrano gli UGV come moltiplicatori di forza che estendono la portata umana in canyon urbani, passaggi sotterranei e aree contaminate chimicamente. Le esercitazioni NATO convalidano protocolli di messaggistica standardizzati che consentono ai carri armati con equipaggio di incaricare gregari robotici per manovre di fiancheggiamento. Impiegando esploratori senza pilota, le unità di fanteria mantengono la consapevolezza della situazione senza esporre i soldati al combattimento con armi leggere. Gli eserciti dell'Asia-Pacifico adottano strategie simili che sfruttano la dispersione geografica, rafforzando le alleanze e costruendo resilienza interdominio.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità di cyber-/jamming dei collegamenti di comando e controllo (C2) | -1.2% | Globale, acuto in ambienti contesi quasi tra pari | A breve termine (≤ 2 anni) |
| Elevati costi di acquisizione e del ciclo di vita rispetto ai veicoli con equipaggio | -0.9% | Nazioni globali, in particolare quelle con budget limitati | Medio termine (2-4 anni) |
| Ambiguità del controllo degli armamenti sull’autonomia letale | -0.7% | Globale, enfasi sulla NATO e sulle nazioni alleate | A lungo termine (≥ 4 anni) |
| Mancanza di standard di interoperabilità trasversali | -0.5% | NATO e nazioni alleate, operazioni multinazionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità di cyber-/jamming dei collegamenti di comando e controllo (C2)
Rapporti operativi dall'Ucraina rivelano che un sofisticato sistema di jamming può interrompere il controllo degli UGV entro pochi minuti dal dispiegamento, costringendo all'interruzione prematura della missione. Gli aggiornamenti della crittografia e le soluzioni di frequency hopping mitigano parte del rischio, ma gli avversari si adattano rapidamente. Le reti mesh tattiche offrono ridondanza, sebbene aumentino complessità e costi. La vulnerabilità persistente erode la fiducia degli operatori e impone una supervisione continua, rallentando il passaggio alla piena autonomia.
Elevati costi di acquisizione e del ciclo di vita rispetto ai veicoli con equipaggio
Le verifiche governative dimostrano che le piattaforme terrestri senza pilota possono costare dal 40 al 60% in più rispetto ai veicoli equivalenti con equipaggio, se si considerano sensori avanzati, moduli di elaborazione e contratti di supporto software. I rapidi cicli di aggiornamento tecnologico impongono la sostituzione dell'hardware entro sette anni, rispetto ai vent'anni di vita delle flotte blindate tradizionali. Le nazioni più piccole non dispongono del volume di ordini sufficiente per negoziare prezzi favorevoli, il che porta a un'adozione non uniforme tra i partner dell'alleanza.
Analisi del segmento
Per applicazione: EOD guida mentre ISR accelera
Le piattaforme per la bonifica di ordigni esplosivi (EOD) hanno generato il 44.12% dei ricavi nel 2025, poiché le forze armate hanno dato priorità alla neutralizzazione a distanza di esplosivi improvvisati durante gli scontri asimmetrici. Questa posizione dominante persiste perché i piccoli robot cingolati navigano costantemente tra le macerie e rilasciano cariche disgregatrici precise che salvano la vita dei tecnici nelle reti di trincee e nelle rovine urbane. Nel frattempo, il segmento dell'intelligence si espande più rapidamente, con un CAGR del 10.05%, poiché i comandanti richiedono una sorveglianza video ed elettronica persistente che un singolo soldato non può sostenere. I robot ISR dotati di ottiche montate su albero e radio a bassa probabilità di intercettazione forniscono feed continui che si fondono in reti di comando più ampie, riducendo i contatti a sorpresa.
La domanda di robot da combattimento al seguito della fanteria cresce man mano che le formazioni con equipaggio umano sperimentano tattiche come i robot di punta che innescano imboscate prima che le truppe entrino nei punti critici. Anche le varianti logistiche e di rifornimento guadagnano terreno perché i rimorchi autonomi e i trasportatori di pallet eliminano le posizioni vulnerabili dei conducenti durante i lunghi convogli. I modelli di ingegneria e di sgombero dei percorsi beneficiano di lame rinforzate e kit di rulli che proteggono i genieri dai sospetti campi minati. Le applicazioni di addestramento e di escavazione, sebbene più piccole, consentono un'emulazione realistica della minaccia che affina la prontezza dei soldati e convalida le contromisure EW.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di funzionamento: prevale il controllo umano ma cresce l'autonomia
I veicoli telecomandati detenevano una presenza di mercato del 68.10% nel 2025, poiché i decisori politici insistevano sul fatto che le decisioni letali rimanessero sottoposte al giudizio umano diretto. Video in tempo reale, feedback tattile e ripetitori satellitari a bassa latenza mantengono la fiducia del comandante durante lo sminamento o i ruoli di sentinella. Le suite semi-autonome, tuttavia, registrano un CAGR dell'8.25%, poiché gli algoritmi gestiscono la navigazione dei waypoint e l'evitamento degli ostacoli, liberando gli operatori per concentrarsi sugli obiettivi della missione.
Quando la comunicazione è negata, il mercato degli UGV militari accoglie con favore la graduale integrazione di comportamenti completamente autonomi come l'inseguimento di un convoglio e l'evacuazione delle vittime. Gli sviluppatori integrano criteri etici coerenti con i principi di intelligenza artificiale del Dipartimento della Difesa (DoD) per mitigare le resistenze normative. Ogni aggiornamento software incrementale riduce il carico di lavoro dell'equipaggio e riduce l'esposizione al fuoco dei cecchini, alimentando un'adozione duratura.
Da Mobility Platform: la forza tracciata bilancia lo slancio su ruote
I veicoli cingolati hanno conquistato il 59.10% delle spedizioni nel 2025 perché attraversano fango, macerie e sabbia soffice con un'aderenza affidabile. La capacità di carico utile elevata consente alle forze armate di montare armi anti-IED, cannoni leggeri e kit per la posa di ponti senza compromettere la stabilità, il che preserva l'attrattiva delle opzioni cingolate nonostante la maggiore manutenzione. Si prevede che il mercato militare degli UGV per le piattaforme cingolate aumenterà costantemente fino al 2031, poiché i teatri operativi ad alto rischio richiedono capacità di sopravvivenza.
I robot su ruote, con un CAGR dell'8.21%, sfruttano l'efficienza nei consumi e le elevate velocità su strada per lo spostamento di rifornimenti tra le basi operative avanzate. Stanno emergendo sistemi di trasmissione ibridi che alternano moduli su ruote e su cingoli, ma la complessità ne frena per ora l'adozione. I concetti di robot su gambe progrediscono all'interno delle unità di ricerca per la mappatura delle grotte e l'arrampicata su scale, sebbene la limitata capacità di carico utile ne limiti gli impieghi a breve termine. La selezione della piattaforma si allinea sempre più al ritmo della missione piuttosto che alla standardizzazione generalizzata della flotta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di peso: dominano le piccole piattaforme, ma aumentano quelle medie
I robot di peso compreso tra 25 e 200 kg hanno rappresentato il 44.00% delle spedizioni nel 2025, perché i capi unità possono trasportarli a mano dai veicoli trasporto truppe blindati direttamente in vicoli o tombini. I microrobot di peso inferiore a 25 kg eccellono nella ricognizione discreta di passaggi sotterranei dove i tunnel vincolano i sistemi più pesanti.
I robot di medie dimensioni nella fascia di peso compresa tra 200 e 1,000 kg crescono più rapidamente, con un CAGR del 9.28%, poiché gli eserciti richiedono maggiore autonomia, bracci manipolatori più pesanti e vani sensori modulari. Il mercato militare degli UGV per piattaforme di medie dimensioni è destinato a crescere, spinto da programmi che li abbinano a veicoli con equipaggio in formazioni di armi combinate. I robot pesanti che superano i 1,000 kg trovano nicchie specializzate nell'apertura di fortificazioni e nel trasporto di pallet, ma devono far fronte a restrizioni al trasporto aereo che ne rallentano la proliferazione a livello di flotta.
Analisi geografica
Il Nord America ha generato il 38.10% dei ricavi del 2025 perché il Pentagono sottoscrive portafogli di robotica multiservizio e aziende leader come General Dynamics e Textron mantengono linee di produzione consolidate. L'impiego operativo in Afghanistan, Iraq e gli schieramenti rotativi in Europa forniscono dati sul campo di battaglia che alimentano aggiornamenti iterativi, consolidando la leadership regionale.
L'Europa è il teatro in più rapida espansione, con un CAGR dell'8.29% fino al 2031, mentre i governi reagiscono ai requisiti di deterrenza quasi pari. Il Fondo europeo per la difesa ha impegnato 8 miliardi di euro (9.32 miliardi di dollari) in progetti autonomi, stimolando consorzi che integrano la robotica automobilistica tedesca e i sensori francesi in flotte interoperabili. Il programma Future Soldier del Regno Unito dedica 6.6 miliardi di sterline (8.85 miliardi di dollari) ai sistemi di combattimento di nuova generazione, inclusi i gregari robotici, ancorando la domanda a lungo termine.
Le nazioni dell'Asia-Pacifico accelerano gli acquisti a fronte delle tensioni regionali in materia di sicurezza. La Cina sfrutta la fusione tra esercito e civile per convertire le innovazioni della robotica commerciale in droni da ricognizione corazzati che pattugliano gli avamposti di confine. La politica indiana "Make in India" finanzia progetti di cingolati autoctoni destinati ai terreni montuosi, mentre l'Australia sfrutta le partnership AUKUS per accelerare la produzione sovrana di vettori logistici senza pilota. Nel complesso, queste dinamiche aumentano la quota regionale nel mercato degli UGV militari e diversificano le catene di approvvigionamento, allontanandole dalla concentrazione in una singola regione.
Panorama normativo
L'acquisizione di veicoli terrestri senza pilota (UGV) militari è influenzata dalle normative sul controllo delle esportazioni e sulla governance dell'autonomia, nonché dai percorsi di acquisizione della difesa che pongono sempre maggiore enfasi sul controllo umano responsabile. Negli Stati Uniti, nel 2026 il Congresso ha promosso l'adozione di proposte di legge (tra cui la S. 4707 e la S. 4656) incentrate sulla responsabilità e la supervisione umana per i sistemi di intelligenza artificiale e d'arma autonomi in ambito militare, rafforzando requisiti quali il giudizio dell'operatore, l'intervento manuale e la conformità al diritto dei conflitti armati nella progettazione e nell'impiego dei sistemi.
Anche la governance istituzionale ha subito un cambiamento nel 2026, quando il Dipartimento della Difesa degli Stati Uniti ha creato una struttura di integrazione centralizzata per i sistemi senza pilota e autonomi (inclusi i veicoli terrestri autonomi). Ciò influisce sul modo in cui i programmi allineano i requisiti, le politiche di sicurezza e l'interoperabilità. Nell'ambito delle operazioni alleate, la standardizzazione e la sperimentazione promosse dalla NATO (tra cui le attività della NATO STO incentrate sull'uso di UGV in ambienti complessi e il lavoro in corso su architetture e protocolli interoperabili) contribuiscono a mantenere l'interoperabilità e l'integrazione C2 come punti di riferimento pratici per la conformità nell'impiego multinazionale.
Analisi della catena del valore
La catena del valore dei veicoli terrestri senza pilota (UGV) militari inizia con sottosistemi specializzati (componenti di mobilità, batterie e gestione dell'alimentazione, radio rinforzate, telecamere/sensori termici/LiDAR, moduli di elaborazione e manipolatori). L'integrazione della piattaforma da parte degli OEM adatta quindi questi componenti a telai cingolati o ruotati, mentre l'integrazione del software si occupa di autonomia, fusione dei sensori e resilienza alla guerra elettronica. L'integrazione di sistemi complessi, l'adattamento del carico utile per la missione (strumenti EOD, kit per lo sminamento, torri ISR, moduli logistici) e la certificazione o il collaudo in condizioni di comunicazione difficili sono in genere le fasi di maggior valore, con i contraenti principali e le aziende di robotica specializzate nella difesa che condividono le responsabilità in base alla sicurezza del programma e alla profondità dell'integrazione.
A valle, gli approvvigionamenti fluiscono attraverso i ministeri della difesa e i programmi a livello di servizio, con percorsi accelerati e un'accelerazione operativa che ampliano il ruolo dei fornitori di software e delle architetture modulari. Recenti contratti e collaborazioni illustrano questa struttura: AeroVironment (Telerob) fornisce piattaforme EOD teleoperate alla Germania (41 sistemi), AM General collabora con Carnegie Robotics e Textron Systems per un concetto di UGV modulare per la modernizzazione dell'esercito statunitense e il Corpo dei Marines degli Stati Uniti stipula contratti di produzione per veicoli terrestri autonomi nell'ambito di programmi legati alla difesa aerea. La manutenzione, i pezzi di ricambio e gli aggiornamenti software (inclusi il rinnovo dell'autonomia e la protezione informatica) aggiungono un significativo livello ricorrente, mentre il lavoro di interoperabilità degli alleati (sforzi tecnici della NATO sulla cooperazione tra sistemi terrestri senza pilota) influenza i requisiti di interfaccia e di collegamento dati lungo tutta la catena.
Panorama competitivo
Il mercato rimane moderatamente consolidato perché l'elevata affidabilità, la sicurezza informatica e la conformità ai controlli sulle esportazioni premiano gli operatori storici con autorizzazioni di sicurezza. General Dynamics Land Systems, Rheinmetall e BAE Systems offrono famiglie di veicoli integrati che si allineano alle flotte blindate consolidate, riducendo gli oneri di riqualificazione degli equipaggi. L'acquisizione di contratti come l'accordo da 1.2 miliardi di dollari per il Robotic Combat Vehicle-Light esemplifica i vantaggi di scala di cui godono gli operatori storici.
Tuttavia, la velocità tecnologica apre nuove opportunità per specialisti di robotica e intelligenza artificiale in miniatura. Aziende come Milrem Robotics forniscono chassis ad architettura aperta che favoriscono la personalizzazione con sottosistemi nazionali, mentre gli sviluppatori cloud-native contribuiscono a stack di percezione che maturano più rapidamente dei tradizionali modelli a cascata. Le partnership proliferano, combinando crittografia di livello militare e certificazione di sicurezza con cicli di rilascio software agili.
Le strategie competitive enfatizzano la resilienza nella guerra elettronica, i carichi utili modulari per le missioni e le applicazioni umanitarie a duplice uso che giustificano i budget in tempo di pace. Le aziende che si posizionano precocemente nelle reti mesh e nell'orchestrazione degli sciami accumulano fattori di differenziazione che complicano la mercificazione. La rivalità complessiva rafforza la qualità del prodotto senza innescare guerre di prezzo, sostenendo margini di profitto nell'intero settore degli UGV militari.
Leader del settore dei veicoli terrestri militari senza pilota
Rheinmetall AG
L3 Harris Technologies, Inc.
Israel Aerospace Industries Ltd.
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
QinetiQ Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Rheinmetall e DOK-ING hanno costituito una joint venture in Croazia (Rheinmetall Unmanned Vehicles doo) focalizzata sullo sviluppo di piattaforme terrestri senza pilota di nuova generazione. Questa operazione amplia la presenza industriale europea di Rheinmetall nel settore della robotica terrestre e favorisce una più rapida localizzazione dello sviluppo e della produzione per i clienti partner.
- Giugno 2025: Rheinmetall ha annunciato la consegna all'Ucraina di veicoli terrestri senza pilota Hermelin. La consegna evidenzia la crescente domanda, dettata dalle esigenze del campo di battaglia, di veicoli terrestri senza pilota pratici e pronti all'uso, e sottolinea l'importanza della robustezza, della manutenibilità e del rapido supporto in ambienti ostili.
- Settembre 2024: Kodiak ha presentato il veicolo cingolato RIPSAW M3 per ruoli di ricognizione e tattici, destinato alle prove con veicoli da combattimento robotici. Il lancio ha rafforzato l'interesse verso piattaforme cingolate di classe media in grado di ospitare carichi utili modulari e kit di autonomia per un impiego multi-missione.
Ambito e metodologia
I veicoli terrestri militari senza pilota sono sistemi robotici che operano a terra senza un operatore umano a bordo. Questi veicoli vengono utilizzati per varie applicazioni militari, in particolare in ambienti pericolosi o spiacevoli per l'uomo e per compiti difficili o che comportano rischi inaccettabili. Possono essere autonomi o telecomandati.
Il mercato dei veicoli terrestri senza pilota militare è segmentato per applicazione, mobilità e area geografica. Per applicazione, il mercato è segmentato in combattimento, intelligence, sorveglianza e ricognizione (ISR) e smaltimento di esplosivi. Per mobilità, il mercato è segmentato in gommati e cingolati. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei veicoli terrestri senza pilota militari nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| lotta |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Smaltimento degli ordigni esplosivi (EOD) |
| Logistica e rifornimento |
| Ingegneria e sgombero del percorso |
| Addestramento e esca |
| Su ruote |
| Cingolati |
| con le gambe |
| IBRIDO |
| Telecomandato | |
| autonomo | Semi-autonomo |
| Completamente autonomo |
| Micro (meno di 25 kg) |
| Piccola (da 25 a 200 kg) |
| Medio (da 200 a 1000 kg) |
| Pesante (più di 1000 kg) |
| Nord America | Stati Uniti | |
| Canada | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | lotta | ||
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Smaltimento degli ordigni esplosivi (EOD) | |||
| Logistica e rifornimento | |||
| Ingegneria e sgombero del percorso | |||
| Addestramento e esca | |||
| Di Mobility Platform | Su ruote | ||
| Cingolati | |||
| con le gambe | |||
| IBRIDO | |||
| Per modalità di funzionamento | Telecomandato | ||
| autonomo | Semi-autonomo | ||
| Completamente autonomo | |||
| Per classe di peso | Micro (meno di 25 kg) | ||
| Piccola (da 25 a 200 kg) | |||
| Medio (da 200 a 1000 kg) | |||
| Pesante (più di 1000 kg) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei veicoli militari terrestri senza pilota nel 2026?
Il mercato degli UGV militari è valutato a 2.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.08 miliardi di dollari entro il 2031.
Quale applicazione genera attualmente i ricavi più elevati?
Le piattaforme EOD sono in testa con il 44.12% dei ricavi del 2025.
Qual è la categoria di piattaforme di mobilità in più rapida crescita?
Si prevede che i sistemi su ruote cresceranno a un CAGR dell'8.21% entro il 2031.
Perché le modalità semi-autonome stanno guadagnando popolarità?
I progressi nell'intelligenza artificiale riducono il carico di lavoro degli operatori e consentono ai veicoli di muoversi ed evitare ostacoli senza un controllo remoto costante, supportando un CAGR dell'8.25% per i sistemi semi-autonomi.
Quale regione mostra la crescita futura più rapida?
Si prevede che l'Europa registrerà un CAGR dell'8.29% entro il 2031, con l'aumento dei bilanci della difesa e la maturazione dei progetti del Fondo europeo per la difesa.
Qual è il principale ostacolo all'espansione del mercato?
La vulnerabilità agli attacchi informatici e di jamming limita la fiducia operativa e rallenta la transizione dalle missioni telecomandate a quelle completamente autonome.


