

Dimensioni e quota del mercato dei camion militari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 25.88 miliardo di dollari |
| Dimensione del mercato (2031) | 30.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.21% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
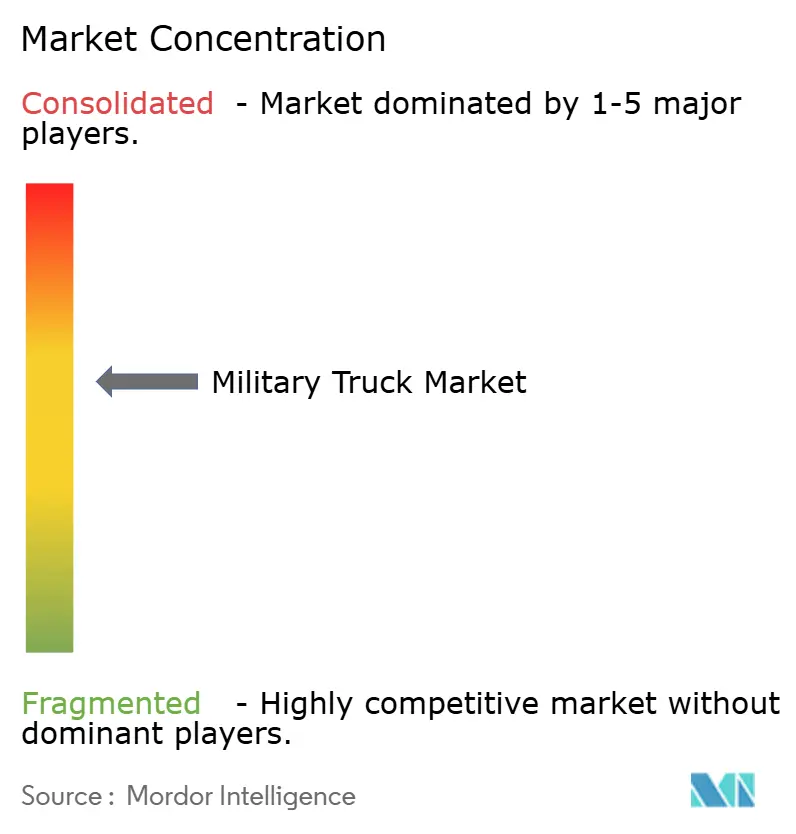
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei camion militari di Mordor Intelligence
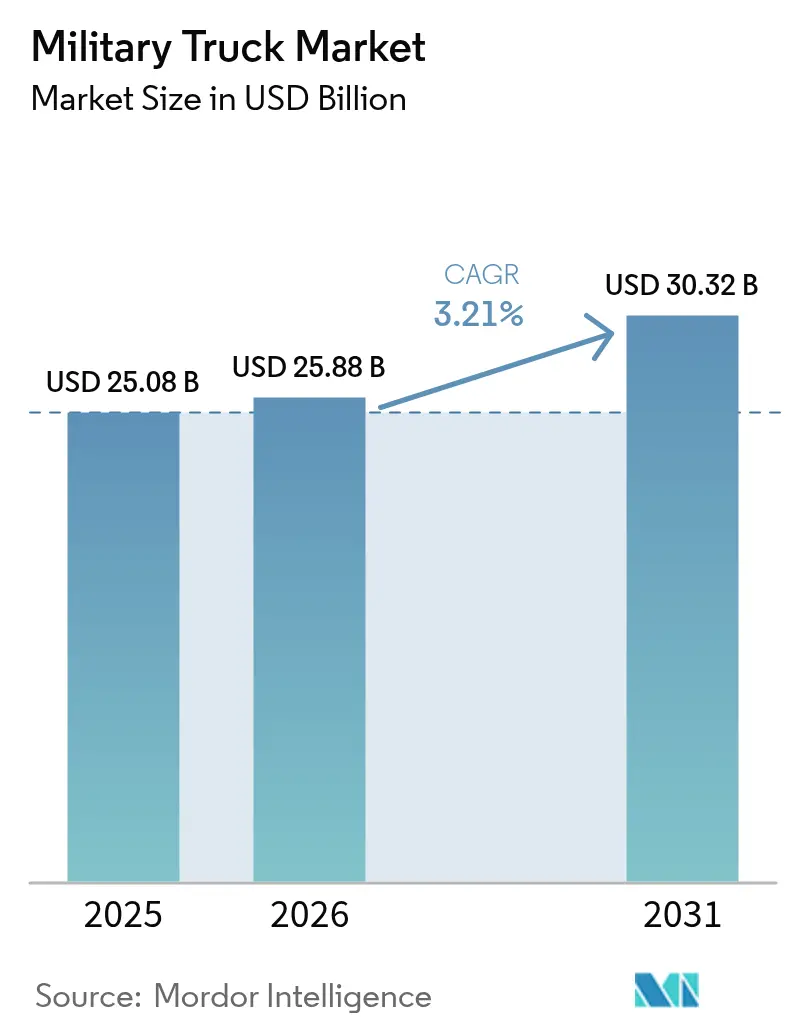
Il mercato dei camion militari aveva un valore di 25.08 miliardi di dollari nel 2025 e si prevede che crescerà da 25.88 miliardi di dollari nel 2026 a 30.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.21% durante il periodo di previsione (2026-2031). La crescita rimane costante anziché esplosiva perché i ministeri della difesa si concentrano su capacità ad alto valore aggiunto come la propulsione ibrida-elettrica, l'elettronica a sistemi aperti e i carichi utili modulari per le missioni. I budget sono ancora orientati verso il rinnovamento delle flotte obsolete entrate in servizio negli anni '1990, ma i comandanti ora insistono affinché i nuovi veicoli siano pronti per la rete e a basso consumo di carburante. La domanda continua a riflettere due realtà interconnesse: i punti critici geopolitici che aumentano la necessità di una logistica rapida e la pressione fiscale per ottimizzare ogni dollaro. Di conseguenza, le valutazioni elevate persistono anche se i volumi totali degli appalti non crescono più ai ritmi di un decennio fa e i fornitori si differenziano sulla tecnologia piuttosto che sulla pura scala di produzione.
Punti chiave del rapporto
- Per applicazione, nel 39.85 il trasporto truppe deteneva il 2025% della quota di mercato dei camion militari, mentre si prevede che i veicoli di comando e controllo cresceranno a un CAGR del 6.02% entro il 2031.
- In base alla classe di peso, nel 10 i veicoli pesanti (con peso lordo del veicolo (GVW) superiore a 43.10 tonnellate) hanno dominato il mercato dei camion militari, con il 2025% delle dimensioni, mentre i veicoli leggeri (con peso lordo inferiore a 4 tonnellate) sono destinati a crescere a un CAGR del 5.32% fino al 2031.
- In base al tipo di propulsione, nel 61.05 i sistemi diesel rappresentavano il 2025% del mercato dei camion militari; si prevede che le piattaforme ibride-elettriche cresceranno a un CAGR del 7.31%.
- In base all'utente finale, le forze armate hanno rappresentato il 59.20% dei ricavi nel 2025, mentre le unità per le operazioni speciali hanno registrato il CAGR più alto, pari al 5.18%, fino al 2031.
- In base alla configurazione dell'unità, le unità 6×6 hanno controllato il 45.20% della quota di fatturato nel 2025, ma si prevede che i modelli 8×8 mostreranno il CAGR più rapido, pari al 6.71%.
- In base al cambio, il cambio manuale ha mantenuto il 67.30% della quota di mercato nel 2025, mentre si prevede che il cambio automatico aumenterà a un CAGR del 7.10% nell'arco temporale previsto.
- In termini geografici, l'area Asia-Pacifico ha registrato una quota del 33.55% nel 2025, mentre il Medio Oriente è sulla buona strada per raggiungere il CAGR più alto, pari al 5.55%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei camion militari
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei budget per la modernizzazione delle attrezzature di difesa | + 0.8% | Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Ricapitalizzazione della flotta per sostituire i vecchi camion tattici | + 0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Impennata della domanda di piattaforme logistiche multiruolo | + 0.5% | Globale (adozione anticipata nella NATO) | A breve termine (≤ 2 anni) |
| Architettura modulare a sistemi aperti che consente kit di missione plug-and-play | + 0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Sistemi di trasmissione ibridi-elettrici che riducono drasticamente le tracce di carburante | + 0.3% | Alleati degli Stati Uniti e dell'UE | A lungo termine (≥ 4 anni) |
| Linee di assemblaggio locali basate sulla compensazione nelle economie emergenti | + 0.2% | Medio Oriente e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei budget per la modernizzazione delle attrezzature di difesa
I pianificatori militari stanno sostituendo flotte vecchie di decenni che non sono più adatte al campo di battaglia interconnesso di oggi. L'Arabia Saudita ha aumentato il suo stanziamento per il 2025 a 78 miliardi di dollari e ha fissato l'obiettivo per il 2030 di approvvigionarsi del 50% dei sistemi a livello nazionale, una politica che stimola le partnership con le fabbriche e il trasferimento di conoscenze. [1] Army Recognition, “Saudi Arabia Targets 50% Defense Localization,” armyrecognition.com Priorità simili sembrano emergere in tutta l'Asia, dove i governi insistono affinché ogni nuovo camion integri radio crittografate, cablaggi anti-IED e corazza modulare. Le nuove piattaforme costano quindi di più per unità, ma gli acquirenti tollerano il sovrapprezzo perché apprezzano la flessibilità del carico utile e la resilienza digitale.
Ricapitalizzazione della flotta per sostituire i vecchi camion tattici
I veicoli obsoleti che risalgono alla Guerra Fredda soffrono di crescenti costi di manutenzione e lacune nella sicurezza informatica. L'ordine per la famiglia di veicoli tattici pesanti dell'esercito americano, del valore di 1.54 miliardi di dollari, effettuato con Oshkosh fino al 2029, illustra una sostituzione strutturata che spazza via i camion degli anni '1980. Le forze armate europee hanno seguito l'esempio; la Germania ha firmato un contratto logistico per 330 milioni di euro (383.6 milioni di dollari) per 568 nuovi camion Rheinmetall nel 2025. L'ondata di ricapitalizzazione è globale perché gli aggiornamenti incrementali non sono più sufficienti a riparare architetture elettriche obsolete.
Aumento della domanda di piattaforme logistiche multiruolo
L'enfasi dottrinale sulle operazioni di spedizione ora richiede un unico telaio per svolgere diverse missioni. Le specifiche del Corpo dei Marines degli Stati Uniti per il suo camion tattico medio includono la trazione ibrida-elettrica, una potenza di bordo di 10 kW e moduli pallettizzati che si trasformano da carico a riparo in meno di un'ora. Una flessibilità simile si riscontra nell'approvvigionamento olandese di 1,185 veicoli modulari Manticore, adatti a compiti di sicurezza nazionale, soccorso in caso di calamità e logistica convenzionale. La versatilità riduce il numero complessivo di veicoli, quindi i comandanti privilegiano camion che si riadattano rapidamente.
Architettura modulare a sistemi aperti che consente kit di missione plug-and-play
L'architettura infrastrutturale comune per i sistemi di combattimento terrestre dell'esercito statunitense standardizza l'elettronica in modo che sensori, radio e suite di guerra elettronica si possano installare su qualsiasi piattaforma nuova o preesistente senza riscrivere il codice. [2] United States Army, “Hybrid Electric Bradley Demonstrator Advances,” army.mil Il risultato è un'integrazione tecnologica più rapida e una limitazione della dipendenza da un fornitore. I programmi NATO ora richiedono bus di dati conformi a VICTORY, garantendo che un futuro radar o una suite anti-drone possano essere schierati in mesi anziché in anni. Corazza, armi e sistemi di alimentazione sono modulari, consentendo ai comandanti di adattare la protezione o la potenza di fuoco alla minaccia.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Contrazione del bilancio post-conflitto e ridefinizione delle priorità | -0.7% | Globale (in particolare le nazioni occidentali) | A breve termine (≤ 2 anni) |
| Elevati costi di acquisizione e del ciclo di vita delle piattaforme di nuova generazione | -0.5% | Globale (acuto nei mercati con budget limitato) | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura per acciaio corazzato ed elettronica di potenza | -0.4% | Globale (catene di fornitura dipendenti dalla Cina) | Medio termine (2-4 anni) |
| Controllo dell'impronta di carbonio che limita gli acquisti di nuovi diesel | -0.2% | Nord America e UE (in espansione verso le nazioni alleate) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contrazione del bilancio post-conflitto e ridefinizione delle priorità
A seguito di operazioni importanti, le tesorerie spesso riducono le spese per la difesa per finanziare programmi nazionali. Le recenti cancellazioni di elicotteri dell'esercito americano dimostrano quanto rapidamente i piani di approvvigionamento possano cambiare quando i legislatori cercano risparmi. I programmi per i camion diventano obiettivi facili perché le forze armate possono prolungare la vita utile attraverso ricostruzioni, posticipando la sostituzione. Ciò crea un calo degli ordini a breve termine, nonostante permangano carenze nelle capacità operative.
Elevati costi di acquisizione e del ciclo di vita delle piattaforme di nuova generazione
Trasmissioni automatiche, sistemi di propulsione ibridi e sistemi di protezione attiva aumentano i prezzi di listino rispetto ai loro equivalenti tradizionali. Lo studio sui costi dell'Esercito ha rilevato che i cambi automatici riducono le spese a lungo termine, ma impongono un costo iniziale più elevato che alcuni stati con budget limitati non riescono a giustificare. La propulsione alternativa richiede inoltre infrastrutture di ricarica o a idrogeno, con un conseguente aumento dei costi. La volatilità della catena di approvvigionamento per l'acciaio per blindature e la microelettronica aggiunge imprevedibilità, spingendo i ministeri a ritardare o ridurre i contratti.
Analisi del segmento
Per applicazione: i centri di comando stimolano la crescita
I veicoli rifugio per comando e controllo rimangono la categoria in più rapida crescita, con un CAGR del 6.02%, a dimostrazione dell'imperativo di un quartier generale mobile in grado di elaborare i dati del campo di battaglia in tempo reale. Le dimensioni del mercato dei veicoli militari per questi veicoli si amplieranno man mano che ogni brigata specificherà almeno un nodo digitale dedicato per ospitare il software C4ISR avanzato. Al contrario, il trasporto truppe deteneva ancora la quota dominante del 39.85% del mercato dei veicoli militari nel 2025, poiché ogni esercito ha bisogno di spostare personale indipendentemente dai cambiamenti tecnologici. Le flotte di autocisterne per logistica, carburante e acqua seguono una curva di sostituzione costante, poiché supportano le operazioni di supporto quotidiane. Le ambulanze da campo crescono modestamente, ma hanno un prezzo unitario elevato a causa dei moduli di terapia intensiva integrati e della protezione balistica. Le varianti di recupero e antincendio ricevono una rinnovata attenzione laddove le forze militari supportano i soccorsi civili in caso di calamità.
Gli effetti di secondo ordine si riversano a cascata lungo tutta la catena di approvvigionamento. Un maggior numero di varianti di shelter crea un'attrattiva per alternatori ad alta capacità e unità di climatizzazione. Anche i fornitori di strutture modulari registrano una domanda crescente, poiché gli eserciti preferiscono container compatibili con gli standard ISO che si inseriscono su pianali. I fornitori che già forniscono computer di missione ad architettura aperta hanno un vantaggio strategico perché possono trasferire il software su una flotta in espansione con adattamenti minimi. Per i veicoli trasporto truppe, sedili ergonomici e pavimenti con attenuazione delle esplosioni differenziano l'offerta, soprattutto per le unità per operazioni speciali. Il divario competitivo si amplia per le aziende in grado di integrare formati di trasporto e comando digitale su un telaio comune, riducendo la complessità di addestramento e ricambi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di peso: i veicoli leggeri guadagnano slancio
I camion pesanti con un peso lordo del veicolo (GVW) superiore a 10 tonnellate hanno registrato il 43.10% del fatturato nel 2025, trainati da ruoli di sollevamento strategici come i trasportatori di cisterne e le unità ponte che non possono essere ridimensionate. Tuttavia, il segmento leggero con un GVW inferiore a 4 tonnellate sta crescendo rapidamente con un CAGR del 5.32%, poiché gli scenari di operazioni urbane e speciali dominano le ipotesi di pianificazione. I pick-up 4x4 leggeri, molti basati su progetti commerciali ma militarizzati con protezione antiribaltamento e supporti per armi, offrono ai comandanti una piattaforma economica che può essere trasportata per via aerea con un C-130 o caricata con un'imbracatura sotto gli elicotteri. I veicoli medi con un GVW da 4 a 10 tonnellate rimangono la spina dorsale perché bilanciano carico utile e mobilità per la logistica quotidiana.
Il passaggio a classi più leggere rimodella la logistica degli acquisti. Vengono ordinati meno camion ribassati pesanti, liberando fondi per unità agili all'interno di un velivolo a rotore basculante. I fornitori di pneumatici e sospensioni si orientano verso modelli run-flat ottimizzati per pesi ridotti, mentre la produzione additiva di ricambi nelle sedi avanzate diventa fattibile per trasmissioni più semplici. D'altra parte, i fornitori del segmento pesante difendono la loro quota aggiungendo sistemi avanzati di assistenza alla guida e prognosi che aumentano i tempi di attività, sottolineando che un camion di grandi dimensioni può talvolta sostituire tre unità leggere su terreni accidentati. I decisori, quindi, considerano la composizione della flotta come un portafoglio, combinando le classi piuttosto che concentrarsi completamente su un'estremità dello spettro.
Per tipo di propulsione: l'elettrificazione accelera
Il diesel manterrà il 61.05% della flotta del 2025 grazie alla sua rete di rifornimento globale e alla comprovata affidabilità nell'avviamento a freddo. Ciononostante, i propulsori ibridi-elettrici guideranno la crescita con un CAGR del 7.31%, mentre gli eserciti sperimentano missioni di avvicinamento silenzioso e risparmi di carburante che riducono l'impatto ambientale dei convogli. I primi test nell'ambito dei piani climatici del Dipartimento della Difesa degli Stati Uniti confermano guadagni di autonomia a due cifre, mentre i gruppi elettrogeni ausiliari scompariranno perché le batterie di trazione gestiscono i carichi dei sensori. Le piattaforme a batteria completa e a idrogeno rimangono prototipi, eppure i budget per la ricerca aumentano perché i governi vincolano gli obiettivi di riduzione delle emissioni di carbonio agli appalti.
La transizione tecnologica innesca nuove dinamiche tra i fornitori. I costruttori di motori collaborano con gli specialisti di inverter e i fornitori di batterie corteggiano le forze armate con moduli rinforzati che soddisfano gli standard di resistenza agli urti e alle interferenze elettromagnetiche. Le scuole di formazione devono aggiornare i programmi di studio poiché i tecnici ora gestiscono sistemi ad alta tensione. Gli operatori di motori avanzati sono ancora preoccupati della ricarica in ambienti austeri, quindi l'ibrido, anziché l'elettrico puro, diventa la tecnologia ponte preferita. Caterpillar e Cummins dispongono di gruppi elettrogeni dimostrativi che convertono il JP-8 in elettricità, offrendo una soluzione per ricaricare i veicoli ibridi plug-in senza il supporto della rete elettrica civile.
Da parte dell'utente finale: responsabile della crescita delle operazioni speciali
Le formazioni militari convenzionali hanno assorbito il 59.20% delle entrate del 2025 perché dispongono delle strutture di forza più ampie. I comandi per le operazioni speciali, tuttavia, avanzano con un CAGR del 5.18% poiché si assicurano la priorità di finanziamento per raid di precisione e missioni antiterrorismo che si basano su camion a basso profilo. La flotta di Ground Mobility Vehicle 1.1 del SOCOM, ad esempio, è compatibile con gli aerei CH-47 e V-22, ma trasporta stazioni per armi remote e pod per la guerra elettronica. Gli utenti della Marina, dei Marines e dell'Aeronautica seguono una curva di sostituzione più piatta, legata alle capacità anfibie e al supporto alle basi aeree di spedizione. Allo stesso tempo, le agenzie paramilitari e per la sicurezza interna acquistano volumi modesti destinati alle missioni di pattugliamento dei confini e di risposta alle catastrofi.
La crescita degli ordini per operazioni speciali incentiva i fornitori a offrire torrette modulari, blindature leggere e kit di missione a sgancio rapido. I veicoli passeggeri commerciali già pronti, convertiti per uso militare, vincono alcune competizioni quando i budget privilegiano la velocità rispetto al design personalizzato. Ciononostante, le piattaforme costruite appositamente continuano a dominare, laddove la resistenza alle armi leggere e alle mine rimane un requisito imprescindibile. Gli osservatori del settore si aspettano un maggior numero di partnership pubblico-private che mettano in comune la produzione in piccole serie tra le nazioni alleate per mantenere i costi unitari gestibili.
Per configurazione dell'unità: sistemi 8×8 avanzati
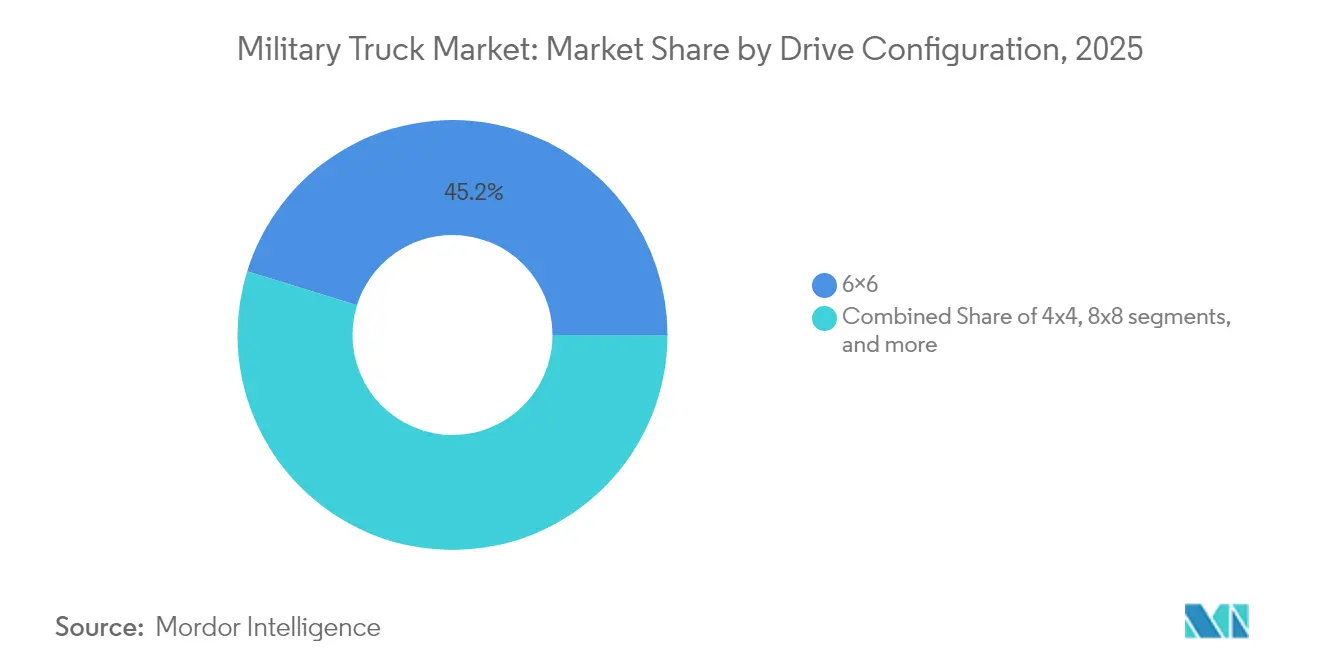
Il familiare formato 6x6 ha rappresentato il 45.20% dei ricavi nel 2025 perché offre un ampio carico utile a un costo accettabile. Tuttavia, la crescita dell'8x8 con un CAGR del 6.71% segnala crescenti requisiti di carico utile e protezione dell'equipaggio su terreni accidentati. I camion 8x8 più recenti sono dotati di sospensioni indipendenti, gonfiaggio centralizzato degli pneumatici e quattro ruote sterzanti che rivaleggiano con i veicoli cingolati in fuoristrada. Gli eserciti in Europa, Medio Oriente e Sud America ora competono per veicoli da trasporto in grado di tenere il passo con i veicoli da combattimento della fanteria su ruote. I modelli XNUMXxXNUMX dominano le nicchie di collegamento, comando e operazioni speciali, dove il peso a vuoto deve rimanere al di sotto dei limiti imposti dagli elicotteri.
I pianificatori logistici ricalcolano lo spazio disponibile a bordo di navi roll-on e roll-off e vagoni ferroviari perché i telai 8x8 sono più lunghi e più alti. I fornitori rispondono con strutture ROPS pieghevoli e sospensioni pneumatiche che riducono l'altezza da terra per una maggiore stabilità strategica. Nel frattempo, i sensori di manutenzione predittiva sono ora installati sulla maggior parte delle configurazioni e l'analisi dei dati rivela che le trasmissioni 8x8 richiedono meno riparazioni non programmate grazie al ridotto carico assiale per ruota. Questo dato alimenta un'argomentazione sul costo di proprietà che compensa il prezzo di acquisto più elevato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per trasmissione: l'automazione guadagna terreno
I cambi manuali hanno mantenuto il 67.30% del parco autocarri globale nel 2025, in gran parte perché molti Paesi ne apprezzano la semplicità di riparabilità sul campo. Ciononostante, le trasmissioni automatiche avanzano a un CAGR del 7.10% grazie a una formazione più semplice per i conducenti e a un'erogazione di potenza più fluida. La serie 4000 militarizzata di Allison Transmission è ora presente nelle gare d'appalto sia nordamericane che europee, a dimostrazione dei nuovi compromessi accettati tra costi iniziali e valore del ciclo di vita. L'automazione si integra perfettamente con le trasmissioni ibride, poiché i convertitori di coppia e i controlli elettronici si integrano perfettamente con i motori elettrici.
Con l'aumento dell'adozione, i dibattiti dottrinali sulle capacità di guida si attenuano. Le unità di combattimento sottolineano che i cambi automatici riducono l'affaticamento sui lunghi convogli e migliorano l'accelerazione sotto tiro. I dati di manutenzione mostrano meno revisioni della frizione e i simulatori accorciano di settimane i tempi di conseguimento della patente. Nel frattempo, i fornitori integrano il monitoraggio dello stato di salute nelle centraline di controllo della trasmissione, inviando avvisi prima dei guasti. Nel prossimo decennio si prevede un punto di svolta in cui i cambi completamente automatici o semiautomatici diventeranno di serie, fatta eccezione per i pick-up ultraleggeri.
Analisi geografica
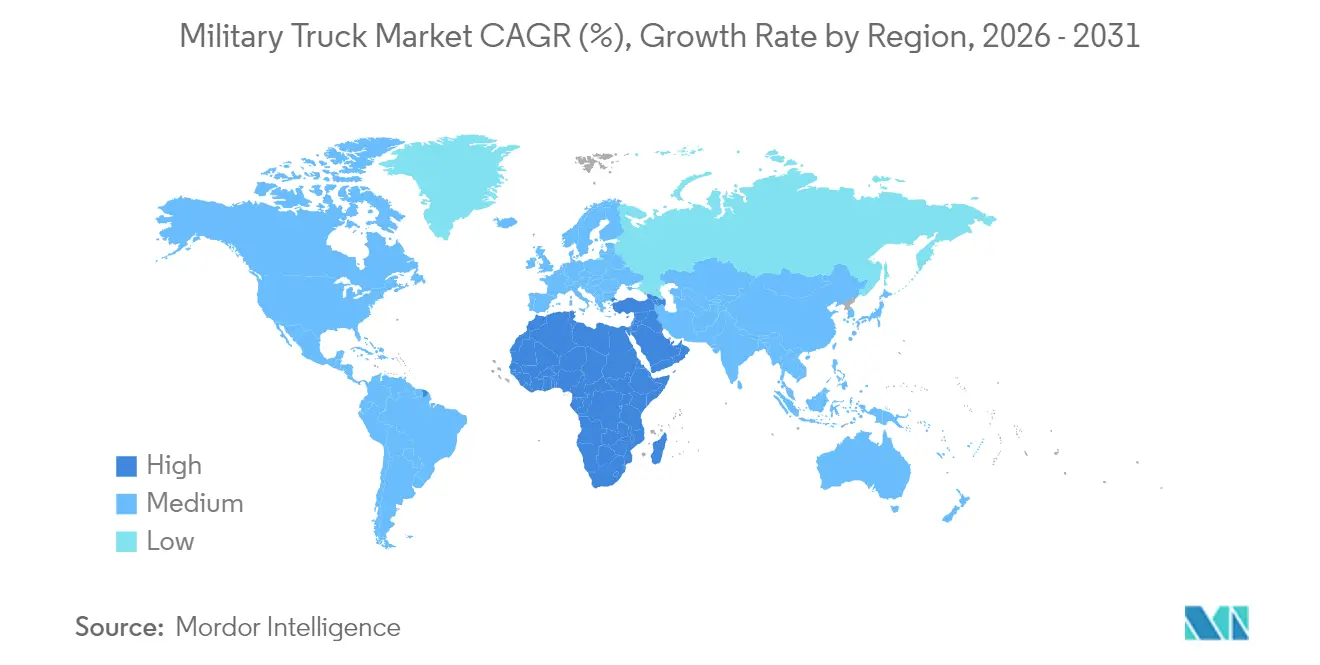
La regione Asia-Pacifico ha mantenuto la leadership con una quota di fatturato del 33.55% nel 2025, a dimostrazione della modernizzazione sostenuta in Cina, India, Corea del Sud e Australia. I recenti programmi di spesa, come l'acquisizione del camion pesante Land 8116 in Australia e la sostituzione del trattore d'artiglieria da campo in India, danno priorità alle linee di produzione nazionali, in linea con le politiche industriali strategiche. Questa ampia pipeline di approvvigionamento garantisce l'utilizzo della capacità produttiva per i costruttori di telai locali e promuove il trasferimento tecnologico in trasmissioni, blindature e telematica. La crescita regionale beneficia anche dell'aumento delle missioni anfibie e di risposta alle catastrofi legate agli eventi climatici, creando una domanda supplementare di camion logistici fuoristrada.
Il Medio Oriente registra il CAGR più rapido, pari al 5.55%, fino al 2031, grazie allo stanziamento di 78 miliardi di dollari dell'Arabia Saudita, che impone una localizzazione industriale del 50% entro la fine di questo decennio. Accordi di off-take sostengono nuove joint venture tra Riyadh e i principali operatori europei, che coprono veicoli utilitari 4x4, camion cargo tattici 6x6 e vettori missilistici 8x8. Nel frattempo, gli Emirati Arabi Uniti e il Qatar perseguono compensazioni simili per ampliare la forza lavoro nazionale nella saldatura avanzata, nell'assemblaggio di gruppi propulsori e nell'integrazione software. I conflitti regionali in corso continuano a mettere a dura prova le catene logistiche, rafforzando la necessità di nuove flotte in grado di movimentare le forniture in situazioni di minaccia.
Il Nord America rimane un acquirente maturo ma di dimensioni considerevoli, guidato dalla ricapitalizzazione della flotta piuttosto che dalla pura espansione. L'esercito americano ripristina il suo inventario con varianti di comando basate su FMTV A2 e JLTV, concentrandosi su elettronica cyber-hardened e prototipi ibridi per ridurre la domanda di carburante. Il Canada segue questo approccio appaltando 85 camion da recupero potenziati in grado di trainare moderni blindati pesanti. La domanda europea segue un ritmo di sostituzione simile, ancorato al quadro pluriennale Rheinmetall della Germania e all'adozione del JLTV dei Paesi Bassi. Sud America e Africa registrano un approvvigionamento più lento, limitato dai limiti fiscali. Tuttavia, l'esercito brasiliano continua ad acquistare gradualmente camion di supporto Guarani 6x6 assemblati a livello nazionale, mentre alcuni stati africani fanno affidamento su finanziamenti militari esteri per i veicoli utilitari leggeri.
Panorama normativo
Gli appalti per i veicoli militari sono sempre più influenzati da politiche di acquisizione che mirano ad accelerare l'integrazione di tecnologie commerciali e a promuovere architetture aperte. Negli Stati Uniti, l'Esercito ha riesaminato i programmi relativi ai veicoli terrestri e sta utilizzando le Commercial Solutions Openings (CSO) per accelerare i tempi di realizzazione di progetti come il Common Tactical Truck (CTT). L'Esercito opera inoltre nell'ambito di una strategia aggiornata per i veicoli tattici a ruote, che pone l'accento sulla logistica in contesti complessi, sulle piattaforme basate su COTS (Commercial Off-The-Shelf) e sui concetti di trasporto orientati all'autonomia.
In Europa, gli appalti transfrontalieri e gli strumenti di politica industriale sono diventati più espliciti. Il regolamento (UE) 2025/2643 (Programma europeo per l'industria della difesa, EDIP) fornisce supporto fino al 2027 per rafforzare la base industriale e tecnologica europea della difesa, con la Commissione europea che ha avviato il programma di lavoro EDIP 2026 e un ampio stanziamento di fondi destinato al rafforzamento degli appalti comuni e dell'industria. I requisiti di interoperabilità e qualificazione incidono anche sulla progettazione per gli acquirenti allineati alla NATO, dove la standardizzazione basata sullo STANAG (ad esempio, il traino e i relativi requisiti di idoneità all'uso) influenza le interfacce delle piattaforme e i percorsi di qualificazione.
Analisi della catena del valore
La catena del valore inizia con sottosistemi qualificati per la difesa, tra cui propulsori, trasmissioni, assali, materiali blindati, dorsali elettroniche e di comunicazione e carrozzerie specifiche per la missione, come rifugi, autocisterne e moduli di recupero. Segue l'integrazione del veicolo da parte di appaltatori principali e OEM specializzati, quindi i test, la certificazione e l'accettazione da parte del cliente. La consegna è in genere abbinata a un supporto a lungo termine, che include pezzi di ricambio, revisioni a livello di deposito, rappresentanti dell'assistenza sul campo e gestione della configurazione per i kit di missione e la protezione delle comunicazioni e della sicurezza informatica.
Le recenti attività del programma evidenziano due dinamiche lungo tutta la catena di approvvigionamento. In primo luogo, per gestire l'inflazione e la volatilità dei materiali, si utilizzano grandi strutture IDIQ o framework e contratti a prezzo fisso con clausole di adeguamento economico dei prezzi, anche nei principali appalti statunitensi per veicoli tattici pesanti e nei successivi ordini di fornitura. In secondo luogo, la produzione è sempre più legata agli impianti di produzione commerciali, ma rimane comunque limitata da componenti specifici per la difesa e da lacune in termini di visibilità. Lunghi tempi di consegna per determinati componenti, la dipendenza da un unico fornitore e i problemi di obsolescenza continuano a incidere sulla cadenza delle consegne, mentre il Dipartimento della Difesa e gli organismi di supervisione hanno segnalato la necessità di una maggiore trasparenza della catena di approvvigionamento, comprese pratiche più coerenti di distinta base (BOM) e distinta base di fornitura (SBOM) digitali, al fine di ridurre la dipendenza dall'estero e i punti critici di guasto.
Panorama competitivo
Il mercato dei camion militari è moderatamente concentrato. Oshkosh Corporation è in prima linea con una gamma completa che copre le classi leggere, medie e pesanti, oltre a contratti in corso per FMTV A2 e veicoli tattici pesanti per un valore complessivo di oltre 1.7 miliardi di dollari. Rheinmetall segue da vicino in Europa, capitalizzando sulla sua famiglia HX3 che si è aggiudicata un ordine da 330 milioni di euro (383.5 milioni di dollari) per 568 camion logistici della Bundeswehr nel 2025. BAE Systems sfrutta l'esperienza nei veicoli da combattimento per sviluppare dimostratori ibridi elettrici nell'ambito di un programma dell'Esercito statunitense da 32.2 milioni di dollari, posizionandosi per futuri contratti di produzione.
Oggi l'intensità competitiva si basa sulla tecnologia piuttosto che sul solo prezzo. I fornitori si differenziano attraverso l'elettronica ad architettura aperta, i sistemi di assistenza alla guida autonoma e il software di manutenzione predittiva. Il prototipo HX3 Common Tactical Truck di Rheinmetall integra lo sterzo drive-by-wire e supporti per armi a controllo remoto per allinearsi agli standard emergenti dell'esercito statunitense. Oshkosh risponde con sospensioni intelligenti avanzate e freni antibloccaggio ottimizzati per la frenata fuoristrada su pendenze di 55°. Nel frattempo, fornitori di nicchia come MATBOCK e Polaris Defense si ritagliano spazio nel sottosegmento dei veicoli tattici leggeri, offrendo kit ibridi e ausiliari a celle a combustibile che estendono l'autonomia silenziosa. [5] Fuelcellsworks, “Polaris and SFC Energy Partner on Fuel-Cell Defense Vehicles,” fuelcellsworks.com
Gli ecosistemi di partnership si espandono grazie ai mandati di localizzazione. Le aziende prime europee entrano in venture azionarie in Medio Oriente e Asia per soddisfare le quote di compensazione, trasferendo le linee di saldatura dei telai mantenendo la fornitura di motori ed elettronica. Le aziende statunitensi perseguono modelli simili attraverso stabilimenti di assemblaggio autorizzati in Polonia e Kuwait. Con il maturare degli standard modulari, gli specialisti dei sottosistemi, inclusi i fornitori di cambi, sensori e blindature, possono vendere a più appaltatori principali, erodendo gradualmente il tradizionale lock-in della piattaforma. Nei prossimi cinque anni, i vantaggi competitivi dipenderanno probabilmente dalla profondità dei dati dei gemelli digitali e dalla capacità di fornire aggiornamenti software incrementali senza dover ritirare il veicolo dal servizio.
Leader del settore dei camion militari
Rheinmetall AG
Oshkosh Corporation
Gruppo Iveco
Gruppo motore Dongfeng
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Oshkosh Defense ha ricevuto ordini per 142 milioni di dollari per le varianti A2 della famiglia di veicoli tattici medi (FMTV) da clienti statunitensi e internazionali. La combinazione di configurazioni di carico 4x4 e 6x6 rafforza la continua domanda di ammodernamento, mantenendo al contempo una piattaforma standardizzata in produzione per molteplici utenti.
- Agosto 2025: Rheinmetall ha annunciato un ordine da parte della Bundeswehr per oltre 1,000 veicoli logistici nell'ambito dei suoi programmi per la famiglia di autocarri. I continui ordini derivanti da accordi quadro sottolineano la standardizzazione della flotta e garantiscono stabilità dei volumi per i fornitori di sottosistemi di trasmissione, protezione e moduli di missione.
- Luglio 2024: Rheinmetall ha annunciato un ordine quadro record per autocarri, comprendente oltre 6,500 veicoli per un valore di 3.5 miliardi di euro. L'entità dell'accordo ha evidenziato un ciclo pluriennale di modernizzazione della logistica in Europa e ha ribadito l'importanza degli accordi quadro a lungo termine nell'approvvigionamento di autocarri militari.
Ambito e metodologia
I camion militari sono progettati per trasportare personale, attrezzature e rifornimenti a supporto delle operazioni. Le operazioni in ambienti difficili e pericolosi richiedono l’integrazione di capacità e tecnologie all’avanguardia nei veicoli.
Il mercato dei camion militari è segmentato in base all’applicazione, alla classe di peso e all’area geografica. Per applicazione, il mercato è segmentato in logistica merci, trasporto truppe e altre applicazioni. Le altre applicazioni includono servizi di utilità, ricerca e salvataggio, ecc. In base alla classe di peso, il mercato è suddiviso in autocarri leggeri, medi e pesanti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei camion militari nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Logistica del carico |
| Trasporto di truppe |
| Autocisterna di carburante e acqua |
| Rifugio di comando e controllo |
| Ambulanza da campo |
| Recupero/Lotta antincendio |
| Scopi speciali (bonifica mine, costruzione ponti, NBC) |
| Leggero (meno di 4 tonnellate di peso lordo) |
| Medio (da 4 a 10 tonnellate di peso lordo) |
| Pesante (superiore a 10 tonnellate di peso lordo) |
| Diesel |
| Ibrido-elettrico |
| Completamente elettrico |
| Celle a combustibile a idrogeno |
| Army |
| Marina/Corpo dei Marines |
| Air Force |
| Forze per operazioni speciali |
| Paramilitari e sicurezza nazionale |
| 4 × 4 |
| 6 × 6 |
| 8×8 e oltre |
| Manuale |
| Automatico |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Logistica del carico | ||
| Trasporto di truppe | |||
| Autocisterna di carburante e acqua | |||
| Rifugio di comando e controllo | |||
| Ambulanza da campo | |||
| Recupero/Lotta antincendio | |||
| Scopi speciali (bonifica mine, costruzione ponti, NBC) | |||
| Per classe di peso | Leggero (meno di 4 tonnellate di peso lordo) | ||
| Medio (da 4 a 10 tonnellate di peso lordo) | |||
| Pesante (superiore a 10 tonnellate di peso lordo) | |||
| Per tipo di propulsione | Diesel | ||
| Ibrido-elettrico | |||
| Completamente elettrico | |||
| Celle a combustibile a idrogeno | |||
| Per utente finale | Army | ||
| Marina/Corpo dei Marines | |||
| Air Force | |||
| Forze per operazioni speciali | |||
| Paramilitari e sicurezza nazionale | |||
| Per configurazione dell'unità | 4 × 4 | ||
| 6 × 6 | |||
| 8×8 e oltre | |||
| Per trasmissione | Manuale | ||
| Automatico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei camion militari?
Il mercato dei camion militari è valutato a 25.88 miliardi di dollari nel 2026, con un CAGR previsto del 3.21% fino al 2031.
Quale segmento applicativo si sta espandendo più rapidamente?
I veicoli di comando e controllo stanno crescendo a un CAGR del 6.02% perché gli eserciti necessitano di piattaforme di comando digitale dedicate su telai mobili.
Perché i camion ibridi elettrici stanno guadagnando slancio?
I sistemi di trasmissione ibridi riducono di circa il 20% il consumo di carburante sul campo di battaglia, diminuiscono le firme acustiche e generano un'alimentazione di bordo silenziosa, il che li rende interessanti nonostante i costi iniziali più elevati.
Quale regione registra la crescita più elevata?
Il Medio Oriente guida la crescita regionale con un CAGR del 5.55%, sostenuto dall'aumento del budget per la difesa dell'Arabia Saudita e dalle iniziative di localizzazione.
Chi sono i principali concorrenti sul mercato?
Oshkosh Corporation, Rheinmetall AG e BAE Systems plc detengono complessivamente una quota pari al 38% delle recenti aggiudicazioni di contratti, differenziandosi attraverso la propulsione ibrida e i design modulari.
In che modo le politiche di localizzazione influenzano gli appalti?
Gli obblighi di compensazione in regioni come il Medio Oriente stimolano joint venture e assemblaggi in loco, offrendo un vantaggio ai produttori disposti a trasferire tecnologie e competenze.


