

Dimensioni e quota del mercato dei trasporti militari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
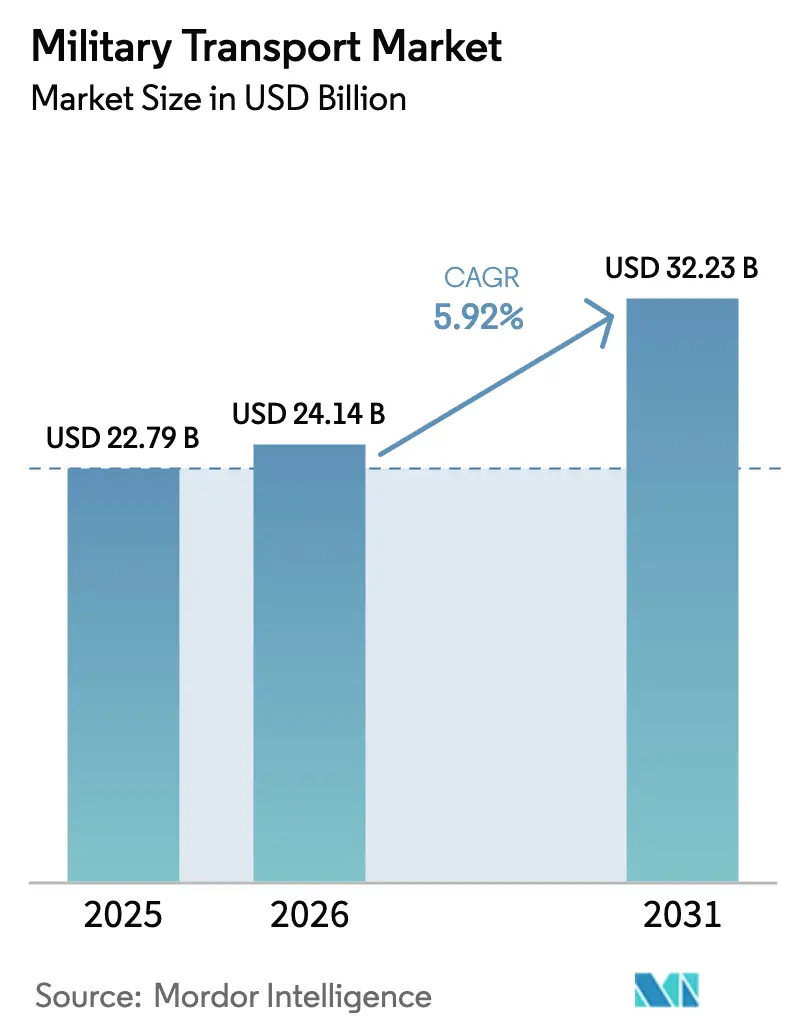
| Dimensione del mercato (2026) | 24.14 miliardo di dollari |
| Dimensione del mercato (2031) | 32.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.92% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
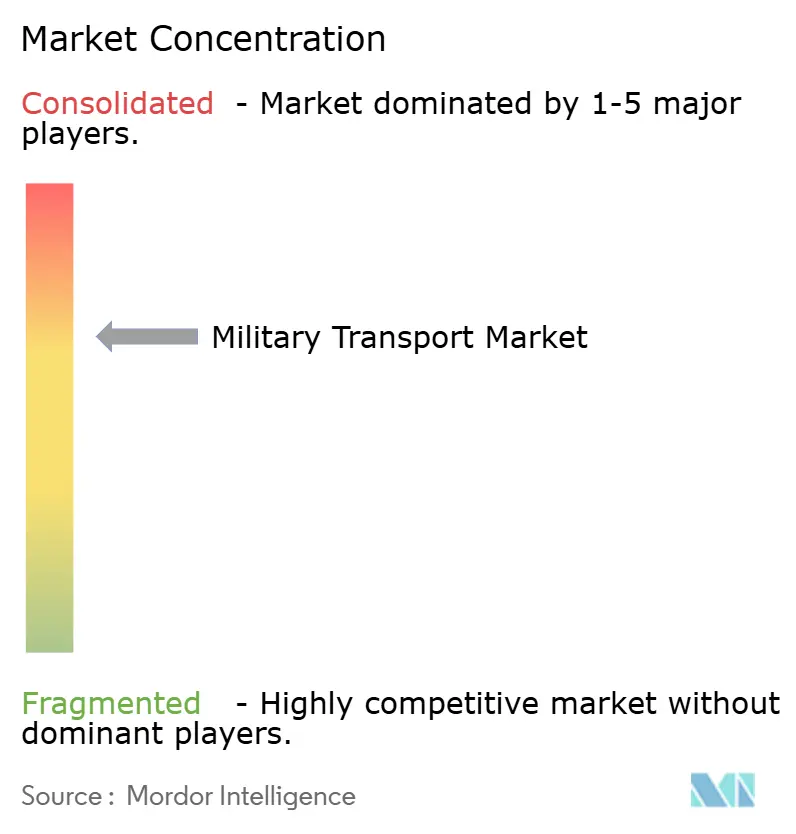
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trasporti militari di Mordor Intelligence
Si stima che il mercato del trasporto militare raggiungerà i 24.14 miliardi di dollari nel 2026, in crescita rispetto ai 22.79 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 32.23 miliardi di dollari, con un CAGR del 5.92% nel periodo 2026-2031. La ricapitalizzazione della flotta, l'adozione di sistemi di propulsione ibridi-elettrici e il software di manutenzione basato sull'intelligenza artificiale accelerano il ritmo degli aggiornamenti militari alle piattaforme logistiche. Programmi come l'approvvigionamento dell'FMTV A2 da 214.8 milioni di dollari dell'esercito statunitense e l'aggiornamento dell'A400M da 165 milioni di dollari della Germania riflettono il modo in cui i governi stanno sostituendo veicoli e aeromobili obsoleti, integrando al contempo sistemi digitali di monitoraggio sanitario per ridurre i tempi di fermo. Il mercato del trasporto militare beneficia dell'espansione delle operazioni umanitarie, come dimostrano gli 8.7 milioni di kg di aiuti trasportati a Gaza tramite il molo Over-the-Shore della Joint Logistics statunitense, che evidenzia la domanda di mezzi di trasporto flessibili. Il consolidamento sta rimodellando le dinamiche dei fornitori, con l'acquisizione di Iveco Defence da parte di Leonardo per 1.7 miliardi di euro (1.96 miliardi di dollari) e l'acquisizione di Loc Performance da parte di Rheinmetall per 950 milioni di dollari che stanno ampliando i portafogli di prodotti europei e statunitensi.
Punti chiave del rapporto
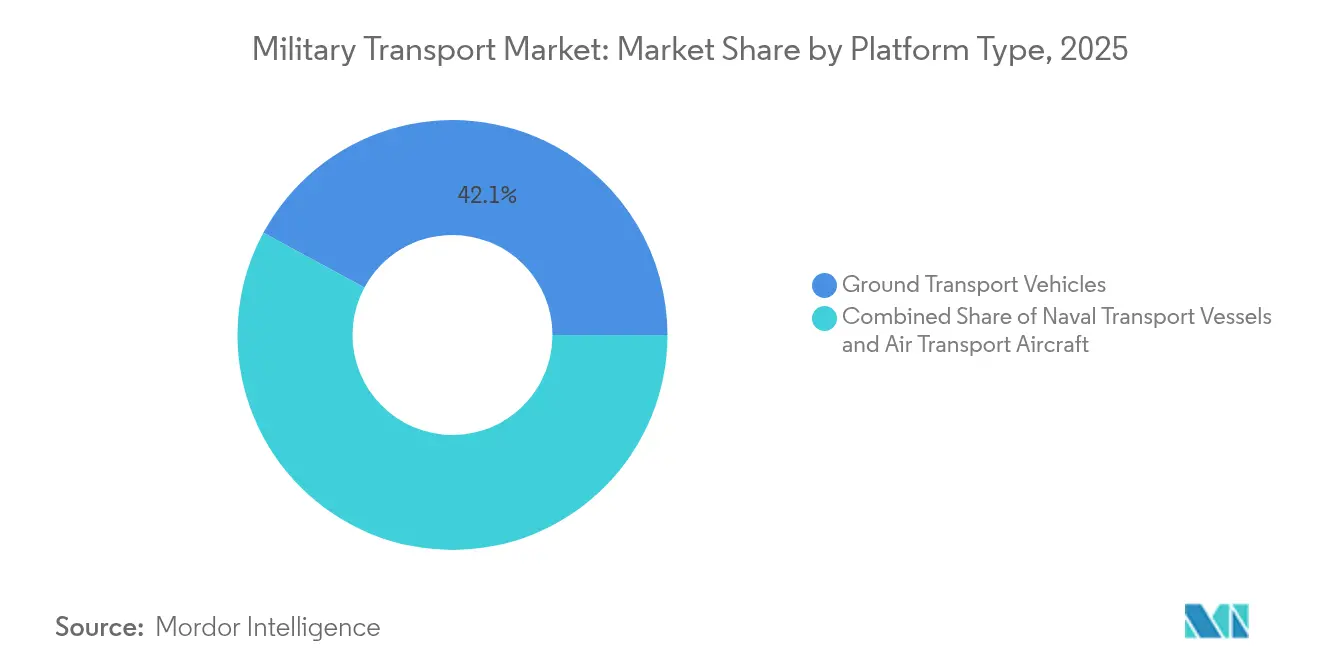
- Per piattaforma, i veicoli per il trasporto terrestre detenevano il 42.12% della quota di mercato del trasporto militare nel 2025 e si prevede che registreranno il CAGR più elevato del segmento, pari al 9.52%, fino al 2031.
- Per applicazione, il trasporto di merci e attrezzature ha registrato una quota di fatturato del 45.73% nel 2025; gli aiuti umanitari e in caso di calamità rappresentano l'applicazione con la crescita più elevata, con un CAGR del 7.06% fino al 2031.
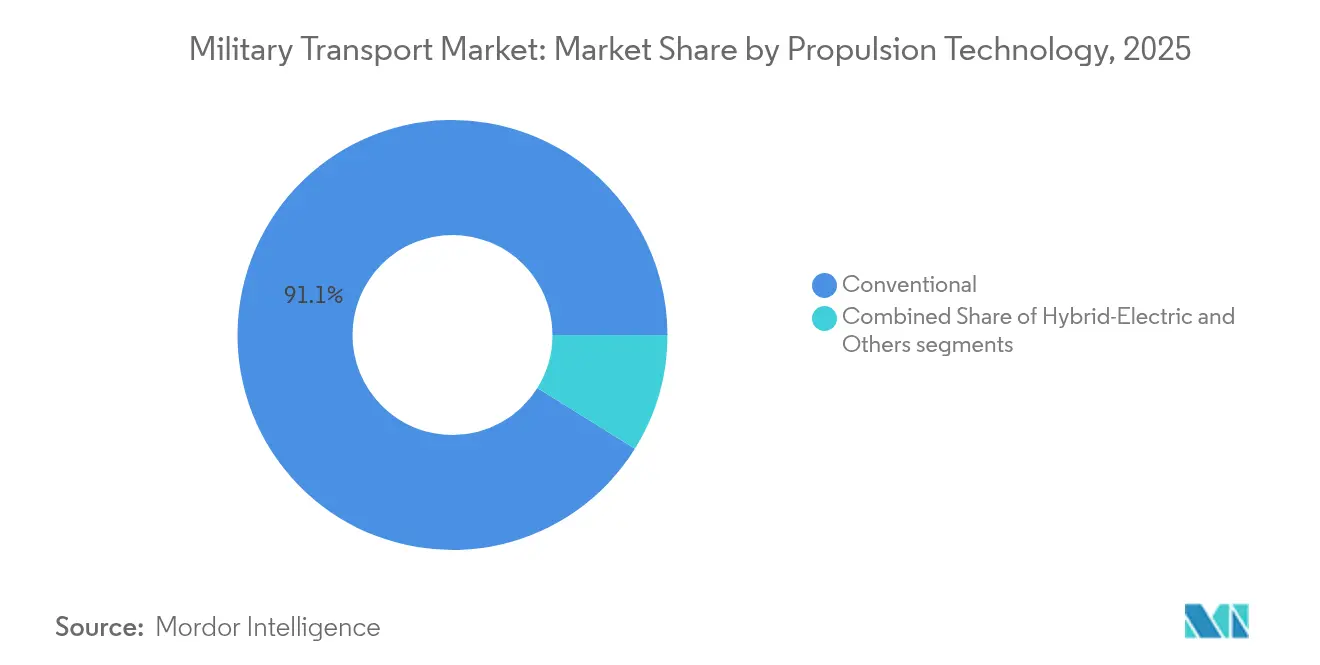
- In base alla tecnologia di propulsione, la propulsione ibrida-elettrica è la categoria di propulsione in più rapida crescita, con un CAGR del 10.63% entro il 2031, mentre i sistemi convenzionali manterranno la quota maggiore del mercato dei trasporti militari, pari al 91.12% nel 2025.
- In base all'utente finale, il segmento degli utenti finali dell'esercito rappresentava il 48.23% delle dimensioni del mercato del trasporto militare nel 2025, mentre il segmento dell'aeronautica militare registra il CAGR più elevato a livello di servizio, pari al 6.95% fino al 2031.
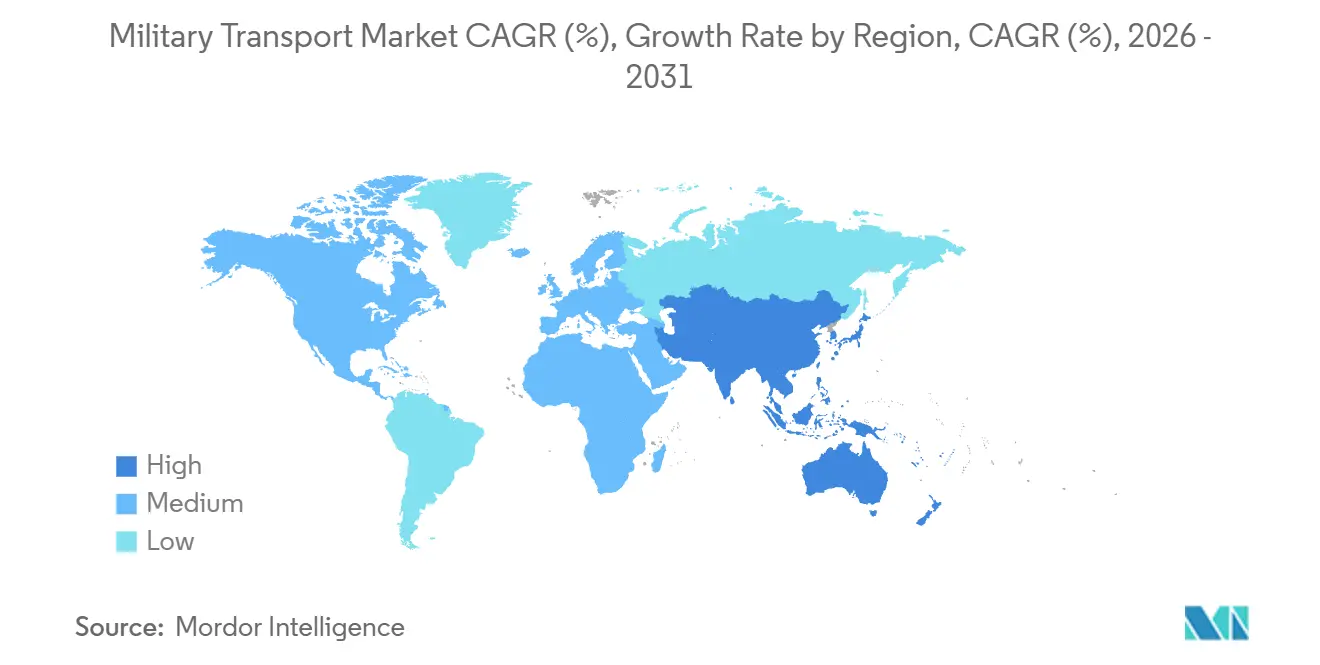
- In termini geografici, il Nord America è rimasto il mercato più grande con una quota del 32.12% nel 2025, mentre l'Asia-Pacifico ha registrato il CAGR regionale più elevato, pari al 7.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trasporto militare
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda globale di capacità di trasporto aereo strategico e tattico | + 1.8% | Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Cambiamento operativo verso un rapido dispiegamento in ambienti di guerra decentralizzati | + 1.2% | Indo-Pacifico ed Europa orientale | A breve termine (≤ 2 anni) |
| Modernizzazione e ricapitalizzazione delle flotte di trasporto militare obsolete | + 0.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Aumento della frequenza delle missioni umanitarie e di soccorso in caso di calamità naturali a livello mondiale | + 0.7% | Regioni soggette a conflitti in tutto il mondo | Medio termine (2-4 anni) |
| Maggiore adozione di piattaforme di trasporto a duplice uso con percorsi di certificazione civile | + 0.6% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Integrazione della manutenzione predittiva basata sull'intelligenza artificiale per ottimizzare i costi del ciclo di vita | + 0.5% | Eserciti ad alta intensità tecnologica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda globale di capacità di trasporto aereo strategico e tattico
La decisione del Giappone di aggiungere 13 aerocisterne KC-46A e 17 CH-47 Block II Chinook sottolinea i crescenti requisiti di trasporto per le missioni nell'Indo-Pacifico. [1] Australian Defence Magazine, “Japan Ups Its Emphasis on Aerial Refuelling with KC-46A Procurements,” australiandefence.com.au La Cina promuove il suo aereo da trasporto Y-20B presso stati come la Nigeria, ampliando la concorrenza oltre i fornitori tradizionali. Un decennio di servizio dell'A400M Atlas con la RAF convalida il carico utile di 37 tonnellate della piattaforma e l'autonomia senza rifornimento di 8,900 km per compiti di combattimento e umanitari. La domanda è rafforzata dalle esercitazioni multinazionali che spostano attrezzature pesanti su lunghe distanze, costringendo le forze aeree ad ampliare le proprie flotte. Questi acquisti ampliano costantemente la base di riferimento per i contratti di manutenzione, addestramento e supporto a terra all'interno del mercato del trasporto militare.
Cambiamento operativo verso un rapido dispiegamento in ambienti di guerra decentralizzati
La dottrina ora si concentra su unità agili in grado di disperdersi e riaggregarsi rapidamente in più domini. Il Next Generation Tactical Vehicle-Hybrid dell'esercito statunitense offre le modalità Silent Drive e Watch, che consentono il movimento di convogli sotto copertura e la generazione di energia a bordo. L'esercitazione australiana Talisman Sabre, che ha coinvolto 35,000 persone provenienti da 19 paesi, ha evidenziato come le imbarcazioni statunitensi abbiano supportato rapidamente la logistica costiera. La Cina integra la ferrovia ad alta velocità nei piani di mobilitazione, riducendo i tempi di transito per le brigate che attraversano grandi distanze. [2] IDST, “High-Speed Rail in Military Logistics,” idstch.com Tali concetti spingono la domanda di piattaforme versatili che caricano e scaricano rapidamente, rafforzando i canali di approvvigionamento per camion tattici, tilt-rotor e attrezzature portuali mobili all'interno del mercato del trasporto militare.
Modernizzazione e ricapitalizzazione delle flotte di trasporto militare obsolete
Il Corpo dei Marines degli Stati Uniti sta spendendo 360 milioni di dollari per estendere la dotazione di 360 MV-22B Osprey fino al 2050 attraverso il programma ReVAMP, un modello che altri servizi emulano per i velivoli tradizionali. Il contratto di aggiornamento del C-295M della Polonia migliora l'interoperabilità NATO con nuovi sistemi avionici e collegamenti SATCOM. L'Aeronautica Militare degli Stati Uniti sta puntando alla ricapitalizzazione degli aerei cargo, ora che la modernizzazione delle cisterne è entrata nella fase di maturità. Tali investimenti a lungo termine creano una domanda di sostituzione sostenuta e stimolano ordini continui di simulatori, pezzi di ricambio e gemelli digitali in tutto il mercato del trasporto militare.
Aumento della frequenza delle missioni umanitarie e di soccorso in caso di calamità a livello globale
I mezzi di trasporto militari sono ora impiegati come primi soccorritori in caso di conflitti e emergenze climatiche. L'India ha eseguito diverse evacuazioni – Operazione Ajay, Kaveri e Ganga – tra il 2024 e il 2025, dimostrando come il trasporto aereo e marittimo sia alla base della diplomazia nazionale in caso di crisi. Nonostante il mare agitato, il molo statunitense di Gaza ha consegnato 8.7 milioni di kg di aiuti in 20 giorni, dimostrando la validità dei concetti di trasporto a mare per le coste contese. La nave da trasporto marittimo potenziata della Nuova Zelanda, del valore di 1 miliardo di dollari, integrerà un bacino di carenaggio per accelerare la consegna degli aiuti attraverso il Pacifico. Le operazioni umanitarie ampliano la gamma di missioni per aerei cargo, banchine di atterraggio e camion tattici, rafforzando la visibilità dei ricavi nel mercato del trasporto militare.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità della catena di fornitura che incidono sulla disponibilità di materiali di qualità aerospaziale | -0.8% | produttori occidentali | A breve termine (≤ 2 anni) |
| Spostamenti di bilancio verso sistemi senza pilota in un contesto di crescente inflazione della difesa | -0.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Capacità limitata dei cantieri navali globali per la costruzione di grandi navi roll-on/roll-off | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Normative più severe sulle emissioni ritardano gli aggiornamenti dei sistemi di propulsione tradizionali | -0.3% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della catena di fornitura che incidono sulla disponibilità di materiali di qualità aerospaziale
La carenza di materiali compromette i programmi di produzione di aerei, camion e scafi navali che richiedono alluminio, titanio e leghe di terre rare di livello aerospaziale. Il Pentagono ha elencato 280 dipendenze da materiali critici, molte delle quali legate alle catene di approvvigionamento cinesi, rivelando programmi che si basano su metalli speciali e componenti elettronici. I produttori europei stanno adottando il dual-sourcing e accettando tempi di consegna più lunghi, con Airbus che sta rivedendo i calendari di consegna dell'A400M, mentre Rheinmetall acquista fornitori statunitensi per assicurarsi materie prime in titanio e capacità di lavorazione. La scarsità di semiconduttori aggrava il problema; i tempi di consegna per i chip di livello militare si sono allungati da 12 a oltre 52 settimane, costringendo gli ingegneri avionici a riprogettare le schede in base a qualsiasi componente reperibile. Misure di mitigazione come il CHIPS Act statunitense e il Critical Raw Materials Act europeo promettono nuova capacità produttiva. Tuttavia, nuove fonderie e impianti di lavorazione non raggiungeranno i volumi richiesti prima di almeno tre anni, mantenendo elevato il rischio di produzione a breve termine. Questi vincoli ritardano l'impiego di nuovi mezzi di trasporto e riducono il profilo di consegna annuale che sostiene il mercato del trasporto militare.
Spostamenti di bilancio verso sistemi senza pilota in un contesto di crescente inflazione della difesa
I ministeri della Difesa stanno indirizzando una quota maggiore degli appalti verso piattaforme autonome, escludendo i finanziamenti per i mezzi di trasporto tradizionali. Il Dipartimento della Difesa degli Stati Uniti ha aumentato gli stanziamenti per i sistemi senza pilota da 7.5 miliardi di dollari nell'anno fiscale 2021 a 10.1 miliardi di dollari nell'anno fiscale 2025, un balzo del 34.7% che supera la crescita dei programmi con equipaggio. Iniziative come i camion autonomi per il rifornimento a terra dell'Esercito e il Large Unmanned Surface Vessel della Marina competono direttamente con i futuri acquisti di camion tattici e navi da trasporto marittimo. L'inflazione amplifica la pressione; metalli speciali, manodopera qualificata e costi di certificazione spingono i prezzi del trasporto militare a un aumento dell'8-12% annuo, costringendo i manager a tagliare le quantità o a slittare i tempi. Le tendenze europee rispecchiano questa svolta, con i 100 miliardi di euro (115.57 miliardi di dollari) di Sondervermögen della Germania e i bilanci navali della Francia che indirizzano nuovi fondi verso capacità senza pilota e informatiche piuttosto che verso scafi anfibi convenzionali. Le prestazioni di successo dei droni sul campo di battaglia in Ucraina rafforzano lo slancio politico per la logistica autonoma, intensificando le difficoltà di bilancio a cui devono far fronte le flotte di trasporto militare tradizionali.
Analisi del segmento
Per tipo di piattaforma: i veicoli terrestri guidano la rivoluzione ibrida-elettrica
I veicoli terrestri hanno conquistato il 42.12% della quota di mercato del trasporto militare nel 2025, registrando la più rapida proiezione di CAGR del 9.52% fino al 2031. Programmi come il contratto FHTV V da 1.54 miliardi di dollari e i continui ordini FMTV A2 stanno rinnovando le flotte di camion pesanti e medi con una migliore protezione del carico utile e diagnostica digitale. Le dimensioni del mercato del trasporto militare per i camion tattici pesanti sono destinate a crescere, poiché gli eserciti adottano architetture modulari che integrano unità di distribuzione dell'energia per carichi utili a energia diretta o di comando e controllo. Le conversioni ibrido-elettriche si stanno diffondendo a cascata su piattaforme leggere e medie. Il veicolo tattico ibrido di nuova generazione di GM Defense offre funzionalità di sorveglianza silenziosa e una potenza esportabile di 120 kW, supportando sensori e sistemi senza pilota in siti difficili. I veicoli logistici blindati come il TGS-Mil Protected di Rheinmetall uniscono la protezione NATO di Livello 3 con trasmissioni 4x4 ottimizzate per le operazioni di spedizione.
Le navi da trasporto navale continuano a evolversi attraverso forme di scafo roll-on/roll-off e capacità di spiaggiamento migliorate. Il programma indiano Landing Platform Dock da 200 m integra propulsione elettrica e autonomia di 60 giorni, offrendo scalabilità per l'assistenza umanitaria in contesti indo-pacifici. Contemporaneamente, piattaforme di trasporto aereo come l'A400M Atlas segnano traguardi che convalidano l'integrazione multi-dominio, con Airbus che ora presenta una variante in grado di collegare in rete sciami di droni. Questi progressi ampliano le lacune di capacità che spingono all'acquisto di flotte miste nel mercato del trasporto militare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: le missioni umanitarie determinano la crescita più rapida
Il trasporto di merci e attrezzature ha mantenuto un vantaggio del 45.73% in termini di fatturato nel 2025, sostenendo il trasporto di routine di munizioni, sistemi di collegamento e veicoli blindati in tutto il mondo. In questo segmento, il C-17 Globemaster e l'A400M Atlas rimangono indispensabili per carichi eccezionali e operazioni in condizioni difficili, mantenendo solidi tassi di utilizzo durante esercitazioni come la Pitch Black in Australia e le missioni di soccorso multinazionali.
Si prevede che le missioni umanitarie e di soccorso in caso di calamità cresceranno più rapidamente di qualsiasi altra applicazione, registrando un CAGR del 7.06% fino al 2031. L'operazione al molo di Gaza ha convalidato le strutture Joint Logistics Over-the-Shore, stimolando un nuovo interesse per le passerelle modulari e i connettori per il trasporto via mare. L'evoluzione dell'India da soccorritore regionale a evacuatore globale sottolinea il valore politico di un trasporto rapido e affidabile. I robot autonomi per l'evacuazione delle vittime, come l'Expeditionary Modular Autonomous Vehicle, dimostrano come i sistemi terrestri senza pilota possano ridurre i tempi di terapia intensiva, aumentando la posta in gioco tattica e strategica all'interno del mercato del trasporto militare per le missioni umanitarie. Il trasporto di personale continua ad assorbire investimenti, in particolare per le flotte di elicotteri che trasportano le truppe in zone di atterraggio disperse. Le varianti per il Medevac e il soccorso di emergenza sfruttano display medici a realtà aumentata e collegamenti telemetrici sicuri che migliorano il triage in volo. Questi cicli di aggiornamento garantiscono che il settore del trasporto militare in generale affronti scenari complessi che vanno dalla ricerca e soccorso in ambito urbano al mantenimento della pace in missione.
Per tecnologia di propulsione: la sovratensione ibrida-elettrica sfida il predominio convenzionale
Nel 91.12, la propulsione convenzionale ha mantenuto il 2025% del mercato del trasporto militare, grazie a catene di fornitura mature e reti di distribuzione diesel in tutto il mondo. I motori diesel e le turbine a gas rimangono integrati nei manuali di dottrina e logistica, sottolineandone l'affidabilità durante le operazioni ad alta velocità.
La tecnologia ibrida-elettrica, tuttavia, sta avanzando a un CAGR del 10.63% fino al 2031, introducendo funzionalità stealth e risparmi sui consumi di carburante nei concetti operativi. Il futuro M1E3 Abrams diventerà il primo carro armato ibrido-elettrico prodotto in serie dall'esercito americano, integrando batterie che supportano la sorveglianza silenziosa durante la riduzione dei convogli logistici. Il dimostratore di classe megawatt di GE Aerospace collega un turboalbero CT7 a un motore elettrico, dimostrando come le piattaforme ad ala rotante possano ottenere un risparmio di carburante del 20% senza sacrificare le prestazioni in condizioni di caldo e alte temperature. La spinta verso progetti a batteria dominante è favorita dall'obiettivo di servizio di schierare una flotta di veicoli non tattici completamente elettrici entro il 2035, un'iniziativa che semina ecosistemi di fornitori nel mercato del trasporto militare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la crescita dell'aeronautica militare supera il predominio tradizionale dell'esercito
Gli eserciti hanno controllato il 48.23% della spesa nel 2025, riflettendo l'ampia richiesta di autocarri per il trasporto di linea, autocisterne e attrezzature ingegneristiche. I recenti ordini per 240 autocarri tattici FMTV aggiuntivi ampliano la capacità di carico sia per le unità attive che per quelle della Guardia Nazionale.
Si prevede che le forze aeree cresceranno più rapidamente, registrando un CAGR del 6.95% durante il periodo. L'acquisto di CH-882 da 47 milioni di dollari e l'acquisizione di 13 KC-46A da parte del Giappone dimostrano una rinnovata attenzione al rifornimento in volo e all'autosufficienza nel trasporto aereo. La ricapitalizzazione pianificata dell'Aeronautica Militare statunitense per il trasporto merci definirà le future competizioni tra C-130J, C-390 e potenziali concorrenti senza rivali, ampliando le dimensioni del mercato del trasporto militare dedicato alle flotte ad ala fissa. Marine e marine investono in piattaforme di atterraggio, moli di trasferimento per spedizioni e mezzi di collegamento per supportare le campagne costiere. Le strategie di base marittima si basano su trasporti via mare di grandi volumi per trasportare munizioni, carburante e materiali di soccorso in caso di calamità tra gli arcipelaghi, stimolando la domanda di strutture mediche galleggianti e rampe di carico/scarico. Questa distribuzione contribuisce a bilanciare i modelli di spesa a livello di servizio nel mercato del trasporto militare.
Analisi geografica
Mercato dei trasporti militari del Nord America
Nel 2025, il Nord America deteneva il 32.12% del mercato del trasporto militare, trainato dall'acquisto di camion FMTV A2 da 214.8 milioni di dollari da parte degli Stati Uniti, dalla modernizzazione del MV-22B da 360 milioni di dollari e da numerosi programmi di rifornimento aereo. Il Canada sta schierando navi da pattugliamento artico e navi di supporto congiunte che rafforzano la resilienza della NATO nell'Estremo Nord. La leadership della regione nella diagnostica basata sull'intelligenza artificiale e nella propulsione ibrida-elettrica consente ai fornitori nazionali di acquisire ordini per l'esportazione, ampliando ulteriormente il mercato del trasporto militare.
Mercato dei trasporti militari nella regione Asia-Pacifico
Si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 7.18%. La Cina introduce camion pesanti di nuova generazione, promuove la produzione di aerei da trasporto Y-20B e integra l'alta velocità ferroviaria nella dottrina di mobilitazione. Gli acquisti multimiliardari di aerei ed elicotteri da parte del Giappone e le approvazioni di appalti da 8.8 miliardi di dollari della Corea del Sud segnalano un ampio impegno per la modernizzazione della logistica. Gli investimenti storici dal 2019 mostrano un costante passaggio dalla quantità di piattaforme alla profondità di capacità, rafforzando le prospettive di crescita per il mercato del trasporto militare nella regione.
Mercato europeo dei trasporti militari
L'Europa mantiene una domanda robusta attraverso quadri multinazionali e programmi nazionali. L'accordo tedesco sui veicoli da 3.5 miliardi di euro (4.05 miliardi di dollari) sostiene la prontezza logistica continentale. L'iniziativa trilaterale Future Mid-Size Tactical Cargo stanzia 30 milioni di euro (34.71 milioni di dollari) per progettare un sostituto del C-130 entro il 2040, a dimostrazione di un'innovazione collaborativa. Le iniziative di consolidamento, come l'acquisizione di Iveco Defence da parte di Leonardo, concentrano le competenze e allineano le catene di approvvigionamento, mantenendo l'Europa un contributo fondamentale al mercato del trasporto militare.

Panorama normativo
L'acquisizione di mezzi di trasporto militari è influenzata dalle autorizzazioni e dagli stanziamenti di bilancio per la difesa, nonché dalle direttive sulla struttura dei programmi che modificano le modalità di appalto e consegna delle piattaforme. Negli Stati Uniti, i documenti di bilancio presidenziale per l'anno fiscale 2026 includono 17.73 miliardi di dollari per l'acquisizione di velivoli per l'Aeronautica Militare, di cui 2.8 miliardi di dollari destinati agli aerei da trasporto, il che garantisce la visibilità dei finanziamenti per il trasporto di velivoli ad ala fissa, gli aggiornamenti e i relativi sistemi di missione.
Le direttive legislative stanno influenzando anche i modelli di acquisizione e le tempistiche di mantenimento delle flotte chiave. La legge di autorizzazione alla difesa nazionale (NDAA) per l'anno fiscale 2026 (PL 119-60) ha imposto alla Marina statunitense di adottare un approccio di gestione della costruzione navale per il programma delle navi da sbarco di medie dimensioni (Medium Landing Ship) e ha richiesto l'analisi di alternative per il rinnovamento del trasporto aereo di personale esecutivo, autorizzando al contempo uno stanziamento di 602 milioni di dollari per il VC-25B. Separatamente, la legge di stanziamento del Dipartimento della Difesa per il 2026 (PL 119-75) ha previsto uno stanziamento di 976 milioni di dollari per sei velivoli C-130J destinati alla Guardia Nazionale Aerea, dimostrando come gli stanziamenti annuali possano influenzare in modo significativo i profili di acquisizione del trasporto aereo.
Analisi della catena del valore
La catena del valore del trasporto militare si estende dalle materie prime e dall'elettronica, alla progettazione e all'assemblaggio delle piattaforme (veicoli terrestri, mezzi di trasporto navale e aerei da trasporto). Si estende poi all'integrazione dei sistemi di missione (avionica, comunicazioni e strumenti di manutenzione digitale), ai test e alla certificazione, fino al supporto del ciclo di vita (pezzi di ricambio, manutenzione in deposito, sistemi di addestramento e aggiornamenti software). Le strutture dei programmi pongono sempre maggiore enfasi sulla modularità e sull'aggiornabilità, il che accresce l'influenza dei fornitori di sottosistemi e dei fornitori di supporto digitale, oltre ai principali produttori di apparecchiature originali (OEM).
Le recenti attività di appalto illustrano anche come i contraenti principali coordinino ecosistemi di produzione e supporto distribuiti su più stabilimenti e subappaltatori. Ad esempio, la Marina statunitense ha assegnato a TOTE Services LLC un contratto principale da 2.2 miliardi di dollari per il programma Medium Landing Ship, con l'esecuzione industriale coordinata tra partner come Bollinger Shipyards e Fincantieri Marinette Marine, evidenziando come la capacità dei cantieri navali e il subappalto a più livelli influenzino le tempistiche di consegna. Nel settore del trasporto aereo e delle capacità abilitanti, BAE Systems e Lockheed Martin hanno esplorato concetti di dispiegamento su pallet per il sistema aereo senza pilota Blizzard da velivoli da trasporto come l'Airbus A400M e il Lockheed Martin C-130, collegando i produttori di aeromobili, gli sviluppatori di carichi utili e gli specialisti dell'integrazione attorno a kit di missione aggiuntivi che operano sulle flotte di trasporto esistenti.
Panorama competitivo
Il mercato del trasporto militare è moderatamente concentrato, rafforzato dai legami governativi e da cicli di produzione pluridecennali. Le partnership accelerano la diffusione della tecnologia. Lockheed Martin Corporation e General Dynamics Corporation hanno unito le competenze sui motori a propellente solido per rafforzare la base di munizioni statunitense. Allo stesso tempo, Lockheed e Rheinmetall produrranno missili in Europa, garantendo l'autonomia di fornitura. La partnership di Joby Aviation con L3Harris per i velivoli ibridi VTOL offre una strada alternativa per il decollo verticale, sfidando i tradizionali produttori di elicotteri.
L'acquisizione di Iveco Defence da parte di Leonardo crea un colosso nei sistemi terrestri in grado di competere con gli operatori storici statunitensi e tedeschi, ampliando la gamma di prodotti dai camion multiruolo ai veicoli blindati 8x8. L'acquisizione di Loc Performance da parte di Rheinmetall consente all'azienda di presentare offerte aggressive per il veicolo da fanteria XM30 e il Common Tactical Truck, programmi del valore di oltre 60 miliardi di dollari.
Leader del settore dei trasporti militari
Lockheed Martin Corporation
The Boeing Company
BAE Systems plc
Airbus SE
Oshkosh Defense, LLC (Oshkosh Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Lockheed Martin e le autorità canadesi hanno firmato due emendamenti contrattuali per il supporto in servizio del CC-130J Hercules e per gli aggiornamenti del RCAF 105, del valore rispettivamente di 462.5 milioni di dollari e 684.3 milioni di dollari. Ciò rafforza il programma canadese di supporto al trasporto pesante ed estende gli impegni pluriennali di manutenzione e ammodernamento per la capacità di trasporto aereo regionale. Queste azioni ampliano l'ecosistema di manutenzione e supportano gli strumenti di prontezza operativa per le principali risorse di trasporto militare.
- Aprile 2026: Boeing Company ha implementato il sistema di manutenzione predittiva Aircraft Data Reasoner per migliorare la prontezza operativa della flotta di C-17A. L'implementazione promuove il monitoraggio predittivo dello stato di salute su un'importante flotta di trasporto e dimostra la modernizzazione del settore dell'aviazione da trasporto pesante in linea con le normative MOSA. Riducendo i tempi di inattività non programmati e prolungando la vita utile degli asset, il programma migliora i tassi di operatività e l'efficienza del ciclo di vita.
- Marzo 2026: Lockheed Martin si è aggiudicata un contratto fino a 1.9 miliardi di dollari per i sistemi di addestramento del C-130J. Il contratto amplia le capacità di addestramento e di prontezza operativa per la flotta di C-130J e rafforza la sostenibilità a lungo termine attraverso un miglioramento dell'istruzione e dei simulatori. Ciò consolida la catena di fornitura per l'addestramento, contribuendo ad allineare la prontezza operativa del personale con gli obiettivi di modernizzazione in corso.


Ambito del rapporto sul mercato globale dei trasporti militari
I veicoli da trasporto militare sono fondamentali per mantenere le linee di rifornimento verso le basi avanzate che sarebbero difficili da raggiungere altrimenti. Questi veicoli sono progettati specificamente secondo gli standard militari e sono versioni robuste delle loro controparti commerciali. I veicoli da trasporto militare sono generalmente utilizzati per trasportare truppe, personale, armi (montate), rifornimenti, evacuare soldati feriti e molti altri ruoli diversi. Varianti altamente specializzate di tali veicoli e aerei possono essere utilizzate anche per svolgere missioni strategiche e tattiche.
Il mercato dei trasporti militari è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è segmentato in veicoli da trasporto terrestre, navi da trasporto navale e aerei da trasporto aereo. Per applicazione, il mercato è segmentato in trasporto di personale, trasporto merci e salvataggio di emergenza. Per geografia, il mercato copre gli sviluppi in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Veicoli per il trasporto terrestre | Camion tattici pesanti |
| Veicoli utilitari leggeri | |
| Logistica corazzata e MRAP | |
| Navi da trasporto navale | Navi roll-on/roll-off (Ro-Ro) e trasporto marittimo |
| Banchine di atterraggio (LPD/LHD) | |
| Navi da carico e rifornimento ausiliarie | |
| Aerei da trasporto aereo | Ala-Fissa |
| Rotativo e Tilt-Rotor |
| Trasporto del personale |
| Trasporto merci/attrezzature |
| Soccorso di emergenza e Medevac |
| Soccorso umanitario e in caso di calamità |
| Convenzionale |
| Ibrido-elettrico |
| Altro |
| Army |
| marina |
| Air Force |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di piattaforma | Veicoli per il trasporto terrestre | Camion tattici pesanti | |
| Veicoli utilitari leggeri | |||
| Logistica corazzata e MRAP | |||
| Navi da trasporto navale | Navi roll-on/roll-off (Ro-Ro) e trasporto marittimo | ||
| Banchine di atterraggio (LPD/LHD) | |||
| Navi da carico e rifornimento ausiliarie | |||
| Aerei da trasporto aereo | Ala-Fissa | ||
| Rotativo e Tilt-Rotor | |||
| Per Applicazione | Trasporto del personale | ||
| Trasporto merci/attrezzature | |||
| Soccorso di emergenza e Medevac | |||
| Soccorso umanitario e in caso di calamità | |||
| Di Propulsion Technology | Convenzionale | ||
| Ibrido-elettrico | |||
| Altro | |||
| Per utente finale | Army | ||
| marina | |||
| Air Force | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le previsioni per il 2031 del mercato dei trasporti militari?
Il mercato del trasporto militare ha una dimensione di 24.14 miliardi di dollari nel 2026 e si prevede che raggiungerà i 32.23 miliardi di dollari entro il 2031, con un CAGR del 5.92%.
Quale categoria di piattaforme crescerà più rapidamente entro il 2031?
Si prevede che i veicoli terrestri cresceranno a un CAGR del 9.52%, con l'introduzione di sistemi di trasmissione ibridi-elettrici e sistemi diagnostici basati sull'intelligenza artificiale nei camion tattici.
Perché la domanda di trasporto umanitario è in aumento?
L'aumento dei disastri naturali e delle zone di conflitto richiede una rapida distribuzione degli aiuti; le recenti missioni di evacuazione dal molo di Gaza e dall'India evidenziano questa tendenza.
Quale regione offre le maggiori opportunità di crescita entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR del 7.18%, trainato dai programmi di modernizzazione cinesi, giapponesi e sudcoreani.
Quale tecnologia di propulsione sta attirando i maggiori investimenti?
I sistemi ibridi-elettrici stanno avanzando a un CAGR del 10.63%, migliorando la furtività e l'efficienza del carburante su piattaforme terrestri, aeree e marittime.
Pagina aggiornata l'ultima volta il:



