

Dimensioni e quota del mercato dei radar militari
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.49 miliardo di dollari |
| Dimensione del mercato (2031) | 16.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
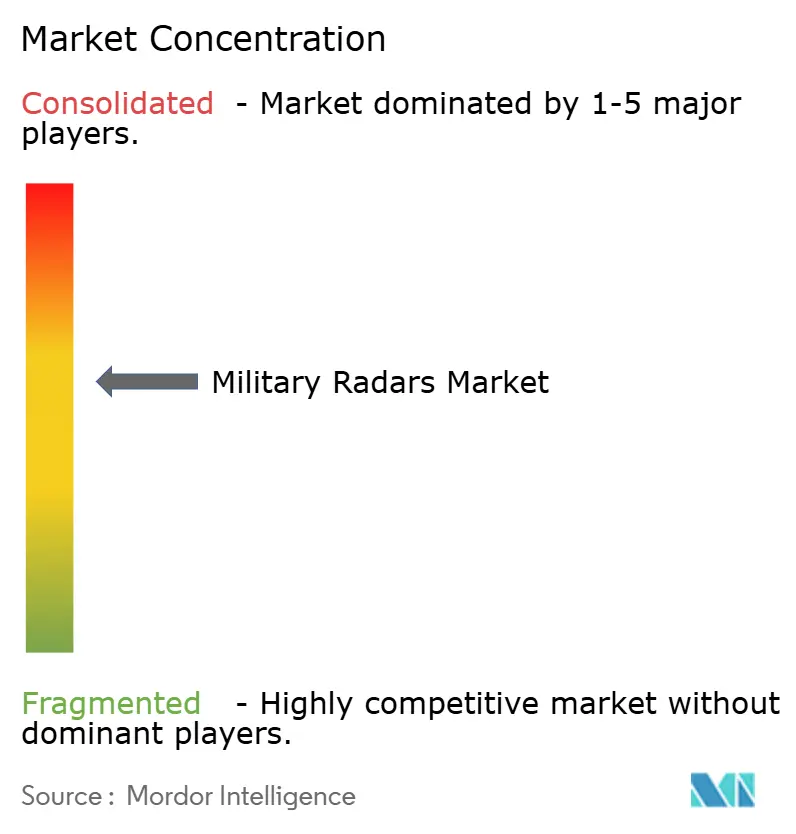
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei radar militari di Mordor Intelligence
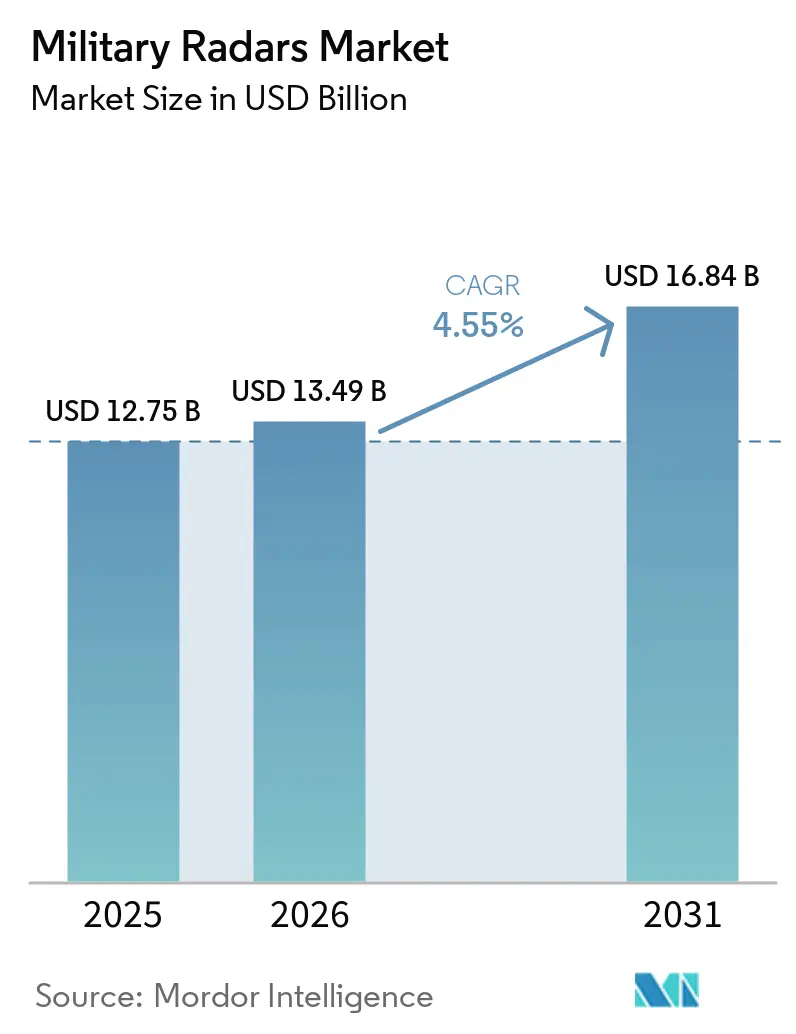
Si prevede che il mercato dei radar militari crescerà da 12.75 miliardi di dollari nel 2025 a 13.49 miliardi di dollari nel 2026 e raggiungerà i 16.84 miliardi di dollari entro il 2031, con un CAGR del 4.55% nel periodo 2026-2031. La domanda si sta spostando dagli acquisti incentrati sulla piattaforma a ecosistemi di sensori abilitati alla rete che collegano i segnali radar in domini aerei, terrestri, marittimi, spaziali e informatici per supportare il processo decisionale congiunto in tempo reale. La crescita è trainata da architetture aperte, dall'adozione di AESA multifunzione e dai progressi nell'elaborazione del segnale digitale, che migliorano la portata, la discriminazione e la copertura e consentono aggiornamenti software più rapidi grazie a capacità tecniche migliorate. Le regioni con programmi di ricapitalizzazione enfatizzano la difesa aerea e missilistica, l'allerta precoce e le missioni anti-droni, richiedendo una sorveglianza a 360 gradi e aggiornamenti rapidi del tracciamento per migliorare la prontezza operativa e la consapevolezza situazionale. I fornitori stanno rispondendo con blocchi di costruzione modulari e funzionalità definite dal software per abbreviare i cicli di aggiornamento e proteggere le basi installate.
Punti chiave del rapporto
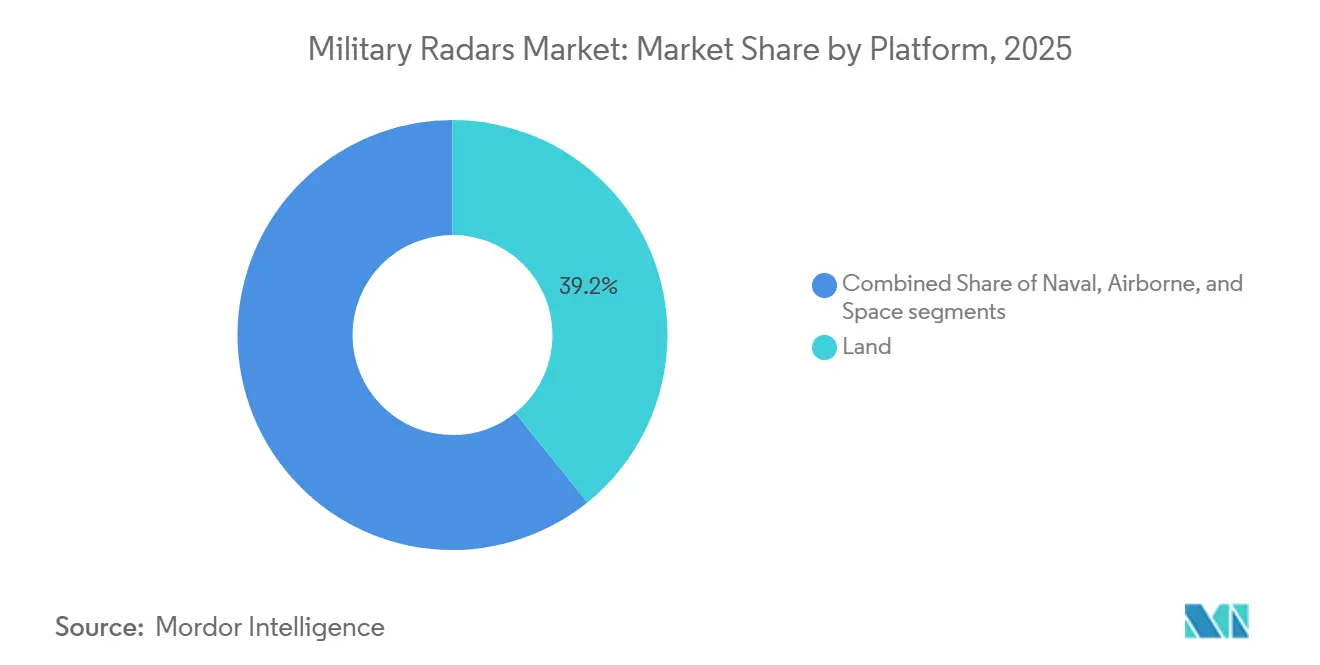
- Per piattaforma, i sistemi terrestri hanno rappresentato il 39.21% dei ricavi nel 2025, mentre si prevede che le piattaforme aeree cresceranno a un CAGR del 6.15% fino al 2031.
- Per tipologia di prodotto, il monitoraggio e il controllo degli incendi hanno conquistato una quota del 31.57% nel 2025, mentre si prevede che la sorveglianza e l'allerta precoce aerea cresceranno a un CAGR del 6.45% entro il 2031.
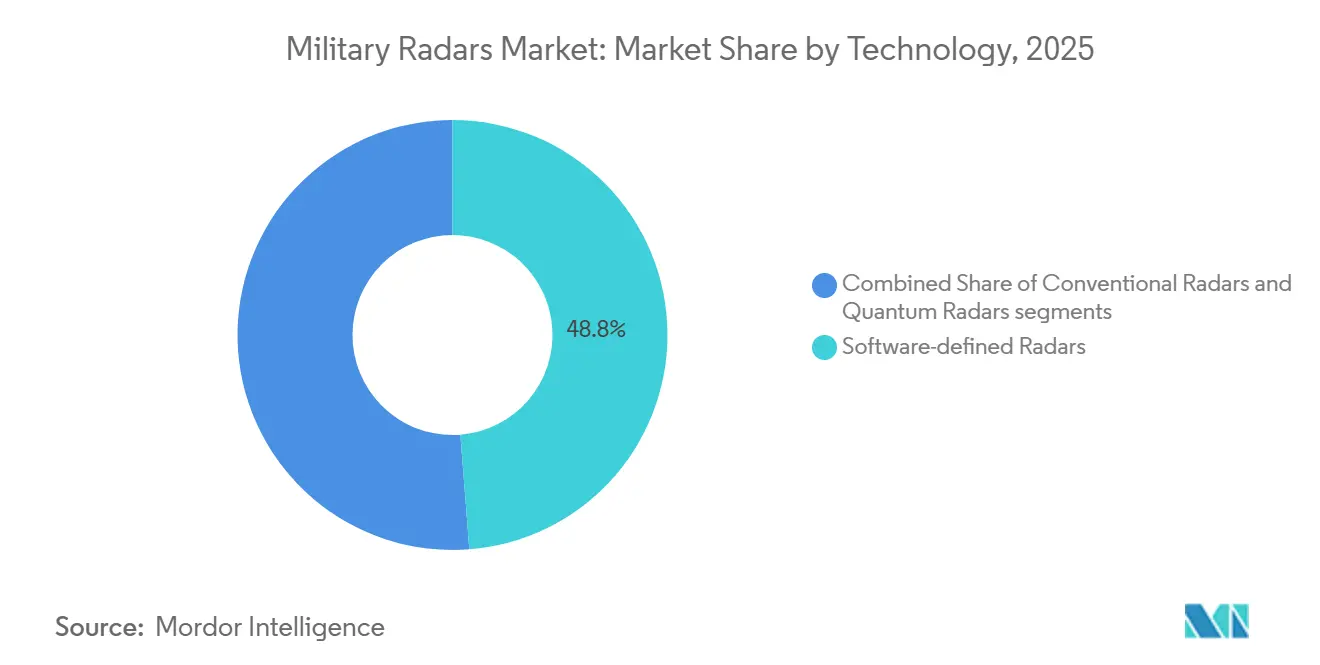
- In base alla tecnologia, i radar definiti dal software detenevano una quota del 48.75% nel 2025, mentre si prevede che i radar quantistici cresceranno a un CAGR del 5.85% fino al 2031.
- In termini di gittata, i sistemi a lungo raggio rappresentavano una quota del 41.25% nel 2025, mentre i sistemi a medio raggio dovrebbero crescere a un CAGR del 5.33% fino al 2031.
- Per componente, le antenne hanno detenuto una quota del 26.85% nel 2025, mentre si prevede che i processori di segnale registreranno la crescita più rapida, con un CAGR del 6.73% fino al 2031.
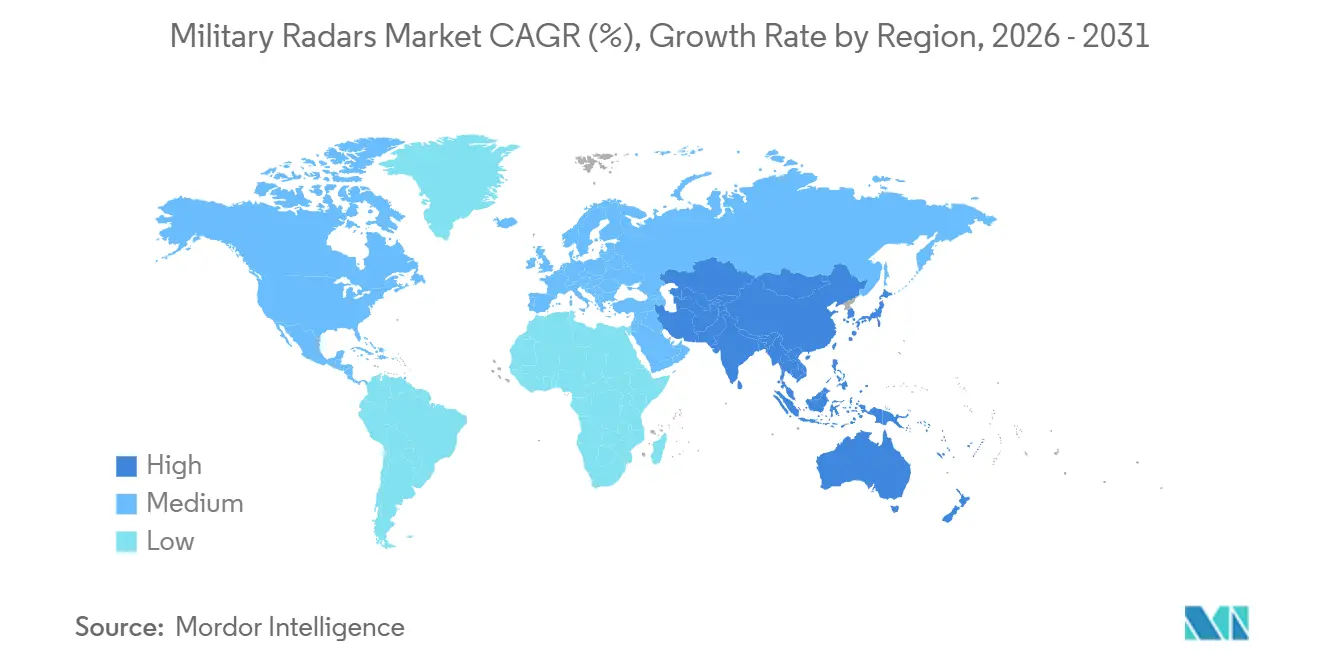
- In termini geografici, nel 2025 il Nord America rappresentava il 37.38% della quota di mercato dei radar militari, mentre si prevede che l'area Asia-Pacifico sarà la regione in più rapida crescita, con un CAGR del 7.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei radar militari
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti tensioni geopolitiche e budget per la modernizzazione della difesa | + 1.8% | Globale, con concentrazione nei membri della NATO, nell'Indo-Pacifico (Giappone, Corea del Sud, Australia) e nel Medio Oriente | Medio termine (2-4 anni) |
| Esigenze di rapido dispiegamento per contrastare le minacce UAS e ipersoniche | + 1.2% | Nord America, Europa, Asia-Pacifico, con adozione anticipata in Israele e negli Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Passaggio al radar AESA multifunzione e al radar definito dal software | + 1.0% | Globale, guidato da consorzi statunitensi ed europei e da esportatori emergenti di difesa (Corea del Sud, Turchia) | Medio termine (2-4 anni) |
| Integrazione dei dati radar nel comando e controllo congiunto di tutti i domini (JADC2) | + 0.9% | Nord America e nazioni Five Eyes, espandendosi alla NATO e agli alleati indo-pacifici | A lungo termine (≥ 4 anni) |
| Architettura modulare dei sistemi aperti (MOSA) che favorisce il risparmio sui costi del ciclo di vita | + 0.5% | Stati membri degli Stati Uniti e della NATO che implementano i mandati del Titolo 10 USC | A lungo termine (≥ 4 anni) |
| Requisiti di sorveglianza sotto il ghiaccio e nell'Artico a causa dell'apertura della rotta polare | + 0.3% | Nazioni della fascia artica (Stati Uniti, Canada, Norvegia, Russia), con ripercussioni sugli stati nordici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti tensioni geopolitiche e budget per la modernizzazione della difesa
Le pipeline di approvvigionamento danno priorità ai sistemi avanzati di difesa aerea e missilistica, alle tecnologie di allerta precoce e alle soluzioni radar multi-missione, supportate da contratti per intercettori e sensori essenziali per lo sviluppo di framework di difesa stratificati completi. L'assegnazione da 9.8 miliardi di dollari a Lockheed Martin nel settembre 2025 per 1,970 missili PAC-3 MSE riflette una spinta costante per rafforzare le posizioni di difesa aerea e missilistica, aumentando al contempo la capacità produttiva. [1] Lockheed Martin, “US Army Awards Lockheed Martin USD 9.8B Contract to Bolster Missile Defense with PAC-3 MSE,” lockheedmartin.com Il contratto di produzione a pieno regime di BAE Systems per 40 radar ECRS Mk2 AESA per i Typhoon della Royal Air Force, con entrata in servizio entro la fine del decennio, sottolinea l'investimento strategico dell'Europa nelle tecnologie avanzate di sensori aviotrasportati per rafforzare le capacità di dominio aereo. La supervisione indipendente ha enfatizzato una migliore pianificazione per sfruttare i vantaggi del MOSA in tutti i portafogli di sistemi d'arma, dando priorità ai progetti radar modulari per una rapida integrazione tecnologica. Queste iniziative allineano i budget di modernizzazione al mercato dei radar militari, dove la copertura multi-missione e gli aggiornamenti software-defined sono elementi integranti per migliorare le capacità operative e garantire l'adattabilità tecnologica.
Esigenze di rapido dispiegamento per contrastare le minacce UAS e ipersoniche
I requisiti operativi stanno convergendo su radar in grado di rilevare piccoli droni a corto raggio, tracciando al contempo minacce complesse ad alta velocità a distanze maggiori all'interno della stessa architettura di rete. L3Harris Technologies, Inc. sottolinea il ruolo delle architetture di rilevamento nella difesa ipersonica, integrando sistemi di elaborazione a bordo e di catena di ingaggio per ottimizzare i tempi di ingaggio del bersaglio. [2] L3Harris Communications, “Hypersonics: Driving Innovation in Defense,” L3Harris Capabilities, l3harris.com Gli investimenti stanno migliorando le capacità radar in termini di rilevamento, tracciamento e ingaggio, favorendo una crescita costante nel mercato dei radar militari, poiché gli ambienti multi-minaccia diventano parte integrante della pianificazione operativa.
Passaggio a AESA e SDR multifunzione
I radar AESA multifunzione consentono attività simultanee di sorveglianza, tracciamento e controllo del fuoco, mentre gli aggiornamenti software aggiungono funzionalità di missione senza richiedere la sostituzione completa dell'hardware. HENSOLDT ha presentato un approccio di difesa definito dal software che utilizza applicazioni containerizzate per promuovere l'interoperabilità e l'aggiornabilità tra sensori eterogenei, puntando a cicli di integrazione più rapidi nel mercato dei radar militari. L'efficienza e le considerazioni termiche guidano le decisioni di progettazione, poiché i dispositivi GaN consentono maggiore potenza ed efficienza, ma richiedono sistemi di raffreddamento avanzati e sistemi di gestione dell'alimentazione scalabili per supportare il crescente numero di elementi in array AESA densi. L'adozione del beamforming digitale a livello di elemento e di larghezze di banda istantanee più ampie aumenta la dipendenza da convertitori di dati ad alta velocità e da sistemi di elaborazione embedded, stimolando la domanda di componenti per la catena di elaborazione del segnale integrati in queste architetture di sistema avanzate.
Integrazione dei dati radar nell'architettura JADC2
L'integrazione dei dati radar nei sistemi di missione Joint All-Domain Command and Control (JADC2) si sta muovendo verso immagini operative comuni basate su più sorgenti radar, con flussi di lavoro di fusione basati su cloud ed edge computing, ora testati su tutti i servizi e gli alleati. Lockheed Martin Corporation ha dimostrato operazioni multidominio abilitate al 5G, integrando sensori aerei, terrestri, marittimi, spaziali e informatici in reti resilienti e ridefinendo i radar come fonti primarie di tracce fuse anziché come feed di dati isolati. Le politiche di architettura aperta impongono interfacce hardware e software interoperabili nei nuovi programmi, allineando i requisiti MOSA agli obiettivi JADC2 per semplificare i processi di integrazione e supporto e garantire la conformità agli standard tecnici di interoperabilità.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli della catena di fornitura per i materiali semiconduttori GaN | -0.6% | Nord America, Europa, portata globale estesa | A breve termine (≤ 2 anni) |
| Pressioni sull'allocazione dello spettro derivanti dall'implementazione commerciale del 5G/6G | -0.4% | Nord America, Asia-Pacifico, globale | Medio termine (2–4 anni) |
| Vulnerabilità informatiche nelle architetture radar incentrate sulla rete | -0.3% | Paesi NATO e Five Eyes | Medio termine (2–4 anni) |
| Test e certificazione ad alta intensità di capitale per sistemi multibanda | -0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli della catena di fornitura per i materiali semiconduttori GaN
La catena di approvvigionamento del gallio introduce fragilità nella produzione radar, data la centralità del GaN per il funzionamento ad alta potenza e alta frequenza e la concentrazione della raffinazione primaria del gallio. I vincoli nella catena del valore del gallio e i rischi di fornitura dei semiconduttori possono compromettere la fornitura e i costi del sottosistema radar. I progettisti di programmi affrontano questo problema implementando architetture modulari e sistemi di elaborazione embedded basati su standard, consentendo la sostituzione e il multi-sourcing. Questa strategia è in linea con gli obiettivi MOSA, garantendo un supporto resiliente e adattabilità nei sistemi tecnici. I vantaggi in termini di efficienza e prestazioni termiche del GaN supportano l'adozione del radar, sebbene i vincoli di costo e disponibilità possano influenzare la selezione della piattaforma e le tempistiche di aggiornamento nel mercato dei radar militari.
Pressioni sull'allocazione dello spettro derivanti dall'implementazione commerciale del 5G/6G
Le frequenze di media banda interessanti per la banda larga mobile spesso si sovrappongono alle allocazioni radar, sollevando problemi di coesistenza in corridoi urbani densi e attorno a infrastrutture critiche. La ricerca europea nel campo della difesa dà priorità al funzionamento multibanda e alla gestione intelligente dello spettro nell'ambito dei radar di nuova generazione, a dimostrazione del fatto che la scarsità dello spettro è un presupposto progettuale fondamentale per i sistemi futuri. Mentre i responsabili delle missioni ricercano prestazioni di rilevamento ininterrotte, i fornitori stanno ponendo sempre più attenzione alle forme d'onda adattive, al beamforming digitale e alle tecniche di reiezione delle interferenze, che collegano i progressi in termini di capacità con le realtà normative del mercato dei radar militari. Anche gli sponsor e gli integratori dei programmi si stanno orientando verso interfacce aperte che supportano il rapido inserimento di soluzioni di condivisione dello spettro, allineando il dialogo sulle politiche relative allo spettro con le roadmap di prodotto guidate dal MOSA.
Analisi del segmento
Per piattaforma: i sensori mobili riequilibrano il dominio del territorio ereditato
I sistemi terrestri hanno dominato il 39.21% del mercato dei radar militari nel 2025, con la maturazione delle implementazioni AESA mobili e la priorità data dalle nazioni alla copertura della difesa aerea terrestre all'interno di architetture di difesa stratificate. Si prevede che le piattaforme aviotrasportate cresceranno più rapidamente, con un CAGR del 6.15%, supportate dagli aggiornamenti di caccia, ISR e AEW che integrano radar AESA multimodali per migliorare sia le funzioni di sorveglianza che di ingaggio. La modernizzazione navale continua, con i radar strategici di bordo che si stanno orientando verso array scalabili e funzionalità definite dal software per estendere sensibilità e portata in condizioni di elevato rumore ambientale. Il rilevamento spaziale rimane limitato in termini di valore, ma è strategicamente vitale per la consapevolezza del dominio spaziale e per il rilevamento di attività orbitali che i sensori ottici terrestri non rilevano, un ruolo completato dalla sorveglianza UHF terrestre, come Thales. Il mercato dei radar militari enfatizza l'integrazione indipendente dalla piattaforma, dando priorità a modelli di dati comuni e soluzioni di elaborazione scalabili per garantire adattabilità e interoperabilità tra i domini operativi.
La crescita del settore aereo è rafforzata dagli investimenti in radar da combattimento di nuova generazione e architetture elettroniche che supportano una protezione elettronica aggressiva e molteplici modalità operative simultanee. Il contratto di produzione ECRS Mk2 AESA della Royal Air Force illustra l'importanza di sensori aviotrasportati agili, comprese le funzionalità di attacco elettronico integrate insieme a sistemi avanzati di ricerca e tracciamento. [3] BAE Systems Media Team, “Investment to Deliver Advanced New Radar for Royal Air Force Typhoons,” BAE Systems News, baesystems.com Le forze terrestri continuano a passare a progetti AESA digitali con un numero maggiore di elementi e copertura azimutale completa, fungendo sia da nodi di sorveglianza aerea che di controllo del fuoco all'interno di reti integrate di difesa aerea e missilistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: gli array multifunzione diventano linee di base del programma
I sistemi di tracciamento e controllo del tiro hanno detenuto una quota del 31.57% nel 2025, a dimostrazione del loro ruolo centrale nel guidare gli intercettori e consentire un tracciamento di qualità d'ingaggio all'interno delle architetture di difesa aerea e missilistica. Si prevede che la sorveglianza e l'allerta precoce aerea supereranno altre categorie con un CAGR del 6.45%, poiché i programmi investono in copertura su vasta area, rilevamento a lungo raggio e prestazioni resilienti in condizioni di disturbo e disturbo. Israel Aerospace Industries ha consegnato il suo 250° radar multimissione a giugno 2025, evidenziando la domanda globale di sistemi di sorveglianza multimissione in grado di monitorare gruppi di bersagli densi in ambienti con minacce complesse. I radar multifunzione che integrano missioni su un'unica apertura sono considerati prioritari per l'aggiornabilità e la logistica ridotta, garantendo una gestione efficiente dei costi del ciclo di vita all'interno del mercato dei radar militari.
I programmi di sorveglianza si stanno inoltre espandendo alla cooperazione industriale regionale e alla produzione locale per ridurre i tempi di fornitura e promuovere gli obiettivi di sovranità. I radar anti-droni rimangono un punto focale per un rapido impiego sul campo. Tuttavia, i programmi si stanno consolidando attorno a soluzioni multi-missione in grado di rilevare piccoli oggetti RCS, contribuendo al contempo a una visione aerea più ampia, che favorisce aggiornamenti software-defined che tengono il passo con l'evoluzione delle minacce. Questa combinazione di priorità di sorveglianza, integrazione multifunzione e collaborazione industriale supporta una costante creazione di valore nel mercato dei radar militari.
Per tecnologia: la definizione del software domina mentre emerge la tecnologia quantistica
I radar software-defined rappresentavano il 48.75% della quota tecnologica nel 2025, a indicare una netta preferenza per architetture che offrono una crescita delle capacità attraverso aggiornamenti software e hardware modulari. I radar convenzionali sono ancora competitivi in missioni in cui i budget di acquisizione favoriscono prestazioni mature a prezzi più bassi, mentre i concetti quantistici rimangono in fase di ricerca e sviluppo con percorsi graduali verso test operativi e valutazione. Le dimostrazioni di difesa software-defined di HENSOLDT evidenziano l'uso di applicazioni containerizzate e standard di interfaccia aperti per accelerare l'integrazione di diversi sensori. Questo approccio si riflette nei suoi portafogli radar aerei e terrestri.
I radar quantistici stanno avanzando a un CAGR del 5.62%, trainati dal loro potenziale di offrire vantaggi di rilevamento in ambienti contesi. Tuttavia, gli sforzi di approvvigionamento a breve termine rimangono concentrati su sistemi AESA collaudati sul campo, che offrono la flessibilità degli aggiornamenti basati su software anziché affidarsi a cicli di aggiornamento hardware. La roadmap tecnologica evidenzia approcci software-defined che guidano il mercato dei radar militari, mentre i concetti quantistici avanzano attraverso prototipi mirati ed esperimenti collaborativi, enfatizzando l'innovazione attraverso lo sviluppo strategico e le partnership.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per portata: i segmenti medi rinforzano la difesa a strati
I sistemi a lungo raggio hanno dominato con una quota del 41.25% nel 2025, al servizio di missioni di sorveglianza strategica e di allerta precoce per aerei, missili e tracciamento dell'attività orbitale. Si prevede che i radar a medio raggio cresceranno più rapidamente, con un CAGR del 5.33%, poiché gli operatori cercano di colmare le lacune di copertura, migliorare la discriminazione e aggiungere un tracciamento persistente a 360 gradi senza l'ingombro dei sistemi più grandi. Thales ha presentato AURORE nel 2025, il più grande radar di sorveglianza spaziale UHF d'Europa, che supporta il monitoraggio continuo di oggetti in orbita terrestre bassa e dimostra come i radar a lungo raggio si stiano evolvendo per affrontare compiti di tracciamento rilevanti per lo spazio e l'ipersonismo. Con l'adozione del beamforming digitale e dell'amplificazione basata su GaN, i sistemi a medio raggio presentano un convincente equilibrio tra copertura, sensibilità e agilità di dispiegamento per architetture integrate di difesa aerea e missilistica. Il mercato dei radar militari sta quindi allineando le scelte di classe di portata con portafogli di missione più ampi per garantire una copertura continua ad altitudini e zone di ingaggio diverse.
Le priorità di ricerca e sviluppo includono il funzionamento multibanda e la gestione intelligente dello spettro per garantire che i radar mantengano la fedeltà in condizioni di interferenza e congestione, come sottolineato nelle priorità di finanziamento della ricerca europea per la difesa per il 2025. I fornitori stanno orientando i portafogli a medio raggio verso soluzioni multiruolo che combinano sorveglianza, tracciamento e invio di segnali agli intercettori, una configurazione che accorcia le kill chain senza fare affidamento esclusivamente su sensori strategici. La proliferazione di questi sistemi spinge gli sponsor dei programmi a dare priorità alla perfetta integrazione con le infrastrutture di comando e controllo e gli scambi di dati della coalizione, garantendo una crescita costante del mercato dei radar militari.
Per componente: elementi di elaborazione Margini di cattura
Nel 2025, le antenne rappresentavano il 26.85% dei componenti, grazie all'ampia diffusione delle architetture AESA e al passaggio a moduli di trasmissione/ricezione basati su GaN, che consentono una maggiore densità di potenza in formati compatti. La crescente adozione di sistemi di antenne militari avanzati sta ulteriormente supportando le capacità radar, consentendo un miglioramento dell'orientamento del fascio, del rilevamento e del tracciamento dei bersagli in molteplici applicazioni di difesa. I progressi nella gestione termica e nella regolazione della potenza rimangono essenziali per i radar multi-missione, dove l'efficienza dei dispositivi e le strategie di raffreddamento influiscono su dimensioni, peso e consumo energetico, soprattutto sulle piattaforme aviotrasportate. Il mercato dei radar militari sta ponendo maggiore enfasi su processori, convertitori e firmware che consentono di ottenere una maggiore densità funzionale da una data apertura.
Si prevede che i processori di segnale saranno il componente in più rapida crescita, con un CAGR del 6.73%, poiché il beamforming digitale elementare aumenta la necessità di conversione dei dati ed elaborazione parallela per supportare più fasci e modalità contemporaneamente. Gli standard aperti nell'elaborazione embedded, come VPX e OpenVPX nell'ambito delle integrazioni allineate con MOSA, definiscono la progettazione dell'interfaccia del fornitore e le configurazioni di aggiornamento per le unità sostituibili in linea. Questi standard sono fondamentali nel mercato dei radar militari, consentendo la rapida traduzione dei progressi a livello di componente in capacità operative, migliorando così la creazione di valore e l'adattabilità tecnologica.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.38% del mercato dei radar militari, trainato da grandi basi installate e programmi di modernizzazione della difesa aerea e missilistica. L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.12% fino al 2031, grazie ai programmi regionali che ampliano la copertura aerea e terrestre e migliorano le capacità radar nazionali. Si prevede che le navi giapponesi equipaggiate con il sistema Aegis entreranno in servizio entro la fine del decennio, supportate dalle consegne di AN/SPY-7(V)1 che potenziano le capacità di difesa aerea e missilistica navale nella regione. Questi sviluppi sono in linea con il continuo approvvigionamento di array a 360 gradi e sensori multi-missione da parte del mercato dei radar militari, sia per le flotte consolidate che per quelle in crescita.
L'Europa mantiene uno slancio costante, sostenuto da appalti nazionali e finanziamenti a livello UE che danno priorità alla capacità radar e agli obiettivi di sovranità. Thales si è aggiudicata contratti con l'Aeronautica Militare dell'Emirato del Qatar nel gennaio 2026, che includono radar della famiglia Ground Master e un supporto di manutenzione esteso, a conferma della domanda di esportazione per la copertura multi-missione nell'ambito della difesa aerea integrata. L'espansione industriale continua nel Golfo, dove Thales e Tawazun hanno concordato di avviare la produzione locale di Ground Master entro il 2027, collegando il supporto e la produzione regionali ai programmi di consegna. Insieme, questi sviluppi supportano una base di domanda diversificata nel mercato dei radar militari, mentre le priorità della difesa europea e mediorientale convergono verso radar multi-missione e sistemi aperti.
Il Medio Oriente e alcuni mercati emergenti selezionati sostengono gli appalti focalizzati sulla difesa aerea a più livelli, sulla sorveglianza marittima e sulla sicurezza delle frontiere. Gli impegni di produzione locale, abbinati ad accordi di servizio, mirano a stabilizzare la disponibilità e la prontezza del ciclo di vita, un modello evidente in numerosi appalti e protocolli d'intesa regionali. I fornitori nordamericani ed europei continuano a competere attraverso la leadership tecnologica e le roadmap basate su architetture aperte. Allo stesso tempo, i fornitori dell'area Asia-Pacifico sviluppano scalabilità e profondità del portafoglio attraverso programmi e esportazioni locali, tendenze che insieme modellano il mix regionale del mercato dei radar militari.
Panorama competitivo
Il mercato dei radar militari è moderatamente concentrato, con attori chiave come Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc e Israel Aerospace Industries Ltd. che rappresentano una quota significativa del fatturato previsto per il 2025. I principali appaltatori mantengono la leadership grazie a portafogli ampi e profonde capacità di integrazione, mentre i campioni regionali e gli integratori specializzati aumentano la quota in nicchie mirate.
L'accordo di Lockheed Martin con il governo degli Stati Uniti, stipulato nel gennaio 2026, per espandere la produzione di PAC-3 MSE a 2,000 missili all'anno entro il 2033 illustra come l'espansione della capacità nei segmenti adiacenti influenzi la domanda di sistemi di tracciamento e di segnalazione di qualità d'ingaggio, legati al radar. RTX Corporation sta ampliando le attività di produzione e modernizzazione della difesa aerea, tra cui la scelta da parte della FAA di Collins Aerospace per i radar di sorveglianza cooperativi e non cooperativi di nuova generazione nell'ambito del programma di sostituzione del sistema radar, che dimostra una capacità a duplice uso che avvantaggia anche le applicazioni militari.
L'evoluzione degli standard e delle politiche di approvvigionamento sta rimodellando la strategia competitiva verso progetti aperti, aggiornabili e interoperabili, in grado di scalare su piattaforme e coalizioni. Una supervisione indipendente ha spinto per una migliore pianificazione per realizzare i benefici promessi da MOSA, una dinamica che favorisce i primi operatori e gli integratori con comprovata esperienza in architettura aperta e reti di fornitori. Nel complesso, questi sviluppi indicano una concentrazione costante e moderata nel mercato dei radar militari, con posizioni di forza per i primi operatori affermati e significative opportunità per i concorrenti focalizzati a livello regionale e orientati alla tecnologia.
Leader del settore dei radar militari
Lockheed Martin Corporation
Northrop Grumman Corporation
Società RTX
BAE Systems plc
Israel Aerospace Industries Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Il Ministero della Difesa indiano (MoD) ha formalizzato un contratto del valore di 1,950 crore di rupie (circa 210 milioni di dollari) per lo sviluppo e la fornitura di radar di montagna all'avanguardia, progettati su misura per l'Aeronautica militare indiana.
- Settembre 2025: il gruppo polacco per gli armamenti (consorzio PGZ-Narew) ha firmato un contratto da 1.6 miliardi di dollari per la fornitura di 46 radar a localizzazione passiva per il sistema di difesa aerea e missilistica a corto raggio della Polonia.
- Luglio 2025: Il Ministero della Difesa indiano ha assegnato a Bharat Electronics Limited un contratto del valore di circa 2,000 crore di rupie (240 milioni di dollari) per la fornitura di radar di controllo del tiro per la difesa aerea all'esercito indiano.
- Aprile 2025: la Swedish Defence Materiel Administration (FMV) ha assegnato un contratto a Thales Group per la fornitura dei suoi radar compatti multiruolo Ground Master 200 MM/C.
Ambito del rapporto sul mercato globale dei radar militari
I radar militari sono sistemi elettronici specializzati che utilizzano onde radio per rilevare, tracciare e identificare oggetti come aerei, missili, navi e veicoli. Misurando la distanza, la direzione, la velocità e l'altitudine di un oggetto, questi radar forniscono dati vitali per la sorveglianza, l'allerta precoce e il controllo delle armi, sottolineando la loro importanza nella difesa nazionale e nella consapevolezza del campo di battaglia. Progettati per la mobilità e il funzionamento in qualsiasi condizione atmosferica, questi sistemi avanzati gestiscono abilmente bersagli multipli, rafforzando le operazioni di difesa aerea e sicurezza dei confini.
Il mercato dei radar militari è segmentato per piattaforma, tipologia di prodotto, tecnologia, portata, componente e area geografica. Per piattaforma, il mercato è suddiviso in terrestre, navale, aereo e spaziale. Per tipologia di prodotto, il mercato è suddiviso in radar di sorveglianza e di allerta precoce aereo, radar di tracciamento e controllo del fuoco, radar multifunzione, radar di localizzazione armi e C-RAM, radar a penetrazione del suolo, radar meteorologici, radar anti-drone e altri. Per tecnologia, il mercato è suddiviso in radar software-defined, radar convenzionali e radar quantistici. Per portata, il mercato è suddiviso in radar a corto, medio e lungo raggio. Per componente, il mercato è suddiviso in antenne, trasmettitori, ricevitori, processori di segnale, amplificatori di potenza, sistemi di stabilizzazione e altri. Il rapporto copre anche le dimensioni e le previsioni del mercato dei radar militari nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Terreno |
| . |
| Aerotrasportato |
| lo spazio |
| Radar di sorveglianza e di allerta precoce aviotrasportati |
| Radar di tracciamento e controllo del fuoco |
| Radar multifunzione |
| Localizzazione delle armi e radar C-RAM |
| Radar a penetrazione del suolo |
| Radar meteorologici |
| Radar anti-droni |
| Altro |
| Radar definiti dal software |
| Radar convenzionali |
| Radar quantistici |
| A breve termine |
| Medio raggio |
| Lungo raggio |
| Antenna |
| Trasmettitore |
| Ricevitore |
| Processore di segnale |
| Amplificatore di potenza |
| Sistemi di stabilizzazione |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per piattaforma | Terreno | ||
| . | |||
| Aerotrasportato | |||
| lo spazio | |||
| Per tipo di prodotto | Radar di sorveglianza e di allerta precoce aviotrasportati | ||
| Radar di tracciamento e controllo del fuoco | |||
| Radar multifunzione | |||
| Localizzazione delle armi e radar C-RAM | |||
| Radar a penetrazione del suolo | |||
| Radar meteorologici | |||
| Radar anti-droni | |||
| Altro | |||
| Per tecnologia | Radar definiti dal software | ||
| Radar convenzionali | |||
| Radar quantistici | |||
| Per Gamma | A breve termine | ||
| Medio raggio | |||
| Lungo raggio | |||
| Per componente | Antenna | ||
| Trasmettitore | |||
| Ricevitore | |||
| Processore di segnale | |||
| Amplificatore di potenza | |||
| Sistemi di stabilizzazione | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei radar militari e a che ritmo sta crescendo?
Il mercato dei radar militari ha raggiunto i 12.75 miliardi di dollari nel 2025 e si prevede che raggiungerà i 16.84 miliardi di dollari entro il 2031, con un CAGR del 4.55%.
Quali sono i segmenti in più rapida crescita nei radar militari e perché?
Le piattaforme aeree, i prodotti di sorveglianza e AEW, i sistemi a medio raggio e i processori di segnale stanno crescendo più rapidamente a causa della domanda multi-missione, della copertura a 360 gradi e degli aggiornamenti definiti dal software.
Quali regioni sono le regioni che registrano la maggiore domanda e crescita nel settore dei radar militari?
Il Nord America detiene la quota maggiore, pari al 37.38% nel 2025, mentre l'Asia-Pacifico registra la crescita più rapida, con un CAGR del 7.12% fino al 2031.
In che modo le architetture aperte stanno cambiando l'approvvigionamento di radar militari?
Gli standard MOSA e correlati incoraggiano l'uso di radar interoperabili e aggiornabili, riducendo il vincolo con i fornitori e accelerando l'inserimento di nuove forme d'onda e processori.
Quali tecnologie sono oggi più influenti nel campo dei radar militari?
Dispositivi di potenza AESA multifunzione, dispositivi di potenza GaN, radar definiti dal software e processori di segnale avanzati guidano le prestazioni, mentre i concetti quantistici progrediscono attraverso la ricerca.
Quali recenti accordi illustrano la crescente importanza dei radar militari?
I premi includono l'ampliamento della gamma PAC-3 MSE, la modernizzazione del radar FAA con il Condor Mk3 e l'ASR-XM di RTX, la produzione dell'ECRS Mk2, l'implementazione della sorveglianza spaziale AURORE e la consegna del 250° MMR da parte di IAI.


