

Dimensioni e quota del mercato delle piattaforme militari
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
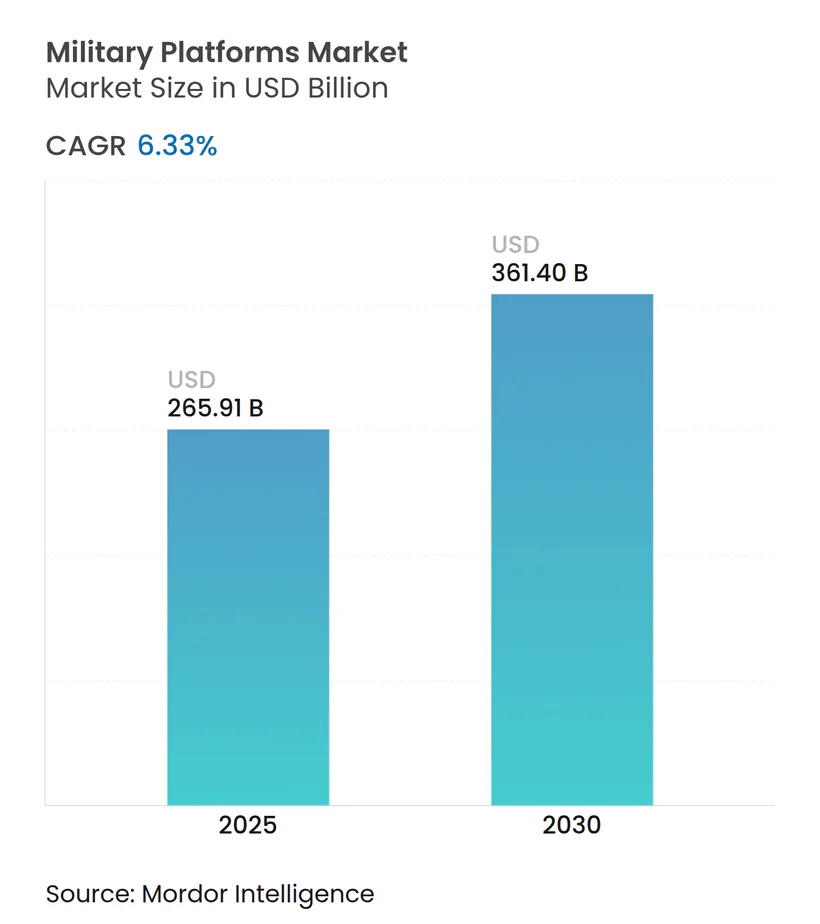
| Dimensione del mercato (2025) | 265.91 miliardo di dollari |
| Dimensione del mercato (2030) | 361.40 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.33% CAGR |
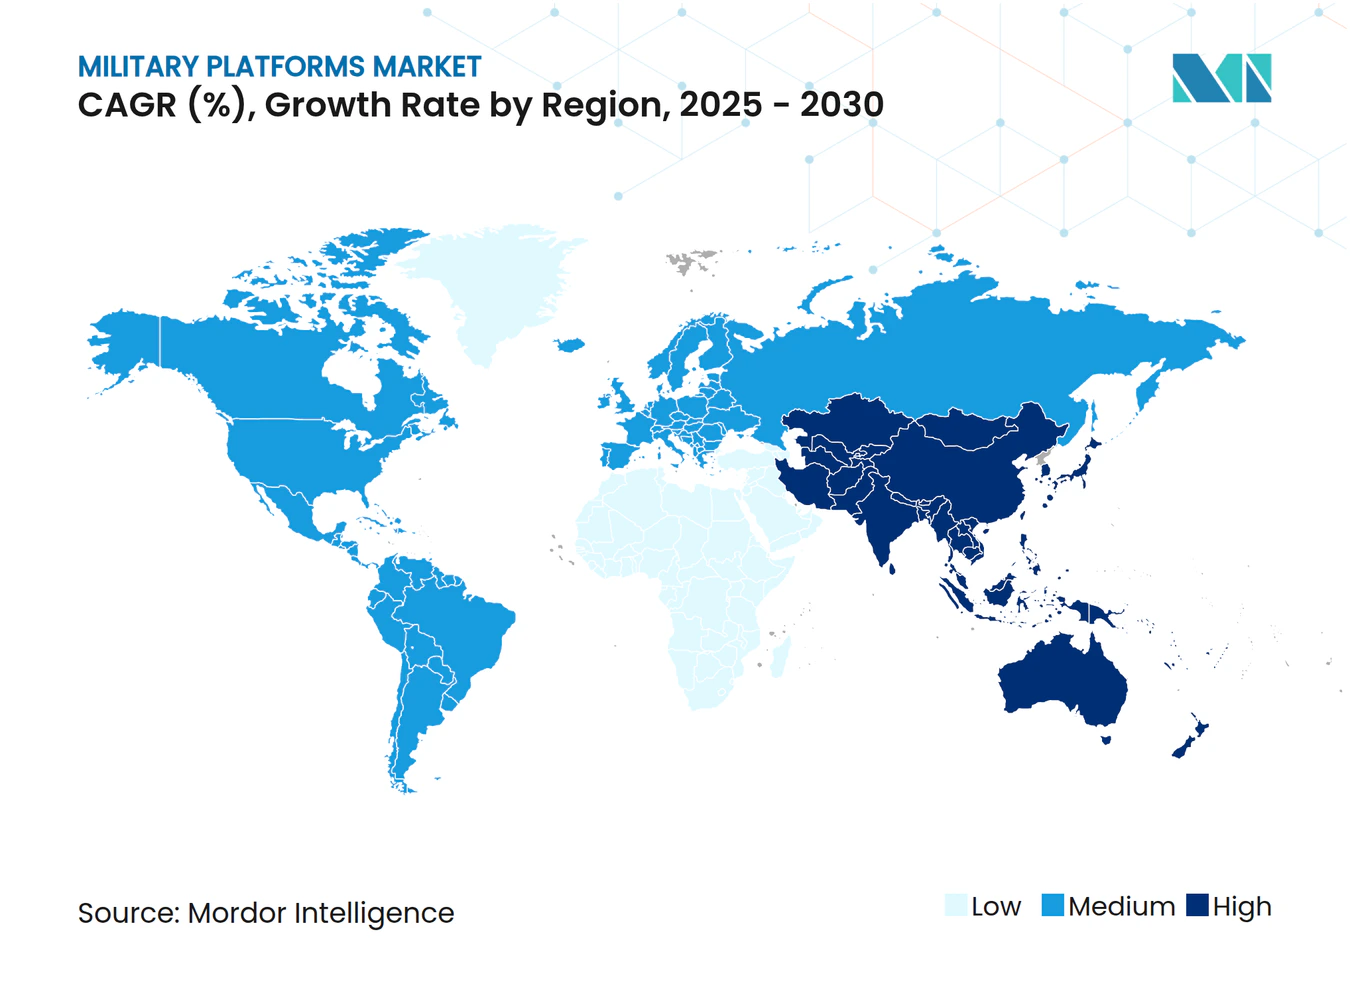
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
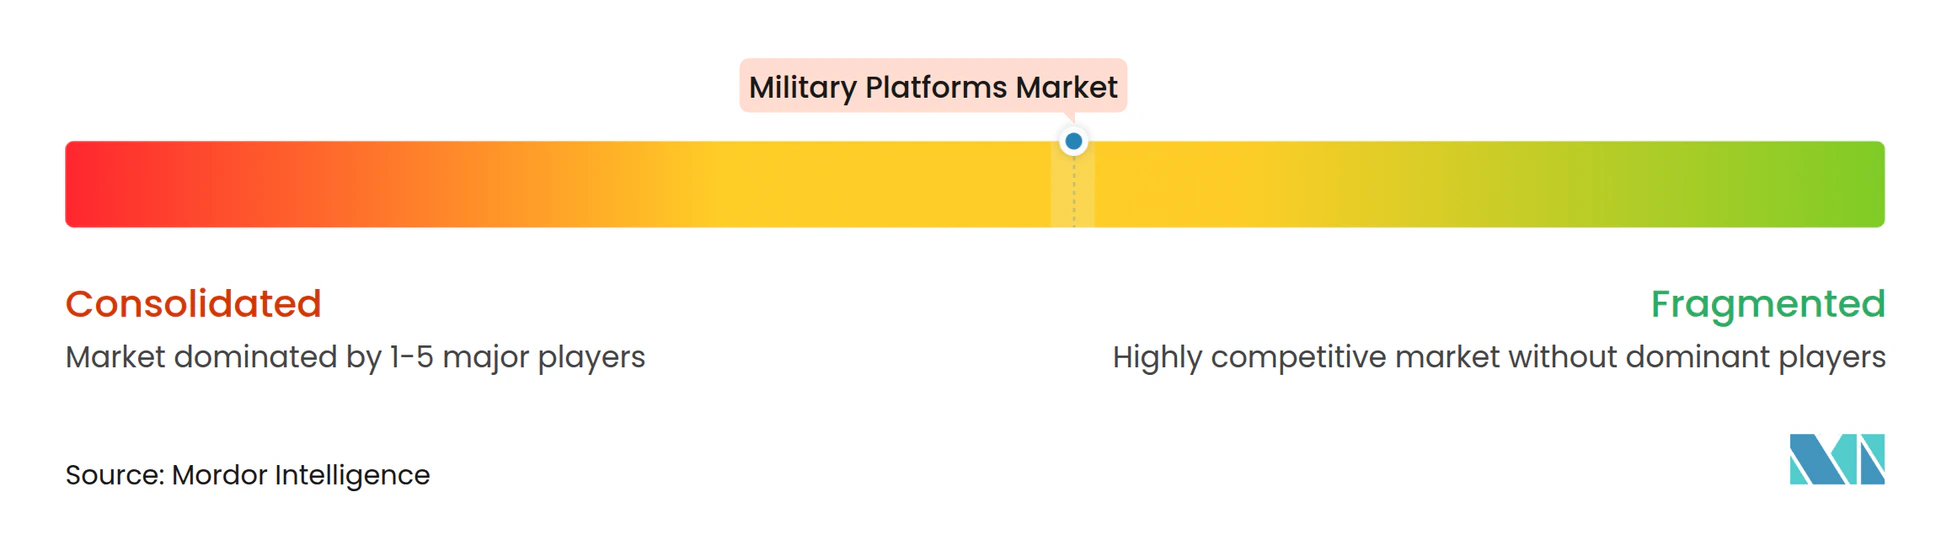
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piattaforme militari di Mordor Intelligence
Il mercato delle piattaforme militari ha un valore stimato di 265.91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 361.4 miliardi di dollari entro il 2030, con un CAGR del 6.33%. Le prospettive di crescita riflettono la robusta spesa per la difesa, salita a 2.72 trilioni di dollari nel 2024, con le nazioni che accelerano la modernizzazione delle piattaforme, adottano l'intelligenza artificiale (IA) e investono nella propulsione ibrida-elettrica. Le crescenti rivalità regionali in materia di sicurezza spingono i governi a dare priorità ai cicli di approvvigionamento su larga scala, mentre le architetture a sistemi aperti riducono le finestre di aggiornamento e creano nuovi punti di ingresso per i fornitori. Gli asset senza pilota guadagnano terreno per la riduzione del rischio, ma i sistemi con equipaggio continuano a dominare gli inventari di prima linea, rafforzando un modello di acquisizione a doppio binario. I programmi di resilienza della catena di fornitura per la microelettronica e gli elementi delle terre rare modellano le scelte di progettazione delle piattaforme e l'integrazione verticale tra i principali appaltatori rafforza le dinamiche competitive.
Punti chiave del rapporto
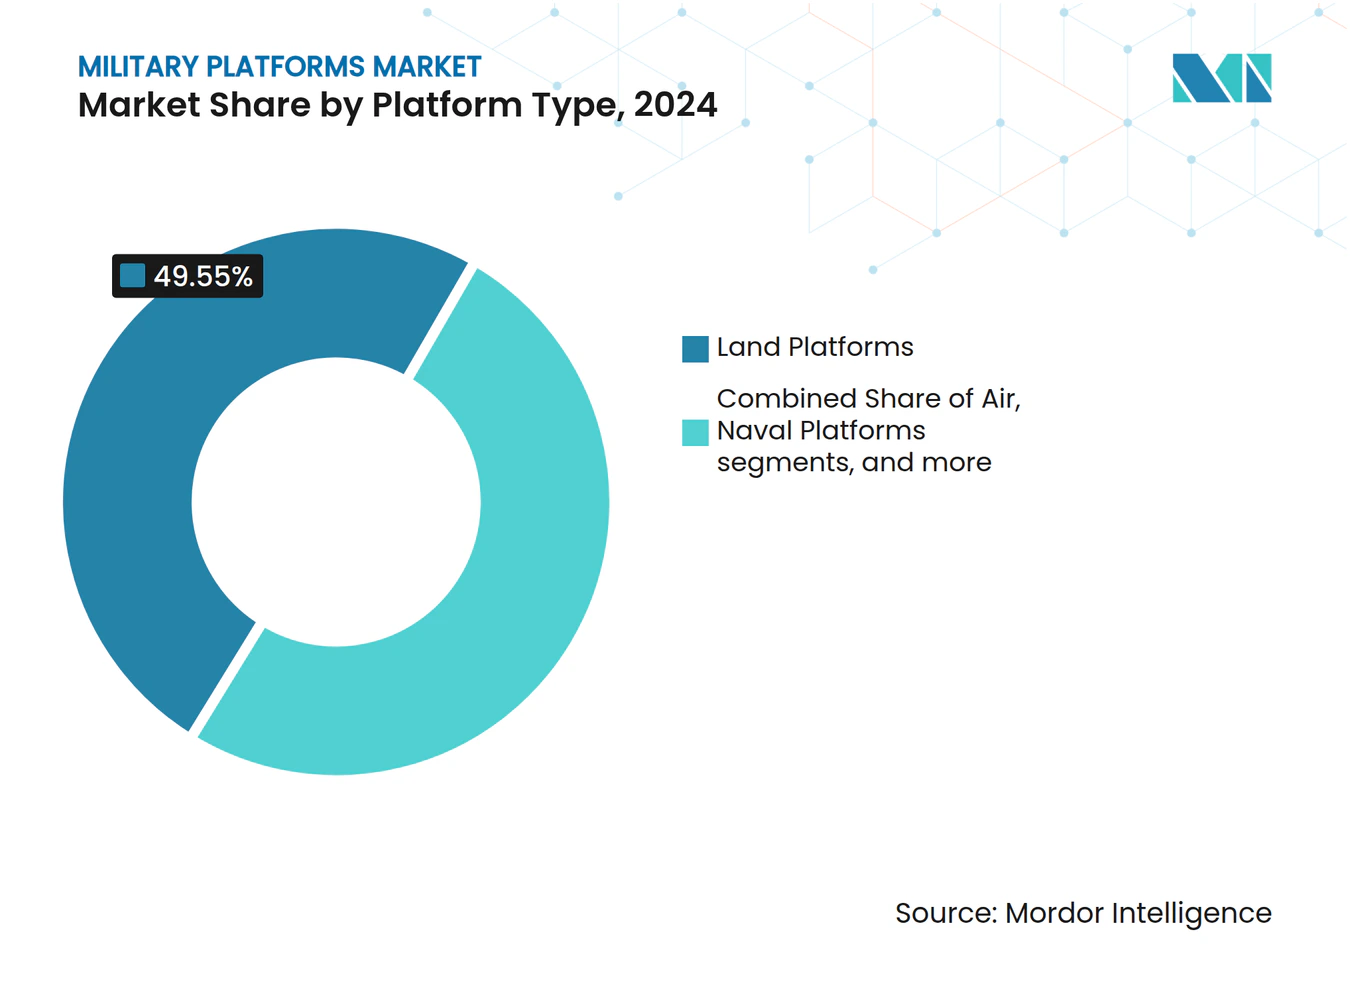
- Per tipologia di piattaforma, le piattaforme terrestri hanno guidato il mercato delle piattaforme militari con una quota di fatturato del 49.55% nel 2024, mentre si prevede che le piattaforme navali cresceranno a un CAGR del 6.58% fino al 2030.
- In base al funzionamento, nel 2024 i sistemi con equipaggio detenevano il 71.28% della quota di mercato delle piattaforme militari, mentre le piattaforme senza equipaggio hanno registrato il CAGR previsto più elevato, pari al 6.61% fino al 2030.
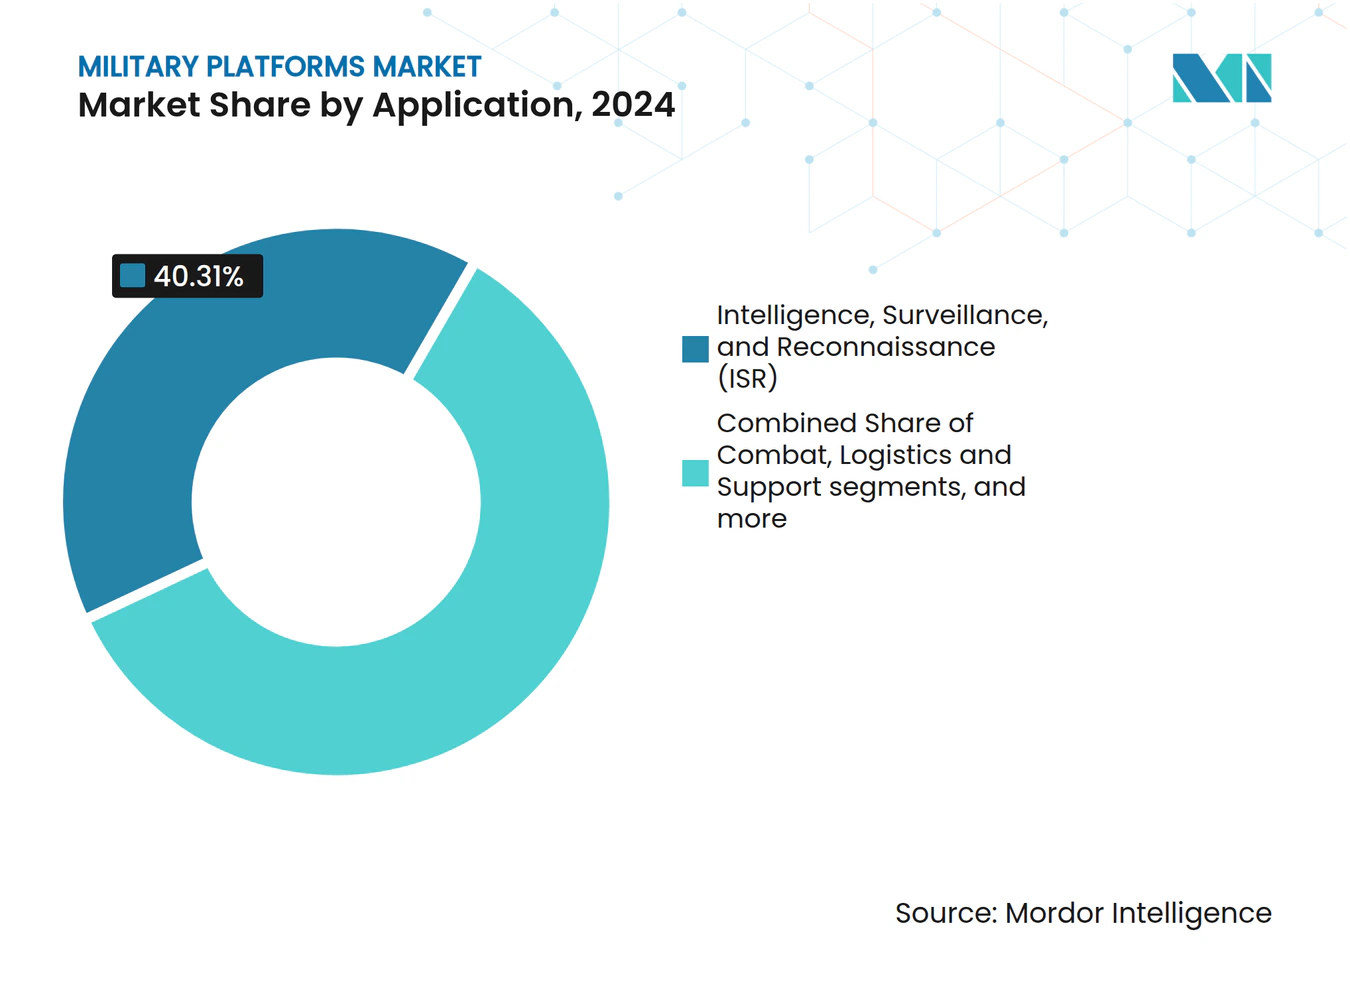
- Per applicazione, l'intelligence, la sorveglianza e la ricognizione (ISR) hanno rappresentato una quota del 40.31% del mercato delle piattaforme militari nel 2024, mentre le applicazioni di combattimento stanno avanzando a un CAGR del 7.56% fino al 2030.
- Per quanto riguarda l'utente finale, nel 2024 l'esercito deteneva il 52.89% del mercato delle piattaforme militari, mentre il segmento dell'aeronautica militare è destinato a crescere a un CAGR del 6.98% entro il 2030.
- In termini geografici, nel 2024 il Nord America ha conquistato il 43.78% del mercato delle piattaforme militari, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.45% entro il 2030.
Tendenze e approfondimenti del mercato globale delle piattaforme militari
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei bilanci della difesa in un contesto di crescenti tensioni geopolitiche | + 1.20% | Globale: i più alti in Europa, Medio Oriente, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Programmi di modernizzazione che sostituiscono le piattaforme obsolete | + 1.00% | Nord America, Europa in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Accelerata la domanda di sistemi senza pilota per ridurre i rischi per i combattenti | + 0.80% | Globale: adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Integrazione di C4ISR e AI per la guerra incentrata sulla rete (NCW) | + 0.60% | Nord America ed Europa in testa; segue l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati di elettrificazione per ridurre le code logistiche di carburante | + 0.50% | Nord America, Europa; selettivo in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Architettura modulare a sistemi aperti che consente rapidi aggiornamenti | + 0.40% | Il Nord America è in testa; adozione tra le nazioni alleate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei budget per la difesa in un contesto di crescenti tensioni geopolitiche
La spesa militare globale ha raggiunto i 2.72 trilioni di dollari nel 2024 e i governi continuano ad allocare quote maggiori dei bilanci nazionali alla difesa. [1] Stockholm International Peace Research Institute, “Global military expenditure reached new record high of USD 2.718 trillion,” sipri.org L'allocazione di 734 miliardi di dollari del Giappone per il 2025 e gli 83 miliardi di euro (96.84 miliardi di dollari) della Germania destinati al 2026 segnalano impegni di spesa a lungo termine verso piattaforme di fascia alta. Il riallineamento di 70 miliardi di dollari dell'Arabia Saudita per il 2025 dà priorità alle capacità anti-drone e asimmetriche, sottolineando la domanda di sistemi agili. L'iniziativa ReArm Europe dell'Unione Europea da 800 miliardi di euro (933.45 miliardi di dollari) istituzionalizza gli appalti collettivi, aumentando le economie di scala. L'aumento delle allocazioni si traduce in aggiudicazioni di contratti accelerate, maggiori quantità di ordini e aggiornamenti di metà vita più frequenti che, nel complesso, espandono il mercato delle piattaforme militari.
Programmi di modernizzazione che sostituiscono le piattaforme obsolete
Le risorse della Guerra Fredda raggiungono la fine del loro ciclo di vita, innescando campagne di sostituzione multi-dominio. Il veicolo da combattimento robotico Ripsaw M5 dell'esercito statunitense entra nella fase di test come parte della gamma di veicoli da combattimento di nuova generazione. Il contratto NGAD F-47 da 20 miliardi di dollari di Boeing avvia la produzione di caccia di sesta generazione, sostituendo le flotte obsolete. I programmi europei estendono i cicli di sostituzione agli stati alleati, come la revisione dell'esercito portoghese da 1.24 miliardi di euro (1.45 miliardi di dollari) e il Collective Training Service del Regno Unito da 1.90 miliardi di sterline (2.22 miliardi di dollari). Questi progetti di modernizzazione garantiscono una visibilità dei ricavi a lungo termine per i fornitori di piattaforme e stimolano gli aggiornamenti nei settori dell'elettronica, degli impianti di propulsione e della sopravvivenza.
Domanda accelerata di sistemi senza pilota per ridurre il rischio di guerra
L'esperienza sul campo di battaglia in Ucraina e a Gaza amplifica la domanda di sistemi autonomi in grado di trasportare diversi carichi utili. I droni ucraini Magura V5 hanno abbattuto un Su-30 russo, dimostrando vantaggi asimmetrici. L'aeronautica statunitense collabora con RTX e Shield AI nell'ambito del programma Collaborative Combat Aircraft per rendere operativi i concetti di collaborazione. [2] RTX Corporation, "RTX e Shield AI collaborano per il Collaborative Combat Aircraft", rtx.com L'ordine di General Atomics da 20 miliardi di dollari per l'MQ-9B SeaGuardian dall'Arabia Saudita convalida l'interesse per l'esportazione di sistemi di ricognizione e attacco senza pilota persistenti. L'istituzionalizzazione della dottrina autonoma alimenta i budget di approvvigionamento, espande l'infrastruttura di collegamento dati e stimola cambiamenti dottrinali in tutti i servizi.
Integrazione di C4ISR e AI per la guerra incentrata sulla rete
Le piattaforme si evolvono in nodi dati all'interno di architetture di comando in tempo reale. La partnership di Lockheed Martin con Google Cloud integra l'intelligenza artificiale nei sistemi di volo e di missione. La Guida all'architettura modulare dei sistemi aperti del Dipartimento della Difesa (DoD) impone interfacce standardizzate, già applicate in 14 dei 20 principali programmi. La cooperazione franco-saudita sulle applicazioni basate sull'intelligenza artificiale dimostra una diffusione globale. I requisiti di cyber-hardening influenzano la progettazione del software, aumentando la domanda di processori sicuri e reti resilienti, estendendo i cicli di vita dei prodotti e supportando aggiornamenti software a pagamento.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di bilancio e sforamenti dei costi dei programmi | -0.9% | Globale: i valori più alti si registrano in Nord America e Europa | A breve termine (≤ 2 anni) |
| Lunghi cicli di approvazione degli appalti e del controllo delle esportazioni | -0.7% | Globale: vincoli nelle vendite internazionali | Medio termine (2-4 anni) |
| Fragilità della catena di approvvigionamento per la microelettronica e i metalli delle terre rare | -0.6% | Globale: il rischio più elevato si registra nelle dipendenze dell’Asia-Pacifico | A lungo termine (≥ 4 anni) |
| La resistenza sociale/ambientale all’autonomia letale | -0.4% | Nord America, Europa; espansione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Massimali di bilancio e sforamenti dei costi dei programmi
I limiti fiscali e l'aumento dei costi ritardano le capacità e minacciano le basi industriali. L'Aircraft Carrier Industrial Base Coalition ha avvertito che la mancanza di 600 milioni di dollari di appalti anticipati mette a repentaglio il 73% delle linee di fornitura, potenzialmente salendo al 96% entro il 2028. [3] Seapower Magazine, "I fornitori di portaerei avvertono dei divari di finanziamento", seapowermagazine.org Il National Defense Stockpile ha identificato un divario di finanziamento di 18.5 miliardi di dollari su 99 materiali critici, sottolineando come la carenza di materie prime aggravi lo stress finanziario. La pressione di bilancio spesso costringe gli acquirenti a ridurre le quantità, ritardare gli acquisti in blocco o negoziare riduzioni di portata che aumentano i costi unitari e degradano le economie di scala. Questi compromessi erodono la fiducia dei fornitori, rallentano i cicli di aggiornamento tecnologico e smorzano l'espansione a breve termine del mercato delle piattaforme militari.
Lunghi cicli di approvazione degli appalti e del controllo delle esportazioni
Gli appalti che si estendono da tre a sette anni e le severe revisioni dei controlli sulle esportazioni scoraggiano alcuni acquirenti e reindirizzano la domanda verso fornitori non tradizionali. La ricerca da parte dell'Arabia Saudita dei caccia turchi KF-21 riflette la frustrazione per l'accesso limitato all'F-35 statunitense, dimostrando come i colli di bottiglia nelle approvazioni alterino le dinamiche competitive. Gli Emirati Arabi Uniti hanno scelto il sistema di difesa aerea Cheongung-II della Corea del Sud per ragioni simili, citando garanzie di consegna più rapide. I cicli lunghi espongono le piattaforme al rischio di obsolescenza, gonfiano i costi di aggiornamento e complicano la pianificazione del budget del ciclo di vita. I ritardi mettono inoltre a dura prova le relazioni diplomatiche, segnalando incertezza ai potenziali partner, svantaggiando in ultima analisi i fornitori vincolati da regimi di esportazione restrittivi.
Analisi del segmento
Per tipo di piattaforma: la modernizzazione marittima stimola la crescita navale
Le risorse navali costituiscono la fetta in più rapida crescita del mercato delle piattaforme militari con un CAGR del 6.58% fino al 2030. La messa in servizio dell'USS Iowa (SSN 797) e un contratto da 12.4 miliardi di dollari per la classe Virginia sottolineano la domanda sostenuta di sottomarini. L'intenzione della Grecia di acquisire una quarta fregata FDI dimostra ulteriormente l'interesse per il settore marittimo. Le piattaforme terrestri mantengono il 49.55% del fatturato nel 2024 grazie a programmi come il carro armato ibrido-elettrico M1E3 Abrams e l'ordine della Germania per 568 camion logistici Rheinmetall. [4] Rheinmetall, "Rheinmetall vince un importante ordine di veicoli logistici", rheinmetall.com Le piattaforme aeree beneficiano dei contratti per i caccia di sesta generazione, mentre le piattaforme spaziali si affermano grazie alle costellazioni di tracciamento missilistico come la Golden Dome di Lockheed Martin. La convergenza dei domini sottomarino, di superficie, aereo, terrestre e orbitale spinge i progettisti verso architetture modulari che facilitano l'integrazione del carico utile tra i diversi domini, rafforzando il mercato delle piattaforme militari.
L'intensa ricapitalizzazione della flotta negli stati costieri stimola gli investimenti navali in corvette multiruolo, navi autonome per la contromisura delle mine e sottomarini a propulsione indipendente dall'aria. Allo stesso tempo, gli aggiornamenti dei veicoli terrestri integrano sistemi di protezione attiva, propulsori ibridi ed elettronica a sistemi aperti. Nel complesso, queste tendenze aumentano il valore delle unità di piattaforma e ampliano i ricavi del mercato post-vendita, rafforzando la costante espansione del settore delle piattaforme militari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per operazione: i sistemi senza pilota rimodellano la dottrina
I sistemi con equipaggio umano detengono ancora il 71.28% dei ricavi del 2024, poiché gli eserciti sfruttano gli ecosistemi di addestramento esistenti e le prestazioni comprovate. I sistemi senza pilota, tuttavia, crescono a un CAGR del 6.61%, poiché gli eserciti cercano di ridurre l'esposizione del personale. Il Ripsaw M5 di Textron debutta con una suite di guida autonoma, mentre le forze armate ucraine adattano i droni di superficie per trasportare armi aria-aria, dimostrando creatività sul campo. Il modello a doppio binario stimola gli investimenti in stazioni di controllo comuni, collegamenti dati sicuri e pianificazione delle missioni basata sull'intelligenza artificiale, espandendo le dimensioni del mercato delle piattaforme militari per le tecnologie abilitanti.
Le flotte tradizionali con equipaggio vengono sottoposte a retrofit che aggiungono funzionalità di autonomia, confondendo le categorie operative. Il programma VENOM finanzia varianti dell'F-16 controllate dall'intelligenza artificiale, a dimostrazione di una migrazione incrementale. La dottrina si evolve verso il lavoro di squadra uomo-macchina, in cui le risorse con equipaggio orchestrano sciami di piattaforme sacrificabili, approfondendo i livelli di integrazione e sostenendo lo slancio degli acquisti in entrambe le modalità operative.
Per applicazione: l'integrazione dell'intelligenza artificiale accelera la crescita del combattimento
Le piattaforme ISR hanno detenuto una quota del 40.31% nel 2024, riflettendo la continua necessità di una consapevolezza su vasta area. Tuttavia, le applicazioni di combattimento sono cresciute più rapidamente, con un CAGR del 7.56%, poiché l'intelligenza artificiale consente un ingaggio di precisione con latenza ridotta. Tra gli esempi figurano gli sciami di droni F-35 guidati dal pilota e i nodi di difesa aerea multisensore sauditi che fondono armi laser anti-UAV con radar potenziati dall'intelligenza artificiale. La filosofia di progettazione multiruolo consente il passaggio software tra ISR e attacco, rendendo fluide le etichette delle applicazioni.
Le piattaforme di addestramento ricevono solidi investimenti attraverso ambienti sintetici. Il contratto di addestramento da 3.7 miliardi di dollari di V2X con l'Esercito degli Stati Uniti e l'accordo di servizi da 1.9 miliardi di sterline (2.54 miliardi di dollari) del Regno Unito esemplificano la domanda di sistemi immersivi. Le applicazioni logistiche sfruttano i convogli autonomi e la propulsione ibrida, rafforzando il supporto back-end. Insieme, questi segmenti diversificano i ricavi e garantiscono la resilienza alle fluttuazioni cicliche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la modernizzazione dell'aeronautica militare stimola la crescita
I clienti dell'Esercito rappresenteranno il 52.89% dei ricavi del 2024, grazie alle vaste flotte di veicoli da combattimento terrestri. Il segmento dell'Aeronautica Militare guiderà la crescita con un CAGR del 6.98% fino al 2030, alimentato dal programma NGAD F-47 e dall'espansione delle costellazioni spaziali. Le esigenze di rifornimento della Space Force e i contratti di lancio reattivo aggiungono fasce di domanda emergenti.
La domanda di servizi navali rimane stabile grazie alla modernizzazione di sottomarini e cacciatorpediniere, unitamente al potenziamento delle fregate. Il Joint All-Domain Command and Control (JADC2) impone sistemi interoperabili tra i servizi, incentivando i principali operatori a fornire piattaforme ad architettura aperta che si espandono dai veicoli terrestri ai satelliti, ampliando il mercato totale delle piattaforme militari indirizzabili.
Analisi geografica
Mercato delle piattaforme militari in Nord America
Il Nord America detiene una quota del 43.78% nel mercato delle piattaforme militari entro il 2024, grazie a investimenti record negli Stati Uniti e a continui cicli di aggiornamento delle capacità. I programmi di punta – caccia F-47 NGAD, sottomarini classe Virginia e veicoli da combattimento ibridi-elettrici – rafforzano gli arretrati degli appaltatori principali. Gli aggiornamenti del NORAD canadese e gli investimenti per la sicurezza dei confini del Messico aggiungono una domanda incrementale. La leadership regionale nella ricerca sull'intelligenza artificiale e nella progettazione di semiconduttori sostiene la competitività delle esportazioni, mentre le iniziative nazionali sulle terre rare mirano alla resilienza dell'offerta.
Mercato delle piattaforme militari nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR regionale più rapido, pari al 7.45% fino al 2030, poiché la modernizzazione della Cina spinge gli stati confinanti ad aumentare gli acquisti. Il Giappone stanzia 734 miliardi di dollari per la difesa nel 2025 e l'Australia impegna altri 50.30 miliardi di dollari fino al 2034. Le esportazioni di caccia KF-21 e di sistemi di difesa aerea Cheongung-II della Corea del Sud diversificano le reti di fornitori regionali. Il programma filippino Re-Horizon 3 e il piano multimiliardario di costruzione navale dell'India aumentano ulteriormente la domanda di piattaforme navali e aeree.
Mercato europeo delle piattaforme militari
La spesa per la difesa dell'Europa ha raggiunto i 343 miliardi di euro (400.17 miliardi di dollari) nel 2024, con un aumento del 19% dovuto agli impegni della NATO e alla vicinanza alla guerra in Ucraina. Il bilancio tedesco di 83 miliardi di euro (96.84 miliardi di dollari) per il 2026 e il fondo ReArm Europe dell'UE di 800 miliardi di euro (933.45 miliardi di dollari) stabilizzano gli appalti a lungo termine. L'interoperabilità stimola le offerte dei consorzi, promuovendo la ricerca congiunta e l'industrializzazione locale.
Mercato delle piattaforme militari in Medio Oriente
Il Medio Oriente sfrutta i proventi del petrolio per acquisire sistemi di difesa aerea, fregate navali e velivoli senza pilota. Il pacchetto di equipaggiamenti statunitensi da 100 miliardi di dollari in sospeso per l'Arabia Saudita e gli attuali schieramenti del THAAD dimostrano flussi di capitali sostenuti.
Panorama competitivo
I prime contractor mantengono la leadership attraverso l'integrazione verticale e le fusioni strategiche. BAE Systems ha acquisito Ball Aerospace per 5.50 miliardi di dollari per rafforzare il proprio portafoglio spaziale ed eliminare un concorrente di fascia media. Lockheed Martin collabora con Google Cloud per l'intelligenza artificiale e, al contempo, stringe un'alleanza europea per l'armeria con Rheinmetall, unendo competenze in difesa e tecnologia. RTX collabora con Shield AI per integrare l'autonomia nei velivoli da combattimento collaborativi, dimostrando come i prime contractor garantiscano capacità specialistiche attraverso alleanze piuttosto che attraverso lo sviluppo organico.
La concorrenza si intensifica nelle nicchie dei veicoli senza pilota e ibridi elettrici, dove le startup introducono architetture innovative. I mandati di sistemi aperti creano punti di ingresso per i fornitori di sottosistemi specializzati in sensori, moduli di potenza e sicurezza informatica. Le sfide della supply chain relative agli elementi delle terre rare e ai semiconduttori incentivano i principali produttori a coinvestire in fonti nazionali, spostando i vantaggi competitivi verso le aziende verticalmente integrate.
Le opportunità offerte dagli spazi vuoti includono sistemi di rifornimento per droni cablati, veicoli terrestri con batterie sostituibili e pod di missione con edge computing. Le aziende in grado di convalidare la prontezza tecnologica, ottenere le autorizzazioni per l'esportazione e allinearsi agli standard di interoperabilità alleati sono in grado di acquisire quote incrementali nel mercato delle piattaforme militari.
Leader del settore delle piattaforme militari
Lockheed Martin Corporation
BAE Systems plc
Società RTX
Gruppo Thales
Northrop Grumman Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: il Ministero della Difesa indiano (MoD) ha finalizzato un contratto con Hindustan Aeronautics Limited per 97 aerei da combattimento leggeri Tejas Mark-1A per l'Aeronautica Militare indiana, del valore di 62,370 crore di rupie (7.03 milioni di dollari). L'appalto comprende 68 jet da combattimento e 29 velivoli biposto, oltre alle relative attrezzature.
- Agosto 2025: il governo australiano ha selezionato la fregata classe Mogami aggiornata come piattaforma per le nuove fregate multiuso della Royal Australian Navy. La fregata classe Mogami della Mitsubishi Heavy Industries (MHI) si è aggiudicata il contratto, superando la MEKO A-200 della Thyssenkrupp Marine Systems.
- Giugno 2025: Textron Systems ha presentato il veicolo robotico da combattimento Ripsaw M5 in configurazione armata durante la parata per il 250° anniversario dell'esercito statunitense.
Ambito del rapporto sul mercato globale delle piattaforme militari
| Piattaforme terrestri |
| Piattaforme aeree |
| Piattaforme navali |
| Piattaforme spaziali |
| Piattaforme con equipaggio |
| Piattaforme senza pilota |
| lotta |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Logistica e supporto |
| Formazione |
| Altre applicazioni |
| Army |
| marina |
| Air Force |
| Space Force |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di piattaforma | Piattaforme terrestri | ||
| Piattaforme aeree | |||
| Piattaforme navali | |||
| Piattaforme spaziali | |||
| Per operazione | Piattaforme con equipaggio | ||
| Piattaforme senza pilota | |||
| Per Applicazione | lotta | ||
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Logistica e supporto | |||
| Formazione | |||
| Altre applicazioni | |||
| Per utente finale | Army | ||
| marina | |||
| Air Force | |||
| Space Force | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Indonesia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle piattaforme militari e qual è la sua crescita prevista entro il 2030?
Il mercato delle piattaforme militari ammonta a 265.91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 361.40 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 6.33%.
Quale tipologia di piattaforma genera maggiori ricavi e quale è quella in più rapida crescita?
Le piattaforme terrestri detengono una quota di fatturato del 49.55%, mentre le piattaforme navali registrano il CAGR più elevato, pari al 6.58% fino al 2030.
Quanto saranno importanti i sistemi senza pilota nei prossimi bilanci della difesa?
Le piattaforme senza pilota stanno crescendo a un CAGR del 6.61%, poiché gli eserciti investono in veicoli autonomi per ridurre i rischi per il personale ed espandere la portata delle missioni.
Quale regione geografica sta registrando la più rapida espansione nell'acquisizione di piattaforme di difesa?
L'area Asia-Pacifico è in testa alla crescita regionale con un CAGR del 7.45%, trainata dalla modernizzazione della Cina e dalla crescente concorrenza per la sicurezza marittima.
Quale fattore limita maggiormente l'espansione del mercato a breve termine?
I limiti di bilancio e gli sforamenti dei costi rappresentano il limite più forte, riducendo il potenziale CAGR dello 0.9%, poiché i programmi devono far fronte a lacune nei finanziamenti e ritardi nella programmazione.
In che modo l'architettura open system influenza l'approvvigionamento delle piattaforme?
Le interfacce standardizzate riducono i cicli di aggiornamento, consentono l'integrazione multi-fornitore e creano nuove opportunità per gli specialisti dei sottosistemi, supportando una costante espansione del mercato.


