

Dimensioni e quota di mercato dei sistemi di visualizzazione montati su casco e casco militare
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
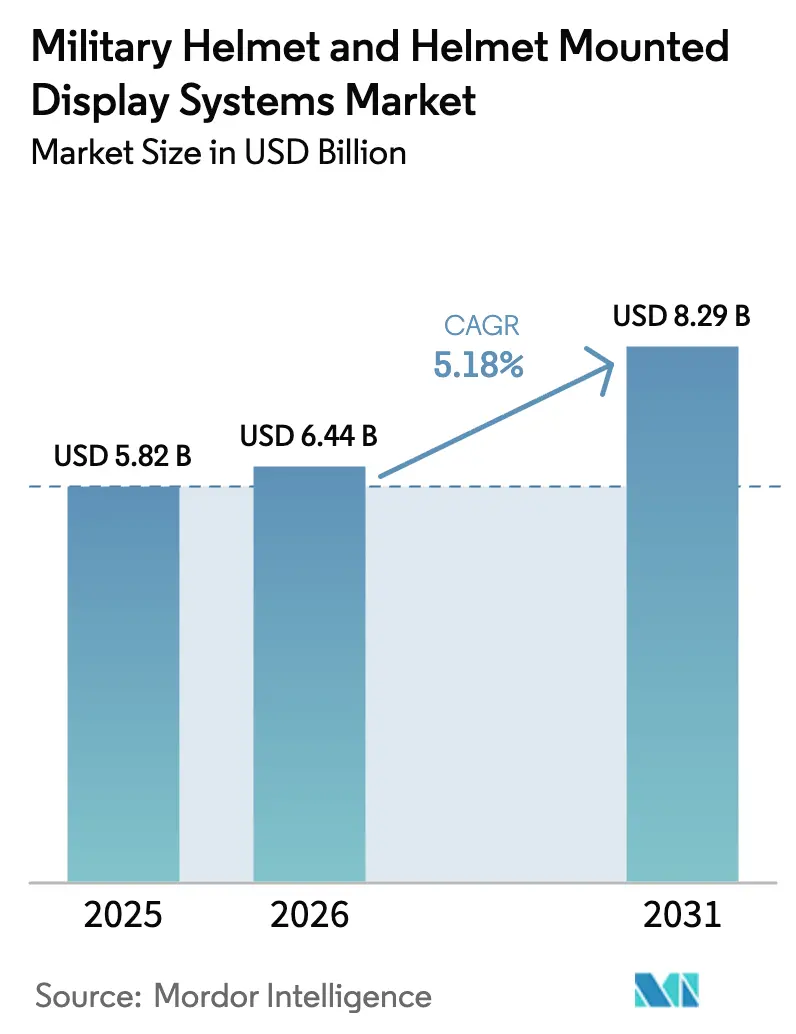
| Dimensione del mercato (2026) | 6.44 miliardo di dollari |
| Dimensione del mercato (2031) | 8.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
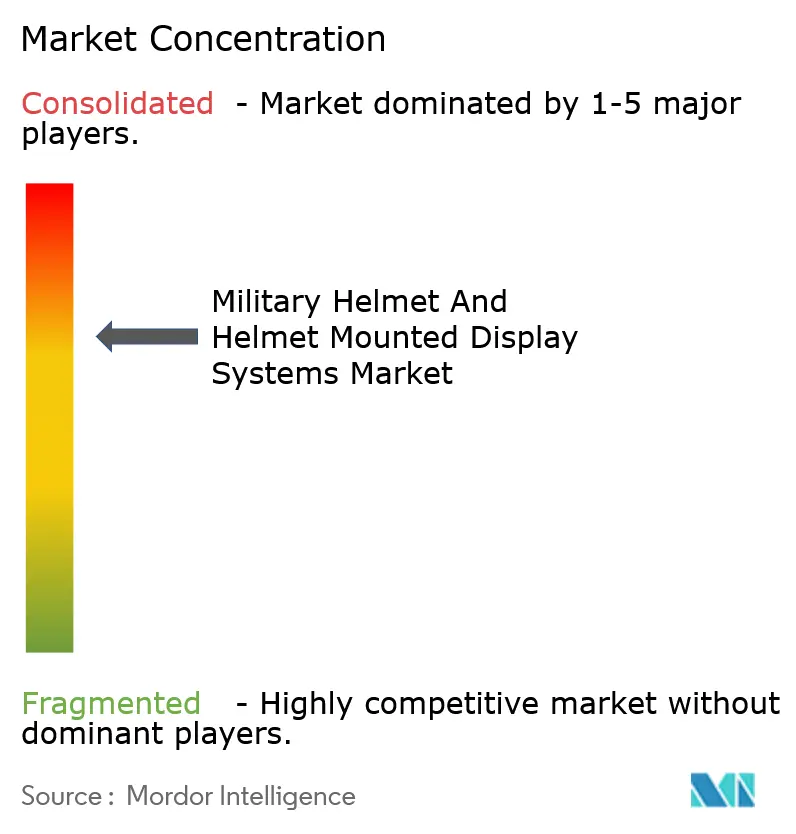
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di visualizzazione montati su elmetti militari di Mordor Intelligence
Si prevede che il mercato dei caschi militari e dei sistemi di visualizzazione montati su casco crescerà da 6.18 miliardi di dollari nel 2025 a 6.44 miliardi di dollari nel 2026 e raggiungerà i 7.94 miliardi di dollari entro il 2031, con un CAGR del 4.28% nel periodo 2026-2031. I cicli di approvvigionamento rimangono pluriennali, ma il finanziamento costante per i programmi di modernizzazione dei soldati, la crescente adozione di sensori C4ISR montati su casco e i progressi incrementali nei gusci compositi leggeri sostengono lo slancio della domanda. Stati Uniti, India e Cina sostengono i volumi, mentre gli utenti delle operazioni speciali in Medio Oriente e Asia guidano gli aggiornamenti delle specifiche. La strategia dei fornitori si sta spostando dalla protezione balistica stand-alone a piattaforme headborne ad architettura aperta che ospitano display, comunicazioni e rilevamento delle minacce basato sull'intelligenza artificiale. La concorrenza si sta intensificando, poiché gli specialisti di elettronica collaborano con i principali appaltatori per offrire soluzioni integrate, riducendo così il time-to-field per le nuove funzionalità e generando flussi di entrate ricorrenti dagli aggiornamenti di software e accessori.
Punti chiave del rapporto
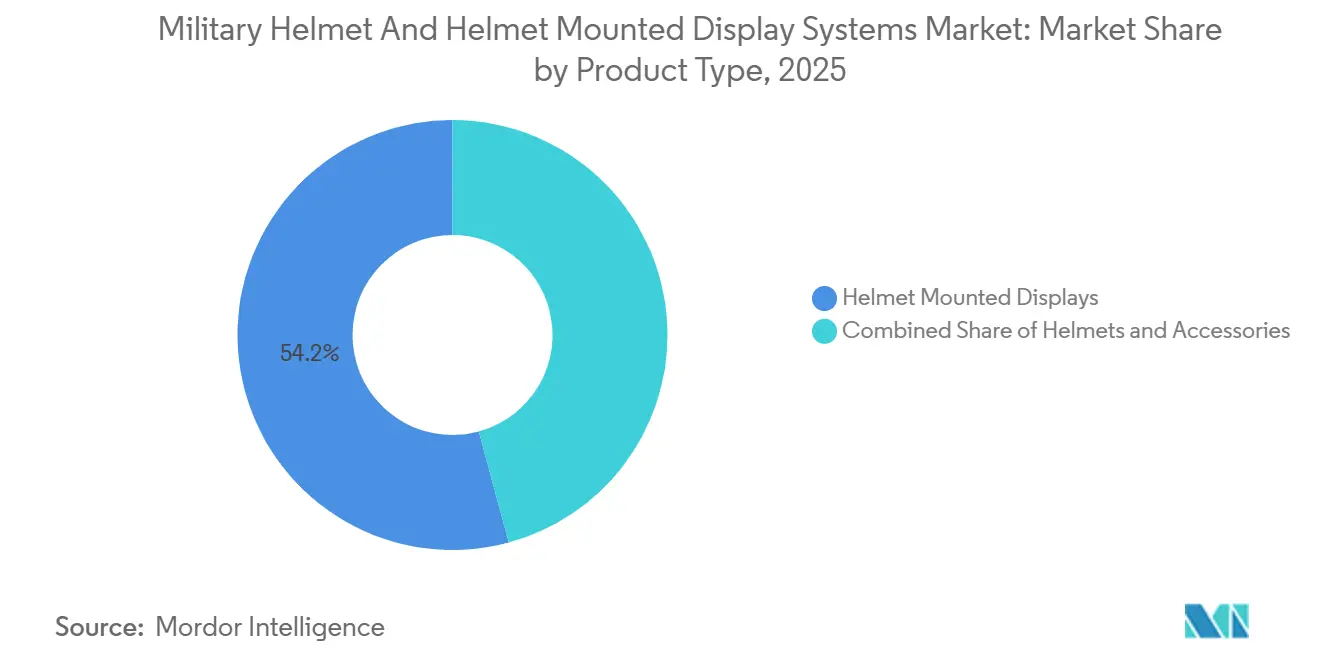
- Per tipologia di prodotto, nel 2025 i display montati sul casco hanno conquistato il 54.21% della quota di mercato dei caschi militari e dei sistemi di display montati sul casco, e si prevede che questo segmento crescerà a un CAGR del 4.48% fino al 2031.
- Per applicazione, le operazioni di combattimento hanno registrato una quota di fatturato del 70.05% nel 2025, mentre la sorveglianza sta avanzando a un CAGR del 5.42% fino al 2031, poiché le agenzie di sicurezza delle frontiere stanno adottando caschi dotati di sensori.
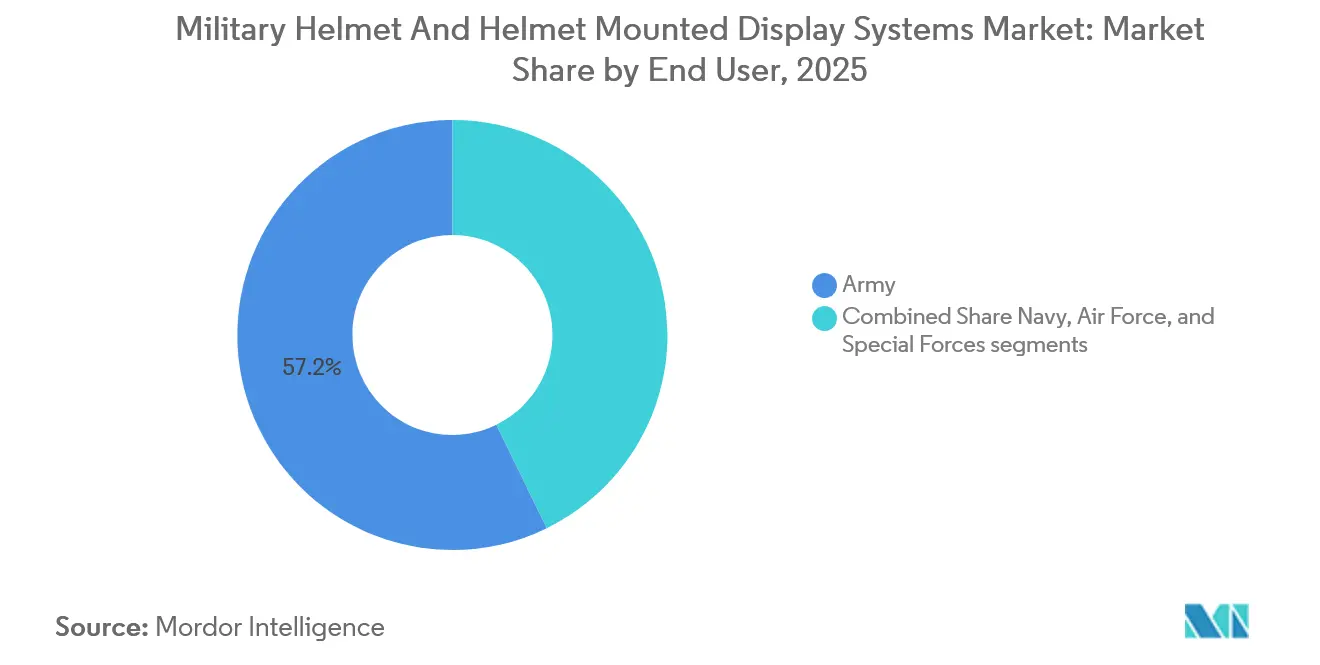
- Per utente finale, le unità dell'esercito hanno rappresentato il 57.23% della domanda del 2025; le forze speciali hanno registrato l'espansione più rapida, con un CAGR del 5.78%, grazie all'approvvigionamento di soluzioni ultraleggere di alto valore e basso volume.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 41.15% dei ricavi del 2025 e si prevede che registrerà un CAGR del 4.83% fino al 2031, grazie al programma F-INSAS dell'India e ai programmi di modernizzazione sostenuti della Cina.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di visualizzazione montati su caschi militari e caschi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione dei programmi di modernizzazione dei soldati sta incrementando la domanda di sistemi di elmetti avanzati | + 1.2% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Le crescenti tensioni transfrontaliere e la guerra asimmetrica stanno incrementando l’adozione di misure di protezione rafforzate per i soldati | + 0.9% | Asia-Pacifico, Medio Oriente, Europa orientale | Medio termine (2-4 anni) |
| Gli standard obbligatori di protezione contro le lesioni alla testa stanno rafforzando l'approvvigionamento di caschi militari certificati | + 0.6% | Nord America, Europa (NATO) | A breve termine (≤ 2 anni) |
| L'integrazione dei sensori C4ISR nei sistemi dei soldati sta accelerando l'adozione dei display montati sul casco | + 1.1% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| I progressi nel rilevamento delle minacce basato sull'intelligenza artificiale stanno migliorando la consapevolezza della situazione attraverso display montati sul casco | + 0.8% | Nord America, Giappone, Corea del Sud, Australia | A lungo termine (≥ 4 anni) |
| La crescente domanda di materiali compositi leggeri e resistenti a più colpi sta migliorando le prestazioni dei caschi | + 0.7% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione dei programmi di modernizzazione dei soldati promuove l'acquisto di caschi avanzati
I programmi di modernizzazione dei soldati stanno incanalando capitali senza precedenti in piattaforme modulari a testa mobile che combinano proiettili balistici, guide di sensori e un'architettura di alimentazione predisposta per l'intelligenza artificiale. L'estensione del sistema di protezione della testa integrato di nuova generazione (NG-IHPS) dell'esercito statunitense ha evidenziato una visibilità pluriennale della domanda. L'aggiornamento del sistema FELIN francese e l'F-INSAS indiano impongono la compatibilità con le radio nazionali, sottolineando l'importanza attribuita alle architetture aperte. I fornitori in grado di dimostrare percorsi di aggiornamento definiti dal software ora ottengono un punteggio più alto nelle valutazioni di selezione delle fonti, un cambiamento che favorisce le aziende che investono in roadmap digitali rispetto alle innovazioni puramente balistiche.
Le tensioni transfrontaliere e le minacce asimmetriche accelerano gli aggiornamenti della protezione
La campagna russa in Ucraina e le tensioni latenti nel Mar Cinese Meridionale hanno compresso i cicli di sostituzione degli elmetti per la fanteria. L'ordine polacco del 2024 per 50,000 elmetti in UHMWPE con certificazione STANAG 2920 per prestazioni multi-hit ha esemplificato l'urgente domanda regionale. I conflitti urbani spingono ulteriormente le forze armate ad adottare display che sovrappongono riprese video a 360 gradi, come dimostrato dall'impiego dell'Iron Vision di Israele nel 2024. La lezione operativa è chiara: la sopravvivenza richiede ora sia la protezione dagli attacchi contundenti che la consapevolezza della situazione in tempo reale.
L'integrazione C4ISR trasforma i caschi in nodi di intelligence
I display montati sui caschi stanno passando dall'essere dispositivi passivi a quelli in rete, che acquisiscono dati da velivoli senza pilota, sensori terrestri e satelliti. I prototipi IVAS realizzati da Microsoft hanno trasmesso in streaming immagini 3D del terreno e sovrapposizioni di tracciamento della forza blu durante le valutazioni sul campo dell'Esercito statunitense, dimostrando come le capacità del software ora determinino il valore della piattaforma. La turca ASELSAN ha introdotto un casco da pilota da 7.5 chilogrammi che integra la visione notturna digitale con i computer di missione di bordo, dimostrando che le penalità dovute al peso possono essere mitigate attraverso la progettazione di componenti elettronici integrati.
Il rilevamento delle minacce basato sull'intelligenza artificiale migliora la consapevolezza della situazione
L'intelligenza artificiale sta migrando verso dispositivi edge montati sui caschi dei soldati. EagleEye di Anduril classifica localmente droni e veicoli ostili, limitando le emissioni RF e la latenza. NeuralDisplay di Kopin regola dinamicamente luminosità e saturazione del colore in tempo reale per ridurre al minimo l'affaticamento degli occhi durante la sorveglianza prolungata. Sebbene il consumo energetico rimanga un ostacolo, la tecnologia OLEDoS riduce i consumi del 30%, contribuendo a conciliare la durata della batteria con la durata della missione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le riallocazioni del bilancio della difesa verso sistemi informatici e senza pilota stanno limitando l'acquisto di caschi | -0.8% | Nord America, Europa | Medio termine (2-4 anni) |
| I lunghi cicli di test e qualificazione stanno ritardando i tempi di distribuzione sul campo | -0.6% | Globale (in particolare Nord America) | A breve termine (≤ 2 anni) |
| Le limitazioni dell'alimentazione e della gestione dell'energia stanno limitando la capacità dell'elettronica sul casco | -0.5% | Global | A lungo termine (≥ 4 anni) |
| I rischi di esposizione alle emissioni elettromagnetiche e alle firme stanno sollevando preoccupazioni sulla sopravvivenza operativa | -0.4% | Punti caldi dell'Europa orientale e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le riallocazioni del bilancio della difesa comprimono la spesa per l'equipaggiamento dei soldati
Le priorità contrastanti nella difesa cibernetica, nello spazio e nell'autonomia riducono le allocazioni a breve termine per i dispositivi di protezione. Il bilancio statunitense per l'anno fiscale 2025 ha allocato il 18% del totale alla ricerca, sviluppo, test e valutazione (RDT&E) in ambito cibernetico e spaziale, potenzialmente ostacolando gli aggiornamenti incrementali delle apparecchiature. [1] Bloomberg Government, “US FY 2025 Defense Budget Analysis,” Bloomberg Government, bgov.com I pianificatori europei hanno reindirizzato i fondi disponibili verso la difesa missilistica e le munizioni, ritardando diversi programmi di fanteria. I fornitori ora inquadrano le proposte attorno agli effetti incentrati sulla rete o ai risparmi sui costi del ciclo di vita per mantenere i finanziamenti.
I cicli di test e qualificazione ritardano l'implementazione e il riconoscimento dei ricavi
I rigorosi test balistici, ambientali e sui fattori umani allungano i tempi di certificazione. I protocolli NIJ 0106.01 e NATO STANAG 2920 durano in genere 18-24 mesi, durante i quali i fornitori gestiscono l'inventario e sostengono le risorse ingegneristiche senza ricavi. Lo slittamento del programma IVAS al 2026 ha evidenziato l'esposizione a flussi di cassa ritardati. I nuovi arrivati con vincoli di capitale faticano a colmare queste lacune, amplificando le barriere all'ingresso nel mercato.
Analisi del segmento
Per tipo di prodotto: i display guadagnano il primato
Nel 2025, i display montati sul casco rappresentavano il 54.21% del mercato dei sistemi di visualizzazione montati sul casco per uso militare e si prevede che cresceranno a un ritmo più rapido, con un CAGR del 4.48%, fino al 2031. Si prevede che le dimensioni del mercato dei sistemi di visualizzazione montati sul casco per uso militare cresceranno ulteriormente con la sovrapposizione della produzione del lotto 17 dell'F-35 e dei lanci di fanteria IVAS. [2] Collins Aerospace, "F-35 Gen III Helmet Lot 17 Award", Collins Aerospace, collinsaerospace.com Le forze di terra impiegano ottiche a guida d'onda che forniscono sovrapposizioni AR precedentemente limitate ai piloti. Parallelamente, i gusci si evolvono lentamente, guidati principalmente da miglioramenti nei materiali compositi piuttosto che da nuovi progetti, con conseguenti cicli di sostituzione più lunghi.
Il segmento degli accessori genera ricavi ricorrenti dai kit di retrofit, ma rimane più piccolo in termini assoluti. L'integrazione dei microdisplay OLEDoS riduce il consumo energetico dei display del 30%, riducendo così le dimensioni dei pacchi batteria e attenuando i compromessi dovuti al carico di collasso. I fornitori che offrono soluzioni integrate verticalmente nei domini shell, display e alimentazione si posizionano per contratti di piattaforma pluriennali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la sorveglianza aumenta con la richiesta di sicurezza delle frontiere
Le operazioni di combattimento hanno dominato i ricavi, rappresentando una quota del 70.05% nel 2025, mentre la sorveglianza è stata l'applicazione in più rapida crescita, con un CAGR del 5.42%. La sorveglianza incorpora display montati sul casco che trasmettono in streaming immagini termiche e riconoscimento facciale assistito dall'intelligenza artificiale alle pattuglie di frontiera e alle squadre antidroga. Si prevede che il mercato dei caschi militari e dei sistemi di visualizzazione montati sul casco per le missioni di sorveglianza aumenterà con il passaggio degli appalti da piloti ad hoc a linee di finanziamento basate su programmi di riferimento.
L'addestramento e la ricerca e soccorso rimangono attività di nicchia ma preziose, sfruttando le stesse suite di sensori per il feedback della simulazione e la risposta agli incendi boschivi. I fornitori in grado di certificare configurazioni a duplice uso secondo standard come NFPA 1977 possono sbloccare i volumi destinati al settore civile, attenuando così la variabilità dei budget per la difesa.
Per utente finale: Funzionalità Premium di Special Forces Propel
Le organizzazioni dell'Esercito detenevano una quota del 57.23% nel 2025, riflettendo ampie basi installate, mentre le unità per operazioni speciali sono cresciute a un CAGR del 5.78% fino al 2031. La quota di mercato dei caschi militari e dei sistemi di visualizzazione montati su casco per le unità per operazioni speciali è sostenuta da intervalli di sostituzione più brevi e dalla disponibilità a pagare per gusci in fibra di carbonio o imbottiture stampate in 3D. I modelli di utilizzo della Marina e dell'Aeronautica Militare sono strettamente legati agli appalti aeronautici, in particolare per i sistemi di casco F/A-18 e F-35.
L'adozione precoce da parte delle forze speciali aiuta ad ammortizzare i costi di ricerca e sviluppo su processori di intelligenza artificiale e ottiche avanzate, che in seguito confluiranno in contratti militari più ampi. I fornitori che non hanno accesso a questi canali d'élite si trovano ad affrontare periodi di ammortamento più lunghi per la spesa in innovazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
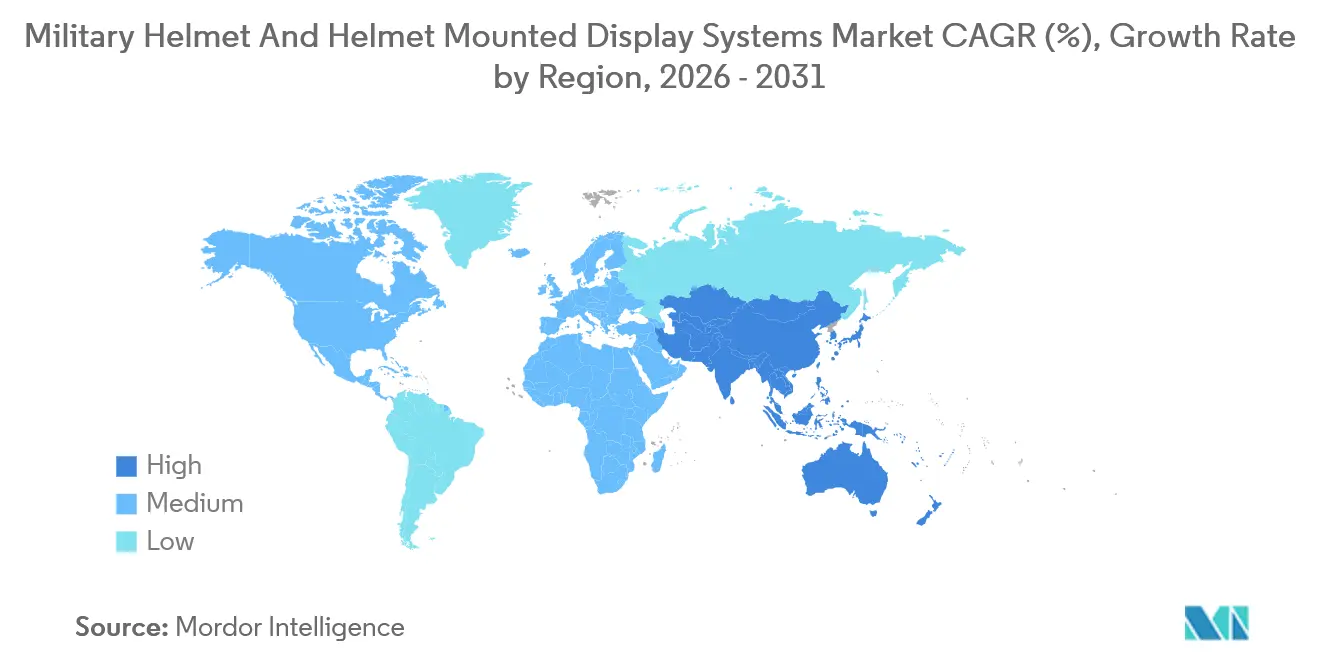
L'Asia-Pacifico ha generato il 41.15% del fatturato del 2025 e si prevede che guiderà la crescita con un CAGR del 4.83%. La politica indiana Atmanirbhar Bharat convoglia i volumi al fornitore nazionale MKU, mentre la Cina finanzia programmi indigeni protetti dai controlli sulle esportazioni occidentali. [3] MKU Limited, “Global Helmet Contracts,” MKU Limited, mku.com Giappone e Corea del Sud integrano i display dei caschi nei sistemi di combattimento e fanteria di nuova generazione per mantenere l'interoperabilità con le forze statunitensi.
Il Nord America rimane il secondo mercato più grande, con l'Esercito, il Corpo dei Marines e l'Aeronautica Militare degli Stati Uniti che utilizzano gli aggiornamenti NG-IHPS, Integrated Head System e F-35 HMDS. Il programma canadese DICE ha scelto Galvion per la protezione headborne, con conseguente estensione della produzione regionale.
Le prospettive per l'Europa sono contrastanti: l'aumento della spesa collettiva per la difesa a seguito della crisi ucraina favorisce i programmi in Polonia, Germania e Regno Unito, ma i bilanci nazionali frammentati rallentano la diffusione su scala continentale. Il Medio Oriente accelera gli acquisti di elmetti modulari e display progettati per operazioni nel deserto e in aree urbane; l'ordine di 35,000 unità di Galvion da un cliente non reso noto illustra la propensione della regione per consegne rapide. Africa e Sud America rimangono nelle fasi iniziali, ma potrebbero sbloccare un potenziale di crescita a lungo termine con la maturazione dei progetti di assemblaggio locali.
Panorama normativo
I caschi militari e i sistemi di visualizzazione montati sui caschi sono soggetti a regimi di qualificazione balistica, non balistica e ambientale sovrapposti, che influenzano gli appalti e i tempi di immissione sul campo. Negli Stati Uniti, le richieste di offerta e la qualificazione fanno comunemente riferimento alla norma MIL-STD-662F per le metodologie di limite balistico V50 e alla norma MIL-STD-810H per i test di stress ambientale, oltre ai requisiti specifici dell'Esercito, come l'AR/PD 14-01C per le prestazioni e la rendicontazione del casco da combattimento avanzato (ACH).
Per gli appalti allineati alla NATO, la qualificazione in genere combina la verifica della frammentazione e della balistica con criteri non balistici. Lo standard NATO STANAG 2920 è ampiamente utilizzato per i parametri di riferimento per la protezione dalla frammentazione, mentre lo STANAG 2902/AEP-2902 viene applicato per i metodi di prova non balistici e i criteri di valutazione. Le gare d'appalto della NATO Support and Procurement Agency (NSPA) includono anche requisiti di qualità e garanzia, tra cui ISO 9001 e AQAP 2110/2105, che spingono i fornitori a mantenere controlli di produzione verificabili insieme ai documenti di certificazione del laboratorio di prova.
Analisi della catena del valore
La catena del valore inizia con i materiali e i componenti elettronici a monte, tra cui compositi in aramide/UHMWPE e soluzioni metalliche emergenti per le calotte, oltre a microdisplay, guide d'onda/ottiche, sensori e componenti per la gestione dell'alimentazione dei display montati sul casco. A metà della catena, i fornitori di componenti specializzati riforniscono i principali integratori che assemblano e qualificano sistemi completi per la testa, inclusi i componenti di sospensione e di attenuazione degli urti, le interfacce di comunicazione e i gruppi di montaggio che collegano i caschi ai dispositivi per la visione notturna e la realtà aumentata.
A valle, la domanda governativa viene soddisfatta in gran parte attraverso meccanismi quadro e IDIQ (Indefinite Delivery/Indefinite Quantity) e contratti di programma-piattaforma. Gli integratori sono responsabili della qualificazione, del controllo della configurazione e del supporto del ciclo di vita. Recenti aggiudicazioni illustrano le dinamiche della catena nei segmenti aereo e terrestre: la Marina statunitense ha assegnato a Collins Elbit Vision Systems un contratto da 585 milioni di dollari per i sistemi di visualizzazione montati sul casco degli F-35, lotti 18 e 19, mentre gli ordini di fornitura dell'Esercito statunitense e della Defense Logistics Agency nell'ambito del programma NG-IHPS hanno supportato le produzioni in serie di caschi da combattimento tramite Team Wendy Ceradyne. Le strutture contrattuali nell'aviazione ad ala rotante, ad esempio le aggiudicazioni Gentex HGU-56/P, e gli annunci di aumento della produzione da parte di fornitori di involucri come ArmorSource mostrano come la capacità produttiva, i tempi di certificazione e i pacchetti di supporto a lungo termine influenzino quali aziende si aggiudicano ordini ripetuti.
Panorama competitivo
I primi cinque fornitori controllano una quota rilevante del fatturato globale, segnalando una moderata concentrazione. Avon Technologies plc, BAE Systems plc e Thales Group sfruttano decenni di rapporti consolidati con i clienti e percorsi di certificazione collaudati. Tuttavia, concorrenti come Galvion Ltd e Anduril guadagnano quote di mercato offrendo progetti ad architettura aperta e funzionalità ricche di intelligenza artificiale che i fornitori tradizionali integrano più lentamente. [4] Defense News, “Galvion Wins $131 Million USMC Contract,” Defense News, defensenews.com
Anche le joint venture plasmano il settore: Collins Aerospace ed Elbit Systems, tramite CEVS, si sono assicurate la fornitura del casco per l'F-35 fino al 2030, integrando le ottiche di visualizzazione con i sistemi aeronautici per garantire ai clienti un supporto a lungo termine. Specialisti regionali, come MKU e ASELSAN, si aggiudicano contratti sovrani attraverso la produzione localizzata, spesso barattando il margine per scalabilità e presenza strategica.
Le linee di sviluppo della tecnologia si concentrano su tre vettori: microdisplay a basso consumo energetico, rilevamento delle minacce basato sull'intelligenza artificiale e gusci compositi ultraleggeri. Le aziende che detengono il controllo della proprietà intellettuale in due o più settori tendono a superare la concorrenza dei fornitori di soli componenti, rendendo probabili fusioni e integrazioni verticali nei prossimi cinque anni.
Leader del settore dei sistemi di visualizzazione montati su elmetti e caschi militari
Società RTX
BAE Systems plc
Honeywell International Inc.
Avon Technologies plc
Gruppo Thales
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Team Wendy Ceradyne, società controllata da Avon Technologies, ha ricevuto ordini di fornitura per un totale di oltre 40 milioni di dollari dall'Esercito degli Stati Uniti e dalla Defense Logistics Agency nell'ambito del contratto Next Generation Integrated Head Protection System (NG-IHPS). Gli ordini rafforzano il ruolo del programma NG-IHPS come motore di volume per l'approvvigionamento e il supporto di elmetti da combattimento certificati, fornendo ai fornitori capacità produttive qualificate e architetture di elmetti pronte per l'integrazione.
- Dicembre 2025: Collins Elbit Vision Systems (una joint venture tra Collins Aerospace ed Elbit Systems of America) ha completato la Critical Design Review per il Zero-G Helmet Mounted Display System+ per la Marina degli Stati Uniti. Il superamento di una fase di progettazione cruciale riduce i rischi tecnici e di tempistica per la produzione successiva e rafforza la posizione del fornitore negli aggiornamenti di prossima generazione per i sistemi di puntamento e visualizzazione.
- Dicembre 2024: BAE Systems si è aggiudicata un contratto da 133 milioni di sterline dal consorzio Eurofighter per lo sviluppo del display montato sul casco Striker II, incluso un programma di test di volo. Il finanziamento consentirà il passaggio dalla fase di sviluppo a una verifica approfondita, garantendo la disponibilità a breve termine di ottiche avanzate, simbologia e integrazione per tutti gli utenti di Eurofighter.
Ambito del rapporto sul mercato globale dei sistemi di visualizzazione montati su casco e casco militare
Un casco militare è un copricapo specializzato indossato dal personale militare e dai soldati. Un sistema di visualizzazione montato sul casco (HMDS) installato sugli aerei militari proietta informazioni critiche direttamente sulla linea di vista del pilota. Il rapporto esamina il mercato dei caschi militari, dei sistemi montati sul casco e degli accessori associati, progettati per migliorare la sicurezza e la consapevolezza situazionale dei soldati. Questi accessori comprendono mirini, visiere, sistemi EO-IR e componenti aggiuntivi per la connettività, che possono essere integrati come componenti opzionali nei caschi e nei display montati sul casco.
Il mercato dei caschi militari e dei sistemi di visualizzazione montati su casco è segmentato per tipologia di prodotto, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in caschi, display montati su casco e accessori. Per applicazione, il mercato è segmentato in operazioni di combattimento, esercitazioni di addestramento, ricerca e soccorso e sorveglianza. Per utente finale, il mercato è segmentato in esercito, marina, aeronautica e forze speciali. Inoltre, il rapporto fornisce dimensioni e previsioni di mercato per il mercato dei caschi militari e dei sistemi di visualizzazione montati su casco nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Caschi |
| Display montati sul casco |
| Accessories |
| Operazioni di combattimento |
| Esercizi di allenamento |
| Search and Rescue |
| Sorveglianza |
| Army |
| marina |
| Air Force |
| Forze Speciali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Caschi | ||
| Display montati sul casco | |||
| Accessories | |||
| Per Applicazione | Operazioni di combattimento | ||
| Esercizi di allenamento | |||
| Search and Rescue | |||
| Sorveglianza | |||
| Per utente finale | Army | ||
| marina | |||
| Air Force | |||
| Forze Speciali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei caschi militari e dei sistemi di visualizzazione montati sui caschi?
Nel 6.44 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 8.29 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più velocemente?
I display montati sul casco hanno registrato una crescita del 4.48% con un CAGR fino al 2031.
Perché gli eserciti dell'Asia-Pacifico stanno investendo molto in nuovi caschi?
Le tensioni regionali e programmi come l'F-INSAS dell'India stanno spingendo la spesa nell'area Asia-Pacifico, destinando alla regione il 41.15% delle entrate del 2025.
In che modo i limiti di potenza influiscono sui display montati sul casco?
I nuovi microdisplay OLEDoS riducono il consumo energetico del 30%, alleggerendo il peso della batteria e prolungando la durata della missione.
Quali aziende dominano gli ordini militari degli Stati Uniti?
Gentex Corporation, RTX Corporation, Avon Technologies plc, Honeywell International Inc. e L3Harris Technologies, Inc. si aggiudicano la maggior parte dei grandi contratti negli Stati Uniti, tra cui i premi NG-IHPS, F-35 HMDS e Integrated Head System.


