

Dimensioni e quota del mercato delle comunicazioni militari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
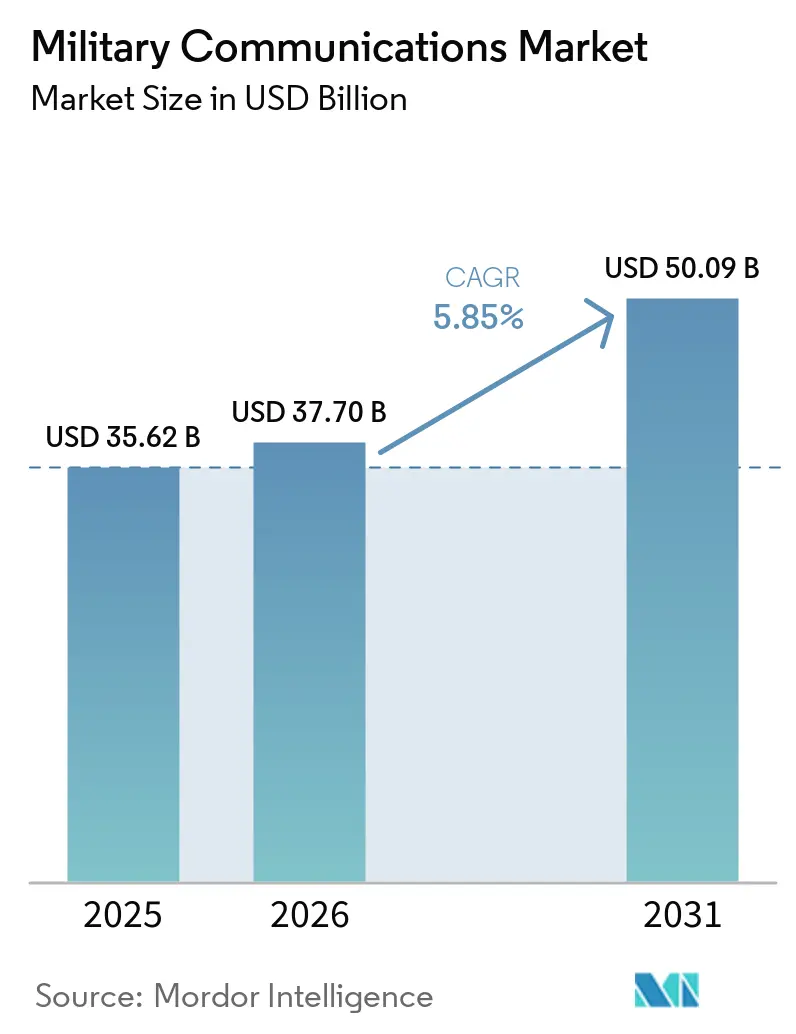
| Dimensione del mercato (2026) | 37.70 miliardo di dollari |
| Dimensione del mercato (2031) | 50.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
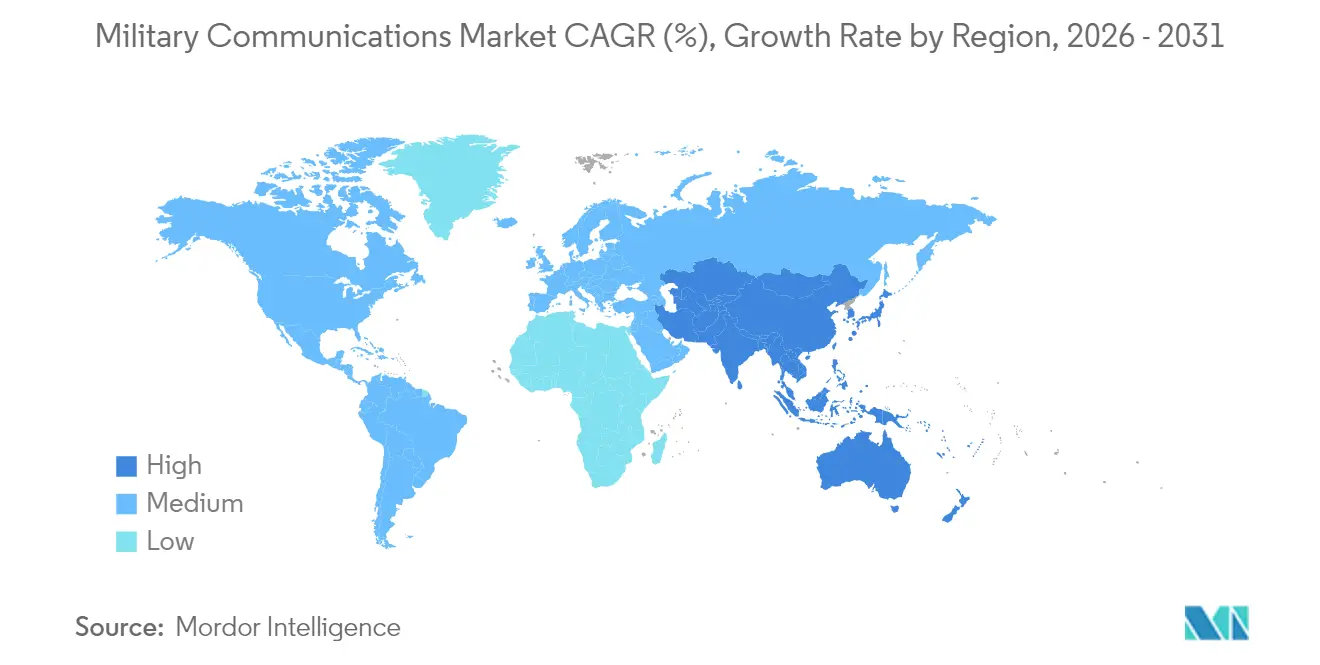
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
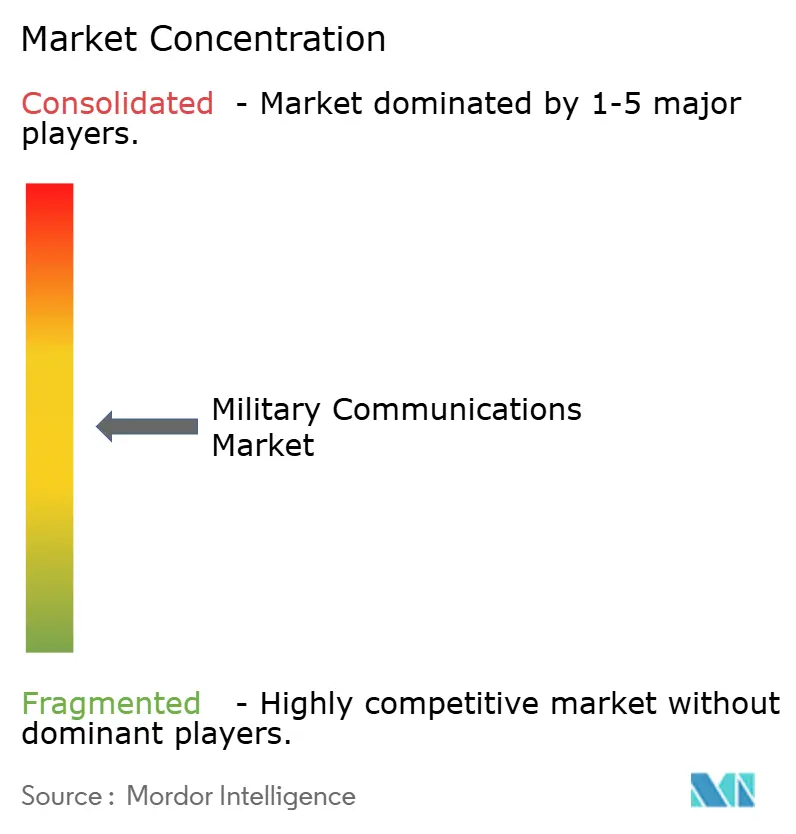
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle comunicazioni militari di Mordor Intelligence
Si stima che il mercato delle comunicazioni militari raggiungerà i 37.7 miliardi di dollari nel 2026, in crescita rispetto ai 35.62 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 50.09 miliardi di dollari, con un CAGR del 5.85% nel periodo 2026-2031. Le crescenti tensioni geopolitiche, gli schieramenti indo-pacifici e artici e il passaggio a operazioni multidominio stanno alimentando la costante espansione del mercato delle comunicazioni militari. Gli operatori terrestri, marittimi, aerei, spaziali e informatici richiedono ora sistemi interoperabili che offrano connettività BLOS (Beyond-Line-of-Sight) resistente alle interferenze, su uno spettro conteso. La domanda si concentra su radio definite dal software, terminali ad architettura aperta e nodi 5G privati che riducono al minimo il peso massimizzando al contempo l'agilità della forma d'onda. Gli investimenti governativi nelle costellazioni in orbita terrestre bassa e nella gestione dello spettro basata sull'intelligenza artificiale ampliano ulteriormente le opportunità per i fornitori. L'intensità competitiva aumenta man mano che i fornitori commerciali di 5G e i provider cloud entrano nel mercato delle comunicazioni militari con cicli di sviluppo agili e costi inferiori rispetto ai tradizionali operatori storici incentrati sull'hardware.
Punti chiave del rapporto
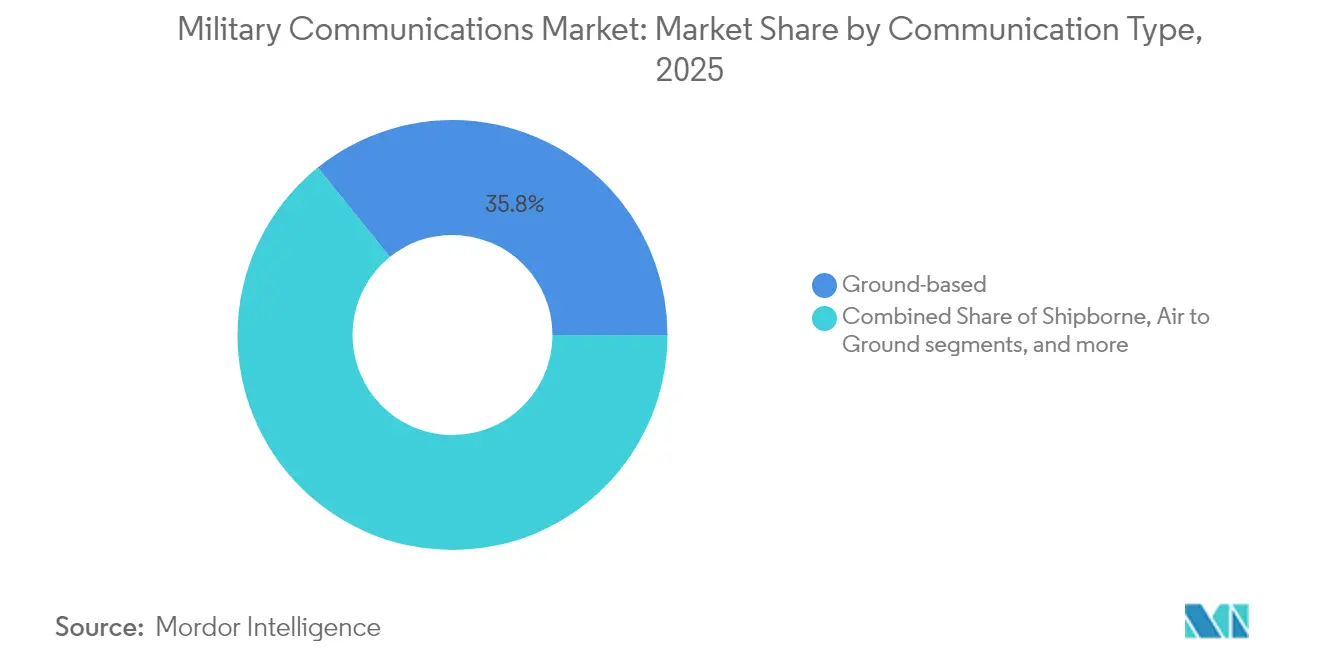
- Nel 35.78, i sistemi terrestri detenevano il 2025% della quota di mercato delle comunicazioni militari, mentre si prevede che le comunicazioni sottomarine cresceranno a un CAGR del 9.12% tra il 2026 e il 2031.
- Nel 30.22, i sistemi radio militari rappresentavano una quota del 2025% del mercato delle comunicazioni militari, mentre si prevede che i sottosistemi di sicurezza informatica registreranno la crescita più rapida, con un CAGR dell'8.02% fino al 2031.
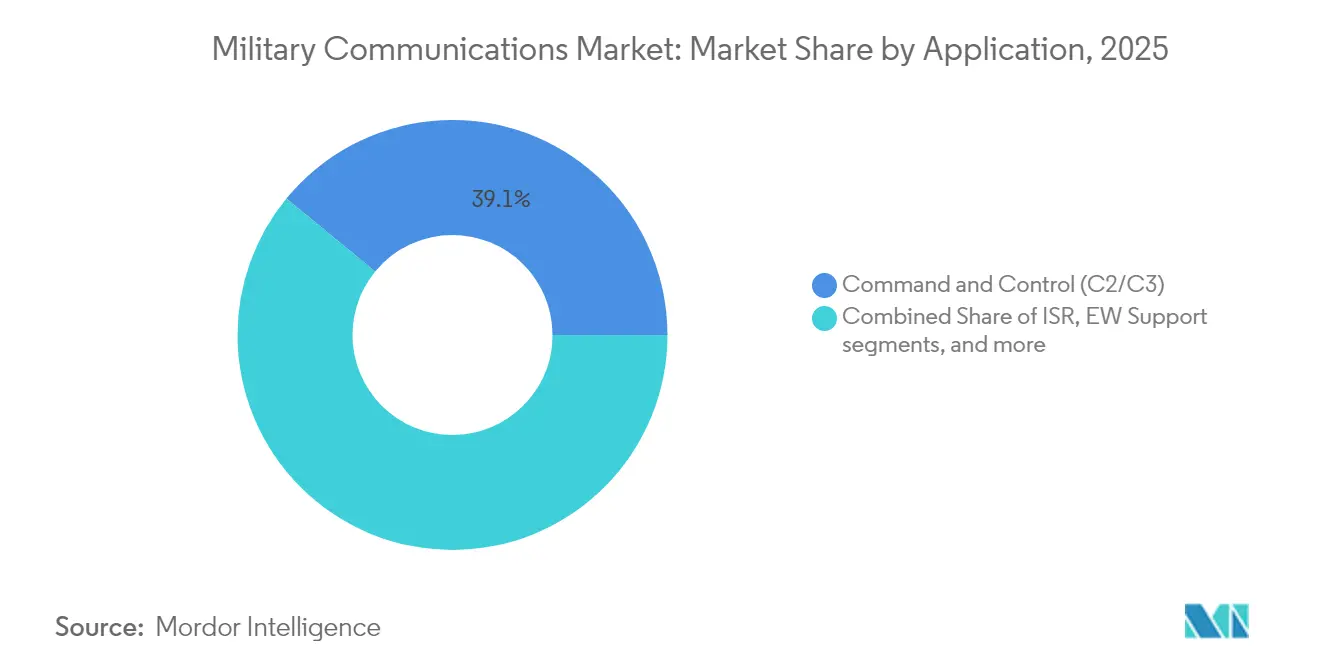
- Per applicazione, le applicazioni di comando e controllo (C2/C3) hanno registrato una quota di fatturato del 39.05% nel 2025; mentre si prevede che le applicazioni di supporto alla guerra elettronica (EW) cresceranno a un CAGR del 7.11% entro il 2031.
- Per piattaforma, le forze terrestri hanno dominato il 41.12% della quota di mercato delle comunicazioni militari; si prevede che le piattaforme delle forze spaziali cresceranno a un CAGR dell'10.98% entro il 2031.
- Nel 41.11, il Nord America deteneva il 2025% del mercato delle comunicazioni militari, mentre l'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 6.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle comunicazioni militari
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio del “Comando e Controllo Congiunto di Tutti i Domini” del Dipartimento della Difesa | + 1.20% | Nord America, alleati della NATO | Medio termine (2-4 anni) |
| Proliferazione di costellazioni di difesa in orbita terrestre bassa (LEO) | + 0.80% | Global | A lungo termine (≥4 anni) |
| Picco di domanda per SATCOM on the Move (SOTM) resistente agli inceppamenti | + 1.10% | Global | A breve termine (≤2 anni) |
| Gestione delle risorse radio abilitata dall'intelligenza artificiale nello spettro conteso | + 0.90% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Reti mesh tattiche private 5G/6G per l'autonomia a livello di brigata | + 1.30% | Global | Medio termine (2-4 anni) |
| Aumento degli schieramenti nell'Artico e nell'Indo-Pacifico che richiedono collegamenti oltre la linea di vista (BLOS) | + 0.70% | Nazioni artiche, alleati indo-pacifici | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio del comando e controllo congiunto di tutti i domini del Dipartimento della Difesa (JADC2)
L'iniziativa JADC2 da 13.8 miliardi di dollari trasforma la struttura delle forze unendo i dati dei sensori provenienti da fonti terrestri, aeree, spaziali e cibernetiche in un unico quadro operativo. [1] US Government Accountability Office, “Army Modernization: Actions Needed to Support Fielding New Equipment,” gao.gov La fusione in tempo reale alza l'asticella in termini di throughput, latenza e sicurezza, costringendo i fornitori a fornire terminali software-defined che supportino più forme d'onda simultanee e rapidi aggiornamenti over-the-air. Le dimostrazioni sul campo di L3Harris e Palantir mostrano che sfruttare i sensori esistenti con l'analisi AI può accorciare i cicli decisionali senza aggiungere canali dati congestionati. Con la diffusione degli standard ad architettura aperta tra gli alleati, il mercato delle comunicazioni militari acquisisce slancio dalle riforme degli appalti che favoriscono l'interoperabilità e il risparmio sui costi del ciclo di vita.
Proliferazione di costellazioni di difesa in orbita terrestre bassa
Centinaia di piccoli satelliti in orbita terrestre bassa riducono la latenza ed estendono la diversità dei percorsi, mantenendo attivi i collegamenti anche quando i singoli nodi subiscono attacchi cinetici o informatici. Il piano della US Space Force di lanciare più di 100 satelliti entro il 2025 detta il ritmo per le altre nazioni. I terminali utente multibanda devono passare da un satellite all'altro ogni pochi minuti, aumentando la domanda di antenne adattive e moduli di orientamento del fascio. Il software di controllo missione basato sul cloud coordina il traffico, bilanciando in tempo reale i canali classificati e commerciali. I fornitori possono certificare questi collegamenti misti e assicurarsi contratti di servizio a lungo termine. Con la maturazione di strati spaziali resilienti, le forze armate considerano le architetture proliferate come standard di base piuttosto che come nicchia.
Picco di domanda per comunicazioni satellitari resistenti agli ingorghi in movimento
I progressi nella guerra elettronica (EW) mettono i collegamenti satellitari sotto costante minaccia, spingendo le forze armate ad adottare tecniche di salto di frequenza, beamforming adattivo e algoritmi anti-jamming in tempo reale. La spesa per le comunicazioni satellitari commerciali (SATCOM) da parte della US Space Force è aumentata del 40% nel 2025 per rafforzare la copertura nei teatri operativi contesi. I terminali ora sono dotati di bande Ku, Ka e X, oltre a sistemi integrati di rilevamento delle minacce basati sull'apprendimento automatico (ML). I fornitori aggiornano rapidamente il firmware in modo che le unità sul campo possano essere sempre un passo avanti rispetto alle nuove forme d'onda di disturbo. L'innovazione continua accorcia i cicli di vita dei prodotti e incoraggia l'ingresso di fornitori non tradizionali nei contratti di aggiornamento. Le forze che impiegano questi sistemi mantengono i flussi di dati anche quando gli avversari saturano lo spettro.
Gestione delle risorse radio basata sull'intelligenza artificiale nello spettro conteso
I motori di apprendimento automatico (ML) programmano l'utilizzo dello spettro in pochi secondi anziché in ore, riducendo la congestione e il rischio di rilevamento. Le radio Silvus Streamcaster, impiegate dall'esercito statunitense, risintonizzano i livelli di potenza e le forme d'onda in movimento per mantenere i collegamenti pur rimanendo nascoste. I motori di policy basati sull'intelligenza artificiale consentono a più utenti di condividere una larghezza di banda limitata senza interferenze reciproche. I comandanti ottengono maggiore chiarezza perché il sistema seleziona automaticamente il canale più pulito. Un carico di lavoro manuale inferiore libera gli operatori per attività di livello superiore. L'adozione si diffonde man mano che i risultati mostrano una maggiore operatività nelle esercitazioni di tiro.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spettro congestionato e conteso che causa colli di bottiglia nell'interoperabilità | -0.60% | Global | A breve termine (≤2 anni) |
| Superamento dei costi nei programmi di integrazione multidominio | -0.40% | Nord America, UE | Medio termine (2-4 anni) |
| Limiti di controllo delle esportazioni sui componenti di grado crittografico | -0.30% | Global | A lungo termine (≥4 anni) |
| L'affidamento alle forme d'onda legacy ritarda gli aggiornamenti definiti dal software | -0.20% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spettro congestionato e conteso che causa colli di bottiglia nell'interoperabilità
Il 5G civile, le mega-costellazioni e i jammer avversari affollano le bande un tempo riservate alla difesa, costringendo le forze della coalizione a deconfliggere frequenze in tempo reale. Gli standard NATO sono in ritardo rispetto al ritmo della proliferazione delle forme d'onda, causando lo stallo dei passaggi di consegne mission-critical quando radio incompatibili si incontrano durante operazioni congiunte. I fornitori devono integrare funzioni di rilevamento dello spettro e gateway cross-band, ma questi aggiungono costi e complessità che ne frenano l'adozione a breve termine.
Sforamento dei costi nei programmi di integrazione multidominio
Le verifiche del GAO mostrano un'impennata delle spese di mantenimento su grandi piattaforme come F-35, Chinook e GMLRS, riducendo i fondi disponibili per nuovi acquisti di comunicazioni. Il progetto Morpheus del Regno Unito, del valore di 828 milioni di sterline (1.10 miliardi di dollari), è stato sottoposto a ripetute revisioni della portata, sottolineando la sfida di unire apparecchiature di vecchia generazione e di nuova generazione. [2] Janes, “UK MoD Says 'No Plans to Cancel' Morpheus Project Despite Delays,” janes.com Il rischio di integrazione aumenta poiché ogni ulteriore collegamento di dominio moltiplica le permutazioni di test, allunga i programmi e frena lo slancio nel mercato delle comunicazioni militari.
Analisi del segmento
Per tipo di comunicazione: i sistemi sottomarini guidano le operazioni stealth
Le comunicazioni sottomarine hanno registrato le più alte previsioni di CAGR del 9.12%, con le marine che colmano le lacune nella connettività marittima segreta. Pur detenendo ancora il 35.78% della quota di mercato delle comunicazioni militari nel 2025, i nodi terrestri si evolvono in architetture mesh che reindirizzano automaticamente sotto attacco. Gli aggiornamenti delle radio per veicoli blindati e i nodi 5G a livello di brigata hanno consolidato le dimensioni del mercato delle comunicazioni militari per i sistemi terrestri. I modem acustici e i collegamenti laser blu-verde consentono ai sottomarini di condividere la consapevolezza situazionale senza riemergere, una capacità evidenziata dalla sfida di innovazione AUKUS. Le piattaforme navali adottano antenne SATCOM multibanda e in banda L per mantenere i collegamenti durante le manovre in alto mare. L'interoperabilità aria-terra migliora grazie alle installazioni AN/PRC-158 sugli elicotteri CH-47 Chinook, che collegano le flotte rotanti direttamente alle reti IP tattiche.
I progressi nelle forme d'onda a bassa probabilità di rilevamento ne favoriscono l'adozione a bordo, nonostante i severi vincoli di dimensioni e potenza. Con la crescente concorrenza nello spettro, le radio degli aerei integrano la codifica adattiva e le antenne direzionali per ridurre al minimo le emissioni. Nel frattempo, le stazioni HF costiere forniscono percorsi di fallback in caso di mancata ricezione di satelliti o collegamenti cellulari, consolidando la resilienza ibrida nel mercato delle comunicazioni militari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per componente: l'integrazione della sicurezza accelera la convergenza ciberfisica
Nel 2025, i sistemi radio militari rappresentavano il 30.22% del mercato delle comunicazioni militari. Ciononostante, i sottosistemi di sicurezza informatica hanno registrato la crescita annua composta (CAGR) più rapida, pari all'8.02%, grazie all'integrazione di crittografia, accesso zero-trust e rilevamento degli endpoint con l'hardware di trasporto. I dispositivi robusti in stile smartphone, nell'ambito del programma Next Generation Command and Control dell'esercito statunitense, introducono interfacce utente intuitive e sfruttano i core SDR per una maggiore agilità delle forme d'onda. Le antenne integrate coprono le bande UHF e Ka con un unico pannello, riducendo l'ingombro degli alberi e accelerando gli aggiornamenti per i veicoli. Questi sviluppi stanno inoltre supportando la domanda di sistemi di antenne militari che offrono connettività multibanda, orientamento elettronico del fascio e comunicazioni affidabili su piattaforme di difesa mobili.
Nei siti fissi, i collegamenti fotonici e la fibra ottica rinforzata sostituiscono il rame, garantendo elevati volumi di dati e riducendo le perdite elettromagnetiche. I collegamenti dati tattici come Link-16 e MADL migrano verso overlay IP, semplificando l'interfaccia con le applicazioni cloud. Con l'aumento del traffico LEO, i front-end RF multibanda imparano ad arbitrare tra risorse GEO e LEO, massimizzando i tempi di attività nel mercato delle comunicazioni militari.
Per applicazione: il supporto alla guerra elettronica determina il dominio dello spettro
Il settore Comando e Controllo (C2/C3) ha mantenuto il 39.05% dei ricavi nel 2025, ma si prevede che il supporto alla guerra elettronica raggiungerà un tasso composto del 7.11%, riflettendo una svolta dottrinale verso il predominio dello spettro. I budget statunitensi per gli attacchi elettronici hanno raggiunto i 5 miliardi di dollari nel 2024, convogliando fondi verso ricevitori digitali e classificatori di intelligenza artificiale che individuano e annullano gli emettitori ostili in millisecondi. I nodi di intelligence, sorveglianza e ricognizione si basano su fasci SATCOM ad alta capacità, trasmettendo video in full-motion dai droni ai centri di fusione. Le reti logistiche sfruttano radio a basso costo derivate da LTE per il monitoraggio dei depositi, riducendo i tempi di inattività.
Le squadre di soccorso umanitario trasportano kit portatili che combinano Wi-Fi mesh, voce VHF e backhaul internet, operando autonomamente dopo i disastri. Il mercato delle comunicazioni militari trae vantaggio dalla domanda a duplice uso: i governi acquistano sistemi in grado di alternare ruoli di combattimento e di supporto civile senza dover sostituire hardware, migliorando le economie di scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: le forze spaziali guidano le architetture di nuova generazione
Le forze spaziali registrano il CAGR più elevato, pari all'10.98%, mentre le nazioni si affrettano a potenziare le risorse orbitali. Con una quota del 41.12% nel 2025, le forze terrestri investono in radio veicolari software-defined e bolle 5G private. I programmi navali acquisiscono terminali SATCOM multibanda rinforzati per resistere a impulsi elettromagnetici e alla corrosione da acqua salata. Le forze aeree adottano antenne AESA leggere integrate nei vani avionici esistenti, liberando piloni subalari per le armi. Le innovazioni spaziali, come i collegamenti ottici intersatellitari e i router di traffico basati sull'intelligenza artificiale, incanalano ulteriori capitali nel mercato delle comunicazioni militari.
La convergenza tra satelliti commerciali e per la difesa accelera. Kuiper Government Solutions collabora con L3Harris per offrire servizi ibridi che combinano canali commerciali ad alta capacità con enclave classificate. L'integrazione richiede rigore, ma il vantaggio è una rapida espansione e modelli di costo variabili, ineguagliabili solo dalle costellazioni militari personalizzate.
Analisi geografica
Mercato delle comunicazioni militari in Nord America
Il Nord America ha mantenuto il 41.11% della quota di mercato delle comunicazioni militari nel 2025, trainato dal JADC2 del Pentagono e da una linea di bilancio di 8.6 miliardi di dollari per le comunicazioni e l'elettronica nel 2025. Le aziende di difesa con sede nella regione ospitano flussi di progettazione, produzione e supporto verticalmente integrati, accelerando la velocità di trasferimento sul campo. Il Canada promuove gateway SATCOM e HF per l'Artico che si uniscono alle reti NORAD, mentre il Messico acquista radio sicure per il monitoraggio dei confini. La leadership della regione negli strumenti di spettro basati sull'intelligenza artificiale e nelle architetture 5G private consolida il suo status di polo tecnologico globale nel mercato delle comunicazioni militari.
Mercato delle comunicazioni militari nella regione Asia-Pacifico
L'Asia-Pacifico registra il CAGR più alto, pari al 6.45%, fino al 2031. Il budget per i canali di Cina e India aumenta nei programmi radio definiti dal software indigeni per ridurre la dipendenza dai chip di crittografia stranieri. Il Field Information Communications System di Taiwan, da 7.81 miliardi di NTD (238.44 milioni di USD), dimostra l'interesse regionale per reti dorsali resilienti e interoperabili, in un contesto di crescenti tensioni nello Stretto. Giappone e Corea del Sud finanziano progetti sottomarini e di trasmissione spaziale per garantire le rotte di rifornimento, mentre la partnership australiana con AUKUS stimola collegamenti sottomarini acustici che si collegano direttamente alle reti IP tattiche statunitensi. Questi investimenti multilivello consolidano l'Asia-Pacifico come secondo pilastro di crescita del mercato delle comunicazioni militari.
Mercato europeo delle comunicazioni militari
L'Europa beneficia dei mandati di interoperabilità della NATO e degli elevati bilanci per la difesa dopo il conflitto in Ucraina. La trasformazione digitale della Germania da 3.2 miliardi di euro (3.7 miliardi di dollari) e l'ordine radio AN/PRC da 1.42 miliardi di dollari dei Paesi Bassi sono un esempio dello slancio verso radio standardizzate e pronte per la coalizione. Il Regno Unito continua a rinnovare le reti delle forze terrestri nell'ambito del programma Morpheus, nonostante i ritardi. Gli stati nordici danno priorità all'outreach nell'Artico, sperimentando satelliti in banda L ad alta latitudine e reti mesh HF di fallback. Le nazioni dell'Europa meridionale si concentrano sulle comunicazioni satellitari marittime per monitorare le rotte marittime critiche. Nel complesso, l'Europa sostiene una crescita a una cifra media nel mercato delle comunicazioni militari.

Panorama competitivo
Diciotto aziende leader del settore si accaparrano circa il 60% dei ricavi, sottolineando una moderata concentrazione nel mercato delle comunicazioni militari. La lunga tradizione di certificazione, l'autorizzazione crittografica e la produzione interna hanno storicamente protetto le aziende consolidate; le nuove realtà commerciali del 5G e le agili aziende di software stanno erodendo le barriere. Il programma 5G.MIL di Lockheed Martin con Nokia e Verizon ha dimostrato che gli stack cellulari commerciali possono integrare rapidamente wrapper di sicurezza per uso classificato. L3Harris, nel frattempo, abbina hardware radio a software di orchestrazione AI, ampliando il proprio portafoglio. Thales collabora con il CEA francese per integrare un'IA generativa affidabile nelle radio del futuro, puntando all'adattamento intelligente della forma d'onda. [4] Thales, “Thales and CEA Partner on Trusted Generative AI for Defence,” thalesgroup.com
I fornitori emergenti si concentrano su nicchie di mercato specifiche. Sviluppatori ucraini come Himera hanno messo in servizio radio di crittografia a prova di computer quantistici che hanno attirato un appalto da 921 milioni di dollari da parte dell'esercito statunitense nel 2025; queste unità hanno dimostrato resilienza in condizioni di combattimento reali. Il fornitore nordico Ovzon investe in dorsali satellitari 6G per colmare le zone morte dell'Artico. KATIM, una filiale di EDGE Group, collabora con Nokia per offrire reti 5G crittografate localmente agli stati del Golfo. [5] KATIM, “EDGE Group and Nokia Collaborate to Strengthen Secure Communications,” katim.com Tali soluzioni specializzate spingono i produttori tradizionali ad aggiornare più spesso le linee di prodotti, catalizzando un passaggio verso roadmap modulari e indipendenti dalla piattaforma in tutto il mercato delle comunicazioni militari.
Guardando al futuro, le strategie di acquisizione si concentrano su intelligenza artificiale, orchestrazione mesh e gestori di collegamenti LEO-GEO. I fornitori che padroneggiano la conformità agli standard aperti senza sacrificare la sicurezza rafforzata si posizionano in una posizione di vantaggio rispetto ai concorrenti, poiché le agenzie di approvvigionamento impongono l'interoperabilità tra i fornitori.
Leader del settore delle comunicazioni militari
BAE Systems plc
Società RTX
Società General Dynamics
Gruppo Thales
L3 Harris Technologies, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: Nokia e Blackned firmano un protocollo d'intesa per la creazione congiunta di reti tattiche 5G implementabili per le forze armate tedesche.
- Aprile 2025: L3Harris e Kuiper Government Solutions di Amazon hanno concordato di fornire servizi di comunicazioni satellitari ibride per i clienti del settore della difesa.
- Marzo 2025: quattro aziende ucraine, tra cui Himera, si sono aggiudicate 921.1 milioni di dollari in contratti radio dell'esercito americano per sistemi di sicurezza quantistica.
- Febbraio 2025: KATIM e Nokia di EDGE Group annunciano una collaborazione 5G sicura e di importanza critica per la difesa degli Emirati Arabi Uniti.


Ambito del rapporto sul mercato globale delle comunicazioni militari
La comunicazione militare è la trasmissione di informazioni dalla ricognizione e da altre unità in contatto con il nemico e il mezzo per esercitare il comando mediante la trasmissione di ordini e istruzioni dei comandanti ai loro subordinati.
Il mercato delle comunicazioni militari è segmentato per tipo di comunicazione, componente, applicazione e area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). In base al tipo di comunicazione, il mercato è segmentato in comunicazione navale, terrestre, subacquea, aria-terra e aerea. Per componente, il mercato è segmentato in sistemi satellitari militari, sistemi radio militari e sistemi di sicurezza militare. Per applicazione, il mercato è segmentato in comando e controllo, operazioni di routine, consapevolezza situazionale e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle comunicazioni militari nei principali paesi di diverse regioni.
Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| In nave |
| A terra |
| Subacqueo |
| Aria a Terra |
| Aerotrasportato |
| Sistemi SATCOM militari |
| Sistemi radio militari |
| Sicurezza militare/Sistemi informatici |
| Collegamenti dati tattici |
| Antenna integrata e front-end RF |
| Collegamenti in fibra ottica e fotonici |
| Comando e controllo (C2/C3) |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Operazioni di routine e logistica |
| Supporto alla guerra elettronica (EW) |
| Soccorso umanitario e in caso di calamità |
| Forze terrestri |
| Forze Navali |
| Forze aeree |
| Forze spaziali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Sud Africa | ||
| Resto d'Africa | ||
| Per tipo di comunicazione | In nave | ||
| A terra | |||
| Subacqueo | |||
| Aria a Terra | |||
| Aerotrasportato | |||
| Per componente | Sistemi SATCOM militari | ||
| Sistemi radio militari | |||
| Sicurezza militare/Sistemi informatici | |||
| Collegamenti dati tattici | |||
| Antenna integrata e front-end RF | |||
| Collegamenti in fibra ottica e fotonici | |||
| Per Applicazione | Comando e controllo (C2/C3) | ||
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Operazioni di routine e logistica | |||
| Supporto alla guerra elettronica (EW) | |||
| Soccorso umanitario e in caso di calamità | |||
| Per piattaforma | Forze terrestri | ||
| Forze Navali | |||
| Forze aeree | |||
| Forze spaziali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Egitto | ||
| Sud Africa | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle comunicazioni militari nel 2031?
Si prevede che il mercato delle comunicazioni militari raggiungerà i 50.09 miliardi di dollari entro il 2031, con un CAGR del 5.85%.
Quale regione registra la crescita più rapida entro il 2031?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 6.45%, a causa delle controversie territoriali e delle iniziative di modernizzazione.
Quale segmento di comunicazione cresce più velocemente?
Le comunicazioni sottomarine si espandono a un CAGR del 9.12%, poiché le marine militari danno priorità alla connettività marittima segreta.
Quanto è grande il segmento delle applicazioni di comando e controllo?
L'applicazione di comando e controllo ha rappresentato il 39.05% dei ricavi del 2025, diventando la più grande categoria di applicazioni singole.
Quale tendenza tecnologica influenza maggiormente i nuovi appalti?
L'adozione di radio multibanda definite dal software, integrate con la gestione privata dello spettro basata su 5G e intelligenza artificiale sta ridefinendo le priorità di acquisizione.
Quali sono le due aziende leader che promuovono la resilienza basata sui satelliti?
L3Harris e Lockheed Martin guidano le distribuzioni LEO diffuse e le architetture ibride 5G MIL.
Pagina aggiornata l'ultima volta il:



