

Dimensioni e quota del mercato della manutenzione, riparazione e revisione dell'aviazione militare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
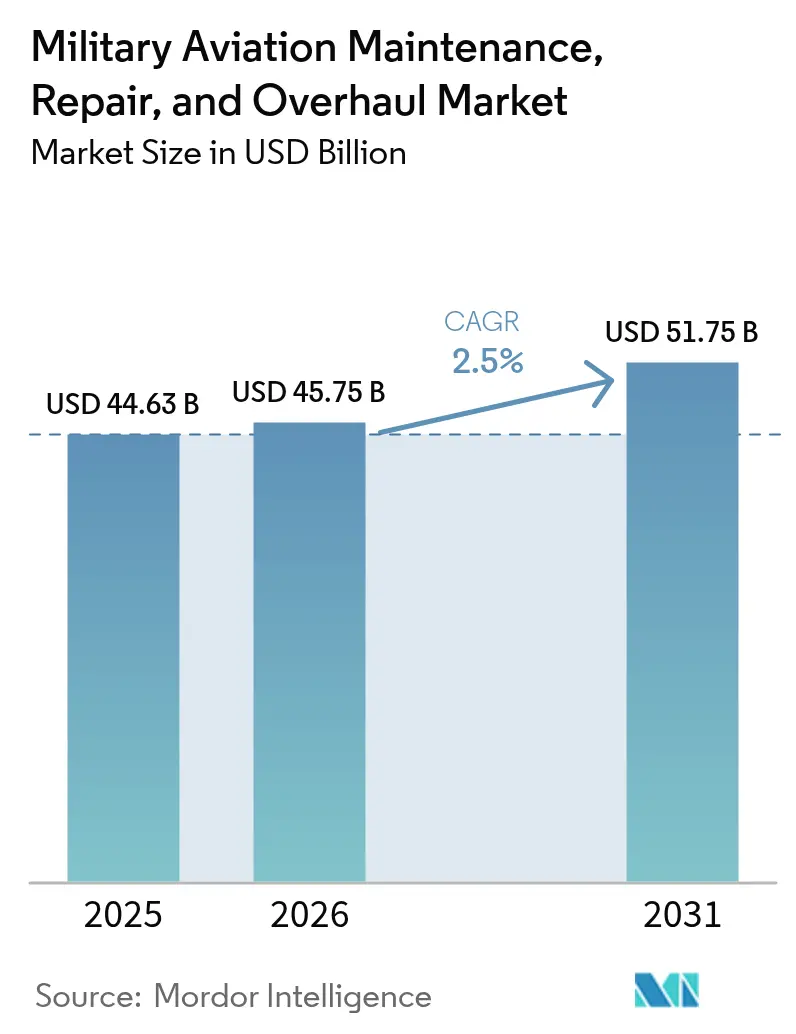
| Dimensione del mercato (2026) | 45.75 miliardo di dollari |
| Dimensione del mercato (2031) | 51.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.50% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
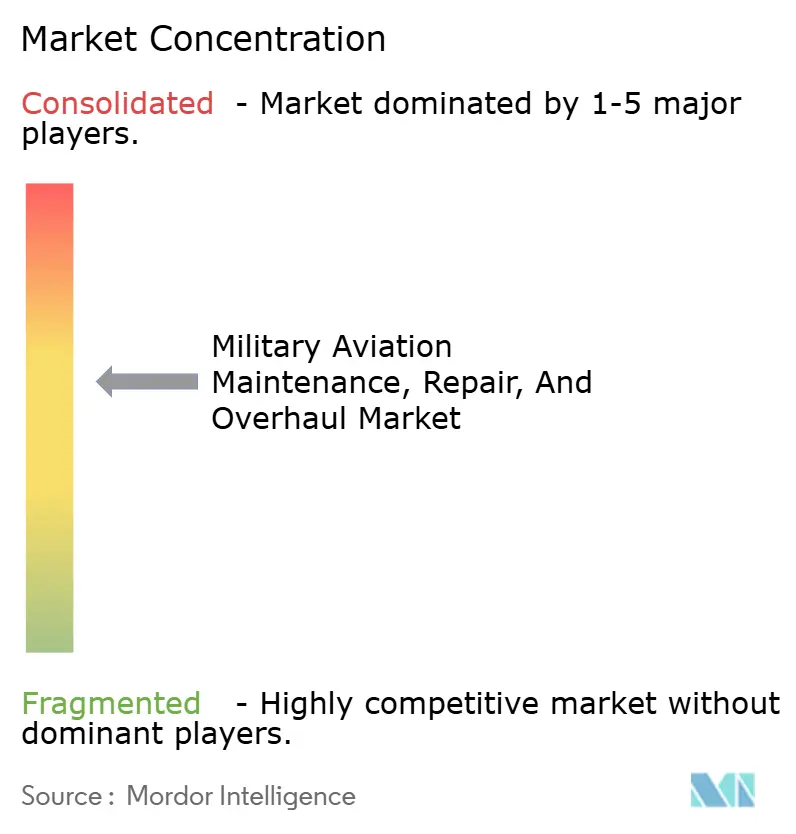
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della manutenzione, riparazione e revisione dell'aviazione militare di Mordor Intelligence
Si stima che nel 2026 il mercato della manutenzione, riparazione e revisione (MRO) dell'aviazione militare raggiungerà i 45.75 miliardi di dollari, in crescita rispetto ai 44.63 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 51.75 miliardi di dollari, con una crescita annua composta (CAGR) del 2.5% nel periodo 2026-2031. Questa espansione misurata riflette un settore maturo ma indispensabile, rimodellato dall'invecchiamento delle flotte, dalle iniziative di estensione della vita operativa delle flotte e dall'aumento delle tensioni geopolitiche. [1] Fonte: SIPRI, "La spesa militare mondiale raggiunge un nuovo record", sipri.org. I programmi di modernizzazione accelerata per gli aeromobili di vecchia generazione, gli investimenti sostenuti nella tecnologia del digital twin e la proliferazione di piattaforme senza pilota stanno modificando i requisiti di manutenzione e aprendo nuove opportunità di guadagno per i fornitori. Nel frattempo, la persistente fragilità della catena di approvvigionamento e l'incombente carenza di manodopera qualificata minacciano di limitare la capacità, spingendo gli operatori ad adottare la manutenzione predittiva e la logistica basata sulle prestazioni (PBL) per mantenere la prontezza operativa a costi inferiori. Questi cambiamenti strutturali sono alla base di una graduale transizione verso i servizi esternalizzati, con i fornitori indipendenti che guadagnano terreno man mano che i ministeri della difesa cercano di ottimizzare i costi senza compromettere la sicurezza. Nel complesso, queste dinamiche rafforzano una prospettiva stabile per il mercato della manutenzione, riparazione e revisione (MRO) dell'aviazione militare fino alla fine del decennio.
Punti chiave del rapporto
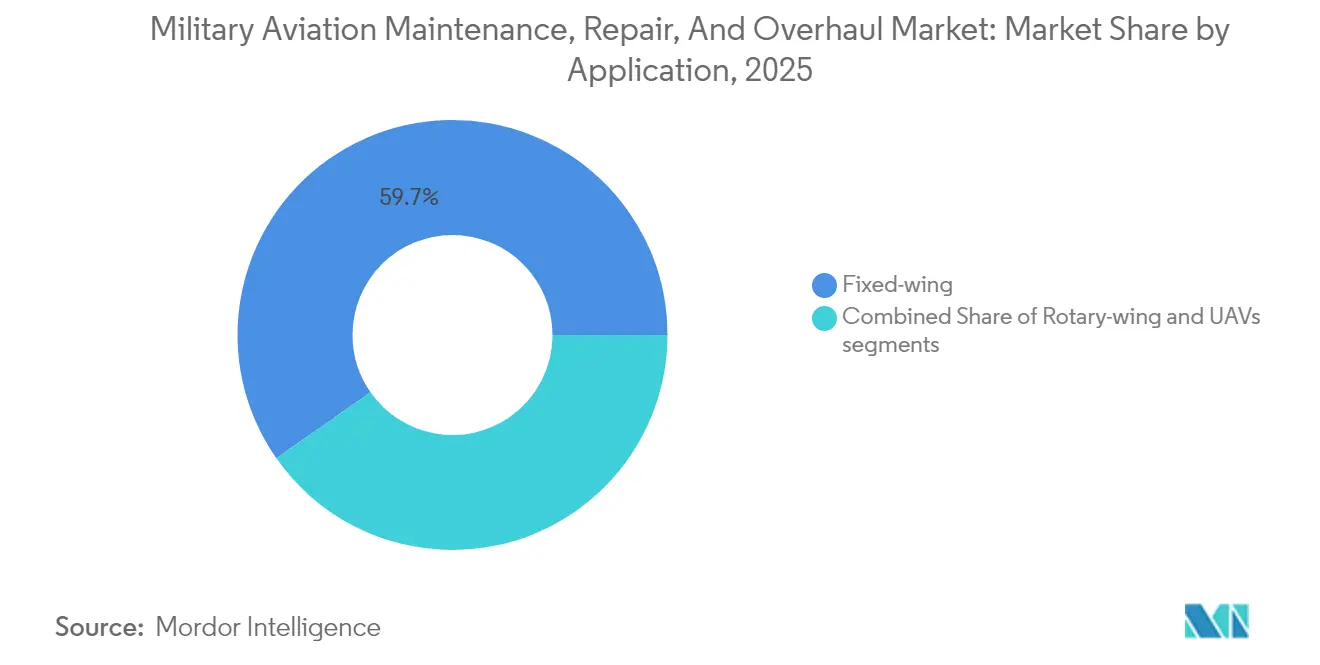
- Per applicazione, nel 2025 gli aerei ad ala fissa detenevano il 59.72% della quota di mercato MRO dell'aviazione militare, mentre si prevede che i veicoli aerei senza pilota (UAV) cresceranno a un CAGR del 6.58% fino al 2031.
- Per tipologia di MRO, la revisione dei motori ha rappresentato il 42.12% del mercato MRO dell'aviazione militare nel 2025, mentre la riparazione e la revisione dei componenti stanno avanzando a un CAGR del 3.39% fino al 2031.
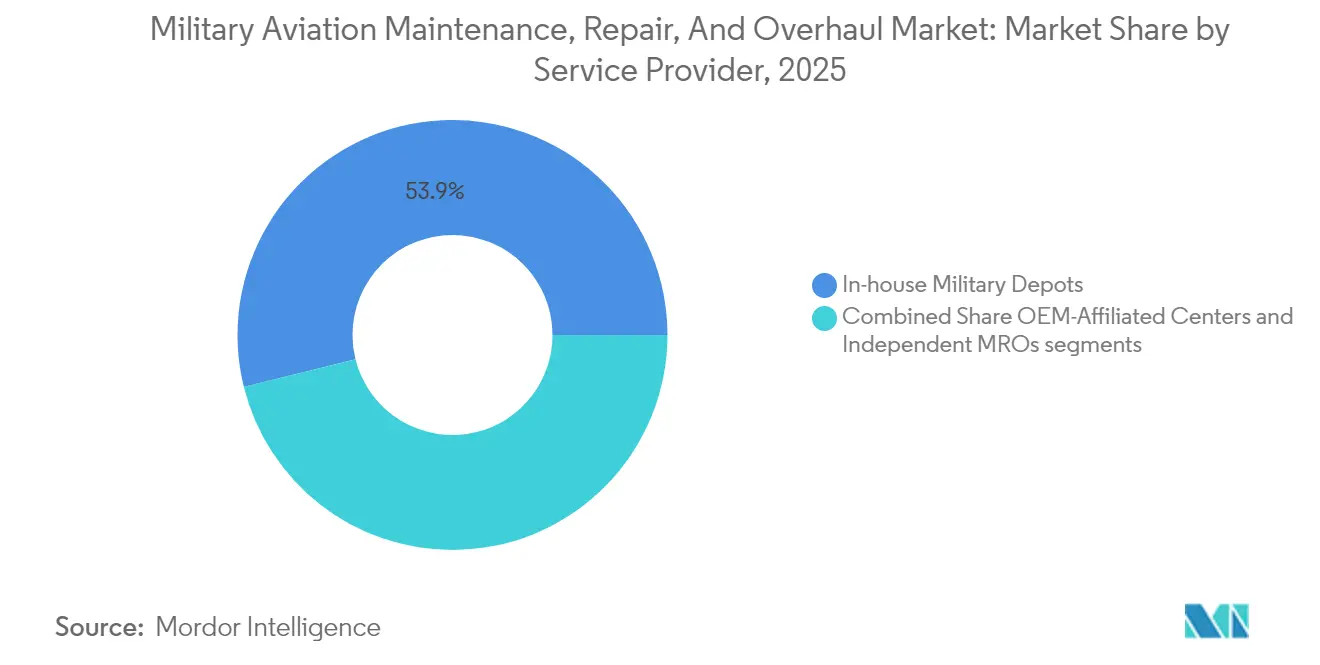
- In base al fornitore di servizi, i depositi militari interni hanno mantenuto una quota del 53.88% nel 2025; le MRO indipendenti hanno registrato il CAGR più rapido, pari al 4.08% fino al 2031.
- Per quanto riguarda l'utente finale, l'Aeronautica Militare è in testa con una quota del 61.85% nel 2025, mentre l'Aviazione dell'Esercito è in espansione con un CAGR del 3.28% fino al 2031.
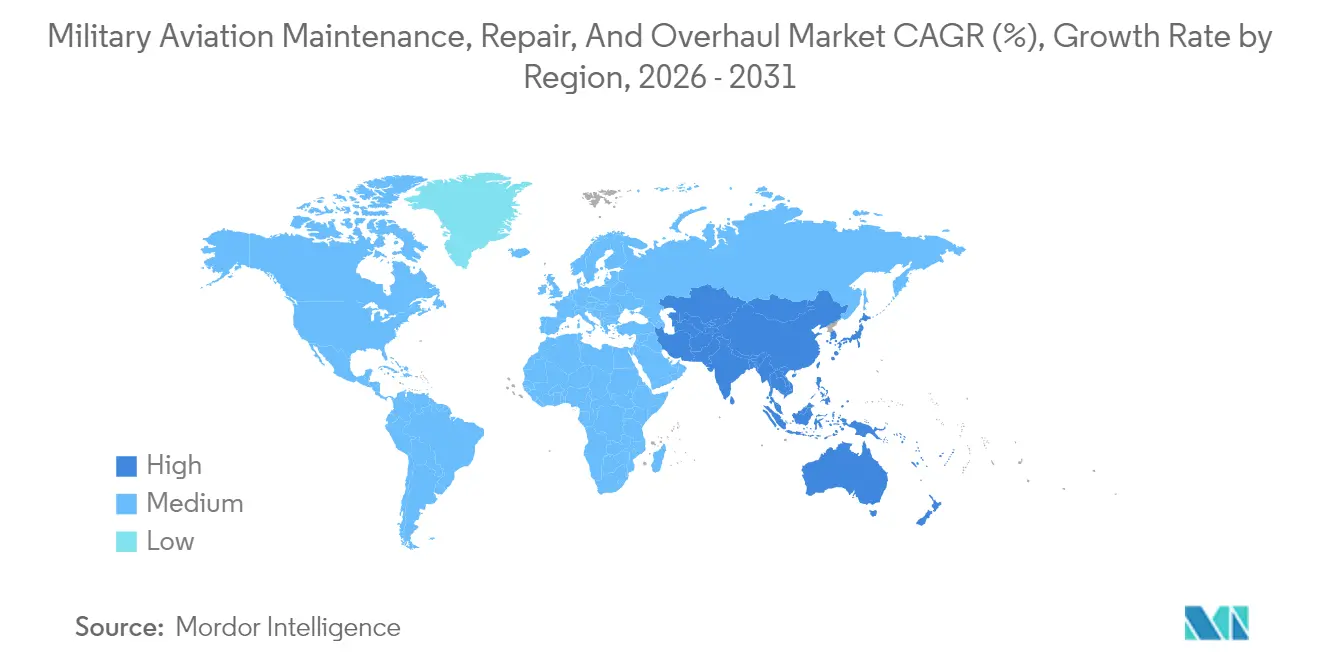
- In termini geografici, il Nord America deteneva una quota del 37.35% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della manutenzione, riparazione e revisione dell'aviazione militare
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di estensione della durata della flotta in aumento | + 0.5% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione degli accordi di prontezza multinazionale | + 0.4% | Nucleo APAC, ricadute in Europa e MEA | Medio termine (2-4 anni) |
| Crescita della spesa per la difesa delle nazioni emergenti dell'Asia-Pacifico | + 0.3% | Asia-Pacifico, effetti secondari nel MEA | Medio termine (2-4 anni) |
| Pacchetti di servizi abilitati per gemelli digitali OEM | + 0.2% | Adozione globale e anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumento dell'utilizzo di elicotteri per operazioni speciali | + 0.1% | Globale, concentrato in Nord America e APAC | Medio termine (2-4 anni) |
| La sostenibilità impone la guida dei retrofit dei motori | + 0.2% | Europa e Nord America, espansione in APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi di estensione della durata di vita della flotta in aumento stimolano una domanda sostenuta di MRO
Le iniziative di estensione della vita operativa della flotta sono ora la spina dorsale della pianificazione del mantenimento per bombardieri, aerocisterne e caccia di vecchia generazione in tutto il mondo, riflettendo una strategia pragmatica che unisce prudenza fiscale e garanzia di prontezza operativa. Gli operatori considerano i contratti di modernizzazione per piattaforme come il B-52 e il KC-135 come una copertura contro il rischio di budget e tempi intrinseco allo sviluppo di velivoli da zero. [2] Fonte: Harry McNeil, “Northrop Grumman lands $7bn contract for B-2 revamp,” Airforce-Technology, airforce-technology.com Estendere il servizio fino al 2050 obbliga i depositi a eseguire interventi di risanamento strutturale profondo, mitigazione della corrosione e aggiornamenti dei sistemi di missione che spesso superano le tolleranze di produzione originali. Gli ambiti di lavoro includono di routine il ricablaggio completo, la sostituzione dei pannelli compositi e il rinnovo del materiale radar-assorbente per preservare le prestazioni a bassa osservabilità. Tali progetti ad alta intensità di manodopera assorbono tecnici specializzati per mesi, mantenendo gli hangar pieni anche durante i periodi di crisi degli acquisti. Con l'avanzare della modernizzazione nelle flotte globali, i fornitori specializzati in grado di gestire l'obsolescenza, il recupero dei pezzi di ricambio e l'integrazione dei dati digitali si assicurano flussi di entrate prevedibili e pluriennali che sostengono la crescita complessiva del settore MRO (manutenzione, riparazione e revisione).
Gli accordi di difesa multinazionali ampliano i requisiti di interoperabilità
I quadri di prontezza alleati ora impongono protocolli di manutenzione standard, documentazione tecnica, inventari condivisi e la ridefinizione del supporto da un compito nazionale isolato a un prerequisito di sicurezza collettiva. La soluzione di supporto globale dell'F-35, con hub regionali in Australia ed Europa, mostra come la condivisione degli eventi di manutenzione pesante riduca il costo per ora di volo garantendo al contempo una capacità di picco durante le crisi. [3] Fonte: Paco Milhiet, “US Air Power in the Indo-Pacific Region,” Revue Défense Nationale, defnat.com Stabilire strumenti comuni e standard di certificazione consente ai tecnici di attraversare i confini nazionali senza addestramento ridondante, accelerando i tempi di rotazione per gli squadroni della coalizione. Tuttavia, rigide regole sul trasferimento tecnologico obbligano i fornitori a bilanciare l'apertura con la salvaguardia dei dati sensibili. Gli organismi di certificazione devono armonizzare le procedure di convalida del software in modo che gli aggiornamenti rilasciati da un paese rimangano aeronavigabili in tutte le flotte partner. Per le MRO indipendenti, allineare la sicurezza informatica, la conformità al controllo delle esportazioni e le preferenze della catena di approvvigionamento sovrana sta diventando un fattore di differenziazione competitivo. Il risultato finale è un pacchetto di lavoro più ampio e stabile, basato su fiducia, trasparenza e prestazioni comprovate in diverse giurisdizioni.
L'aumento della spesa per la difesa nell'area APAC accelera la crescita regionale degli MRO
I ministeri della Difesa dell'area Asia-Pacifico stanno destinando budget record a nuove cellule e alle infrastrutture necessarie per sostenerle, favorendo la rapida maturazione degli ecosistemi MRO locali. L'aumento del 21% della spesa del Giappone finanzia l'ammodernamento dei depositi locali, mentre la joint venture indiana per la revisione del MiG-29 da 2.34 miliardi di dollari rafforza un'iniziativa più ampia per attrarre lavori di manutenzione di alto valore. I governi offrono agevolazioni fiscali, zone logistiche doganali e norme doganali semplificate per invogliare gli OEM a istituire centri di riparazione avanzati che accorciano di settimane i tempi di consegna dei ricambi. I programmi di apprendistato con le università tecniche garantiscono un bacino di tecnici nazionali, attenuando la storica dipendenza dalla manodopera espatriata. Le tensioni regionali intorno al Mar Cinese Meridionale incentivano la capacità ridondante in prossimità di potenziali punti critici, promuovendo investimenti in hangar rinforzati e laboratori diagnostici mobili. Nel complesso, queste politiche riallocano la produttività globale della manutenzione verso est, sfidando il tradizionale predominio dei depositi nordamericani ed europei e ridefinendo i parametri competitivi in termini di tempi e costi di consegna.
La tecnologia Digital Twin rivoluziona la manutenzione predittiva
Repliche virtuali pixel-perfect degli aeromobili uniscono telemetria dei sensori, registri di manutenzione storici e profili di missione per prevedere il degrado dei componenti con elevata fedeltà. I comandanti ottengono una visione in tempo reale dello stato di salute della flotta, consentendo ai pianificatori di pianificare gli interventi quando le tendenze delle prestazioni segnalano un guasto imminente, non quando i calendari lo impongono. I primi utilizzatori segnalano aumenti a due cifre nella disponibilità degli aeromobili, un vantaggio fondamentale durante le operazioni ad alta cadenza. I risparmi derivano dall'evitare smontaggi non necessari e dall'ordinare i componenti solo quando l'analisi predittiva attiva gli avvisi, riducendo i costi di gestione delle scorte. I gemelli digitali semplificano anche la certificazione di aeronavigabilità; patch software e modifiche alla configurazione possono essere valutate virtualmente prima dell'implementazione in linea, riducendo drasticamente i tempi di lavoro a terra. I fornitori che padroneggiano la pulizia dei dati, l'addestramento dei modelli e l'hosting cloud sicuro sono destinati a dominare i nuovi contratti PBL che vincolano la retribuzione a tempi di attività misurabili piuttosto che alle ore di lavoro prenotate.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fragilità della catena di fornitura per i pezzi di ricambio di livello militare | -0.3% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata nelle strutture a livello di deposito | -0.2% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Imprevedibilità del ciclo di bilancio nell'Europa occidentale | -0.2% | Europa, effetti secondari nelle nazioni alleate | Medio termine (2-4 anni) |
| Restrizioni al controllo delle esportazioni di avionica critica | -0.1% | Impatto globale e concentrato sulla MRO internazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le vulnerabilità della catena di fornitura limitano la capacità MRO
Fornitori unici e attrezzature obsolete creano reti di fornitura fragili, dove piccole interruzioni si trasformano in incidenti a terra che durano mesi. Forgiature critiche per motori obsoleti possono provenire da un solo fornitore qualificato, la cui interruzione imprevista può immobilizzare intere flotte. Tempi di consegna lunghi costringono gli operatori ad accumulare scorte di rotabili, ma l'espansione dei magazzini fa aumentare i costi generali e il capitale bloccato nelle scorte. I ritardi nelle licenze di esportazione aggiungono imprevedibilità ai programmi multinazionali, soprattutto quando le tensioni geopolitiche inaspriscono i controlli sulle licenze. I depositi esplorano la produzione additiva per componenti non critici per il volo per contrastare i rischi, sebbene gli ostacoli alla certificazione rimangano notevoli. Si stanno introducendo piattaforme di tracciabilità digitale per monitorare lo stato dei fornitori, segnalando i primi segnali di carenza di capacità. Finché fonti diversificate, previsioni avanzate e soluzioni additive non saranno scalabili, la fragilità della supply chain rimarrà il freno più immediato alla produttività MRO e alla realizzazione dei ricavi.
La carenza di manodopera minaccia la capacità di manutenzione
I pensionamenti dei tecnici della generazione dei baby boomer e un afflusso tiepida di laureati certificati si combinano per portare i rapporti tra personale e reparto a livelli critici. I prerequisiti per l'autorizzazione di sicurezza allungano i tempi di inserimento, mentre l'avionica moderna richiede competenze in terminazioni in fibra ottica, diagnostica software e riparazioni di materiali compositi, assenti in molti programmi di studio tradizionali di A&P. Gli stipendi competitivi dell'aviazione commerciale distolgono i meccanici esperti dai contratti militari, aggravando la carenza di personale. I depositi rispondono con percorsi di apprendistato accelerati, pacchetti di rimborso delle tasse universitarie e istruzioni di lavoro basate sulla realtà aumentata che consentono al personale junior di svolgere compiti precedentemente riservati ai veterani. L'assistenza tecnica da remoto da parte degli ingegneri OEM mitiga ulteriormente le lacune di esperienza, ma introduce problemi di sicurezza informatica e di larghezza di banda. A meno che incentivi alla fidelizzazione, automazione e formazione mirata non si estendano rapidamente, la scarsità di personale limiterà i tassi di utilizzo degli hangar e limiterà la capacità del settore di capitalizzare appieno la crescente domanda.
Analisi del segmento
Per applicazione: l'evoluzione del mix di piattaforme modella i modelli di domanda
Le flotte di velivoli ad ala fissa hanno dominato il 59.72% del mercato MRO dell'aviazione militare nel 2025, a causa degli ingenti inventari di velivoli da combattimento e da trasporto che richiedono controlli approfonditi di routine e aggiornamenti periodici dell'avionica. Gli UAV, tuttavia, rappresentano il segmento in più rapida crescita, con un CAGR del 6.58%, che riflette gli investimenti strategici nell'autonomia basata su sciami nell'ambito dell'iniziativa Replicator del Pentagono.
Sebbene le piattaforme ad ala fissa manterranno il carico di lavoro di manutenzione più elevato, la crescita del mercato dei droni costringe i fornitori ad adattarsi a processi ad alto volume e rapidi turni, distinti dalle revisioni a livello di deposito. La domanda di velivoli ad ala rotante rimane stabile, soprattutto per le varianti UH-60 e MH-47 con configurazione per operazioni speciali, che richiedono accesso agli hangar classificati e tempi di turni accelerati. Il mix di piattaforme risultante richiede una pianificazione flessibile della capacità, in modo che i fornitori possano gestire i crescenti volumi di droni senza compromettere il supporto delle cellule tradizionali, sostenendo un'espansione equilibrata nel mercato MRO dell'aviazione militare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo MRO: la propulsione domina ma i componenti guidano la crescita
La revisione dei motori ha assorbito il 42.12% dei ricavi del 2025, a dimostrazione di come i sistemi di propulsione rappresentino la spesa di manutenzione più consistente e soddisfino rigorosi standard prestazionali e di certificazione. Si prevede che la riparazione e la revisione dei componenti guideranno il settore a un CAGR del 3.39%, trainate dalla diagnostica basata su sistemi digitali che riduce i costi di ispezione e consente sostituzioni mirate dei componenti.
La domanda di manutenzione delle cellule è stabile, poiché l'estensione della vita utile richiede rinforzi strutturali, controllo della corrosione e riparazioni di materiali compositi. Questo cambiamento limita la crescita della manutenzione di linea e la penetrazione del mercato MRO dell'aviazione militare alla programmazione basata sulle condizioni, ma rimane fondamentale per la prontezza operativa in fase di dispiegamento. I contratti basati sulle prestazioni continuano a raggruppare diverse tipologie di servizi, consentendo ai fornitori di sfruttare l'efficienza tra le specializzazioni dell'officina e di rafforzare la penetrazione del mercato MRO dell'aviazione militare.
Per fornitore di servizi: cresce lo slancio dell'outsourcing
I depositi interni hanno generato il 53.88% dei ricavi del 2025, riflettendo la preferenza delle forze armate per la capacità e la sicurezza organiche. Tuttavia, le MRO indipendenti sono destinate a crescere a un CAGR del 4.08% grazie alle loro strutture di costo competitive e alle competenze di nicchia.
I centri affiliati agli OEM sfruttano l'accesso a dati proprietari e componenti per offrire supporto chiavi in mano, ma le iniziative di "right-to-repair" minacciano di erodere l'esclusività e di aprire il campo. I depositi stanno adottando best practice commerciali e strumenti digitali che aumentano la produttività per rimanere competitivi. Questo mix in continua evoluzione di fornitori arricchisce il panorama del mercato MRO dell'aviazione militare e offre ai ministeri della Difesa maggiore flessibilità di approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: operazioni di elicotteri alimentano la crescita dell'esercito
L'Aeronautica Militare ha rappresentato il 61.85% della spesa del 2025, sostenuta da bombardieri strategici di alto valore, rifornitori aerei e caccia stealth, la cui complessa manutenzione comporta un fabbisogno di manodopera e componenti di alta qualità. L'Aviazione dell'Esercito, sostenuta dall'aumento degli schieramenti di elicotteri per operazioni speciali e deterrenza multi-dominio, dovrebbe crescere a un CAGR del 3.28% fino al 2031.
L'aviazione navale mantiene una quota stabile, radicata nei jet imbarcati e negli aerei da pattugliamento marittimo, soggetti a corrosione marina. Anche l'interoperabilità tra servizi è in crescita, consentendo hub logistici condivisi e l'approvvigionamento congiunto di pezzi di ricambio che riducono i costi del ciclo di vita. Queste dinamiche ampliano il mercato MRO dell'aviazione militare, incoraggiando al contempo processi standardizzati tra le comunità di utenti finali.
Analisi geografica
Mercato nordamericano della manutenzione, riparazione e revisione dell'aviazione militare
La quota del 37.35% del Nord America è radicata nell'inventario statunitense di oltre 13,000 velivoli militari, sostenuto da contratti su larga scala come l'appalto di 2.3 miliardi di dollari per il supporto del C-17 di Boeing. Tuttavia, la cronica carenza di componenti e l'imminente ondata di pensionamenti dei tecnici minacciano di erodere la produttività, costringendo le divisioni di servizio ad accelerare l'adozione del gemello digitale e a investire nello sviluppo della forza lavoro. La partnership del Canada con L3Harris per la creazione di un deposito per l'F-35 dimostra come la cooperazione alleata rafforzi la prontezza operativa continentale.
Mercato della manutenzione, riparazione e revisione dell'aviazione militare nella regione Asia-Pacifico
L'area Asia-Pacifico è l'arena più dinamica, con un CAGR del 4.32% in espansione, in quanto le potenze regionali rispondono all'accresciuto rischio geopolitico. Il Giappone ha aumentato il suo bilancio per la difesa del 2024 del 21%, portandolo a 55.3 miliardi di dollari, e il progetto di ammodernamento del MiG-29 da 2.34 miliardi di dollari dell'India dimostra una svolta deliberata verso la capacità di sostentamento interna. La costante allocazione di 314 miliardi di dollari da parte della Cina rappresenta un fattore trainante sostanziale, anche in assenza di una partecipazione diretta al mercato da parte di appaltatori occidentali. Questi fattori, nel complesso, accrescono l'importanza della regione per il mercato MRO dell'aviazione militare nell'orizzonte di previsione.
Mercato europeo della manutenzione, riparazione e revisione dell'aviazione militare
L'Europa sostiene un ambiente maturo ma ricco di opportunità. L'iniziativa ReArm Europe stanzia 800 miliardi di euro (938.57 miliardi di dollari) per la difesa, ma la sua attuazione dipende dall'allineamento politico e dalla capacità dei fornitori. Recenti iniziative, come l'espansione della capacità di manutenzione e riparazione (MRO) degli F-16 in Slovacchia, segnalano il graduale decentramento del supporto all'interno della NATO. Le normative ambientali costringono inoltre gli operatori europei a intraprendere campagne di retrofitting dei motori, estendendo le piattaforme di mezza età e promuovendo al contempo gli obiettivi di riduzione delle emissioni. Questi sviluppi mantengono l'Europa rilevante nel mercato in evoluzione della manutenzione e riparazione (MRO) dell'aviazione militare, sebbene la crescita effettiva possa essere inferiore agli impegni di finanziamento principali.
Panorama normativo
Negli Stati Uniti, la manutenzione, riparazione e revisione (MRO) dell'aviazione militare è regolata da politiche di manutenzione a livello di servizio e da direttive di supporto del Dipartimento della Difesa che influenzano la suddivisione del lavoro tra depositi interni e fornitori commerciali. La direttiva DoDI 4151.24 (Processo di determinazione dell'assegnazione della fonte di riparazione del deposito) definisce il quadro decisionale per la fonte di riparazione del deposito per i nuovi sistemi d'arma. Le linee guida del Programma di manutenzione dell'aviazione navale (COMNAVAIRFORINST 4790.2, rivista nel 2024) stabiliscono i processi di manutenzione relativi alla prontezza operativa e alla disponibilità che si ripercuotono sulle attività di flotta, intermedie e di deposito.
In Europa, le norme in materia di aeronavigabilità e manutenzione continuano a convergere grazie a iniziative di armonizzazione in ambito civile e militare. Il Regolamento (UE) n. 1321/2014 della Commissione (e sua rifusione) e gli aggiornamenti dell'EASA, come la Decisione ED 2026/005/R, forniscono la base per il mantenimento dell'aeronavigabilità e i mezzi accettabili per la conformità. Il Forum MAWA dell'Agenzia europea per la difesa mantiene inoltre gli standard EMAR (inclusi gli aggiornamenti EMAR 145 e EMAR 21 nel corso del 2025), che le autorità di difesa partecipanti utilizzano per standardizzare le approvazioni e le pratiche di certificazione delle organizzazioni di manutenzione militare in tutte le flotte alleate.
Analisi della catena del valore
La catena del valore della manutenzione, riparazione e revisione (MRO) nell'aviazione militare inizia con i produttori di apparecchiature originali (OEM) e le autorità di progettazione (principali responsabili della cellula e dei motori) che controllano i dati tecnici, le configurazioni di base e molte procedure di riparazione proprietarie, per poi estendersi ai fornitori di livello inferiore per motori, avionica e componenti rotanti. L'esecuzione della manutenzione avviene tramite depositi militari interni, centri affiliati agli OEM e aziende MRO indipendenti. Il flusso dei materiali va tipicamente dai produttori e distributori di componenti agli inventari delle basi e dei depositi, con cicli di riparazione che restituiscono i componenti rotanti funzionanti ai pool condivisi. I lunghi tempi di consegna dei pezzi di ricambio di livello militare e la gestione dell'obsolescenza rimangono vincoli centrali per la produttività sia delle piattaforme legacy che dei moderni sistemi di missione.
Le strutture contrattuali e logistiche influenzano le modalità di creazione del valore. I contratti di logistica basati sulle prestazioni e i contratti di supporto a lungo termine integrano sempre più la pianificazione, la gestione della catena di approvvigionamento e l'esecuzione della manutenzione, come dimostrano i grandi pacchetti di supporto alla flotta, quali il contratto di supporto per elicotteri assegnato dal Ministero della Difesa britannico a Boeing Defence UK (879 milioni di sterline, aprile 2026) e il contratto CAROLUS della DMAe francese, assegnato a Sabena technics per la flotta franco-tedesca di C-130J/KC-130J (contratto decennale, gennaio 2026). Sul fronte della distribuzione e degli approvvigionamenti, meccanismi come l'AAR (Aircraft Assistance Review) dell'aprile 2025 e l'Aviation Supply Chain Alliance della Defense Logistics Agency statunitense illustrano come la preventivazione e l'esecuzione centralizzate degli acquisti vengano utilizzate per migliorare la disponibilità dei componenti e ridurre i ritardi che incidono sulla prontezza operativa.
Panorama competitivo
Il mercato MRO dell'aviazione militare mostra un moderato consolidamento incentrato su progetti aerospaziali che abbinano la produzione alla sostenibilità a lungo termine. Boeing, Lockheed Martin e Northrop Grumman sfruttano dati proprietari, strutture globali e catene di fornitura verticalmente integrate per assicurarsi contratti pluriennali di alto valore, come il pacchetto di modernizzazione del B-2 da 7 miliardi di dollari di Northrop. Tuttavia, specialisti indipendenti come AAR dimostrano che competenze specifiche e strutture di costo snelle possono aggiudicarsi contratti di nicchia, come dimostra l'accordo da 1.2 miliardi di dollari per il motore P-8A.
L'adozione della tecnologia è un fattore di differenziazione chiave. I fornitori che offrono prognosi basate sull'intelligenza artificiale e analisi dei gemelli digitali ottengono aumenti di disponibilità a due cifre, garantendo loro un vantaggio in termini di prezzo e prestazioni quando si presentano offerte per contratti basati sulla disponibilità. Le iniziative di resilienza della supply chain, tra cui il doppio approvvigionamento di ricambi critici e la produzione additiva di componenti a basso volume, stanno guadagnando terreno mentre gli operatori cercano di mitigare la volatilità dei tempi di consegna. Anche lo sviluppo della forza lavoro è diventato strategico: le aziende collaborano con istituti tecnici e offrono bonus di fidelizzazione per assicurarsi meccanici qualificati, rari.
I cambiamenti normativi, in particolare le iniziative per il diritto alla riparazione, potrebbero riequilibrare il potere a favore delle officine indipendenti, imponendo un accesso più ampio ai dati tecnici. Nel frattempo, l'aumento dei sistemi senza pilota apre nuovi spazi per nuovi operatori agili in grado di fornire assistenza ai droni ad alta produttività. Il contesto competitivo si intensifica, mentre gli operatori tradizionali difendono la propria quota di mercato e i nuovi arrivati sfruttano i cambiamenti tecnologici e politici per penetrare nel mercato MRO dell'aviazione militare.
Leader del settore della manutenzione, riparazione e revisione dell'aviazione militare
Lockheed Martin Corporation
Società RTX
Northrop Grumman Corporation
BAE Systems plc
Airbus SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: RTX (Pratt & Whitney) ha acquisito Aiir Innovations, con sede ad Amsterdam, per integrare un software di ispezione endoscopica assistito dall'intelligenza artificiale nelle sue operazioni globali di manutenzione, riparazione e revisione (MRO). L'acquisizione supporta l'automazione dell'ispezione dei motori e standardizza i flussi di lavoro diagnostici, riducendo la variabilità delle ispezioni e accelerando il ritorno in servizio dei motori sia nei programmi militari che commerciali.
- Aprile 2026: Lockheed Martin ha ricevuto un contratto dal Pentagono con un massimale fino a 1.9 miliardi di dollari per proseguire il programma MATS (Maintenance and Aircrew Training System) del C-130J nell'ambito di un contratto IDIQ a lungo termine. Grazie all'integrazione del supporto per il mantenimento e l'addestramento, il contratto rafforza la pianificazione pluriennale della prontezza operativa della flotta e fornisce un percorso di supporto scalabile per gli operatori che utilizzano il C-130J.
- Settembre 2024: Lockheed Martin e Tata Advanced Systems hanno annunciato un accordo per ampliare le opportunità relative al C-130J Super Hercules in India, estendendo la collaborazione industriale attorno alla piattaforma. La partnership supporta la localizzazione delle capacità di manutenzione e rafforza la base regionale per il supporto agli aerei da trasporto, in un contesto di crescente utilizzo della flotta indiana.
Ambito del rapporto sul mercato globale della manutenzione, riparazione e revisione dell'aviazione militare
La MRO dell'aeromobile comprende attività svolte per garantire l'aeronavigabilità di un aeromobile e delle sue parti. I fornitori di servizi MRO eseguono revisioni, ispezioni, sostituzioni, correzioni di difetti e l'implementazione di modifiche in conformità con le direttive di aeronavigabilità e riparazione.
Il mercato MRO dell’aviazione militare è segmentato per tipo di aeromobile, tipo di MRO e area geografica. In base al tipo di aeromobile, il mercato è segmentato in ad ala fissa e ad ala rotante. Per tipo di MRO, il mercato è segmentato in MRO di motori, MRO di componenti e modifiche, MRO di cellule e manutenzione sul campo. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato MRO dell’aviazione militare nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| ad ala fissa | Aerei da combattimento |
| Aerei da trasporto e cisterna | |
| Aerei per missioni speciali | |
| Altro | |
| Ala rotante | Elicotteri da trasporto/utilità |
| Elicotteri d'attacco | |
| Veicoli aerei senza pilota (UAV) |
| Revisione del motore |
| Manutenzione della cellula |
| Riparazione e revisione dei componenti |
| Manutenzione della linea |
| Centri affiliati OEM |
| MRO indipendenti |
| Depositi militari interni |
| Air Force |
| Aviazione navale |
| Aviazione dell'esercito |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | ad ala fissa | Aerei da combattimento | |
| Aerei da trasporto e cisterna | |||
| Aerei per missioni speciali | |||
| Altro | |||
| Ala rotante | Elicotteri da trasporto/utilità | ||
| Elicotteri d'attacco | |||
| Veicoli aerei senza pilota (UAV) | |||
| Per tipo MRO | Revisione del motore | ||
| Manutenzione della cellula | |||
| Riparazione e revisione dei componenti | |||
| Manutenzione della linea | |||
| Per fornitore di servizi | Centri affiliati OEM | ||
| MRO indipendenti | |||
| Depositi militari interni | |||
| Per utente finale | Air Force | ||
| Aviazione navale | |||
| Aviazione dell'esercito | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore globale della spesa per la manutenzione, la revisione e l'aggiornamento dell'aviazione militare?
Si prevede che le organizzazioni di difesa globali spenderanno 45.75 miliardi di dollari in attività di manutenzione, riparazione e ripristino (MRO) nel 2026.
Quanto velocemente cresce la domanda di manutenzione dei veicoli aerei senza pilota?
I requisiti di supporto per i droni stanno aumentando a un CAGR del 6.58% fino al 2031, il tasso più rapido tra tutti i tipi di piattaforma.
In quale regione si prevede che entro il 2031 si assisterà alla crescita più elevata delle attività di manutenzione, revisione e aggiornamento (MRO) dell'aviazione militare?
L'area Asia-Pacifico è in testa con un CAGR previsto del 4.32%, poiché l'aumento dei budget per la difesa e le nuove strutture spostano la ripartizione del lavoro verso est.
Perché i programmi di estensione della vita utile sono essenziali per i bilanci dell'aviazione della difesa?
L'ampliamento di aeromobili come il B-52 e il KC-135 costa molto meno di un nuovo acquisto, ma stimola una domanda costante da parte dei depositi di profondi aggiornamenti strutturali, avionici e dei motori.
In che modo i gemelli digitali migliorano l'efficienza della manutenzione?
L'analisi dei gemelli digitali riduce le ispezioni non necessarie, abbassando i costi di manutenzione fino al 25% e aumentando la disponibilità degli aeromobili del 10-15%.
Qual è la sfida principale che limiterà la capacità di produzione del deposito nei prossimi due anni?
La fragilità della catena di fornitura, aggravata dai ricambi provenienti da un'unica fonte e dai tempi di consegna dei motori di 200 giorni, rappresenta il freno più immediato alla capacità dell'hangar, nonostante la forte domanda.


