

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
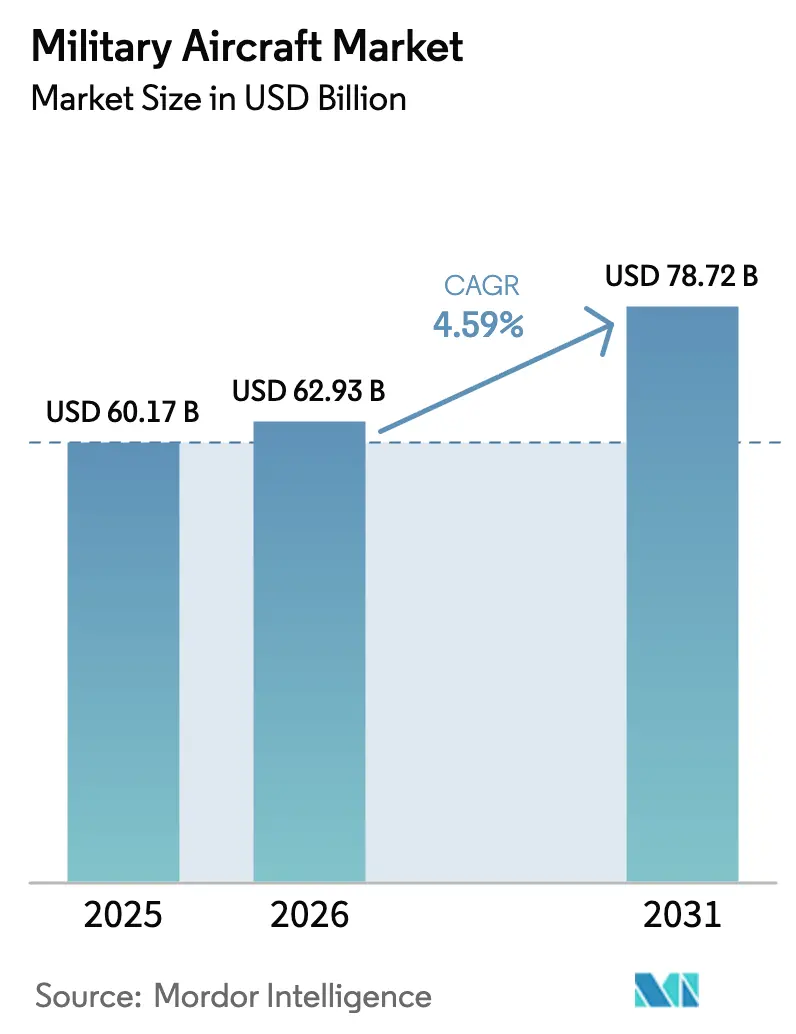
| Dimensione del mercato (2026) | 62.93 miliardo di dollari |
| Dimensione del mercato (2031) | 78.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.59% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
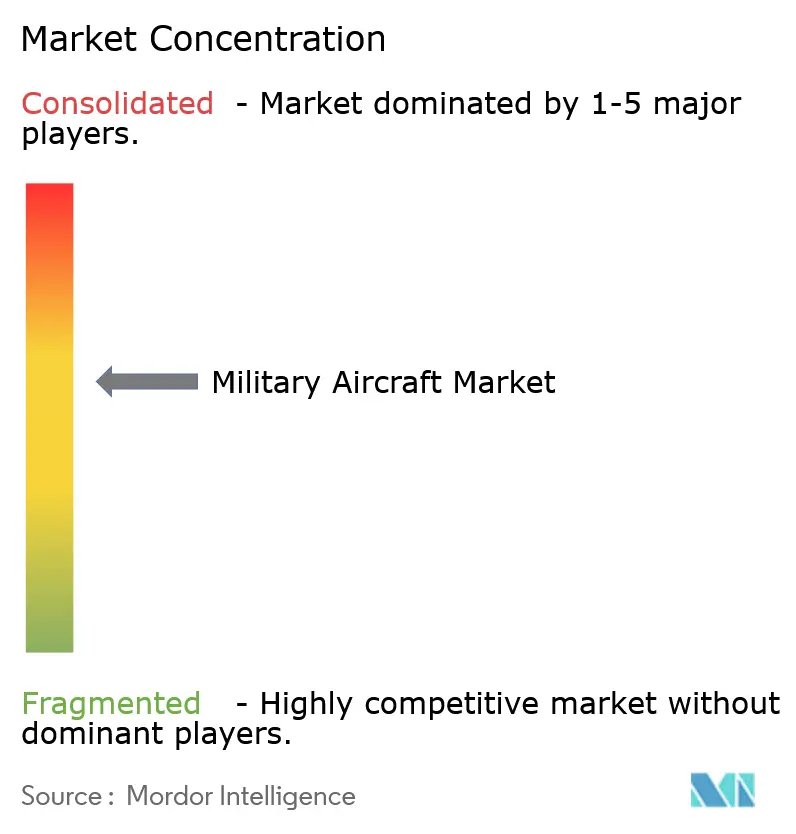
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei militari di Mordor Intelligence
Si prevede che il mercato degli aerei militari crescerà da 60.17 miliardi di dollari nel 2025 a 62.93 miliardi di dollari nel 2026, per poi raggiungere i 78.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.59% nel periodo 2026-2031. I continui programmi di modernizzazione della flotta, i budget record per la difesa e i rapidi cicli di aggiornamento tecnologico rafforzano i solidi flussi di approvvigionamento pluriennali nelle principali economie. L'intensificarsi delle tensioni regionali accelera gli ordini a breve termine, poiché i pianificatori puntano alla parità di potenza aerea, mentre l'architettura a sistemi aperti rende gli aggiornamenti incrementali meno costosi e più attraenti. Allo stesso tempo, gli obiettivi di sostenibilità stimolano i primi investimenti nella propulsione ibrida-elettrica, che promette un impatto logistico inferiore. L'intensità competitiva rimane elevata, tuttavia la resilienza della catena di approvvigionamento e la capacità di produzione nazionale hanno ora un peso pari a quello delle pure caratteristiche prestazionali nell'assegnazione dei contratti.
Punti chiave del rapporto
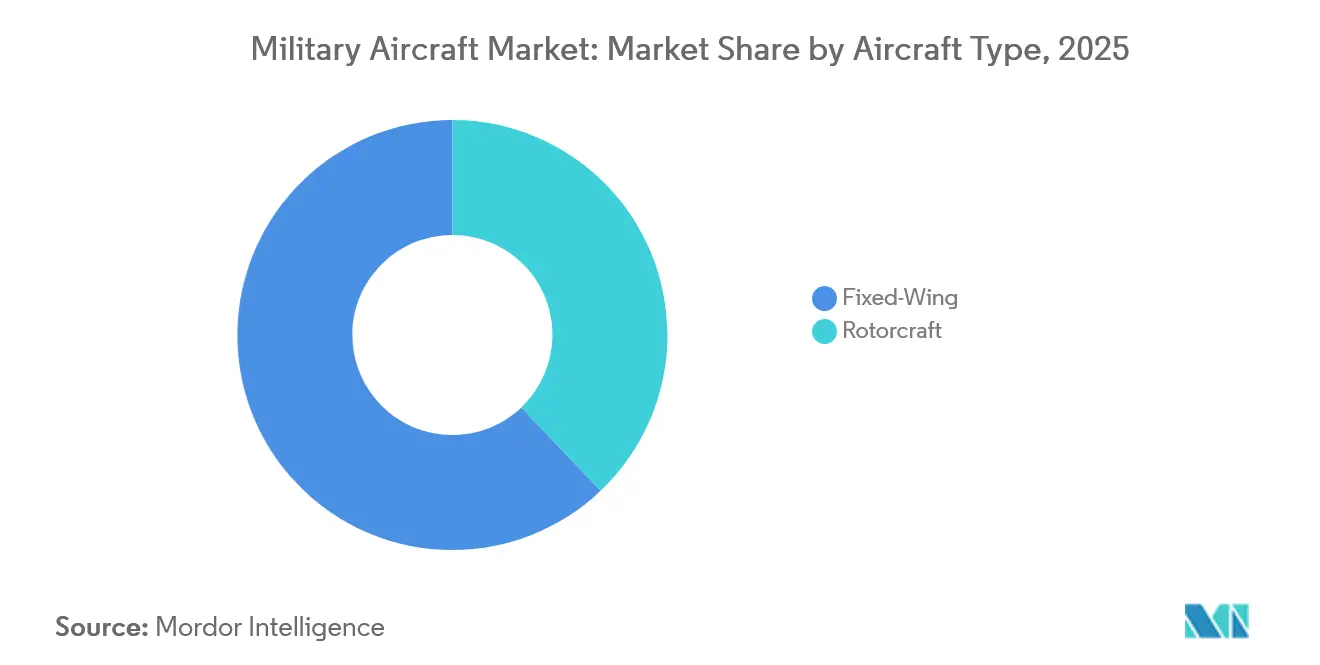
- Per tipologia di aeromobile, le piattaforme ad ala fissa hanno conquistato una quota di fatturato del 62.10% nel 2025, mentre gli elicotteri sono in espansione a un CAGR del 5.68% fino al 2031.
- In base al servizio all'utente finale, il segmento dell'aeronautica militare deteneva il 50.70% della quota di mercato degli aerei militari nel 2025, mentre le operazioni congiunte/speciali stanno avanzando a un CAGR del 4.48% fino al 2031.
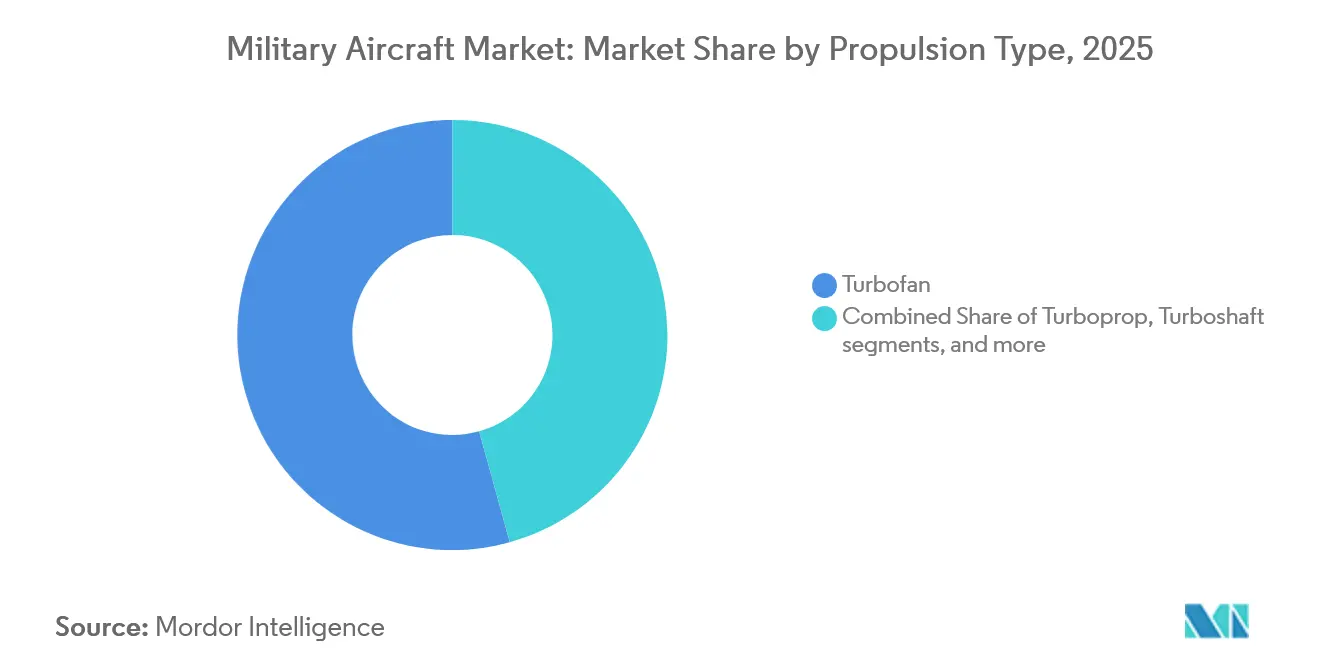
- In base al tipo di propulsione, nel 2025 i motori turbofan rappresentavano il 54.30% del mercato degli aerei militari, ma i sistemi completamente elettrici o ibridi-elettrici registreranno una crescita del 5.58% entro il 2031.
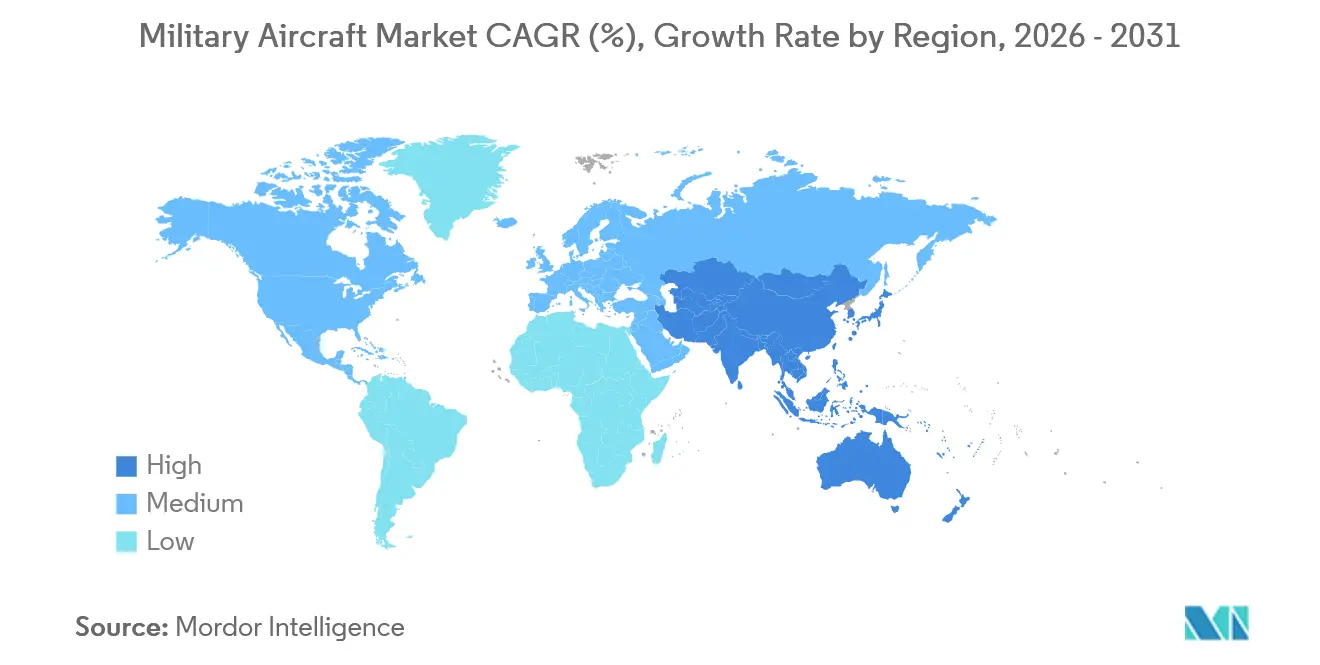
- In termini geografici, il Nord America ha guidato il mercato degli aerei militari con il 31.60% della quota di mercato nel 2025; si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 6.36% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei militari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti bilanci della difesa | + 0.7% | Globale (Nord America, Europa, Asia-Pacifico) | Medio termine (2-4 anni) |
| Flotte obsolete della Guerra Fredda | + 0.6% | Nord America, Europa, nazioni alleate | A lungo termine (≥4 anni) |
| Punti critici regionali ad alto ritmo | + 0.5% | Asia-Pacifico, Medio Oriente, Europa orientale | A breve termine (≤2 anni) |
| Enorme arretrato di esportazioni di quinta generazione | + 0.4% | Basi di produzione globali in Nord America ed Europa | Medio termine (2-4 anni) |
| Economia del retrofit dei sistemi aperti | + 0.3% | Nord America, Europa, espansione in Asia-Pacifico | A lungo termine (≥4 anni) |
| Sollevatori tattici ibridi-elettrici | + 0.2% | Nord America, Europa, adozione globale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Bilanci della difesa da record
Nel 2024, la spesa militare globale ha raggiunto i 2.4 trilioni di dollari, con un aumento del 6.8% rispetto all'anno precedente, e circa il 15% di tale importo è destinato ai programmi aeronautici. [1] Stockholm International Peace Research Institute, “Global Military Expenditure Reaches New Record of USD 2.4 Trillion in 2023,” sipri.org Solo gli Stati Uniti hanno stanziato 886 miliardi di dollari per la difesa, sostenendo la produzione dell'F-35, la consegna del bombardiere B-21 e i prototipi di nuova generazione per la superiorità aerea. [2] US Department of Defense, “Defense Budget Materials FY2025,” defense.gov I membri europei della NATO hanno aumentato la spesa dell'11%, onorando l'impegno del 2% del PIL e rispondendo al conflitto in Ucraina. [3] Financial Times, “Europe Boosts Defense Spending Amid Ukraine War,” ft.com L'allocazione di 296 miliardi di dollari della Cina e una crescita di bilancio simile in India, Giappone e Australia sono alla base dell'aumento degli ordini nel mercato degli aerei militari. Budget più elevati garantiscono flussi di finanziamento pluriennali e accorciano i cicli di acquisizione, assicurando che gli ordini in sospeso degli OEM rimangano consistenti fino al 2030.
Flotte obsolete della Guerra Fredda
Circa 1,200 velivoli dell'aeronautica statunitense superano ora la vita operativa prevista, portando i costi di manutenzione al di sopra delle soglie di sostituzione. [4] US Government Accountability Office, “Weapon Systems Annual Assessment,” gao.gov Simili tensioni colpiscono l'Europa, dove le varianti Tornado e Typhoon iniziali si avvicinano al ritiro senza successori definiti. L'aumento delle spese di mantenimento rende la ricapitalizzazione più economica del prolungamento della vita operativa, convogliando la nuova domanda verso caccia, aerei da trasporto, addestratori e piattaforme di guerra elettronica.
Punti critici regionali ad alto ritmo
Il conflitto in Ucraina ha dimostrato che la superiorità aerea influenza ancora le azioni a terra, spingendo gli stati europei ad accelerare le acquisizioni di caccia e a migliorare le difese aeree integrate. Le tensioni intorno a Taiwan, al Mar Cinese Meridionale e alla penisola coreana hanno effetti simili nell'area Asia-Pacifico. Giappone, Corea del Sud e Australia stanno espandendo le flotte di F-35 o sviluppando alternative nazionali. Le piattaforme di attacco di precisione e ISR rimangono essenziali per le operazioni di deterrenza e contro-minaccia in Medio Oriente. L'elevato ritmo operativo riduce più rapidamente le ore di volo delle cellule, innescando sostituzioni più precoci e una maggiore domanda di pezzi di ricambio.
Enorme arretrato di esportazioni di quinta generazione
Il programma F-35 conta oltre 3,000 velivoli con ordini fermi per un valore di circa 400 miliardi di dollari, che ne garantiranno il carico di lavoro per il prossimo decennio. Anche le consegne per l'esportazione di Eurofighter Typhoon e Rafale si estenderanno oltre il 2030. Un pool limitato di fornitori e gli elevati costi di passaggio garantiscono ai principali appaltatori un potere di determinazione dei prezzi e stabilità produttiva. I nuovi acquirenti sono disposti ad attendere per assicurarsi capacità di quinta generazione, sostenendo una solida pipeline per il mercato degli aerei militari anche se i bilanci della difesa dovessero stabilizzarsi più avanti nel decennio.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di fornitura e nella manodopera | -0.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤2 anni) |
| Sforamento dei costi del programma | -0.3% | Programmi di sviluppo globali e complessi | Medio termine (2-4 anni) |
| Controlli sull'esportazione di chip nell'avionica | -0.2% | Cina, Russia, ripercussioni globali | Medio termine (2-4 anni) |
| Espansione della superficie di attacco informatico | -0.1% | Sistemi globali avanzati | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella catena di fornitura e nella manodopera
I tempi di consegna dei semiconduttori di livello militare hanno superato le 52 settimane nel 2024, con conseguenti ritardi nelle consegne dei computer di missione su diverse linee di produzione di aeromobili. La carenza di titanio, causata dalle sanzioni geopolitiche, costringe gli OEM a reperire leghe alternative o a pagare sovrapprezzi, mentre i produttori aerospaziali segnalano un aumento del 25% delle posizioni di manodopera qualificata vacanti, rallentando ulteriormente la produzione. Poiché un componente mancante può bloccare intere linee di assemblaggio, le previsioni di produzione slittano verso destra, moderando la produzione a breve termine nel mercato degli aeromobili militari.
Sforamento dei costi del programma
Le analisi del GAO mostrano un aumento medio dei costi del 27% per i principali programmi aeronautici statunitensi, riducendo il numero di velivoli acquistabili entro i limiti di budget stabiliti. Il prezzo complessivo dell'F-35 è salito a 1.7 trilioni di dollari, provocando un'attenta valutazione politica e una reazione negativa da parte dei clienti esteri. Quando i costi eccedenti colpiscono programmi non statunitensi, i budget nazionali più ridotti hanno poco spazio per assorbirli, il che spesso porta a riduzioni di portata o cancellazioni che riducono la domanda del mercato degli aerei militari.
Analisi del segmento
Per tipo di aeromobile: il predominio degli aerei ad ala fissa si scontra con lo slancio degli elicotteri
Le piattaforme ad ala fissa hanno generato il 62.10% dei ricavi del 2025, grazie a contratti di alto valore per caccia e trasporto che rappresentano gran parte del mercato degli aerei militari. I jet multiruolo come l'F-35, il Rafale e il Typhoon dominano il mercato perché sostituiscono diversi modelli legacy con un'unica cellula, semplificando la manutenzione e l'addestramento. I velivoli da trasporto aereo come il C-130J e l'A400M supportano strategicamente operazioni distribuite e missioni umanitarie, garantendo un approvvigionamento continuo. Le flotte di addestramento stanno invecchiando rapidamente, spingendo gli Stati Uniti a investire nel T-7A, nell'India HTT-40 e in altri programmi che si aggiungeranno agli ordini di aerei ad ala fissa fino al 2030.
Gli elicotteri conquistano una base più piccola, ma registrano un CAGR del 5.68% che supera il mercato più ampio degli aerei militari. L'esperienza operativa in Afghanistan, Iraq e nelle crisi umanitarie ha dimostrato il valore dell'agilità del decollo verticale per ruoli di inserimento, evacuazione medica e trasporto pesante irraggiungibili tramite piste. I cicli di aggiornamento degli UH-60 e degli AH-64 continuano, mentre la modernizzazione del CH-47 garantisce la rilevanza del trasporto pesante. Progetti emergenti, come gli elicotteri tilt-rotor e compound, promettono maggiore autonomia e velocità, attraendo forze congiunte alla ricerca di flessibilità multi-dominio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da End-User Service: la leadership dell'aeronautica militare sfidata dalla crescita delle operazioni congiunte
I bilanci dell'Aeronautica Militare rappresentano ancora il 50.70% della spesa per il 2025, riflettendo il primato dottrinale e il costo dei jet ad alte prestazioni. Grandi programmi come il bombardiere B-21 e il velivolo cisterna KC-46 mantengono il segmento centrale nel mercato degli aerei militari. Tuttavia, i velivoli per operazioni interforze/speciali registrano il CAGR più rapido, pari al 4.48%, poiché gli scenari di conflitto ibridi richiedono un inserimento rapido e discreto e risorse C3I. I trasporti specializzati con comunicazioni ridondanti e ausili difensivi ricevono la priorità, mentre le piattaforme di sorveglianza a bassa firma supportano la consapevolezza delle aree contese.
L'Aviazione dell'Esercito mantiene un costante focus sugli elicotteri, finanziando il Future Long-Range Assault Aircraft (FLRAA) per estendere la portata delle forze di terra. L'Aviazione della Marina e del Corpo dei Marines investe in caccia imbarcati, convertiplani e velivoli da pattugliamento marittimo, garantendo la proiezione delle forze in mare. Sebbene più piccole, le flotte paramilitari e della Guardia Costiera aggiornano i velivoli da pattugliamento e SAR per proteggere i confini e le zone economiche esclusive, aggiungendo una domanda incrementale al mercato degli aerei militari.
Per tipo di propulsione: la maturità del turbofan incontra l'innovazione elettrica
I motori turbofan hanno rappresentato il 54.30% delle consegne del 2025, sostenendo il mercato degli aerei militari nelle categorie caccia e trasporto ad alta spinta. L'F135, con una spinta di 43,000 libbre (circa 19.500 kg), è un esempio di metallurgia e produzione additiva all'avanguardia che ne migliorano la durata. I turboelica rimangono essenziali per gli addestratori di base, i trasporti leggeri e le missioni di intelligence, sorveglianza e ricognizione (ISR), dove il consumo di carburante è più importante della velocità. Gli aggiornamenti del turboalbero nell'ambito del programma Improved Turbine Engine Program (ITEP) migliorano le prestazioni degli elicotteri ad alte temperature e ad alta quota.
Pur essendo ancora una nicchia, la propulsione completamente elettrica o ibrida-elettrica registra una crescita del 5.58% grazie al miglioramento della densità energetica delle batterie. I sistemi ibridi sui velivoli senza pilota aumentano già l'autonomia e riducono le firme acustiche per le missioni ISR. Le architetture elettriche promettono una minore manutenzione e un più facile supporto sul campo, in linea con la più ampia ricerca del mercato degli aerei militari di basi agili e code logistiche ridotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nord America ha mantenuto il 31.60% del mercato degli aerei militari nel 2025, sostenuto dal bilancio della difesa statunitense di 886 miliardi di dollari, che finanzia lotti di F-35, l'acquisizione del bombardiere B-21 e i prototipi di Next Generation Air Dominance (NGAD). Il Canada sta acquistando 88 F-35A, mentre il Messico punta su trasporto e sorveglianza per la lotta al narcotraffico e gli interventi di soccorso in caso di calamità. Ecosistemi industriali consolidati, solide catene di approvvigionamento e laboratori di ricerca e sviluppo avanzati mantengono il Nord America all'avanguardia tecnologica e attraggono vendite all'estero attraverso i canali di vendita militare estera.
L'area Asia-Pacifico registra un CAGR del 6.36%, con la Cina che schiera i caccia stealth J-20 e accelera lo sviluppo del bombardiere H-20. I programmi Tejas e AMCA dell'India supportano le capacità locali e riducono la dipendenza dalle importazioni. Giappone, Corea del Sud e Australia investono negli F-35 e nello sviluppo congiunto locale, rafforzando l'interoperabilità dell'alleanza. Le crescenti tensioni intorno a Taiwan e al Mar Cinese Meridionale stanno costringendo le forze aeree regionali a modernizzarsi più rapidamente, espandendo così il mercato degli aerei militari più rapidamente che in qualsiasi altra area geografica.
L'Europa è matura ma dinamica e coordina iniziative di sesta generazione come FCAS e Tempest per un valore di oltre 100 miliardi di dollari. La guerra in Ucraina ha galvanizzato la spesa, spingendo la Germania a ordinare altri 38 aerei da combattimento Eurofighter e altri stati a rinnovare gli squadroni, sotto la guida del 2% della NATO. I programmi di collaborazione condividono costi e rischi tecnologici, preservando l'autonomia strategica anche in caso di consolidamento dei fornitori.
Il Medio Oriente e l'Africa contribuiscono in modo selettivo: i membri del Consiglio di Cooperazione del Golfo acquistano caccia avanzati e mezzi da ricognizione per scoraggiare le minacce regionali, mentre le nazioni africane prediligono velivoli da trasporto e da pattugliamento adatti al mantenimento della pace e a compiti umanitari. I budget limitati rallentano l'adozione, ma gli appalti mirati continuano a fornire opportunità di crescita nel mercato globale degli aerei militari.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è moderatamente consolidato, con cinque prime contractor – Lockheed Martin, Boeing, Airbus, Northrop Grumman e Leonardo – che rappresentano la maggior parte della quota di mercato globale nei ricavi del 2024. Ciò evidenzia una struttura concentrata in cui i nuovi arrivati hanno difficoltà a penetrare. Dimensioni, linee di produzione certificate ed esperienza in licenze di esportazione aiutano gli operatori storici ad assicurarsi contratti successivi e accordi di supporto a lungo termine. Come si è visto nel programma F-35, i quadri di coproduzione multinazionale vincolano posti di lavoro e trasferimento tecnologico alle nazioni partner, creando un sostegno politico che protegge ulteriormente le posizioni di leadership.
Le aziende di fascia media sfruttano nicchie di mercato vuote. General Atomics e Kratos Defense dominano rispettivamente nei sistemi senza pilota a media quota e nei droni bersaglio, dimostrando che un'innovazione mirata può generare posizioni di forza senza eguagliare l'intensità di capitale dei programmi di aeromobili con pilota. Le startup sfruttano i progressi nel settore civile nei materiali compositi, nell'intelligenza artificiale e nella tecnologia delle batterie per prototipare asset più leggeri ed economici, come gli scout eVTOL. I governi incoraggiano tale diversificazione per migliorare la resilienza della catena di approvvigionamento, ma gli ostacoli alla certificazione e le normative sulla sicurezza rallentano l'ingresso nel mercato.
Le interruzioni delle forniture e le sanzioni geopolitiche spingono gli OEM a localizzare gli input chiave, rendendo la capacità industriale sovrana un fattore di differenziazione competitiva. Le aziende che dimostrano la sostituzione del titanio, l'approvvigionamento ridondante dei chip e una solida difesa informatica si distinguono nelle valutazioni delle offerte. Con la diffusione degli standard dei sistemi aperti, le compagnie aeree e le forze aeree possono combinare e abbinare il software di missione, offrendo ai fornitori più piccoli un punto di ingresso tramite app anziché tramite aeromobili, rimodellando in modo sottile la cattura del valore nel mercato degli aerei militari.
Leader del settore aeronautico militare
Airbus SE
Lockheed Martin Corporation
The Boeing Company
Northrop Grumman Corporation
Leonardo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: la Swedish Defence Materiel Administration ha assegnato a Saab AB un contratto di appalto per condurre studi concettuali sui futuri sistemi di combattimento. L'accordo, del valore di 2.6 miliardi di corone svedesi (274 milioni di dollari), copre iniziative di ricerca dal 2025 al 2027.
- Settembre 2025: il Ministero della Difesa indiano (MoD) ha finalizzato un contratto di fornitura con Hindustan Aeronautics Limited per 97 velivoli da combattimento leggeri (LCA) Mk1A. L'accordo prevede la consegna di 68 aerei da combattimento e 29 varianti biposto, comprese le relative attrezzature, per rafforzare la flotta dell'Aeronautica Militare indiana (IAF).
- Marzo 2025: il Pentagono statunitense ha assegnato a Boeing il contratto per lo sviluppo del caccia NGAD. Questo caccia di sesta generazione, l'F-47, sostituirà l'attuale F-22 Raptor nella flotta di aerei da combattimento avanzati dell'Aeronautica Militare statunitense.
Ambito del rapporto sul mercato globale degli aerei militari
Per tipo di aeromobile
| Velivoli ad ala fissa | Aerei da combattimento |
| Aerei multiruolo | |
| Velivoli da addestramento | |
| Aerei da trasporto | |
| Altri aerei | |
| Rotore | Elicottero multi-missione |
| Elicottero da trasporto | |
| Altro elicottero |
Dal servizio utente finale
| Air Force |
| Aviazione dell'esercito |
| Aviazione navale/del corpo dei Marines |
| Operazioni congiunte/speciali |
| Paramilitari e Guardia Costiera |
Per tipo di propulsione
| turbofan |
| Turbogetto |
| turboelica |
| turboalbero |
| Completamente elettrico/ibrido-elettrico |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di aeromobile | Velivoli ad ala fissa | Aerei da combattimento | |
| Aerei multiruolo | |||
| Velivoli da addestramento | |||
| Aerei da trasporto | |||
| Altri aerei | |||
| Rotore | Elicottero multi-missione | ||
| Elicottero da trasporto | |||
| Altro elicottero | |||
| Dal servizio utente finale | Air Force | ||
| Aviazione dell'esercito | |||
| Aviazione navale/del corpo dei Marines | |||
| Operazioni congiunte/speciali | |||
| Paramilitari e Guardia Costiera | |||
| Per tipo di propulsione | turbofan | ||
| Turbogetto | |||
| turboelica | |||
| turboalbero | |||
| Completamente elettrico/ibrido-elettrico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Indonesia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aerei militari e ad ala rotante utilizzati per varie applicazioni.
- Tipo di sub-aereo - Per questo studio, vengono presi in considerazione i tipi di velivoli secondari come i velivoli ad ala fissa e i velivoli ad ala rotante in base alla loro applicazione.
- Fisico - In questo studio vengono presi in considerazione velivoli multiruolo, velivoli da trasporto, da addestramento, bombardieri, velivoli da ricognizione, elicotteri multi-missione, elicotteri da trasporto e vari altri velivoli e aerogiri.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




