

Dimensioni e quota del mercato dell'avionica per aeromobili militari
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 24.06 miliardo di dollari |
| Dimensione del mercato (2031) | 30.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato avionico degli aeromobili militari di Mordor Intelligence
Si stima che il mercato dell'avionica per aeromobili militari raggiungerà i 24.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 30.38 miliardi di dollari entro il 2031, con un CAGR del 4.78%. La crescente domanda di sensori basati sull'intelligenza artificiale che elaborano i dati all'edge, l'adozione obbligatoria di architetture di sistemi aperti e la rapida implementazione di avionica a basso consumo energetico per piattaforme senza pilota stanno definendo le priorità di approvvigionamento di tutte le principali forze aeree. I fornitori si stanno affrettando a integrare controlli informatici "zero trust" che soddisfino i requisiti DO-326A ed EUROCAE ED-202A, pur rispettando i budget di peso e potenza. Allo stesso tempo, il trasferimento delle capacità RF e microelettronica sta ridisegnando le catene di approvvigionamento e attenuando l'impatto delle interruzioni nel mercato dei semiconduttori. Queste forze interconnesse rafforzano uno slancio che compensa i lunghi cicli di certificazione tipici del mercato dell'avionica per aeromobili militari.
Punti chiave del rapporto
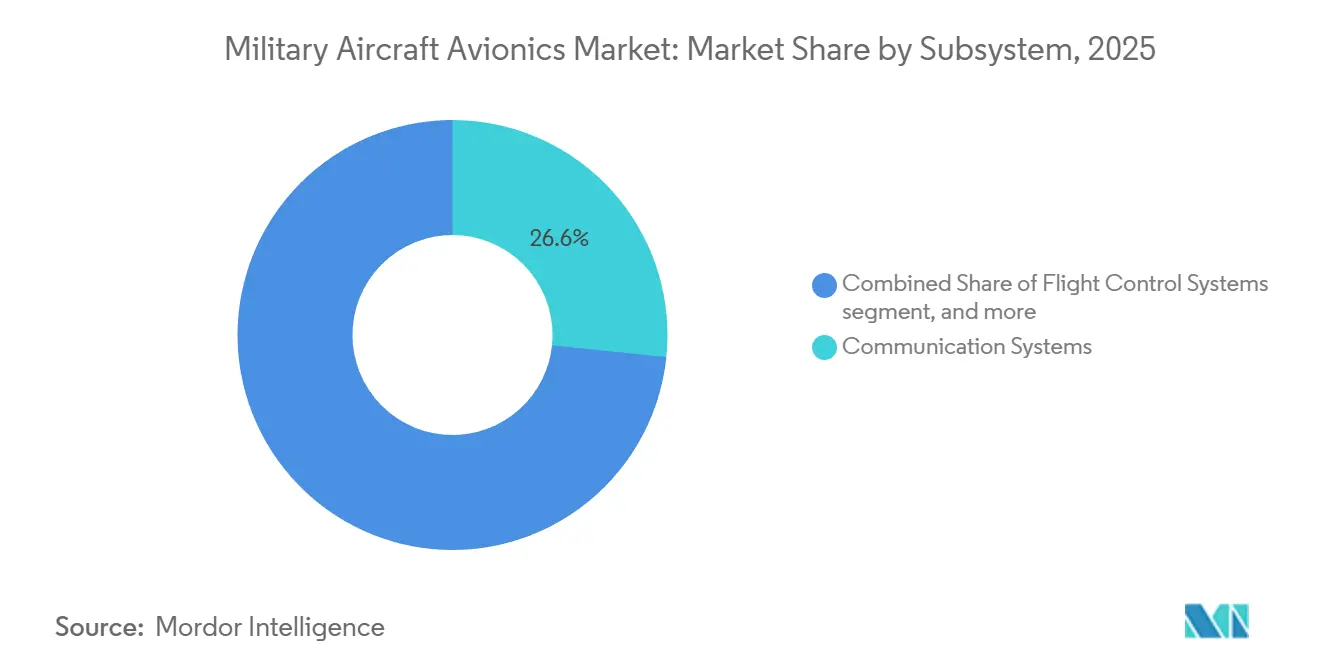
- Per sottosistema, i sistemi di comunicazione hanno guidato il mercato dell'avionica per aerei militari con una quota di mercato del 26.64% nel 2025 e si prevede che cresceranno a un CAGR del 6.03% fino al 2031.
- Per tipologia di aeromobile, nel 2025 gli aerei da combattimento ad ala fissa rappresentavano il 41.21% del mercato avionico degli aeromobili militari, mentre si prevede che i veicoli aerei senza pilota (UAV) cresceranno a un CAGR del 9.81% fino al 2031.
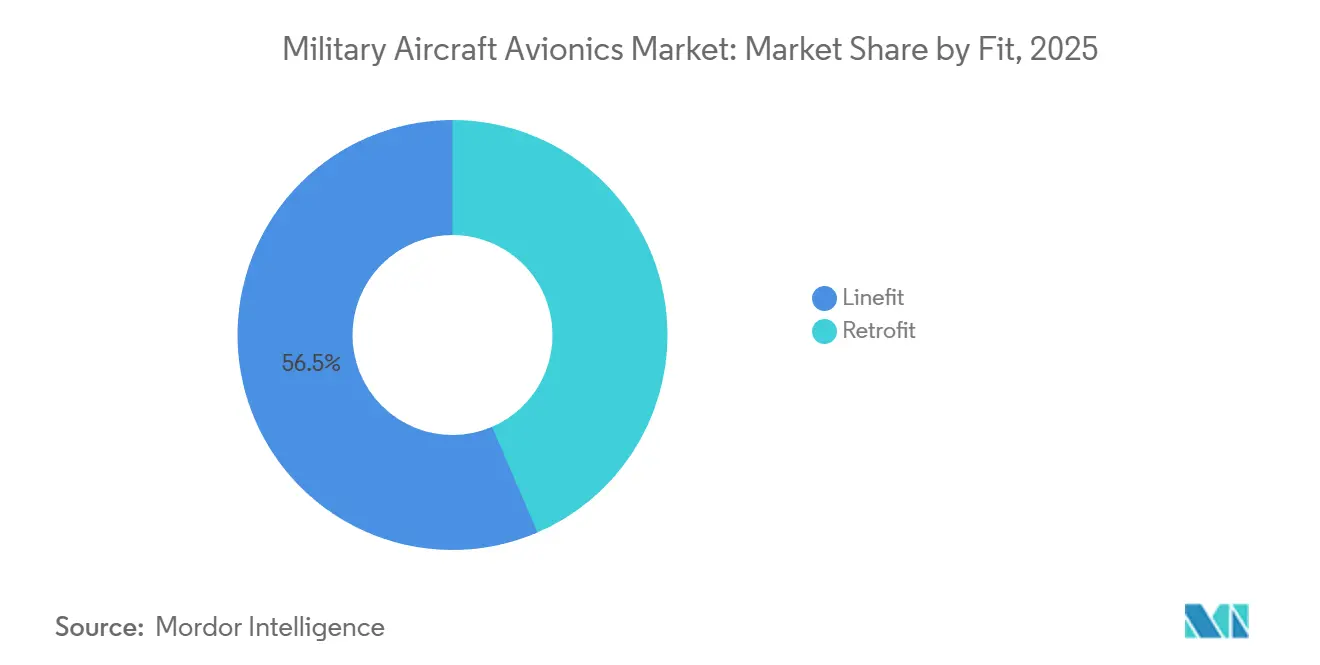
- In termini di fit, le installazioni di linefit hanno conquistato il 56.47% del mercato dell'avionica per aeromobili militari nel 2025; tuttavia, le applicazioni di retrofit stanno crescendo al ritmo più rapido, con un CAGR del 6.67%.
- In termini geografici, nel 2025 il Nord America deteneva il 30.47% del mercato avionico degli aerei militari, mentre l'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 5.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'avionica per aeromobili militari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della spesa globale per la difesa e modernizzazione delle flotte di aerei militari | + 1.20% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Integrazione accelerata della fusione di sensori abilitata dall'intelligenza artificiale e dell'analisi edge | + 0.90% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| La proliferazione delle piattaforme UAV stimola la domanda di avionica leggera | + 1.10% | Medio Oriente, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mandati per l'architettura dei sistemi aperti da parte del Dipartimento della Difesa e della NATO | + 0.70% | Nord America, Europa, APAC alleata | A lungo termine (≥ 4 anni) |
| On-shoring strategico e localizzazione di RF e microelettronica | + 0.50% | Nord America, Europa, India, Giappone | A lungo termine (≥ 4 anni) |
| Emersione di standard di sicurezza informatica zero-trust per la certificazione avionica | + 0.40% | Globale, adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della spesa globale per la difesa e modernizzazione delle flotte di aerei militari
La spesa militare ha raggiunto i 2.44 trilioni di dollari nel 2024 e ha continuato ad aumentare nel 2025, con 41 nazioni che hanno speso più del 2% del PIL per la difesa, estendendo i cicli di vita delle flotte ed espandendo il programma di aggiornamento. [1] Stockholm International Peace Research Institute, “Military Expenditure Database 2024,” sipri.org Il Dipartimento della Difesa degli Stati Uniti (DoD) ha stanziato 33.1 miliardi di dollari per l'acquisizione di velivoli nell'anno fiscale 2026, dando priorità agli incrementi di capacità F-35 Block 4 e Next Generation Air Dominance. La Germania ha stanziato 8 miliardi di euro (9.37 miliardi di dollari) per i miglioramenti dell'Eurofighter Typhoon, che includono nuovi computer di missione, radar AESA e suite di guerra elettronica. India, Giappone e Corea del Sud stanno convogliando risorse in caccia nazionali che devono incorporare avionica nazionale per aggirare i controlli sulle esportazioni, rafforzando un flusso di domanda a lungo termine. Questi budget estendono la vita operativa delle piattaforme fino a 40 anni e creano una cadenza di ammodernamento di 8-10 anni che supporta il tasso di crescita annuo composto (CAGR) del 6.67% nel mercato dell'avionica per velivoli militari.
Integrazione accelerata di Sensor Fusion e Edge Analytics abilitati all'intelligenza artificiale
Le prove di volo della DARPA nel 2024 hanno mostrato algoritmi di combattimento aereo autonomo che fondono dati radar, elettro-ottici e di supporto elettronico in meno di 20 millisecondi, dimostrando la fattibilità dell'elaborazione edge in tempo reale. [2] DARPA, “Air Combat Evolution Program Results,” darpa.mil RTX Corporation ha installato un computer di missione accelerato dall'IA sull'F/A-18E/F che esegue reti neurali convoluzionali assorbendo meno di 60 watt, un limite di potenza compatibile con il cablaggio esistente. Il passaggio da architetture centralizzate a distribuite ha ridotto la larghezza di banda del bus avionico fino al 70% e migliorato la sopravvivenza in ambienti disturbati. L'unità Sikorsky di Lockheed Martin ha integrato analisi di manutenzione predittiva nel CH-53K, con conseguente aumento del 35% dei tassi di operatività. I fornitori, pertanto, co-progettano hardware e software su schede avioniche modulari integrate, accelerando i cicli di aggiornamento tecnologico all'interno del mercato dell'avionica per aerei militari.
La proliferazione delle piattaforme UAV stimola la domanda di avionica leggera
L'acquisizione da parte degli Stati Uniti di 1,200 UAV di Gruppo 3 e Gruppo 4 nel 2025 ha portato le spedizioni annuali di droni del 42% in più rispetto ai livelli del 2024. [3] Dipartimento della Difesa degli Stati Uniti, "Richiesta di bilancio per l'anno fiscale 2026", defense.gov L'MQ-4C Triton di Northrop Grumman utilizza una suite avionica modulare da 180 chilogrammi, più leggera del 40% rispetto ai sistemi comparabili degli aerei con equipaggio, dimostrando i vantaggi degli involucri in fibra di carbonio e degli amplificatori di potenza al nitruro di gallio (GaN). Il Bayraktar TB3 turco consolida la cabina di pilotaggio, l'autopilota e il controllo del carico utile in uno stack da 12 chilogrammi, liberando il carico utile per sensori o armi. I dispiegamenti in Medio Oriente di droni soggetti a rottamazione con un prezzo inferiore a 2 milioni di dollari stanno ampliando la domanda di computer di missione piccoli e robusti in grado di resistere a carichi di 9 G. I progetti leggeri, pertanto, ampliano il mercato di riferimento per l'avionica degli aerei militari oltre le piattaforme con equipaggio.
Mandati per l'architettura dei sistemi aperti da parte del Dipartimento della Difesa e della NATO
Un memorandum del Dipartimento della Difesa del 2024 richiede che i nuovi programmi aeronautici siano conformi all'approccio Modular Open Systems, utilizzando interfacce pubblicate e dati di proprietà governativa per ridurre i costi del ciclo di vita del 30%. La NATO ha adottato lo standard Future Airborne Capability Environment nel 2025, consentendo la portabilità del software su piattaforme diverse. Lockheed Martin ha ridotto il costo di aggiornamento unitario dell'F-35 Technology Refresh 3 da 18 milioni di dollari a 11 milioni di dollari, sostituendo i processori proprietari con GPU commerciali conformi alla Sensor Open Systems Architecture. BAE Systems ha rilasciato documenti di controllo dell'interfaccia per il caccia multinazionale Tempest, riducendo i cicli di inserimento della tecnologia da 10 a 3 anni. Questi mandati aprono il mercato dell'avionica per aerei militari a nuovi operatori che forniscono sottosistemi modulari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di ricerca e sviluppo e di integrazione associati ai sistemi avionici avanzati | -0.80% | Globale, acuto in Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Interruzioni persistenti della catena di fornitura di semiconduttori e chip specializzati | -0.60% | Nord America, Europa | Medio termine (2-4 anni) |
| Limitazioni di potenza nei cablaggi legacy che ostacolano i retrofit avionici | -0.30% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Barriere al controllo delle esportazioni che incidono sulle tecnologie di crittografia e guerra elettronica | -0.40% | Globale, ha un impatto sulle nazioni non alleate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di ricerca e sviluppo e di integrazione associati ai sistemi avionici avanzati
Gli oneri di ingegneria non ricorrenti per le suite di controllo di volo di nuova generazione superano ora i 50 milioni di dollari per piattaforma, il 35% in più rispetto ai livelli del 2020, riflettendo l'adozione di processori AI, front-end RF GaN e convalida DO-178C Livello A. [4] Honeywell International, "Rapporto annuale 2025", honeywell.com I test esaustivi DO-178C e DO-254 consumano fino alla metà dei budget totali e spingono i progetti complessi a cicli di sviluppo quinquennali. Gli OEM più piccoli stanno uscendo o consolidandosi, come dimostra l'acquisizione da parte di TransDigm nel 2024 del ramo avionico di Cobham per 9.5 miliardi di dollari. La competenza trasversale nei sistemi operativi in tempo reale e nei kernel di partizionamento richiede premi salariali del 25% e sta riducendo l'offerta di talenti al di fuori del Nord America e dell'Europa occidentale. Gli alti costi incoraggiano aggiornamenti incrementali rispetto all'avionica completamente nuova, moderando la crescita a breve termine nel mercato dell'avionica per aerei militari.
Interruzioni persistenti della catena di fornitura nei semiconduttori e nei chip specializzati
I tempi di consegna per gli FPGA resistenti alle radiazioni sono raddoppiati a 52 settimane nel 2025, costringendo i produttori a mantenere 18 mesi di inventario, il che vincola il capitale circolante ed erode i margini. Taiwan Semiconductor Manufacturing Company dedica meno del 5% dei nodi avanzati a produzioni per la difesa, creando rischi di allocazione poiché gli acquirenti commerciali superano le offerte per i volumi militari. Nel 2024, le normative statunitensi sulle esportazioni hanno aggiunto 140 aziende cinesi alla Entity List, bloccando le spedizioni di silicio per intelligenza artificiale ad alte prestazioni superiori a 600 TOPS e frammentando le catene di fornitura globali. Mercury Systems ha registrato 120 milioni di dollari di ricavi differiti a causa di carenze che hanno ritardato di sei mesi le consegne dei computer di missione per F-35 e F/A-18. Il doppio approvvigionamento e la riprogettazione delle schede riducono il rischio, ma aumentano fino al 15% i costi dei materiali ed estendono la qualificazione di un anno, frenando l'espansione del mercato dell'avionica per aerei militari.
Analisi del segmento
Per sottosistema: i sistemi di comunicazione ancorano il perno incentrato sulla rete
Il segmento dei sistemi di comunicazione ha rappresentato il 26.64% della quota di mercato dell'avionica per aerei militari nel 2025 e si prevede che crescerà a un CAGR del 6.03% fino al 2031. L3Harris si è aggiudicata un contratto da 1.2 miliardi di dollari nel 2025 per la fornitura di radio definite dal software (SDR) AN/ARC-210 a diverse flotte di caccia statunitensi, riflettendo la domanda di collegamenti simultanei voce, dati e video. I sistemi di navigazione stanno integrando GPS M-Code resistenti alle interferenze, poiché la US Space Force ha dichiarato la capacità operativa iniziale nel 2024. I sottosistemi di controllo di volo si affidano sempre più a strumenti basati su modelli che riducono i difetti software del 40%, accelerando così la certificazione DO-178C. Le piattaforme di gestione dello stato di salute evidenziano risparmi sulla manutenzione, con le analisi Honeywell che prevedono i guasti con 150 ore di volo in anticipo.
Le unità sostituibili in linea (LRU) si stanno consolidando in touchscreen di grande formato che riducono il peso del pannello della cabina di pilotaggio del 30%, come si vede nel CockpitNG di Elbit Systems per il Tejas Mk2 indiano. Questi cambiamenti sostengono i prezzi premium riducendo al contempo i costi del ciclo di vita, garantendo che le architetture basate sulle comunicazioni dominino il mercato dell'avionica per aerei militari. I continui aggiornamenti a Link 16, SATCOM e SDR garantiscono visibilità a lungo termine per i fornitori che controllano le librerie di forme d'onda e le chiavi crittografiche, fornendo un vantaggio competitivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: i droni dettano il ritmo della crescita
Nel 2025, le cellule da combattimento ad ala fissa rappresentavano il 41.21% delle dimensioni del mercato dell'avionica per aerei militari, trainate dalle 156 consegne di F-35. [5] Lockheed Martin, “F-35 Production Statistics 2025,” lockheedmartin.com Nonostante questa massa, gli UAV si stanno espandendo a un CAGR del 9.81% fino al 2031, trainati dalle missioni ISR e anti-drone che possono tollerare tassi di usura più elevati. L'MQ-4C Triton di Northrop Grumman e l'MQ-9B di General Atomics insieme hanno generato il 22% del fatturato dell'avionica per UAV nel 2025, ciascuno impiegando computer di missione ad architettura aperta che semplificano la sostituzione dei sensori. Gli aerei ad ala fissa non da combattimento, come i trasporti e le aerocisterne, stanno adottando cabine di pilotaggio derivate da aerei civili, sfruttando le economie di scala commerciali.
I programmi per elicotteri, tra cui l'AW149 polacco, aggiungono sistemi di visione artificiale e display per casco che migliorano le operazioni in condizioni di scarsa visibilità. I droni attribili con un prezzo inferiore a 2 milioni di dollari richiedono avionica robusta ma a basso costo, spingendo i fornitori a modularizzare i progetti per piattaforme che vanno da 25 chilogrammi a 15 tonnellate. L'ampiezza di questa domanda di droni manterrà i droni in prima linea nel mercato dell'avionica per aerei militari per tutto il periodo di previsione.
Per Fit: il retrofit accelera con l'invecchiamento delle cellule
Le installazioni di Linefit hanno conquistato il 56.47% del mercato avionico degli aerei militari nel 2025, trainate dalla produzione in corso di F-35, F-15EX e Rafale. La domanda di retrofit, tuttavia, sta crescendo a un CAGR del 6.67%, poiché gli operatori prolungano la vita utile a 40 anni e aggiornano i sistemi di missione ogni decennio. Il programma F-16 Viper da 4.2 miliardi di dollari prevede il retrofit di 608 jet con radar AESA, computer moderni e Link 16, a sottolineare l'entità del retrofit. L'Europa sta seguendo un percorso simile con l'Eurofighter Phase 4 Enhancement, che interessa 500 velivoli e aggiunge il Common Radar System Mark 2.
I limiti di potenza nei cablaggi legacy creano compromessi che rallentano l'adozione di aggiornamenti completi, ma l'imperativo di mantenere l'interoperabilità delle flotte sostiene il volume di retrofit. Poiché i cicli di obsolescenza dei processori commerciali ora durano dai quattro ai cinque anni, il retrofit rimarrà la fetta in più rapida crescita del mercato avionico per aerei militari.
Analisi geografica
Il Nord America ha rappresentato il 30.47% dei ricavi nel 2025, principalmente grazie al budget per gli acquisti degli Stati Uniti e alla rampa per l'F-35, con contenuti avionici superiori a 12 milioni di dollari per jet. La regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 5.65%, trainata da programmi come il Light Combat Aircraft (LCA) Mk2 dell'India, l'FX del Giappone e il KF-21 della Corea del Sud, che puntano al 60% su contenuti avionici locali. L'Europa ha registrato il 24% dei ricavi nel 2025, sostenuta dalle iniziative Future Combat Air System (FCAS) e Tempest, che integreranno architetture aperte fin dall'inizio.
Gli acquirenti del Medio Oriente accelerano le acquisizioni di UAV, come dimostra l'ordine di 300 Wing Loong II dell'Arabia Saudita, mentre l'Australia continua l'approvvigionamento dell'F-35A e gli aggiornamenti del Wedgetail, consolidando la domanda in Oceania. Si stima che i programmi nazionali della Cina, in particolare il J-20 e lo Y-20, rappresentino il 12% della domanda globale, ma rimangono isolati dietro i controlli sulle esportazioni. Catene di fornitura frammentate e politiche di sovranità industriale manterranno l'area Asia-Pacifico al centro dell'espansione incrementale della capacità nel mercato dell'avionica per aerei militari.

Panorama normativo
La certificazione e l'approvvigionamento dell'avionica per velivoli militari sono sempre più influenzati dai requisiti di aeronavigabilità, sicurezza informatica e architettura aperta, che coinvolgono autorità civili e militari. Negli Stati Uniti, un memorandum interforze del Dipartimento della Difesa (DoD) del dicembre 2024 ha incaricato i responsabili degli acquisti di implementare i cinque pilastri del Modular Open Systems Approach (MOSA), rafforzando i requisiti statutari del MOSA ai sensi del 10 USC 4401-4403, ulteriormente dettagliati nella scheda informativa del DoD sul MOSA approvata nel marzo 2025. In Europa, l'Agenzia europea per la difesa (EDA) ha approvato l'EMAD OSD (edizione 1.0) nel maggio 2025 per armonizzare le modalità di utilizzo dei dati di idoneità operativa (OSD) dell'EASA da parte delle autorità nazionali di aeronavigabilità militare in ambito militare, mentre l'EASA ha continuato a pubblicare decisioni e materiale di certificazione relativi all'avionica (ad esempio, revisioni di aeronavigabilità e aggiornamenti relativi all'importazione nel 2026).
Le linee guida sulla sicurezza informatica e sulla garanzia dell'hardware elettronico stanno inoltre inasprendo i requisiti di conformità per i fornitori di avionica. Nell'agosto 2024, la FAA ha promosso la regolamentazione della sicurezza informatica civile in materia di protezione contro le interazioni elettroniche intenzionali non autorizzate per gli aeromobili di categoria trasporto, allineandosi alle specifiche di certificazione EASA e spingendo i fornitori verso processi di sicurezza avionica già citati nei programmi che utilizzano DO-326A e EUROCAE ED-202A. Sul fronte della garanzia dell'hardware, il comitato RTCA/EUROCAE SC-243 ha approvato un termine di riferimento rivisto nel marzo 2026 per aggiornare le linee guida DO-254/ED-80 per l'hardware elettronico di bordo, mentre il programma di standardizzazione della difesa del Dipartimento della Difesa ha pubblicato nel gennaio 2026 una strategia per gli standard digitali che enfatizza l'interoperabilità digitale e l'esecuzione degli standard, supportando flussi di lavoro di conformità più rapidi e basati su modelli in tutta l'aviazione della difesa.
Analisi della catena del valore
La catena del valore dell'avionica per velivoli militari inizia con componenti e materiali elettronici specializzati, tra cui semiconduttori resistenti alle radiazioni, FPGA/GPU, dispositivi RF GaN, sensori ed elementi di sicurezza. Seguono la progettazione e la produzione a livello di scheda, l'integrazione di LRU (Large Reliability Unit) e computer di missione, e la qualificazione a livello di piattaforma per i requisiti di volo e di aeronavigabilità. I principali fornitori di primo livello, come RTX, Lockheed Martin, Northrop Grumman, L3Harris e Thales, controllano in genere l'ingegneria di sistema, la garanzia di sicurezza e l'integrazione finale nelle configurazioni di base degli aeromobili, mentre i fornitori di secondo e terzo livello forniscono display, concentratori di dati, moduli di elaborazione, assemblaggi RF, cablaggi e imballaggi ambientali. I lunghi cicli di qualificazione per parti e materiali alternativi limitano le sostituzioni, rendendo gli elenchi di fornitori approvati e il controllo della configurazione fondamentali per la produttività e la sostenibilità.
A valle, la catena si estende all'installazione (installazione in linea e retrofit), all'integrazione del software e al supporto del ciclo di vita attraverso la manutenzione presso i depositi, i rappresentanti dell'assistenza sul campo e le capacità MRO regionali che supportano computer di missione, radio, display e sistemi montati sul casco. La recente attività contrattuale riflette un passaggio verso aggiornamenti modulari e approvvigionamento distribuito: Boeing ha selezionato Intellisense Systems nel maggio 2026 per la sostituzione dei componenti della cabina di pilotaggio del C-17, tra cui unità di concentrazione dati e display multifunzione, e la Marina statunitense ha assegnato un importante contratto di produzione di display montati sul casco a Collins Elbit Vision Systems nell'aprile 2026 per l'F-35. Rimane visibile anche la localizzazione regionale, come dimostra l'assegnazione da parte di HAL ad Aitech nel maggio 2026 per l'elaborazione avionica del programma indiano di elicotteri da combattimento leggeri, dove gli obiettivi di contenuto locale e i vincoli sul controllo delle esportazioni stanno influenzando la selezione dei fornitori e i percorsi di integrazione.
Panorama competitivo
I cinque principali fornitori, RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation, L3Harris Technologies Inc. e Thales Group, controllano circa il 62% del mercato dell'avionica per aerei militari attraverso l'integrazione verticale di sensori, processori e software. I mandati sui sistemi aperti stanno abbassando le barriere all'ingresso, consentendo a Mercury Systems, Elbit Systems e Leonardo di aggiudicarsi premi per sottosistemi con hardware conforme allo standard MOSA che si integra in architetture di punta senza interfacce proprietarie. Le mosse strategiche si concentrano su intelligenza artificiale e software, come l'acquisizione da parte di RTX Corporation nel 2024 di un'azienda di apprendimento automatico per accelerare gli algoritmi di fusione dei sensori e l'alleanza di BAE Systems con Palantir per integrare l'analisi dei dati nei pianificatori di missione.
Stanno emergendo opportunità di white-space nell'avionica UAV attritiva, dove i sottosistemi devono bilanciare la sopravvivenza a 9G con prezzi adatti a piattaforme sacrificabili. La tecnologia rimane la leva decisiva: i fornitori investono in GaN RF, processori neuromorfici e crittografia quantistica sicura, che rendono i progetti a prova di futuro contro le minacce in continua evoluzione. L'attività brevettuale sottolinea questo cambiamento; L3Harris ha depositato 142 brevetti relativi all'avionica nel 2024, con particolare attenzione alla generazione di forme d'onda adattive e alla guerra elettronica cognitiva. Con la proliferazione di standard aperti, la differenziazione si sposta dagli involucri hardware allo stack software, rimodellando le dinamiche competitive nel mercato dell'avionica per aerei militari.
Leader del settore avionico per aeromobili militari
Lockheed Martin Corporation
Northrop Grumman Corporation
Società RTX
Gruppo Thales
L3 Harris Technologies, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Lockheed Martin si è aggiudicata un contratto da 502 milioni di dollari per il supporto di manutenzione della suite di sensori M-TADS/PNVS dell'elicottero AH-64 Apache. L'assegnazione del contratto conferma la domanda a lungo termine di avionica per il puntamento elettro-ottico e la visione notturna per le flotte di elicotteri in servizio e mantiene attivi i percorsi di aggiornamento parallelamente alla manutenzione.
- Novembre 2025: Collins Aerospace (RTX) ha firmato un accordo pluridecennale con la Royal Netherlands Air and Space Force per la creazione di un centro di assistenza avionica nei Paesi Bassi a supporto delle flotte europee di F-35 e CH-47F. L'ampliamento delle infrastrutture di supporto regionali riduce i tempi di intervento per riparazioni e aggiornamenti e rafforza la capacità di supporto logistico in teatro operativo dell'Europa per le piattaforme ad alto utilizzo.
- Agosto 2024: la FAA ha pubblicato una proposta di regolamentazione per rendere obbligatorie le protezioni di sicurezza informatica contro le interazioni elettroniche non autorizzate intenzionali per gli aeromobili di categoria trasporto, in linea con le specifiche di certificazione EASA. Sebbene focalizzata sul settore civile, la regolamentazione segnala una più ampia normalizzazione delle pratiche di conformità alla sicurezza informatica in ambito aeronautico, che influenzano la progettazione di sistemi avionici a duplice uso e i processi di garanzia dei fornitori.
Ambito del rapporto sul mercato globale dell'avionica per aeromobili militari
Il mercato dell'avionica per aeromobili militari comprende sistemi elettronici, software e unità di elaborazione integrate negli aeromobili militari per facilitare il controllo del volo, la navigazione, la comunicazione, la gestione delle missioni, la sorveglianza e il monitoraggio dello stato di salute. Il rapporto si concentra sui principali sottosistemi avionici, tra cui controllo del volo, comunicazione, navigazione, monitoraggio e gestione dello stato di salute, nonché altri componenti elettronici mission-critical. Esamina la domanda globale influenzata dalle iniziative di modernizzazione della difesa, dal crescente utilizzo di droni, dai requisiti per l'architettura a sistemi aperti e dalle considerazioni sulla sicurezza informatica. Inoltre, il rapporto valuta le dinamiche competitive, i quadri normativi e i progressi tecnologici che plasmano lo sviluppo dei sistemi avionici militari.
Il mercato dell'avionica per aeromobili militari è segmentato per sottosistema, tipo di aeromobile, adattamento e area geografica. Per sottosistema, il mercato è suddiviso in sistemi di controllo di volo, sistemi di comunicazione, sistemi di navigazione, sistemi di monitoraggio e gestione della salute e altri sottosistemi. Per tipo di aeromobile, il mercato è suddiviso in velivoli da combattimento ad ala fissa, velivoli ad ala fissa non da combattimento, elicotteri e velivoli senza pilota (UAV). Per adattamento, il mercato è suddiviso in adattamento e retrofit. Il rapporto copre anche le dimensioni e le previsioni del mercato dell'avionica per aeromobili militari nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Sistemi di controllo di volo |
| Sistemi di comunicazione |
| Sistemi di navigazione |
| Sistemi di monitoraggio e gestione della salute |
| Altri sottosistemi |
| Aerei da combattimento ad ala fissa |
| Aerei non da combattimento ad ala fissa |
| Elicotteri |
| Veicoli aerei senza pilota (UAV) |
| Linefit |
| Retrofitting |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per sottosistema | Sistemi di controllo di volo | ||
| Sistemi di comunicazione | |||
| Sistemi di navigazione | |||
| Sistemi di monitoraggio e gestione della salute | |||
| Altri sottosistemi | |||
| Per tipo di aeromobile | Aerei da combattimento ad ala fissa | ||
| Aerei non da combattimento ad ala fissa | |||
| Elicotteri | |||
| Veicoli aerei senza pilota (UAV) | |||
| Per Fit | Linefit | ||
| Retrofitting | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'avionica per aerei militari?
Il mercato dell'avionica per aeromobili militari avrà un valore di 24.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 30.38 miliardi di dollari entro il 2031.
Quale segmento del sottosistema sta crescendo più velocemente?
I sistemi di comunicazione si stanno espandendo a un CAGR del 6.03% grazie alla diffusa installazione di SATCOM a banda larga, Link 16 e radio definite dal software (SDR).
Perché i veicoli aerei senza pilota (UAV) sono importanti per i fornitori di sistemi avionici?
I droni richiedono un'avionica leggera e a basso consumo energetico e registrano un CAGR del 9.81%, il che li rende l'opportunità più dinamica tra i velivoli.
Quanto è importante l'ammodernamento rispetto alle nuove installazioni?
La domanda di ammodernamento aumenta del 6.67% annuo, poiché le forze aeree prolungano la vita utile degli aeromobili e aggiornano i sistemi di missione ogni decennio.
Quale regione registra la crescita più elevata entro il 2031?
L'area Asia-Pacifico è in testa alla crescita regionale con un CAGR del 5.65%, sottolineato dai grandi programmi di caccia indigeni in India, Giappone e Corea del Sud.
Quale impatto hanno gli standard di sicurezza informatica Zero-Trust sui tempi di sviluppo dell'avionica?
L'adozione di DO-326A ed EUROCAE ED-202A aggiunge 12-18 mesi alla certificazione perché i fornitori devono implementare l'autenticazione continua, la microsegmentazione della rete e le radici di fiducia hardware, ma questo sforzo aggiuntivo riduce notevolmente la superficie di attacco informatico e sta diventando obbligatorio nei nuovi programmi.


