

Dimensioni e quota del mercato degli snack bar in Medio Oriente
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
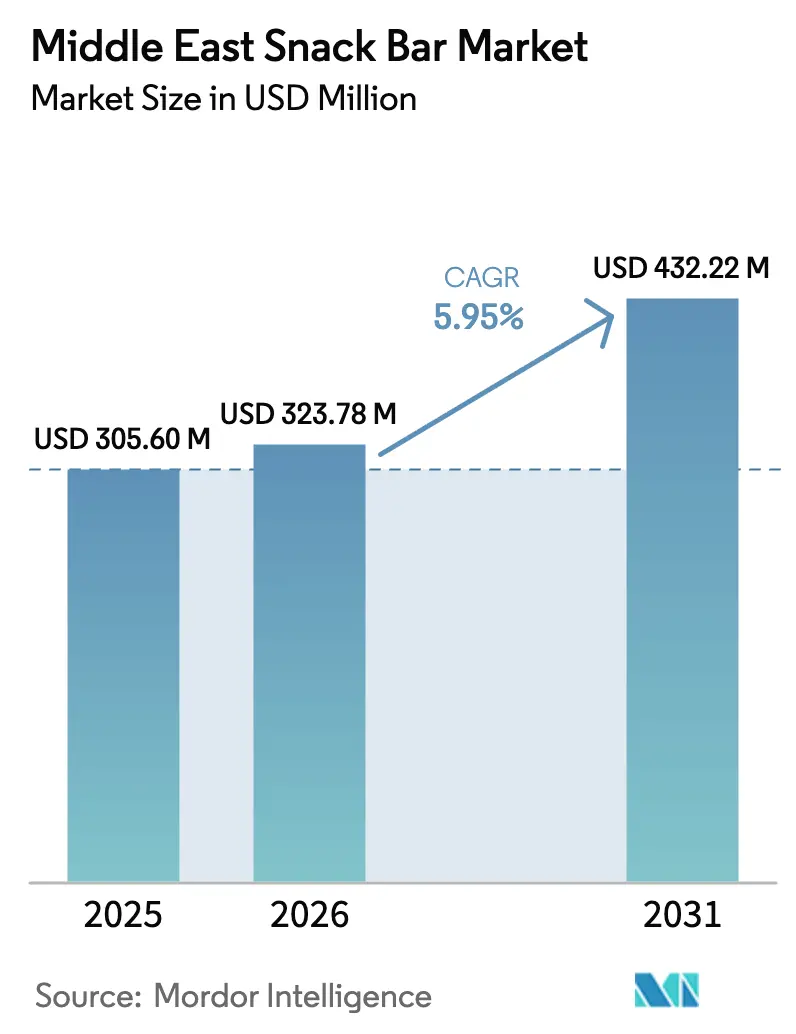
| Dimensione del mercato (2026) | USD 323.78 milioni |
| Dimensione del mercato (2031) | USD 432.22 milioni |
| Tasso di crescita (2026 - 2031) | 5.95% CAGR |
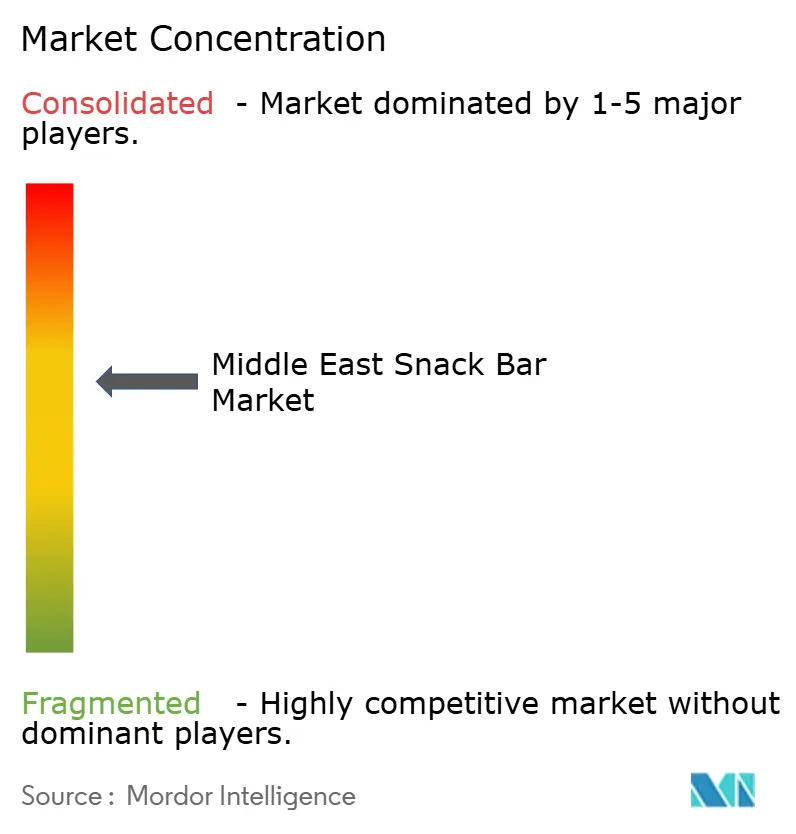
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli snack bar in Medio Oriente di Mordor Intelligence
Il mercato delle barrette snack in Medio Oriente aveva un valore di 305.60 milioni di dollari nel 2025 e si prevede che crescerà da 323.78 milioni di dollari nel 2026 a 432.22 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.95% durante il periodo di previsione (2026-2031). L'urbanizzazione, i tempi di pendolarismo più lunghi e la crescente partecipazione delle donne al mondo del lavoro, in particolare negli Emirati Arabi Uniti (EAU) e in Arabia Saudita, stanno guidando un cambiamento nelle abitudini alimentari verso opzioni portatili che colmano le lacune dei pasti. I produttori stanno sfruttando le iniziative governative per il benessere, le tasse sulle bevande zuccherate e la disponibilità di prodotti a lunga conservazione nei minimarket delle stazioni di servizio, che aumentano la visibilità del prodotto. La rapida espansione del commercio elettronico (e-commerce), la tendenza alla premiumizzazione e le innovazioni di gusto culturalmente rilevanti, come le varianti a base di datteri e pistacchio-kunafa, stanno creando nuove opportunità sia per i player globali consolidati che per i concorrenti regionali emergenti. Normative più severe sull'etichettatura in lingua araba e sulla certificazione halal stanno aumentando i costi di conformità, ma al contempo scoraggiano le importazioni a basso costo e non conformi, rafforzando così il valore complessivo della categoria.
Punti chiave del rapporto
- Per tipologia di prodotto, le barrette di cereali hanno dominato il mercato degli snack bar in Medio Oriente con l'83.67% nel 2025, mentre si prevede che le barrette proteiche cresceranno a un CAGR del 7.70% entro il 2031.
- In base agli ingredienti, nel 2025 le barrette di granola e d'avena hanno conquistato il 33.42% del mercato degli snack bar in Medio Oriente, mentre le formulazioni di latticini e proteine stanno crescendo a un CAGR del 7.58% entro il 2031.
- Per fascia di prezzo, nel 2025 i prodotti di massa hanno rappresentato l'79.35% del fatturato regionale, mentre si prevede che i bar premium registreranno un CAGR del 7.62% entro il 2031.
- Per canale di distribuzione, i supermercati/ipermercati hanno generato il 54.74% del fatturato nel 2025, mentre i negozi al dettaglio online stanno crescendo più rapidamente, con un CAGR del 7.76%.
- In termini geografici, l'Arabia Saudita ha generato il 24.10% del valore del 2025, mentre si prevede che gli Emirati Arabi Uniti registreranno il CAGR regionale più elevato, pari al 7.64% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli snack bar in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la consapevolezza delle sane abitudini alimentari e nutrizionali | + 1.2% | Arabia Saudita, Emirati Arabi Uniti, Qatar (il più forte); ricaduta in Kuwait e Bahrein | Medio termine (2-4 anni) |
| Popolarità dei programmi di fitness, benessere e gestione del peso | + 1.4% | Emirati Arabi Uniti, Arabia Saudita centrale; espansione in Oman e Kuwait | Medio termine (2-4 anni) |
| Introduzione di snack bar biologici, vegani, senza glutine e adatti agli allergeni | + 0.9% | Centri urbani degli Emirati Arabi Uniti e dell'Arabia Saudita; adozione di nicchia in Qatar e Bahrein | A lungo termine (≥ 4 anni) |
| Occidentalizzazione delle diete e delle preferenze alimentari tra le popolazioni urbane | + 1.0% | Aree metropolitane degli Emirati Arabi Uniti, dell'Arabia Saudita e del Qatar | A breve termine (≤ 2 anni) |
| Rapida innovazione nei gusti e nei formati degli snack bar | + 0.8% | Emirati Arabi Uniti (Dubai, Abu Dhabi), Arabia Saudita (Riyadh, Jeddah) | A breve termine (≤ 2 anni) |
| Crescente domanda di nutrizione comoda e pronta all'uso | + 1.3% | Tutti i mercati del GCC; i più forti negli Emirati Arabi Uniti e in Arabia Saudita | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la consapevolezza delle sane abitudini alimentari e nutrizionali
Le campagne di benessere guidate dal governo stanno plasmando significativamente il comportamento dei consumatori in tutta la regione del Golfo. L'iniziativa Healthy Habits dell'Arabia Saudita, che mira a ridurre del 30% i tassi di obesità entro il 2030, riflette l'impegno del Paese nel migliorare la salute pubblica. Analogamente, la Strategia Nazionale Nutrizionale 2030 degli Emirati Arabi Uniti (EAU) impone l'etichettatura frontale per i prodotti ad alto contenuto di zuccheri, garantendo una maggiore trasparenza per i consumatori. Queste politiche stanno determinando un notevole aumento della domanda di barrette con dichiarazioni "clean-label", incoraggiando i produttori a riformulare i loro prodotti utilizzando dolcificanti naturali come datteri e stevia per soddisfare le aspettative dei consumatori. Un sondaggio del 2024 condotto da YouGov ha rivelato che il 57% dei residenti degli Emirati Arabi Uniti desidera informazioni sanitarie più chiare sulle confezioni, mentre il 68% sottolinea l'importanza di ridurre l'uso della plastica. Questo cambiamento evidenzia che sostenibilità e trasparenza non sono più facoltative, ma sono diventati fattori essenziali che influenzano le decisioni di acquisto. In Qatar, il Piano d'azione nazionale sull'obesità, lanciato nel 2024, comprende iniziative come l'educazione alimentare nelle scuole e incentivi al dettaglio per snack più sani. Queste misure stanno promuovendo opportunità di crescita per gli snack bar posizionati come sostituti dei pasti o come supporto al recupero post-attività fisica. Inoltre, l'imposta sulle bevande zuccherate della Saudi Food and Drug Authority (SFDA), introdotta nel 2024, ha indirettamente favorito gli snack bar a basso contenuto di zucchero, reindirizzando la spesa dei consumatori dalle bevande analcoliche zuccherate a snack solidi che forniscono sazietà senza incorrere in ulteriori sanzioni fiscali.
Popolarità dei programmi di fitness, benessere e gestione del peso
La penetrazione delle palestre negli Emirati Arabi Uniti ha superato di gran lunga quella dell'Arabia Saudita. Entrambi i mercati stanno espandendo rapidamente le proprie strutture, con gli Emirati Arabi Uniti che ospitano un numero considerevole di palestre e l'Arabia Saudita che supera questa cifra. In particolare, i centri fitness riservati alle donne in Arabia Saudita stanno registrando una crescita robusta a un tasso annuo composto (CAT) fino alla fine del decennio. Questo boom del fitness sta trainando direttamente il consumo di barrette proteiche, poiché si prevede che il mercato della nutrizione sportiva in Medio Oriente crescerà costantemente nello stesso periodo. Le barrette proteiche sono sempre più popolari come comoda opzione post-allenamento, poiché non richiedono refrigerazione o preparazione. Marchi come Per4m, FRO ZEN e Myprotein hanno sfruttato la tendenza virale del "Dubai Chocolate" introducendo barrette proteiche aromatizzate al pistacchio e al kunafa. Questi prodotti combinano piacere e funzionalità, attraendo i consumatori più giovani che monitorano l'assunzione di macronutrienti ma preferiscono opzioni saporite a formulazioni insipide. Inoltre, la quota significativa di iscritti femminili in palestra negli Emirati Arabi Uniti e la crescente partecipazione femminile alla forza lavoro in Arabia Saudita, che supera l'obiettivo Vision 2030, stanno ampliando il mercato oltre la tradizionale fascia demografica dei bodybuilder maschi.
Introduzione di snack bar biologici, vegani, senza glutine e adatti agli allergeni
I prodotti a base vegetale e privi di allergeni si stanno affermando in nicchie di mercato premium, soprattutto negli Emirati Arabi Uniti. Nel 2024, NotCo ha lanciato una barretta di cioccolato a base vegetale in stile Dubai, contenente proteine, disponibile presso negozi specializzati e ipermercati Carrefour. Esempi di prezzi premium in questo segmento includono le barrette proteiche vegane di MRITA e le barrette proteiche biologiche di Roobar, che evidenziano la disponibilità dei consumatori a pagare un sovrapprezzo per certificazioni come l'USDA Organic e l'approvazione della Vegan Society. Si prevede che il mercato degli alimenti biologici in Medio Oriente crescerà a un tasso di crescita annuo composto (CAGR) nei prossimi anni, trainato dalla domanda degli espatriati a Dubai e Abu Dhabi, nonché da un segmento locale in crescita preoccupato per i residui di pesticidi e il benessere degli animali. Le barrette senza glutine e adatte a chi soffre di allergie si rivolgono a una base di consumatori più ristretta ma attiva, con prodotti come la barretta proteica vegana di Misfits in Kuwait, destinata a persone con celiachia o intolleranza al lattosio, rispondendo a un'esigenza precedentemente trascurata di opzioni a lunga conservazione. La certificazione halal rimane un requisito fondamentale, poiché le barrette composite contenenti siero di latte o gelatina devono riportare i marchi halal conformi alla Gulf Standards Organization (GSO). Tuttavia, le etichette biologiche e vegane si stanno affermando come ulteriori indicatori di qualità, consentendo ai prodotti di spuntare prezzi più elevati rispetto alle barrette di cereali convenzionali. Secondo la Soil Association, biologico e naturale non sono più considerati semplici parole d'ordine in Medio Oriente; sono sempre più visti come medicina preventiva. La crescente consapevolezza delle alternative biologiche, unita a una rinnovata attenzione alla salute e al benessere, ha portato i fornitori di prodotti biologici e naturali in Medio Oriente a segnalare un aumento della domanda dei loro prodotti del 300-400% [1] Fonte: Soil Association, “Growing opportunities for organic in the Middle East,” soilassociation.org.
Occidentalizzazione delle diete e delle preferenze alimentari tra le popolazioni urbane
Gli espatriati costituiscono una parte significativa della popolazione degli Emirati Arabi Uniti e dell'Arabia Saudita, portando con sé abitudini alimentari che privilegiano i formati "grab-and-go" rispetto ai tradizionali pasti seduti. Questa tendenza demografica ha guidato la crescita degli snack bar, una categoria che era praticamente inesistente nel commercio al dettaglio del Consiglio di Cooperazione del Golfo (GCC) un decennio fa, ma che ora occupa corsie dedicate in negozi come LuLu, Carrefour e Sultan Center. I lunghi tempi di percorrenza in città come Dubai e Riyadh creano opportunità di consumo laddove i tradizionali prodotti per la colazione araba come il labneh e il khubz sono poco pratici, aprendo la strada a barrette di cereali e proteine, pratiche e portatili. L'espansione delle catene di caffè internazionali, che offrono snack bar di marca alle casse, ha ulteriormente normalizzato questa categoria. I punti vendita Starbucks e Costa Coffee in tutto il Golfo espongono in modo evidente marchi come KIND, RXBAR e LÄRABAR, integrando questi prodotti nella routine quotidiana. Inoltre, i giovani sauditi e emiratini che vivono in città, molti dei quali hanno studiato all'estero, hanno abitudini alimentari simili a quelle dei loro coetanei occidentali, con una forte preferenza per i pasti pronti e convenienti rispetto alla cucina casalinga.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenze culturali per opzioni di snack freschi o fatti in casa | -0.6% | Segmenti tradizionali di Oman, Bahrein e Kuwait; Arabia Saudita rurale | A lungo termine (≥ 4 anni) |
| Norme severe in materia di etichettatura, importazione e ingredienti | -0.4% | Tutti i mercati del Consiglio di cooperazione del Golfo; applicazione più rigorosa in Arabia Saudita ed Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Spazio sugli scaffali limitato nei punti vendita più piccoli | -0.3% | Oman, Bahrein, Kuwait; aree rurali in tutti i mercati del Consiglio di cooperazione del Golfo | Medio termine (2-4 anni) |
| Mancanza di consapevolezza da parte dei consumatori riguardo alle etichette nutrizionali e ai loro benefici | -0.2% | Tutti i mercati del Consiglio di cooperazione del Golfo; più pronunciati in Oman, Bahrein e nelle zone rurali dell'Arabia Saudita | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenze culturali per opzioni di snack freschi o fatti in casa
I formati di vendita al dettaglio tradizionali, come i negozi di alimentari indipendenti e i baqala (piccoli negozi di quartiere), continuano a svolgere un ruolo significativo nei mercati alimentari di Oman e Bahrein. In questi punti vendita, le barrette di snack confezionate affrontano una dura concorrenza per lo spazio sugli scaffali con datteri freschi, frutta secca e halwa fatta in casa. I consumatori più anziani e le famiglie rurali delle province meridionali dell'Arabia Saudita tendono a preferire snack preparati al momento, in linea con le loro tradizioni alimentari multigenerazionali, con conseguenti tassi di sperimentazione inferiori per le barrette di snack in stile occidentale. Sebbene siano state introdotte riformulazioni con etichetta pulita, molti percepiscono ancora le barrette confezionate come contenenti conservanti artificiali o zuccheri eccessivi, una percezione influenzata da prodotti precedenti che privilegiavano la durata di conservazione rispetto alla trasparenza degli ingredienti. I rivenditori osservano che le barrette di snack spesso registrano un turnover più lento nei punti vendita più piccoli rispetto ai prodotti di base a temperatura ambiente come biscotti o patatine, il che scoraggia gli investimenti in magazzino e relega le barrette di snack a posizioni espositive meno evidenti. Questa tendenza diventa particolarmente evidente durante il Ramadan, quando le famiglie si dedicano alla preparazione di elaborate preparazioni per l'iftar in casa, determinando un temporaneo calo delle vendite di snack confezionati, mentre aumenta la domanda di bevande e prodotti dolciari.
Norme severe in materia di etichettatura, importazione e ingredienti
L'Autorità saudita per gli alimenti e i farmaci e l'Autorità degli Emirati per la standardizzazione e la metrologia degli Emirati Arabi Uniti impongono requisiti quali pannelli nutrizionali in lingua araba, dichiarazioni di allergeni e certificazione halal per i prodotti compositi [2] Fonte: Autorità saudita per gli alimenti e i farmaci, "Halal", sfda.gov.sa. Queste normative estendono significativamente i tempi di lancio dei prodotti e aggiungono costi di certificazione per unità di stoccaggio. Le barrette importate contenenti gelatina, emulsionanti non halal o aromi a base di alcol sono vietate o richiedono una riformulazione, creando notevoli ostacoli per diversi marchi europei che tentano di entrare nel mercato. Inoltre, gli standard del Consiglio di cooperazione del Golfo richiedono che le dichiarazioni sul contenuto proteico siano validate tramite test di laboratorio di terze parti, mentre i loghi sanitari sulla parte anteriore della confezione devono ricevere un'approvazione preventiva. I marchi più piccoli spesso incontrano difficoltà a gestire questi processi senza il supporto di consulenti normativi locali. L'aggiornamento della legge sulla sicurezza alimentare degli Emirati Arabi Uniti ha introdotto requisiti di tracciabilità per tutti i prodotti alimentari importati, obbligando i distributori a mantenere una documentazione dettagliata a livello di lotto che colleghi ciascun prodotto alla sua origine e alla data di produzione. Sebbene queste misure siano concepite per proteggere i consumatori, tendono anche a favorire i marchi affermati con team normativi dedicati nella regione del Consiglio di Cooperazione del Golfo, rendendo più difficile per le startup rivoluzionare il mercato a meno che non collaborino con distributori locali in grado di gestire gli adempimenti normativi.
Analisi del segmento
Per tipo di prodotto: le barrette proteiche superano i formati di cereali tradizionali
Si prevede che le barrette proteiche cresceranno a un CAGR del 7.70% dal 2026 al 2031, segnando la crescita più rapida tra le tipologie di prodotto. Questa crescita è attribuibile al crescente numero di frequentatori di palestre e alla maggiore consapevolezza dell'alimentazione sportiva, che stanno stimolando la domanda di opzioni ad alto contenuto proteico e a basso contenuto di zuccheri che favoriscano il recupero muscolare e il senso di sazietà. Le barrette di cereali, che detenevano l'83.67% della quota di mercato nel 2025, continuano a dominare in termini di volume grazie alla loro convenienza. Le barrette energetiche, d'altra parte, si rivolgono agli atleti di resistenza e agli amanti dell'outdoor che privilegiano i carboidrati a rapido rilascio rispetto al contenuto proteico. Marchi come Clif Bar e PowerBar distribuiscono questi prodotti attraverso rivenditori specializzati di articoli sportivi e ipermercati selezionati. Nel frattempo, le barrette di frutta e frutta secca, spesso presentate come biologiche o vegane, rimangono un segmento di nicchia con prezzi premium.
L'aumento delle barrette proteiche è supportato da uno spostamento verso ingredienti come l'isolato di siero di latte e la caseina, che forniscono da 15 a 20 grammi di proteine per barretta da 60 grammi. Le barrette di cereali, tuttavia, devono affrontare le sfide della mercificazione, poiché i prodotti a marchio privato di rivenditori come Carrefour e LuLu surclassano le opzioni di marca del 15-20%. Questo ha spinto attori affermati come Kellogg e General Mills a concentrarsi su gusti in edizione limitata e promozioni sulle confezioni per mantenere lo spazio sugli scaffali. Le barrette energetiche stanno registrando una crescita moderata, trainata dalle crescenti comunità di trail running e ciclismo negli Emirati Arabi Uniti. Tuttavia, la loro dipendenza da sciroppi ad alto indice glicemico ne limita l'attrattiva tra i consumatori attenti alla salute, sempre più attenti al contenuto di zucchero.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per base di ingredienti: le formulazioni di latticini e proteine guidano la crescita
Si prevede che le barrette a base di latticini e proteine cresceranno a un CAGR del 7.58% dal 2026 al 2031, segnando la crescita più rapida tra le basi di ingredienti. Questa tendenza è alimentata dai formulatori che utilizzano concentrato di proteine del siero del latte e isolato di proteine del latte per soddisfare la crescente domanda di nutrizione sportiva. Le barrette a base di granola e avena, che dovrebbero detenere una quota di mercato del 33.42% nel 2025, continuano a dominare il mercato. La loro popolarità deriva dalla loro convenienza – avena e cereali in fiocchi sono più convenienti del siero del latte – e dal loro appeal come opzioni salutari per la colazione delle famiglie. Anche le barrette a base di datteri, che hanno un forte impatto culturale, stanno guadagnando terreno, supportate da marchi regionali come ZAD Food e Linah Farms.
Le barrette a base di frutta secca, pur essendo posizionate come prodotti premium, devono affrontare le sfide legate alla volatilità dei prezzi di mandorle e anacardi. Ad esempio, i prezzi globali delle mandorle sono aumentati del 18% nel 2024 a causa della siccità in California, riducendo i margini di profitto per i marchi senza contratti di fornitura a lungo termine. Per affrontare i rischi legati agli ingredienti, i formulatori stanno adottando sempre più miscele ibride che combinano avena, datteri e frutta secca. Questa strategia non solo diversifica l'approvvigionamento degli ingredienti, ma consente anche di utilizzare affermazioni come "5 grammi di proteine" o "senza zuccheri aggiunti" senza fare affidamento su un singolo ingrediente costoso.
Per fascia di prezzo: il segmento premium aumenta con l'aumento della ricchezza
Si prevede che le barrette premium cresceranno a un CAGR del 7.62% dal 2026 al 2031, poiché l'aumento del reddito disponibile e la crescente consapevolezza sanitaria incoraggiano i consumatori a spendere di più per opzioni biologiche, vegane o arricchite con proteine. Nel 2025, le barrette di fascia media hanno dominato il mercato con una quota dell'79.35%, trainate principalmente dalle barrette di cereali che offrono soluzioni convenienti per la colazione o la merenda scolastica per le famiglie a medio reddito. D'altro canto, le barrette premium si rivolgono ai consumatori benestanti di città come Dubai, Abu Dhabi e Riyadh, che apprezzano etichette pulite, sostenibilità e benefici funzionali come un alto contenuto proteico o un basso contenuto di zuccheri.
Un sondaggio YouGov del 2024 ha evidenziato che il 72% degli acquirenti negli Emirati Arabi Uniti e in Arabia Saudita è disposto a pagare di più per la qualità, mentre circa il 36% è disposto a pagare di più per un packaging sostenibile. Queste preferenze spiegano la differenza di prezzo dal 50% al 100% tra le barrette di fascia media e quelle premium. L'ascesa del segmento premium si riflette anche nei lanci di nuovi prodotti. Ad esempio, NotCo ha introdotto una barretta di cioccolato vegetale con 7 grammi di proteine, AMRITA ha lanciato barrette proteiche vegane e Roobar ha lanciato una barretta biologica al prezzo di 12.50 AED. Questi prodotti, lanciati nel 2024, si sono assicurati il posizionamento nei punti vendita Carrefour e Spinneys, che si rivolgono a espatriati e consumatori locali ad alto reddito.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce sconvolge il commercio al dettaglio tradizionale
Si prevede che i negozi al dettaglio online cresceranno a un CAGR del 7.76% dal 2026 al 2031, affermandosi come il canale di distribuzione in più rapida crescita sul mercato. Questa crescita è trainata principalmente dalla crescente popolarità di piattaforme di commercio rapido come Talabat, Noon e Deliveroo. Queste piattaforme hanno migliorato la praticità consegnando snack bar e altri prodotti alimentari in meno di 30 minuti, rappresentando oltre il 40% del volume del mercato alimentare online degli Emirati Arabi Uniti. La loro capacità di soddisfare la domanda dei consumatori di velocità e praticità li ha affermati come attori significativi nel mercato al dettaglio in evoluzione. Secondo l'International Trade Association, gli Emirati Arabi Uniti sono leader nell'eCommerce tra gli stati del Consiglio di Cooperazione del Golfo (GCC), con vendite eCommerce che rappresentano circa il 10% delle vendite al dettaglio totali.
Nel frattempo, supermercati e ipermercati hanno mantenuto una posizione dominante nel 2025, con una quota di mercato del 54.74%. Questo successo è sostenuto da iniziative strategiche come l'apertura di 90 nuovi punti vendita da parte di LuLu nel Consiglio di Cooperazione del Golfo e l'espansione di Carrefour in Arabia Saudita, che include partnership per l'approvvigionamento locale e l'introduzione di prodotti a marchio privato che offrono prezzi competitivi rispetto agli snack bar di marca. Inoltre, minimarket come Abu Dhabi National Oil Company (ADNOC) On the Go, con oltre 500 punti vendita, e 7-Eleven, che prevede di aprire 200 punti vendita negli Emirati Arabi Uniti entro il 2025, continuano a soddisfare le esigenze dei pendolari e degli acquirenti impulsivi. Questi negozi si concentrano sull'accessibilità e sulla prossimità, rispondendo alle esigenze dei clienti che privilegiano la praticità rispetto a un'ampia selezione di prodotti.
Analisi geografica
Nel 2025, l'Arabia Saudita si è affermata come segmento leader nel mercato degli snack bar in Medio Oriente, con una quota pari al 24.10% del fatturato della regione. Questa quota significativa è trainata dall'ampia popolazione del Regno, pari a 36 milioni di abitanti, e da iniziative di benessere sostenute dal governo, come la campagna Healthy Habits, che mira a ridurre l'obesità del 30% entro il 2030. Inoltre, l'introduzione di una tassa sulle bevande zuccherate ha incoraggiato i consumatori a orientarsi verso alternative più sane e a basso contenuto di zuccheri, incrementando ulteriormente la domanda di snack bar. Questi fattori, nel loro insieme, posizionano l'Arabia Saudita come una forza dominante nel mercato regionale.
Gli Emirati Arabi Uniti (EAU) si distinguono come il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.64% dal 2026 al 2031. Questa rapida crescita è alimentata dalla crescente penetrazione dell'e-commerce, poiché si prevede che le vendite di generi alimentari online cresceranno da 2.7 miliardi di dollari nel 2023 a 15.4 miliardi di dollari entro il 2032, riflettendo un robusto CAGR del 21.60%. Inoltre, gli Emirati Arabi Uniti beneficiano di un'ampia rete di minimarket, tra cui gli oltre 500 punti vendita On the Go di Abu Dhabi National Oil Company (ADNOC) e l'espansione pianificata di 7-Eleven a 200 punti vendita entro il 2025. Questi sviluppi, uniti all'attenzione del Paese per le moderne infrastrutture di vendita al dettaglio, rendono gli Emirati Arabi Uniti un motore di crescita chiave nel mercato degli snack bar del Medio Oriente.
Altri mercati, tra cui Qatar, Oman, Kuwait e Bahrein, contribuiscono collettivamente alla quota rimanente del mercato, con diversi livelli di penetrazione del commercio al dettaglio moderno: 55% in Qatar, 50% in Bahrein, 45% in Kuwait e 40% in Oman, evidenziando le diverse fasi di evoluzione del commercio al dettaglio. Il Piano d'azione nazionale del Qatar sull'obesità, lanciato nel 2024, enfatizza l'educazione alimentare nelle scuole e gli incentivi al commercio al dettaglio per opzioni di snack più salutari, creando opportunità per le barrette snack posizionate come sostituti dei pasti. In Kuwait, rivenditori affermati come Sultan Center, con oltre 70 negozi, e Saveco, con oltre 60 negozi, forniscono solide reti di distribuzione per i marchi multinazionali. Tuttavia, i baqala tradizionali dominano ancora il 55% del mercato alimentare, limitando lo spazio sugli scaffali per le barrette snack confezionate. Nel frattempo, il resto del Medio Oriente, inclusi Giordania, Libano e Iraq, deve affrontare sfide come la volatilità valutaria, le restrizioni alle importazioni e l'instabilità politica, che complicano le catene di approvvigionamento e scoraggiano gli investimenti multinazionali. Nonostante questi ostacoli, la convergenza delle tendenze del fitness, l'espansione delle infrastrutture di commercio digitale e le iniziative nutrizionali sostenute dal governo nei mercati del Consiglio di Cooperazione del Golfo (GCC) garantiscono una crescita sostenuta a una cifra media. La rapida crescita degli Emirati Arabi Uniti e la dimensione del mercato dell'Arabia Saudita creano insieme un modello a doppio motore che compensa la lentezza dei progressi nei mercati più piccoli, mentre l'apertura pianificata di 90 negozi di LuLu Retail nei paesi del Consiglio di Cooperazione del Golfo, annunciata a Gulfood 2025, dovrebbe migliorare ulteriormente l'accessibilità al mercato e il potenziale di crescita.
Panorama competitivo
Il mercato degli snack in Medio Oriente è moderatamente concentrato, con multinazionali come Nestlé, Mars, Kellogg, PepsiCo, General Mills e Mondelēz che detengono quote di mercato significative. Queste aziende sfruttano le loro catene di fornitura globali, i consolidati rapporti di distribuzione e l'ampio portafoglio prodotti per mantenere la loro posizione dominante. Prodotti come Nutri-Grain di Kellogg e Nature Valley di General Mills occupano posizioni di spicco sugli scaffali di ipermercati come LuLu e Carrefour, supportati da ingenti budget di spesa commerciale che i marchi più piccoli spesso non possono eguagliare. Inoltre, l'acquisizione di KIND Snacks da parte di Mars e la proprietà di RXBAR da parte di Kellogg hanno rafforzato la loro presenza nel segmento premium, mentre i loro tradizionali portafogli di barrette di cereali continuano a dominare il segmento di massa, che rappresenta l'80.11% della quota di mercato.
Il segmento premium, con un tasso di crescita annuo composto (CAGR) del 7.78%, rappresenta un'area di interesse chiave sia per i player multinazionali che per quelli regionali. Il centro di innovazione DuBiotech (Dubai Biotechnology and Research Park) di PepsiCo, inaugurato nel 2024, esemplifica la localizzazione degli sforzi di ricerca e sviluppo (R&S). Questa struttura sviluppa formulazioni specifiche per il Medio Oriente, come le barrette Quaker dolcificate con datteri e gli energy bite allo zafferano, che vengono adattate ai gusti e alle preferenze regionali prima di essere distribuite su larga scala nei mercati del Consiglio di Cooperazione del Golfo (GCC). Anche i disruptor regionali si stanno ritagliando nicchie di mercato, enfatizzando gli ingredienti locali e l'autenticità culturale. Prodotti come le barrette Tamriya di ZAD Food, le barrette di datteri e mandorle di Bateel e gli snack biologici ai datteri di Linah Farms incontrano il favore dei consumatori alla ricerca di alternative alle barrette di cereali in stile occidentale, stimolando ulteriormente la crescita in questo segmento.
I prodotti a marchio privato stanno emergendo come una sfida strutturale per i marchi di fascia media. Rivenditori come Carrefour e LuLu offrono le proprie barrette di cereali a marchio proprio a prezzi inferiori dal 15% al 20% rispetto alle alternative di marca, attraendo il 66% dei consumatori degli Emirati Arabi Uniti e il 79% dei consumatori sauditi che acquistano regolarmente prodotti a marchio privato. Piattaforme di e-commerce come Noon e Talabat consentono inoltre ai marchi di nicchia di raggiungere i consumatori senza la necessità di una distribuzione tramite ipermercati, riducendo le barriere all'ingresso e frammentando ulteriormente il mercato. Inoltre, la conformità normativa, come la certificazione halal richiesta dalla Saudi Food and Drug Authority (SFDA) e dall'Emirates Authority for Standardization and Metrology (ESMA) degli Emirati Arabi Uniti, crea condizioni di parità per tutti gli operatori del mercato. Tuttavia, gli operatori affermati con team normativi dedicati sono meglio posizionati per gestire questi requisiti, garantendo la loro continua competitività sul mercato.
Leader del settore degli snack bar in Medio Oriente
Associato British Foods PLC
Bright Lifecare Private Limited
Ferrero International SA
Generale Mills Inc.
Glanbia SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: General Mills lancia le nuove barrette morbide Mott's ripiene di mela cotta al forno, con tre gusti fruttati, con vera frutta e un esterno di farina integrale. L'innovazione di prodotto risponde alla domanda dei consumatori di snack pratici e ricchi di nutrienti che combinano ingredienti sani e aromi naturali.
- Aprile 2025: PepsiCo Inc. ha annunciato l'intenzione di inaugurare il suo primo hub di innovazione in Arabia Saudita, progettato per promuovere l'innovazione e lo sviluppo di snack e bevande in tutto il Regno. La struttura fungerà da centro regionale per lo sviluppo di prodotti, la ricerca e la collaborazione con partner e imprenditori locali per guidare la crescita del mercato nel settore degli snack in Medio Oriente.
- Gennaio 2025: Nature Valley, un marchio di General Mills, si è impegnata a raggiungere il 100% di imballaggi riciclabili per il suo portfolio globale di snack bar entro il 2025. Questa iniziativa dimostra l'attenzione del marchio alla sostenibilità ambientale e all'adesione ai principi dell'economia circolare. L'impegno si applica a tutte le linee di prodotti Nature Valley, tra cui barrette di cereali, barrette morbide al forno e barrette di wafer croccanti e cremose, nei mercati chiave.
Ambito del rapporto sul mercato degli snack bar in Medio Oriente
Barretta di cereali, barretta di frutta e noci, barretta proteica sono coperti come segmenti per variante di dolciumi. Minimarket, negozio al dettaglio online, supermercato/ipermercato, altri sono coperti come segmenti per canale di distribuzione. Bahrein, Kuwait, Oman, Qatar, Arabia Saudita, Emirati Arabi Uniti sono coperti come segmenti per paese.| Barretta di cereali |
| Barretta energetica |
| Protein Bar |
| Barretta di frutta e noci |
| Barrette a base di noci |
| A base di granola/avena |
| Basato sulla data |
| A base di latticini/proteine |
| Miscele ibride |
| Altre forme |
| Massa |
| Premium |
| Supermarket / Ipermercato |
| Negozio al dettaglio online |
| Minimarket |
| Altri canali di distribuzione |
| Bahrain |
| Kuwait |
| Oman |
| Qatar |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Resto del Medio Oriente |
| Per tipo di prodotto | Barretta di cereali |
| Barretta energetica | |
| Protein Bar | |
| Barretta di frutta e noci | |
| Per ingrediente base | Barrette a base di noci |
| A base di granola/avena | |
| Basato sulla data | |
| A base di latticini/proteine | |
| Miscele ibride | |
| Altre forme | |
| Per fascia di prezzo | Massa |
| Premium | |
| Per canale di distribuzione | Supermarket / Ipermercato |
| Negozio al dettaglio online | |
| Minimarket | |
| Altri canali di distribuzione | |
| Per geografia | Bahrain |
| Kuwait | |
| Oman | |
| Qatar | |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente |
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Sostanza naturale derivata da frutta e verdura. Viene utilizzata in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ricche di carboidrati e calorie sono pensate per fornire energia quando si è in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




