

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
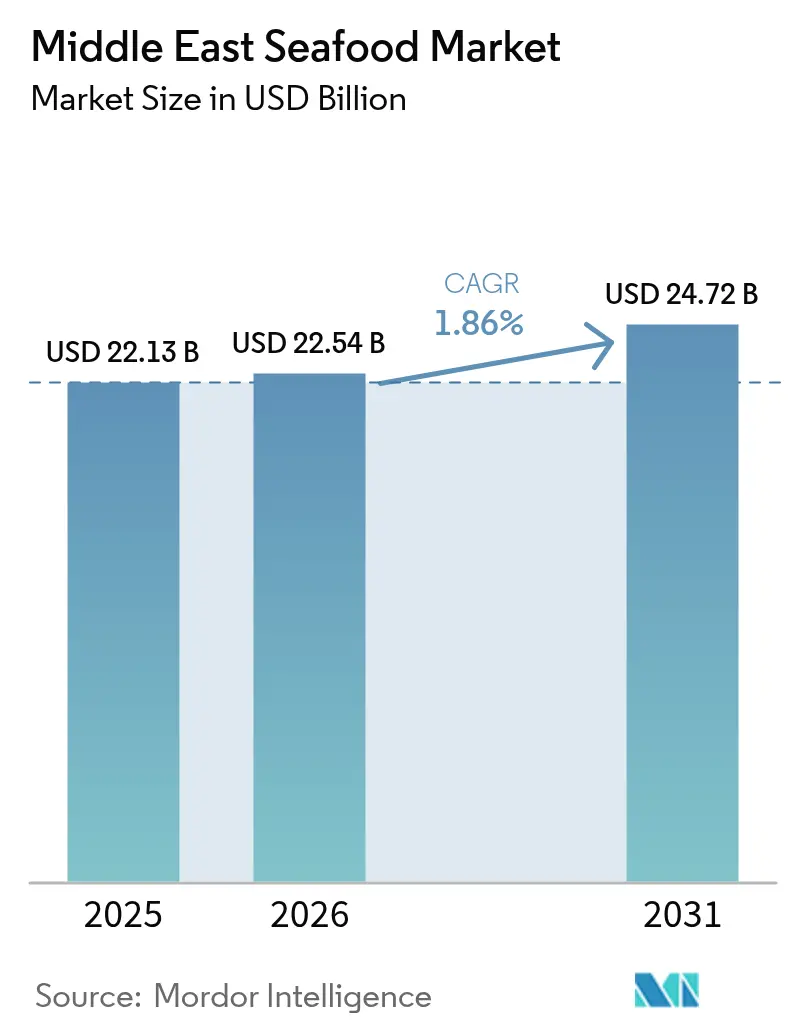
| Dimensione del mercato (2026) | 22.54 miliardo di dollari |
| Dimensione del mercato (2031) | 24.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.86% CAGR |
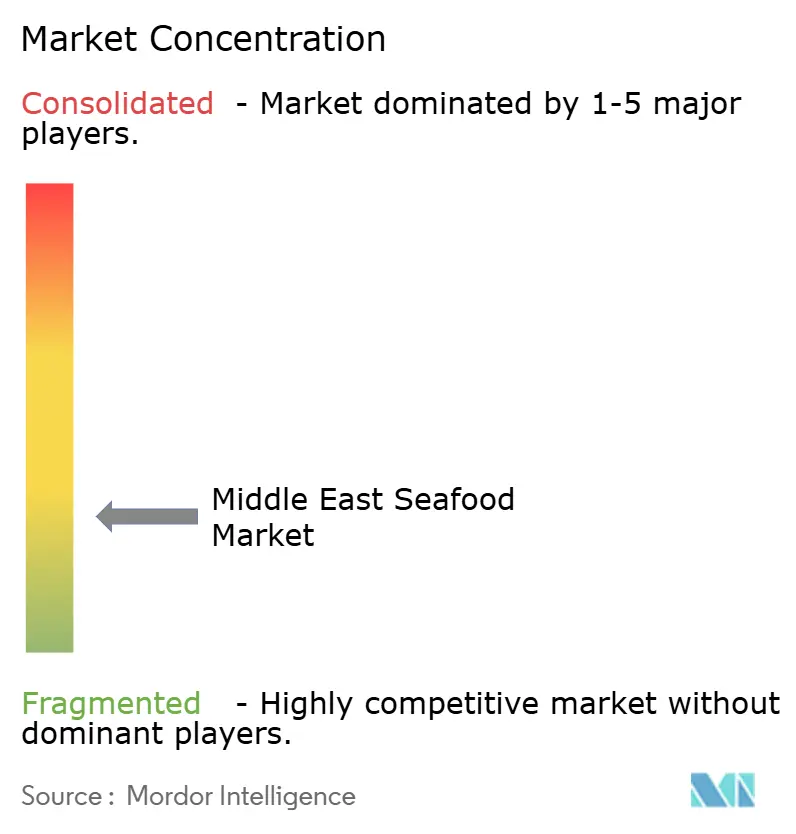
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato ittico del Medio Oriente di Mordor Intelligence
Si prevede che il mercato ittico del Medio Oriente passerà da 22.13 miliardi di dollari nel 2025 e 22.54 miliardi di dollari nel 2026 a 24.72 miliardi di dollari entro il 2031, registrando un CAGR dell'1.86% tra il 2026 e il 2031. Il forte afflusso di espatriati, l'accelerazione degli obiettivi turistici e i programmi di acquacoltura sostenuti dal governo stanno rimodellando la domanda di categoria, spostandola dai tradizionali acquisti nei mercati rionali verso i moderni canali di vendita al dettaglio e ristorazione. La crescita dell'off-trade è legata ai modelli di consegna di generi alimentari online in 15-30 minuti, che ora coprono tutte le principali città del Golfo. Allo stesso tempo, i volumi dell'on-trade beneficiano degli acquisti di hotel e ristoranti premium legati alla Vision 2030 dell'Arabia Saudita e al traffico di visitatori annuale di Dubai. Le catene di approvvigionamento stanno rapidamente integrando la tracciabilità e la tecnologia della catena del freddo, riducendo i tassi di deterioramento e consentendo a linee di prodotti a valore aggiunto, filetti marinati, confezioni a porzioni controllate e gamberetti arricchiti con omega-3 di ottenere prezzi maggiorati a due cifre. Allo stesso tempo, le alternative di allevamento si stanno diffondendo più rapidamente rispetto all'offerta di pesce pescato in natura, poiché i sistemi di ricircolo a basso consumo idrico aggirano i vincoli di scarsità regionale.
Punti chiave del rapporto
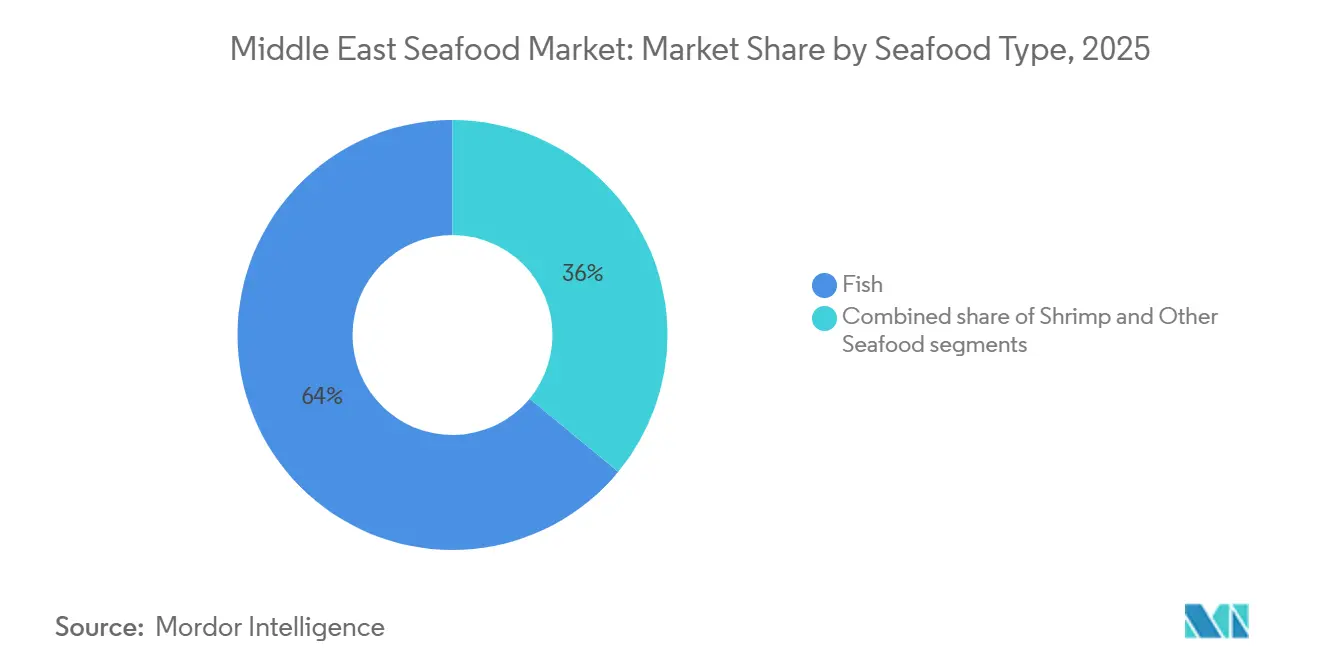
- Per tipologia di prodotto ittico, il pesce ha guidato il mercato ittico del Medio Oriente con una quota del 64.02% nel 2025, mentre si prevede che i gamberetti registreranno il CAGR più rapido, pari al 2.45%, fino al 2031.
- Per quanto riguarda la forma, i formati surgelati hanno dominato con una quota del 52.13% nel 2025; i prodotti ittici trasformati stanno avanzando a un CAGR del 2.33% entro il 2031.
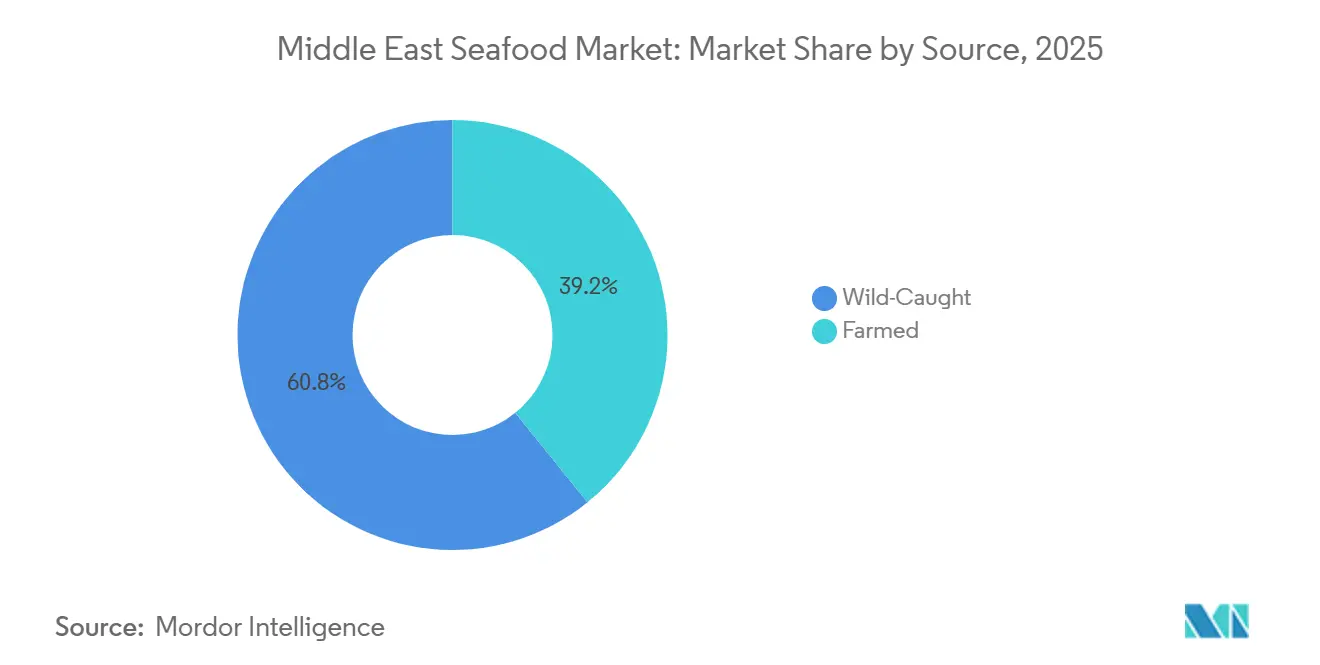
- Per fonte, nel 2025 il pesce pescato in natura ha rappresentato il 60.81% del volume, mentre si prevede che il pesce d'allevamento aumenterà a un CAGR del 3.70% entro il 2031.
- Per canale di distribuzione, i punti vendita on-trade detenevano una quota del 55.18% nel 2025, mentre le vendite off-trade stanno crescendo a un CAGR del 2.63% fino al 2031.
- In termini geografici, gli Emirati Arabi Uniti hanno registrato un fatturato del 25.37% nel 2025; il Bahrein è il Paese in più rapida crescita, con un CAGR del 3.44% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato ittico del Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamento consapevole della salute verso diete ricche di proteine magre e omega-3 | + 0.4% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Bahrein | Medio termine (2-4 anni) |
| La crescita della popolazione di espatriati e il turismo stimolano la domanda di prodotti ittici | + 0.4% | Emirati Arabi Uniti, Qatar, Kuwait, Arabia Saudita | A breve termine (≤ 2 anni) |
| Crescente preferenza per i prodotti ittici trasformati e a valore aggiunto | + 0.3% | Emirati Arabi Uniti, Arabia Saudita, Bahrein, Kuwait | Medio termine (2-4 anni) |
| Concentrarsi su pratiche di approvvigionamento sostenibili e tracciabili | + 0.2% | Emirati Arabi Uniti, Oman, Arabia Saudita, Qatar | A lungo termine (≥ 4 anni) |
| Le tendenze culinarie globali influenzano la domanda del settore della ristorazione | + 0.3% | Emirati Arabi Uniti, Arabia Saudita, Qatar | A breve termine (≤ 2 anni) |
| Iniziative governative a sostegno dell'acquacoltura e della sicurezza alimentare | + 0.5% | Arabia Saudita, Emirati Arabi Uniti, Oman, Bahrein | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Cambiamento consapevole della salute verso diete ricche di proteine magre e omega-3
La consapevolezza dei consumatori in merito alla gestione del peso, alla salute cardiovascolare e al benessere cognitivo sta alimentando la domanda di proteine magre e pesce ricco di omega-3. Questa tendenza riflette un passaggio dalle carni rosse ricche di grassi saturi ad alternative ricche di nutrienti che offrono sazietà e benefici per la salute a lungo termine in un'unica porzione. Una ricerca della National Library of Medicine indica che il pesce fornisce in genere il 20-30% del suo peso totale sotto forma di proteine di alta qualità e facilmente digeribili, insieme ad aminoacidi essenziali che supportano il mantenimento muscolare e la salute metabolica. [1]Fonte: National Library of Medicine, "Assunzione alimentare e composizione nutrizionale dei frutti di mare", ncbi.nlm.nih.govSpecie locali come sardine e sgombri, ricche di omega-3, vengono sempre più pubblicizzate in regioni come il Golfo Persico per i loro benefici per la salute di cuore e cervello. Questo posiziona i prodotti ittici sia come fonte proteica magra che come ingrediente funzionale nella nutrizione preventiva. In risposta, produttori e rivenditori stanno ampliando la loro offerta di pesce refrigerato, congelato e pronto da cuocere, concentrandosi su prodotti con etichetta pulita, ad alto contenuto proteico e di omega-3. Marchi come Al Kabeer esemplificano questa tendenza commercializzando filetti di pesce surgelati e snack di pesce a valore aggiunto per famiglie attente alla salute che cercano alternative pratiche e a basso contenuto di grassi ai tradizionali pasti a base di carne.
La crescita della popolazione di espatriati e il turismo stimolano la domanda di prodotti ittici
La crescente presenza di comunità di espatriati e la crescita del turismo stanno stimolando la domanda di un'offerta diversificata di prodotti ittici in tutto il Medio Oriente. Residenti e visitatori internazionali stanno introducendo modelli di consumo provenienti da Europa, Asia e Nord America nei canali di ristorazione e vendita al dettaglio locali, spingendo hotel, resort e catene di ristoranti informali ad ampliare i loro menu con una gamma più ampia di pesce, gamberi e frutti di mare. In Arabia Saudita, il Ministero del Turismo ha riferito che 116 milioni di turisti nazionali e internazionali hanno visitato il paese nel 2024, incrementando significativamente la domanda di prodotti ittici nei centri di ospitalità vicini a destinazioni chiave come il Mar Rosso e i principali siti religiosi. [2]Fonte: Ministero del Turismo, Arabia Saudita, "Ministero del Turismo: l'Arabia Saudita supera i 100 milioni di turisti per il secondo anno consecutivo", mt.gov.saI moderni fornitori al dettaglio e all'ingrosso si stanno allineando a questa domanda, con aziende come The Deep Seafood Company negli Emirati Arabi Uniti e nei mercati limitrofi che stanno potenziando la fornitura di pesce refrigerato e congelato a ristoranti e hotel. Questa crescita interconnessa della popolazione di espatriati, l'aumento del numero di turisti e il miglioramento delle reti di distribuzione stanno collettivamente supportando l'espansione sostenibile del mercato ittico nella regione.
Le tendenze culinarie globali influenzano la domanda del settore della ristorazione
Il settore della ristorazione in Medio Oriente sta vivendo cambiamenti significativi, guidati dalle tendenze culinarie globali, poiché i consumatori ricercano sempre più sapori internazionali diversificati accanto a piatti adattati alle esigenze regionali. Ciò ha portato ristoranti e hotel ad ampliare l'offerta di pesce, incorporando influenze mediterranee, giapponesi e del Sud-Est asiatico. La crescente domanda di piatti come sushi, poke bowl e ramen di pesce ha portato a maggiori importazioni di tonno, salmone e gamberi, in particolare nei mercati urbani come Dubai e Riyadh. I concetti di ristorazione informale premium stanno valorizzando il pesce attraverso presentazioni alla griglia, cotte a legna e in stile mezze, in linea con le tradizioni culinarie locali che enfatizzano la condivisione. Le tendenze culinarie salutistiche stanno rafforzando il ruolo del pesce come proteina magra, spingendo gli operatori della ristorazione a evidenziare opzioni come pesce alla griglia, ceviche e insalate di mare. Anche le considerazioni sulla sostenibilità influenzano le decisioni di approvvigionamento, con gli operatori che privilegiano gamberi provenienti da fonti responsabili e pesce certificato per attrarre consumatori attenti all'ambiente. Catene alberghiere internazionali e ristoranti quick-service (QSR) stanno localizzando ricette di pesce globali per soddisfare i requisiti halal e le preferenze regionali, come dimostrano marchi come PF Chang's negli Emirati Arabi Uniti e SushiArt in Arabia Saudita. Inoltre, ristoranti di pesce mediterranei come Gaia Dubai riflettono la crescente domanda di una ristorazione esperienziale e incentrata sugli ingredienti. Queste tendenze stanno guidando un'innovazione costante nei menu di pesce e una crescita dei volumi nei canali di ristorazione della regione.
Iniziative governative a sostegno dell'acquacoltura e della sicurezza alimentare
Le iniziative governative stanno stimolando la crescita dell'acquacoltura e migliorando la sicurezza alimentare in Medio Oriente, concentrandosi sulla produzione ittica nazionale per ridurre la dipendenza dalle importazioni e stabilizzare le catene di approvvigionamento. In Arabia Saudita, il Ministero dell'Ambiente, delle Acque e dell'Agricoltura (MEWA) ha fissato l'ambizioso obiettivo di produrre 600,000 tonnellate di pesce all'anno entro il 2030, in linea con gli obiettivi nazionali di sicurezza alimentare. Questa iniziativa corrisponde a un tasso di crescita annuo previsto del consumo di prodotti ittici del 7.4% entro il 2030, alimentato dalla crescente diversificazione proteica e dal passaggio a abitudini alimentari più sane. Si prevede che la crescita demografica e l'aumento del consumo pro capite di prodotti ittici creeranno una domanda aggiuntiva di 500,000 tonnellate entro il 2030, rendendo necessari investimenti significativi nell'acquacoltura. [3]Fonte: Ministero dell'Ambiente, dell'Acqua e dell'Agricoltura, "Investimenti nell'acquacoltura", mewa.gov.sa Questi sviluppi stanno accelerando i partenariati pubblico-privati, le riforme delle licenze e i finanziamenti infrastrutturali per allevamenti ittici e incubatoi. Aziende come Saudi Fisheries Company e National Aquaculture Group (Naqua) stanno espandendo le attività per soddisfare i requisiti di approvvigionamento nazionale e le priorità della Vision 2030, riducendo la dipendenza dalle importazioni. Nel complesso, queste misure politiche stanno rimodellando il mercato ittico, promuovendo l'autosufficienza e garantendo la stabilità dell'approvvigionamento a lungo termine nella regione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione competitiva da fonti proteiche alternative | -0.2% | Emirati Arabi Uniti, Arabia Saudita, Qatar | Medio termine (2-4 anni) |
| Sfide nel migliorare la competitività delle esportazioni | -0.1% | Oman, Arabia Saudita, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Conformità a rigorosi standard normativi e qualitativi | -0.2% | A livello del CCG, con particolare attenzione all'Arabia Saudita, agli Emirati Arabi Uniti e al Bahrein | A breve termine (≤ 2 anni) |
| Impatto dei fattori climatici e ambientali | -0.2% | Oman, Emirati Arabi Uniti, Arabia Saudita, Resto del Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione competitiva da fonti proteiche alternative
La domanda di prodotti ittici in Medio Oriente è influenzata dalla pressione competitiva delle fonti proteiche alternative, poiché i consumatori diversificano sempre più il loro apporto proteico verso pollame, alimenti di origine vegetale e alimenti arricchiti che offrono stabilità di prezzo e praticità. Questa tendenza è particolarmente evidente nei formati di ristorazione di massa e nei ristoranti quick-service (QSR), dove i menu a base di pollo e i prodotti proteici misti sono più facili da scalare e adattare alle preferenze locali. Le alternative vegetali ai prodotti ittici stanno guadagnando visibilità anche attraverso i canali di vendita al dettaglio e le caffetterie, attraendo i consumatori flessibili e attenti alla sostenibilità. Queste alternative competono offrendo convenienza, costanza e una maggiore conservabilità rispetto ai prodotti ittici freschi e refrigerati. Di conseguenza, gli operatori del settore ittico si trovano ad affrontare pressioni sui margini e devono differenziarsi in termini di qualità, origine e narrazioni culinarie. I rivenditori e le catene di ristorazione stanno rispondendo assegnando più spazio nei menu a proteine non ittiche che semplificano le catene di approvvigionamento. Ad esempio, i prodotti di origine vegetale di Beyond Meat negli Emirati Arabi Uniti stanno ampliando le opzioni proteiche nei ristoranti informali e nella vendita al dettaglio. Analogamente, il portfolio di prodotti a base di pollame di Almarai continua a soddisfare la domanda di proteine in tutta l'Arabia Saudita, riducendo indirettamente la penetrazione dei prodotti ittici nei menu. Queste dinamiche nel loro insieme limitano la crescita del volume dei prodotti ittici, nonostante l'aumento complessivo del consumo di proteine in Medio Oriente.
Impatto dei fattori climatici e ambientali
Le sfide ambientali e climatiche stanno creando notevoli vincoli per l'industria ittica in Medio Oriente. L'aumento della temperatura del mare, il degrado delle barriere coralline e l'inquinamento marino stanno sconvolgendo gli habitat ittici, alterando la distribuzione degli stock e indebolendo i cicli naturali di riproduzione. Queste interruzioni riducono la disponibilità di pesce selvatico e portano a una volatilità dell'offerta e dei prezzi per trasformatori, rivenditori e operatori della ristorazione. Allo stesso tempo, la scarsità d'acqua e la dipendenza dalla desalinizzazione ad alta intensità energetica stanno facendo aumentare i costi operativi per gli impianti di acquacoltura e lavorazione costieri, in particolare nei paesi del Golfo, dove le condizioni di ipersalinità richiedono sistemi avanzati e ad alta intensità di capitale per preservare la salute dei pesci. Eventi meteorologici estremi, come i cicloni in Oman e le tempeste di polvere in Arabia Saudita, aggravano ulteriormente queste sfide danneggiando le infrastrutture e interrompendo la logistica della catena del freddo, esponendo la filiera ittica a shock meteorologici. Gli operatori che dipendono fortemente dagli stock selvatici locali o dall'allevamento costiero affrontano maggiori rischi biologici e reputazionali. Tuttavia, aziende verticalmente integrate come Saudi Fisheries Company stanno mitigando questi rischi investendo in tecnologie di acquacoltura resilienti e in fonti di approvvigionamento diversificate, dimostrando come gli stakeholder del settore stiano adattando i loro modelli di business e le pratiche di sostenibilità per far fronte ai sempre più severi vincoli ambientali.
Analisi del segmento
Per tipo di pesce: i gamberetti guadagnano il predominio sui pesci
Si prevede che il pesce detenga una quota dominante del 64.02% del mercato ittico entro il 2025, sostenuta da modelli di consumo consolidati, dalla disponibilità di specie diverse e da catene di approvvigionamento consolidate che collegano le attività di pesca dell'Oceano Indiano ai porti del Consiglio di cooperazione del Golfo. L'Hamour rimane culturalmente significativo in Arabia Saudita e Qatar, imponendo prezzi elevati, in particolare per le varianti pescate in natura, che hanno prezzi significativamente più alti rispetto alle alternative d'allevamento. Questo posizionamento premium rafforza il ruolo del pesce nei menu tradizionali della ristorazione e dell'ospitalità, migliorandone al contempo la reputazione di freschezza e qualità. Anche il salmone sta guadagnando popolarità tra le comunità di espatriati dell'Asia meridionale e dell'Occidente, emergendo come un alimento base interculturale sia nel settore della vendita al dettaglio che in quello della ristorazione. Aziende come Asmak UAE utilizzano strategie di approvvigionamento diversificate per stabilizzare la disponibilità di pesce nei segmenti premium e di massa. Tuttavia, la dipendenza del salmone dalle importazioni espone gli acquirenti alle fluttuazioni valutarie di fornitori chiave come Norvegia e Cile, introducendo volatilità dei prezzi in questo segmento altrimenti resiliente.
I gamberetti rappresentano il segmento in più rapida crescita, con un CAGR previsto del 2.45% fino al 2031, trainato dall'acquacoltura scalabile e dalla crescente domanda di prodotti a valore aggiunto. Le preferenze dei consumatori si stanno spostando verso formati di gamberetti sgusciati, precotti e surgelati, che offrono praticità per una rapida preparazione dei pasti e un controllo delle porzioni. Gli allevamenti certificati ASC di NAQUA, che riforniscono le sezioni surgelate del Gruppo Lulu, esemplificano l'efficacia dei modelli integrati dall'acquacoltura alla vendita al dettaglio nel soddisfare la domanda orientata alla praticità. Al contrario, altre categorie di prodotti ittici come granchi, aragoste e calamari rimangono di nicchia a causa delle preferenze culturali che favoriscono il pesce pinnato e delle limitate infrastrutture della catena del freddo per il trasporto di prodotti vivi. La domanda di aragoste è concentrata negli hotel di lusso e nei canali di ristorazione raffinata, dove i prezzi elevati supportano le importazioni nonostante i bassi volumi. Queste tendenze sottolineano la crescente importanza dei gamberetti, mentre altre categorie di prodotti ittici si trovano ad affrontare vincoli strutturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modulo: i formati elaborati sfidano la leadership congelata
I prodotti ittici surgelati continuano a dominare il mercato ittico regionale, con una quota di mercato prevista del 52.13% entro il 2025. La loro lunga durata di conservazione, pari a 12-18 mesi, rispetto ai 3-5 giorni dei prodotti ittici freschi, garantisce una fornitura affidabile per gli acquirenti all'ingrosso come rivenditori, hotel e ristoranti che mirano a ridurre al minimo gli sprechi. Il rigido clima desertico, con temperature estive superiori a 45 °C, rafforza ulteriormente la dipendenza dai formati surgelati, poiché mantenere una catena del freddo ininterrotta per il pesce fresco e refrigerato è difficile al di fuori delle principali aree metropolitane. Ciò ha portato a una preferenza per blocchi, filetti e gamberetti surgelati IQF, che aiutano gli operatori a proteggere i margini e a mantenere la qualità del prodotto. I prodotti ittici freschi e refrigerati, pur posizionati come offerta premium negli hotel di lusso e nei ristoranti raffinati, rappresentano meno del 10% del volume totale del mercato a causa dei rischi di deterioramento e delle complessità logistiche. Questi canali premium evidenziano i prodotti ittici freschi come uno status symbol piuttosto che come un motore di volume tradizionale.
I prodotti ittici trasformati si stanno affermando come un'area di crescita significativa, con un CAGR previsto del 2.33% fino al 2031. L'aumento delle famiglie con doppio reddito e dei consumatori urbani con tempi di consegna ridotti nelle città del Golfo sta stimolando la domanda di filetti pre-marinati e prodotti a valore aggiunto che consentono di risparmiare 20-30 minuti di preparazione. I rivenditori stanno dedicando sempre più spazio a SKU pronte da cuocere, come porzioni di pesce pre-marinate e gamberi impanati, che offrono praticità e qualità. Sebbene i prodotti ittici surgelati rimangano essenziali per lo stoccaggio e la logistica, la crescita di valore più rapida si sta spostando verso prodotti trasformati e con margini più elevati, supportati da infrastrutture dedicate al surgelato.
Fonte: I prodotti ittici d'allevamento riducono il divario con quelli selvatici
I prodotti ittici pescati in natura continuano a svolgere un ruolo significativo nella filiera, con una quota di mercato prevista del 60.81% nel 2025. La pesca nell'Oceano Indiano e nel Golfo Arabico rimane una fonte fondamentale di specie di importanza culturale come l'hamour e il kingfish, molto apprezzate dai consumatori. Tuttavia, il predominio dei prodotti ittici pescati in natura è sempre più messo a dura prova da problematiche come la pesca eccessiva e l'aumento delle temperature del mare, che interrompono i cicli di riproduzione e riducono i volumi di cattura. Queste sfide creano volatilità nella disponibilità e nei prezzi, con un impatto su trasformatori, rivenditori e acquirenti del settore della ristorazione. Specie pregiate come l'hamour mantengono un prezzo e un prestigio superiori in mercati come l'Arabia Saudita e gli Emirati Arabi Uniti, rafforzando la loro presenza nella ristorazione di lusso e nelle occasioni speciali. Con l'aumento della pressione sull'offerta, le parti interessate stanno esplorando fonti più prevedibili per integrare gli stock pescati in natura, preservando al contempo le caratteristiche organolettiche e culturali di queste specie storiche. Normative più severe, divieti di pesca stagionali e requisiti di sostenibilità sottolineano ulteriormente la necessità di soluzioni alternative.
I prodotti ittici d'allevamento si stanno affermando come una componente fondamentale del mercato, con un tasso di crescita annuo composto (CAGR) previsto del 3.70% fino al 2031. Governi, investitori e rivenditori si stanno allineando sull'acquacoltura come priorità strategica per la sicurezza alimentare e la crescita delle esportazioni. Programmi di certificazione come ASC, BAP e MSC stanno guidando questa espansione garantendo tracciabilità e pratiche di allevamento responsabili, che aprono le porte a mercati premium. I progressi tecnologici, come i sistemi di acquacoltura a ricircolo (RAS), consentono una produzione continua durante tutto l'anno, mitigando i rischi associati alla variabilità climatica e ai divieti stagionali. Tuttavia, i produttori di prodotti ittici d'allevamento devono affrontare sfide come la volatilità dei costi dei mangimi e le epidemie, rendendo la gestione del rischio e l'innovazione essenziali per il successo a lungo termine. Insieme, i prodotti ittici pescati in natura e d'allevamento stanno rimodellando il mercato, bilanciando tradizione, sostenibilità e sicurezza dell'approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il settore off-trade guadagna terreno nel settore della ristorazione
Si prevede che i canali on-trade domineranno la distribuzione di prodotti ittici in Medio Oriente, con una quota del 55.18% entro il 2025. Questo trend è trainato dal turismo e dalle abitudini alimentari degli espatriati, che sostengono la domanda negli hotel, nei ristoranti informali e nei ristoranti fast food. I 17.15 milioni di visitatori di Dubai nel 2023 e l'obiettivo dell'Arabia Saudita di raggiungere i 150 milioni di turisti entro il 2030 evidenziano l'entità dell'approvvigionamento di prodotti ittici da parte di catene alberghiere internazionali e ristoranti a tema. Questi locali si concentrano su menu a base di pesce alla griglia, sushi e crostacei di alta qualità, rafforzando il ruolo della ristorazione come motore chiave del consumo di prodotti ittici. Inoltre, la domanda di filetti in porzioni controllate, gamberi IQF e prodotti impanati pronti da friggere riflette l'influenza del turismo e delle preferenze degli espatriati sulle specifiche di prodotto, favorendo i fornitori in grado di soddisfare i requisiti HoReCa su larga scala. Nel frattempo, i canali off-trade stanno guadagnando slancio, con un CAGR previsto del 2.63% fino al 2031, poiché le moderne piattaforme di vendita al dettaglio e di e-commerce soddisfano il consumo di pesce a casa di giovani famiglie e professionisti.
I canali off-trade si stanno evolvendo attraverso formati digitali e di prossimità, rimodellando l'accesso dei consumatori al pesce e riducendo il divario con la ristorazione. Piattaforme online come Carrefour NOW, Noon Daily e Talabat Mart integrano la logistica della catena del freddo in finestre di consegna di 15-30 minuti, consentendo la consegna di filetti surgelati, gamberi sgusciati e porzioni marinate pronte da cuocere, mantenendo gli standard di temperatura. Anche i minimarket stanno emergendo come canali sperimentali, con formati di pesce monodose rivolti a pendolari e studenti nelle stazioni della metropolitana. Queste innovazioni creano nuove occasioni di consumo, dalle cene online infrasettimanali agli snack proteici d'impulso, sfidando gradualmente il predominio dell'on-trade e affidandosi ai centri di ristorazione per introdurre nuovi stili di pesce e costruire familiarità con la categoria.
Analisi geografica
Gli Emirati Arabi Uniti (EAU) svolgono un ruolo fondamentale nel commercio regionale di prodotti ittici, con una quota di mercato del 25.37% nel 2025. I magazzini a temperatura controllata di Dubai e l'infrastruttura di riesportazione della Jebel Ali Free Zone consentono agli Emirati Arabi Uniti di fungere da hub di consolidamento per le importazioni di prodotti ittici dai Paesi del Consiglio di cooperazione del Golfo, garantendo una disponibilità costante dei prodotti nei mercati limitrofi. I 17.15 milioni di visitatori di Dubai nel 2023 e la sua rete di oltre 700 hotel sostengono un ecosistema di ristorazione di alta qualità, dove i ristoranti di alta cucina con prezzi del pesce a piatto superiori a 40 dollari stimolano la domanda di specie di alto valore, prodotti vivi e formati pronti per gli chef. Inoltre, gli ipermercati Carrefour e la sede regionale di Lulu ad Abu Dhabi posizionano gli Emirati Arabi Uniti come un banco di prova per le innovazioni nel settore della vendita al dettaglio, come i progetti pilota di tracciabilità basati su blockchain e i modelli avanzati di catena del freddo per l'e-commerce, rafforzando ulteriormente la leadership nel mercato ittico mediorientale.
L'Arabia Saudita sta rapidamente sviluppando la sua filiera ittica, espandendo l'infrastruttura della catena del freddo e implementando quadri normativi più rigorosi per supportare un maggiore consumo interno e gli obiettivi di sicurezza alimentare. L'introduzione dei certificati di importazione basati su blockchain della Saudi Food and Drug Authority (SFDA) nel 2024 ha innalzato gli standard di conformità, favorendo i distributori più grandi e i produttori integrati in grado di adottare la documentazione digitale e garantire la tracciabilità. L'ampliamento delle strutture di stoccaggio frigorifero nei principali porti e negli hub logistici interni migliora la distribuzione dei prodotti ittici importati e di quelli allevati localmente, mentre le iniziative Vision 2030 rafforzano il settore dell'acquacoltura. Questi sviluppi stanno trasformando l'Arabia Saudita in un mercato più strutturato e scalabile, riducendo la sua dipendenza dalle importazioni e rafforzando il suo ruolo nel panorama ittico regionale.
Il Bahrein, con un tasso di crescita annuo composto (CAGR) del 3.44% fino al 2031, si sta affermando come un mercato dinamico, trainato da misure normative come il divieto di pesca di avannotti del 2025. Questa politica aumenta il valore medio delle transazioni concentrandosi su esemplari adulti, promuovendo pratiche di pesca sostenibili e allineandosi alle narrative regionali sulla sostenibilità. La posizione strategica del Bahrein e la sua forte connettività con l'Arabia Saudita e il Qatar consentono al Paese di sfruttare queste normative, posizionandosi come fornitore di prodotti ittici di alto valore e provenienti da fonti responsabili. Queste dinamiche stanno favorendo partnership con catene di vendita al dettaglio regionali e gruppi di ristoranti premium, rafforzando il ruolo del Bahrein come attore in rapida crescita nel mercato ittico mediorientale.
Panorama competitivo
La dispersione geografica, la diversità delle specie e la coesistenza di acquacoltura industriale, pesca artigianale e reti di importazione e distribuzione contribuiscono alla struttura frammentata del mercato ittico in Medio Oriente. Questa elevata frammentazione limita il potere di determinazione dei prezzi e si traduce in standard qualitativi incoerenti nei canali di vendita al dettaglio e di ristorazione. I trasformatori e i commercianti regionali competono con le aziende di acquacoltura verticalmente integrate, intensificando la concorrenza sia a livello di approvvigionamento che di distribuzione. La dipendenza da più paesi di origine espone ulteriormente gli acquirenti alla variabilità nell'affidabilità dell'approvvigionamento e nelle prestazioni logistiche. I grandi rivenditori e i gruppi del settore alberghiero danno sempre più priorità a partner che offrono scalabilità, tracciabilità e qualità costante. Ad esempio, Asmak UAE opera nei settori della lavorazione, dell'acquacoltura e della distribuzione, posizionandosi come una forza di consolidamento in questo mercato frammentato.
Standard di certificazione come MSC, ASC e BAP si stanno evolvendo da fattori di differenziazione di nicchia a requisiti essenziali per l'accesso al mercato. La certificazione ASC di NAQUA nel 2024 ha migliorato l'accesso ai canali di vendita al dettaglio premium del Consiglio di cooperazione del Golfo e ai mercati di esportazione europei, evidenziando la certificazione come un fattore abilitante commerciale piuttosto che uno strumento reputazionale. Questo cambiamento spinge gli operatori più piccoli ad aggiornare le capacità di conformità o a rischiare l'esclusione dai moderni contratti commerciali e alberghieri. L'approvvigionamento legato alla certificazione sta influenzando anche la selezione dei fornitori tra catene alberghiere e supermercati, che richiedono sempre più dichiarazioni di sostenibilità verificabili. Con la standardizzazione della conformità, la concorrenza si sta spostando verso l'efficienza operativa e l'innovazione di prodotto. Le aziende che integrano la certificazione con capacità scalabili di acquacoltura e lavorazione ottengono vantaggi strutturali nei segmenti premium e orientati all'esportazione, accelerando il consolidamento attorno ai fornitori conformi.
L'adozione della tecnologia si concentra sulla tracciabilità e sull'ottimizzazione della catena del freddo per ridurre le frodi, prolungare la durata di conservazione e supportare prezzi più elevati. I progetti pilota blockchain della Jebel Ali Free Zone di Dubai, lanciati nel 2025, consentono agli importatori di verificare la posizione del pescato e l'integrità della temperatura tramite codici QR, aumentando la fiducia degli acquirenti e la conformità normativa. Nonostante questi progressi, permangono lacune nella lavorazione a valore aggiunto e nella logistica della catena del freddo per l'e-commerce, dove gli operatori storici mancano di scala e le startup si trovano ad affrontare elevate barriere di capitale. Aziende come Barakat Group stanno espandendo le capacità logistiche degli alimenti refrigerati, affrontando potenzialmente le inefficienze dell'attuale ecosistema. Insieme, la normalizzazione delle certificazioni e l'adozione della tecnologia stanno rimodellando le dinamiche competitive nel mercato ittico.
Leader del settore ittico del Medio Oriente
-
Gruppo nazionale per l'acquacoltura (NAQUA)
-
Società per la pesca dell'Oman SAOG
-
Gruppo Albatha
-
Al Munajem Foods
-
Orgoglio del mare LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Finnforel, azienda finlandese specializzata in tecnologia alimentare e acquacoltura terrestre, ha lanciato un nuovo marchio premium, LoHi, negli Emirati Arabi Uniti. Questo lancio ha portato la trota iridea dell'azienda, allevata in modo sostenibile, ai consumatori della regione, con prodotti disponibili presso selezionati ipermercati LuLu a Dubai. I prodotti LoHi sono stati offerti in filetti singoli da 150 g e in confezioni doppie da 340 g, per soddisfare le esigenze di professionisti impegnati e consumatori attenti alla salute in cerca di opzioni di pasto convenienti.
- Gennaio 2025: Al Islami Foods, azienda con sede negli Emirati Arabi Uniti specializzata in prodotti alimentari sani e carne halal, ha annunciato il lancio della sua gamma di gamberi extra-large con tre prodotti. Questi gamberi sono stati pescati in natura, sono privi di ormoni e antibiotici, adatti alla dieta chetogenica e ricchi di proteine.
- Febbraio 2024: NEOM, un progetto di sviluppo regionale sostenibile nel nord-ovest dell'Arabia Saudita, ha annunciato la costituzione di una joint venture con Tabuk Fisheries Company. Con il supporto del Ministero dell'Ambiente, delle Acque e dell'Agricoltura (MEWA), la joint venture, denominata Topian Aquaculture, è stata creata per contribuire all'obiettivo del Programma Nazionale per lo Sviluppo dell'Allevamento e della Pesca di produrre 600,000 tonnellate di prodotti ittici all'anno entro il 2030.
Ambito del rapporto sul mercato dei prodotti ittici in Medio Oriente
Pesce e gamberetti sono coperti come segmenti per Tipo. In scatola, Fresco/Refrigerato, Surgelato e Lavorato sono coperti come segmenti dal Modulo. Off-Trade e On-Trade sono coperti come segmenti dal canale di distribuzione. Bahrain, Kuwait, Oman, Qatar, Arabia Saudita ed Emirati Arabi Uniti sono coperti come segmenti per Paese.
Per tipo di pesce
| Pesce | Salmone |
| Hamour | |
| Altri tipi di pesce | |
| Gamberetto | |
| Altri frutti di mare |
Per modulo
| In scatola |
| Fresco/refrigerato |
| Frozen |
| Elaborato |
Per fonte
| Allevato |
| catturato in natura |
Per canale di distribuzione
| Fuori commercio | Supermercati / Ipermercati |
| Negozi al dettaglio online | |
| MINIMARKET | |
| Altro | |
| In commercio | Hotel |
| Ristoranti | |
| Ristorazione |
Per Nazione
| Bahrain |
| Kuwait |
| Oman |
| Qatar |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Resto del Medio Oriente |
| Per tipo di pesce | Pesce | Salmone |
| Hamour | ||
| Altri tipi di pesce | ||
| Gamberetto | ||
| Altri frutti di mare | ||
| Per modulo | In scatola | |
| Fresco/refrigerato | ||
| Frozen | ||
| Elaborato | ||
| Per fonte | Allevato | |
| catturato in natura | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| Negozi al dettaglio online | ||
| MINIMARKET | ||
| Altro | ||
| In commercio | Hotel | |
| Ristoranti | ||
| Ristorazione | ||
| Per Nazione | Bahrain | |
| Kuwait | ||
| Oman | ||
| Qatar | ||
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Frutti di mare surgelati / in scatola - I frutti di mare surgelati sono prodotti la cui temperatura media è ridotta a -18°C o inferiore per preservare la qualità intrinseca del pesce fresco. Quindi viene mantenuto a una temperatura di -18 ° C o inferiore per mantenerne la durata
- Frutti di mare trasformati - I frutti di mare trasformati sono quelli che sono stati curati, salati, marinati, essiccati, in salamoia, fermentati o affumicati per il consumo umano.
- Frutti di mare - Contiene specie marine che possono essere consumate, in particolare pesci e vita marina sgusciata.
- Gamberetto - I gamberetti sono crostacei che nuotano. Hanno muscoli lunghi e sottili nell'addome e lunghe antenne
| Parola chiave | Definizione |
|---|---|
| A5 | È un sistema di classificazione giapponese per la carne bovina. La "A" significa che la resa della carcassa è la più alta possibile e la valutazione numerica si riferisce alla marmorizzazione della carne, al colore e alla brillantezza della carne, alla sua consistenza e colore, alla lucentezza e alla qualità del grasso. A5 è il punteggio più alto che il manzo Wagyu può ottenere. |
| Macello | È un altro nome per un macello e si riferisce al locale utilizzato per o in connessione con la macellazione di animali la cui carne è destinata al consumo umano. |
| Malattia da necrosi epatopancreatica acuta (AHPND) | Si tratta di una malattia che colpisce i gamberetti ed è caratterizzata da un'elevata mortalità, che in molti casi raggiunge il 100% entro 30-35 giorni dal rifornimento degli stagni di crescita. |
| African Swine Fever (ASF) | È una malattia virale altamente contagiosa dei suini causata da un virus del DNA a doppio filamento della famiglia degli Asfarviridae. |
| Albacore Tuna | È una delle specie di tonno più piccole presenti nei sei stock distinti conosciuti a livello globale negli oceani Atlantico, Pacifico e Indiano, nonché nel Mar Mediterraneo. |
| carne di Angus | Si tratta di carne bovina derivata da una specifica razza bovina originaria della Scozia. Per ricevere il marchio di qualità "Certified Angus Beef" è necessaria la certificazione dell'American Angus Association |
| Pancetta affumicata - Bacon | È carne salata o affumicata proveniente dalla schiena o dai fianchi del maiale |
| Black Angus | Si tratta di carne bovina derivata da una razza di mucche dalla pelle nera che non hanno le corna. |
| Bologna | È una salsiccia affumicata italiana di carne, tipicamente di grandi dimensioni e composta da maiale, manzo o vitello. |
| Encefalopatia spongiforme bovina (BSE) | Si tratta di una malattia neurologica progressiva dei bovini che deriva dall'infezione da parte di un insolito agente trasmissibile chiamato prione. |
| Bratwurst | Si riferisce a un tipo di salsiccia tedesca a base di maiale, manzo o vitello. |
| BRC | British Retail Consortium |
| punta di petto | È un taglio di carne del petto o della parte inferiore del petto di manzo o vitello. Il petto di manzo è uno dei nove tagli principali di manzo. |
| graticola | Si riferisce a qualsiasi pollo (Gallus domesticus) allevato e allevato appositamente per la produzione di carne. |
| Moggio | È un'unità di misura per cereali e legumi. 1 staio = 27.216 kg |
| Carcass | Si riferisce al corpo vestito di un animale da carne da cui i macellai tagliano la carne |
| CFI | Agenzia canadese per l'ispezione degli alimenti |
| pollo tenero | Si riferisce alla carne di pollo preparata dai muscoli pettorali minori di un pollo. |
| Chuck Bistecca | Si riferisce a un taglio di manzo che fa parte del mandrino primordiale, che è una grande sezione di carne della zona della spalla di una mucca |
| Manzo In Scatola | Si riferisce al petto di manzo stagionato in salamoia e bollito, tipicamente servito freddo. |
| CWT | Noto anche come quintale, è un'unità di misura utilizzata per definire la quantità di carne. 1 CWT = 50.80 kg |
| bacchetta del tamburo | Si riferisce a una coscia di pollo senza coscia. |
| EFSA | European Food Safety Authority |
| ERS | Servizio di ricerca economica dell'USDA |
| Ewe | È una pecora femmina adulta. |
| FDA | Food and Drug Administration |
| Filetto mignon | È un taglio di carne ricavato dall'estremità più piccola del filetto. |
| Pancia di manzo | È un taglio di bistecca di manzo prelevato dalla coscia, che si trova davanti al quarto posteriore della mucca. |
| Servizio di ristorazione | Si riferisce a quella parte dell'industria alimentare che comprende aziende, istituzioni e aziende che preparano i pasti fuori casa. Comprende ristoranti, mense scolastiche e ospedaliere, operazioni di catering e molti altri formati. |
| Foraggio | Si riferisce all'alimentazione degli animali. |
| prepuzio | È la parte superiore della zampa anteriore del bestiame |
| Franchi | Conosciuto anche come würstel o Würstchen, è un tipo di salsiccia affumicata molto stagionata popolare in Austria e Germania. |
| FSANZ | Food Standards Australia Nuova Zelanda |
| FSI | Servizio di ispezione e sicurezza alimentare |
| FSSAI | Autorità dell'India in materia di sicurezza alimentare e norme |
| Ventriglio | Si riferisce ad un organo che si trova nel tratto digestivo degli uccelli. È anche chiamato lo stomaco meccanico di un uccello. |
| Glutine | È una famiglia di proteine presenti nei cereali, tra cui frumento, segale, farro e orzo |
| Manzo nutrito con cereali | Si tratta di carne bovina derivata da bovini alimentati con una dieta integrata con soia, mais e altri additivi. Alle mucche alimentate con cereali possono anche essere somministrati antibiotici e ormoni della crescita per ingrassarle più rapidamente. |
| Carne bovina alimentata da erba | Si tratta di carne bovina derivata da bovini nutriti esclusivamente con erba. |
| Prosciutto | Si riferisce alla carne di maiale prelevata dalla coscia di un maiale. |
| HoReCa | Hotel, ristoranti e caffè |
| Straccetti di carne essiccata | Si tratta di carne magra rifilata, tagliata a strisce ed essiccata (disidratata) per prevenirne il deterioramento. |
| Kobe Beef | Si tratta di manzo Wagyu proveniente specificamente dalla razza di mucche Kuroge Washu in Giappone. Per essere classificata come manzo di Kobe, la mucca deve essere nata, allevata e macellata nella prefettura di Hyōgo, nella città di Kobe in Giappone. |
| Salsiccia di fegato | È un tipo di salsiccia tedesca a base di fegato di manzo o maiale. |
| Lombo | Si riferisce ai lati tra le costole inferiori e il bacino e la parte inferiore della schiena di una mucca. |
| Mortadella | Si tratta di una grande salsiccia italiana o carne da pranzo a base di carne di maiale stagionata finemente macinata o macinata, che incorpora almeno il 15% di cubetti di grasso di maiale. |
| pastrami | Si riferisce a una carne di manzo affumicata molto stagionata, tipicamente servita a fette sottili. |
| peperoni | È una varietà americana di salame piccante a base di carne stagionata. |
| Piatti | Si riferisce a un taglio del quarto anteriore dalla pancia di una mucca, appena sotto il taglio della costola. |
| Sindrome riproduttiva e respiratoria del suino (PRRS) | Si tratta di una malattia che colpisce i suini e causa insufficienza riproduttiva tardiva e grave polmonite nei suini neonati. |
| Tagli primordiali | Si riferisce alle sezioni principali della carcassa. |
| Quorn | Si tratta di un prodotto sostitutivo della carne preparato utilizzando la micoproteina come ingrediente, in cui la coltura del fungo viene essiccata e mescolata con albume d'uovo o proteina di patata, che funge da legante, quindi viene modificata nella consistenza e pressata in varie forme. |
| Pronto da cuocere (RTC) | Si riferisce a prodotti alimentari che includono tutti gli ingredienti, per i quali è richiesta una certa preparazione o cottura attraverso un processo indicato sulla confezione. |
| Pronto da mangiare (RTE) | Si riferisce a un prodotto alimentare preparato o cotto in anticipo, senza necessità di ulteriore cottura o preparazione prima di essere consumato |
| Imballaggio della storta | Si tratta di un processo di confezionamento asettico degli alimenti in cui il cibo viene riempito in un sacchetto o in una lattina di metallo, sigillato e quindi riscaldato a temperature estremamente elevate, rendendo il prodotto commercialmente sterile. |
| Bistecca Rotonda | Si riferisce a una bistecca di manzo ricavata dalla zampa posteriore della mucca. |
| Bistecca di manzo | Si riferisce ad un taglio di manzo derivato dalla divisione tra la coscia e la lombata. |
| salame | È una salsiccia stagionata composta da carne fermentata ed essiccata all'aria. |
| Grassi saturi | È un tipo di grasso in cui le catene di acidi grassi hanno tutti legami singoli. È generalmente considerato malsano. |
| Salsiccia | Si tratta di un prodotto a base di carne tritata finemente e condita, che può essere fresca, affumicata o marinata e che viene poi solitamente insaccata in un involucro. |
| Pettine | È un mollusco commestibile cioè un mollusco con la conchiglia costolata in due parti. |
| Seitan | È un sostituto della carne a base vegetale a base di glutine di frumento. |
| Chioschi self-service | Si riferisce a un sistema POS (punto vendita self-order) attraverso il quale i clienti effettuano e pagano i propri ordini presso i chioschi, consentendo un servizio totalmente senza contatto e senza attriti. |
| Controfiletto | È un taglio di manzo ricavato dalla parte inferiore e laterale della schiena della mucca. |
| Surimi | È una pasta a base di pesce disossato |
| Filetto di manzo | Si riferisce ad un taglio di manzo costituito dall'intero muscolo del filetto di mucca |
| Gambero tigre | Si riferisce a una grande varietà di gamberetti proveniente dagli oceani Indiano e Pacifico |
| Grasso trans | Chiamati anche acidi grassi trans-insaturi o acidi grassi trans, è un tipo di grasso insaturo che si trova naturalmente in piccole quantità nella carne. |
| Gamberetti Vannamei | Si riferisce a gamberi e gamberetti tropicali che vengono allevati nelle zone vicine all'equatore, generalmente lungo la costa in stagni artificiali. |
| Ape Wagyu | Si tratta di manzo derivato da uno qualsiasi dei quattro ceppi di una razza di bovini giapponesi neri o rossi apprezzati per la loro carne altamente marmorizzata. |
| Zoosanitario | Si riferisce alla pulizia degli animali o dei prodotti animali |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




