

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
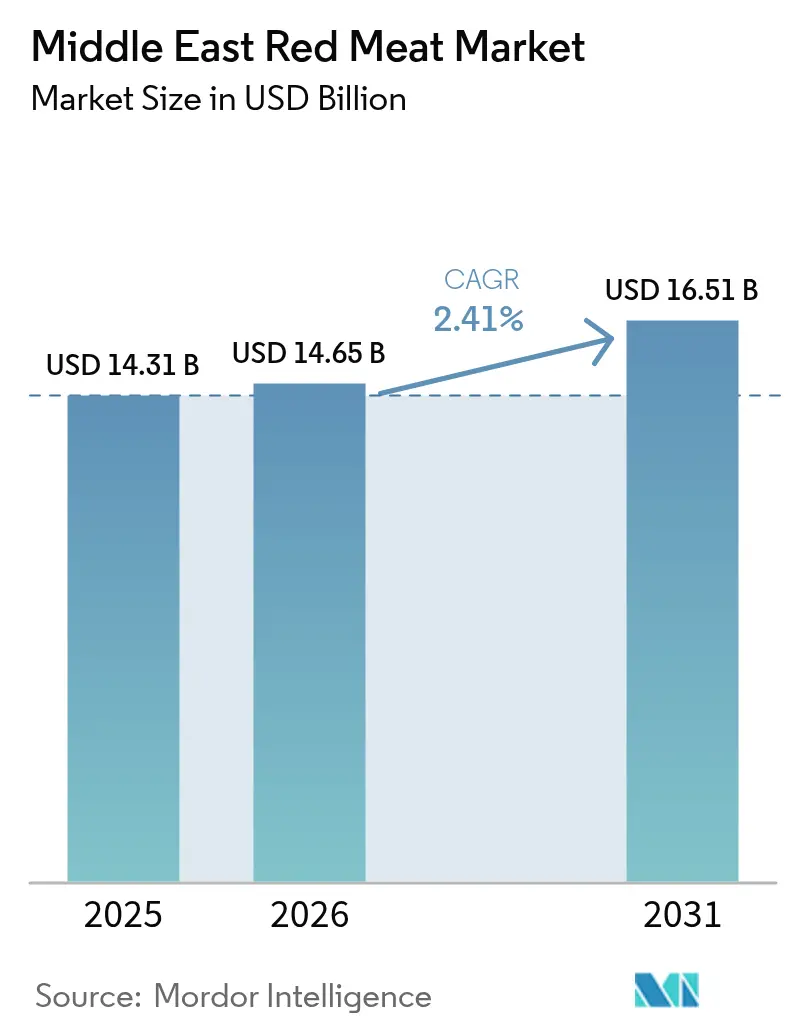
| Dimensione del mercato (2026) | 14.65 miliardo di dollari |
| Dimensione del mercato (2031) | 16.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della carne rossa in Medio Oriente di Mordor Intelligence
Si stima che il mercato della carne rossa in Medio Oriente raggiungerà i 14.65 miliardi di dollari nel 2026, in crescita rispetto ai 14.31 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 16.51 miliardi di dollari, con un CAGR del 2.41% nel periodo 2026-2031. I costanti incrementi riflettono la crescita demografica, il potenziamento delle infrastrutture e l'influenza della dieta occidentale, che aumenta l'assunzione di proteine pro capite. Le grandi aziende di trasformazione stanno ampliando gli impianti in Arabia Saudita e negli Emirati Arabi Uniti per garantire la fornitura certificata halal, mentre i governi semplificano le norme sulle importazioni per rafforzare gli obiettivi di sicurezza alimentare. I progetti turistici, guidati dai lasciti dell'Expo negli Emirati Arabi Uniti e del NEOM in Arabia Saudita, rafforzano la domanda on-trade e stimolano l'adozione di prodotti premium. I rischi dal lato dell'offerta permangono sotto forma di oscillazioni globali dei costi dei mangimi e di una crescente consapevolezza sanitaria dei consumatori, ma gli investimenti proattivi nelle catene del freddo, nella tracciabilità e nell'innovazione di prodotto sostengono lo slancio sostenuto del mercato della carne rossa in Medio Oriente.
Punti chiave del rapporto
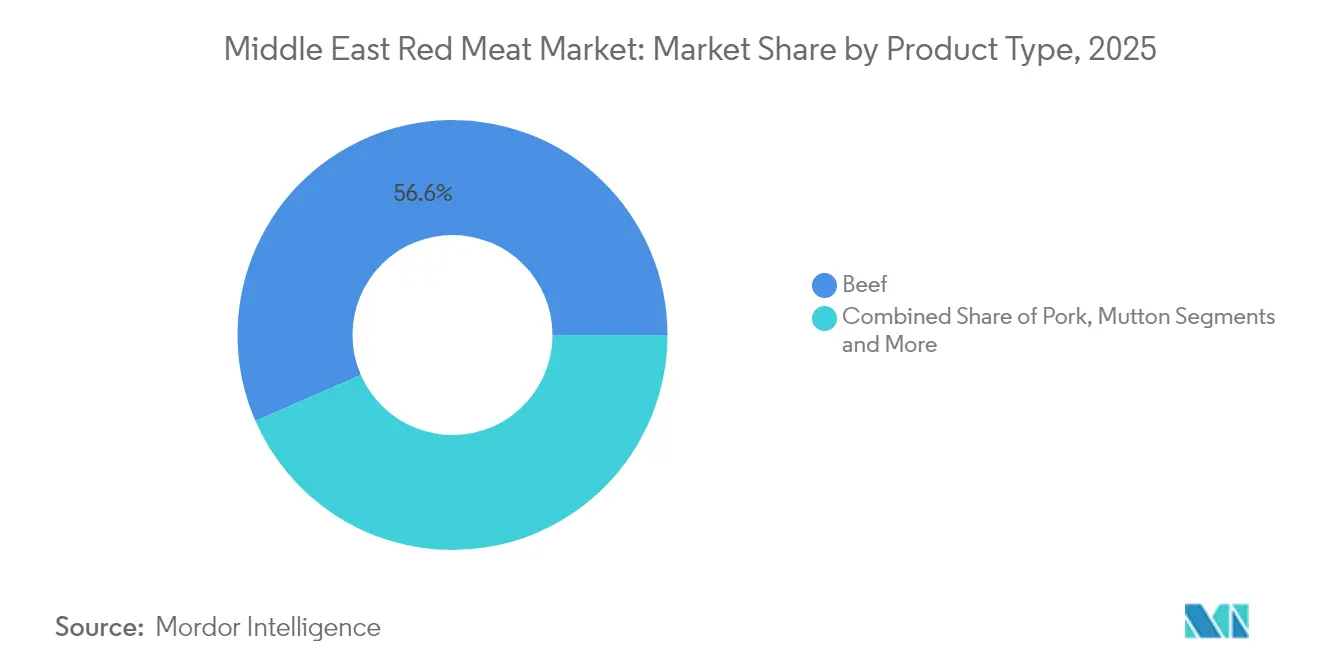
- Per tipologia di prodotto, nel 2025 la carne bovina ha dominato il mercato della carne rossa in Medio Oriente con il 56.55%, mentre si prevede che la carne ovina registrerà il CAGR più rapido, pari al 2.89%, entro il 2031.
- In base alla forma, nel 2025 i prodotti freschi e refrigerati rappresentavano il 52.10% del mercato della carne rossa in Medio Oriente; i prodotti trasformati sono destinati a crescere a un CAGR del 3.55% entro il 2031.
- Per categoria, la carne convenzionale ha dominato con una quota di fatturato del 89.85% nel 2025, mentre la carne biologica registra un CAGR del 3.68% per il periodo di previsione.
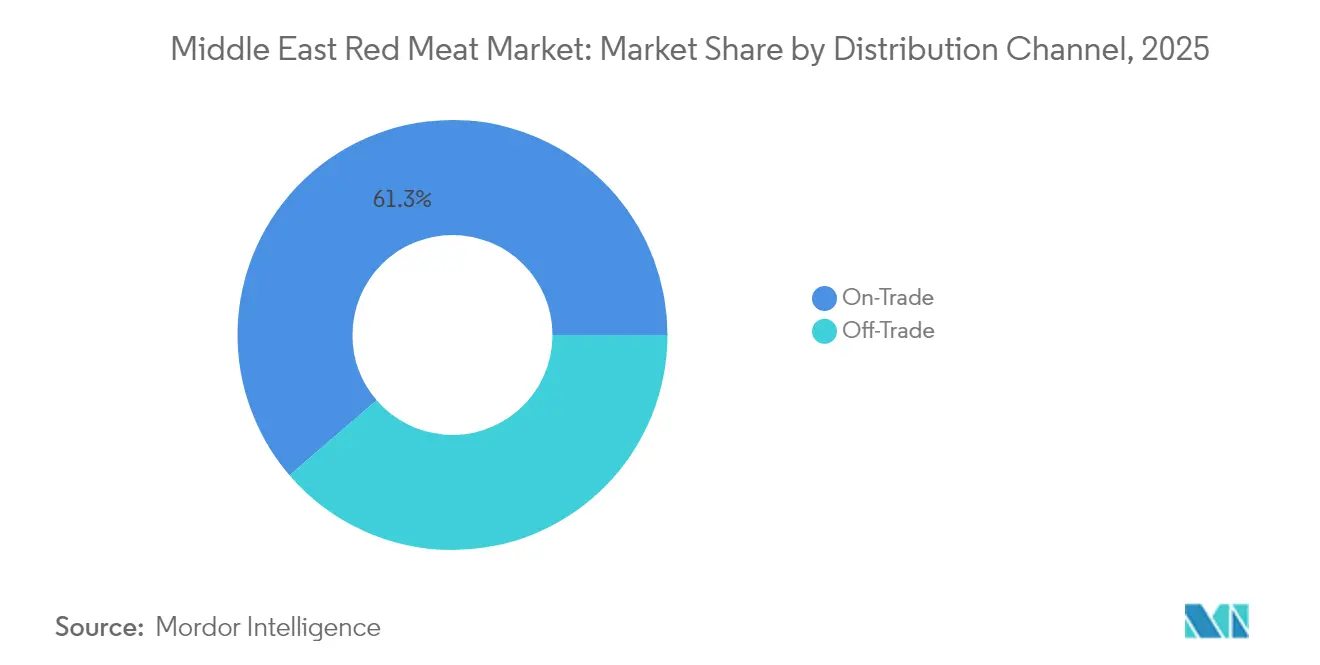
- Per canale di distribuzione, nel 2025 il segmento on-trade deteneva una quota del 61.30% del mercato della carne rossa in Medio Oriente; le vendite off-trade stanno aumentando a un CAGR del 3.33% entro il 2031.
- In termini geografici, l'Arabia Saudita ha contribuito con il 38.00% al fatturato nel 2025; il Qatar rappresenta l'area geografica in più rapida crescita, con un CAGR del 3.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della carne rossa in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti influenze della dieta occidentale e tendenze dietetiche ricche di proteine | + 0.8% | Paesi del CCG, centri urbani in Iran e Giordania | Medio termine (2-4 anni) |
| Investimenti nella lavorazione della carne e nelle infrastrutture della catena del freddo | + 0.6% | Arabia Saudita, Emirati Arabi Uniti, Qatar con ricadute su Kuwait e Bahrein | A breve termine (≤ 2 anni) |
| Crescita nei settori dell'ospitalità e del turismo | + 0.4% | Emirati Arabi Uniti, Qatar, Arabia Saudita, Bahrein | Medio termine (2-4 anni) |
| Iniziative governative e politiche di sicurezza alimentare a sostegno delle importazioni e della distribuzione di carne | + 0.3% | Arabia Saudita, Qatar, Emirati Arabi Uniti con coordinamento regionale | A lungo termine (≥ 4 anni) |
| Maggiore richiesta di carne di qualità superiore e certificata halal | + 0.2% | Paesi del CCG, Iran | Medio termine (2-4 anni) |
| Crescente preferenza per la tracciabilità e la garanzia della qualità nei prodotti a base di carne | + 0.1% | Paesi del CCG, in particolare Emirati Arabi Uniti e Arabia Saudita | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescenti influenze della dieta occidentale e tendenze dietetiche ricche di proteine
Le crescenti influenze della dieta occidentale e la crescente tendenza a seguire diete ricche di proteine sono fattori trainanti significativi del mercato della carne rossa in Medio Oriente. La crescente esposizione alle abitudini alimentari occidentali, caratterizzate da un maggiore consumo di carne e da stili culinari diversificati, sta trasformando le preferenze alimentari tradizionali nella regione. Questo cambiamento incoraggia i consumatori a integrare più carne rossa, tra cui manzo e agnello, nella loro dieta come parte di un apporto proteico equilibrato. Inoltre, l'aumento del reddito disponibile e l'urbanizzazione stanno alimentando la domanda di proteine di alta qualità e di alta qualità, riflettendo una crescente attenzione alla salute e un cambiamento negli stili di vita nei paesi del Medio Oriente. Questi fattori, uniti alla crescita demografica e turistica della regione, stanno sostenendo una robusta crescita del consumo di carne rossa. Di conseguenza, le aziende del settore della carne in Medio Oriente stanno ampliando l'offerta di prodotti, includendo opzioni di carne rossa a valore aggiunto e pronte da cuocere, per soddisfare i gusti in evoluzione e le preferenze di praticità dei consumatori. L'impatto complessivo è un panorama di mercato dinamico, plasmato sia dalla tradizione culturale che dalle moderne tendenze alimentari.
Investimenti nella lavorazione della carne e nelle infrastrutture della catena del freddo
Gli investimenti nelle infrastrutture di lavorazione della carne e nella catena del freddo sono fattori chiave per il mercato della carne rossa in Medio Oriente, migliorando significativamente la qualità, la sicurezza e l'efficienza della catena di approvvigionamento. Governi e operatori del settore privato in tutta la regione stanno destinando sempre più fondi alla modernizzazione di macelli, impianti di lavorazione e strutture di stoccaggio per soddisfare la crescente domanda e i rigorosi requisiti di certificazione halal. Questi investimenti riducono la dipendenza dalle importazioni, ampliando le capacità produttive locali e migliorando il potenziale di esportazione attraverso migliori tecnologie di conservazione e distribuzione. Una logistica avanzata della catena del freddo consente una maggiore durata di conservazione e una copertura geografica più ampia, facilitando l'accesso a prodotti a base di carne rossa fresca e lavorata sia nelle aree urbane che in quelle remote. Paesi come Arabia Saudita, Emirati Arabi Uniti e Turchia sono all'avanguardia nell'adozione di tecnologie di lavorazione automatizzate e di controllo qualità basato sull'intelligenza artificiale, supportati da iniziative strategiche come la Vision 2030 dell'Arabia Saudita e la strategia per la sicurezza alimentare 2051 degli Emirati Arabi Uniti. Questa impennata nello sviluppo delle infrastrutture promuove una maggiore resilienza del mercato, competitività e fiducia dei consumatori, posizionando il Medio Oriente come un polo in crescita nel settore globale della carne rossa.
Crescita nei settori dell'ospitalità e del turismo
Dubai continua a rafforzare la sua posizione di hub turistico globale, accogliendo un numero record di 18.72 milioni di visitatori internazionali con pernottamento nel 2024, con un incremento del 9% rispetto all'anno precedente [1] Fonte: Dubai Economy and Tourism, “Tourism Performance Report January - December 2024”, www.dubaidet.gov.ae . Questa crescita dimostra il crescente appeal di Dubai, trainato dalle sue infrastrutture di ospitalità di livello mondiale, dalle attrazioni di lusso e dalla diversificata offerta culturale. Gli investimenti strategici della città nelle infrastrutture turistiche, nelle innovative opzioni di intrattenimento come Real Madrid World e negli eventi globali di alto profilo sono stati fattori chiave per attrarre un pubblico internazionale eterogeneo. Allo stesso modo, l'Arabia Saudita ha assistito a un notevole aumento del turismo, ricevendo 86.16 milioni di turisti nel 2024 [2] Fonte: Ministry of Tourism, “Tourism Dashboard”, www.mt.gov.sa , alimentato da ambiziose strategie nazionali come la Saudi Vision 2030, che mirano a diversificare l'economia e migliorare l'esperienza dei visitatori. Nel loro insieme, questi sviluppi evidenziano la crescente importanza del Medio Oriente come destinazione di primaria importanza per i viaggiatori globali, influenzando positivamente la domanda in settori come quello della carne rossa grazie all'aumento dei consumi nel settore dell'ospitalità e della ristorazione.
Iniziative governative e politiche di sicurezza alimentare a sostegno delle importazioni e della distribuzione di carne
I governi regionali stanno implementando quadri di sicurezza alimentare completi, sottolineando la resilienza delle filiere proteiche. Il Programma Nazionale per la Sicurezza Alimentare del Qatar si è affermato come punto di riferimento regionale per la pianificazione strategica. Nel frattempo, la strategia di sicurezza alimentare dell'Arabia Saudita sta ampliando i suoi orizzonti, concentrandosi sulla diversificazione delle importazioni e sul rafforzamento delle capacità di trasformazione nazionali. [3]Fonte: Saudi Food & Drug Authority, "Vision 2030", www.sfda.gov.saCiò crea un panorama politico favorevole alla lavorazione della carne su larga scala. Ma queste iniziative non mirano solo a facilitare le importazioni, ma si concentrano anche sull'armonizzazione normativa. Gli sforzi per la standardizzazione all'interno del Consiglio di cooperazione del Golfo stanno riducendo notevolmente i costi di conformità per i trasformatori regionali. Sul fronte finanziario, i meccanismi sostenuti dal governo stanno alimentando lo sviluppo delle infrastrutture. Insieme a politiche di riserve strategiche, queste iniziative stanno creando modelli di domanda prevedibili. Questo, a sua volta, consente ai trasformatori di ottimizzare l'utilizzo della propria capacità. È interessante notare che, mentre il quadro politico in evoluzione mira all'autosufficienza, inavvertitamente rafforza i trasformatori dipendenti dalle importazioni. Questi beneficiano della chiarezza normativa e del supporto infrastrutturale, che nel complesso mitigano i rischi operativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi fluttuanti della carne rossa dovuti a squilibri tra domanda e offerta | -0.4% | Regionale con impatto acuto nei paesi dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Problemi di salute legati al consumo eccessivo di carne rossa | -0.3% | Centri urbani nel Consiglio di cooperazione del Golfo, Iran e Giordania | Medio termine (2-4 anni) |
| Rigorose normative halal e sulla sicurezza alimentare | -0.2% | Paesi del CCG con standard armonizzati | A lungo termine (≥ 4 anni) |
| Concorrenza da fonti proteiche alternative e carni di pollame | -0.1% | Mercati urbani negli Emirati Arabi Uniti, in Qatar e in Arabia Saudita | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi fluttuanti della carne rossa dovuti a squilibri tra domanda e offerta
In Medio Oriente, il mercato della carne rossa si trova ad affrontare sfide significative, principalmente a causa degli squilibri tra domanda e offerta che portano a fluttuazioni dei prezzi. La forte dipendenza della regione dalle importazioni la rende vulnerabile alle oscillazioni dei prezzi globali. Queste oscillazioni sono spesso causate da restrizioni all'esportazione, aumento dei costi dei mangimi e tensioni geopolitiche, che nel loro insieme compromettono la stabilità del mercato. Tale volatilità crea incertezza sia per gli acquirenti che per i venditori, incidendo sulla redditività e sulla coerenza dei prezzi. Fattori come la crescita demografica, l'urbanizzazione e un settore turistico in forte espansione hanno portato a un aumento della domanda, spesso superiore all'offerta. Questo squilibrio ha portato a notevoli aumenti di prezzo, in particolare per la carne bovina e ovina di prima qualità, molto ricercate dai consumatori. Inoltre, i picchi stagionali della domanda durante le festività religiose, come il Ramadan e l'Eid, aggravano ulteriormente queste fluttuazioni di prezzo, rendendo difficile per gli stakeholder pianificare in modo efficace. Sebbene i governi abbiano compiuto progressi per rafforzare la produzione locale e puntare all'autosufficienza attraverso iniziative come sussidi e sviluppo infrastrutturale, la continua dipendenza dalle importazioni rappresenta una sfida. Questa dipendenza complica gli sforzi di controllo dei prezzi, rappresentando un ostacolo significativo alla crescita sostenibile e alla stabilità a lungo termine del mercato della carne rossa della regione.
Problemi di salute legati al consumo eccessivo di carne rossa
Le preoccupazioni per la salute legate al consumo eccessivo di carne rossa rappresentano un notevole freno per il mercato della carne rossa in Medio Oriente. La ricerca indica che un elevato consumo di carni rosse e lavorate è associato a un aumento del rischio di cancro del colon-retto, malattie cardiovascolari, diabete di tipo 2 e altre malattie croniche. Sebbene la dieta tradizionale mediorientale fosse storicamente bilanciata da un consumo moderato di carne, i rapidi cambiamenti dietetici verso modelli alimentari occidentali hanno portato a livelli di consumo di carne più elevati, sollevando preoccupazioni per la salute pubblica. I prodotti a base di carne lavorata, ampiamente consumati per praticità e preferenze di gusto, sono stati associati a rischi per la salute particolarmente elevati rispetto alla carne non lavorata. Diversi studi nella regione hanno riportato risultati contrastanti, ma la tendenza generale indica una maggiore consapevolezza e cautela tra consumatori e responsabili politici. Di conseguenza, vi è una crescente domanda di opzioni di carne più sane e magre e di fonti proteiche alternative, che potrebbero avere un impatto sui futuri modelli di consumo di carne rossa nella regione. Queste considerazioni sulla salute spingono a chiedere un consumo moderato e linee guida nutrizionali migliorate per mitigare i potenziali effetti negativi legati a un elevato consumo di carne rossa.
Analisi del segmento
Per tipo di prodotto: il predominio della carne bovina si scontra con la sfida della crescita della carne ovina
Nel 2025, la carne bovina detiene la quota di mercato più ampia nel mercato delle carni rosse del Medio Oriente, con una posizione dominante pari al 56.55% della quota totale. Questo vantaggio dominante riflette le consolidate preferenze di consumo che privilegiano la carne bovina come fonte proteica di base in tutta la regione. L'infrastruttura della filiera è altamente ottimizzata per la lavorazione su larga scala, consentendo una produzione e una distribuzione efficienti per soddisfare la forte domanda. Inoltre, la crescente ricchezza in mercati chiave come gli Emirati Arabi Uniti e l'Arabia Saudita sostiene il consumo di carne bovina di alta qualità, con una crescente attenzione a tagli e qualità di carne bovina di alta qualità. Anche la crescente presenza di punti di ristoro in stile occidentale contribuisce alla leadership di mercato della carne bovina, rivolgendosi ai consumatori urbani con abitudini alimentari in continua evoluzione. Nel complesso, la posizione consolidata della carne bovina è una combinazione di preferenze culturali, maturità della filiera e propensione dei consumatori a investire nella qualità.
La carne di montone, nel frattempo, è il segmento in più rapida crescita nel mercato della carne rossa in Medio Oriente, con un CAGR del 2.89% previsto fino al 2031. Questa rapida crescita segnala un cambiamento nelle preferenze dei consumatori verso proteine regionali tradizionali e offerte premium che soddisfano specifiche pratiche culturali e religiose. L'attrattiva della carne di montone è particolarmente forte in paesi come Bahrein, Qatar e Kuwait, dove è un elemento fondamentale nei piatti tradizionali e nelle festività religiose. Il segmento beneficia di una crescente base di consumatori che apprezza i sapori regionali autentici e i tagli di montone di fascia alta come parte di un'esperienza culinaria di alta qualità. Inoltre, le iniziative volte ad espandere la produzione locale e a migliorare le capacità della catena di approvvigionamento stanno contribuendo a soddisfare la crescente domanda. La crescita più rapida della carne di montone rispetto ad altri segmenti evidenzia una dinamica di mercato in evoluzione che abbraccia sia modelli di consumo di carne rossa moderni che tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modulo: i prodotti freschi sono leader mentre l'innovazione nella lavorazione accelera
Nel 2025, i prodotti a base di carne rossa fresca e refrigerata hanno detenuto la quota maggiore del mercato mediorientale, rappresentando il 52.10% delle vendite totali. Questa predominanza è profondamente radicata nelle preferenze dei consumatori per la qualità, il gusto e i metodi di preparazione tradizionali, elementi fondamentali della cucina mediorientale. Il fascino sensoriale della carne fresca, unito alla fiducia nei prodotti di provenienza locale, continua a rafforzare la domanda sia nel settore domestico che in quello della ristorazione. Le condizioni climatiche della regione, in particolare il clima caldo, favoriscono il rapido consumo di prodotti freschi prima che il deterioramento diventi un problema. Pratiche culturali come l'acquisto quotidiano di carne e la preparazione per le riunioni familiari rafforzano ulteriormente la forza di questo segmento. Inoltre, le strutture della catena di approvvigionamento che privilegiano tempi di trasporto brevi e i macelli locali sostengono la prevalenza di offerte fresche e refrigerate nei mercati regionali.
I prodotti a base di carne rossa trasformata rappresentano il segmento in più rapida crescita in Medio Oriente, con un CAGR del 3.55% al 2025. La crescita in questa categoria è trainata dall'innovazione nei prodotti a valore aggiunto che offrono una maggiore durata di conservazione, maggiore praticità e diversificazione dei sapori. I cambiamenti negli stili di vita, l'urbanizzazione e la crescente partecipazione al moderno ambiente di vendita al dettaglio stanno creando una maggiore domanda di soluzioni a base di carne pronte da cuocere e da consumare. Le strategie di sviluppo prodotto si concentrano sull'adattamento dei sapori tradizionali mediorientali a formati trasformati che mantengano l'autenticità e soddisfino al contempo le esigenze di praticità. I progressi nel packaging e i miglioramenti nelle infrastrutture della catena del freddo consentono inoltre una distribuzione più ampia, riducendo il deterioramento e ampliando l'accesso dei consumatori. Con la crescente consapevolezza di una preparazione del cibo che consente di risparmiare tempo, si prevede che le alternative trasformate acquisiranno una quota maggiore degli acquisti, in particolare tra i giovani e la classe operaia.
Per categoria: Il dominio convenzionale sfidato dalla crescita organica
La carne rossa convenzionale domina il mercato mediorientale con una quota di mercato del 89.85% nel 2025, supportata da catene di approvvigionamento consolidate e ampie reti di distribuzione che soddisfano la domanda del mercato di massa. La sensibilità al prezzo rimane un fattore chiave che influenza le decisioni di acquisto, con i prodotti convenzionali che offrono prezzi accessibili rispetto alle alternative di nicchia. La forza del segmento è ulteriormente rafforzata dalla diffusa familiarità, dall'integrazione culturale e dalle minime barriere normative alla produzione e al commercio. Le infrastrutture limitate per la produzione di carne biologica hanno mantenuto il mercato fortemente sbilanciato verso le fonti convenzionali, garantendo una disponibilità costante e prezzi competitivi. Inoltre, la carne convenzionale beneficia delle economie di scala, consentendo ai produttori di soddisfare le esigenze sia del settore della vendita al dettaglio che della ristorazione nelle aree urbane e rurali. Questa posizione consolidata evidenzia il ruolo del segmento come principale motore dei volumi di mercato, rivolgendosi a un'ampia base di consumatori con diverse fasce di reddito.
La carne rossa biologica, pur rappresentando una piccola quota del mercato, è il segmento in più rapida crescita, con un CAGR previsto del 3.68%, trainato dalla crescente consapevolezza della salute e dell'ambiente tra i consumatori benestanti ed espatriati. Questa traiettoria di crescita riflette un graduale spostamento dei modelli di consumo verso offerte premium, percepite come più sane e sostenibili. I canali di vendita al dettaglio emergenti, tra cui supermercati premium e negozi biologici specializzati, stanno sempre più promuovendo prodotti a base di carne biologica certificata, aumentandone la visibilità. Inoltre, governi e investitori privati stanno iniziando a valutare investimenti nell'allevamento biologico per soddisfare il crescente interesse per la tracciabilità e i prodotti a marchio pulito. Sebbene i sovrapprezzi rimangano sostanziali, una nicchia di consumatori è disposta a pagare di più per la garanzia di una produzione priva di sostanze chimiche e di standard di benessere animale. Di conseguenza, il segmento biologico si sta ritagliando una posizione distinta all'interno del mercato, attraendo acquirenti attenti allo stile di vita e all'ambiente che cercano scelte differenziate.
Per canale di distribuzione: la forza dell'on-trade incontra l'innovazione dell'off-trade
I canali on-trade guidano il mercato della carne rossa in Medio Oriente con una quota dominante del 61.30% nel 2025, sostenuti dal solido settore alberghiero della regione e dalle tradizioni culturali che enfatizzano la ristorazione con piatti a base di carne di alta qualità. Hotel, ristoranti e servizi di catering mantengono una domanda costante durante tutto l'anno, creando una base di ricavi affidabile per fornitori e trasformatori. Queste strutture spesso danno priorità all'approvvigionamento di prodotti a base di carne freschi, di alta qualità e certificati, consentendo ai fornitori di ottenere prezzi premium e aumentare la redditività. L'andamento del segmento è strettamente legato al boom del settore turistico e alla cultura dell'intrattenimento aziendale, in particolare nei paesi del Consiglio di cooperazione del Golfo come Emirati Arabi Uniti, Arabia Saudita e Qatar. Eventi di alto profilo, conferenze e megaprogetti orientati all'ospitalità continuano a stimolare la domanda di carni rosse di alta qualità. Nel complesso, il canale on-trade beneficia di una combinazione di abitudini culinarie culturali, strategie di diversificazione economica ed espansione del mercato trainata dal turismo.
I canali off-trade, sebbene con una quota minore, rappresentano il segmento di distribuzione in più rapida crescita, con un CAGR del 3.33%, alimentato dal rapido sviluppo di infrastrutture di vendita al dettaglio moderne e dalla crescente penetrazione delle piattaforme di e-commerce. Supermercati, ipermercati e macellerie specializzate offrono sempre più una gamma più ampia di prodotti a base di carne rossa fresca, refrigerata e congelata a prezzi competitivi. L'adozione di servizi di spesa online, in particolare nei centri urbani, ha ampliato l'accesso e la praticità per i consumatori, consentendo una crescita che va oltre i tradizionali punti vendita fisici. Campagne promozionali strategiche, programmi fedeltà e innovazioni nel packaging stanno ulteriormente incrementando la frequenza di acquisto in questo segmento. Inoltre, i cambiamenti nei modelli di consumo delle famiglie, guidati da stili di vita più frenetici e da una maggiore tendenza a consumare pasti a casa, stanno contribuendo a questo slancio di crescita. Con la continua maturazione del commercio moderno e dei canali digitali, la distribuzione off-trade è destinata a svolgere un ruolo sempre più significativo nel plasmare il panorama del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato della carne rossa dell'Arabia Saudita
L'Arabia Saudita detiene la quota maggiore del mercato mediorientale della carne rossa, con il 38.00% nel 2025, trainata dalla sua considerevole base di consumatori, dagli elevati livelli di consumo di carne e dalla crescente capacità produttiva interna. L'attenzione strategica del Paese alla sicurezza alimentare e all'autosufficienza nell'ambito della Vision 2030 ha portato a significativi investimenti in impianti di lavorazione e logistica della catena del freddo. Questi sviluppi hanno migliorato l'efficienza produttiva locale, riducendo al contempo la dipendenza dalle importazioni. Inoltre, le iniziative sostenute dal governo per attrarre finanziamenti dal settore privato e partnership straniere stanno rafforzando la competitività del settore della carne rossa. L'espansione di moderni punti vendita al dettaglio e di ristorazione in grandi città come Riyadh, Jeddah e Dammam rafforza ulteriormente la domanda di prodotti a base di carne sia di qualità superiore che a prezzi accessibili.
Mercato della carne rossa del Qatar
Il Qatar si distingue come il mercato in più rapida crescita nella regione, con un CAGR previsto del 3.05%, sostenuto dai progressi nella resilienza della catena di approvvigionamento e nello sviluppo delle infrastrutture. L'eredità della Coppa del Mondo FIFA 2022 continua a sostenere una crescita sostenuta nel settore dell'ospitalità e del turismo, contribuendo a un aumento del consumo di carne nei ristoranti e nei servizi di catering. La crescita demografica e l'aumento del reddito disponibile stanno ulteriormente stimolando la domanda di opzioni di carne rossa diversificate e di alta qualità. Il Programma Nazionale per la Sicurezza Alimentare del governo svolge un ruolo fondamentale promuovendo investimenti nella produzione locale, nella capacità di stoccaggio a freddo e in canali di importazione efficienti. Inoltre, la crescente consapevolezza della sostenibilità alimentare e della tracciabilità tra i consumatori sta incoraggiando i fornitori a introdurre imballaggi migliori e offerte di carne certificata.
Mercato della carne rossa del GCC e del Medio Oriente allargato
Gli Emirati Arabi Uniti mantengono una presenza significativa sul mercato grazie al loro ruolo di hub commerciale regionale e all'infrastruttura avanzata della catena del freddo che serve i mercati più ampi del Consiglio di cooperazione del Golfo. La popolazione espatriata diversificata del Paese crea una domanda di prodotti proteici variegati, mentre lo status di Dubai come destinazione culinaria stimola il consumo di prodotti premium. Kuwait, Oman e Bahrein rappresentano mercati più piccoli ma stabili, con un potenziale di crescita legato alla diversificazione economica e alle iniziative di sviluppo infrastrutturale. L'Iran presenta dinamiche di mercato uniche a causa delle sanzioni economiche e della volatilità valutaria, sebbene i modelli di consumo interno rimangano solidi. Giordania e Iraq affrontano sfide economiche che limitano l'adozione di prodotti premium, mentre la categoria "Resto del Medio Oriente" include mercati emergenti con un significativo potenziale a lungo termine grazie al progresso della stabilità politica e dello sviluppo economico.
Panorama competitivo
Il mercato della carne rossa in Medio Oriente mostra una moderata concentrazione, con un punteggio di 4 che indica dinamiche competitive equilibrate. Questo equilibrio deriva dall'interazione tra operatori regionali affermati e trasformatori internazionali che mirano a entrare o espandersi nel mercato. Leader regionali come Almarai, Tanmiah Food Company e Siniora Food Industries hanno costruito una solida riconoscibilità del marchio e competenze locali, mentre trasformatori internazionali come JBS e BRF sfruttano le loro capacità di supply chain globale e le tecnologie di lavorazione avanzate per affermarsi. L'enfasi sulla certificazione halal, un fattore critico nella regione, rimane un fattore di differenziazione chiave per gli operatori del mercato, garantendo il rispetto delle preferenze dei consumatori e dei requisiti religiosi.
I leader di mercato adottano diverse strategie per mantenere il proprio vantaggio competitivo. Tra queste, l'integrazione delle supply chain per garantire una disponibilità costante dei prodotti, l'adozione di tecnologie avanzate per la garanzia della qualità e la tracciabilità e l'ottimizzazione delle operazioni per ottenere efficienze sui costi. La capacità di garantire fonti di approvvigionamento affidabili è un obiettivo fondamentale, in quanto influisce direttamente sulla stabilità della produzione e sui prezzi. Inoltre, le aziende stanno investendo nello sviluppo di solide reti di distribuzione per servire efficacemente sia i canali istituzionali che quelli retail. Questo approccio a doppio canale consente loro di soddisfare un'ampia gamma di clienti, dai grandi fornitori di servizi di ristorazione ai singoli consumatori, ampliando così la propria portata di mercato.
L'intensità competitiva nel mercato della carne rossa in Medio Oriente è ulteriormente accentuata dalla crescente domanda di prodotti premium e a valore aggiunto. Le aziende stanno innovando sempre di più per soddisfare le preferenze dei consumatori in continua evoluzione, ad esempio offrendo prodotti a base di carne biologica, di animali nutriti con erba o trasformati con profili nutrizionali migliorati. Inoltre, l'adozione di strumenti digitali e piattaforme di e-commerce sta trasformando i modelli di distribuzione tradizionali, consentendo agli operatori di interagire direttamente con i consumatori e semplificare le operazioni della supply chain. Con la continua evoluzione del mercato, la capacità di adattarsi a queste tendenze, mantenendo al contempo l'efficienza dei costi e la qualità del prodotto, sarà fondamentale per una crescita e una competitività durature.
Leader del settore della carne rossa in Medio Oriente
-
BRF SA
-
Azienda alimentare Tanmiah
-
Il Gruppo Savola
-
Gruppo Sunbula
-
Compagnia Almarai
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Al Ain Farms Group (AAFG) e Food Tech Valley hanno annunciato i loro piani per un hub logistico di 260,000 metri quadrati a Dubai in occasione del Future Food Forum 2025, un evento organizzato dal Ministero dell'Economia e del Turismo. Le aziende hanno dichiarato che la nuova struttura è stata progettata per migliorare la velocità e l'efficienza delle consegne di cibo, riducendo al contempo le emissioni di carbonio in linea con gli obiettivi Net Zero degli Emirati Arabi Uniti entro il 2050.
- Aprile 2025: BRF e Halal Products Development Company (HPDC) hanno annunciato un nuovo stabilimento di lavorazione alimentare a Jeddah, in Arabia Saudita. L'investimento di 160 milioni di dollari nell'unità rafforza la posizione di BRF Arabia nel mercato saudita e consolida la partnership con il Regno in materia di sicurezza alimentare. Lo stabilimento si concentrerà su prodotti trasformati a base di pollame e carne bovina, con una capacità produttiva annua di 40,000 tonnellate.
- Novembre 2024: JBS SA ha inaugurato un nuovo stabilimento di lavorazione a Jeddah, in Arabia Saudita, nell'ambito della sua strategia di espansione significativa delle attività nella regione. Con un investimento di 50 milioni di dollari, l'impianto mira a quadruplicare la capacità produttiva dell'azienda.
- Novembre 2024: Almarai ha stretto una partnership con SIG per il suo piano di espansione quinquennale, volto a rafforzare la propria posizione di mercato e promuovere operazioni sostenibili. SIG fornirà soluzioni di produzione a supporto degli obiettivi operativi e di sostenibilità di Almarai.
Ambito del rapporto sul mercato della carne rossa in Medio Oriente
Manzo, montone, maiale sono coperti come segmenti per tipo. In scatola, fresco/refrigerato, congelato, elaborato sono coperti come segmenti per forma. Off-Trade, On-Trade sono coperti come segmenti per canale di distribuzione. Bahrein, Kuwait, Oman, Qatar, Arabia Saudita, Emirati Arabi Uniti sono coperti come segmenti per paese.
Per tipo di prodotto
| Manzo | |
| Carne di maiale | |
| Montone | Carne di pecora |
| Carne di capra | |
| Altra Carne |
Per modulo
| Fresco / Refrigerato | |
| Frozen | |
| In scatola | |
| Elaborato | guarito |
| Affumicato |
Per Categoria
| Carne convenzionale |
| Carne Biologica |
Per canale di distribuzione
| In commercio | Hotel |
| Ristoranti | |
| Ristorazione | |
| Fuori commercio | Supermercati/Ipermercati |
| MINIMARKET | |
| Canale di vendita al dettaglio online | |
| Altro canale di distribuzione |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Oman |
| Bahrain |
| Iran |
| Giordania |
| Iraq |
| Resto del Medio Oriente |
| Per tipo di prodotto | Manzo | |
| Carne di maiale | ||
| Montone | Carne di pecora | |
| Carne di capra | ||
| Altra Carne | ||
| Per modulo | Fresco / Refrigerato | |
| Frozen | ||
| In scatola | ||
| Elaborato | guarito | |
| Affumicato | ||
| Per Categoria | Carne convenzionale | |
| Carne Biologica | ||
| Per canale di distribuzione | In commercio | Hotel |
| Ristoranti | ||
| Ristorazione | ||
| Fuori commercio | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Canale di vendita al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Iran | ||
| Giordania | ||
| Iraq | ||
| Resto del Medio Oriente | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- La carne - La carne è definita come la carne o altre parti commestibili di un animale utilizzate per l'alimentazione. L'uso finale dell'industria della carne consiste nel solo consumo umano. La carne viene generalmente acquistata nei punti vendita al dettaglio per la cucina casalinga e il consumo. Per il mercato studiato è stata considerata solo la carne cruda. Questo potrebbe essere elaborato in varie forme, che sono state trattate sotto il modulo "Elaborato". Gli altri acquisti di carne avvengono attraverso il consumo di carne presso punti di ristorazione (ristoranti, alberghi, catering, ecc.).
- Altre carni - L'altro segmento di carne comprende la carne di cammello, cavallo, coniglio, ecc. Questi tipi di carne non sono così comunemente consumati ma sono comunque presenti in diverse parti del mondo. Indipendentemente dal fatto che faccia parte della carne rossa, abbiamo considerato questi tipi di carne separatamente per una migliore comprensione del mercato.
- Carne di pollame - La carne di pollame, detta anche carne bianca, proviene da uccelli allevati commercialmente o domesticamente per il consumo umano. Questo include pollo, tacchino, anatre e oche
- Carne rossa - La carne rossa ha tipicamente un colore rosso quando è cruda e un colore scuro quando è cotta. Include qualsiasi carne proveniente da mammiferi, come manzo, agnello, maiale, capra, vitello e montone.
| Parola chiave | Definizione |
|---|---|
| A5 | È un sistema di classificazione giapponese per la carne bovina. La "A" significa che la resa della carcassa è la più alta possibile e la valutazione numerica si riferisce alla marmorizzazione della carne, al colore e alla brillantezza della carne, alla sua consistenza e colore, alla lucentezza e alla qualità del grasso. A5 è il punteggio più alto che il manzo Wagyu può ottenere. |
| Macello | È un altro nome per un macello e si riferisce al locale utilizzato per o in connessione con la macellazione di animali la cui carne è destinata al consumo umano. |
| Malattia da necrosi epatopancreatica acuta (AHPND) | Si tratta di una malattia che colpisce i gamberetti ed è caratterizzata da un'elevata mortalità, che in molti casi raggiunge il 100% entro 30-35 giorni dal rifornimento degli stagni di crescita. |
| African Swine Fever (ASF) | È una malattia virale altamente contagiosa dei suini causata da un virus del DNA a doppio filamento della famiglia degli Asfarviridae. |
| Albacore Tuna | È una delle specie di tonno più piccole presenti nei sei stock distinti conosciuti a livello globale negli oceani Atlantico, Pacifico e Indiano, nonché nel Mar Mediterraneo. |
| carne di Angus | Si tratta di carne bovina derivata da una specifica razza bovina originaria della Scozia. Per ricevere il marchio di qualità "Certified Angus Beef" è necessaria la certificazione dell'American Angus Association |
| Pancetta affumicata - Bacon | È carne salata o affumicata proveniente dalla schiena o dai fianchi del maiale |
| Black Angus | Si tratta di carne bovina derivata da una razza di mucche dalla pelle nera che non hanno le corna. |
| Bologna | È una salsiccia affumicata italiana di carne, tipicamente di grandi dimensioni e composta da maiale, manzo o vitello. |
| Encefalopatia spongiforme bovina (BSE) | Si tratta di una malattia neurologica progressiva dei bovini che deriva dall'infezione da parte di un insolito agente trasmissibile chiamato prione. |
| Bratwurst | Si riferisce a un tipo di salsiccia tedesca a base di maiale, manzo o vitello. |
| BRC | British Retail Consortium |
| punta di petto | È un taglio di carne del petto o della parte inferiore del petto di manzo o vitello. Il petto di manzo è uno dei nove tagli principali di manzo. |
| graticola | Si riferisce a qualsiasi pollo (Gallus domesticus) allevato e allevato appositamente per la produzione di carne. |
| Moggio | È un'unità di misura per cereali e legumi. 1 staio = 27.216 kg |
| Carcass | Si riferisce al corpo vestito di un animale da carne da cui i macellai tagliano la carne |
| CFI | Agenzia canadese per l'ispezione degli alimenti |
| pollo tenero | Si riferisce alla carne di pollo preparata dai muscoli pettorali minori di un pollo. |
| Chuck Bistecca | Si riferisce a un taglio di manzo che fa parte del mandrino primordiale, che è una grande sezione di carne della zona della spalla di una mucca |
| Manzo In Scatola | Si riferisce al petto di manzo stagionato in salamoia e bollito, tipicamente servito freddo. |
| CWT | Noto anche come quintale, è un'unità di misura utilizzata per definire la quantità di carne. 1 CWT = 50.80 kg |
| bacchetta del tamburo | Si riferisce a una coscia di pollo senza coscia. |
| EFSA | European Food Safety Authority |
| ERS | Servizio di ricerca economica dell'USDA |
| Ewe | È una pecora femmina adulta. |
| FDA | Food and Drug Administration |
| Filetto mignon | È un taglio di carne ricavato dall'estremità più piccola del filetto. |
| Pancia di manzo | È un taglio di bistecca di manzo prelevato dalla coscia, che si trova davanti al quarto posteriore della mucca. |
| Servizio di ristorazione | Si riferisce a quella parte dell'industria alimentare che comprende aziende, istituzioni e aziende che preparano i pasti fuori casa. Comprende ristoranti, mense scolastiche e ospedaliere, operazioni di catering e molti altri formati. |
| Foraggio | Si riferisce all'alimentazione degli animali. |
| prepuzio | È la parte superiore della zampa anteriore del bestiame |
| Franchi | Conosciuto anche come würstel o Würstchen, è un tipo di salsiccia affumicata molto stagionata popolare in Austria e Germania. |
| FSANZ | Food Standards Australia Nuova Zelanda |
| FSI | Servizio di ispezione e sicurezza alimentare |
| FSSAI | Autorità dell'India in materia di sicurezza alimentare e norme |
| Ventriglio | Si riferisce ad un organo che si trova nel tratto digestivo degli uccelli. È anche chiamato lo stomaco meccanico di un uccello. |
| Glutine | È una famiglia di proteine presenti nei cereali, tra cui frumento, segale, farro e orzo |
| Manzo nutrito con cereali | Si tratta di carne bovina derivata da bovini alimentati con una dieta integrata con soia, mais e altri additivi. Alle mucche alimentate con cereali possono anche essere somministrati antibiotici e ormoni della crescita per ingrassarle più rapidamente. |
| Carne bovina alimentata da erba | Si tratta di carne bovina derivata da bovini nutriti esclusivamente con erba. |
| Prosciutto | Si riferisce alla carne di maiale prelevata dalla coscia di un maiale. |
| HoReCa | Hotel, ristoranti e caffè |
| Straccetti di carne essiccata | Si tratta di carne magra rifilata, tagliata a strisce ed essiccata (disidratata) per prevenirne il deterioramento. |
| Kobe Beef | Si tratta di manzo Wagyu proveniente specificamente dalla razza di mucche Kuroge Washu in Giappone. Per essere classificata come manzo di Kobe, la mucca deve essere nata, allevata e macellata nella prefettura di Hyōgo, nella città di Kobe in Giappone. |
| Salsiccia di fegato | È un tipo di salsiccia tedesca a base di fegato di manzo o maiale. |
| Lombo | Si riferisce ai lati tra le costole inferiori e il bacino e la parte inferiore della schiena di una mucca. |
| Mortadella | Si tratta di una grande salsiccia italiana o carne da pranzo a base di carne di maiale stagionata finemente macinata o macinata, che incorpora almeno il 15% di cubetti di grasso di maiale. |
| pastrami | Si riferisce a una carne di manzo affumicata molto stagionata, tipicamente servita a fette sottili. |
| peperoni | È una varietà americana di salame piccante a base di carne stagionata. |
| Piatti | Si riferisce a un taglio del quarto anteriore dalla pancia di una mucca, appena sotto il taglio della costola. |
| Sindrome riproduttiva e respiratoria del suino (PRRS) | Si tratta di una malattia che colpisce i suini e causa insufficienza riproduttiva tardiva e grave polmonite nei suini neonati. |
| Tagli primordiali | Si riferisce alle sezioni principali della carcassa. |
| Quorn | Si tratta di un prodotto sostitutivo della carne preparato utilizzando la micoproteina come ingrediente, in cui la coltura del fungo viene essiccata e mescolata con albume d'uovo o proteina di patata, che funge da legante, quindi viene modificata nella consistenza e pressata in varie forme. |
| Pronto da cuocere (RTC) | Si riferisce a prodotti alimentari che includono tutti gli ingredienti, per i quali è richiesta una certa preparazione o cottura attraverso un processo indicato sulla confezione. |
| Pronto da mangiare (RTE) | Si riferisce a un prodotto alimentare preparato o cotto in anticipo, senza necessità di ulteriore cottura o preparazione prima di essere consumato |
| Imballaggio della storta | Si tratta di un processo di confezionamento asettico degli alimenti in cui il cibo viene riempito in un sacchetto o in una lattina di metallo, sigillato e quindi riscaldato a temperature estremamente elevate, rendendo il prodotto commercialmente sterile. |
| Bistecca Rotonda | Si riferisce a una bistecca di manzo ricavata dalla zampa posteriore della mucca. |
| Bistecca di manzo | Si riferisce ad un taglio di manzo derivato dalla divisione tra la coscia e la lombata. |
| salame | È una salsiccia stagionata composta da carne fermentata ed essiccata all'aria. |
| Grassi saturi | È un tipo di grasso in cui le catene di acidi grassi hanno tutti legami singoli. È generalmente considerato malsano. |
| Salsiccia | Si tratta di un prodotto a base di carne tritata finemente e condita, che può essere fresca, affumicata o marinata e che viene poi solitamente insaccata in un involucro. |
| Pettine | È un mollusco commestibile cioè un mollusco con la conchiglia costolata in due parti. |
| Seitan | È un sostituto della carne a base vegetale a base di glutine di frumento. |
| Chioschi self-service | Si riferisce a un sistema POS (punto vendita self-order) attraverso il quale i clienti effettuano e pagano i propri ordini presso i chioschi, consentendo un servizio totalmente senza contatto e senza attriti. |
| Controfiletto | È un taglio di manzo ricavato dalla parte inferiore e laterale della schiena della mucca. |
| Surimi | È una pasta a base di pesce disossato |
| Filetto di manzo | Si riferisce ad un taglio di manzo costituito dall'intero muscolo del filetto di mucca |
| Gambero tigre | Si riferisce a una grande varietà di gamberetti proveniente dagli oceani Indiano e Pacifico |
| Grasso trans | Chiamati anche acidi grassi trans-insaturi o acidi grassi trans, è un tipo di grasso insaturo che si trova naturalmente in piccole quantità nella carne. |
| Gamberetti Vannamei | Si riferisce a gamberi e gamberetti tropicali che vengono allevati nelle zone vicine all'equatore, generalmente lungo la costa in stagni artificiali. |
| Ape Wagyu | Si tratta di manzo derivato da uno qualsiasi dei quattro ceppi di una razza di bovini giapponesi neri o rossi apprezzati per la loro carne altamente marmorizzata. |
| Zoosanitario | Si riferisce alla pulizia degli animali o dei prodotti animali |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




