

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.54 miliardo di dollari |
| Dimensione del mercato (2031) | 7.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.39% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tubi per petrolio e gas in Medio Oriente di Mordor Intelligence
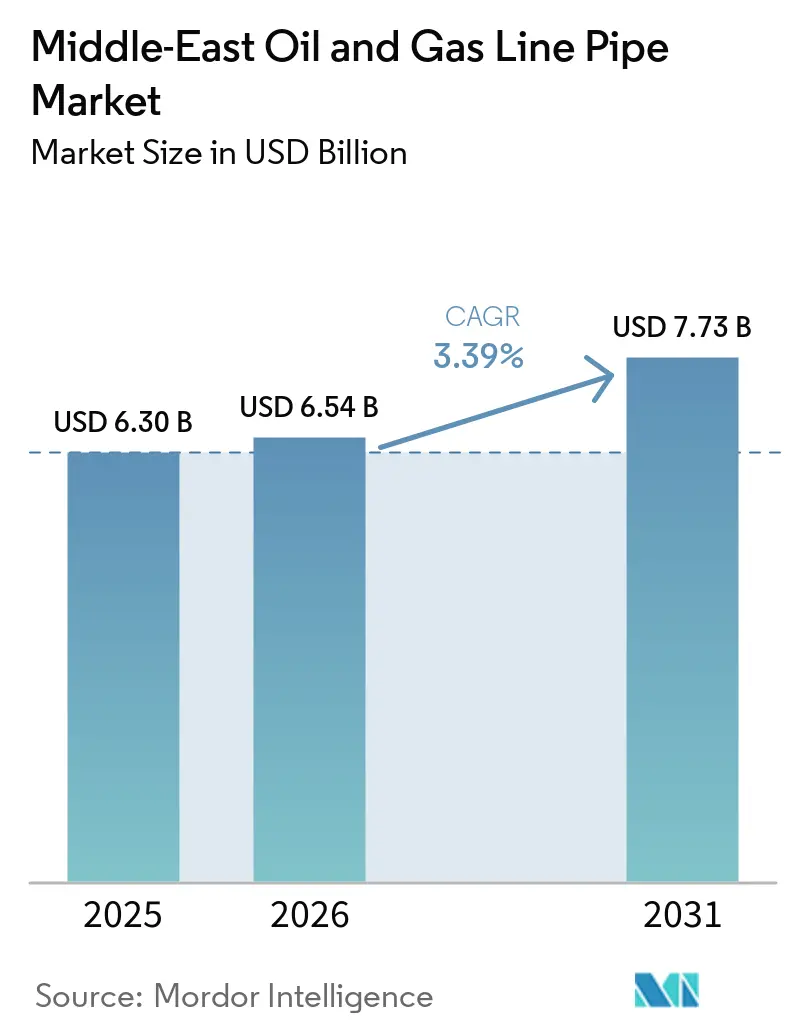
Il mercato dei tubi per oleodotti e gasdotti in Medio Oriente aveva un valore di 6.30 miliardi di dollari nel 2025 e si stima che crescerà da 6.54 miliardi di dollari nel 2026 a 7.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.39% durante il periodo di previsione (2026-2031).
Le compagnie petrolifere nazionali stanno convogliando capitali verso reti di trasmissione del gas che garantiscono l'approvvigionamento energetico nazionale e la materia prima per l'idrogeno blu, anche se i corridoi di esportazione del greggio rimangono vulnerabili alle fluttuazioni dei prezzi del petrolio. I tubi saldati ottimizzati in termini di costi dominano i progetti di grande diametro, mentre le leghe duplex e super-duplex stanno acquisendo importanza nei progetti pilota per gas acido e idrogeno. [1] ADNOC, “Dettagli del progetto Hail e Ghasha”, adnoc.ae I programmi di localizzazione come l'IKTVA dell'Arabia Saudita e l'ICV degli Emirati Arabi Uniti orientano gli acquisti verso acciaierie regionali con impianti nel paese. [2] Argus Media, “Fornitura di tubi rivestiti in acciaio SeAH”, argusmedia.com Tra le difficoltà politiche si annovera il meccanismo di adeguamento del carbonio alle frontiere dell'UE, che aumenterà i costi di consegna per i produttori di acciaio del Golfo che esportano in Europa. [3] Fondo monetario internazionale, “Impatto del meccanismo di adeguamento del carbonio dell'UE”, imf.org
Punti chiave del rapporto
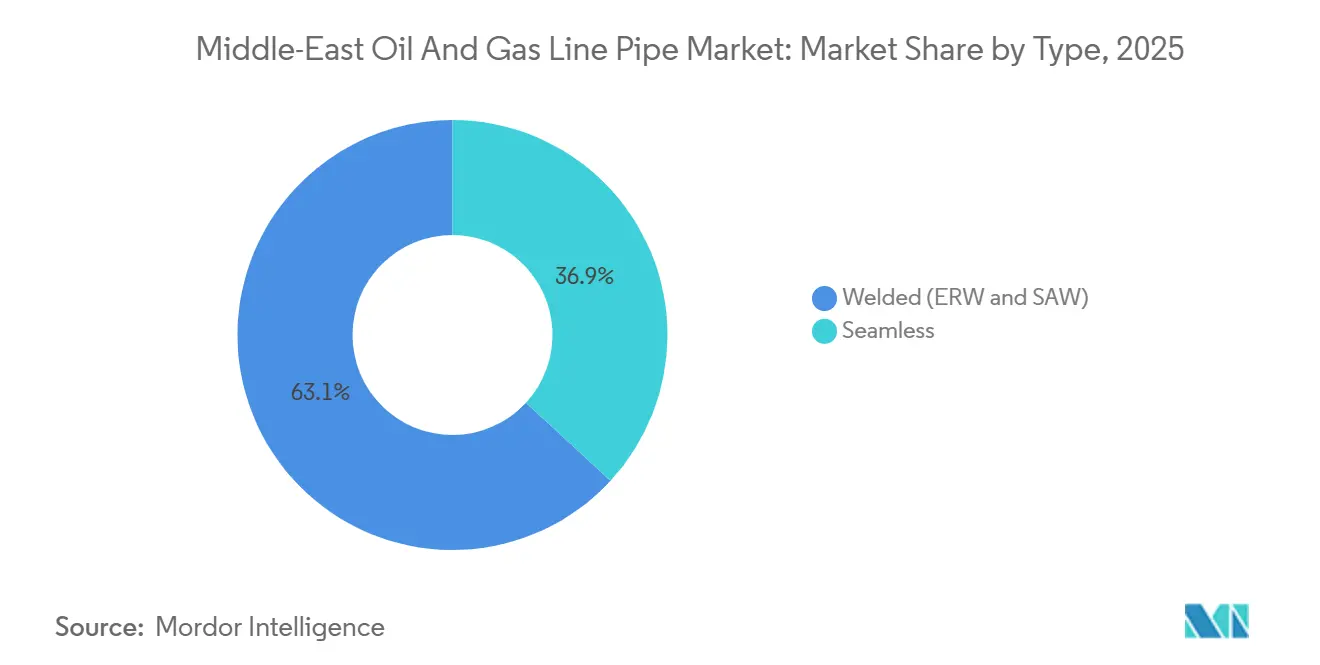
- Per tipologia, i tubi saldati detenevano una quota del 63.15% del mercato dei tubi per oleodotti e gasdotti in Medio Oriente nel 2025 e si prevede che cresceranno a un tasso annuo composto del 3.58% fino al 2031.
- In termini di materiale, l'acciaio al carbonio rappresentava una quota del 64.88% del mercato dei tubi per oleodotti e gasdotti in Medio Oriente nel 2025, mentre si prevede che il segmento duplex/super-duplex crescerà a un CAGR del 6.12% fino al 2031.
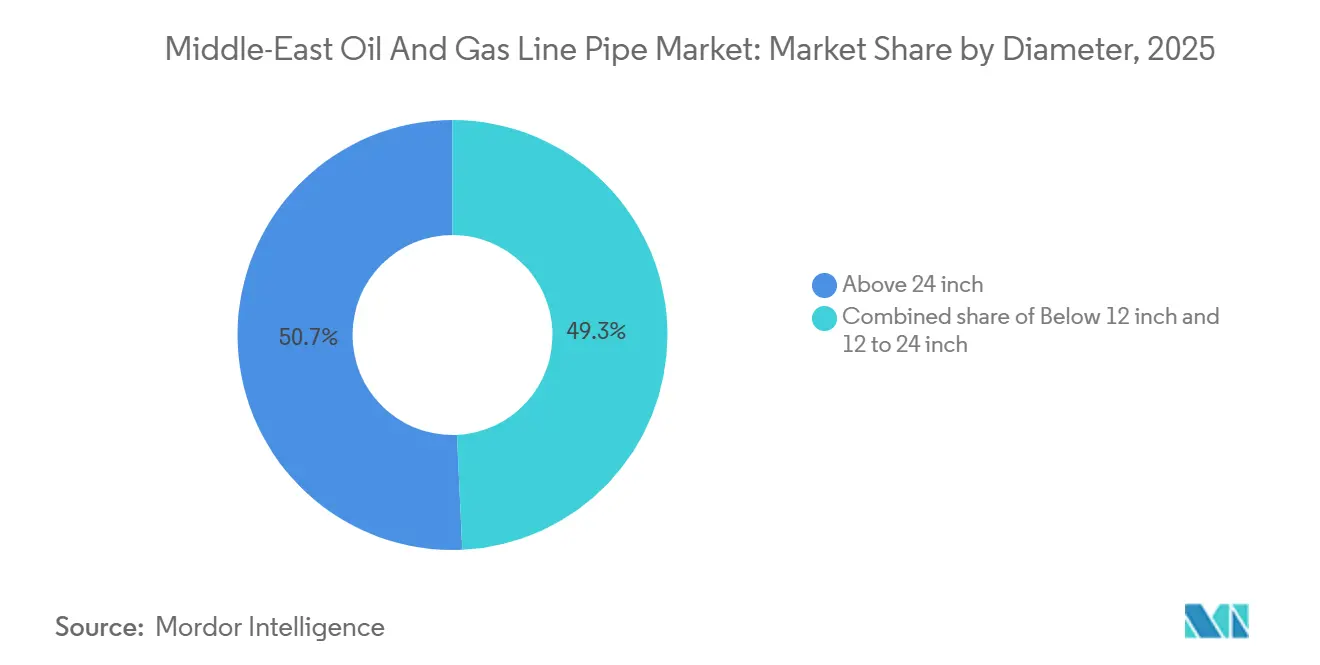
- In termini di diametro, i tubi con diametro esterno superiore a 24 pollici hanno conquistato il 50.72% della quota di mercato dei tubi per oleodotti e gasdotti in Medio Oriente nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4.16%.
- Per quanto riguarda le applicazioni, la trasmissione ha rappresentato il 57.44% del mercato nel 2025, superando tutte le altre applicazioni, e si prevede che crescerà a un tasso annuo composto del 4.44% fino al 2031.
- Dal punto di vista geografico, l'Iraq è l'area in più rapida espansione con un CAGR del 5.35%, mentre l'Arabia Saudita è rimasta il mercato più grande con il 39.36% della domanda nel 2025.
- Tenaris, Vallourec, Arabian Pipes, National Pipe Company e Jindal SAW controllavano collettivamente circa il 40% dei ricavi del 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei tubi per petrolio e gas in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti investimenti a monte nei giacimenti di gas offshore del Golfo Persico | + 0.9% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Espansione delle linee principali di esportazione transfrontaliera del greggio | + 0.7% | Iraq, Arabia Saudita, Oman | A lungo termine (≥ 4 anni) |
| Domanda di sostituzione della rete di condotte obsoleta | + 0.6% | Arabia Saudita, Emirati Arabi Uniti, Kuwait | Medio termine (2-4 anni) |
| Progetti pilota di condotte pronte per l'idrogeno di ADNOC e Aramco | + 0.4% | Emirati Arabi Uniti, Arabia Saudita | A lungo termine (≥ 4 anni) |
| Mandati di localizzazione nell'ambito dei programmi IKTVA e ICV | + 0.8% | Arabia Saudita, Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Progetti GTL e blu-ammoniaca che necessitano di leghe a bassa temperatura | + 0.5% | Qatar, Oman, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescenti investimenti a monte nei giacimenti di gas offshore del Golfo Persico
ADNOC ha stanziato 150 miliardi di dollari per il periodo 2026-2030, dando priorità alla monetizzazione del gas offshore, con i soli giacimenti di Hail e Ghasha che attrarranno 11 miliardi di dollari di finanziamenti per aggiungere 1.5 miliardi di piedi cubi di capacità di gas al giorno. L'espansione del giacimento North Field di QatarEnergy porterà la capacità di GNL a 126 milioni di tonnellate all'anno entro il 2028 e richiederà oltre 500 chilometri di nuove condotte sottomarine. Gli ambienti con gas acido stimolano la domanda di tubi duplex e rivestiti con elevata resistenza alla corrosione per vaiolatura, come dimostra la fornitura di 14,000 tonnellate da parte di SeAH Steel per i giacimenti di Hail e Ghasha. Gli ordini di tubi OCTG di alta qualità da parte di Nippon Steel sottolineano il legame tra la crescita del gas e le infrastrutture per la decarbonizzazione. Nel complesso, questi programmi garantiscono una domanda di acciaio a lungo termine e svincolano parzialmente l'attività delle condotte dalla volatilità dei prezzi del petrolio.
Espansione delle linee principali di esportazione transfrontaliera del greggio
Il gasdotto iracheno Basra-Haditha, del valore di 4.56 miliardi di dollari, ha una capacità di 2.25 milioni di barili al giorno ed è un esempio del rinnovato interesse per i corridoi transnazionali. I negoziati con l'Oman per un terminale a Duqm permetterebbero di aggirare lo Stretto di Hormuz e di introdurre una capacità di stoccaggio di 10 milioni di barili. L'Arabia Saudita sta studiando una rete regionale del gas che si interconnetterebbe con gli Emirati Arabi Uniti e il Kuwait. Questi megaprogetti richiedono gasdotti API 5L X65 o X70 con diametro superiore a 24 pollici per ridurre il numero di stazioni di pompaggio. Il rischio di sanzioni in Iran e Iraq potrebbe allungare i tempi decisionali, ma i vantaggi economici della diversificazione delle rotte continuano a favorire l'acciaio di grande diametro rispetto alle alternative.
Domanda di sostituzione della rete di condotte obsoleta
Oltre 700 piattaforme offshore nella regione sono candidate alla dismissione e tale cifra potrebbe superare le 1,000 entro il 2038, con un costo stimato tra i 30 e i 50 miliardi di dollari. La Kuwait Petroleum Corporation ha assegnato a febbraio 2026 lavori di sostituzione di gasdotti per un valore di 1.5 miliardi di dollari, al fine di sostenere il suo obiettivo di produzione di 4 milioni di barili al giorno. La Fase 3 del Master Gas System di Saudi Aramco prevede la costruzione di 4,000 chilometri di nuove condotte per modernizzare le infrastrutture commissionate all'inizio degli anni '1980. ADNOC sta estendendo la sua rete ESTIDAMA oltre i 3,500 chilometri con contratti per un valore di 2.1 miliardi di dollari. I cicli di sostituzione creano una base di domanda prevedibile, indipendentemente dalle tendenze di approvazione di nuovi giacimenti.
Progetti pilota di condotte pronte per l'idrogeno di ADNOC e Aramco
I progetti pilota H2GO di ADNOC e eREACT di Aramco valutano gli acciai resistenti alla fragilità da idrogeno, privilegiando le leghe duplex e gli acciai al carbonio modificati a basso contenuto di zolfo e fosforo. La società emiratina Supreme Steel offre ora localmente l'acciaio UNS S32760, conforme alla norma NACE MR0175, a dimostrazione di un precoce adattamento della catena di approvvigionamento. L'Oman prevede una rete di idrogeno verde di 400 chilometri che introdurrebbe una nuova domanda di acciai per tubazioni a bassa temperatura. Se la miscelazione di idrogeno superasse il 10% del volume di gas, alcune sezioni delle condotte di trasmissione in acciaio al carbonio esistenti potrebbero richiedere la sostituzione o il rivestimento interno. I risultati dei progetti pilota guideranno le future specifiche dei materiali nell'industria delle condotte per petrolio e gas in Medio Oriente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del petrolio posticipa gli aggiudicatari degli EPC | -0.5% | A livello globale, con un impatto particolarmente significativo in Qatar e negli Emirati Arabi Uniti. | A breve termine (≤ 2 anni) |
| Passaggio a tubi flessibili compositi in acque poco profonde al largo | -0.3% | Emirati Arabi Uniti, Oman, Egitto | Medio termine (2-4 anni) |
| Limiti ai finanziamenti imposti dalle sanzioni in Iran e Iraq | -0.4% | Iran, Iraq | Medio termine (2-4 anni) |
| Il CBAM dell'UE aumenta i costi per le esportazioni di tubi in acciaio dal Consiglio di cooperazione del Golfo | -0.2% | Arabia Saudita, Emirati Arabi Uniti, Qatar | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del petrolio posticipa i premi EPC
Nel corso del 2025, i prezzi del Brent hanno oscillato tra i 70 e gli 85 dollari al barile, spingendo il Qatar a rinviare il Pacchetto Offshore 4 e costringendo ADNOC a posticipare diverse assegnazioni di gas. Aramco ha rallentato le gare d'appalto nella seconda metà del 2025 per rivalutare le priorità di investimento. Nei periodi di minore visibilità, le compagnie petrolifere nazionali convogliano i fondi verso trivellazioni a ciclo breve piuttosto che verso gasdotti pluriennali. Il Kuwait sta valutando finanziamenti tramite lease-leaseback fino a 7 miliardi di dollari per mitigare l'esposizione al ciclo dei prezzi. Tale moderazione incide soprattutto sui progetti di esportazione discrezionali, mentre le reti del gas nazionali collegate alla rete elettrica rimangono relativamente protette.
Passaggio a tubi flessibili compositi in acque poco profonde al largo della costa
Nel giacimento egiziano di West Bakr, 25,000 metri di condotte in acciaio sono stati sostituiti con tubi flessibili Flexpipe HT, dimezzando i tempi di installazione e riducendo i costi fino al 40%. I tubi flessibili, inoltre, non richiedono sistemi di protezione catodica e sono resistenti alla fatica dinamica. ADNOC e Aramco hanno avviato prove controllate in giacimenti satellite, ma non hanno ancora effettuato ordini su larga scala. Le soluzioni composite rimangono limitate a profondità inferiori a 200 metri e diametri inferiori a 10 pollici, lasciando le condotte principali e quelle ad alta pressione per fluidi corrosivi saldamente nel dominio dell'acciaio. Ciononostante, la pressione sui margini di profitto sta aumentando nel segmento delle condotte per il trasporto di petrolio e gas in acque poco profonde in Medio Oriente.
Analisi del segmento
Per tipologia: i tubi saldati mantengono la leadership di costo
Nel 2025, i tubi saldati hanno rappresentato il 63.15% della domanda e cresceranno a un tasso annuo composto del 3.58%, poiché gli operatori prediligono i prodotti saldati longitudinalmente ad arco sommerso (LSAW) per le condotte del gas da 52-56 pollici. L'impianto LSAW di TenarisGPC a Jubail e l'espansione della capacità HSAW di East Pipes evidenziano la fiducia dell'offerta. I tubi senza saldatura rimangono indispensabili per il servizio ad alta pressione con fluidi corrosivi; Jindal SAW e ArcelorMittal hanno aggiunto 900,000 tonnellate di capacità regionale di saldatura senza saldatura, la cui messa in servizio è prevista entro il 2029. La saldatura automatizzata ha permesso a L&T Energy Hydrocarbon di completare un progetto di 120 chilometri da 56 pollici con solo lo 0.6% di riparazioni sul campo, sottolineando i guadagni di produttività.
Si prevede che il mercato mediorientale dei tubi saldati per oleodotti e gasdotti crescerà costantemente con l'avanzamento dei progetti di trasporto di gasdotti principali, mentre la domanda di tubi senza saldatura segue i cicli di perforazione e l'adozione di leghe speciali. I tubi saldati beneficiano inoltre degli obblighi di localizzazione che premiano gli stabilimenti regionali che soddisfano i punteggi IKTVA o ICV, rafforzando la loro posizione dominante sul mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: le leghe duplex mostrano un rapido assorbimento
L'acciaio al carbonio ha mantenuto una quota del 64.88% nel 2025, grazie al suo vantaggio in termini di costi nel settore dell'acciaio dolce, ma le categorie duplex e super-duplex hanno registrato la crescita maggiore, con un CAGR del 6.12%. La consegna di 14,000 tonnellate di tubi rivestiti da parte di SeAH Steel e l'impianto CRA OCTG da 100 milioni di dollari di Tubacex ad Abu Dhabi confermano questa tendenza. I progetti pilota sull'idrogeno e sul trasporto di CO2 introducono nuovi vettori di corrosione che i gradi convenzionali non sono in grado di sopportare.
Nel settore delle condotte per il trasporto di petrolio e gas in Medio Oriente, le leghe duplex sostituiranno progressivamente l'acciaio al carbonio nelle infrastrutture offshore per il gas e l'idrogeno. La quota di mercato dell'acciaio al carbonio nelle condotte per il trasporto di petrolio e gas in Medio Oriente è quindi destinata a ridursi leggermente, sebbene il tonnellaggio assoluto continui ad aumentare di pari passo con la lunghezza totale della rete.
In base al diametro: la crescita è dominata da misure superiori a 24 pollici.
Nel 2025, le condotte con diametro esterno superiore a 24 pollici hanno rappresentato il 50.72% del fatturato e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4.16% fino al 2031. Il Master Gas System Package 8 e l'ESTIDAMA di ADNOC richiedono specifiche per condotte da 52 pollici per movimentare grandi volumi di gas in modo efficiente. Il contratto Fahud-Suhar di OQGN, assegnato a Jindal SAW, prevede la realizzazione di 193 chilometri di condotte da 42 pollici entro il 2027.
I diametri maggiori determinano le dimensioni del mercato dei tubi per oleodotti e gasdotti in Medio Oriente in termini di peso, poiché lo spessore delle pareti è proporzionale al diametro e alla pressione di esercizio. I diametri inferiori a 12 pollici continuano a essere utilizzati per le condotte di fondo pozzo e di distribuzione, ma contribuiscono in misura minore alla crescita del valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la trasmissione garantisce la priorità di bilancio
Nel 2025, il trasporto ha rappresentato il 57.44% del volume di spedizioni e si espanderà a un tasso annuo composto del 4.44%, man mano che la monetizzazione del gas acquisirà maggiore importanza nell'agenda politica. Il Master Gas System Phase 3 dell'Arabia Saudita, del valore di 8.8 miliardi di dollari, e i gasdotti North Field del Qatar ne sono un esempio. Progetti di trasporto con cattura di carbonio, come l'hub di CO₂ da 9 milioni di tonnellate di Aramco a Jubail, aggiungono un ulteriore livello di domanda.
La raccolta e l'installazione di tubi di rivestimento in profondità variano in base all'intensità delle perforazioni, il che spiega la loro crescita più lenta rispetto alla trasmissione. Ciononostante, la quota di mercato delle condotte per il trasporto di petrolio e gas in Medio Oriente, rappresentata dalle condotte di trasmissione, implica una domanda di base stabile, al riparo dalle fluttuazioni a breve termine dei prezzi del petrolio.
Analisi geografica
Mercato dei gasdotti e oleodotti dell'Arabia Saudita
L'Arabia Saudita ha contribuito al 39.36% delle vendite del 2025, trainata dalla Fase 3 del Master Gas System e dal programma di estrazione non convenzionale di Jafurah. Aramco ha raggiunto il 70% di contenuto locale nell'ambito dell'IKTVA e ha firmato accordi di fornitura a lungo termine per un valore di 11 miliardi di dollari nel febbraio 2026. Arabian Pipes ha raccolto ordini per oltre 550 milioni di SAR tra il 2024 e il 2025.
Mercato dei gasdotti e delle condotte per petrolio e gas negli Emirati Arabi Uniti
Gli Emirati Arabi Uniti seguono a ruota, trainati dall'espansione di ESTIDAMA di ADNOC e dal progetto di estrazione di gas acido di Hail e Ghasha. Il quadro di riferimento ICV ha reinvestito 242 miliardi di AED nell'economia nazionale dal 2018. La capacità di produzione di tubi senza saldatura e rivestiti sta aumentando grazie agli investimenti di Jindal SAW, SeAH e Tubacex.
Mercato dei gasdotti e delle condotte petrolifere del Medio Oriente
L'Iraq mostra la traiettoria più rapida con un CAGR del 5.35% fino al 2031, tuttavia la pressione finanziaria derivante dalle sanzioni e dai negoziati sulle opzioni di percorso potrebbe ritardare l'esecuzione. Il programma di sostituzione del Kuwait da 1.5 miliardi di dollari e la costruzione della rete del gas dell'Oman, lunga 4,623 chilometri, sostengono una domanda regionale stabile. Il Bahrein e l'Iran rimangono attori minori, quest'ultimo limitato dagli avvisi del Tesoro statunitense sui flussi di finanziamento illeciti. [4] FinCEN, “Advisory on Iranian Petroleum,” fincen.gov
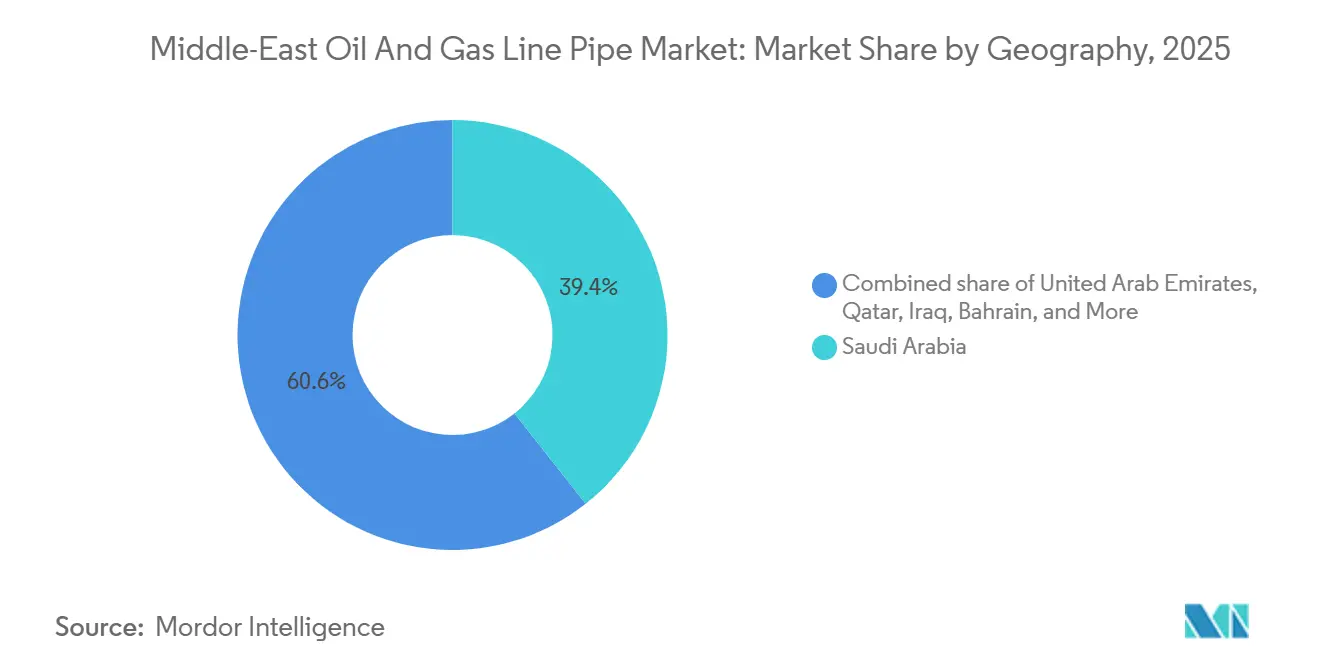
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
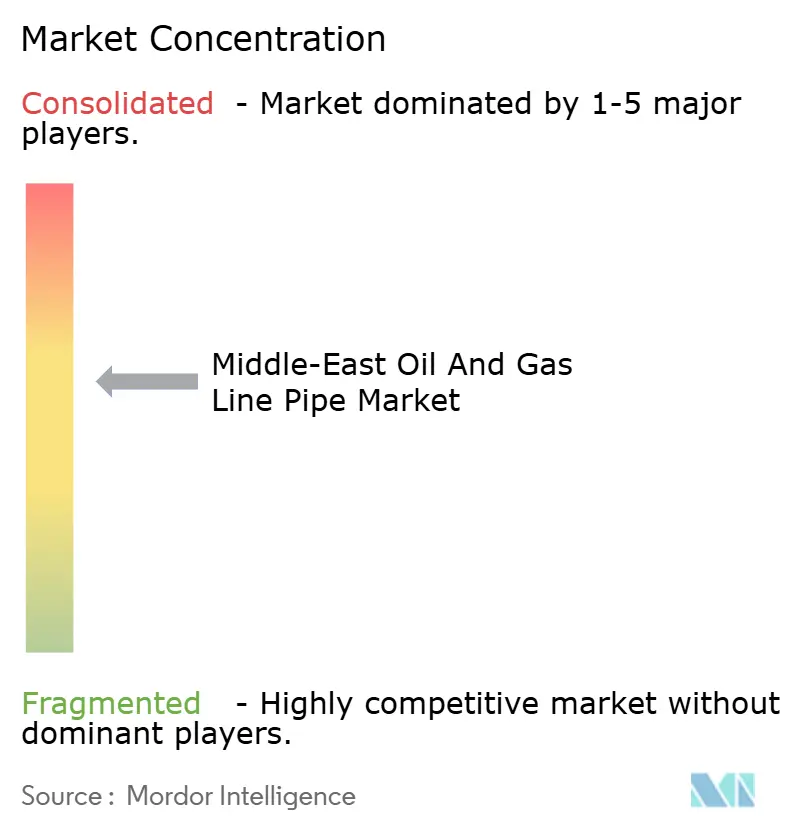
Il settore competitivo è moderatamente concentrato. I cinque maggiori fornitori controllano circa il 40-45% del fatturato, con un indice di concentrazione del mercato pari a 6. Le politiche di localizzazione premiano le acciaierie con impianti nazionali, spingendo i gruppi globali a formare joint venture piuttosto che esportare tubi finiti. Il progetto LSAW da 350,000 tonnellate di Welspun a Dammam e l'impianto senza saldatura da 250,000 tonnellate di Interpipe ad Abu Dhabi illustrano questa tendenza.
Gli aggiornamenti tecnologici ruotano attorno alla saldatura automatizzata, alla tracciabilità digitale e alla progettazione delle leghe. Il tasso di riparazione dello 0.6% registrato da L&T su una condotta del gas saudita da 56 pollici dimostra i risparmi sui costi derivanti dall'automazione. Gli specialisti in tubi compositi stanno emergendo come concorrenti nel settore offshore a bassa profondità, ma non sono ancora riusciti a penetrare nel mercato delle condotte principali ad alta pressione. Le aziende consolidate rispondono offrendo servizi chiavi in mano di rivestimento, logistica e saldatura in loco per preservare i margini di profitto nel mercato mediorientale dei tubi per oleodotti e gasdotti.
Leader del settore delle condotte per petrolio e gas in Medio Oriente
Arabian Pipe Company
Gruppo Rezayat
Vallorec SA
Tenaris S.A.
Jindal SAW Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: il Kuwait prevede un accordo da 7 miliardi di dollari per le infrastrutture di gasdotti, aprendo la propria rete nazionale di gasdotti agli investitori stranieri per finanziare l'espansione della rete di trasporto. L'iniziativa mira ad alleviare la pressione sul bilancio, ad aumentare la capacità fino a 4 milioni di barili al giorno e a ridurre le strozzature nel trasporto, rafforzando il più ampio trend di investimenti in gasdotti in Medio Oriente.
- Settembre 2025: ONEOK ha aperto la procedura di gara per il suo proposto Sun Belt Connector, un gasdotto multiprodotto di 440 km. Sebbene basato negli Stati Uniti, il progetto illustra le tendenze globali di espansione del mercato dei gasdotti, guidate dai cambiamenti nelle raffinerie e dalla crescita della domanda, rilevanti per gli operatori mediorientali che monitorano i cicli di domanda e offerta di gasdotti.
- Agosto 2025: Nabors ha ceduto Quail Tools, un importante fornitore di tubi per pozzi petroliferi, a Superior Energy per 600 milioni di dollari, migliorando la flessibilità finanziaria e consolidando le capacità di fornitura di tubi. Sebbene focalizzata sugli Stati Uniti, l'operazione ha ripercussioni sull'attività di costruzione di condotte in Medio Oriente attraverso i servizi di posa tubi che Nabors ha mantenuto nella regione.
- Maggio 2025: I Squared, MPLX ed Enbridge hanno raggiunto un accordo per acquisire partecipazioni nel gasdotto Matterhorn Express (capacità di 2.5 miliardi di piedi cubi al giorno). Sebbene incentrato sugli Stati Uniti, l'accordo riflette il continuo interesse per gli investimenti nei sistemi di trasmissione di grande diametro, influenzando le dinamiche del mercato dei gasdotti in Medio Oriente attraverso i flussi di capitali globali.
Ambito del rapporto sul mercato dei tubi per petrolio e gas in Medio Oriente
Le condotte sono un tipo di tubo d'acciaio utilizzato per trasportare merci in tutto il paese tramite oleodotti. Petrolio, gas naturale, greggio e acqua possono essere trasportati attraverso le condotte. Le condotte sono collegate tra loro a formare un oleodotto.
Il mercato è segmentato per tipologia e area geografica. Per tipologia, il mercato è suddiviso in tubi senza saldatura e tubi saldati. Per materiale, il mercato è suddiviso in acciaio al carbonio, acciaio legato, acciaio inossidabile/CRA e duplex/super-duplex. Per diametro, il mercato è segmentato in diametri inferiori a 12 pollici, da 12 a 24 pollici e superiori a 24 pollici. Per applicazione, il mercato è suddiviso in trasmissione (onshore e offshore), rivestimento e tubi di fondo pozzo, raccolta di petrolio e gas e iniezione di acqua/gas. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei tubi per oleodotti e gasdotti in Medio Oriente nei principali paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del fatturato (miliardi di dollari USA).
Per tipo
| Seamless |
| Saldato (ERW e SAW) |
Per materiale
| Acciaio al carbonio |
| Acciaio legato |
| Acciaio inossidabile/CRA |
| Duplex/Super-Duplex |
Per diametro
| Sotto i 12 pollici |
| Da 12 a 24 pollici |
| Sopra 24 pollici |
Per Applicazione
| Trasmissione (onshore e offshore) |
| Rivestimento e tubazione per fondo pozzo |
| Raccolta di petrolio e gas |
| Iniezione di acqua/gas |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Oman |
| Bahrain |
| Iraq |
| Iran |
| Resto del Medio Oriente |
| Per tipo | Seamless |
| Saldato (ERW e SAW) | |
| Per materiale | Acciaio al carbonio |
| Acciaio legato | |
| Acciaio inossidabile/CRA | |
| Duplex/Super-Duplex | |
| Per diametro | Sotto i 12 pollici |
| Da 12 a 24 pollici | |
| Sopra 24 pollici | |
| Per Applicazione | Trasmissione (onshore e offshore) |
| Rivestimento e tubazione per fondo pozzo | |
| Raccolta di petrolio e gas | |
| Iniezione di acqua/gas | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Oman | |
| Bahrain | |
| Iraq | |
| Iran | |
| Resto del Medio Oriente |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della domanda di oleodotti e gasdotti in Medio Oriente entro il 2031?
Si prevede che il mercato raggiungerà i 7.73 miliardi di dollari entro il 2031.
Quale classe di diametro aggiungerà maggior valore nel periodo 2026-2031?
Le condotte con diametro superiore a 24 pollici, supportate da gasdotti e oleodotti transfrontalieri, avanzano a un tasso di crescita annuo composto (CAGR) del 4.16%.
Perché le leghe duplex e super-duplex stanno guadagnando quote di mercato?
I giacimenti di gas acido e le condotte pilota per l'idrogeno necessitano di una maggiore resistenza alla corrosione e alla fragilità, caratteristiche che queste leghe offrono.
In che modo gli obblighi di localizzazione influenzano la selezione dei fornitori?
Programmi come IKTVA e ICV assegnano punteggi più alti agli offerenti con produzione locale, indirizzando gli ordini verso gli stabilimenti regionali.
Qual è il principale ostacolo all'approvazione di progetti a breve termine?
La volatilità dei prezzi del petrolio ha causato il rinvio di diverse assegnazioni di contratti EPC, soprattutto per quanto riguarda gli oleodotti di esportazione discrezionali.
I tubi flessibili in materiale composito rappresentano una valida alternativa a lungo termine alle condotte in acciaio?
Offrono vantaggi in termini di costi e installazione in acque poco profonde, al di sotto dei 200 metri, ma non sono adatti per trasmissioni ad alta pressione o di grande diametro.


