

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.71 miliardo di dollari |
| Dimensione del mercato (2031) | 4.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.35% CAGR |
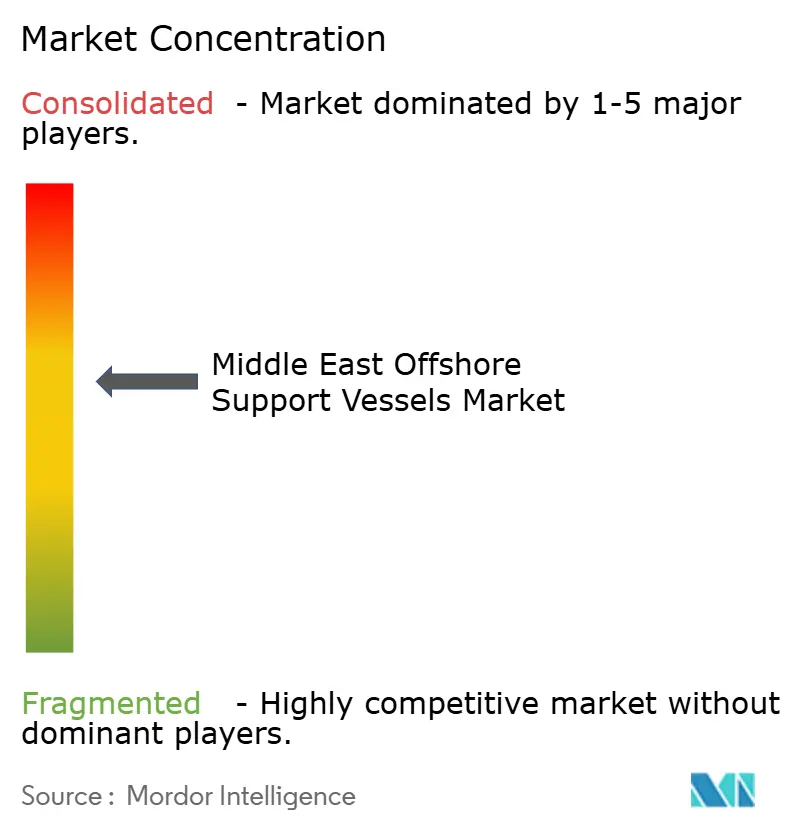
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle navi di supporto offshore in Medio Oriente di Mordor Intelligence
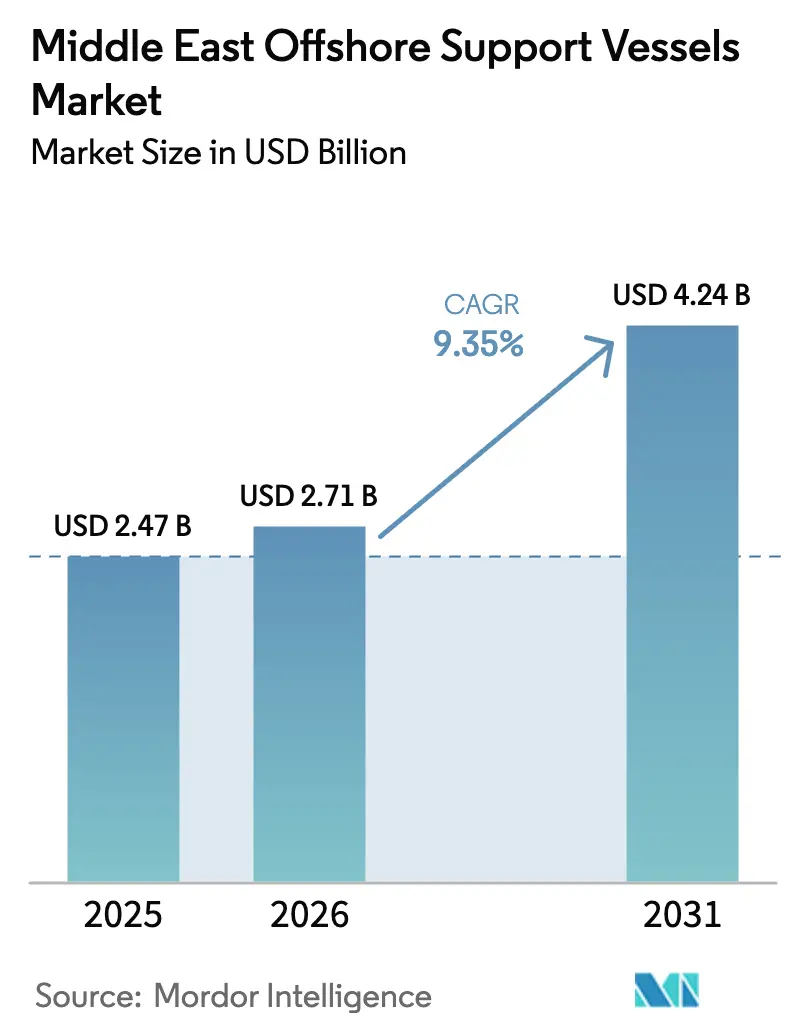
Si prevede che il mercato delle navi di supporto offshore in Medio Oriente raggiungerà i 2.47 miliardi di dollari nel 2025, i 2.71 miliardi di dollari nel 2026 e i 4.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.35% dal 2026 al 2031.
La crescita è sostenuta da investimenti upstream accelerati da parte delle compagnie petrolifere nazionali, da programmi di espansione a lungo termine del GNL in Qatar e Arabia Saudita e dal rinnovo obbligatorio della flotta per conformarsi alle norme dell'International Maritime Organization (IMO). La crescente monetizzazione del gas per soddisfare la domanda dell'area Asia-Pacifico sta incrementando gli impegni di noleggio pluriennali, mentre gli obblighi di localizzazione in Arabia Saudita ed Emirati Arabi Uniti stanno indirizzando la spesa verso tonnellaggio costruito o ristrutturato nel Golfo. L'andamento delle tariffe giornaliere è evidente: la tariffa regionale media di Tidewater è salita a 20,900 dollari nel terzo trimestre del 2024, con un aumento del 13% su base annua, a indicare che la riduzione dell'offerta si sta traducendo in potere di determinazione dei prezzi. Tra le forze di controbilanciamento figurano la volatilità del Brent e il crescente utilizzo di navi da perforazione a posizionamento dinamico con sistemi di approvvigionamento integrati, ma l'effetto netto rimane una traiettoria di utilizzo positiva per le navi moderne conformi agli standard IMO.
Punti chiave del rapporto
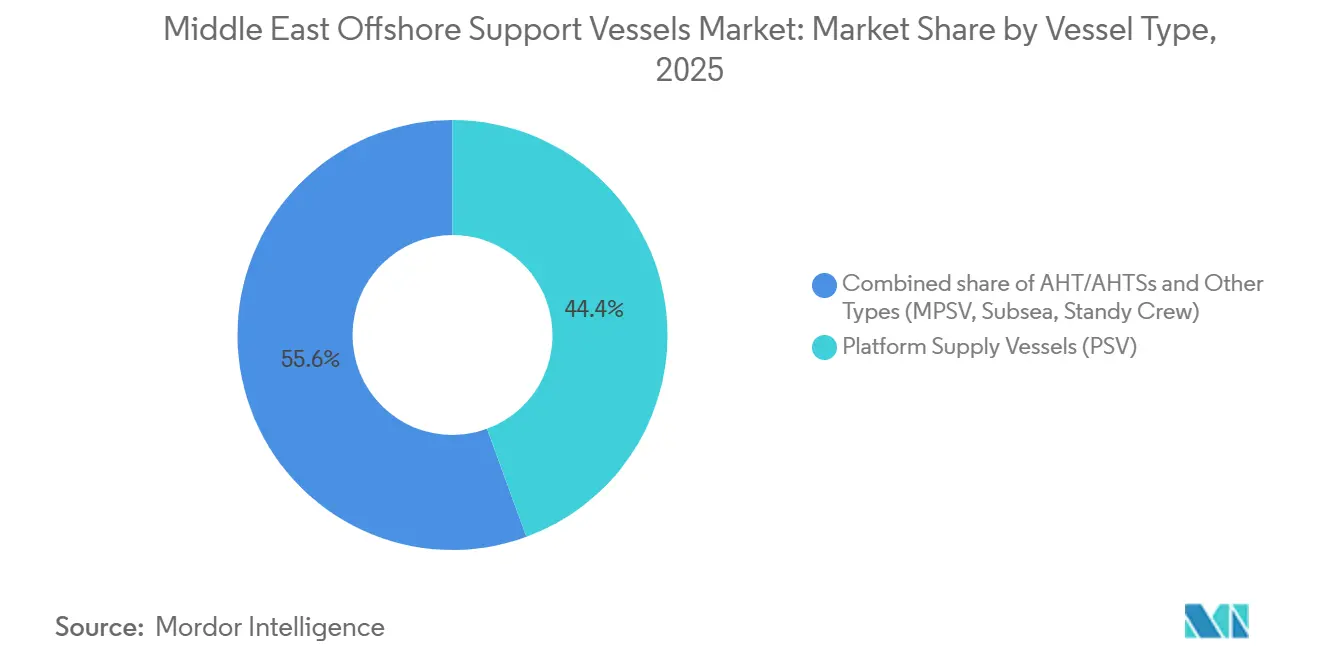
- Per tipologia di imbarcazione, le navi da rifornimento per piattaforme hanno dominato il mercato delle navi di supporto offshore in Medio Oriente con il 44.4% nel 2025, mentre si prevede che la categoria Altri tipi crescerà a un CAGR dell'11.8% fino al 2031.
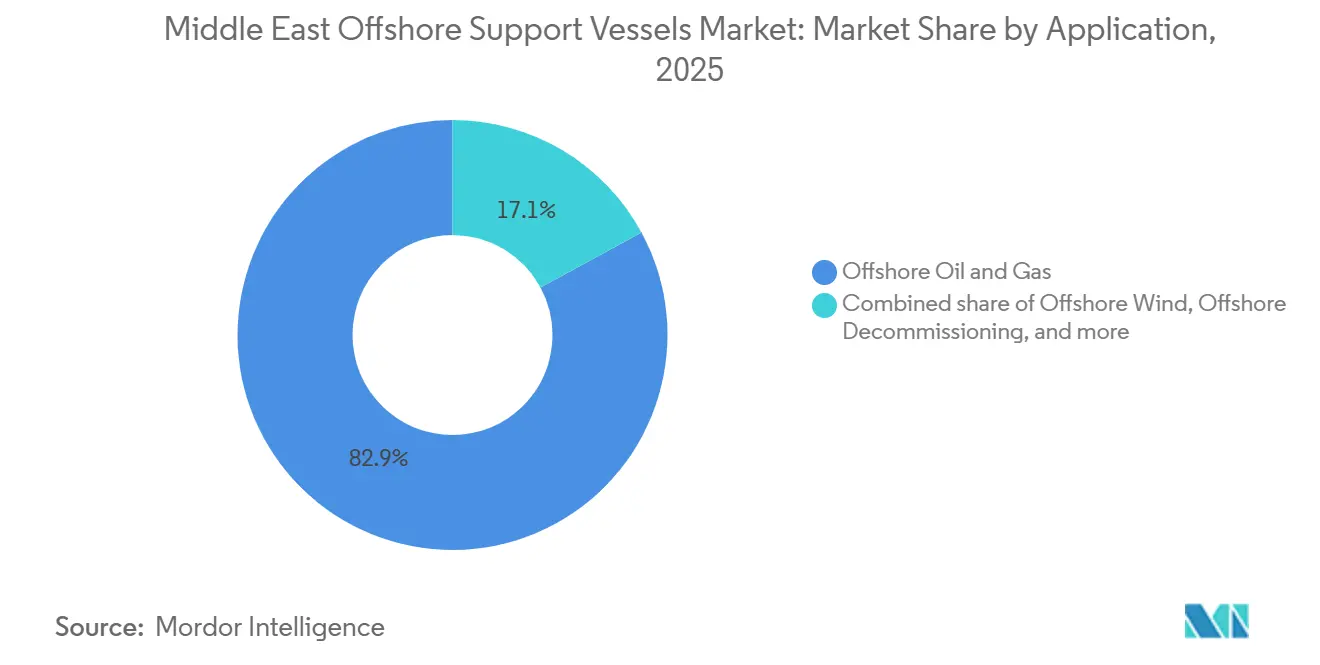
- Per applicazione, il petrolio e il gas offshore hanno rappresentato l'82.9% della domanda nel 2025; si prevede che l'eolico offshore aumenterà a un CAGR del 12.5% nel periodo 2026-2031.
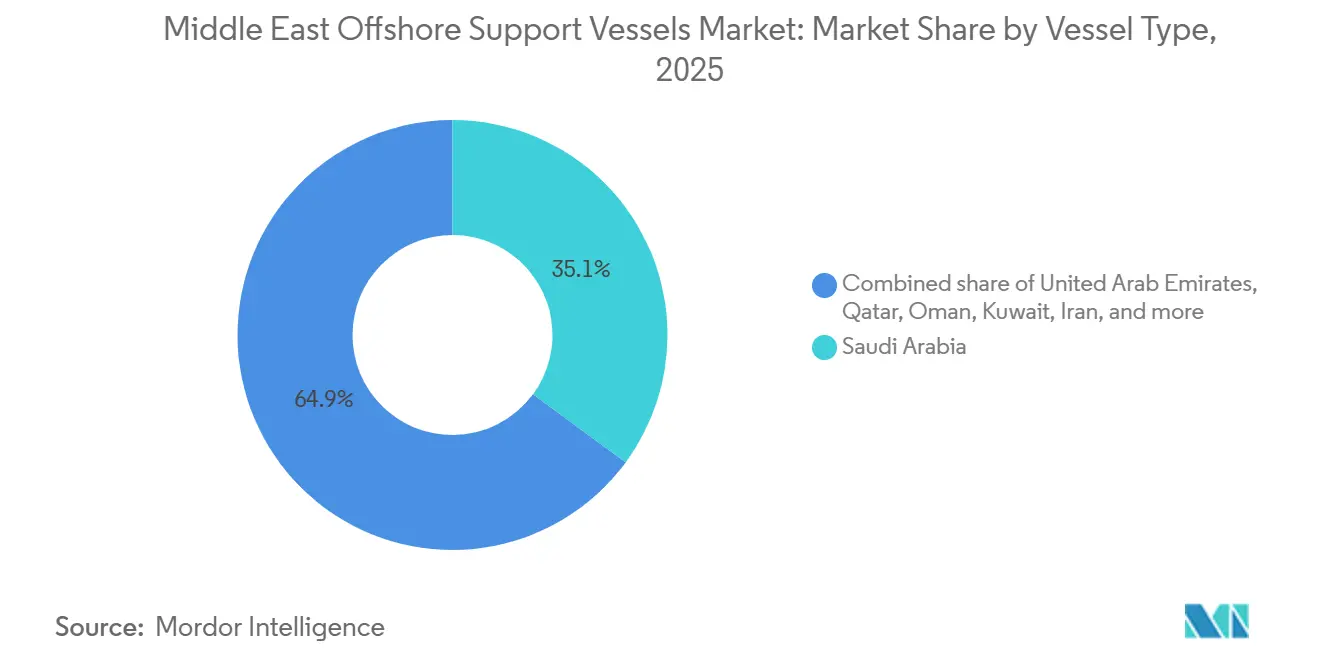
- In termini geografici, l'Arabia Saudita ha registrato il 35.1% del fatturato nel 2025 e si prevede che crescerà a un CAGR del 10.2%, il più rapido nella regione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle navi di supporto offshore in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa della spesa per l'esplorazione e produzione offshore | + 2.8% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Costruzione di un parco eolico offshore nel Mar Rosso e nel Golfo | + 1.9% | Arabia Saudita, Egitto (corridoio del Mar Rosso) | A lungo termine (≥ 4 anni) |
| Rinnovo della flotta per soddisfare le norme IMO CII/EEXI | + 2.1% | Globale, con adozione anticipata negli Emirati Arabi Uniti e in Arabia Saudita | A breve termine (≤ 2 anni) |
| Mandati di localizzazione e valore in-country | + 1.6% | Arabia Saudita (IKTVA), Emirati Arabi Uniti (ICV), Qatar, Oman | Medio termine (2-4 anni) |
| Potenziamento della capacità di porti e piazzali in Arabia Saudita e Emirati Arabi Uniti | + 0.9% | Arabia Saudita (Ras Al Khair), Emirati Arabi Uniti (Jebel Ali) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della spesa E&P offshore in ripresa
Saudi Aramco ha finalizzato un finanziamento di 12.4 miliardi di dollari per l'incremento di Marjan, puntando a 300,000 bpd entro la fine del 2025 e richiedendo più di 18 PSV e sei rimorchiatori per la movimentazione di ancore durante la finestra di costruzione. [1] Khalid Al-Falih, “Marjan Field Expansion,” aramco.com ADNOC ha approvato il progetto di gas acido Hail & Ghasha, che necessita di unità di costruzione sottomarine ad alta specifica per la posa di 180 km di gasdotti. [2] ADNOC Logistics & Services, “ICV Certified Fleet,” adnoc.ae L'espansione del North Field di QatarEnergy prevede 80-100 navi dedicate a supporto delle perforazioni e dei collegamenti sottomarini fino al 2027. [3] Saad al-Kaabi, “North Field Expansion,” qatarenergy.qa Questi impegni riducono la disponibilità spot e mantengono elevato l'utilizzo nei segmenti di fornitura di piattaforme e movimentazione di ancore. La crescente domanda di gas proveniente dall'Asia rafforza i contratti di noleggio a lungo termine, consentendo agli armatori di giustificare gli interventi di ammodernamento con sistemi di propulsione ibrida che migliorano le emissioni di carbonio. Il ciclo di spesa funge quindi sia da catalizzatore per i ricavi sia da incentivo per l'aggiornamento tecnologico.
Costruzione di un parco eolico offshore nel Mar Rosso e nel Golfo
La NEOM Green Hydrogen Company sta portando avanti un complesso eolico-solare da 4 GW nel Golfo di Aqaba, con l'installazione delle turbine prevista per il 2027. [4] NEOM Company, “Green Hydrogen Project,” neom.com Il parco eolico egiziano da 500 MW nel Mar Rosso segue con una tempistica prevista per il 2028. Ogni gigawatt di costruzione eolica offshore mobilita in genere 15-20 navi di supporto specializzate, che si traducono in 60-80 unità per la sola NEOM. L'attuale fornitura regionale di tonnellaggio certificato per l'eolico è inferiore a 20 unità, il che spinge a retrofit di PSV con telai ad A e passerelle a compensazione di movimento. La certificazione secondo gli standard DNV o Bureau Veritas può richiedere fino a 18 mesi, creando una carenza di attrezzature a breve termine che favorisce gli operatori in grado di accelerare le modifiche nei cantieri del Golfo. A lungo termine, i progetti eolici diversificano i flussi di entrate e riducono la dipendenza dai cicli dei prezzi del petrolio.
Rinnovo della flotta per soddisfare le norme IMO CII/EEXI
Il sistema di classificazione dell'indicatore di intensità di carbonio dell'IMO è entrato in vigore nel 2023 e ora impone azioni correttive dopo tre gradi D consecutivi o un singolo grado E. I limiti dell'indice di efficienza energetica delle navi esistenti inaspriscono ulteriormente il rapporto potenza installata/portata lorda fino al 2026. Tidewater ha rivelato che 18 navi regionali hanno richiesto aggiornamenti della propulsione ibrida da 2.5 milioni di dollari ciascuna per mantenere le classificazioni CII-B. L'ondata di retrofit sta accelerando la rottamazione degli scafi precedenti al 2010 e determinando tempi di consegna di 30 mesi per le nuove costruzioni nei cantieri asiatici. L'offerta di navi a breve termine è quindi limitata, favorendo l'apprezzamento delle tariffe giornaliere, mentre gli operatori più piccoli privi di capitale subiscono pressioni di uscita. La riduzione delle emissioni soddisfa anche le norme di appalto delle compagnie petrolifere nazionali che richiedono sempre più riduzioni di Scope 1.
Mandati di localizzazione e valore nazionale
Il programma IKTVA dell'Arabia Saudita richiede il 50% di contenuto locale nei contratti energetici, obbligando gli armatori stranieri a collaborare con entità nazionali o a costituire filiali nel Regno. Il quadro normativo In-Country Value di ADNOC impone condizioni simili in materia di proprietà emiratina e trasferimento di tecnologia. P&O Maritime Logistics ha ottenuto la certificazione degli Emirati Arabi Uniti nel 2024 collaborando con Al Seer Marine per il retrofit di 12 navi. Zamil Offshore ha ampliato il suo cantiere di Dammam per intercettare la domanda di retrofit che contribuisce al punteggio IKTVA. Queste politiche orientano l'assegnazione dei contratti verso flotte battenti bandiera del Golfo o sottoposte a refitting nel Golfo, modificando i modelli di proprietà e rafforzando la catena di fornitura locale per attrezzature e manodopera qualificata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prospettive volatili sul prezzo del petrolio | -1.4% | Globale, acuto in Arabia Saudita, Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| L'aumento del noleggio spot di piattaforme DP esclude gli OSV | -0.8% | Emirati Arabi Uniti, Qatar, Arabia Saudita | Medio termine (2-4 anni) |
| Inasprimento dei limiti regionali all’intensità di carbonio | -0.6% | Arabia Saudita, Emirati Arabi Uniti (applicazione della legge IMO CII) | Medio termine (2-4 anni) |
| Interruzioni geopolitiche a strozzatura | -1.1% | Mar Rosso (Bab al-Mandeb), Stretto di Hormuz | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prospettive volatili sul prezzo del petrolio
I future sul Brent oscillavano tra i 70 e i 90 dollari al barile fino al 2025, ostacolando la visibilità di bilancio per i programmi di esplorazione. Saudi Aramco ha rinviato le decisioni finali di investimento su tre blocchi offshore nel secondo trimestre del 2025 a causa delle oscillazioni dei prezzi, riducendo direttamente l'utilizzo del PSV. Tidewater riporta che ogni calo di 10 dollari nei contratti Brent comporta una riduzione media dei noli del 6-8% in un trimestre. Gli operatori si proteggono dando priorità a contratti pluriennali con le compagnie petrolifere nazionali, ma l'esposizione spot rimane elevata per le flotte più piccole. Se i prezzi scendessero al di sotto dei 65 dollari, il cold-stacking e i lay-up potrebbero invertire i guadagni di utilizzo ottenuti dal 2023. Al contrario, prezzi sostenuti al di sopra dei 95 dollari sbloccherebbero i progetti rinviati, sottolineando la natura a doppio taglio della volatilità.
L'aumento del noleggio spot di piattaforme DP esclude gli OSV
Le navi da perforazione a posizionamento dinamico come la Deepwater Asgard di Transocean possono immagazzinare 3,000 tonnellate di fango e cemento e ricevere il carico tramite elicottero, riducendo la dipendenza dalle PSV per i rifornimenti a breve distanza. ADNOC ha assegnato quattro di questi contratti per piattaforme nel 2024 con clausole opzionali per il trasporto di carichi tramite elicottero, eliminando circa 12-15 viaggi PSV per piattaforma all'anno. Gli aspetti economici sono più favorevoli nei giacimenti in acque poco profonde entro 50 miglia nautiche dalla costa. I proprietari di PSV rispondono integrando software di consegna just-in-time e tracciamento del carico per preservare il valore, ma i margini si restringono man mano che la proposta di servizio si sposta dai dati di stazza a quelli logistici. Nel medio termine, la tendenza all'integrazione delle piattaforme limita la crescita della domanda di PSV, soprattutto per le navi con specifiche inferiori non adatte al retrofit.
Analisi del segmento
Per tipo di imbarcazione: mercato delle ancore PSV, le unità speciali guadagnano quote
Nel 2025, le navi di supporto per piattaforme hanno controllato il 44.4% del mercato delle navi di supporto offshore in Medio Oriente, a dimostrazione della loro versatilità nel trasporto di fluidi di perforazione, cemento e tubolari alle piattaforme da Safaniya a Zakum. Gli aggiornamenti alla propulsione ibrida hanno permesso a Maersk Supply Service di introdurre quattro PSV di classe DP2 che riducono il consumo di carburante del 20% e soddisfano gli obiettivi CII-A ora richiesti per i noleggi pluriennali di Saudi Aramco. Le navi di supporto per rimorchiatori di ancoraggio servono il posizionamento di blocchi in acque profonde oltre i 1,500 m, ma la domanda è episodica. Il segmento "Altri Tipi", che comprende unità di costruzione sottomarine e imbarcazioni per il trasferimento degli equipaggi, crescerà più rapidamente con un CAGR dell'11.8%, trainato dalla programmazione eolica di NEOM e dai collegamenti sottomarini del Qatar. Le navi sottomarine dotate di veicoli telecomandati vengono sempre più noleggiate per l'ispezione delle condotte nel progetto Hail & Ghasha, sottolineando che la specializzazione rappresenta un fattore competitivo.
Gli operatori di flotte stanno rivalutando l'allocazione del capitale, in quanto il mercato delle navi di supporto offshore in Medio Oriente per altri tipi di imbarcazioni sta rapidamente aumentando. Bourbon prevede interventi di ammodernamento del telaio ad A da 3-4 milioni di dollari su sei PSV per ottenere l'idoneità ai progetti eolici. Le imbarcazioni di riserva per l'equipaggio, sebbene di piccole dimensioni in termini di fatturato, registrano picchi durante le stagioni di installazione delle turbine, che richiedono la disponibilità di personale 24 ore su 24. La crescita in queste categorie specialistiche sposta la domanda di cantiere verso gru, passerelle e sistemi a batteria piuttosto che verso metriche puramente a punto fisso, segnalando un cambiamento strutturale nelle priorità delle specifiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: domina il settore petrolifero e del gas, emerge il segmento eolico
Le applicazioni offshore di petrolio e gas hanno generato l'82.9% dei ricavi del 2025, garantiti dall'impegno di Saudi Aramco a raggiungere i 13 milioni di barili al giorno e dall'espansione della produzione di GNL di QatarEnergy a 126 milioni di tonnellate all'anno entro il 2027. Gli impegni nave-giorno per perforazione, posa di condotte e installazione sottomarina mantengono le PSV e le anchor-handler quasi al pieno utilizzo. Tuttavia, l'eolico offshore registrerà la crescita più rapida, con un CAGR del 12.5%, catalizzato dal complesso da 4 GW di NEOM che impone l'uso di navi certificate per l'eolico conformi agli standard DNV. Questa divergenza costringe gli armatori a scegliere tra noleggi petroliferi con volumi costanti e contratti eolici con requisiti ambientali più elevati ma tempi di consegna più lunghi.
Il mercato delle navi di supporto offshore in Medio Oriente per il supporto eolico rimane oggi limitato, ma offre prezzi che incrementano i margini grazie alla limitata offerta certificata. I retrofit di Bourbon mirano a questa nicchia, mentre il cantiere di Dammam di Zamil Offshore ora pubblicizza installazioni di passerelle chiavi in mano per accelerare la certificazione. L'attività di dismissione offshore è debole, con meno di 10 piattaforme del Golfo programmate per la rimozione entro il 2031, eppure le autorità di regolamentazione segnalano norme più severe per la fine del ciclo di vita dopo il 2030, suggerendo un futuro aumento della domanda di sollevamento pesante e di otturazione di pozzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Saudi Arabia Offshore Support Vessels Market
L'Arabia Saudita ha conquistato il 35.1% del mercato delle navi di supporto offshore del Medio Oriente nel 2025 e si prevede che crescerà a un CAGR del 10.2% fino al 2031. Gli incrementi di Marjan e Berri, uniti al pacchetto eolico offshore di NEOM, sostengono la domanda di navi a ciclo lungo, mentre i canali di distribuzione con contenuto locale al 50% di IKTVA investono in cantieri e joint venture nel Regno. L'espansione del porto di Ras Al Khair da 1.2 miliardi di dollari aggiunge quattro ormeggi in acque profonde e una gru mobile da 300 tonnellate, riducendo i costi di riposizionamento fino al 20%.
GCC Offshore Support Vessels Market
Gli Emirati Arabi Uniti si classificano al secondo posto, grazie al progetto Hail & Ghasha di ADNOC, che prevede la fornitura di PSV DP2 e unità sottomarine fino al 2029. ADNOC Logistics & Services gestisce 47 navi e ha ottenuto la certificazione In-Country Value nel 2024, dopo aver collaborato con Al Seer Marine per gli aggiornamenti ibridi. Segue il Qatar, con noleggi di 80-100 navi a North Field, molte delle quali con durata quinquennale. L'Oman sta posizionando Duqm come hub sottomarino, mentre la raffineria di Al-Zour in Kuwait stimola l'attività di fornitura localizzata. Il Bahrein rimane una nicchia, con meno di 15 navi che servono il campo di Awali.
Iran and Middle East Offshore Support Vessels Market
La modernità della flotta iraniana è in ritardo a causa delle sanzioni che limitano l'accesso ai sistemi DP; dodici nuove PSV sono state costruite in Iran nel 2024, ma non dispongono di motori conformi allo standard CII. Il resto del Medio Oriente contribuisce per meno dell'8% alla domanda regionale, limitato dall'instabilità geopolitica in Iraq e Yemen. Nel complesso, la dispersione geografica sottolinea che ottenere la certificazione locale è importante quanto le specifiche delle navi per il successo contrattuale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Il contesto operativo delle navi di supporto offshore (OSV) in Medio Oriente combina i requisiti globali di decarbonizzazione marittima con le normative nazionali in materia di licenze e la verifica degli operatori energetici. L'applicazione dell'Indicatore di Intensità di Carbonio (CII) dell'IMO, in vigore dal 2023, e l'inasprimento dei vincoli relativi all'EEXI fino al 2026 stanno spingendo verso decisioni di ammodernamento e sostituzione per le PSV e le AHTS più datate. Dal punto di vista degli operatori, Saudi Aramco ha aggiornato le proprie norme e regolamenti per porti e terminali marittimi nel luglio 2025, mentre l'Autorità Portuale Petrolifera di ADNOC mantiene gli standard per la gestione di porti, banchine e moli, aggiungendo un ulteriore livello di conformità ai requisiti dello Stato di bandiera e dello Stato di approdo.
Anche gli enti regolatori nazionali stanno modernizzando e rafforzando i controlli. A Ras Al Khaimah, l'Autorità dei Trasporti ha emanato nel maggio 2026 un regolamento esecutivo per la Legge n. 13 del 2023, formalizzando le licenze, i requisiti operativi e la conformità in materia di sicurezza e ambiente per le imbarcazioni. Il Kuwait ha promulgato il Decreto Legge n. 61/2026 nel giugno 2026 per regolamentare gli stabilimenti marittimi e le unità galleggianti, introducendo requisiti come l'AIS e prevedendo un periodo di grazia per l'adeguamento. In Arabia Saudita, l'Autorità Generale dei Trasporti ha emesso nel marzo 2026 un'esenzione a tempo determinato di 30 giorni, legata alla validità dei documenti di licenza di navigazione per le imbarcazioni nelle acque del Golfo Persico, evidenziando come le misure amministrative a breve termine possano influire sulla pianificazione della mobilitazione e sui controlli della documentazione per gli operatori di navi di supporto offshore (OSV).
Panorama competitivo
Il mercato mostra una moderata concentrazione: i cinque principali operatori, Tidewater, ADNOC Logistics & Services, Maersk Supply Service, P&O Maritime Logistics e Bourbon, controllano circa il 50% della capacità regionale. Tidewater ha raggiunto un utilizzo dell'88% e tariffe medie giornaliere di 20,900 dollari nel terzo trimestre del 2024, a dimostrazione della leva finanziaria per le flotte moderne. Le regole di localizzazione ridistribuiscono il potere agli operatori regionali; Zamil Offshore e Zakher Marine si aggiudicano le gare d'appalto offrendo navi predisposte per IKTVA o ICV. La differenziazione tecnica si concentra ora su retrofit di propulsione ibrida, software di tracciamento del carico in tempo reale e rating CII-A verificati.
Permangono opportunità di spazio bianco nel supporto eolico, dove meno di 20 navi possiedono la certificazione eolica DNV/BV. Gli ibridi DP2 di Maersk stabiliscono un nuovo standard di efficienza e stimolano i programmi di retrofit tra i concorrenti. Entranti più piccoli come Al Seer Marine abbinano servizi di ingegneria alla partecipazione azionaria per soddisfare il punteggio di contenuto locale, abbassando le barriere all'ingresso per gli armatori internazionali. La narrazione competitiva si sta quindi spostando dai conteggi di capacità all'agilità di conformità e ai livelli di servizio digitale.
Leader del settore delle navi di supporto offshore in Medio Oriente
ADNOC Logistica e Servizi
Tidewater Inc.
Servizi offshore Zamil
Servizio di fornitura Maersk
Borbone Corporation SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Tidewater ha pubblicato i risultati del primo trimestre 2026, evidenziando costi operativi più elevati in Medio Oriente, legati a maggiori spese assicurative e per l'equipaggio, mentre il tasso di utilizzo nella regione si è mantenuto migliore del previsto. La comunicazione sottolinea come l'inflazione dei costi, legata a fattori geopolitici e di sicurezza, stia diventando una variabile centrale nella determinazione dei prezzi di noleggio e nei termini contrattuali per gli armatori di navi di supporto offshore (OSV) che operano nel Golfo.
- Novembre 2025: Zamil Offshore Services ha varato l'ultima imbarcazione veloce per il trasporto di personale di una serie di tre monoscafi in alluminio costruiti da Lita Ocean per le operazioni a supporto di Saudi Aramco. La consegna aggiunge moderne capacità di trasferimento del personale e riflette la continua attività di rinnovamento della flotta in linea con la domanda di Saudi Aramco e i requisiti operativi locali.
- Dicembre 2024: ADNOC Logistics and Services ha ampliato la propria attività di logistica integrata acquisendo 20 risorse offshore, tra cui nove navi di supporto offshore, e si è assicurata contratti di noleggio legati all'impiego di 19 piattaforme jack-up. L'acquisizione ha aumentato la capacità controllata e rafforzato la capacità di ADNOC L&S di combinare la logistica marittima con le esigenze delle campagne offshore, influenzando l'intensità competitiva per i noleggi spot e a lungo termine regionali.
Ambito del rapporto sul mercato delle navi di supporto offshore in Medio Oriente
Le navi di supporto offshore (OSV) sono navi marittime specializzate che forniscono vari servizi e supporto alle attività di esplorazione e produzione di petrolio e gas offshore. Queste navi supportano le operazioni offshore fornendo assistenza logistica, trasporto e alloggio per il personale che lavora in installazioni offshore come piattaforme petrolifere, piattaforme e impianti di produzione galleggianti.
Il mercato delle navi di supporto offshore in Medio Oriente è segmentato per tipologia di imbarcazione, applicazione e area geografica. Per tipologia di imbarcazione, il mercato è segmentato in rimorchiatori per la movimentazione delle ancore/navi di supporto per la movimentazione delle ancore (AHT/AHTS), navi di supporto per piattaforme (PSV) e altre tipologie. Per applicazione, il mercato è segmentato in petrolio e gas offshore, eolico offshore, decommissioning offshore e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate sulla base del fatturato in USD.
Per tipo di nave
| Rimorchiatore per la movimentazione dell'ancora / Rimorchiatore per la movimentazione dell'ancora (AHT/AHTS) |
| Navi di rifornimento della piattaforma (PSV) |
| Altri tipi (MPSV, sottomarino, equipaggio di riserva) |
Per Applicazione
| Petrolio e gas offshore |
| Vento offshore |
| Messa fuori servizio offshore |
| Altre applicazioni |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Oman |
| Kuwait |
| Bahrain |
| Iran |
| Resto del Medio Oriente |
| Per tipo di nave | Rimorchiatore per la movimentazione dell'ancora / Rimorchiatore per la movimentazione dell'ancora (AHT/AHTS) |
| Navi di rifornimento della piattaforma (PSV) | |
| Altri tipi (MPSV, sottomarino, equipaggio di riserva) | |
| Per Applicazione | Petrolio e gas offshore |
| Vento offshore | |
| Messa fuori servizio offshore | |
| Altre applicazioni | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Oman | |
| Kuwait | |
| Bahrain | |
| Iran | |
| Resto del Medio Oriente |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle navi di supporto offshore in Medio Oriente nel 2026?
Si stima che il mercato valga circa 2.71 miliardi di dollari nel 2026, con una crescita che porterà il valore del mercato a 4.24 miliardi di dollari entro il 2031.
Quale tipo di imbarcazione detiene la quota maggiore?
Nel 2025, le navi da rifornimento per piattaforme hanno dominato la scena con una quota del 44.4%, a dimostrazione della loro versatilità nella logistica delle trivellazioni.
Cosa determina la domanda futura oltre al petrolio e al gas?
I progetti eolici offshore, in particolare il complesso NEOM da 4 GW, stanno accelerando la domanda di unità di posa cavi e di trasferimento delle squadre.
In che modo gli obblighi di localizzazione incidono sui proprietari stranieri?
Le norme saudite IKTVA e ICV degli Emirati Arabi Uniti impongono la creazione di joint venture o filiali locali, influenzando le strutture proprietarie e le decisioni di ristrutturazione.
I retrofit con propulsione ibrida sono giustificati economicamente?
Sì, perché la conformità al CII evita sanzioni per la carta e supporta i premi giornalieri che compensano il capitale di adeguamento entro tre-cinque anni.
Quale Paese rappresenta il mercato regionale in più rapida crescita?
Si prevede che l'Arabia Saudita crescerà a un CAGR del 10.2% fino al 2031, sostenuta dagli incrementi a monte e dagli investimenti nell'eolico.


