

Dimensioni e quota del mercato dei gas industriali in Medio Oriente
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
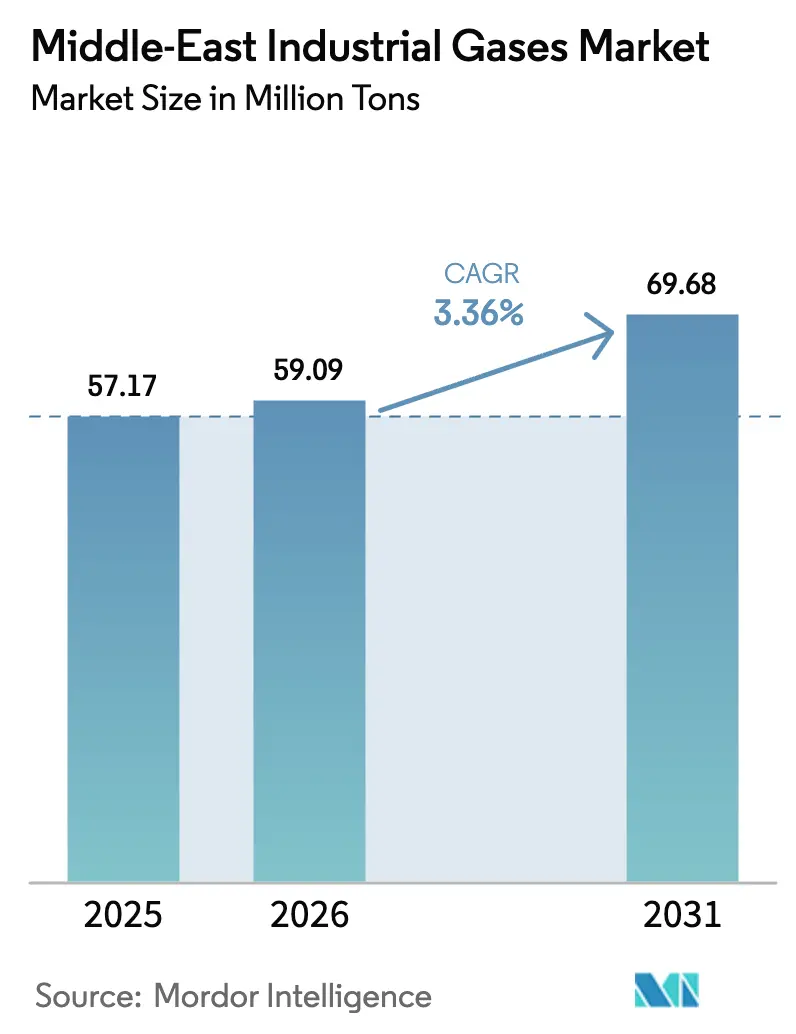
| Volume di mercato (2026) | 59.09 milioni di tonnellate |
| Volume di mercato (2031) | 69.68 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.36% CAGR |
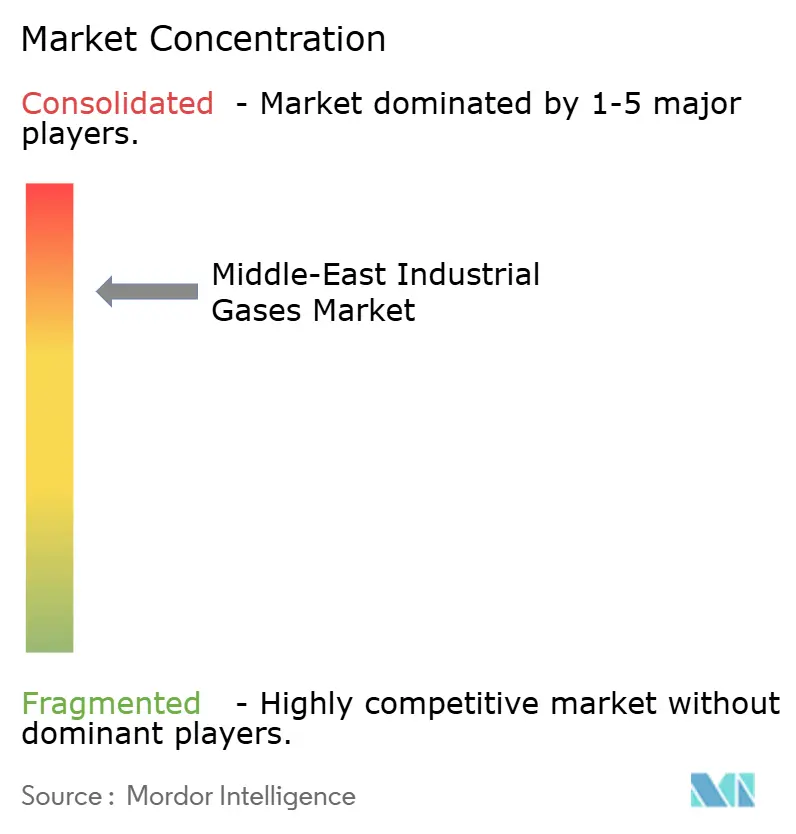
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei gas industriali in Medio Oriente di Mordor Intelligence
Si prevede che il mercato dei gas industriali in Medio Oriente crescerà da 57.17 milioni di tonnellate nel 2025 a 59.09 milioni di tonnellate nel 2026 e raggiungerà i 69.68 milioni di tonnellate entro il 2031, con un CAGR del 3.36% nel periodo 2026-2031. La robusta spesa in conto capitale per prodotti petrolchimici, idrogeno verde e nuovi ospedali sostiene la costante espansione. Lo slancio degli investimenti negli idrocarburi upstream e midstream, stimato in 730 miliardi di dollari entro il 2030, mantiene elevata la domanda di gas di separazione e purificazione. Le strategie di diversificazione mirate alla fabbricazione di semiconduttori, alla conservazione degli alimenti e agli hub logistici aggiungono nuovi corridoi di consumo, mentre le rigide norme di sicurezza e i crescenti standard di efficienza energetica spingono le aziende a privilegiare contratti di generazione in loco e tecnologie a basse emissioni di carbonio. Il mercato competitivo rimane moderatamente concentrato, poiché le multinazionali sfruttano accordi di fornitura a lungo termine, ma i piani nazionali per l'idrogeno e la cattura del carbonio lasciano spazio agli innovatori.
Punti chiave del rapporto
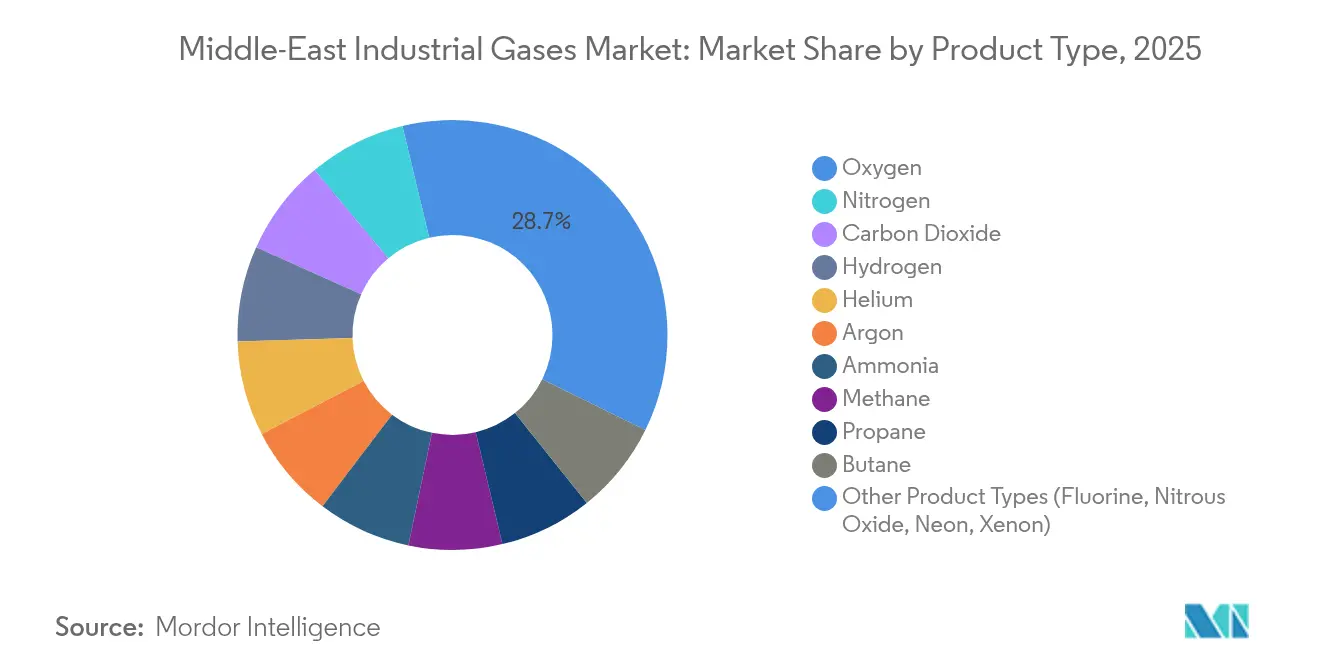
- In base alla tipologia di prodotto, nel 28.74 l'ossigeno ha dominato la quota di mercato dei gas industriali in Medio Oriente, con il 2025%, mentre si prevede che l'azoto aumenterà a un CAGR del 4.44% fino al 2031.
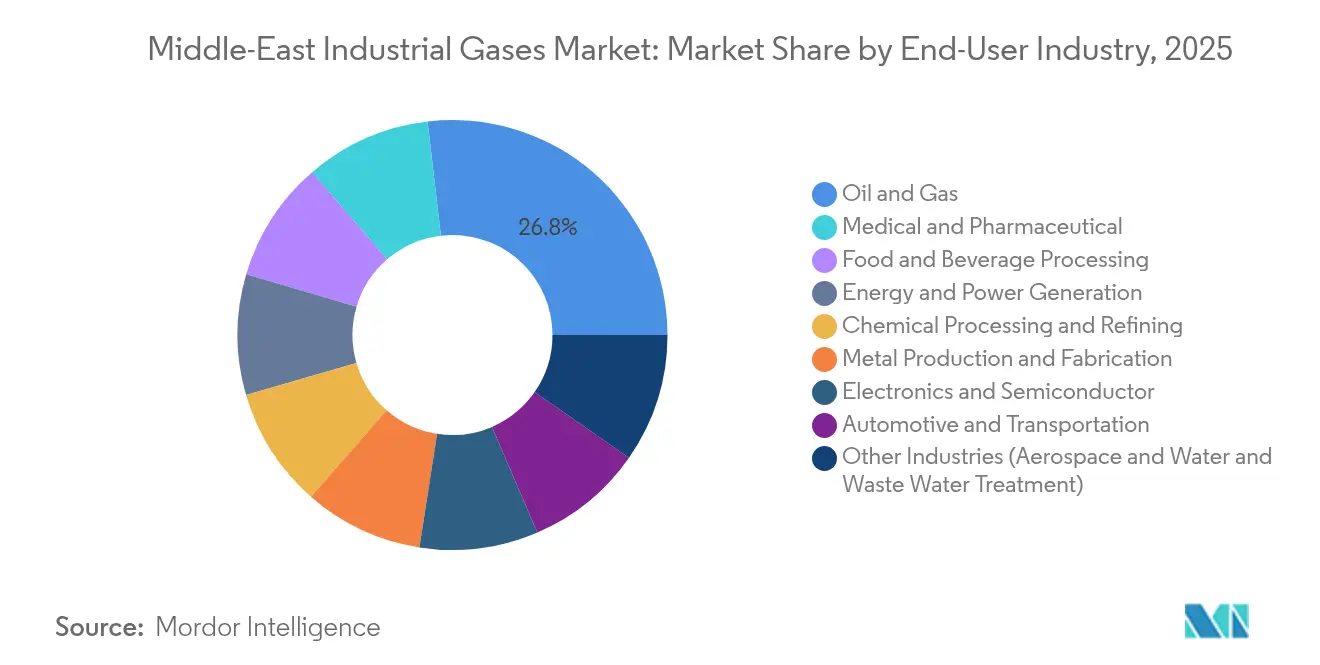
- In base al settore di utilizzo finale, nel 26.85 il settore petrolifero e del gas rappresentava il 2025% del mercato dei gas industriali del Medio Oriente, mentre le applicazioni mediche e farmaceutiche registravano il CAGR più elevato, pari al 4.59%, fino al 2031.
- In termini geografici, nel 34.78 l'Arabia Saudita deteneva il 2025% della quota di mercato dei gas industriali in Medio Oriente, mentre gli Emirati Arabi Uniti hanno registrato il CAGR più rapido, pari al 4.72% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei gas industriali in Medio Oriente
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte delle operazioni di petrolio e gas upstream e midstream | + 1.2% | Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait | Medio termine (2-4 anni) |
| Espansione del gasdotto CAPEX regionale per petrolchimica e raffineria | + 0.9% | Arabia Saudita, Emirati Arabi Uniti, Qatar | A lungo termine (≥ 4 anni) |
| Accelerare la costruzione delle infrastrutture sanitarie | + 0.6% | Global | A breve termine (≤ 2 anni) |
| L'ascesa dei mega-progetti sull'idrogeno verde finanziati dal governo | + 0.8% | Arabia Saudita, Emirati Arabi Uniti, Oman | A lungo termine (≥ 4 anni) |
| Grandi progetti di costruzione che potenziano i gas di saldatura e taglio | + 0.4% | Arabia Saudita, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda dalle operazioni di petrolio e gas upstream e midstream
Il recupero potenziato, il trattamento del gas acido e i nuovi treni GNL stanno aumentando l'utilizzo di azoto, idrogeno e CO₂ ad alta purezza. Saudi Aramco e ADNOC aggiungono impianti di separazione che iniettano azoto per il mantenimento della pressione e idrogeno per l'idrocracking, moltiplicando l'intensità del gas per barile lavorato. Il Qatar prevede che la produzione raggiungerà i 244 miliardi di m³ entro il 2030 con un ulteriore fabbisogno di gas industriale di 83 miliardi di m³, pari al 57% della crescita prevista [1] Gulf Times, “Qatar Gas Output Set for Sharp Rise,” gulf-times.com . Progetti offshore come Hail e Ghasha richiedono 1.5 milioni di t di CO₂ catturata ogni anno, aumentando la domanda di unità di purificazione. Le continue attività a monte si ripercuotono quindi sui contratti di fornitura in loco lungo tutta la catena del valore.
Espansione della pipeline CAPEX per petrolchimica e raffineria regionale
Progetti come il complesso Amiral da 11 miliardi di dollari in Arabia Saudita integrano la raffinazione con i prodotti chimici, aumentando la domanda di gas per unità di materia prima [2] TotalEnergies, “Aramco and TotalEnergies Finalize USD 11 Billion Amiral Project,” totalenergies.com . Il complesso punta a 1.65 milioni di tonnellate di etilene all'anno, richiedendo grandi volumi di azoto per l'inertizzazione, ossigeno per l'ossidazione e idrogeno per l'idrotrattamento. Le nuove costruzioni spostano la gamma di prodotti verso polimeri speciali, che necessitano di gas ad altissima purezza nella miscelazione e nel controllo qualità. I moduli di cattura del carbonio all'interno di questi impianti aumentano la richiesta di apparecchiature di purificazione e compressione, allineando gli obiettivi ambientali con l'efficienza operativa.
Accelerazione della costruzione di infrastrutture sanitarie (gas medicali)
I progetti ospedalieri e clinici in Medio Oriente integrano tubazioni del gas centralizzate e un ampio stoccaggio di grandi quantità. Il fatturato regionale di Air Liquide è aumentato del 7.1% nel primo semestre del 1, raggiungendo i 2024 milioni di euro, grazie all'ossigeno medicale più potente e alle miscele speciali. Gulf Cryo Med Gas ha esteso i contratti di fornitura conformi alle norme della Farmacopea europea e statunitense. Gli insegnamenti della pandemia hanno spinto a creare scorte e pianificare licenziamenti, mantenendo elevata la domanda di bombole portatili e serbatoi isolati sotto vuoto. La crescita del turismo medico negli Emirati Arabi Uniti e in Arabia Saudita sostiene ulteriormente l'espansione dei volumi di protossido di azoto ed elio per l'imaging.
L'ascesa dei mega-progetti governativi sull'idrogeno verde
L'impianto NEOM da 8.4 miliardi di dollari ha raggiunto l'80% di completamento e produrrà 600 tonnellate di idrogeno al giorno entro il 2026. L'Oman ha stanziato 40-60 miliardi di dollari per i corridoi dell'idrogeno, inclusi gasdotti condivisi e impianti di desalinizzazione. Il complesso egiziano del Sinai del Sud, previsto da 17 miliardi di dollari, punta a una produzione di 400,000 tonnellate all'anno. Queste iniziative creano un'elevata domanda interna di azoto, argon e ossigeno nei sistemi di elettrolisi, liquefazione e conversione dell'ammoniaca, consolidando l'approvvigionamento a lungo termine per i produttori di gas.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative EH&S e dei costi di conformità | -0.7% | Global | A breve termine (≤ 2 anni) |
| La volatilità del prezzo del petrolio greggio frena i nuovi investimenti industriali | -0.5% | Arabia Saudita, Emirati Arabi Uniti, Kuwait, Qatar | Medio termine (2-4 anni) |
| Scarsa infrastruttura regionale per la cattura e la purificazione della CO₂ | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative EH&S e dei costi di conformità
Le leggi regionali si stanno allineando ai parametri di riferimento internazionali, richiedendo analisi dettagliate dell'impatto ambientale e limiti rigorosi per il flaring. La legge federale 24 degli Emirati Arabi Uniti impone la rendicontazione delle emissioni dalla culla alla tomba, e le immagini satellitari mostrano che le autorità di regolamentazione stanno intensificando i controlli contro lo sfiato illegale. Le indagini della BBC hanno scoperto pennacchi tossici su diversi impianti del Golfo, stimolando una più rapida adozione di sistemi di combustione sigillata e di cattura ad alta efficienza. Il raggiungimento di una purezza della CO₂ superiore al 99% per lo stoccaggio aumenta i costi di capitale e operativi per i piccoli fornitori, incoraggiando il consolidamento tra le aziende dotate di una solida infrastruttura di conformità.
La volatilità del prezzo del petrolio greggio frena i nuovi investimenti industriali
Le oscillazioni dei prezzi rimodellano la crescita del PIL e le priorità di bilancio nelle economie produttrici, influenzando i cicli di spesa in conto capitale per raffinerie, industrie metallurgiche e progetti energetici che consumano gas in grandi quantità. Studi accademici che coprono Arabia Saudita, Emirati Arabi Uniti, Kuwait e Qatar confermano un legame a lungo termine tra variazione del prezzo del petrolio, inflazione e investimenti. La competitività del settore petrolchimico si erode durante le recessioni, quando i produttori di nafta altrove ottengono un vantaggio in termini di costi, come dimostrato dalla perdita di 320 milioni di dollari subita da SABIC nel primo trimestre del 1. La volatilità, pertanto, ritarda alcuni progetti di sbottigliamento e posticipa la nuova domanda di gas industriali.
Analisi del segmento
Per tipo di prodotto: Dominanza dell'ossigeno in mezzo all'impennata tecnologica dell'azoto
Nel 28.74, l'ossigeno ha rappresentato il 2025% della quota di mercato dei gas industriali in Medio Oriente, trainato da acciaierie, petrolchimica e fonderia di alluminio. L'azoto è destinato a crescere più rapidamente, con un CAGR del 4.44% fino al 2031, grazie al suo utilizzo crescente nel confezionamento alimentare, nella saldatura di componenti elettronici e nell'inertizzazione per il recupero del petrolio. I volumi di anidride carbonica aumentano con il miglioramento del recupero del petrolio e della carbonatazione delle bevande, mentre l'idrogeno beneficia del potenziamento delle raffinerie e degli elettrocombustibili. L'argon supporta la saldatura durante la costruzione di progetti giga, mentre la domanda di elio deriva dalla risonanza magnetica (MRI) e dalla litografia a semiconduttori. L'impianto di liquefazione dell'elio di Air Liquide in Qatar mira ad alleviare le carenze croniche. Linde ha messo in servizio 59 piccoli impianti di azoto e ossigeno in loco nel 2024, evidenziando un passaggio verso una produzione distribuita che rafforza l'integrazione con i clienti.
L'evoluzione del segmento mostra un passaggio dall'offerta di materie prime basata sui volumi a una domanda di prodotti specializzati basata sulla purezza. Edilizia, energia e beni di consumo influenzano le vendite di ossigeno e anidride carbonica, mentre combustibili puliti, elettronica e alimenti confezionati orientano la crescita verso azoto e idrogeno. Il mercato dei gas industriali in Medio Oriente continua ad consolidare modelli in loco che garantiscono un prelievo costante e la certezza dei costi per gli utenti finali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per settore di utilizzo finale: la leadership nel settore petrolifero e del gas sfidata dall'accelerazione dell'assistenza sanitaria
Nel 26.85, petrolio e gas hanno detenuto il 2025% del mercato dei gas industriali in Medio Oriente, grazie all'espansione del GNL e alla lavorazione dei gas acidi. La domanda di prodotti medicali e farmaceutici registra un CAGR del 4.59% fino al 2031, grazie all'ammodernamento delle reti di ossigeno e delle riserve di emergenza degli ospedali. L'industria petrolchimica e la raffinazione rimangono grandi acquirenti di idrogeno, azoto e monossido di carbonio, grazie all'espansione dei complessi integrati. Le linee di produzione di elettronica e semiconduttori in Arabia Saudita e negli Emirati Arabi Uniti necessitano di gas ad altissima purezza, con conseguente aumento della domanda di azoto sfuso e di miscele di dopanti in tracce.
Le aziende di trasformazione alimentare e delle bevande ampliano l'assorbimento di azoto per il confezionamento in atmosfera modificata, riducendone il deterioramento. La crescita del settore edilizio sostiene le vendite di gas di saldatura e i progetti di energia rinnovabile richiedono gas di calibrazione per il monitoraggio. Gli impianti di trattamento delle acque adottano l'aerazione con ossigeno e i laboratori ambientali testano i gas di combustione per soddisfare i limiti di emissione più severi. La spinta alla diversificazione all'interno delle economie regionali distribuisce quindi la domanda di gas industriale tra settori tradizionali ed emergenti, limitando la dipendenza dal greggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei gas industriali dell'Arabia Saudita
L'Arabia Saudita ha conquistato il 34.78% della quota di mercato dei gas industriali in Medio Oriente nel 2025 grazie alla concentrazione di poli petrolchimici a Jubail e Yanbu. Vision 2030 incrementa la domanda attraverso l'impianto di idrogeno verde e le linee di fabbricazione di semiconduttori di NEOM, che richiedono gas ad elevata purezza. Le ampie reti di condotte riducono i costi di distribuzione e supportano gli investimenti in unità criogeniche di separazione dell'aria. La continua integrazione delle raffinerie e i progetti di idrogeno blu garantiscono consumi di base resilienti.
Mercato dei gas industriali del Medio Oriente
Si prevede che gli Emirati Arabi Uniti cresceranno a un CAGR del 4.72%, il ritmo più rapido della regione, grazie allo sviluppo di parchi tecnologici, turismo sanitario e produzione avanzata. I progetti di gas da 13 miliardi di dollari di ADNOC e la capacità di 9.6 milioni di tonnellate di Ruwais LNG ampliano la domanda di azoto, elio e idrogeno. Zone franche strategiche e porti di livello mondiale rendono gli Emirati Arabi Uniti un hub di distribuzione, agevolando la consegna dell'ultimo miglio di bombole e navi cisterna in tutto il Medio Oriente e l'Africa. Il Qatar si concentra su GNL e prodotti petrolchimici, con la produzione di North Field che raggiungerà i 142 milioni di tonnellate entro il 2030. Il progetto Ammonia-7 integra la cattura del carbonio, creando esigenze di compressione di CO₂ ad alta purezza. Il Kuwait trae vantaggio da nuovi asset petrolchimici e dal suo primo impianto di recupero di CO₂ che processa 280 tonnellate al giorno. Israele sfrutta le scoperte di gas offshore e l'espansione tecnologica, mentre l'Oman canalizza gli investimenti in grandi valli di idrogeno verde servite da infrastrutture condivise. I diversi modelli economici di questi paesi consolidano quindi la crescita futura del mercato dei gas industriali del Medio Oriente.
Panorama normativo
La produzione, lo stoccaggio, il trasporto e l'utilizzo finale dei gas industriali in Medio Oriente sono influenzati da normative sempre più stringenti in materia di sicurezza, comunicazione dei rischi chimici e controlli sulle emissioni. Ciò spinge i fornitori a rafforzare le proprie capacità di conformità e a formalizzare le procedure operative presso i siti dei clienti. Negli Emirati Arabi Uniti, una risoluzione del Consiglio dei Ministri del luglio 2026 ha imposto politiche di sicurezza e prevenzione per gli impianti di gas industriali, rafforzando le aspettative in merito ai controlli degli impianti e alla governance operativa per i produttori e i distributori che servono grandi distretti industriali.
Gli sforzi di armonizzazione regionale riguardano anche i requisiti di etichettatura e manipolazione di gas e miscele di gas. Il GCC, attraverso il suo lavoro di standardizzazione, ha notificato all'OMC nel maggio 2024 una bozza di norma (GSO2654:2023) allineata alla settima revisione del Sistema armonizzato a livello globale (GHS), che innalza gli standard per le pratiche di classificazione, etichettatura e dati di sicurezza per le catene di approvvigionamento di bombole e liquidi sfusi. In Arabia Saudita, il Ministero dell'Energia sovrintende alle licenze e agli standard di sicurezza ai sensi della Legge sulla distribuzione di gas secco e petrolio liquefatto del luglio 2025, mentre organismi come la Middle East Gases Association (MEGA) supportano la cooperazione tecnica e l'armonizzazione degli standard per le operazioni transfrontaliere con aspettative di sicurezza coerenti.
Analisi della catena del valore
La catena del valore dei gas industriali in Medio Oriente si estende dalle materie prime e dai servizi di pubblica utilità (energia elettrica, acqua e aria) alla produzione (unità di separazione dell'aria per ossigeno, azoto e argon; generazione e purificazione di idrogeno; cattura e purificazione di CO2), seguita dalla distribuzione tramite gasdotti, logistica di liquidi sfusi e bombole. Nei principali centri petrolchimici e di raffinazione come Jubail e Yanbu, i modelli di fornitura in loco e tramite gasdotto sono predominanti a causa della continua domanda di elevati volumi e della convenienza economica dell'integrazione di unità di separazione dell'aria e unità di produzione di idrogeno con i complessi dei clienti. I canali commerciali per liquidi e bombole servono una clientela diversificata nei settori manifatturiero, edile, dei laboratori e sanitario.
A valle, gli utenti finali stipulano in genere contratti di fornitura a lungo termine in loco (costruzione-proprietà-gestione) o di fornitura da fornitori esterni, a seconda della stabilità dei volumi, dei requisiti di purezza e dei vincoli di sicurezza del sito. Gulf Cryo sottolinea l'integrazione verticale nella regione, collegando la cattura di CO2 con la purificazione e le applicazioni industriali, a testimonianza di un cambiamento di rotta verso la sicurezza di fonti interne e il miglioramento dell'affidabilità dell'approvvigionamento laddove le infrastrutture per la CO2 sono scarse. MEGA promuove l'allineamento degli standard e la cooperazione pratica tra le principali multinazionali del gas e i fornitori regionali, comprese le pratiche di movimentazione transfrontaliera delle bombole, la formazione e la cultura della sicurezza che sono alla base di una fornitura ininterrotta.
Panorama competitivo
Il mercato dei gas industriali in Medio Oriente è altamente concentrato. Air Liquide, Linde e Air Products gestiscono piattaforme di servizi integrate che integrano fornitura di gas, progettazione di impianti e competenze operative, stipulando accordi pluriennali "take-or-pay". Air Products ha acquisito le attività di Air Liquide negli Emirati Arabi Uniti e in Bahrein per acquisire dimensioni maggiori nei segmenti bulk e merchant. Gulf Cryo mantiene solide partnership locali e offre soluzioni personalizzate per i segmenti healthcare e specialty.
Le joint venture strategiche supportano progetti ad alto investimento in conto capitale, poiché i partner condividono i rischi e si assicurano le materie prime. L'alleanza di Gulf Cryo con Aramco per le sperimentazioni sull'idrogeno a basse emissioni di carbonio segnala l'interesse regionale per molecole più pulite. La leadership tecnologica è importante, poiché le aziende implementano gemelli digitali, separazione a membrana e cicli criogenici ad alta efficienza energetica che riducono il costo per tonnellata e migliorano i parametri di conformità.
La differenziazione competitiva ora si basa anche sulla preparazione ESG. I fornitori in grado di certificare molecole a basse emissioni di carbonio o di fornire integrazione di energia rinnovabile in loco si aggiudicano le gare per contratti di idrogeno verde e cattura del carbonio. Sebbene le barriere all'accesso ai classici gas sfusi rimangano elevate, nicchie specializzate nell'elettronica, nelle biotecnologie e nei combustibili verdi offrono punti di ingresso per operatori flessibili in grado di soddisfare rigorosi requisiti di purezza e sostenibilità.
Leader del settore dei gas industriali in Medio Oriente
Linde SpA
Air Liquide
A.H.G.
Prodotti dell'aria e prodotti chimici Inc.
Golfo Crio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: GASCO completa l'acquisizione del 50% di JACKO Gases per espandere il portafoglio di gas industriali e medicali in Arabia Saudita. L'accordo rafforza la capacità di distribuzione del gas in loco e a livello regionale, ampliando il portafoglio prodotti e la presenza nel settore ospedaliero e industriale. Riduce la concentrazione della catena di approvvigionamento ed espande le capacità di distribuzione e assistenza a livello regionale per i gas industriali in Medio Oriente.
- Settembre 2025: Linde completa l'acquisizione di Airtec, aumentando la propria partecipazione azionaria a oltre il 90% ed espandendo la presenza regionale nel settore dei gas industriali e speciali nei Paesi del Consiglio di Cooperazione del Golfo (GCC). Questa operazione segnala un consolidamento del mercato regionale dei gas industriali nei GCC. Rafforza la densità della rete e la sicurezza dell'approvvigionamento in tutta l'area, consentendo soluzioni di fornitura di gas più integrate, sia in loco che sul mercato libero.
- Aprile 2025: Borouge assegna a Linde Engineering il contratto FEED per l'ammodernamento dell'impianto di cracking dell'etano EU2, aggiungendo una capacità di 230,000 tonnellate all'anno. L'espansione della capacità di cracking dell'etano negli Emirati Arabi Uniti avvantaggia il settore delle poliolefine. Promuove la diversificazione delle materie prime e la capacità di nuova costruzione, in linea con la crescita regionale del settore delle materie plastiche e la domanda di gas in loco per la lavorazione.


Ambito del rapporto sul mercato dei gas industriali in Medio Oriente
I gas industriali sono prodotti in quantità relativamente grandi dalle aziende produttrici di gas per l'utilizzo in vari processi di produzione industriale. Questi gas vengono venduti ad altre imprese e industrie, tra cui petrolio e gas, prodotti petrolchimici, prodotti chimici, energia, miniere, siderurgia, metalli, protezione ambientale, medicina, prodotti farmaceutici, biotecnologia, cibo, acqua, fertilizzanti, energia nucleare ed elettronica.
Il mercato dei gas industriali in Medio Oriente è segmentato per tipo di prodotto, settore utente finale e area geografica. Per tipo di prodotto, il mercato è segmentato in azoto, ossigeno, anidride carbonica, idrogeno, elio, argon, ammoniaca, metano, propano, butano e altri tipi (fluoro e protossido di azoto). In base all'industria dell'utente finale, il mercato è segmentato in lavorazione e raffinazione chimica, elettronica, alimenti e bevande, petrolio e gas, produzione e fabbricazione di metalli, settore medico e farmaceutico, automobilistico e dei trasporti, energia ed energia e altri settori dell'utente finale ( trattamento delle acque e tutela dell'ambiente). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei gas industriali del Medio Oriente in tre paesi della regione del Medio Oriente.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite sulla base del volume (tonnellate).
| Azoto |
| Oxygen |
| Anidride carbonica |
| Idrogeno |
| Elio |
| Argo |
| Ammoniaca |
| Metano |
| Propano |
| Butano |
| Altri tipi di prodotto (fluoro, protossido di azoto, neon, xeno) |
| Lavorazione chimica e raffinazione |
| Elettronica e semiconduttori |
| Lavorazione di alimenti e bevande |
| Olio e Gas |
| Produzione e fabbricazione di metalli |
| Medicale & Farmaceutico |
| Automotive e trasporti |
| Energia e produzione di energia |
| Altri settori (aerospaziale e trattamento delle acque e delle acque reflue) |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Israele |
| Resto del Medio Oriente |
| Per tipo di prodotto | Azoto |
| Oxygen | |
| Anidride carbonica | |
| Idrogeno | |
| Elio | |
| Argo | |
| Ammoniaca | |
| Metano | |
| Propano | |
| Butano | |
| Altri tipi di prodotto (fluoro, protossido di azoto, neon, xeno) | |
| Per settore degli utenti finali | Lavorazione chimica e raffinazione |
| Elettronica e semiconduttori | |
| Lavorazione di alimenti e bevande | |
| Olio e Gas | |
| Produzione e fabbricazione di metalli | |
| Medicale & Farmaceutico | |
| Automotive e trasporti | |
| Energia e produzione di energia | |
| Altri settori (aerospaziale e trattamento delle acque e delle acque reflue) | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Israele | |
| Resto del Medio Oriente |


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei gas industriali in Medio Oriente?
Nel 59.09 il mercato ammontava a 2026 milioni di tonnellate e continuava a crescere costantemente.
Quale segmento di prodotto detiene la quota maggiore del mercato regionale?
L'ossigeno è al primo posto con una quota del 28.74%, trainata dalla produzione di acciaio, dalla lavorazione petrolchimica e dalla lavorazione dei metalli.
Quale settore di utilizzo finale sta crescendo al ritmo più rapido?
Le applicazioni mediche e farmaceutiche registrano la crescita più elevata, con un CAGR del 4.59%, grazie agli aggiornamenti delle infrastrutture sanitarie.
Quale Paese del Medio Oriente dovrebbe registrare la crescita più rapida del mercato?
Si prevede che gli Emirati Arabi Uniti raggiungeranno l'espansione più rapida, con un CAGR del 4.72% entro il 2031.
Pagina aggiornata l'ultima volta il:



