

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
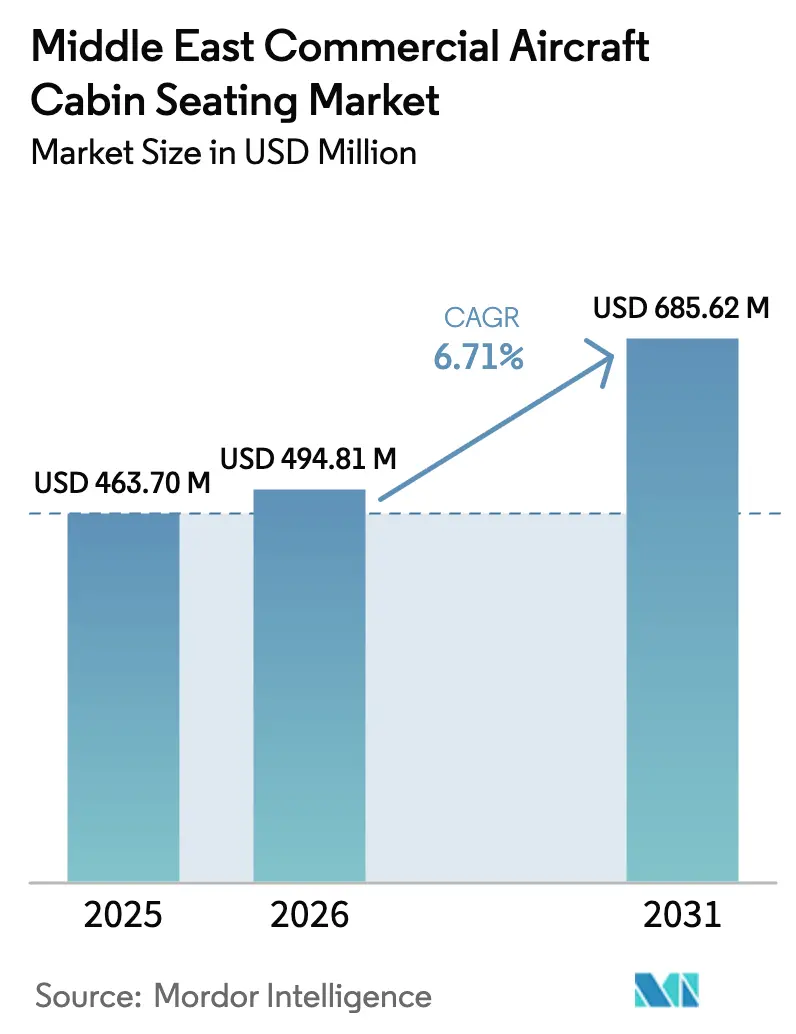
| Dimensione del mercato (2026) | USD 494.81 milioni |
| Dimensione del mercato (2031) | USD 685.62 milioni |
| Tasso di crescita (2026 - 2031) | 6.71% CAGR |
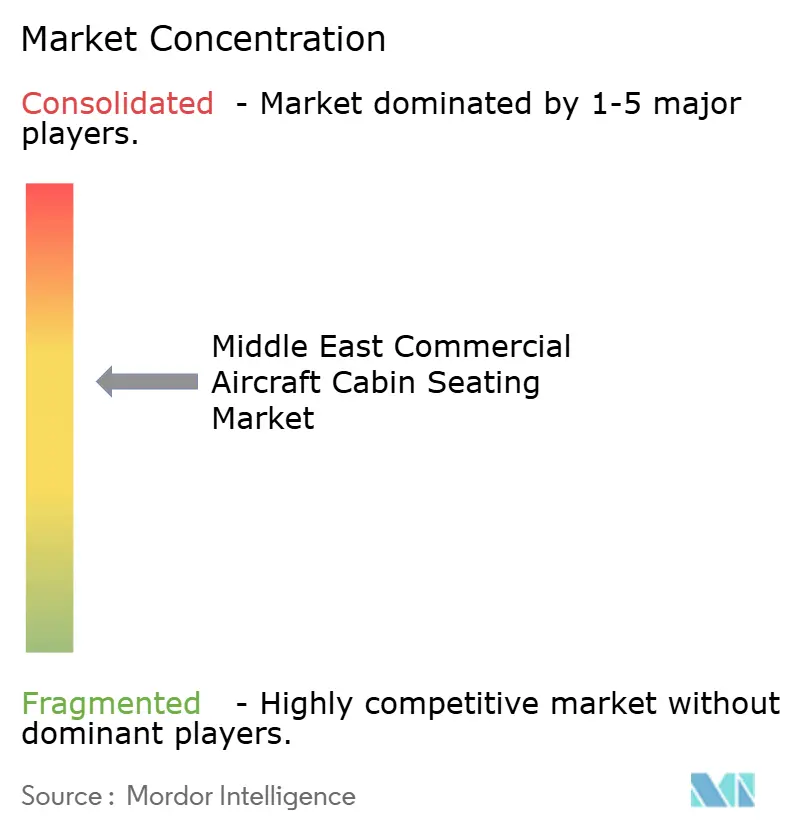
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sedili per aerei commerciali in Medio Oriente di Mordor Intelligence
Si prevede che il mercato dei sedili per aerei commerciali in Medio Oriente crescerà da 463.70 milioni di dollari nel 2025 a 494.81 milioni di dollari nel 2026 e raggiungerà i 685.62 milioni di dollari entro il 2031, con un CAGR del 6.71% nel periodo 2026-2031. L'espansione degli aeroporti finanziata dal governo in Arabia Saudita e negli Emirati Arabi Uniti, insieme alla rapida ascesa delle compagnie aeree low-cost (LCC), sostiene un'elevata domanda di allestimento, mentre i programmi di rinnovo e ammodernamento della flotta widebody convogliano ricavi incrementali per i fornitori di sedili premium. Le compagnie aeree intensificano la differenziazione dei prodotti attraverso suite incentrate sulla privacy e cabine premium economy, e i produttori di sedili rispondono con strutture composite leggere che aiutano i vettori a raggiungere rigorosi obiettivi di efficienza nei consumi. Le vulnerabilità della catena di fornitura, in particolare per i componenti in schiuma e gli attuatori, allungano i tempi di consegna e mettono sotto pressione i programmi di spesa in conto capitale delle compagnie aeree. Ciononostante, il mercato dei sedili per aerei commerciali del Medio Oriente trae vantaggio dallo status di hub della regione sulle rotte intercontinentali e dal resiliente sostegno governativo alla diversificazione economica guidata dal turismo, ancorando le prospettive di crescita oltre i cicli globali dell'aviazione.
Punti chiave del rapporto
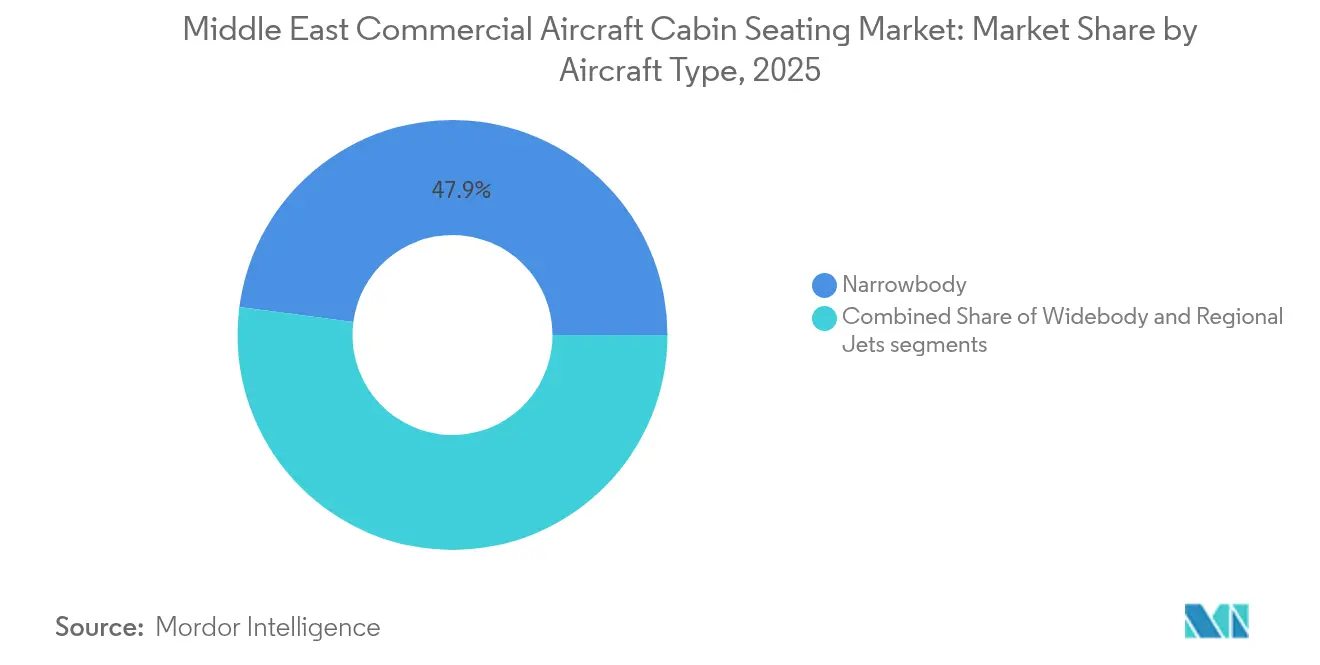
- Per tipologia di aeromobile, nel 2025 gli aerei a fusoliera stretta detenevano il 47.92% della quota di mercato dei posti a sedere in cabina per aerei commerciali in Medio Oriente, mentre si prevede che gli aerei a fusoliera larga registreranno il CAGR più rapido, pari al 7.28% entro il 2031.
- Per classe di cabina, nel 2025 la classe economica rappresentava il 54.63% del mercato dei posti a sedere in cabina per aerei commerciali in Medio Oriente, mentre si prevede che la classe economica premium crescerà a un CAGR dell'8.05% entro il 2031.
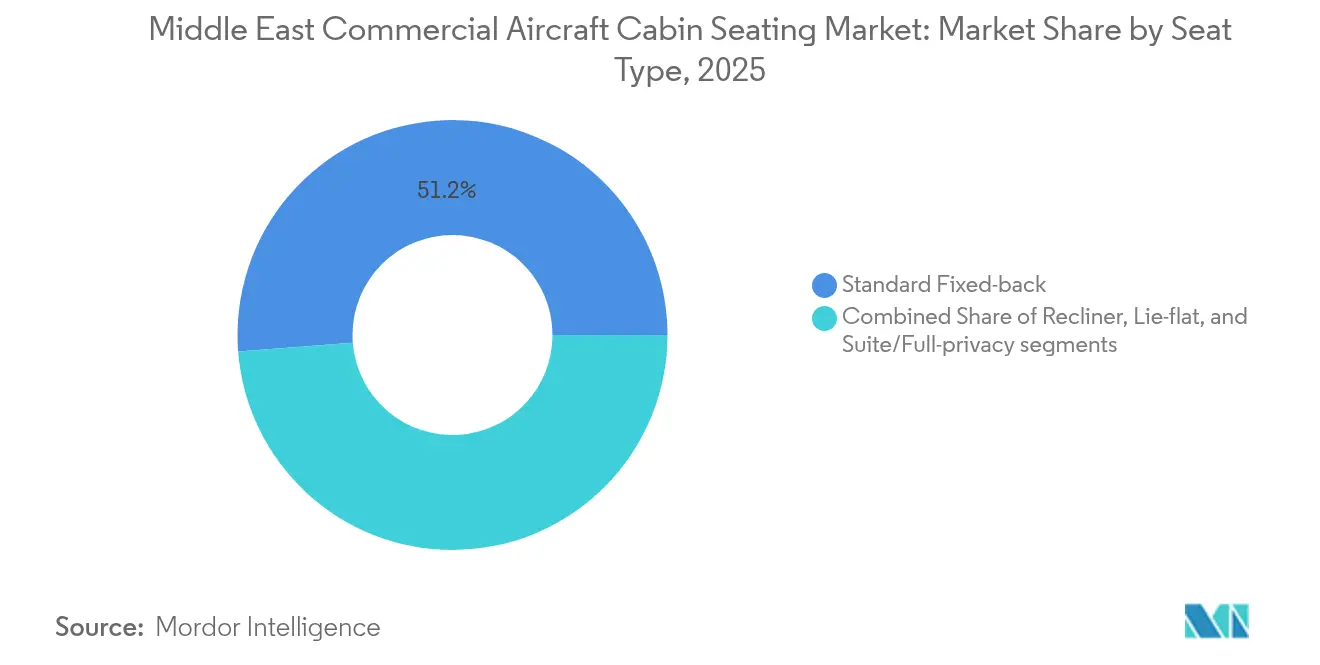
- Per tipologia di sedile, i modelli con schienale fisso hanno conquistato una quota del 51.22% nel 2025, mentre si prevede che le configurazioni suite cresceranno a un CAGR dell'10.62% entro il 2031.
- Per tipologia di adattamento, le installazioni di linefit hanno rappresentato il 68.74% dei ricavi del 2025, mentre si prevede che i retrofit aumenteranno a un CAGR del 8.84%.
- In termini geografici, si prevede che gli Emirati Arabi Uniti rappresenteranno il 58.21% della quota di mercato regionale nel 2025. In confronto, si prevede che l'Arabia Saudita crescerà a un CAGR dell'11.25%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sedili per aerei commerciali in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita delle LCC | + 1.5% | Emirati Arabi Uniti, Arabia Saudita, Qatar | Medio termine (2-4 anni) |
| Programmi di rinnovamento della flotta in linea con gli obiettivi di efficienza del carburante | + 1.2% | A livello regionale; più forte negli Emirati Arabi Uniti e in Arabia Saudita | A lungo termine (≥4 anni) |
| Aumento dei retrofit premium-economy | + 0.8% | Compagnie aeree del Golfo; ricaduta su altri mercati del Medio Oriente | A breve termine (≤2 anni) |
| Aumento del numero di hub aeronautici sostenuti dal governo | + 0.7% | Emirati Arabi Uniti e Qatar | A lungo termine (≥4 anni) |
| Avanza la certificazione dei sedili compositi leggeri | + 0.6% | Fornitori globali al servizio dei vettori del Medio Oriente | Medio termine (2-4 anni) |
| Partnership di condivisione del rischio tra OEM e produttori di sedili | + 0.5% | Globale; concentrato attorno alle principali operazioni hub | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapida crescita delle LCC
Le compagnie aeree low cost come flynas, Air Arabia e flydubai aumentano gli ordini di flotta e prediligono configurazioni a fusoliera stretta da 174-180 posti che massimizzano la densità, quindi la domanda di volume per unità economiche resistenti con schienale fisso aumenta notevolmente. [1] flynas, “Fleet Expansion and Route Development Strategy,” FLYNAS.COM I produttori di sedili che forniscono piattaforme modulari con cuscini a cambio rapido e ricarica USB-C integrata si aggiudicano gli ordini perché i vettori cercano turnaround più rapidi e funzionalità di ricavi ancillari. Il governo mira a collegare 250 destinazioni estere entro il 2030 e ad amplificare i flussi di approvvigionamento di sedili, soprattutto per le coppie regionali ad alta frequenza. [2] General Authority of Civil Aviation, “Saudi Aviation Sector Growth Statistics,” GACA.GOV.SA I telai compositi leggeri aiutano i vettori a ridurre il consumo di carburante preservando al contempo l'economia del numero di posti, soddisfacendo la disciplina dei costi nel modello a basso costo. Man mano che l'ampiezza della rete si espande, le compagnie aeree retrofittano le consegne precedenti per allineare gli standard della cabina, generando opportunità di mercato post-vendita successive per i fornitori certificati.
Programmi di rinnovamento della flotta in vista degli obiettivi di efficienza del carburante
Le compagnie aeree del Golfo accelerano i cicli di rinnovamento dei velivoli a fusoliera larga per raggiungere miglioramenti del consumo di carburante del 15-20%, e i contratti per i sedili includono strutture in fibra di carbonio con rivestimenti ottimizzati in termini di peso che riducono il peso per passeggero. [3] Emirates, “Cabin Retrofit and Fleet Modernization Program,” EMIRATES.COM Emirates ha stanziato 3 miliardi di dollari per gli aggiornamenti della cabina, inclusi sedili di nuova generazione che integrano gambe in titanio e plastica riciclata per soddisfare gli impegni di sostenibilità. La certificazione EASA ETSO-C127c è alla base della qualificazione dei fornitori, quindi gli operatori con capacità di strutture di prova hanno un vantaggio. I pianificatori di rete quantificano il risparmio di carburante in metriche chilogrammo-chilometro. Le soglie di ROI favoriscono i prodotti per la riduzione del peso e l'aumento dei ricavi attraverso servizi ancillari come l'ordinazione al posto tramite Bluetooth. Le consegne di nuovi B787 e A350 integrano quindi installazioni di premium economy e suite fin dall'inizio, supportando una domanda costante di linefit.
Aumento dei retrofit Premium-Economy
La classe premium economy genera un rendimento superiore del 30-40% rispetto alla classe economy standard e le compagnie aeree del Golfo accelerano le implementazioni per monetizzare la latente disponibilità a pagare tra i segmenti aziendali e VFR. [4] Qatar Airways, “Premium Economy and Fleet Expansion Plans,” QATARAIRWAYS.COM Le linee di retrofit a Dubai e Doha convertono le cabine widebody entro i sedici giorni di fermo a terra, sostituendo i blocchi economy 3-3-3 con layout premium 2-4-2 con passo di 38-42 pollici e supporti per le gambe del poggiapolpacci. I fornitori di sedili integrano vani portaoggetti montati sui sedili, alette per la privacy e bracci per vassoi dei pasti ingranditi per aumentare il valore percepito limitando al contempo il peso aggiuntivo della cabina. Il mercato dei sedili per cabine di aerei commerciali in Medio Oriente registra un'impennata nei servizi di ingegneria di retrofit, tra cui la ricertificazione dei monumenti e gli aggiornamenti LOPA, poiché le compagnie aeree cercano di ottenere entrate incrementali dagli scafi di mezza vita. La risposta dei programmi fedeltà è positiva, aumentando i fattori di carico sui settori a lungo raggio e convalidando ulteriori implementazioni.
Hub aeronautici sostenuti dal governo
Le strategie dei mega-hub si basano su un'esperienza passeggeri senza intoppi, quindi le autorità indirizzano il capitale verso prodotti di posti a sedere premium che rafforzano la percezione del marchio. [5] Saudi Press Agency, “Saudi Arabia Announces $50 Billion Airport Infrastructure Investment,” SPA.GOV.SA L'espansione dell'aeroporto di Dubai da 35 miliardi di dollari aumenta i picchi di partenze, traducendosi in maggiori requisiti di capacità di posti a sedere sugli aeromobili. L'attenzione di Doha al traffico di collegamento ad alto rendimento spinge Qatar Airways a specificare suite orientate alla privacy sulle rotte di punta, alleviando la pressione competitiva contro i rivali asiatici ed europei. I finanziamenti governativi isolano i vettori dagli shock a breve termine dei prezzi del petrolio, supportando cicli di approvvigionamento sostenuti. Per i fornitori, la vicinanza agli hub logistici delle zone franche riduce i tempi di consegna per i set di navi di linea, mitigando gli attriti fiscali e doganali che colpiscono altre regioni. Nel complesso, una politica orientata agli hub garantisce una domanda di posti a sedere prevedibile e pluriennale in tutte le classi di cabina.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nella consegna dei programmi aeronautici | -0.9% | Impatto globale; acuto in Medio Oriente a causa dei grandi ordini | A breve termine (≤2 anni) |
| Colli di bottiglia nella catena di fornitura di schiuma e attuatori | -0.6% | Produzione globale; ritardi nell'installazione regionale | Medio termine (2-4 anni) |
| I prezzi volatili del carburante per aerei incidono sulle spese in conto capitale | -0.7% | A livello regionale | A breve termine (≤2 anni) |
| Norme sulla densità della cabina che limitano il numero di posti | -0.4% | A livello regionale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nella consegna dei programmi aeronautici
I tempi di consegna prolungati di Boeing e Airbus spostano le consegne di aerei narrowbody e widebody di 12-18 mesi, bloccando le finestre programmate per l'installazione dei sedili e posticipando il riconoscimento dei ricavi da parte dei fornitori. Le compagnie aeree mediorientali con un portafoglio ordini considerevole, come Emirates, Qatar Airways e Saudia, si trovano ad affrontare lacune nella capacità a valle, costringendole a prolungare l'utilizzo delle cabine più vecchie o a noleggiare cabine provvisorie. I produttori di sedili sostengono costi di inventario per i set di navi parzialmente completati in attesa della disponibilità della cellula, aumentando il fabbisogno di capitale circolante e riducendo i margini. Le compagnie aeree mitigano i disagi accelerando i programmi di retrofit, ma gli slot di retrofit competono con gli interventi di manutenzione intensiva, mettendo a dura prova la capacità di MRO. La congestione smorza la crescita a breve termine, ma determina un'impennata delle consegne nel 2027-2028 che potrebbe mettere a dura prova i limiti di produttività dei fornitori.
Colli di bottiglia nella catena di fornitura di schiuma e attuatori
La schiuma poliuretanica di livello normativo si scontra con carenze di materie prime legate alle restrizioni sulla sicurezza chimica, e la scarsità di semiconduttori ritarda le spedizioni degli attuatori elettromeccanici, estendendo i tempi di consegna dei componenti a 20 settimane. I produttori di sedili utilizzano materiali provenienti da due fonti, avviano nuovi cicli di certificazione o riprogettano i prodotti per adattarli ai sostituti disponibili, gonfiando le spese di progettazione non ricorrenti. Le compagnie aeree si trovano ad affrontare prezzi unitari più elevati e una flessibilità limitata nelle specifiche, accettando talvolta sedili con caratteristiche inferiori per evitare scenari di aeromobili a terra. In risposta, Collins Aerospace e Safran espandono l'integrazione verticale nei sottogruppi di schiuma e controllo del movimento, sebbene l'avvio richieda investimenti in conto capitale e formazione della forza lavoro. Le persistenti carenze limitano leggermente il CAGR del mercato dei sedili per aerei commerciali in Medio Oriente, finché la capacità globale dei semiconduttori non si riprenderà.
Analisi del segmento
Per tipo di aeromobile: la crescita dei widebody supera il volume dei narrowbody
La quota di mercato dei sedili per aerei commerciali widebody in Medio Oriente ha registrato un CAGR previsto del 7.28%, superando il volume dei narrowbody, nonostante questi ultimi abbiano mantenuto una quota di mercato del 47.92% nel 2025. La domanda di widebody è in linea con le strategie a lungo raggio e la differenziazione delle cabine premium delle compagnie aeree del Golfo, in particolare le flotte di A350 e B787, che offrono suite di nuova generazione e suite indipendenti. Lo slancio dei narrowbody si basa sulla frequenza dei voli a corto raggio e sull'espansione dei voli low cost; le assegnazioni di contratti per i programmi A320neo e B737 MAX riempiono le pipeline di voli economy con schienale fisso di Safran e RECARO. I jet regionali rimangono un mercato di nicchia, ma servono collegamenti point-to-point, non riuscendo a sostenere aeromobili più grandi.
I pianificatori di flotte giustificano i budget per il retrofit degli aerei widebody perché ogni posto a sedere in più sblocca premi tariffari che sono molte volte superiori a quelli degli aerei narrowbody, o, allo stesso tempo, un risparmio di peso dell'1-2% si traduce in notevoli compensazioni dei costi del cherosene sui segmenti ultra-lunghi. Al contrario, gli aerei narrowbody con aggiornamenti di classe economica, alimentazione integrata e armonizzazione dell'illuminazione in cabina aumentano i ricavi accessori. L'allineamento EASA e GACA sulla certificazione semplifica i set di navi dei fornitori in tutte le categorie di aeromobili, rafforzando le strategie di comunanza tra programmi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di cabina: la Premium Economy ottimizza i ricavi
I posti a sedere in classe Economy continuano a dominare il mercato perché occupano la maggior parte dello spazio in cabina, conquistando il 54.63% della quota di mercato dei posti a sedere in cabina per aerei commerciali in Medio Oriente nel 2025. Le compagnie aeree adottano design sottili con passo di 28-31 pollici per mantenere fattori di carico in pareggio sulle rotte sensibili al prezzo. Tuttavia, la crescita della classe Premium Economy con un CAGR dell'8.05% sostiene i cambiamenti nel mix di ricavi, poiché i vettori inseriscono 24-40 posti per widebody per ottenere rendimenti più elevati senza la complessità di servizio dei letti business completamente reclinabili.
Gli arredi di classe Premium Economy sono dotati di meccanismi reclinabili, braccioli più ampi e poggiapolpacci regolabili, ma pesano solo leggermente di più rispetto alle unità di classe Economy base grazie alle pareti laterali in materiale composito e ai componenti rigidi in magnesio. I retrofit della flotta guidano le dimensioni del mercato dei sedili per aerei commerciali in Medio Oriente per la classe Premium Economy di Emirates, Etihad e Saudia. I sedili di classe Business mantengono l'immagine del marchio sulle rotte principali, ma offrono volumi più stabili, non in forte crescita. Le installazioni di prima classe sono in genere boutique, con sei-otto suite per aeromobile; tuttavia, offrono servizi di ingegneria ad alto margine e controlli dei sedili basati su sensori.
Per tipo di posto: le configurazioni delle suite guidano l'innovazione
Le unità Economy con schienale fisso hanno detenuto una quota del 51.22% nel 2025, ma le poltrone in stile suite hanno registrato la traiettoria più elevata, con un CAGR dell'10.62%, a dimostrazione della ricerca di esclusività da parte delle compagnie aeree del Golfo sui voli a lungo raggio. I design delle suite ora presentano porte a tutta altezza con privacy, schermi video da 32 pollici e display per finestre abilitati alla realtà virtuale, ridefinendo il vertice della piramide di prodotto. Le poltrone reclinabili supportano gli ingombri delle cabine Economy premium, ottimizzando il comfort all'interno dei binari convenzionali. Nel frattempo, i prodotti Business completamente reclinabili si stanno evolvendo verso configurazioni a spina di pesce con maggiore accesso al corridoio e maggiore spazio per le spalle, raggiungendo un equilibrio tra densità e comfort.
I centri di ricerca e sviluppo di Tolosa, Amburgo e Dubai sviluppano geometrie di gusci compositi che comprimono il peso senza sacrificare la rigidità. I fornitori equipaggiano le suite con ricarica wireless integrata, illuminazione d'atmosfera OLED e sensori di manutenzione predittiva che trasmettono i dati di utilizzo tramite sistemi di monitoraggio dello stato di salute dell'aeromobile. Si prevede che il mercato dei sedili per cabine di aerei commerciali in Medio Oriente per prodotti per suite e privacy crescerà da 50 milioni di dollari nel 2025 a 91.6 milioni di dollari nel 2031, trainato dai contratti di retrofit multi-shipset per la flotta B777 di Emirates.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di adattamento: l'accelerazione del retrofit stimola la crescita del mercato dei ricambi
Il settore Linefit ha dominato con una quota del 68.74% nel 2025, poiché ogni nuovo aeromobile richiede sedili certificati alla consegna e i cataloghi di sedili approvati dagli OEM riducono il carico di lavoro ingegneristico delle compagnie aeree. Tuttavia, il CAGR del 8.84% per il retrofit supera la crescita di base, poiché le compagnie aeree stanno colmando i ritardi nelle consegne e aggiornando prodotti complessi in vista di eventi globali come Expo 2030 Riyadh. Le compagnie aeree valutano il ROI del retrofit attraverso i premi tariffari e i compromessi sui tempi di fermo per manutenzione; i kit di sedili modulari e i cablaggi IFE plug-and-play riducono il tempo di permanenza a terra dell'aeromobile a meno di 18 giorni.
La partnership di retrofit tra Collins Aerospace e Saudia esemplifica questa tendenza, offrendo sostituzioni di sedili slimline di classe economica e upgrade di sedili reclinabili in classe business, abbinati al rinnovo dei servizi igienici. I fornitori di retrofit offrono servizi di ingegneria STC, kit di componenti e supervisione dell'installazione in loco, generando un servizio che va oltre la vendita iniziale dei sedili. La quota di mercato dei sedili per cabine di aerei commerciali in Medio Oriente per i lavori di retrofit è destinata a superare il 35% entro il 2031, con l'esaurimento degli arretrati e la stabilizzazione delle consegne OEM.
Analisi geografica
Mercato dei sedili per cabine di aerei commerciali degli Emirati Arabi Uniti
Gli Emirati Arabi Uniti presidiano il mercato dei sedili per aerei commerciali in Medio Oriente attraverso Emirates ed Etihad, che hanno gestito oltre 300 aeromobili nel 2025 e dispongono di ampie pipeline di retrofit e line-up. Il programma infrastrutturale da 35 miliardi di dollari di Dubai International rafforza la crescita della flotta, indirizzando la domanda verso prodotti premium suite e reclinabili, in linea con gli standard del marchio. I fornitori stabiliscono hub di distribuzione regionali nella zona franca di Dubai Sud, riducendo le difficoltà doganali e consentendo una rapida consegna dei pezzi di ricambio ai partner MRO.
Mercato dei sedili per cabine di aerei commerciali in Arabia Saudita
L'Arabia Saudita è il mercato dei posti a sedere in più rapida crescita, sostenuto da un piano di espansione aeroportuale da 50 miliardi di dollari e dagli obiettivi Vision 2030 di 330 milioni di passeggeri all'anno. Il portafoglio ordini per gli aerei a fusoliera stretta di Flynas assicura volumi elevati di posti in Economy, mentre i retrofit per aerei a fusoliera larga di Saudia introducono cabine di Premium Economy lungo le rotte principali del turismo religioso. Il nuovo Aeroporto Internazionale King Salman di Riyadh amplifica la futura domanda di posti a sedere in linea e la supervisione dell'aeronavigabilità localizzata, armonizzata con l'EASA, accelera i cicli di certificazione per i fornitori di posti a sedere.
Mercato dei sedili per cabine di aerei commerciali in Qatar, Israele e nei Paesi del CCG
Il Qatar mantiene un'influenza sproporzionata rispetto alla sua popolazione perché Qatar Airways impiega una flotta giovane di widebody con un'elevata densità di suite, promuovendo lo sviluppo continuo di prodotti business orientati alla privacy. L'imminente introduzione del B777-9 da parte della compagnia stabilirà nuovi standard per le suite di prima classe, dotate di porte a tutta altezza e pannelli in vetro intelligente. Israele e gli stati minori del Golfo contribuiscono alla crescita supplementare attraverso la modernizzazione delle compagnie di bandiera e programmi turistici regionali, favorendo sedili slimline ed economici con prese di corrente e supporti per tablet integrati. In tutta la regione, le zone di libero scambio e le agevolazioni fiscali incoraggiano i fornitori globali a stabilire posizioni di stoccaggio regionali, migliorando i parametri di time-to-market e rafforzando la vicinanza al cliente.
Mercato dei posti a sedere nelle cabine degli aerei commerciali in Medio Oriente
Le politiche governative in tutto il Medio Oriente impongono il rispetto dell'Allegato 8 dell'ICAO e delle norme di sicurezza dell'EASA, garantendo protocolli uniformi per la certificazione dei sedili. L'armonizzazione dei contesti normativi riduce i costi di progettazione non ricorrenti per i fornitori e semplifica i cicli di approvvigionamento delle compagnie aeree. Nel complesso, questi fattori geografici posizionano il mercato dei sedili per aerei commerciali in Medio Oriente come resiliente alle oscillazioni economiche globali, sostenendo una crescita composta fino al 2030.
Panorama competitivo
Safran, Collins Aerospace e RECARO vantano la base installata più ampia, sfruttando posizioni di catalogo pluriennali presso Airbus e Boeing per garantire volumi ricorrenti di allestimento di linea. La piattaforma slimline Z200 di Safran è alla base delle consegne dell'A320neo di Flynas, integrando cuscini intelligenti e alimentazione USB-C per soddisfare le esigenze di un velivolo a basso costo. Collins Aerospace si differenzia per i pacchetti di retrofit completi che includono l'aggiornamento di sedili, cucina e servizi igienici, come dimostra il programma di revisione della cabina di Saudia. RECARO si concentra su prodotti di classe economy e premium economy dal peso ottimizzato, utilizzando traverse in titanio e schienali in materiale composito.
Operatori emergenti come Geven, ZIM e Thompson Aero Seating si stanno ritagliando una quota nei segmenti premium economy e business offrendo una personalizzazione flessibile in base alle dimensioni dei sedili. Tra gli spazi vuoti tecnologici figurano il monitoraggio dello stato dei sedili tramite sensori, tessuti di rivestimento biocidi e componenti dei sedili realizzati con la tecnica della produzione additiva che consentono una rapida sostituzione dei pezzi di ricambio. La competenza nella certificazione rimane un ostacolo; i fornitori tradizionali gestiscono internamente slitte per test dinamici e laboratori di infiammabilità che accelerano le approvazioni ETSO. L'arena competitiva presenta quindi una moderata concentrazione, con relazioni a lungo termine con le compagnie aeree e requisiti patrimoniali normativi che limitano la frammentazione.
I nuovi operatori stanno perseguendo opportunità di nicchia nella chimica delle schiume leggere e nella ricarica wireless integrata; tuttavia, persistono difficoltà di scala dovute ai ricorrenti costi di qualificazione. Le fusioni e acquisizioni continuano a rappresentare una via per l'acquisizione di competenze, poiché l'acquisizione di HAECO Cabin Solutions da parte di ZIM amplia la gamma di prodotti dalla classe economica alla business class. Nell'orizzonte di previsione, l'intensità competitiva dipenderà dalla resilienza della catena di fornitura; le aziende che controllano i materiali a monte e la produzione di attuatori probabilmente miglioreranno la loro posizione di mercato.
Leader del settore dei sedili per aerei commerciali in Medio Oriente
Elevate Aircraft Seating LLC
Esplicitare SAS
Safran SA
Collins Aerospaziale (RTX Corporation)
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Flynas ha firmato un memorandum d'intesa (MoU) con Safran per dotare 60 aerei A320neo di sedili economy Z200 dotati di cuscini intelligenti, supporti per dispositivi e porte di alimentazione.
- Aprile 2025: Thompson Aero Seating si è aggiudicata un contratto con Thai Airways per 32 set di sedili Vantage di classe business per gli A321neo, le cui consegne sono previste per la fine del 2025.
- Aprile 2025: Geven ha annunciato contratti per posti in classe economica e premium con Turkish Airlines e Frontier Airlines, sfruttando Essenza SE e la piattaforma Comoda.
- Ottobre 2024: RECARO Aircraft Seating ha organizzato il suo 13° Global Supplier Day, mettendo in luce le iniziative relative ai materiali riciclati.
Ambito del rapporto sul mercato dei sedili per aerei commerciali in Medio Oriente
Per tipo di aeromobile
| Corpo stretto |
| widebody |
| Jet regionale |
Per classe di cabina
| Economia |
| Premium Economy |
| Affari |
| Nome |
Per tipo di sedile
| Standard con schienale fisso |
| Reclinabile |
| Sdraiarsi |
| Suite/Privacy completa |
Per tipo di adattamento
| Linea-fit |
| Retrofit |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Israele |
| Resto del Medio Oriente |
| Per tipo di aeromobile | Corpo stretto |
| widebody | |
| Jet regionale | |
| Per classe di cabina | Economia |
| Premium Economy | |
| Affari | |
| Nome | |
| Per tipo di sedile | Standard con schienale fisso |
| Reclinabile | |
| Sdraiarsi | |
| Suite/Privacy completa | |
| Per tipo di adattamento | Linea-fit |
| Retrofit | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Israele | |
| Resto del Medio Oriente |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipologia di prodotto - I sedili che sono integrati nell'aereo passeggeri e che sono costituiti da una diversa combinazione di materiali sono inclusi in questo studio.
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aeromobili passeggeri come narrowbody e widebody che sono a corridoio singolo ea corridoio doppio.
- Classe di cabina - Business e First Class, economy e premium economy sono classi di viaggio aereo fornite dalle compagnie aeree che offrono vari servizi ai passeggeri.
| Parola chiave | Definizione |
|---|---|
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| High Dynamic Range (HDR) | La gamma dinamica descrive il rapporto tra le parti più luminose e quelle più scure di un'immagine. L'HDR viene utilizzato per acquisire una gamma dinamica maggiore rispetto all'SDR. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| Agenzia europea per la sicurezza aerea (EASA) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Display 4K | La risoluzione 4K si riferisce a una risoluzione del display orizzontale di circa 4,000 pixel. |
| Diodo organico a emissione di luce (OLED) | È il diodo emettitore di luce (LED) in cui lo strato elettroluminescente emissivo è una pellicola di composto organico che emette luce in risposta a una corrente elettrica. |
| Tempo medio tra guasti (MTBF) | Il tempo medio tra i guasti è il tempo trascorso previsto tra i guasti intrinseci di un sistema meccanico o elettronico, durante il normale funzionamento del sistema. |
| (Vettore a basso costo (LCC) | È una compagnia aerea gestita ponendo particolare enfasi sulla minimizzazione dei costi operativi e senza alcuni dei servizi e delle comodità tradizionali forniti nella tariffa |
| Finestre dimmerabili elettronicamente (EDW) | Si tratta di un tipo di finestra che blocca fino al 99.96% di tutta la luce visibile e fornisce un'opacità completa, integrata nella cassetta della finestra del pannello della parete laterale. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Passaggio 2: costruire un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




